

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 17.71 mil millones |
| Tamaño del mercado (2031) | USD 20.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.42% CAGR |
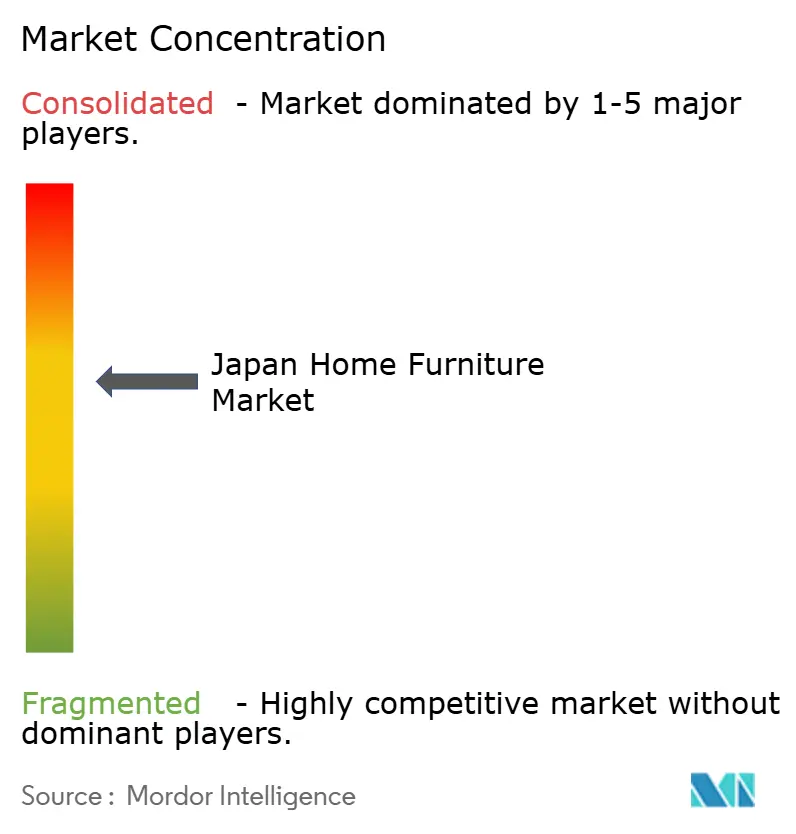
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles para el hogar en Japón por Mordor Intelligence
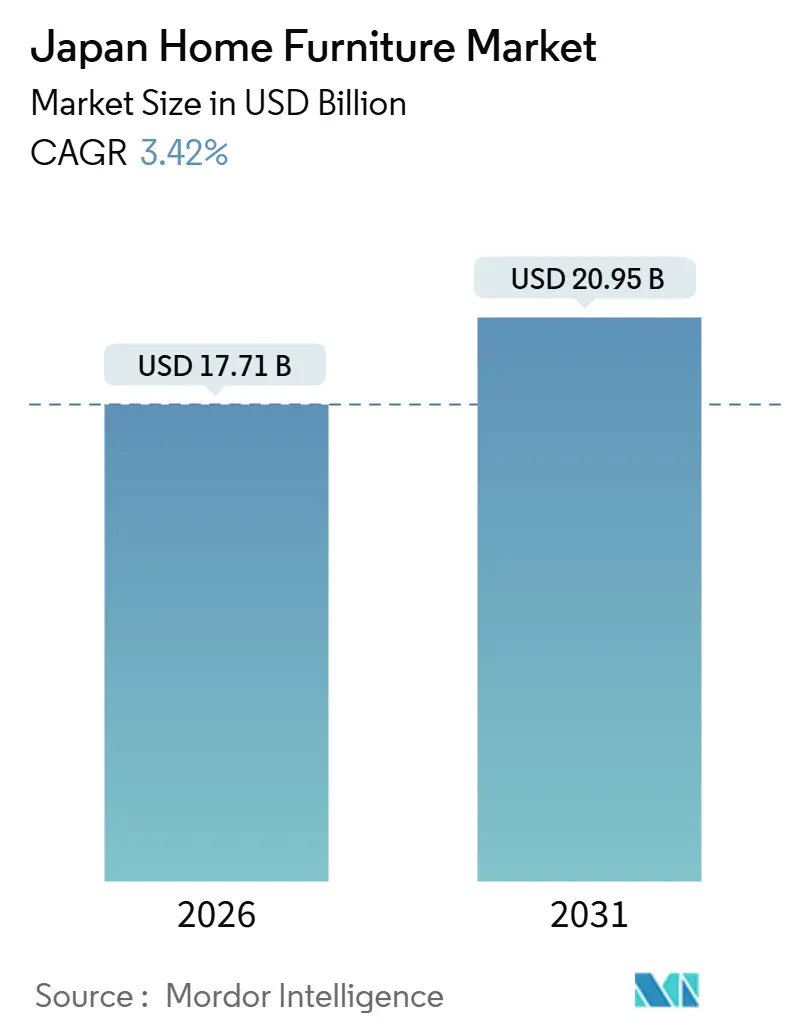
Se estima que el tamaño del mercado de muebles para el hogar de Japón será de USD 17.71 mil millones en 2026 y se espera que alcance los USD 20.95 mil millones para 2031, con una CAGR del 3.42 % durante el período de pronóstico (2026-2031).
El espacio urbano limitado en las principales áreas metropolitanas, combinado con una creciente proporción de nuevos condominios compactos, está impulsando la demanda de soluciones de almacenamiento modular, muebles plegables y diseños eficientes en el espacio que se adaptan a apartamentos de menos de 50 metros cuadrados sin comprometer la funcionalidad. Con casi el 30% de la población de 65 años o más, hay una creciente demanda de asientos ergonómicos, rieles de asistencia y configuraciones de muebles de fácil acceso adecuadas para hogares multigeneracionales. El comercio digital está profundamente arraigado en el comportamiento del consumidor, ya que el comercio electrónico representó el 32.58% de las ventas de artículos para el hogar y muebles en el año fiscal 2024, lo que está transformando las estrategias de precios, los modelos de entrega y las expectativas de servicio tanto para los minoristas exclusivamente en línea como para los omnicanal [1] Ministerio de Economía, Comercio e Industria, “Resultados de la encuesta de mercado de comercio electrónico del año fiscal 2024 recopilados”, METI, meti.go.jp. . Las presiones de costos vinculadas a la depreciación del yen han elevado los precios de importación de madera y otras materias primas, pero los fabricantes han mitigado esto a través de subsidios para actualizaciones de equipos y una mayor adopción de madera nacional certificada. El menor crecimiento en la construcción de nuevas viviendas ha limitado los ciclos de amueblamiento inicial, desplazando el mercado hacia la sustitución, renovación y mejora de las viviendas existentes. Esta dinámica crea oportunidades para productos que combinan funcionalidad, diseño ergonómico y materiales duraderos, aprovechando tanto los canales digitales como los físicos para satisfacer las cambiantes preferencias de los consumidores.
Conclusiones clave del informe
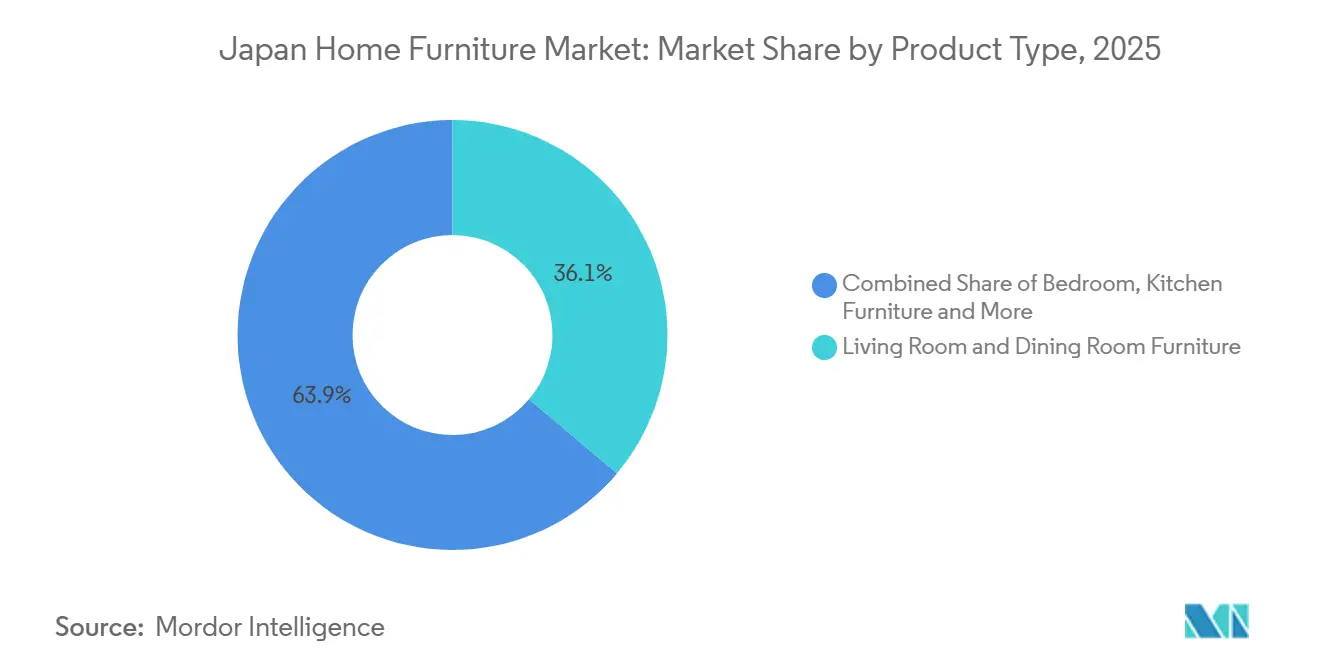
- Por tipo de producto, los muebles de sala de estar y comedor lideraron con el 36.12% de la participación del mercado de muebles para el hogar de Japón en 2025, mientras que se proyecta que los muebles de oficina para el hogar se expandan a una CAGR del 4.97% hasta 2031.
- Por material, la madera representó el 56.12% de la participación del mercado de muebles para el hogar de Japón en 2025, mientras que se prevé que el plástico y el polímero crezcan a una CAGR del 4.56% hasta 2031.
- Por rango de precio, el segmento económico tenía el 45.53% de la participación del mercado de muebles para el hogar de Japón en 2025, y se prevé que el segmento premium avance a una CAGR del 4.87% hasta 2031.
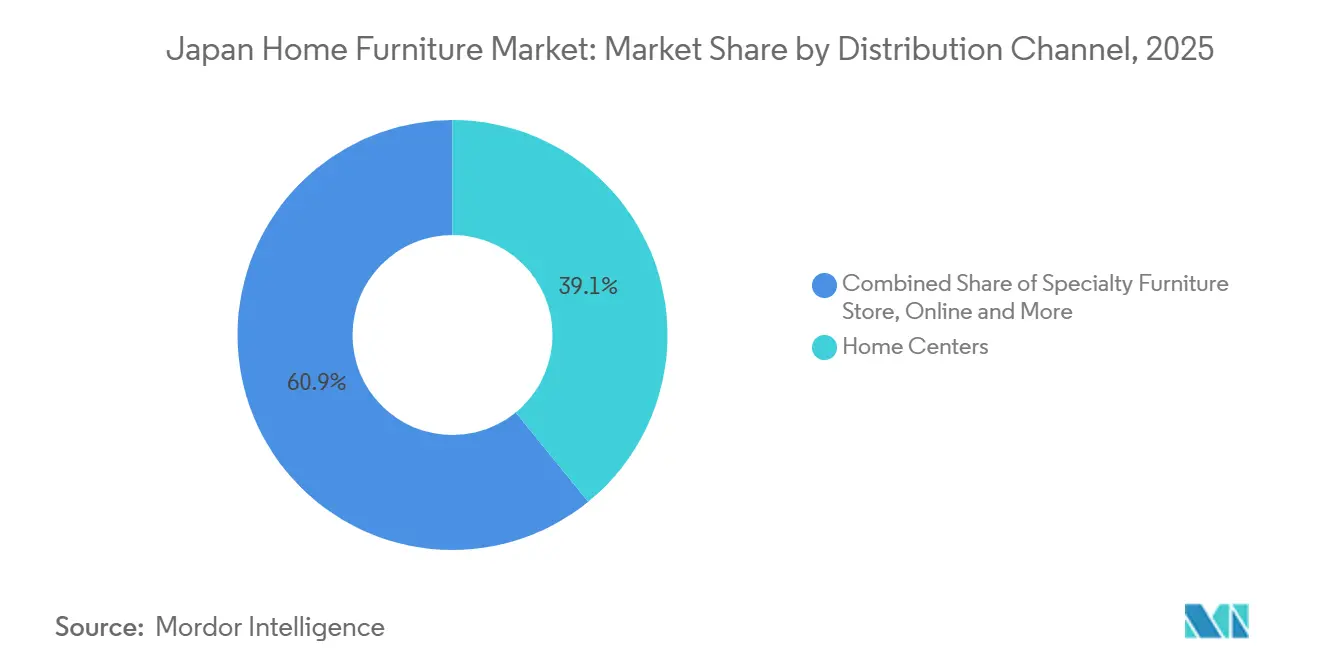
- Por canal de distribución, los centros para el hogar tenían el 39.12% de la participación del mercado de muebles para el hogar de Japón en 2025, y se espera que el mercado en línea registre una CAGR del 5.75% hasta 2031.
- Por geografía, Kanto representó el 41.22% de la participación del mercado de muebles para el hogar de Japón en 2025, mientras que se proyecta que Kansai crecerá a una CAGR del 4.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de muebles para el hogar en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La población que envejece exige mobiliario ergonómico y de asistencia | + 0.8% | Global, concentrado en las áreas metropolitanas de Kanto y Kansai | Largo plazo (≥ 4 años) |
| La reducción del tamaño de los apartamentos urbanos impulsa la demanda de muebles multifuncionales | + 0.6% | Distritos de Tokio 23, distritos centrales de Osaka | Mediano plazo (2-4 años) |
| La penetración del comercio electrónico aumenta la accesibilidad de los muebles | + 0.5% | Nacional, con avances tempranos en Kanto, Chubu y Kyushu | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para productos de madera de origen sostenible | + 0.4% | Nacional, con repercusión en las prefecturas rurales | Mediano plazo (2-4 años) |
| Los diseños minimalistas híbridos inspirados en tatami ganan popularidad | + 0.2% | Nacional, elevada aceptación en Kansai | Corto plazo (≤ 2 años) |
| Las conversiones de oficinas flexibles corporativas impulsan compras masivas de oficinas en casa | + 0.2% | Área metropolitana de Tokio, distritos comerciales de Osaka | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La población que envejece exige mobiliario ergonómico y de asistencia
Los hogares con al menos un miembro de 65 años o más ya constituyen una gran parte de la base, y el sesgo demográfico dará forma al desarrollo de productos y a los patrones de reemplazo en todo el mercado japonés de muebles para el hogar. Los fabricantes están incorporando características de asistencia en las gamas convencionales para que las barras de apoyo, los tejidos antideslizantes y las opciones de reclinación eléctrica estén disponibles sin que los compradores tengan que recurrir a catálogos especializados. La expansión a largo plazo del grupo de mayores de 75 años, concentrado en Kanto y el oeste de Honshu, establece un ciclo de renovación estable a medida que los asientos y las camas se actualizan a modelos que reducen el esfuerzo del cuidador y permiten transferencias más fáciles. Los programas piloto que incorporan sensores de postura y monitorización ambiental en sillas y escritorios siguen en la fase precomercial, y la mayoría de los conceptos de muebles inteligentes se agrupan en los niveles de preparación tecnológica 4 a 6 [2] Inês Mimoso et al., “Exploring Smart Furniture: A Systematic Review of Integrated Technologies, Functionalities, and Applications,” Sensors, mdpi.com. . El marco normativo favorece la accesibilidad a la vivienda mediante estándares y directrices sobre dispositivos de asistencia, lo que demuestra una continua alineación entre los objetivos de salud pública y las características del mobiliario adaptado. A medida que esta dinámica se consolide, el mercado japonés de muebles para el hogar contará con una gama más amplia de productos residenciales diseñados para la movilidad, el acceso seguro y una ergonomía adaptada a las personas mayores, que se integren armoniosamente en espacios urbanos compactos.
La reducción del tamaño de los apartamentos urbanos impulsa la demanda de muebles multifuncionales
Los altos precios de las viviendas nuevas en los principales distritos han impulsado a los compradores hacia unidades más pequeñas, que priorizan la utilidad y la flexibilidad para adaptarse a la selección de muebles. Los apartamentos compactos sin habitaciones dedicadas están impulsando la adopción de mesas extensibles, escritorios plegables y sofás con espacio de almacenamiento integrado que permiten alternar entre trabajo, comedor y descanso en un espacio reducido. Los minoristas están respondiendo con demostraciones de habitaciones adaptadas a planos reales de la ciudad y calibrando los surtidos para un uso multifuncional, lo que mantiene una alta tasa de conversión incluso con la reducción de las áreas de exhibición. Las preferencias de trabajo híbrido también influyen en los accesorios para la oficina en casa, ya que muchos empleados alternan entre la oficina y hogares compactos y prefieren asientos portátiles y soportes plegables para mantener los estándares ergonómicos. La fabricación de circuito cerrado en plantas nacionales está madurando, y las principales empresas integradas reportan tasas de reciclaje muy altas que apoyan la sustitución de polímeros y la contención de costos en los envíos de comercio electrónico. Estas fuerzas en conjunto continuarán canalizando la demanda hacia formatos multiusos en el mercado japonés de muebles para el hogar, a medida que desarrolladores y minoristas optimizan conjuntamente la eficiencia del espacio y la comodidad práctica en el uso diario.
La penetración del comercio electrónico aumenta la accesibilidad de los muebles
La proporción de comercio electrónico para artículos para el hogar, muebles e interiores alcanzó el 32.58 % en el año fiscal 2024, que es varias veces superior al promedio general de mercancías B2C y confirma un cambio estructural de canal [3] Ministerio de Economía, Comercio e Industria, “Resultados de la encuesta de mercado de comercio electrónico del año fiscal 2024 recopilados”, METI, meti.go.jp. . Las herramientas de visualización virtual y los servicios de personalización a nivel de centímetro reducen el riesgo para compras de alta implicación y están reduciendo la dependencia de grandes salas de exposición en muchas áreas de influencia. Las aplicaciones móviles con recomendaciones integradas y pago omnicanal están aumentando los valores promedio de los pedidos, mientras que las redes de minoristas de puntos de recogida reducen los costos de última milla para artículos voluminosos y respaldan ventanas de tiempo de entrega confiables. Los modelos de suscripción y alquiler de muebles para el hogar están ganando terreno entre los que se mudan con frecuencia y entre los compradores corporativos que necesitan flexibilidad para diseños de espacios de trabajo híbridos, lo que agrega demanda recurrente a la mezcla. A medida que más hogares realizan transacciones en línea para esta categoría, la logística se concentra en centros regionales que pueden gestionar artículos pesados con menos manipulación y menores índices de daños. El mercado japonés de muebles para el hogar seguirá beneficiándose de las innovaciones en el servicio y la transparencia de costos de este canal, lo que presionará a los formatos tradicionales exclusivamente en tienda para que se adapten.
Incentivos gubernamentales para productos de madera de origen sostenible
Los programas nacionales aprobados entre 2024 y 2026 reembolsan hasta la mitad de los costos de conversión de equipos para los fabricantes que pasan de insumos importados a cedro y ciprés nacionales, lo que reduce la brecha de costos y aumenta la tasa de autosuficiencia de madera. Estas medidas han ayudado a compensar los aumentos impulsados por el tipo de cambio en los costos de entrega de madera contrachapada y maderas duras importadas, que de otro modo habrían forzado ajustes de precios minoristas más pronunciados. Los regímenes de certificación como JAS, FSC y PEFC están muy extendidos, y una parte significativa de los bosques ahora cuenta con verificación de terceros, lo que respalda el posicionamiento premium y los criterios de adquisición B2B. La enmienda a la Ley de Madera Limpia del 1 de abril de 2025 exige la confirmación de legalidad por parte de las empresas relacionadas con la madera en la cadena de suministro y los importadores, y el incumplimiento genera sanciones y riesgo de licencia que refuerzan el argumento a favor de un suministro trazable [4] Forest Trends, “Japan Policies and Legal Requirements for Imported Timber and Timber Products,” Forest Trends, forest-trends.org. . Los principales fabricantes integrados reportan una alta cobertura de proveedores certificados y sólidos sistemas de cadena de custodia, que garantizan la continuidad del suministro y cumplen con los estándares de abastecimiento ambiental. A medida que estas políticas se consoliden, el mercado japonés de muebles para el hogar seguirá experimentando una adopción constante de madera nacional y materiales reciclados, lo que refuerza tanto el control de costos como la sostenibilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La disminución en el inicio de la construcción de viviendas limita la compra de muebles nuevos | -0.7% | Nacional, agudo en los suburbios de Chubu y Kansai | Mediano plazo (2-4 años) |
| El aumento de los costos de las materias primas y la logística reduce los márgenes | -0.4% | Minoristas nacionales, especialmente dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Interrupciones en las importaciones debido a normas más estrictas sobre emisiones marítimas | -0.3% | Nacional, que afecta a los proveedores que dependen del transporte marítimo | Mediano plazo (2-4 años) |
| La reducción de la fuerza laboral de carpintería calificada limita la oferta de productos premium | -0.2% | Nacional, concentrado en Hokkaido y regiones de artesanía tradicional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La disminución en el inicio de la construcción de viviendas limita la compra de muebles nuevos
Los inicios de construcción de viviendas cayeron por debajo de los promedios a largo plazo en 2024, lo que redujo el volumen de la demanda de muebles para primera obra y desvió el impulso del mercado hacia ciclos de reemplazo y modernización. Los comentarios del banco central apuntan a presiones estructurales derivadas del declive demográfico y la dinámica de precios, que continúan concentrando la demanda de vivienda en los distritos urbanos centrales, mientras que las áreas suburbanas experimentan flujos de población. La menor finalización de viviendas ha reducido la demanda de compras coordinadas de muebles para el hogar completo, lo que resulta en cestas de compra más pequeñas en comparación con el equipamiento de obra nueva. Como resultado, los minoristas con una sólida oferta orientada a la renovación, capacidad de instalación y servicio posventa están mejor posicionados para estabilizar los ingresos, mientras que los operadores muy expuestos a los ciclos de obra nueva se enfrentan a caídas de volumen más pronunciadas. En respuesta, el mercado japonés de muebles para el hogar prioriza cada vez más la durabilidad, la reparabilidad y las actualizaciones modulares, lo que convierte las colaboraciones con contratistas y la personalización de espacios reducidos en estrategias esenciales para sostener la demanda en un contexto de menor finalización de viviendas.
El aumento de los costos de las materias primas y la logística reduce los márgenes
La depreciación del yen ha incrementado el costo en destino de la madera y los componentes de muebles importados, mientras que los precios nacionales de la madera contrachapada se han revisado al alza, ejerciendo una presión sostenida sobre los márgenes de los surtidos con alta exposición a las importaciones. Las actualizaciones del mercado internacional de la madera también apuntan al aumento de los precios de la madera contrachapada para encofrado importada, lo que se ha reflejado en los precios al por mayor y los costos de los proyectos. Los desafíos logísticos han intensificado aún más la presión sobre los costos, ya que las interrupciones del transporte marítimo y la volatilidad de los horarios coincidieron con las limitaciones de la capacidad nacional de transporte por carretera, lo que complicó los modelos de entrega justo a tiempo. Los minoristas integrados verticalmente han estado mejor posicionados para gestionar la volatilidad mediante contratos de suministro a largo plazo y compras anticipadas, mientras que los operadores más pequeños han tenido una flexibilidad limitada y han trasladado una mayor parte del aumento de costos a los consumidores. En respuesta, el mercado japonés de muebles para el hogar está recurriendo cada vez más a materiales reciclados, madera nacional certificada y estrategias de distribución optimizadas que reducen los costos de última milla y mitigan la exposición a las fluctuaciones de la oferta global.
Análisis de segmento
Por tipo de producto: La renovación y el trabajo híbrido impulsan el auge del teletrabajo
Los muebles de sala y comedor representaron el 36.12 % en 2025 y siguen siendo el pilar de las compras coordinadas, mientras que se prevé que los muebles para oficinas en casa crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.97 % entre 2026 y 2031 a medida que se estabilice el trabajo híbrido. Las zonas de estar se inclinan hacia sofás modulares y mesas extensibles que permiten el uso multigeneracional sin aumentar el espacio, lo que se alinea con los diseños urbanos donde el flujo de tráfico y el almacenamiento son igualmente importantes. El mercado japonés de muebles para el hogar también está experimentando una rotación constante hacia unidades compactas de entretenimiento y exhibición que liberan espacio en la pared a la vez que ocultan cables y periféricos. La categoría de oficinas en casa está divergiendo hacia configuraciones permanentes para unidades más grandes y complementos portátiles para apartamentos pequeños donde no son factibles las salas de trabajo dedicadas, lo que respalda el crecimiento sostenido de los asientos y los accesorios ergonómicos. En general, las decisiones sobre la combinación de productos se ven influenciadas por las limitaciones de espacio, las necesidades demográficas y los patrones de lugar de trabajo, que en conjunto refuerzan los diseños multifuncionales, fáciles de mover y fáciles de limpiar en todas las habitaciones.
Las categorías de dormitorio y cocina siguen los ciclos de reemplazo impulsados por eventos de la vida, renovaciones y mejoras de seguridad para personas mayores, mientras que las piezas de baño y exterior siguen siendo un nicho dentro del segmento residencial. El mercado japonés de muebles para el hogar favorece una estética sobria con tonos neutros, lo que favorece diseños de plataforma que pueden reconfigurarse según las necesidades sin tener que reemplazar las estructuras principales. Los consumidores están más dispuestos a combinar artículos para la oficina en casa y la sala de estar cuando los muebles se pueden plegar, apilar o telescópicamente, lo que amplía los casos de uso sin aumentar el desorden en hogares pequeños. Los minoristas con una sólida visualización de las habitaciones y redes de recogida están captando participación, ya que pueden demostrar su funcionalidad dentro de planos de planta realistas y mantener tarifas de envío moderadas para artículos voluminosos. Dadas estas condiciones, el mercado japonés de muebles para el hogar seguirá viendo cómo los muebles para la oficina en casa superan a la categoría más amplia a medida que persiste el modelo híbrido y las empresas estandarizan el apoyo a la ergonomía en el hogar.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: el plástico avanza a medida que la economía circular gana terreno
La madera representa el 56.12 % de la cuota de mercado y sigue siendo el pilar fundamental para estructuras, gabinetes y acabados premium, gracias a políticas que fomentan las especies nacionales y a una certificación generalizada que sustenta la confianza y el poder de fijación de precios. El plástico y el polímero serán los que avancen más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 4.56 % hasta 2031, gracias a su menor peso, que reduce los costos de envío, y al mayor uso de insumos reciclados que cumplen con los objetivos de sostenibilidad. El mercado japonés de muebles para el hogar también está adoptando el metal de forma selectiva para estructuras ergonómicas y detalles minimalistas, donde la relación resistencia-peso es decisiva. Los programas de la industria que mejoran la trazabilidad y aumentan la proporción de madera certificada en el suministro total están estabilizando los costos y garantizando un acceso constante a los insumos, incluso con fluctuaciones en los tipos de cambio. A medida que evoluciona la ciencia de los materiales, el equilibrio entre la madera, el polímero y el metal refleja las compensaciones entre el costo, la durabilidad, el peso y las reivindicaciones medioambientales dentro del mercado japonés de muebles para el hogar.
La circularidad se ha convertido en un factor diferenciador competitivo, especialmente para los minoristas de gran volumen que pueden especificar plásticos reciclados y biocompuestos en cientos de SKU con un abastecimiento y un control de calidad fiables. Las innovaciones en acero bajo en carbono se están incorporando a los artículos residenciales para oficinas, lo que indica una descarbonización más amplia de la elección de materiales más allá de los polímeros y la madera. Paralelamente, la madera nacional certificada ayuda a reducir la exposición a las fluctuaciones de la oferta extranjera y se ajusta a los requisitos legales que los reguladores aplican en las operaciones de madera. Estos cambios favorecen a los actores integrados que pueden mantener insumos consistentes a escala y refuerzan el impulso de la industria japonesa del mueble para el hogar hacia atributos de sostenibilidad documentados. A medida que los compradores finales priorizan la información ambiental, la estrategia de materiales seguirá siendo fundamental para el diseño y la comercialización de productos.
Por rango de precio: el segmento premium desafía los vientos económicos
El segmento económico lideró con un 45.53% en 2025, lo que refleja sólidas propuestas de valor y alcance nacional de las cadenas más grandes que combinan formatos compactos con precios accesibles. El segmento de gama media atrae a profesionales urbanos que cambian de categoría a medida que se estabilizan los ingresos, mientras que se proyecta que el segmento premium crecerá más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.87% hasta 2031, gracias a la demanda de artesanía, materiales duraderos y mejor ergonomía. El segmento premium también se beneficia de un posicionamiento orientado a la exportación y de colaboraciones que enfatizan las cualidades táctiles y los acabados meticulosos que destacan en las salas de exposición y las imágenes en línea. Por lo tanto, el mercado japonés de muebles para el hogar muestra un perfil de dos vías en cuanto a sensibilidad al precio: los formatos económicos se ajustan a la densidad de tiendas y la logística, y los formatos premium al valor de marca y liderazgo en diseño. A medida que se endurecen los requisitos de cumplimiento de la legalidad de la madera y las normas de seguridad contra incendios, las marcas con sistemas de certificación establecidos podrían consolidar su participación en el segmento premium gracias a una documentación más fluida y una preparación para auditorías.
Los consumidores que valoran los acabados premium de madera y metal valoran cada vez más la transparencia de la cadena de suministro y el impacto ambiental, junto con la forma y la función, lo que refuerza la importancia de los insumos certificados y las declaraciones de ciclo de vida en las decisiones de compra. En la práctica, esto significa que las gamas premium suelen destacar la madera trazable y el contenido reciclado, a la vez que ofrecen piezas modulares que se adaptan a las diferentes etapas de la vida urbana sin comprometer la comodidad. A medida que los presupuestos se polarizan, el mercado japonés de muebles para el hogar observa una mayor diferenciación en las condiciones de garantía, los niveles de servicio y las opciones de personalización que se adaptan a distintos niveles de precio. Los minoristas combinan esto con estrategias de exposición y contenido digital que permiten la experiencia táctil para los productos premium, manteniendo las ventajas de coste del descubrimiento y la recogida online para las gamas económicas. Esta arquitectura proporciona una base sólida para que los productos premium resistan las dificultades macroeconómicas mediante características de valor añadido y exposición a la exportación.
Por canal de distribución: el comercio en línea supera al comercio tradicional en todas las métricas
Los Home Centers representaron el 39.12 % en 2025, lo que refleja su proximidad a las categorías de bricolaje y mejoras para el hogar, así como la posibilidad de realizar ventas cruzadas de muebles con recogidas fáciles o entregas programadas. El comercio online es el que más se mueve, con una tasa de crecimiento anual compuesta (TCAC) del 5.75 % proyectada hasta 2031, respaldada por una tasa de comercio electrónico del 32.58 % en el año fiscal 2024, lo que demuestra la comodidad del consumidor con las experiencias digitales, incluso para muebles de alto precio. El mercado japonés de muebles para el hogar se beneficia de extensas redes de recogida y centros de distribución urbanos compactos que reducen los tiempos y los costes de servicio para productos voluminosos. A medida que las herramientas omnicanal mejoran la visualización y la visibilidad del inventario, los compradores navegan cada vez más en tienda y completan sus compras online, o viceversa, lo que combina las fortalezas de ambos canales. Durante el período de pronóstico, estos cambios continúan elevando el nivel de trazabilidad e integración del cumplimiento normativo en los flujos de comercio electrónico, especialmente en lo que respecta a la legalidad de la madera según la Ley de Madera Limpia.
Las tiendas de muebles especializados se centran en la comercialización seleccionada y la diferenciación de servicios, especialmente en rangos de precio medio-alto, donde la consulta añade valor al proceso de compra. Los grandes almacenes y los formatos de venta directa al consumidor desempeñan un papel selectivo, a menudo centrados en escaparates de marca que impulsan el conocimiento más que el volumen. El crecimiento online se ve impulsado por la innovación logística, que incluye puntos de recogida y almacenes automatizados que pueden gestionar SKU más pesados, a la vez que mitigan los daños y las entregas fallidas. Dado que el espacio habitable sigue siendo limitado en las ciudades más grandes, el mercado japonés de muebles para el hogar también registra una frecuente compra de micromuebles y accesorios online, que se produce con intervalos de repetición más cortos que las reposiciones de habitaciones completas. En conjunto, estos factores sustentan el online como el canal estructuralmente superior, mientras que los Home Centers siguen siendo el ancla del volumen por alcance y proximidad.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Kanto representó el 41.22 % en 2025 y sigue marcando la pauta en cuanto a surtido y combinación de canales, gracias a una densidad urbana concentrada y una alta proporción de hogares compactos que requieren muebles que ahorran espacio. La elevada adopción digital de la región se alinea con el uso generalizado de puntos de recogida y opciones de click-and-collect que minimizan los gastos de envío de productos voluminosos. La demanda de viviendas nuevas sigue bajo presión, por lo que se inclina hacia la sustitución, priorizando la ergonomía para atender a los residentes de mayor edad. Los minoristas ofrecen demostraciones de habitaciones adaptadas a espacios realistas que reflejan los planos urbanos, lo que mejora la conversión incluso cuando las salas de exposición son de tamaño modesto. A medida que evolucionan los patrones de vivienda y lugar de trabajo, es probable que el mercado japonés de muebles para el hogar en Kanto mantenga su liderazgo en la adopción omnicanal y en surtidos compactos y modulares.
Kansai es la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.74 % hasta 2031, impulsada por ciclos de proyectos relacionados con grandes eventos y una sólida base de consumidores interesados en el diseño y receptivos a temas minimalistas y con materiales naturales. La región se beneficia de los pedidos de hostelería y mobiliario por contrato, que impulsan los volúmenes de proveedores selectos, incluso mientras el mercado se prepara para la normalización cuando disminuya la demanda impulsada por eventos. Los minoristas especializados priorizan las exhibiciones seleccionadas y la artesanía local, lo que respalda un posicionamiento premium en los centros urbanos de Osaka y Kioto. Al igual que en Kanto, las herramientas digitales están ampliando el acceso a la visualización del hogar y la programación de entregas, lo que impulsa la conversión en línea en barrios densamente poblados que valoran la velocidad y la previsibilidad. En conjunto, el mercado japonés de muebles para el hogar en Kansai seguirá siendo un campo de pruebas clave para el diseño compacto y la gestión omnicanal, adecuados para edificios multifamiliares.
Chubu mantiene una demanda estable, basada en centros de fabricación y una combinación equilibrada de compras residenciales y de oficinas adyacentes que se extienden a la categoría de oficinas en casa. El resto de Japón, en general, presenta tendencias desiguales, ya que el éxodo de población modera la demanda en algunas prefecturas, mientras que el turismo y la migración por estilo de vida impulsan nichos de mercado en otras, especialmente en Kyushu y Okinawa. Los fabricantes rurales se enfrentan a mayores costes de cumplimiento y auditoría para la legalidad de la madera, lo que puede trasladar el procesamiento a plantas urbanas mejor equipadas y aumentar los costes de adquisición para los minoristas distantes. Los promotores inmobiliarios están difundiendo herramientas de venta de realidad mixta que muestran la distribución de los muebles antes de que finalice la construcción, lo que acelera los ciclos de decisión y aumenta las tasas de pedidos previos a la entrega en más ciudades con el tiempo. El tamaño del mercado japonés de muebles para el hogar de Kanto y la cuota de mercado de Kansai subrayan conjuntamente la brecha entre escala y crecimiento que gestionan los minoristas al asignar inventario y presupuestos de marketing.
Panorama regulatorio
El mercado japonés de muebles para el hogar se rige por una combinación de normas obligatorias y estándares voluntarios ampliamente utilizados. Los principales pilares legales son la Ley de Seguridad de Productos de Consumo (supervisada por el METI) para la gestión de la seguridad de los productos y las retiradas del mercado, y la Ley de Etiquetado de Calidad de Artículos para el Hogar, cuya guía de etiquetado es administrada por la Agencia de Asuntos del Consumidor y abarca las descripciones de los artículos para el hogar dirigidas al consumidor. En cuanto a calidad, durabilidad y seguridad, muchos fabricantes se adhieren a los métodos de prueba y estándares de categoría de las Normas Industriales Japonesas (JIS), incluidas las series JIS relacionadas con muebles, como la S 1017, y los estándares para muebles de oficina y escolares de las series S 1021 y S 1031 a S 1033, que también pueden servir de base para los requisitos de compra de los compradores.
El cumplimiento de las normas sobre materiales y ambientes interiores depende cada vez más de la trazabilidad y la gestión de emisiones. La enmienda a la Ley de Madera Limpia, vigente desde el 1 de abril de 2025, reforzó los requisitos de confirmación de legalidad para las empresas importadoras y las que trabajan con madera, lo que aumenta el valor de la documentación de la cadena de custodia en las categorías con alto contenido de madera. Los marcos de referencia del sector, como los programas de seguridad y calidad de la Asociación Japonesa para el Desarrollo de la Industria del Mueble (JFA) y las directrices de la JOIFA para muebles institucionales y de oficina, hacen referencia al control de las emisiones de formaldehído (incluidos los requisitos de clasificación F* utilizados en la práctica para materiales de bajas emisiones), e influyen en las especificaciones que también se extienden a las líneas residenciales, ya que los consumidores y los equipos de compras analizan detenidamente las afirmaciones sobre la calidad del aire interior.
Análisis de la cadena de valor
La cadena de valor del mueble para el hogar en Japón comienza con insumos iniciales, que incluyen madera nacional e importada, paneles, componentes metálicos, telas y resinas derivadas del petróleo para plásticos y adhesivos. Luego, continúa con el diseño y la ingeniería, el procesamiento de componentes, el ensamblaje y el acabado, las pruebas de calidad (a menudo alineadas con los métodos relacionados con JIS cuando corresponde) y el embalaje para envíos de paquetes o artículos voluminosos. La fase intermedia incluye fabricantes nacionales e importadores o propietarios de marcas que subcontratan la producción, mientras que las rutas finales abarcan centros para el hogar, tiendas de muebles especializadas y canales en línea que dependen de puntos de recogida, socios de última milla y almacenes regionales optimizados para el manejo de artículos pesados. La coordinación de la industria y el apoyo al establecimiento de estándares provienen de organismos como la Asociación Japonesa para el Desarrollo de la Industria del Mueble (JFA), formada en 2010 mediante la fusión de dos grupos de la industria del mueble.
Una limitación recurrente en toda la cadena es la volatilidad de los insumos y la logística, especialmente para los materiales petroquímicos ampliamente utilizados en interiores domésticos. En abril y junio de 2026, los fabricantes japoneses de equipamiento para el hogar informaron de interrupciones en el suministro de materias primas y de la continua escasez de materiales derivados de la nafta. Empresas como TOTO y Cleanup suspendieron o paralizaron los pedidos de unidades de baño, lo que puede repercutir en la planificación del suministro de muebles e interiores para satisfacer la demanda impulsada por las renovaciones. El METI también instó públicamente a los proveedores a mantener el suministro y eliminar los cuellos de botella ante la preocupación por la retención de inventario, reforzando así el papel de la señalización gubernamental para estabilizar la adquisición y la distribución cuando la disponibilidad de materiales y los plazos de entrega se vuelven inciertos.
Panorama competitivo
La concentración del mercado en el sector japonés del mueble para el hogar se mantiene moderada, con una cuota de mercado combinada entre los cinco principales actores que permite a especialistas de tamaño mediano, cadenas regionales y marcas artesanales competir en múltiples niveles de precio. La integración vertical se ha convertido en una ventaja clave para los principales actores que operan bases de fabricación en el extranjero y redes logísticas centralizadas, lo que permite plazos de entrega más cortos y una mayor estabilidad de costes ante la volatilidad de las divisas y los fletes. Las capacidades omnicanal diferencian aún más a los competidores, ya que las inversiones en aplicaciones móviles, herramientas de visualización digital y densas redes de recogida ayudan a reducir la fricción, manteniendo al mismo tiempo un tamaño reducido de las tiendas en zonas urbanas con alquileres elevados. Las credenciales de sostenibilidad se utilizan cada vez más para diferenciar las gamas de productos y respaldar precios premium, especialmente donde los materiales circulares y la madera certificada pueden rastrearse de principio a fin con documentación transparente. Como resultado, el mercado japonés del mueble para el hogar equilibra la eficiencia de escala con la marca centrada en el diseño y el cumplimiento normativo, lo que define tanto las estrategias de canal como la planificación del surtido.
Las recientes iniciativas estratégicas destacan cómo los líderes del mercado se están posicionando para el próximo ciclo de crecimiento. IKEA Japón expandió su red de recogida urbana e introdujo cientos de productos con materiales circulares, en línea con las expectativas regulatorias y el creciente escrutinio de los consumidores sobre el abastecimiento y la reciclabilidad. El Grupo Inter IKEA también priorizó la asequibilidad en 2024 al reajustar los precios al por mayor, priorizando el crecimiento del volumen unitario incluso a expensas de los ingresos a corto plazo. Okamura fortaleció su presencia internacional mediante la adquisición de un especialista en muebles sueltos con sede en el Reino Unido, ampliando su cartera más allá de las sillas de trabajo para abordar la demanda de trabajo híbrido y teletrabajo. Mientras tanto, los grupos madereros integrados continuaron priorizando una alta proporción de madera certificada y una sólida trazabilidad, respaldando los requisitos de contratación pública y los estándares ESG del sector privado.
A medida que mejora la claridad regulatoria, surgen oportunidades de espacio en blanco en áreas como soluciones ergonómicas de teletrabajo para trabajadores híbridos, modelos de mobiliario por suscripción para hogares móviles y funciones inteligentes adaptadas a las personas mayores. El mercado permanece abierto a la entrada de empresas especializadas que combinan herramientas de configuración digital con surtidos seleccionados y cumplimiento normativo verificable desde la materia prima hasta el producto terminado. El mayor uso de metales bajos en carbono y polímeros reciclados está ampliando las opciones de componentes estructurales con costos estables, lo que ayuda a reducir la exposición a interrupciones en el transporte y fluctuaciones monetarias. Las tiendas de formato urbano, vinculadas a densas redes de recogida, permiten a los minoristas mejorar los niveles de servicio sin invertir en grandes salas de exposición, manteniendo los costos operativos alineados con el panorama minorista de alta densidad de Japón. En conjunto, estas tendencias refuerzan la visión de que una combinación de control de costos, credibilidad en el cumplimiento normativo y comodidad para el cliente impulsará las ganancias competitivas en el mercado japonés de muebles para el hogar.
Líderes de la industria del mueble para el hogar en Japón
Nitori Holdings Co., Ltd.
Ryohin Keikaku Co., Ltd. (MUJI)
IKEA Japón KK
IDC Otsuka Furniture Co., Ltd.
Corporación Francfranc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: IKEA Japón inauguró IKEA Okayama dentro del centro comercial Aeon Mall Okayama el 24 de abril de 2026. Este formato ubicado en un centro comercial amplía el acceso en un importante centro comercial y respalda el modelo omnicanal de IKEA, que utiliza opciones de pedidos y recogida en línea para artículos voluminosos.
- Octubre de 2025: IKEA Japón inauguró su tienda en Hiroshima, ampliando así su red en Japón a 16 establecimientos y 10 tiendas de gran formato en todo el país. Esta apertura reforzó la estrategia de cobertura de IKEA y complementó su extensa red de puntos de recogida para facilitar la entrega de muebles de gran tamaño.
- Enero de 2024: IKEA inauguró su tienda en Maebashi, en la región norte de Kanto, Japón, su primera tienda en esa zona. Esta ubicación amplió su alcance regional más allá de las principales áreas metropolitanas y mejoró la cobertura del servicio de entrega de última milla para los compradores de muebles para el hogar.
Alcance del informe sobre el mercado de muebles para el hogar en Japón
En Japón, el mercado del mobiliario para el hogar abarca desde la fabricación e importación hasta la distribución y venta minorista. Este mobiliario, que abarca desde el segmento de consumo masivo hasta el premium, está diseñado para espacios residenciales como salas de estar, dormitorios, cocinas y oficinas en casa. La demanda se ve influenciada por las tendencias de vivienda, la densidad urbana, el envejecimiento demográfico, las reformas y la tendencia del consumidor hacia muebles compactos, de alta calidad y que ahorran espacio. El informe incluye un análisis completo del mercado japonés del mobiliario para el hogar, que incluye una evaluación de las cuentas nacionales, la economía y las tendencias de los mercados emergentes por segmentos, cambios significativos en la dinámica del mercado y una visión general del mercado.
El informe del mercado japonés de muebles para el hogar está segmentado por tipo de producto (muebles de sala y comedor, muebles de dormitorio, muebles de cocina, muebles de oficina, muebles de baño, muebles de exterior, otros muebles), material (madera, metal, plástico y polímero, otros), rango de precios (económico, gama media, premium), canal de distribución (centros de decoración, tiendas especializadas de muebles, online, otros canales de distribución) y ubicación geográfica (región de Kanto, región de Kansai, región de Chubu, resto de Japón). Las previsiones de mercado se expresan en valor (USD).
Por producto
| Muebles de sala y comedor |
| Mobiliario De Dormitorio |
| Muebles de cocina |
| Muebles para el hogar |
| Muebles De Baño |
| Muebles de exterior |
| otros muebles |
Por material
| Madera |
| Metal |
| Plástico y polímero |
| Otros |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por canal de distribución
| Centros de origen |
| Tiendas de muebles especializadas |
| Online |
| Otros Canales de Distribución |
Por geografía
| Región de Kanto |
| Región de Kansai |
| Región de Chubú |
| Resto de Japón |
| Por producto | Muebles de sala y comedor |
| Mobiliario De Dormitorio | |
| Muebles de cocina | |
| Muebles para el hogar | |
| Muebles De Baño | |
| Muebles de exterior | |
| otros muebles | |
| Por material | Madera |
| Metal | |
| Plástico y polímero | |
| Otros | |
| Por rango de precios | Economía |
| Rango medio | |
| Premium | |
| Por canal de distribución | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros Canales de Distribución | |
| Por geografía | Región de Kanto |
| Región de Kansai | |
| Región de Chubú | |
| Resto de Japón |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y el crecimiento esperado del mercado de muebles para el hogar en Japón?
El tamaño del mercado de muebles para el hogar de Japón ascendió a USD 17.71 mil millones en 2026 y se proyecta que alcance los USD 20.95 mil millones para 2031 con una CAGR del 3.42 %, lo que refleja una expansión constante anclada en las tendencias de vida compacta y una población que envejece.
¿Qué categoría de productos lidera el crecimiento en Japón?
Los muebles para sala de estar y comedor lideran la participación con un 36.12 % en 2025, mientras que los muebles para oficina en el hogar registran el crecimiento más rápido con una CAGR del 4.97 %.
¿Cómo influyen los cambios demográficos en la demanda de muebles en Japón?
La creciente proporción de residentes de 65 años o más incrementa la demanda de asientos ergonómicos, barandillas de asistencia y diseños adaptados a las edades, lo que respalda soluciones duraderas, seguras y compactas adecuadas para hogares multigeneracionales en áreas urbanas densas.
¿Qué estrategias de materiales están ganando terreno entre los fabricantes de muebles japoneses?
El uso de madera doméstica certificada se está expandiendo debido a incentivos y requisitos de legalidad, mientras que los plásticos reciclados y los metales bajos en carbono están ganando participación para mejorar la estabilidad de costos y cumplir con los criterios de sostenibilidad en todas las categorías.


