

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
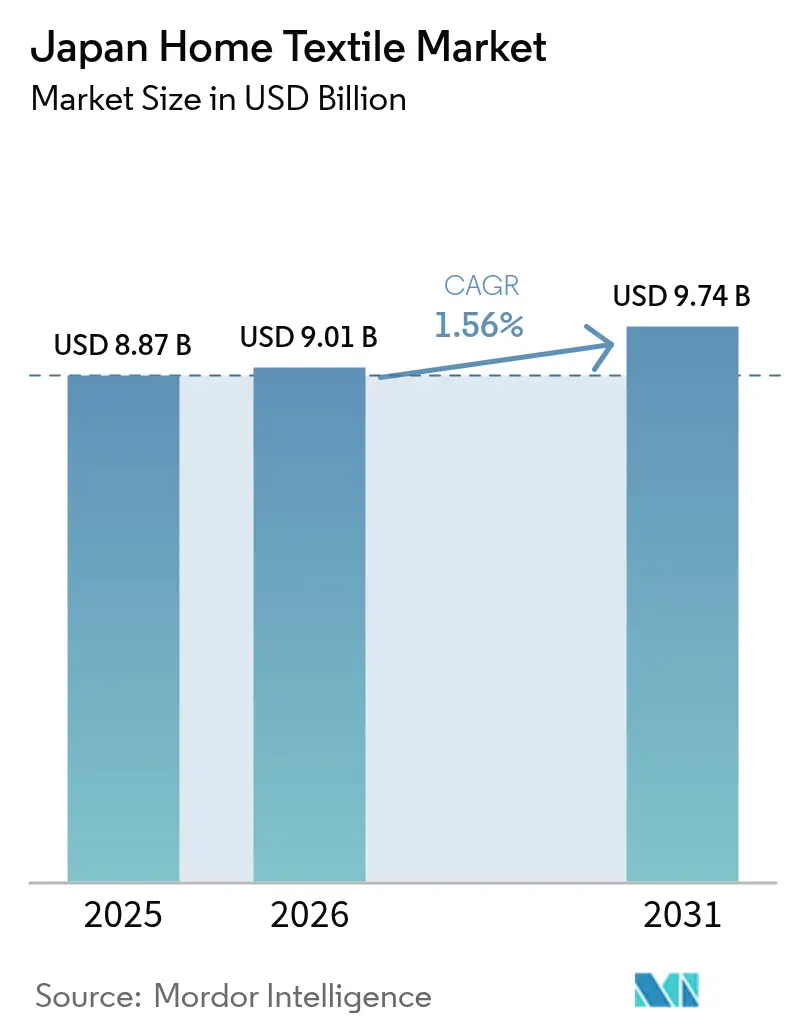
| Tamaño del mercado (2026) | USD 9.01 mil millones |
| Tamaño del mercado (2031) | USD 9.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.56% CAGR |
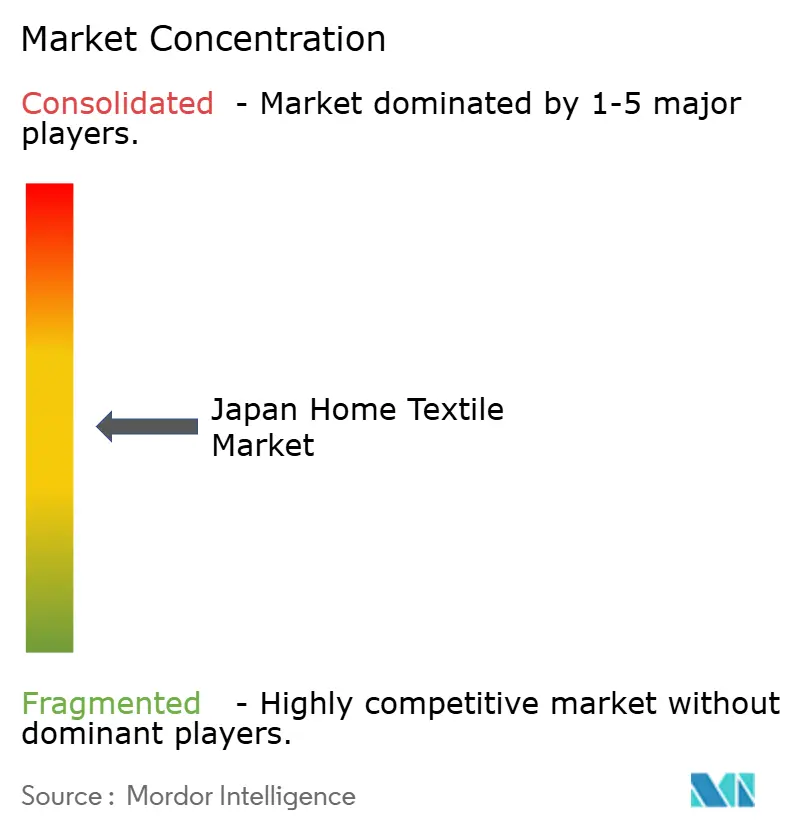
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado japonés de textiles para el hogar por Mordor Intelligence
El tamaño del mercado japonés de textiles para el hogar se valoró en 8.87 millones de dólares en 2025 y se estima que crecerá de 9.01 millones de dólares en 2026 a 9.74 millones de dólares en 2031, con una CAGR del 1.56% durante el período de pronóstico (2026-2031). Esta trayectoria de crecimiento refleja un panorama de consumo maduro donde la premiumización compensa las bajas tasas de reemplazo, el envejecimiento demográfico impulsa las compras centradas en la comodidad y las preocupaciones de sostenibilidad impulsan las opciones de fibra hacia mezclas de bambú y sintéticos reciclados. Los hogares unipersonales, especialmente en Tokio, aceleran la demanda de productos compactos y multifuncionales, mientras que los jubilados buscan artículos de fácil cuidado que minimicen el esfuerzo físico. La penetración del comercio electrónico que supera el 31% para artículos para el hogar introduce nuevas dinámicas competitivas, con marcas coreanas y europeas desafiando a los líderes nacionales [1] Ministerio de Economía, Comercio e Industria, “Estudio del mercado de comercio electrónico del año fiscal 2023”, meti.go.jp. Al mismo tiempo, la recuperación del turismo reactiva los pedidos comerciales de los hoteles, que renuevan la ropa de cama para ofrecer una experiencia diferenciada a sus huéspedes. Los subsidios gubernamentales para la eficiencia energética y las subvenciones para textiles ecológicos protegen a los fabricantes de la volatilidad de las materias primas y fomentan la innovación en soluciones circulares.
Conclusiones clave del informe
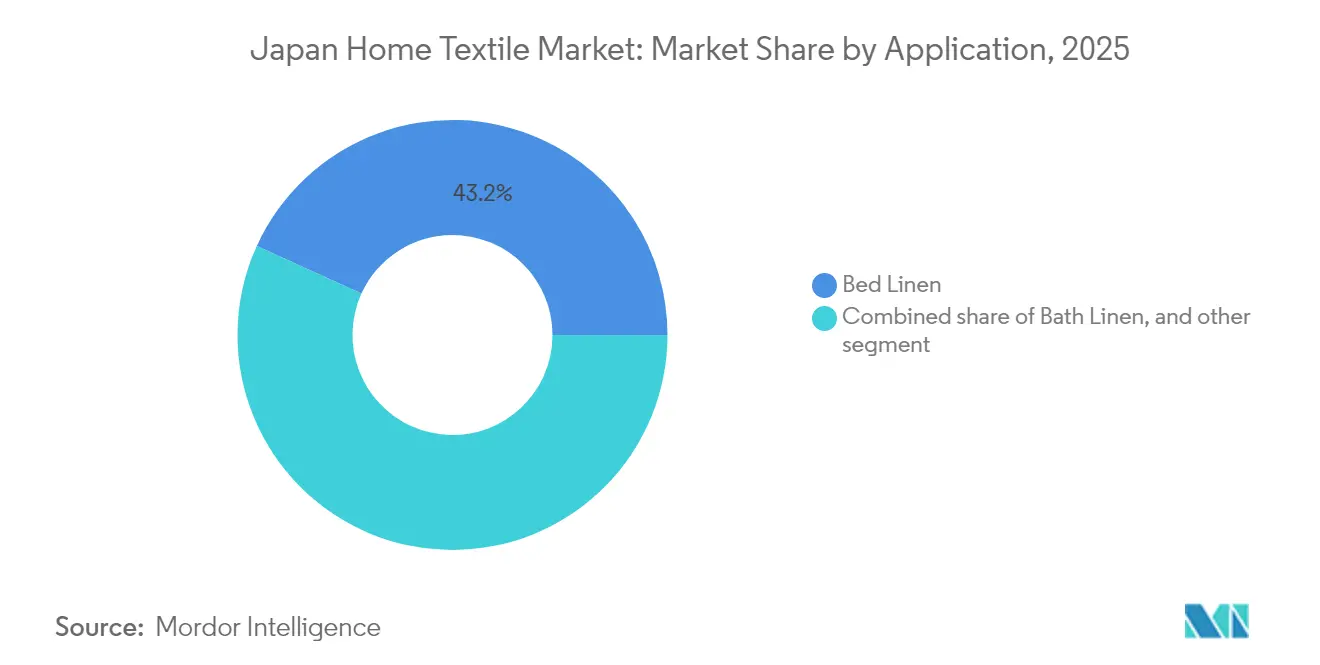
- Por aplicación, la ropa de cama lideró con una participación del 43.21% del mercado de textiles para el hogar de Japón en 2025, mientras que se proyecta que la tapicería registre la CAGR más rápida del 7.41% hasta 2031.
- Por material, el algodón representó el 50.88% del tamaño del mercado de textiles para el hogar de Japón en 2025, mientras que se prevé que el bambú y otros materiales celulósicos se expandan a una CAGR del 7.89% hasta 2031.
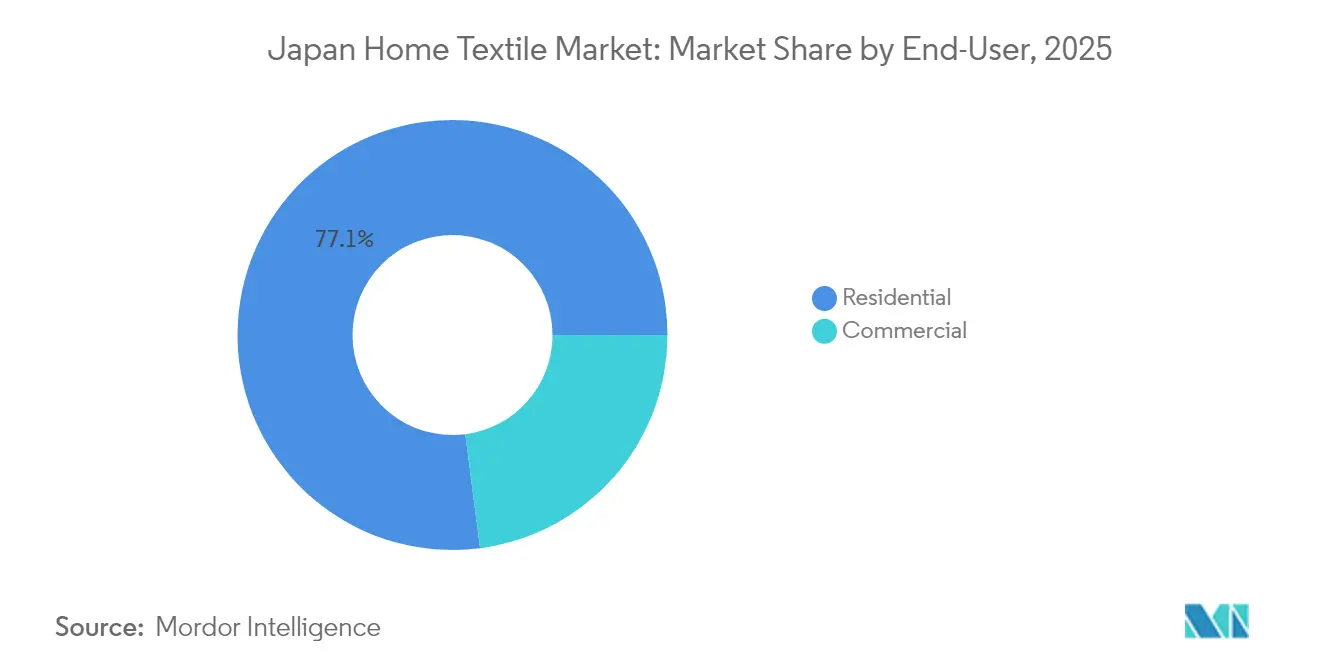
- Por usuario final, el segmento residencial capturó el 77.05% de la participación del mercado de textiles para el hogar de Japón en 2025, mientras que el segmento comercial avanza a una CAGR del 6.31% hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea retuvo el 65.74% del mercado de textiles para el hogar de Japón en 2025, pero los canales en línea están creciendo a una CAGR del 9.78% hasta el final de la década.
- Por geografía, Kanto representó el 36.10% del mercado de textiles para el hogar de Japón en 2025; Kyushu-Okinawa está preparado para la CAGR más alta del 5.06% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado textil para el hogar en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los hogares unipersonales urbanos | + 0.4% | Tokio, Osaka, Kanagawa, Kioto | Mediano plazo (2-4 años) |
| Premiumización de ropa de cama y baño | + 0.3% | Kanto, Kansai, principales centros urbanos | Corto plazo (≤ 2 años) |
| Expansión del comercio electrónico de decoración del hogar | + 0.5% | Nacional, más fuerte en zonas urbanas | Corto plazo (≤ 2 años) |
| Recuperación de la hostelería tras la COVID-19 | + 0.2% | Kioto, Hokkaido y otros centros turísticos | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales a los textiles verdes | + 0.1% | Nacional | Largo plazo (≥ 4 años) |
| Demanda de salud del sueño mediante tejidos inteligentes | + 0.2% | Centros urbanos, agrupaciones de población envejecida | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de los hogares unipersonales urbanos impulsa soluciones de vivienda compacta
Se proyecta que los hogares unipersonales superarán los 23.3 millones para 2050, representando el 44.3% de los hogares nacionales [2] The Mainichi, “Los solteros formarán más de la mitad de los hogares de Tokio en 2050”, mainichi.jp . En Tokio, se espera que la proporción supere el 54%, lo que impulsa un cambio decisivo hacia la ropa de cama, toallas y tapicería modular que ahorran espacio y se adaptan a los microapartamentos. El interés de búsqueda en sofás de un solo asiento aumentó un 248% interanual, lo que subraya el apetito por artículos tapizados compactos. Los minoristas ahora promueven futones plegables, fundas lavables y cojines con almacenamiento integrado que amplifican la funcionalidad por metro cuadrado. La adopción se inclina más hacia las áreas metropolitanas densamente pobladas, mientras que los consumidores rurales continúan prefiriendo los formatos de tamaño completo. A medida que el tamaño promedio de los hogares se reduce a 2.21 personas, el mercado japonés de textiles para el hogar se beneficia de una demanda constante de productos escalados a entornos de vida más pequeños.
La premiumización transforma las categorías de alojamiento y baño a través del posicionamiento de bienestar
La disposición de los consumidores a pagar por un mejor descanso ha multiplicado las ventas de ropa de cama en las principales plataformas por 6.4 desde 2019. Los adultos mayores informan una mayor sensibilidad al frío, lo que hace que los tejidos termorreguladores resulten atractivos. Los colchones MuAtsu de Nishikawa, comercializados con afirmaciones de durabilidad de 30 años, aumentaron los envíos un 123 % interanual después de una campaña con celebridades [3] Cosmo Health, “Encuesta sobre sensibilidad al frío en adultos mayores 2025”, prtimes.jp . La línea de toallas de pelo largo SH01 de Nitori vendió 2 millones de unidades en 18 meses al combinar una absorción superior con un precio de gama media. El valor funcional ahora supera las señales de lujo tradicionales, y los textiles de baño antimicrobianos y de secado rápido alcanzan precios cada vez más elevados a medida que las consideraciones de higiene persisten después de la pandemia.
La expansión del comercio electrónico se acelera gracias a la diversificación de plataformas y la adopción de dispositivos móviles
El comercio electrónico de artículos para el hogar alcanzó los 2.47 billones de yenes (15.7 2023 millones de dólares) en 31.54, con una penetración del 2 %, más del triple del promedio general del segmento B46.6C. Los dispositivos móviles representaron el 682 % de las transacciones, lo que obligó a los minoristas a refinar la imagen de los smartphones y los flujos de pago con un solo clic. Plataformas coreanas como Ohouse se dirigen a los compradores jóvenes y preocupados por el estilo, reduciendo el mercado de las marcas nacionales tradicionales. Las búsquedas en línea de fundas nórdicas aumentaron un 259 % y las de pijamas un 2.5 %, lo que subraya la migración de categorías anteriormente táctiles a canales de compra digitales. El gasto transfronterizo alcanzó los XNUMX XNUMX millones de dólares, abriendo puertas a marcas extranjeras y reduciendo los precios de venta nacionales.
La recuperación de la hostelería estimula la demanda y la innovación en textiles comerciales
El número de visitantes extranjeros alcanzó los 25.07 millones en 2023, lo que impulsó un resurgimiento en la renovación de la ropa de cama de los hoteles. La nueva fábrica de Yamashita en Nara está diseñada para procesar 40 toneladas diarias, con planes de ampliar la capacidad a 86 toneladas para 2030 para satisfacer las necesidades de los operadores hoteleros de Kansai. Los hoteles optan cada vez más por toallas de gasa natural debido a su secado rápido y su idoneidad para pieles sensibles. Kioto registró el mayor número de pedidos de toallas, lo que refleja su fuerte afluencia turística. Para abordar la escasez de mano de obra, la industria se está centrando en tejidos innovadores antimicrobianos y fáciles de lavar. Estos avances buscan reducir los ciclos de lavado y los costes de los servicios públicos para los hoteles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Saturación del mercado y crecimiento lento del volumen | −0.3% | A nivel nacional, agudo en los mercados urbanos maduros | Corto plazo (≤ 2 años) |
| Volatilidad del precio del algodón | −0.2% | Cadena de suministro global, centros de fabricación nacionales | Mediano plazo (2-4 años) |
| Cumplimiento costoso de la economía circular | −0.1% | Nacional, más pesado para los grandes productores | Largo plazo (≥ 4 años) |
| Escasez de mano de obra calificada en el tejido | −0.2% | Clústeres textiles de Fukui, Imabari y Hokuriku | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La saturación del mercado limita el crecimiento del volumen a pesar de la expansión del valor
El mercado japonés de textiles para el hogar experimenta un crecimiento moderado debido a los largos ciclos de reemplazo y a la gran importancia que los consumidores otorgan a la durabilidad. Fukui, conocida por sus altos pedidos per cápita de textiles técnicos, aún enfrenta un crecimiento de volumen limitado. Los fabricantes están abordando estos desafíos mediante la introducción de líneas de productos adyacentes y la mejora de sus funcionalidades. Sin embargo, los esfuerzos de premiumización son insuficientes para contrarrestar por completo el declive en la formación de productos para el hogar. La ropa de cama ilustra este problema, ya que los juegos de alta calidad diseñados para durar décadas reducen la frecuencia de reemplazos. Si bien el precio promedio está aumentando, la mayor vida útil de estos productos limita el crecimiento general del mercado.
La volatilidad de los precios de las materias primas presiona los márgenes y la estabilidad de la cadena de suministro
Para 2024, los precios del lino aumentaron a 2.5 veces sus niveles de 2019 debido a las malas cosechas en Europa. El debilitamiento del yen aumentó aún más el costo del algodón importado, lo que aumentó la presión financiera. Los mandatos de trazabilidad han elevado los costos de abastecimiento, mientras que el algodón verificado de manera sostenible ahora tiene un precio superior. En EE. UU., los aranceles sobre las exportaciones textiles japonesas aumentaron al 28.81 %, lo que complicó las estrategias de los proveedores y aceleró un cambio hacia las fábricas del sudeste asiático [4] Fibre2Fashion, “Aumento de los aranceles en EE. UU.: Implicaciones para los exportadores textiles”, fiber2fashion.com . Los proveedores están explorando cada vez más la diversificación para mitigar estos desafíos. Si bien los proyectos de integración vertical ofrecen cierta mitigación de riesgos, requieren una inversión de capital significativa, lo que plantea obstáculos adicionales para las empresas.
Análisis de segmento
Por aplicación: La ropa de cama de primera calidad impulsa la evolución del mercado
La ropa de cama lideró el mercado japonés de textiles para el hogar con una participación del 43.21 % en 2025. Este segmento se beneficia del envejecimiento demográfico, los veranos húmedos y la concienciación sobre el bienestar, que promueve tejidos refrescantes, antimicrobianos y que absorben la humedad. La serie N-Cool de Nitori ilustra cómo la tecnología de refrigeración por contacto garantiza la repetición de compras, incluso en un mercado de ropa de cama saturado. Los avances funcionales justifican los sobreprecios y compensan los ciclos de reemplazo más largos. La ropa de baño se mantiene como la segunda categoría más importante, aprovechando la cultura del baño y el resurgimiento del turismo en Japón. La ropa de cocina se mantiene estable gracias a sus revestimientos antimanchas, mientras que la tasa de crecimiento anual compuesta (TCAC) del 7.41 % de la tapicería está ligada a las tendencias de espacios reducidos y a la necesidad de asientos modulares en viviendas unipersonales.
Los matices de la demanda varían según la región. El sector hotelero de Kioto impulsa un volumen excepcional de toallas, mientras que las prefecturas rurales mantienen la demanda de futones y cojines de suelo de tamaño completo. La adopción de tapicería es más rápida en los nuevos apartamentos urbanos, donde la superficie media es inferior a 40 metros cuadrados, lo que impulsa el interés por fundas antimanchas y fáciles de lavar. La innovación en mantelería de cocina se centra en manoplas resistentes al calor y paños de cocina antibacterianos, ideales para cocinas pequeñas. Las alfombras y tapetes disminuyen a medida que los suelos modernos ganan terreno, pero persiste el crecimiento del nicho de las alfombras ligeras y portátiles, aptas para la conversión de tatamis.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: la sostenibilidad impulsa la innovación en fibras
El algodón se aseguró una participación del 50.88 % en el mercado japonés de textiles para el hogar en 2025. Los consumidores prefieren la textura natural, pero las fluctuaciones de precios y la preocupación por el consumo de agua aceleran la transición hacia las mezclas. El bambú y otros materiales celulósicos, el grupo de materiales de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 7.89 %, atraen a los compradores gracias a sus propiedades antimicrobianas y de gestión de la humedad sin sacrificar la suavidad. Las fibras sintéticas mantienen su relevancia por su durabilidad y fácil cuidado; iniciativas como el Reto del Poliéster Reciclado 2025 buscan un 45 % de contenido reciclado, lo que impulsa a las fábricas nacionales a probar la conversión de botellas a fibra.
El lino mantiene su calidad premium a pesar de las limitaciones de suministro, y se utiliza en ropa de cama de alta gama y fundas de cojines decorativos. La lana recupera protagonismo tras demostrar el hilo AXIO de Nippon Keori un control superior del olor en mantas de alto rendimiento. La seda vuelve a ser tendencia gracias a variantes lavables como la colección Newmine de Nishikawa, que combina la retención de humedad con un posicionamiento ideal para un sueño reparador. En todas las categorías, los principios de la economía circular guían la I+D hacia la recuperación de fibras y el teñido de bajo impacto.
Por usuario final: El segmento comercial se acelera gracias a la recuperación del sector hotelero
Los compradores residenciales representaron el 77.05 % del mercado japonés de textiles para el hogar en 2025. Las personas mayores solteras y en pareja priorizan los productos compactos, ligeros y de bajo mantenimiento. Las encuestas muestran que el 52.3 % de los residentes ya posee alguna prenda funcional y muestra una alta demanda de textiles que favorecen el sueño, a pesar de que su adopción actual es inferior al 3 %. Los especialistas en marketing de productos combinan cada vez más narrativas de bienestar y sensores inteligentes para aprovechar este potencial.
El canal comercial, con una tasa de crecimiento anual compuesta (TCAC) del 6.31%, se centra en proyectos hoteleros, sanitarios y residenciales para personas mayores. Los hoteles utilizan cada vez más ropa de baño de gasa natural y edredones de alta calidad para mejorar la satisfacción de los huéspedes. Este cambio refleja el creciente énfasis en brindar una experiencia superior. Los centros de atención a personas mayores, que se benefician de la financiación pública para la sanidad, están adoptando ropa de cama antimicrobiana para optimizar los procesos de lavado y reducir el riesgo de infección. Estas medidas se alinean con el enfoque del sector en la higiene y la eficiencia operativa. Los campus corporativos y educativos, por otro lado, garantizan una demanda constante al priorizar las cortinas ignífugas y la tapicería resistente. Su prioridad sigue siendo la seguridad y la durabilidad, atendiendo las necesidades específicas de estos entornos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la transformación digital transforma el panorama del comercio minorista
Los establecimientos físicos conservaron el 65.74 % del mercado japonés de textiles para el hogar en 2025 [STAT.GO.JP]. Los grandes almacenes presentan exhibiciones sensoriales donde los compradores tocan las telas y reciben consejos sobre tallas. Las cadenas especializadas integran laboratorios de lavandería en sus tiendas para demostrar la durabilidad del lavado. Las prefecturas rurales siguen siendo bastiones de las tiendas físicas debido a la menor penetración del comercio electrónico.
El comercio minorista en línea, con un crecimiento anual compuesto (CAGR) del 9.78 %, prospera gracias a las imágenes de alta resolución, las reseñas de usuarios y las guías de tallas basadas en IA. Los líderes nacionales están optimizando las entregas de última milla ofreciendo cambios de ropa de cama el mismo día y devoluciones sin complicaciones, con el objetivo de mejorar la satisfacción del cliente. Las empresas coreanas están aprovechando las colaboraciones con influencers para atraer a los millennials amantes del estilo y ganar cuota de mercado. Los pioneros del omnicanal están integrando códigos QR en las etiquetas de los productos, lo que permite a los clientes acceder a herramientas de visualización de habitaciones con RA para una experiencia de compra más interactiva. Los mercados transfronterizos están ampliando la selección de productos, pero esto ha intensificado la competencia de precios. Como resultado, las marcas nacionales se están centrando en destacar su procedencia y fortalecer los servicios posventa para mantener la competitividad. El uso de tecnologías avanzadas como la RA está ayudando a las marcas a diferenciarse en un mercado saturado. Además, la creciente influencia de las redes sociales y las colaboraciones con influencers está transformando las preferencias de los consumidores, especialmente entre los grupos demográficos más jóvenes. Estas tendencias ponen de relieve la evolución de las estrategias empleadas por los actores nacionales e internacionales para captar cuota de mercado y satisfacer las cambiantes demandas de los consumidores.
Análisis geográfico
Kanto representó el 36.10 % del mercado japonés de textiles para el hogar en 2025, ya que los hogares en Tokio combinan altos ingresos disponibles con la vida en apartamentos densos. La ropa de cama premium y los sofás modulares dominan la oferta. Kansai le sigue, impulsado por la orientación a la moda de Osaka y el ciclo de renovación hotelera de Kioto. Chubu se beneficia de la estabilidad económica vinculada a Toyota, lo que estimula los pedidos de ropa de cama duradera para dormitorios corporativos.
Hokkaido muestra una demanda descomunal de textiles para climas fríos, con temperaturas anuales promedio de 11.0 °C y mínimas invernales de -7.4 °C. Las mantas de punto grueso, los edredones de doble tog y las cortinas térmicas registran ventas récord. La región de Tohoku refleja el clima de Hokkaido, pero se inclina hacia una población de mayor edad, lo que impulsa las mantas de mezcla de lana de fácil cuidado diseñadas para aliviar la artritis.
La región de Chugoku se divide entre el corredor urbano del Mar Interior de Seto de Sanyo y las ciudades costeras de Sanin, orientadas a los onsen; estas últimas prefieren las tradicionales toallas tenugui y los textiles de baño que reflejan la temática turística local. El envejecimiento de Shikoku favorece los artículos centrados en la higiene, mientras que Kyushu-Okinawa, con una tasa de crecimiento anual compuesta (TCAC) prevista del 5.06 %, aprovecha el turismo receptivo y el clima subtropical para promover la ropa de cama de secado rápido. La cultura de preparación ante desastres en las prefecturas propensas a tifones impulsa el interés en los sacos de dormir de emergencia y los cojines impermeables para el suelo.
El marketing localizado resulta crucial. Las marcas exitosas adaptan sus paletas de colores a los gustos regionales (pasteles en Hokkaido, índigos intensos en Kansai) y ajustan las tallas al stock de viviendas predominante. Las empresas nacionales mantienen la eficiencia centralizando la I+D y otorgando a los gerentes regionales flexibilidad en cuanto a surtidos y promociones.
Panorama regulatorio
Los productos textiles para el hogar en Japón se rigen por normas de etiquetado y seguridad dirigidas al consumidor. La Agencia de Asuntos del Consumidor aplica la Ley de Etiquetado de Calidad de Artículos para el Hogar, que exige la divulgación clara de la composición de las fibras y las instrucciones de cuidado para determinados artículos del hogar, y que define el empaquetado y la configuración de los códigos SKU en los canales de venta tanto físicos como en línea.
El cumplimiento de la seguridad química está regulado por el Ministerio de Salud, Trabajo y Bienestar Social, en virtud de la Ley de Control de Productos Domésticos que Contienen Sustancias Nocivas. Dicha ley restringe el uso de determinadas sustancias peligrosas en los textiles, incluidos ciertos colorantes azoicos y el formaldehído libre. La estandarización recae en JISC y el sistema JIS. En agosto de 2024, el METI anunció una revisión de la norma JIS L 0001, que abarca los símbolos y métodos para las instrucciones de manipulación de textiles, lo que impulsó la actualización de los sistemas de etiquetado de cuidado y las referencias de prueba utilizadas por las marcas y los fabricantes que abastecen al mercado japonés.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de fibras e hilos (algodón, fibras sintéticas y celulósicos en crecimiento, como las mezclas de bambú), y continúa con el hilado, el tejido/tricotado, el teñido/acabado y la confección para la transformación en categorías como ropa de cama, toallas, ropa de cocina y fundas para tapicería. Japón conserva su capacidad en textiles técnicos y especializados, pero muchos productos textiles para el hogar de consumo masivo dependen de productos terminados importados y de servicios de transformación subcontratados. Las empresas comerciales y los importadores especializados coordinan la selección de proveedores, el control de calidad y la gestión de los costos de importación.
En la fase posterior de la cadena de suministro, los productos llegan a grandes minoristas de muebles para el hogar, grandes almacenes, tiendas especializadas y plataformas de comercio electrónico, donde los canales en línea han cobrado mayor importancia a medida que la penetración del comercio electrónico de artículos para el hogar supera el 31 %. Los puntos de control de calidad y cumplimiento se formalizan cada vez más mediante programas liderados por la industria (por ejemplo, los programas de la JBA que promueven la identificación de la calidad nacional) y marcos de auditoría como la Norma Japonesa de Auditoría para la Industria Textil (JASTI) del METI, formulada en marzo de 2025. JASTI aporta estructura a la debida diligencia de los proveedores, la documentación de gestión de productos químicos y las prácticas de trazabilidad en el abastecimiento multinacional.
Panorama competitivo
El mercado japonés de textiles para el hogar presenta una concentración media, con las cinco empresas más grandes controlando aproximadamente el 55% de las ventas. Nitori combina la integración vertical con una comercialización rigurosa para registrar ingresos en el año fiscal 2024 de 895.8 millones de yenes (5.7 millones de dólares estadounidenses). Su red logística permite la renovación semanal de SKU, lo que reduce el riesgo de desabastecimiento. Nishikawa prioriza la ciencia del sueño, integrando sensores conectados con los colchones MuAtsu y logrando un crecimiento de tres dígitos en los envíos tras una campaña publicitaria de alto impacto.
MUJI adopta una estética minimalista y programas de algodón reciclado para atraer a los millennials con conciencia ecológica. Entre los nuevos competidores se encuentran marcas coreanas que explotan la comercialización algorítmica en aplicaciones especializadas, y empresas tecnológicas emergentes como Sony y Mitsufuji que integran sensores en ropa de cama y prendas de vestir. Los productores nacionales de gama media contrarrestan esta tendencia destacando las costuras de calidad japonesa y los tejidos tradicionales, pero la escasez de mano de obra eleva el coste unitario.
Las estrategias se centran en la certificación de sostenibilidad, las colaboraciones para el desarrollo de tejidos inteligentes y la expansión omnicanal. Nitori puso a prueba plantas de reciclaje de PET a fibra internas. Nishikawa colabora con complejos turísticos de glamping para presentar colchones de alta gama en entornos experienciales. Feiler aprovecha la artesanía alemana de chenilla mediante colaboraciones de edición limitada con precios premium. Los objetivos gubernamentales de economía circular podrían acelerar la consolidación, ya que las fábricas más pequeñas tienen dificultades para invertir en cumplimiento normativo.
Líderes de la industria textil para el hogar en Japón
Nitori Holdings Co., Ltd.
Nishikawa Co., Ltd.
Ryohin Keikaku Co., Ltd. (MUJI
IKEA Japón KK
Corporación Francfranc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Nitori Holdings lanzó una nueva campaña de ventas mensuales, Mainichi no Kurashi Oen, Kongetsu no Okaidoku-hin, a partir del 10 de julio de 2026, con el tema "Contramedidas de verano" y descuentos que incluyen ropa de cama. La campaña aumenta la frecuencia de las promociones temáticas y vincula los textiles para el hogar con los picos de demanda estacionales, lo que facilita una rotación de inventario más rápida en un mercado de reemplazo maduro.
- Junio de 2026: Nishikawa presentó una opción de unidad superior de uretano con gel para sus almohadas personalizadas, que ofrece una mayor firmeza y, al mismo tiempo, reduce el aumento de temperatura. Esto añade un atractivo tecnológico tangible a los accesorios de descanso de alta gama, reforzando la tendencia del mercado hacia el confort térmico y el bienestar en la compra de ropa de cama.
- Junio de 2024: Showa Nishikawa destacó un notable aumento interanual en los envíos de colchones MuAtsu tras una campaña de durabilidad respaldada por celebridades y la publicación de clasificaciones internas de ventas. Esta estrategia aprovecha la influencia social para orientar a los consumidores hacia productos de probada eficacia, reforzando las tácticas de premiumización que incrementan el valor incluso cuando los ciclos de reemplazo de las unidades son prolongados.
Alcance del informe sobre el mercado de textiles para el hogar en Japón
Los textiles para el hogar se componen de tejidos y prendas que se utilizan para amueblar el hogar con fines funcionales y decorativos para brindar a los usuarios una experiencia cómoda y relajada. Entre los tipos de productos textiles para el hogar que existen en el mercado se encuentran edredones, almohadas, mantas, alfombras y cortinas.
El estudio ofrece una breve descripción del mercado japonés de textiles para el hogar e incluye detalles sobre las ventas de textiles para el hogar, la inversión de los fabricantes y la innovación tecnológica en el mercado. El mercado japonés de textiles para el hogar está segmentado por producto y por canal de distribución. Por productos, el mercado se segmenta en ropa de cama, ropa de baño, ropa de cocina, tapicería y revestimientos para suelos. Por canal de distribución, el mercado se segmenta en tiendas especializadas, supermercados e hipermercados, online y otros canales de distribución. El informe también cubre los tamaños de mercado y las previsiones para el mercado textil para el hogar de Japón en valor (USD) para todos los segmentos anteriores.
por Aplicación
| Ropa de cama |
| Ropa de baño |
| Ropa de cocina |
| Tapicería |
| Otros (alfombras y tapetes) |
Por material
| Algodón |
| Lino |
| Fibras sintéticas |
| Otros materiales (lana, cáñamo, seda, yute, bambú, etc.) |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| Sin publicar |
| Online |
Por geografía
| Hokkaido |
| Tohoku |
| Kanto |
| Chubu |
| Kansai |
| China |
| Shikoku |
| Kyushu y Okinawa |
| por Aplicación | Ropa de cama |
| Ropa de baño | |
| Ropa de cocina | |
| Tapicería | |
| Otros (alfombras y tapetes) | |
| Por material | Algodón |
| Lino | |
| Fibras sintéticas | |
| Otros materiales (lana, cáñamo, seda, yute, bambú, etc.) | |
| Por usuario final | Residencial |
| Comercial | |
| Por canal de distribución | Sin publicar |
| Online | |
| Por geografía | Hokkaido |
| Tohoku | |
| Kanto | |
| Chubu | |
| Kansai | |
| China | |
| Shikoku | |
| Kyushu y Okinawa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado japonés de textiles para el hogar en 2026?
El tamaño del mercado de textiles para el hogar de Japón será de USD 9.01 millones en 2026.
¿Cuál es la tasa de crecimiento proyectada hasta 2031?
Se espera que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 1.56% y alcance los 9.74 millones de dólares en 2031.
¿Qué segmento de aplicaciones posee la mayor participación?
La ropa de cama representa el 43.21% de las ventas totales, manteniendo el liderazgo en 2025.
¿Qué material se expande más rápido?
Se pronostica que el bambú y otros materiales celulósicos avanzarán a una CAGR del 7.89 % hasta 2031.
¿Qué tan rápido están creciendo las ventas en línea?
Los canales en línea se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 9.78%, impulsados por una penetración del comercio electrónico del 31.54% en artículos para el hogar.
¿Qué región ofrece el mayor potencial de crecimiento?
Kyushu-Okinawa muestra el CAGR previsto más alto, del 5.06 %, hasta 2031.


