

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
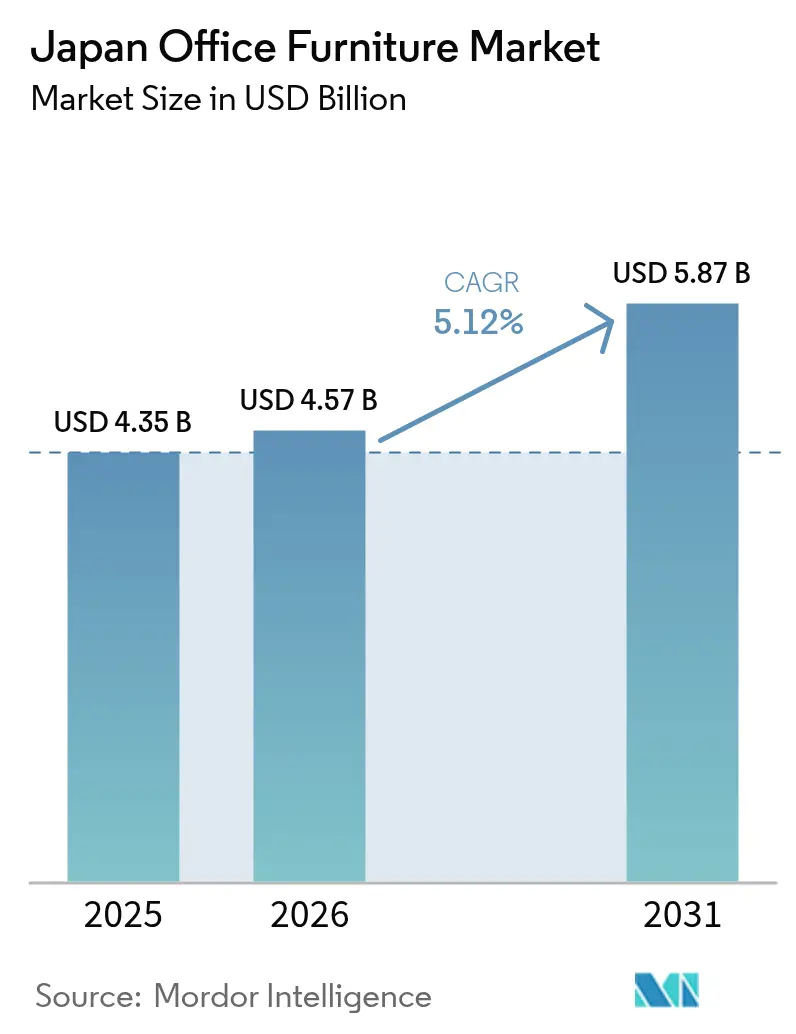
| Tamaño del mercado (2026) | USD 4.57 mil millones |
| Tamaño del mercado (2031) | USD 5.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
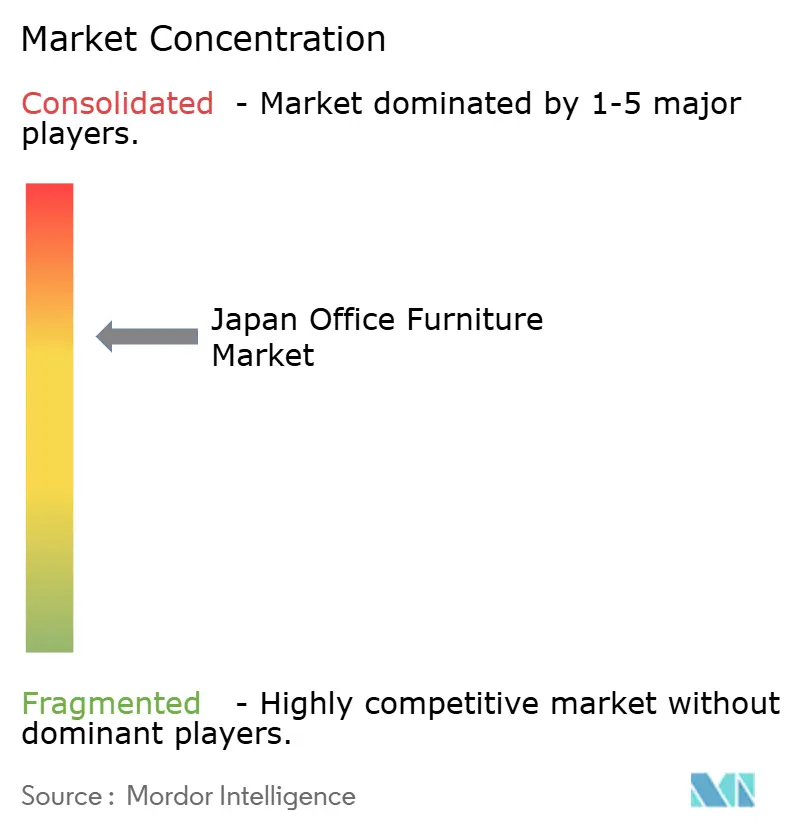
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles de oficina en Japón realizado por Mordor Intelligence
Se estima que el tamaño del mercado de muebles de oficina de Japón en 2026 será de USD 4.57 mil millones, creciendo desde el valor de 2025 de USD 4.35 mil millones con proyecciones para 2031 que muestran USD 5.87 mil millones, creciendo a una CAGR del 5.12% durante 2026-2031.
Los modelos de trabajo híbrido, los incentivos gubernamentales para el teletrabajo y las distribuciones de trabajo basado en actividades (ABW) están redefiniendo los criterios de compra hacia mobiliario flexible y tecnológico que mejora el bienestar y la eficiencia del espacio. Los ciclos de renovación, pospuestos durante la pandemia, se han reanudado a medida que los balances corporativos se estabilizan y los propietarios compiten con mejoras premium en las comodidades. El dominio de Kanto consolida la demanda nacional, pero el rápido crecimiento en Kyushu-Okinawa indica una diversificación geográfica de las expansiones corporativas. La alta concentración del mercado permite a las empresas consolidadas ampliar la I+D en mobiliario con sensores, aunque también limita la competencia de precios para los compradores medianos.
Conclusiones clave del informe
Por material, la madera capturó el 54.34% de la participación del mercado de muebles de oficina de Japón en 2024, mientras que se proyecta que los plásticos se expandan a una CAGR del 7.87% hasta 2030.
Por producto, los escritorios representaron el 26.26 % del tamaño del mercado de muebles de oficina de Japón en 2024, y los escritorios inteligentes están creciendo a una CAGR del 9.76 % hasta 2030.
Por canal de distribución, las tiendas multimarca representaron el 40.85 % del tamaño del mercado de muebles de oficina de Japón en 2024, pero las plataformas en línea registraron el crecimiento más rápido con una CAGR del 12.76 %.
Por geografía, Kanto lideró con una participación de mercado de muebles de oficina de Japón del 49.34 % en 2024, mientras que Kyushu-Okinawa avanza a una CAGR del 6.33 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de muebles de oficina en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los ciclos de renovación se recuperan tras la COVID-19 | + 1.2% | Tokio, Osaka, Nagoya | Mediano plazo (2-4 años) |
| Cambio corporativo a diseños ABW | + 1.5% | Grandes metrópolis, despliegue regional | Largo plazo (≥4 años) |
| Incentivos fiscales vinculados al teletrabajo | + 0.8% | Adopción urbana a nivel nacional | Corto plazo (≤2 años) |
| Normativa ergonómica de salud | + 0.6% | A escala nacional | Mediano plazo (2-4 años) |
| Elevador de exportación para muebles reutilizados | + 0.4% | Rutas de Asia-Pacífico | Largo plazo (≥4 años) |
| Análisis espacial basado en IA | + 0.8% | Centros tecnológicos, expansión nacional | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Los ciclos de renovación estancados vinculados al PIB se recuperan tras la COVID-19
La estabilización del PIB en 2024 facilitó la liberación de los presupuestos de capital que se habían visto restringidos durante la pandemia. Este desarrollo permitió a propietarios e inquilinos abordar inversiones aplazadas en mejoras de espacios de trabajo, lo que refleja un renovado enfoque en mejorar la eficiencia operativa y satisfacer las cambiantes demandas del lugar de trabajo. Escritorios flexibles, cabinas acústicas y asientos compatibles con IoT conforman la base de estos paquetes de actualización, recompensando a los proveedores que combinan la artesanía tradicional con la conectividad integrada. Los presupuestos del año fiscal 2025 destinan mayores partidas a la modernización de los espacios de trabajo, acelerando el volumen de pedidos de accesorios modulares que reducen el tiempo de instalación. El cumplimiento de las nuevas directrices de seguridad del Ministerio de Salud, Trabajo y Bienestar (MHLW) acorta aún más la vida útil del mobiliario en las grandes empresas.
Demanda corporativa de diseños de trabajo basados en actividades (ABW)
Las grandes empresas están abandonando las sillas fijas en favor de zonas dedicadas a la concentración, la colaboración y la relajación, un cambio que, según estudios revisados por pares, mejora el rendimiento creativo. Las mesas modulares, las divisiones ligeras y el almacenamiento en taquillas permiten una rápida reconfiguración a medida que los equipos cambian entre el trabajo presencial y remoto. Las encuestas de satisfacción de los empleados muestran un 90 % de aprobación para los estilos de trabajo de ABW, lo que permite a los equipos de compras justificar precios elevados por mobiliario especializado. Los fabricantes responden con ruedas de bloqueo rápido, rieles eléctricos apilables y opciones de tapizado que amortiguan el ruido de las oficinas abiertas sin sacrificar la apertura visual. A medida que se normalizan los patrones de asistencia híbridos, el énfasis de ABW en la adaptabilidad espacial la posiciona como un motor de crecimiento a largo plazo para el mercado japonés de mobiliario de oficina.
Incentivos fiscales gubernamentales para mobiliario que favorezca el teletrabajo
Desde 2024, las empresas pueden deducir hasta el 100% del mobiliario que cumpla los requisitos y que facilite el trabajo híbrido. Escritorios con altura regulable, sillas ergonómicas y estaciones de carga integradas dominan las listas de deseos de las empresas, ya que el tratamiento fiscal reduce considerablemente su coste total de propiedad. Las pymes, que representan el 99.7% de las empresas japonesas, son especialmente sensibles a estos ahorros y han acortado los ciclos de sustitución de siete a cuatro años. Los equipos de compras monitorizan las métricas de productividad para validar las solicitudes de incentivos, lo que impulsa la demanda de modelos equipados con sensores que generan datos de uso. Esta política se integra con los objetivos nacionales de transformación digital y canaliza los pedidos constantes hacia fabricantes de equipos originales (OEM) nacionales con líneas de teletrabajo certificadas.
Normativa de salud laboral relacionada con la ergonomía
Las normas revisadas del MHLW exigen que las empresas con más de 50 empleados proporcionen asientos con soporte lumbar y escritorios ajustables, o se enfrenten a multas que superan el costo del cumplimiento [1] Ministerio de Salud, Trabajo y Bienestar, “Reglamento Modelo de Teletrabajo”, mhlw.go.jp. Los inquilinos de tecnología y finanzas, donde la intensidad del tiempo frente a la pantalla es mayor, representan los primeros en adoptar, reemplazando sillas e iluminación de trabajo antes de los plazos de inspección. Las marcas internacionales adaptan sus catálogos a las Normas Industriales Japonesas, mientras que las empresas locales aprovechan los conocimientos culturales sobre posturas al sentarse para perfeccionar los ángulos de los cojines y las telas transpirables. El software de cumplimiento ahora verifica las especificaciones del mobiliario durante las renovaciones de arrendamiento, lo que garantiza una demanda recurrente de modelos certificados. Los mandatos ergonómicos crean así una fuente de ingresos protectora dentro del mercado japonés de mobiliario de oficina.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución de la fuerza laboral de cuello blanco | −1.8% | Gravedad rural a nivel nacional | Largo plazo (≥4 años) |
| Los altos alquileres urbanos moderan las reformas | −1.1% | Tokio, Osaka | Mediano plazo (2-4 años) |
| Volatilidad de los costos de la madera de ingeniería | −0.7% | A escala nacional | Corto plazo (≤2 años) |
| Estandarización lenta del protocolo IoT | −0.5% | Los primeros en adoptar | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución de la fuerza laboral de cuello blanco debido al envejecimiento demográfico
La población en edad laboral de Japón continúa contrayéndose a medida que las jubilaciones superan a los nuevos ingresos, reduciendo la demanda agregada de escritorios [2] Ministerio de Asuntos Internos y Comunicaciones, “Demografía de la fuerza laboral”, soumu.go.jp . Las corporaciones líderes están reduciendo estratégicamente sus espacios de oficina, como lo demuestra la adopción de modelos de escritorios compartidos y la reducción del tamaño de las sedes centrales. Este cambio es particularmente evidente en las regiones centradas en la manufactura, donde las consolidaciones corporativas han resultado en una mayor disponibilidad de espacio de oficina. En los centros urbanos, la afluencia de mano de obra extranjera ha mitigado algunos de los impactos de estos cambios; sin embargo, los proveedores suburbanos están experimentando una disminución en los volúmenes de pedidos debido a la reducción de la demanda. El modelo de trabajo híbrido ha apoyado parcialmente el mercado del mueble al impulsar estándares ergonómicos más altos para las oficinas en el hogar. No obstante, se proyecta que el crecimiento general en las ventas de unidades de muebles se desacelerará a largo plazo, lo que refleja un ajuste más amplio en la dinámica del mercado.
Los altos alquileres urbanos limitan las grandes reformas de oficinas
Los alquileres de oficinas de categoría A en Tokio han alcanzado un nivel sin precedentes de 37,012 JPY (252 USD) por m², lo que ha afectado significativamente las asignaciones presupuestarias para renovaciones de interiores. Las pequeñas y medianas empresas (pymes) están posponiendo las renovaciones integrales de sus plantas, optando en su lugar por alternativas rentables como la renovación de tapicería y herrajes, que resultan más económicas que las nuevas instalaciones. El aumento de la tasa de desocupación en ubicaciones secundarias está impulsando a las empresas a priorizar la inversión de capital en la conservación de estos espacios sobre la renovación del mobiliario. Las corporaciones están implementando cada vez más estrategias de "compresión del espacio", incluyendo la adopción de sistemas de bancos y mesas plegables, para optimizar la funcionalidad en áreas de oficina limitadas. Los proveedores especializados en diseños de mobiliario multiusos están ganando cuota de mercado; sin embargo, el crecimiento general de los ingresos en el sector sigue siendo moderado, limitado por la persistente inflación de los alquileres. Se prevé una recuperación del crecimiento solo cuando la presión sobre los alquileres comience a disminuir.
Análisis de segmento
Por material: el predominio de la madera se enfrenta a presiones de sostenibilidad
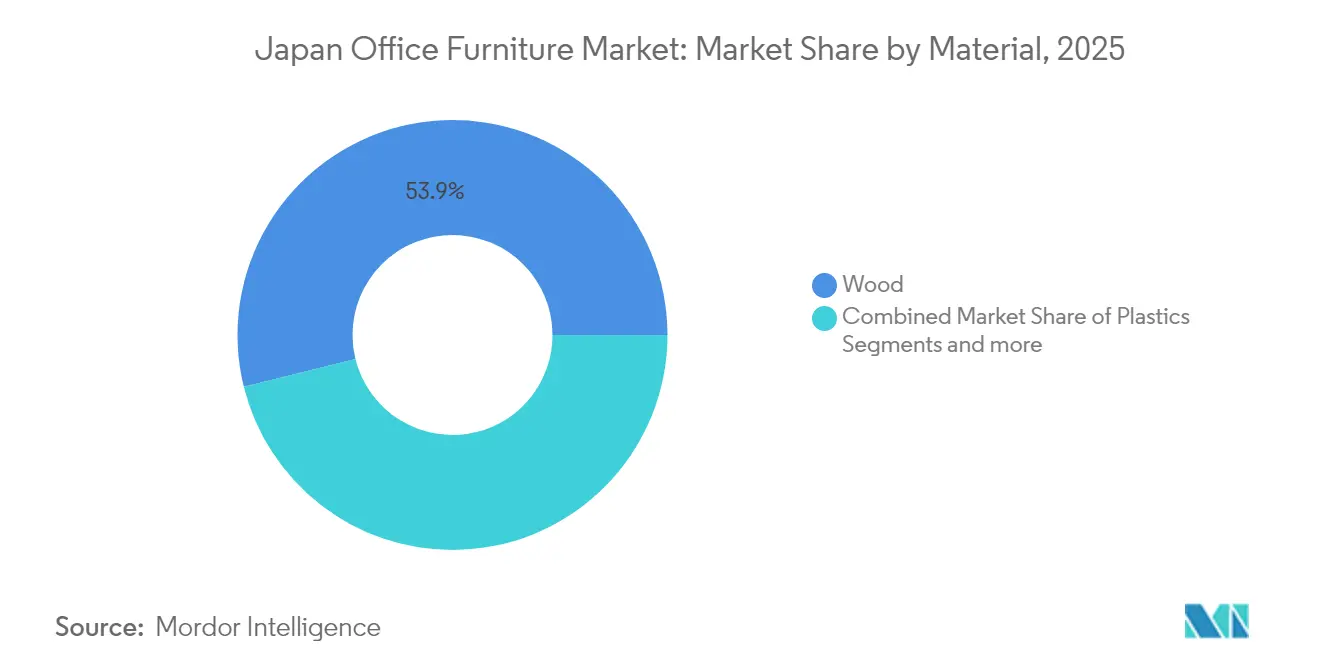
La madera conservó el 53.86 % del mercado japonés de muebles de oficina en 2025, gracias a la afinidad cultural por la estética natural y la ebanistería tradicional. Sin embargo, la dependencia de las importaciones expone los costos a la volatilidad global de la madera, lo que impulsa a los compradores a experimentar con compuestos reciclados y de origen biológico que reducen la huella de carbono. El segmento de plásticos se acelera a una tasa de crecimiento anual compuesta (TCAC) del 7.74 %, impulsado por los avances en mezclas de resinas posconsumo que cumplen con las auditorías ESG sin sacrificar la integridad estructural. Las estructuras metálicas siguen siendo indispensables para los escritorios de pie o sentado, donde la durabilidad y el accionamiento motorizado requieren subestructuras de acero o aluminio.
El crecimiento de los plásticos también se debe a su compatibilidad con sensores integrados, ya que las cavidades moldeadas simplifican el alojamiento de los módulos IoT. Los fabricantes de equipos originales (OEM) nacionales prueban polipropileno derivado de biomasa, mientras que las marcas internacionales prueban plásticos oceánicos para las carcasas de sillas destinadas a equipos de compras con conciencia ambiental. Mientras tanto, los proveedores de madera buscan la certificación de la cadena de custodia para preservar su posición premium. Los proyectos piloto con cedro doméstico han elevado las tasas de utilización ligeramente por encima del 40 %, pero el aumento de volumen espera mejoras en el secado y la laminación mecanizados en las plantas rurales. En este contexto, modelos circulares como los paneles de Kokuyo-ChopValue basados en palillos chinos insinúan un futuro híbrido donde los flujos de residuos suministran compuestos de madera de nueva generación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por producto: Los escritorios inteligentes revolucionan las categorías tradicionales
Los escritorios lideraron el mercado japonés de muebles de oficina con una participación del 25.98 % en 2025, impulsados por la inversión empresarial en modelos de altura ajustable que mitigan los riesgos para la salud relacionados con el sedentarismo. Los escritorios inteligentes crecen a una tasa de crecimiento anual compuesta (TCAC) del 9.58 %, integrando cargadores inalámbricos, alertas de postura y sensores de luz ambiental que alimentan los paneles de análisis del entorno de trabajo. Las innovaciones en asientos siguen el ritmo de la silla "ingCloud" de Kokuyo, que se calibra automáticamente mediante un mecanismo 3D Ultra Auto Fit y transmite datos de uso anónimos para el mantenimiento predictivo.
La combinación de categorías difumina las fronteras entre mesas y almacenamiento, ya que los módulos combinan baúles eléctricos, superficies de pizarra y compartimentos con cerradura. El mobiliario de salón incorpora telas acústicas que también funcionan como paneles de sonido, lo que mejora la claridad de las videoconferencias en zonas de reuniones híbridas. Las sillas giratorias integran soportes lumbares dobles adaptados a la antropometría japonesa, una característica codesarrollada por Officecom y SIHOO. Las grandes empresas cuantifican cada vez más el retorno de la inversión (ROI) mediante la reducción de bajas por enfermedad y el aumento del compromiso de los empleados, lo que justifica la inversión premium en modelos con sensores avanzados.
Por canal de distribución: la transformación digital acelera el crecimiento en línea
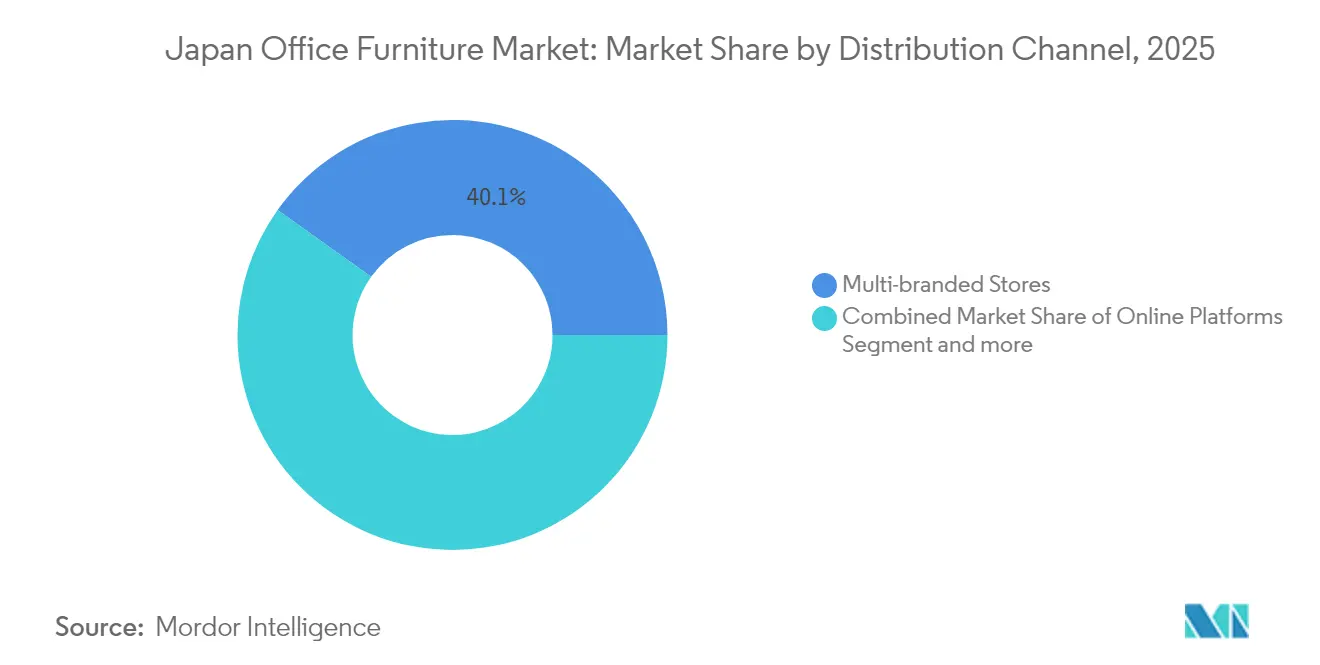
Las salas de exposición multimarca representaron una participación del 40.12 % en 2025, ya que la evaluación táctil sigue siendo esencial para las compras de alta participación. No obstante, las plataformas en línea experimentan un crecimiento anual compuesto (CAGR) del 12.43 %, gracias a que los configuradores 3D, las herramientas de posicionamiento de realidad aumentada (RA) y las API de flujo de trabajo de compras reducen la fricción con el comprador. Las empresas ahora preseleccionan productos virtualmente y luego envían a los gerentes de instalaciones a los "centros de experiencia" en tienda para la verificación final. Las tiendas especializadas mantienen su relevancia seleccionando gamas ergonómicas o de diseño icónico que no se encuentran ampliamente disponibles en otros lugares, mientras que los programas de arrendamiento se alinean con los objetivos de la economía circular al combinar servicios de mantenimiento y recogida.
Los operadores de comercio electrónico invierten en chatbots de IA que analizan los diseños de los edificios para recomendar paquetes de SKU, actuando eficazmente como especificadores digitales. La integración con sistemas de planificación de recursos empresariales (ERP) agiliza los pedidos al por mayor, reduciendo los ciclos de compra de semanas a días. Sin embargo, la entrega de última milla para artículos completamente ensamblados aún requiere logística local, lo que genera alianzas omnicanal entre minoristas online especializados y redes regionales de almacenes. El resultado es un panorama híbrido donde coexisten el descubrimiento digital y la gestión física, potenciándose mutuamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Kanto mantuvo una cuota de mercado del 48.88 % en Japón en 2025 gracias a la concentración de sedes, ministerios y finanzas globales en Tokio. El aumento de los alquileres de alta gama refuerza la demanda de soluciones de alto valor y eficientes en cuanto al espacio, como estaciones compactas de trabajo sentado y de pie y centros de colaboración modulares. La constante afluencia de capital a Kansai desde los parques financieros de Osaka y tecnológicos de Kobe impulsa ciclos de renovación centrados en mejoras ergonómicas en lugar de renovaciones completas.
Kyushu–Okinawa registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.21 %, hasta 2031, impulsada por el impulso de Fukuoka para atraer startups mediante subvenciones favorables para la conversión de oficinas que estipulan interiores modernos y flexibles. Chubu se beneficia de los clústeres de I+D automotriz que priorizan bancos de dibujo especializados y mesas de trabajo con aislamiento de vibraciones. Tohoku y Hokkaido registran un crecimiento moderado gracias a que las políticas de revitalización regional fomentan la construcción de oficinas satélite en ciudades de menor costo, lo que estimula la compra de kits modulares que pueden atravesar las estrechas escaleras comunes en edificios antiguos. Chugoku–Shikoku observa ganancias incrementales vinculadas a la modernización de las salas de control con consolas integradas por parte de empresas de logística y construcción naval. A nivel nacional, los proveedores de muebles establecen depósitos de servicio descentralizados para acortar los tiempos de instalación y cumplir con los acuerdos de nivel de servicio exigidos por los clientes corporativos que ejecutan implementaciones en múltiples sedes. Por lo tanto, la geografía define la estrategia logística tanto como la demanda, lo que refuerza la necesidad de contar con redes de distribución ágiles.
Panorama regulatorio
Los proveedores de mobiliario de oficina en Japón operan en un entorno regido por normas, definidas por las reglas de contratación pública y las obligaciones de seguridad y etiquetado de los productos. El Ministerio de Medio Ambiente administra la Ley de Compras Verdes, que establece criterios para el mobiliario de oficina destinado a la contratación pública, haciendo hincapié en la selección de materiales y atributos ambientales como la durabilidad y la reparabilidad. En cuanto a las especificaciones de los productos, las Normas Industriales Japonesas se citan ampliamente en las licitaciones B2B, incluyendo la JIS S 1031:2016 para mesas y escritorios de oficina y la JIS S 1043:2016 para sillas giratorias regulables en altura, estableciendo requisitos básicos de rendimiento, seguridad y usabilidad.
Más allá de las normas, la industria y los organismos reguladores influyen en los procesos de cumplimiento. La Asociación Japonesa de Mobiliario de Oficina e Institucional (JOIFA) publica directrices de seguridad de productos que abarcan categorías clave de mobiliario de oficina (escritorios, sillas, almacenamiento, mamparas), que muchos fabricantes utilizan para armonizar las pruebas y la documentación. La Agencia de Asuntos del Consumidor supervisa la Ley de Etiquetado de Calidad de Artículos para el Hogar para la protección del consumidor mediante el etiquetado, mientras que el Ministerio de Economía, Comercio e Industria (METI) aplica la Ley de Seguridad de Productos de Consumo para los artículos aplicables, reforzando la trazabilidad y la conformidad a medida que las compras examinan cada vez con mayor detenimiento la documentación sobre seguridad y criterios ESG (ambientales, sociales y de gobernanza).
Análisis de la cadena de valor
La cadena de valor del mobiliario de oficina en Japón abarca desde las materias primas y componentes (madera y madera de ingeniería, metales para estructuras y mecanismos, plásticos y espumas, textiles para tapicería y electrónica para productos con sensores) hasta el diseño y la ingeniería, la fabricación/ensamblaje y la distribución e instalación. Los líderes nacionales combinan el desarrollo interno de productos con el abastecimiento externo de motores, sensores y módulos de conectividad utilizados en escritorios inteligentes y de altura regulable, y cada vez más incorporan servicios de planificación y acondicionamiento de espacios de trabajo a los proyectos de mobiliario. Iniciativas recientes lideradas por socios ilustran este cambio hacia soluciones integrales: KOKUYO formó una alianza comercial global con Senba (vigente a partir del 1 de julio de 2025) para combinar mobiliario con capacidades de construcción y diseño para la entrega de espacios de oficina.
En la fase posterior, las tiendas multimarca y los distribuidores especializados siguen siendo importantes para la especificación y la evaluación táctil, mientras que las plataformas en línea amplían el alcance mediante herramientas de configuración y flujo de trabajo, y los proyectos de mayor envergadura dependen de instaladores y servicios para instalaciones. La logística y la gestión de última milla (artículos ensamblados y voluminosos) constituyen una limitación clave, lo que impulsa al ecosistema hacia el almacenamiento compartido y la optimización de la entrega; por ejemplo, Home Eco Logistics (una filial de Sumitomo Forestry) amplió su servicio logístico JUCORE a la región de Kansai (Keihanshin) en agosto de 2025 para mejorar la entrega de materiales de construcción en medio de la escasez de mano de obra. Los requisitos de sostenibilidad en el marco de las directrices de contratación pública ecológica y de las asociaciones también influyen en la trazabilidad de los materiales y los programas de fin de vida útil, fomentando el uso de madera certificada y opciones de devolución o reacondicionamiento circulares.
Panorama competitivo
Las cinco principales empresas controlaron una parte significativa de los ingresos de 2024, lo que confirió al mercado japonés del mobiliario de oficina un marcado perfil oligopólico. Kokuyo, Okamura e Itoki lideran con ofertas integrales que abarcan consultoría de diseño, fabricación y servicios posventa, aprovechando la integración vertical para acelerar los ciclos de renovación de productos. Kokuyo destina una parte significativa de sus ingresos a investigación y desarrollo, centrándose en avances en sensores IoT, la integración de materiales reciclados y el desarrollo de paneles de control de software. Estas iniciativas buscan transformar la oferta tradicional de mobiliario en plataformas de servicios integrales, en línea con los objetivos estratégicos de innovación de la empresa.
Empresas internacionales como Herman Miller localizan sus líneas insignia mediante alianzas con distribuidores japoneses, incorporando a menudo diseños compactos y características sismorresistentes para adaptarse a los códigos de construcción nacionales. La marca china SIHOO desarrolla sillas ergonómicas en colaboración con Officecom, lo que demuestra una colaboración transfronteriza en torno a la innovación a precios competitivos. Startups disruptivas se centran en nichos de la economía circular, ofreciendo modelos de suscripción que incluyen mantenimiento y renovación, atractivos para empresas con mentalidad de RSE.
El interés del capital privado en el ecosistema de espacios de trabajo en general está aumentando, como lo demuestra la adquisición por parte de EQT del proveedor de ascensores Fujitec por 2.7 millones de dólares, una medida que subraya la confianza en las perspectivas de la infraestructura de oficinas de Japón. La consolidación en el extranjero también repercute a nivel local, ya que la compra prevista por HNI de Steelcase por 2.2 millones de dólares puede generar un rival global más grande capaz de competir con los operadores nacionales en las licitaciones de proyectos [4] AInvest, “HNI to Buy Steelcase”, ainvest.com.
Líderes de la industria del mobiliario de oficina en Japón
Kokuyo Co., Ltd.
Corporación Itoki
Corporación Okamura
Corporación Plus
Uchida Yoko Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Kokuyo anunció su participación en ARCHIDEX 2026 en Kuala Lumpur, donde presentó la serie de muebles Any Way y la silla ingCloud bajo el lema de estilos de trabajo ágiles. Esta iniciativa amplía la visibilidad de las soluciones de oficina de Kokuyo en Asia y fomenta conversaciones internacionales sobre proyectos y distribuidores más allá del ciclo de renovación nacional.
- Junio de 2026: Kokuyo anunció una importante actualización de su plataforma de detección de escritorios y sillas ingCloud, que permite el análisis de la utilización en tiempo real para proyectos ABW.
- Febrero de 2026: Kokuyo amplió la disponibilidad de la silla de oficina EZ mesh a través de su marca global Lamex a mercados adicionales, ampliando así la gama de asientos de gama media a alta para entornos de trabajo híbridos.


Alcance del informe sobre el mercado de muebles de oficina en Japón
El término "mobiliario de oficina" engloba productos y servicios que satisfacen las necesidades de mobiliario de diversos entornos de trabajo, incluidas oficinas, centros de salud, instituciones educativas y lugares de hostelería.
El mercado japonés de muebles de oficina está segmentado por material, producto y canal de distribución. Por material, el mercado está segmentado en madera, metal, plástico y otros materiales. Por producto, el mercado está segmentado en sillas de reunión, sillones, sillas giratorias, mesas de oficina, armarios de almacenamiento y escritorios. Por canal de distribución, el mercado está segmentado en tiendas multimarca, tiendas especializadas, plataformas en línea y otros canales de distribución. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por material
| Madera |
| Metal |
| Plásticos |
| Otros materiales |
Por producto
| Sillas de reunión |
| Sillas de descanso |
| Sillas giratorias |
| Mesas de oficina |
| Gabinetes de almacenaje |
| Escritorios |
Por canal de distribución
| Tiendas Multimarca |
| Tiendas Especializadas |
| Plataformas en línea |
| Otros Canales de Distribución |
Por geografía
| Kanto |
| Kansai |
| Chubu |
| Kyushu-Okinawa |
| Tohoku |
| Hokkaido |
| China-Shikoku |
| Por material | Madera |
| Metal | |
| Plásticos | |
| Otros materiales | |
| Por producto | Sillas de reunión |
| Sillas de descanso | |
| Sillas giratorias | |
| Mesas de oficina | |
| Gabinetes de almacenaje | |
| Escritorios | |
| Por canal de distribución | Tiendas Multimarca |
| Tiendas Especializadas | |
| Plataformas en línea | |
| Otros Canales de Distribución | |
| Por geografía | Kanto |
| Kansai | |
| Chubu | |
| Kyushu-Okinawa | |
| Tohoku | |
| Hokkaido | |
| China-Shikoku |


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de muebles de oficina de Japón para 2031?
Las previsiones sitúan el mercado en 5.87 millones de dólares en 2031.
¿Qué segmento de materiales está creciendo más rápido en el sector de muebles de oficina de Japón?
Los plásticos lideran con una CAGR del 7.74 %, impulsados por resinas recicladas y amigables con los sensores.
¿Qué tan rápido se están expandiendo los canales de venta online?
Las plataformas en línea están avanzando a una tasa compuesta anual del 12.43 % hasta 2031.
¿Qué región muestra la tasa de crecimiento más alta?
Kyushu-Okinawa registra la tasa de crecimiento anual compuesta (CAGR) más rápida hasta 6.21, del 2031 %.
¿Por qué los escritorios inteligentes están ganando terreno?
Integran sensores y funciones de ajuste de altura que mejoran la ergonomía y proporcionan datos de utilización del espacio, apoyando estrategias de trabajo híbridas.
¿Qué empresas dominan el sector del mobiliario de oficina en Japón?
Kokuyo, Okamura, Itoki, Plus y Kurogane juntos controlaron una parte significativa de las ventas de 2024, lo que les dio una influencia descomunal sobre los precios y la innovación de productos.
Última actualización de la página:



