

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
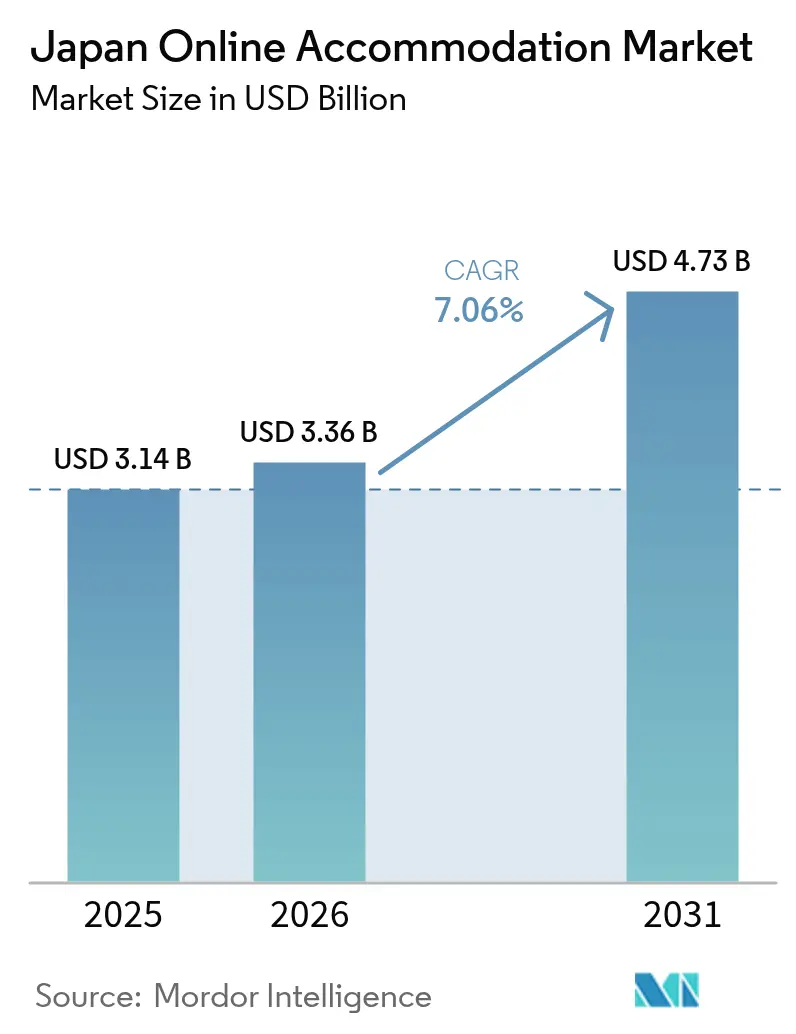
| Tamaño del mercado (2026) | USD 3.36 mil millones |
| Tamaño del mercado (2031) | USD 4.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.06% CAGR |
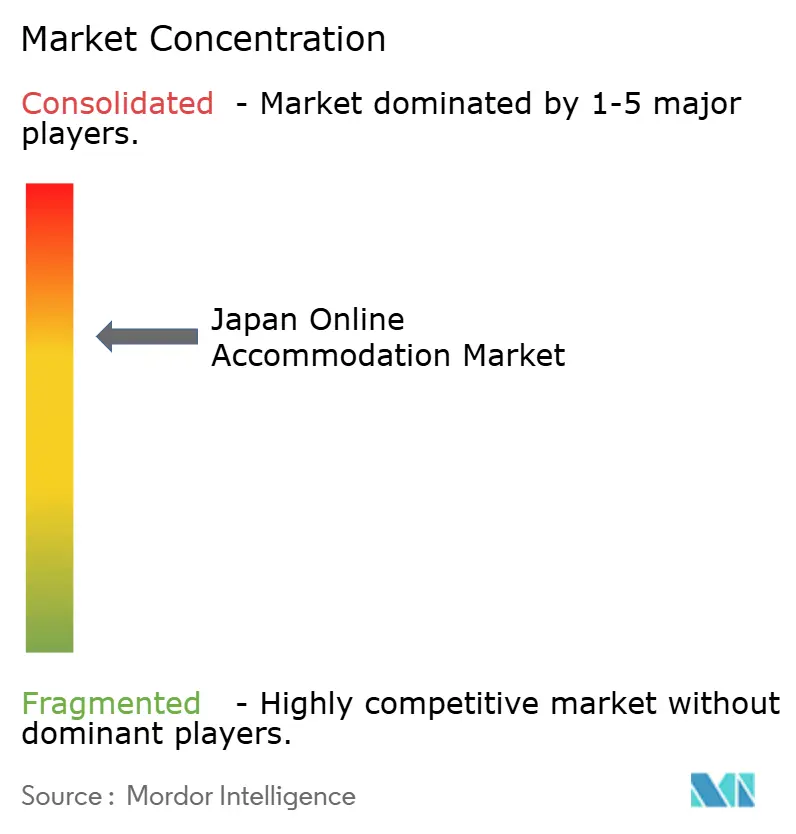
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alojamiento online en Japón realizado por Mordor Intelligence
El tamaño del mercado de alojamiento en línea de Japón se valoró en 3.14 millones de dólares en 2025 y se estima que crecerá de 3.36 millones de dólares en 2026 a 4.73 millones de dólares en 2031, con una CAGR del 7.06% durante el período de pronóstico (2026-2031). El crecimiento en 2026 está impulsado por la recuperación sostenida de visitantes entrantes que trajo 42.7 millones de visitantes internacionales en 2025, el cambio continuo de canales hacia los dispositivos móviles y la innovación de plataformas que mejora la conversión y la monetización en un inventario fragmentado [1] Organización Nacional de Turismo de Japón, “Llegadas de visitantes y viajeros japoneses en el extranjero”, JNTO, jnto.go.jp. Los factores clave de distribución e infraestructura amplifican esta realineación de canales en 2026. La cobertura de población 5G de Japón alcanzó el 98.4% a finales del año fiscal 2024 (marzo de 2025), mientras que las velocidades de descarga medias reportadas por proveedores de medición independientes mantienen una comercialización visual de alta calidad que reduce la fricción de reserva en teléfonos [2] Ministerio del Interior y Comunicaciones, “Cobertura de población 5G y estadísticas de telecomunicaciones”, MIC, soumu.go.jp . Los eventos a gran escala y los picos estacionales continúan impulsando la ocupación de las principales ciudades más alta, con Osaka registrando niveles elevados durante los seis meses de la Expo 2025, lo que refuerza el atractivo de las herramientas de ingresos algorítmicos a las que los operadores más pequeños ahora pueden acceder a través de API empaquetadas. Las políticas de dispersión regional y los subsidios específicos están en funcionamiento en 2026 para distribuir la demanda fuera de las tres áreas urbanas más grandes, lo que fortalece las perspectivas de un crecimiento más rápido en Kyushu y Okinawa en relación con la base más grande y estable de Kanto.
Conclusiones clave del informe
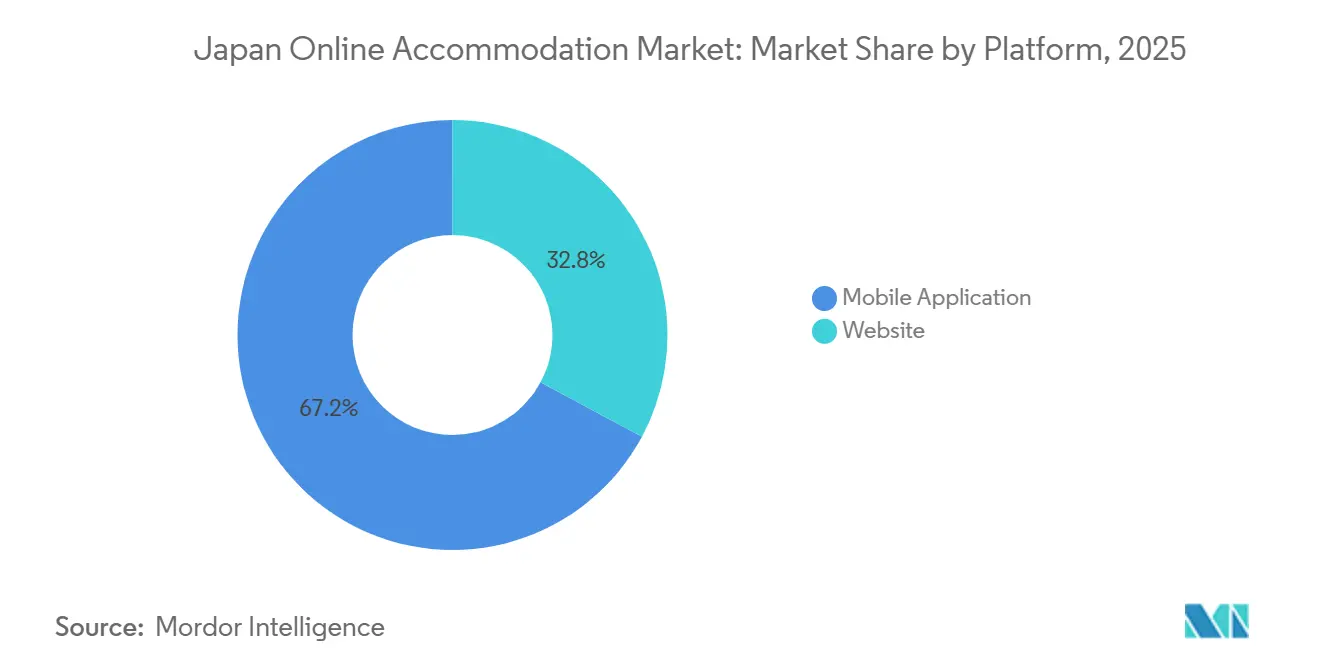
- Por plataforma, las aplicaciones móviles lideraron con el 67.16% de la cuota de mercado del mercado japonés de alojamiento en línea en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.55% hasta 2031.
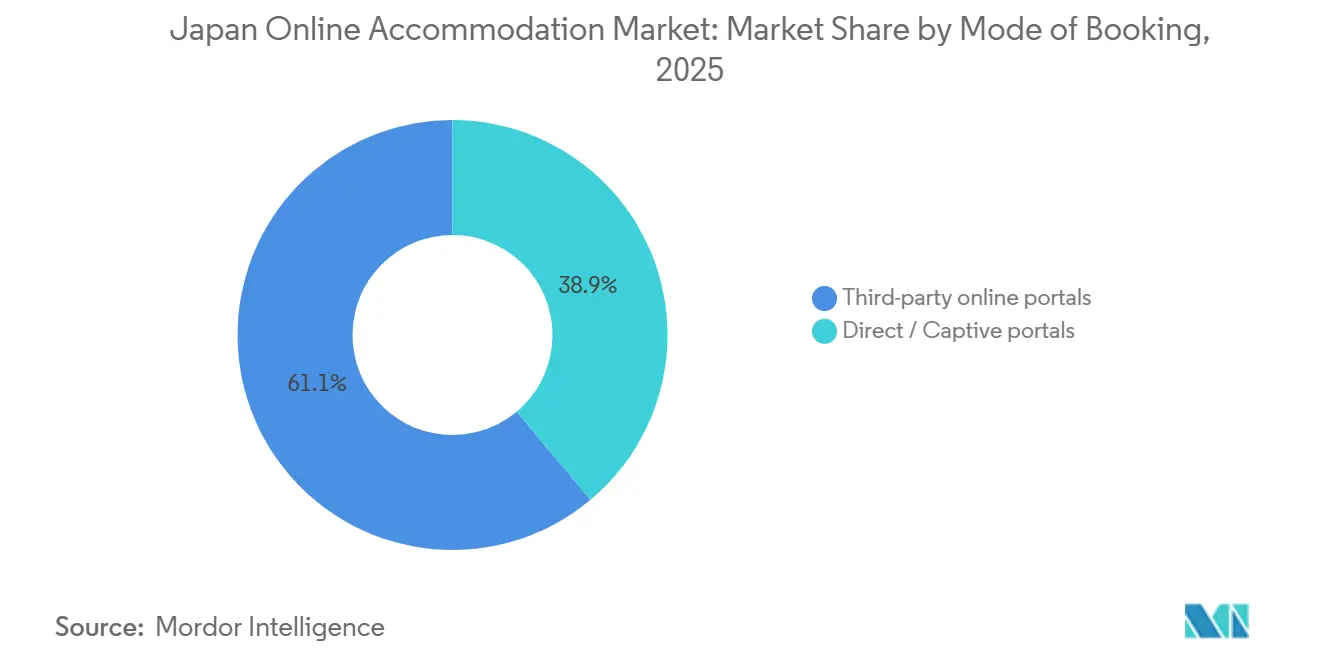
- En cuanto al modo de reserva, los portales online de terceros representaron el 61.10% de la cuota de mercado del alojamiento online japonés en 2025, mientras que los alquileres vacacionales a través de portales de terceros registraron el crecimiento proyectado más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 13.72% hasta 2031.
- Por tipo de propiedad, los hoteles y complejos turísticos representaron el 46.75% de la cuota de mercado de alojamiento online en Japón en 2025, mientras que se prevé que los alquileres vacacionales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15.11% hasta 2031.
- Geográficamente, Kanto representó el 36.44% del mercado japonés de alojamiento en línea en 2025, y se prevé que Kyushu y Okinawa sean la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 9.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alojamiento online en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los subsidios a los viajes impulsan significativamente el crecimiento del turismo nacional. | + 1.2% | Nacional, con presencia principalmente en las prefecturas de Fukushima, Tohoku y Kyushu, ofrece cupones de viaje. | Mediano plazo (2-4 años) |
| La penetración de la tecnología 5G impulsa un aumento en las reservas de viajes a través de dispositivos móviles. | + 1.8% | A nivel nacional, los centros urbanos muestran una fuerte disponibilidad de 5G, y las zonas rurales se benefician de una cobertura de población del 98.4%. | Corto plazo (≤ 2 años) |
| La flexibilización de la normativa amplía la oferta del mercado de alquileres vacacionales. | + 1.3% | Verificación nacional centralizada en vigor a partir de abril de 2026. | Largo plazo (≥ 4 años) |
| Las agencias de viajes online locales presentan paquetes de viajes corporativos dirigidos a las pymes. | + 0.7% | Nacional, con énfasis en centros regionales como Nagoya, Sapporo y Fukuoka. | Mediano plazo (2-4 años) |
| Las estrategias de precios de la IA apuntan a la demanda de la Expo Osaka 2025. | + 1.1% | Nacional, con ganancias iniciales en Osaka y Tokio que se están extendiendo a eventos regionales. | Corto plazo (≤ 2 años) |
| Los incentivos para zonas rurales prolongan la estancia de los nómadas digitales. | + 0.9% | Regional, con mayor presencia en los proyectos piloto de Nagasaki, las zonas de revitalización de Tohoku y las prefecturas costeras. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los subsidios a los viajes impulsan significativamente el crecimiento del turismo interno.
Las campañas prefecturales de 2026 están diseñadas para extender la duración de las estancias y dirigir las reservas hacia zonas menos visitadas, lo que contribuye a una ocupación más estable fuera de las tres áreas metropolitanas más grandes. La prefectura de Fukushima ofrece subsidios a los viajeros para viajes de varias noches hasta el 28 de febrero de 2026, lo que apunta directamente a un comportamiento de estancias más largas y refuerza los flujos de efectivo regionales para los operadores más pequeños [3] Turismo de la prefectura de Fukushima, “Subsidios de viaje de Fukushima 2025–2026”, Comercio turístico de Fukushima, fukushima-tourism.jp . Estos incentivos locales se complementan bien con el transporte regional y el acceso a los onsen, que las plataformas pueden promocionar mediante páginas de destino específicas y notificaciones de aplicaciones para ayudar a desviar la demanda de las fechas de mayor afluencia. El énfasis de la política en la dispersión complementa las medidas nacionales contra el turismo excesivo y permite la venta cruzada para las OTA nacionales que mantienen relaciones más sólidas con los proveedores regionales. A medida que estos programas se expanden, el mercado de alojamiento en línea de Japón se beneficia de una conversión geográfica más amplia y una menor dependencia de los picos urbanos que sobrecargan la capacidad.
Las agencias de viajes online locales presentan paquetes de viajes corporativos dirigidos a las PYMES.
Una plataforma de gestión de viajes de próxima generación lanzada en 2025 se dirige a pequeñas y medianas empresas con soluciones integradas de alojamiento, transporte y reuniones que simplifican la adquisición y el cumplimiento. Rakuten Travel amplió su cobertura global de propiedades a finales de 2025, lo que permitió a las pymes consolidar las compras de hoteles nacionales e internacionales en un único paquete de fidelización para reducir la fragmentación. [4] Rakuten Group, “Rakuten Travel Service and Global Inventory Expansion”, Rakuten Travel, travel.rakuten.com Las aerolíneas y los socios de transporte amplían estos paquetes al exponer el inventario de alojamiento en sus aplicaciones y programas de fidelización para generar ingresos complementarios sin crear sistemas de suministro propios. Estas iniciativas aumentan los valores promedio de las reservas y mejoran la frecuencia de compra repetida, estabilizando la estacionalidad para las plataformas nacionales que atienden a corredores comerciales regionales. A medida que estos casos de uso maduran, el segmento de pymes amplía la base de clientes potenciales para el mercado de alojamiento en línea de Japón y fortalece las ventajas competitivas de la plataforma a través de recompensas integradas y herramientas de informes.
Las estrategias de precios de la IA apuntan a la demanda de la Expo Osaka 2025.
Las herramientas de precios dinámicos ahora son ampliamente accesibles a través de API en la nube que automatizan las actualizaciones de tarifas basadas en señales de demanda, como eventos y movimientos de la competencia, mejorando la captación de ingresos durante los períodos pico. La adquisición en 2025 de un especialista en precios hoteleros por parte de un importante proveedor de tecnología aceleró la implementación de algoritmos de ingresos de nivel empresarial en propiedades independientes y de gama media. Los estudios de caso de los proveedores reportan mejoras sustanciales en el RevPAR donde el modelado de elasticidad automatizado reemplaza las tarifas estáticas, incluyendo resultados para propiedades en Japón que utilizan un gestor de precios líder. Los chatbots y motores de reservas para el sector hotelero se integran con estos sistemas de precios para personalizar ofertas y acortar los procesos de búsqueda a reserva tanto para hoteles como para alquileres gestionados profesionalmente. A medida que los calendarios de eventos se expanden y la estacionalidad sigue siendo marcada, la fijación de precios basada en IA respalda la monetización en todo el mercado de alojamiento en línea de Japón al alinear las tarifas con señales de disposición a pagar en tiempo real.
Los incentivos para zonas rurales prolongan la estancia de los nómadas digitales.
La política de visados para nómadas digitales de Japón permite a los trabajadores remotos elegibles de determinados países permanecer durante varios meses, lo que genera demanda de alojamientos amueblados con conectividad fiable y espacios de trabajo. La prefectura de Nagasaki puso en marcha un programa piloto a finales de 2025 para acoger a trabajadores digitales en estancias prolongadas, lo que demuestra el interés local por atraer a profesionales del conocimiento para compensar el descenso demográfico. Las iniciativas nacionales de revitalización ubican a profesionales en municipios más pequeños en asignaciones de uno a tres años, lo que mantiene una demanda constante de apartamentos con servicios y opciones de estancia prolongada. Las medidas presupuestarias para el turismo excesivo y la dispersión regional complementan estos esfuerzos al mejorar la infraestructura turística y la disponibilidad de espacios de coworking en las prefecturas objetivo. En conjunto, estos programas añaden segmentos de estancias más largas que refuerzan el crecimiento de los alquileres vacacionales y las opciones con servicios dentro del mercado de alojamiento online de Japón.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones estrictas sobre zonificación y licencias para alquileres a corto plazo | -1.0% | Nacional, con limitaciones estrictas en las zonas residenciales de Kioto y en determinados distritos de Tokio. | Largo plazo (≥ 4 años) |
| Bajo nivel de alfabetización digital entre la población de edad avanzada. | -0.6% | Nacional, más pronunciado en las prefecturas rurales con poblaciones de mayor edad. | Mediano plazo (2-4 años) |
| Márgenes de beneficio afectados por las superaplicaciones | -0.8% | Nacional, con mayor presencia en zonas urbanas con alta penetración de monederos de pago. | Corto plazo (≤ 2 años) |
| Restricciones de capacidad hotelera durante eventos de máxima demanda. | -0.7% | Kanto y Kansai, con aumentos repentinos impulsados por eventos y una alta ocupación base. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones estrictas sobre zonificación y licencias para alquileres a corto plazo
El régimen de alojamiento privado de Japón combina una normativa nacional con regulaciones municipales, y los distritos históricos de Kioto aplican límites residenciales especialmente estrictos para preservar el carácter del barrio. Las restricciones locales y las limitaciones de calendario generan una disponibilidad desigual, lo que desplaza las reservas hacia hoteles y ryokans con licencia durante la temporada alta, cuando la demanda de alojamiento es mayor. Un sistema nacional de verificación en tiempo real mejora el cumplimiento general de la normativa, pero los municipios conservan la potestad de imponer normas más estrictas cuando surgen problemas de vivienda o de calidad de vida. Esta aplicación escalonada de la normativa incrementa la complejidad operativa y los costes para los pequeños anfitriones, a la vez que favorece a los gestores profesionales que pueden gestionar los requisitos locales. Estas limitaciones moderan la velocidad de expansión de los alquileres en los distritos centrales y determinan cómo las plataformas gestionan los anuncios en el mercado de alojamiento online de Japón.
Restricciones de capacidad hotelera durante eventos de máxima afluencia
Durante los eventos que afectan a toda la ciudad, la ocupación y las tarifas aumentan rápidamente, y los operadores suelen implementar políticas de estancia mínima que reducen las opciones para los viajeros con presupuesto limitado y los viajes corporativos de las PYMES. Osaka mantuvo una alta ocupación y un sólido RevPAR durante los seis meses que duró la Expo, que concluyó a mediados de octubre de 2025, lo que demuestra cómo los eventos prolongados reducen la disponibilidad. La elevada demanda base de Tokio, tanto para viajes de negocios como de ocio, de cara a 2026, apunta a periodos de baja disponibilidad recurrentes en torno a festivales y calendarios deportivos en la capital. Dado que los plazos de construcción se miden en años, la nueva capacidad se retrasa con respecto a los calendarios de eventos, lo que perpetúa la escasez intermitente y obliga a algunos viajeros a optar por formatos alternativos que no siempre cumplen con los estándares empresariales. Estos cuellos de botella generan un efecto indirecto en todas las regiones y canales, influyendo en la determinación de precios y los patrones de conversión en el mercado de alojamiento online de Japón.
Análisis de segmento
Por plataforma: Las aplicaciones móviles dominan a medida que el 5G permite el descubrimiento en tiempo real.
Las aplicaciones móviles representaron el 67.16 % de las reservas por plataforma en 2025 y se proyecta que registren un crecimiento del 11.55 % hasta 2031, superando el ritmo general a medida que los usuarios adoptan flujos de compra y pago prioritarios a través de la aplicación. El mercado japonés de alojamiento en línea se beneficia de una amplia cobertura 5G, que reduce la latencia y admite contenido multimedia enriquecido, convirtiendo al móvil en la interfaz predeterminada tanto en entornos urbanos como regionales. Las velocidades medias de la red permiten imágenes de alta resolución y recorridos virtuales, cerrando la brecha de experiencia que antes favorecía a los agentes presenciales y la comparación desde ordenadores de escritorio. Las promociones exclusivas de la aplicación y los eventos vinculados a la billetera en el ecosistema de Yahoo! Travel aumentan el uso recurrente, reforzando los ciclos de interacción con la aplicación y reduciendo el papel del ordenador de escritorio en muchos procesos de reserva. A medida que estas fuerzas se combinan, el liderazgo del móvil se convierte en una característica duradera del mercado japonés de alojamiento en línea, con descubrimiento, fidelización y pagos integrados en una sola pantalla.
Las reservas a través de sitios web siguen siendo relevantes para grupos con varias habitaciones e itinerarios corporativos con políticas complejas, donde las pantallas más grandes y las comparaciones lado a lado aumentan la confianza antes de la compra. La búsqueda con IA en las plataformas de viajes nacionales mejora la relevancia de los resultados tanto en la aplicación como en la web, y estas funciones suelen lanzarse primero en dispositivos móviles antes de adaptarse a la versión de escritorio. Los sistemas de los alojamientos ahora también integran herramientas de chat y paquetes dinámicos que agilizan los flujos de trabajo que requieren mayor interacción y liberan espacio en el escritorio durante negociaciones complejas. Por lo tanto, la industria del alojamiento online en Japón mantiene un equilibrio pragmático de doble canal, ya que las plataformas alinean sus hojas de ruta de productos y calendarios promocionales en todos los dispositivos. Con la cobertura 5G en constante expansión y las funciones de las aplicaciones cada vez más numerosas, el equilibrio continúa inclinándose hacia los dispositivos móviles, mientras que la versión de escritorio sigue siendo fundamental para escenarios de planificación específicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modalidad de reserva: Los portales de terceros dominan el mercado mientras se disparan los alquileres vacacionales a través de plataformas.
Los portales online de terceros representaron el 61.10 % de la mezcla de reservas en 2025, lo que refleja el poder de las comparaciones agregadas, las calificaciones y los incentivos de fidelización mostrados en el punto de venta. Dentro de esta mezcla, los alquileres vacacionales a través de plataformas de terceros son la subcategoría de mayor crecimiento con una trayectoria del 13.72 % hasta 2031, respaldada por una mejor verificación del cumplimiento y la profesionalización de la oferta. Los portales directos y cautivos siguen siendo valiosos para los huéspedes fieles a la marca y los contratos corporativos negociados, pero los buscadores de terceros continúan captando a compradores con alta intención que comparan hoteles y alquileres. Las alianzas entre cadenas hoteleras globales y agregadores nacionales amplían el alcance a viajeros más jóvenes que priorizan los dispositivos móviles, lo que destaca cómo el pragmatismo de la distribución complementa las estrategias directas de marca. Como resultado, el mercado japonés de alojamiento online mantiene una distribución equilibrada que favorece a los portales de terceros por su amplitud, al tiempo que preserva los canales directos para casos de fidelización y uso corporativo.
Los ecosistemas vinculados al transporte refuerzan la importancia del inventario de terceros al integrar hoteles y alquileres en las aplicaciones de aerolíneas y trenes, donde los usuarios ya planifican y pagan sus viajes. Las perspectivas de las plataformas de los principales agregadores también muestran un crecimiento más rápido en destinos secundarios, lo que favorece el descubrimiento algorítmico de propiedades de nicho que los portales directos tienen dificultades para promocionar. Las alianzas con aerolíneas que se basan en conexiones API con plataformas hoteleras permiten a las compañías aéreas aumentar sus ingresos complementarios sin necesidad de crear sistemas de proveedores complejos, al tiempo que preservan los puntos y los beneficios de la cartera digital al momento del pago. A medida que estas integraciones se expanden, los portales de terceros fortalecen su posición gracias a los efectos de red y la interoperabilidad de los programas de fidelización en el sector del transporte y el alojamiento. Esta dinámica mantiene a las plataformas de terceros como un elemento central en la conversión del mercado de alojamiento online en Japón, incluso a medida que los canales directos perfeccionan la experiencia del usuario para los clientes existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de propiedad: Los hoteles dominan el mercado, pero los alquileres vacacionales registran el mayor crecimiento.
Los hoteles y resorts representaron el 46.75 % en 2025, impulsados por la demanda empresarial en Tokio y Osaka, y por los viajeros internacionales que buscan un servicio estandarizado con beneficios de fidelización. Se prevé que los alquileres vacacionales crezcan un 15.11 % hasta 2031, ya que las familias y los huéspedes de larga estancia buscan alojamientos con varias habitaciones y cocinas a precios competitivos. El sistema nacional de verificación de anuncios de alojamientos privados aumenta la confianza en la calidad y el cumplimiento de las normativas de alquiler, lo cual es fundamental para la participación institucional y el crecimiento de la gestión profesional. La gestión compartida y la externalización de operaciones mediante plataformas reducen las barreras para la nueva oferta, mejorando la capacidad de respuesta a las fluctuaciones de la demanda estacionales y derivadas de eventos en los mercados regionales. Estos avances fortalecen las alternativas sin desplazar el papel fundamental que desempeñan los hoteles en el turismo de ocio, reuniones y viajes corporativos de alta gama dentro del mercado de alojamiento online de Japón.
Las alianzas institucionales que incorporan apartamentos de estancia flexible diseñados específicamente para este fin amplían el inventario gestionado profesionalmente y reducen la dependencia de la oferta fragmentada entre particulares. Las capacidades de gestión de ingresos siguen avanzando en hoteles y alquileres vacacionales a medida que los proveedores integran precios dinámicos y monitorización de la competencia en plataformas accesibles para los operadores independientes. Los estudios de caso demuestran un aumento sustancial del RevPAR para las propiedades que adoptan herramientas de precios algorítmicos, lo que ayuda a los operadores más pequeños a competir en rentabilidad con las cadenas. A medida que convergen la calidad del contenido, la sofisticación de los precios y el cumplimiento normativo, los viajeros pueden comparar formatos con mayor facilidad y seleccionar según el propósito del viaje y el tamaño del grupo, lo que mejora la eficiencia general de la búsqueda de alojamiento. Estas herramientas de búsqueda de alojamiento abarcan todos los formatos en el mercado japonés de alojamiento online, ya que cada segmento ofrece casos de uso distintos y duraderos.
Análisis geográfico
Kanto es la región más grande, representando el 36.44% en 2025, gracias al papel de Tokio como centro comercial y gubernamental del país y a sus puertas de entrada internacionales, que captan una gran parte de los flujos turísticos entrantes. Las llegadas de turistas a Japón alcanzaron un nivel mensual récord en diciembre de 2025, y la conectividad de Kanto canalizó una parte significativa de estas estancias hacia reservas realizadas a través de dispositivos móviles. La política nacional para 2026 se centra en la diversificación del turismo y la inversión en capacidad regional, lo que modera la presión en los distritos centrales y promueve los viajes a las prefecturas circundantes. Las densas redes ferroviarias y el sólido rendimiento de la tecnología 5G facilitan las reservas de última hora y el descubrimiento de microbarrios durante los días laborables y las temporadas intermedias. Estas características mantienen a Kanto en un lugar central en el mercado de alojamiento online de Japón, incluso cuando algunas regiones periféricas la superan en tasas de crecimiento partiendo de una base menor.
Kansai ocupa el segundo lugar por tamaño y demostró una alta ocupación durante el período de seis meses de la Expo, que finalizó a mediados de octubre de 2025, lo que valida la concentración de la demanda impulsada por eventos. El elevado RevPAR y la escasa disponibilidad durante eventos a gran escala subrayan la importancia de la fijación de precios algorítmica y la distribución diversificada para los operadores locales. Las restricciones de Kioto para alojamientos privados en zonas residenciales canalizan aún más la demanda hacia hoteles y ryokans con licencia durante la temporada alta y eventos especiales. A medida que avanza 2026, los operadores se centran en estrategias de personal y rentabilidad para gestionar los picos de demanda, al tiempo que se alinean con las prioridades de preservación del patrimonio que dan forma a la oferta. Estas condiciones refuerzan la importancia del cumplimiento normativo, la adopción de tecnología y la integración de programas de fidelización en el mercado de alojamiento online de Japón dentro de Kansai.
Hokkaido y Tohoku se benefician de los deportes de invierno, el turismo de naturaleza y los programas de revitalización que ubican a profesionales en municipios más pequeños durante períodos prolongados. Se prevé que Kyushu y Okinawa sean la región de mayor crecimiento, con un 9.23 % hasta 2031, gracias a la expansión del turismo de bienestar y de playa, y a la proximidad a mercados emisores clave que fomenta las visitas recurrentes. En 2025, los visitantes internacionales procedentes de países cercanos se decantaron por Kyushu como destino, lo que refuerza la necesidad de promociones específicas y la confirmación inmediata de la disponibilidad local. La verificación nacional de alojamientos privados aumenta la viabilidad de la oferta de alquileres en las prefecturas costeras, donde las familias buscan opciones de varias habitaciones que no se encuentran fácilmente en los densos centros urbanos. Estos factores, en conjunto, amplían la participación regional en el mercado de alojamiento online de Japón y contribuyen a un perfil de crecimiento nacional más equilibrado.
Panorama competitivo
En 2026, el mercado japonés de alojamiento online se mantuvo moderadamente concentrado, con plataformas nacionales defendiendo su cuota de mercado mediante ecosistemas de fidelización, una amplia oferta regional y una rápida actualización de productos. Rakuten Travel amplió su oferta global a finales de 2025 para ofrecer una experiencia integral a viajeros internacionales y extranjeros a través de una única plataforma de puntos. La distribución mediante superaplicaciones con monederos integrados como PayPal simplifica el proceso de compra y aumenta la frecuencia de eventos promocionales que impulsan la interacción y la fidelización de los clientes. Los proveedores de análisis de ingresos y las empresas de tecnología empresarial han facilitado el acceso de los alojamientos independientes a herramientas dinámicas de precios y comercialización, reduciendo así las diferencias de rendimiento con las cadenas hoteleras. Esta dinámica refuerza la importancia de la fidelización, los pagos y la fijación de precios como principales herramientas para la defensa de la cuota de mercado en el sector del alojamiento online japonés.
Las estrategias implementadas desde 2025 se han centrado en la consolidación y la creación de ecosistemas, con especial énfasis en la fijación de precios, la profesionalización de la oferta y la integración operativa. Una adquisición en 2025 incorporó a un especialista en fijación de precios mediante IA a una cartera tecnológica más amplia, lo que acelera la implementación de sistemas automatizados de gestión de ingresos en diversos tipos de propiedades. Una alianza en 2025 entre una plataforma líder y un importante promotor inmobiliario permitirá la incorporación de apartamentos de diseño específico y estancias flexibles a partir de 2026, ampliando así la oferta de alquileres gestionados profesionalmente. A principios de 2026, Rakuten integró sus operaciones de alojamiento de marca en la empresa matriz para optimizar los recursos y acelerar el desarrollo de funcionalidades en toda la plataforma de viajes. Estas medidas reducen los ciclos de innovación y recompensan a las plataformas que integran la búsqueda, la fijación de precios, los pagos y la fidelización en el mercado de alojamiento online de Japón.
Las aerolíneas y los integradores de viajes desempeñan ahora un papel más importante como socios de distribución y fidelización para las plataformas de alojamiento mediante inventario basado en API y paquetes integrados en las aplicaciones. Los agregadores destacan la creciente demanda en destinos secundarios, lo que facilita el descubrimiento algorítmico de propiedades menos conocidas fuera de las principales metrópolis. Las integraciones de superaplicaciones que combinan reservas de tren con alojamiento reducen las fricciones en viajes a varias ciudades y aumentan las oportunidades de venta cruzada en hoteles y alquileres regionales. A medida que estos ecosistemas maduran, la escala de la plataforma y los sistemas de pago integrados determinarán qué actores consolidan su cuota de mercado en el sector del alojamiento online en Japón. El enfoque competitivo en 2026 se centra en profundizar el valor de la fidelización, ampliar la oferta que cumpla con la normativa e implementar estrategias de comercialización basadas en IA para mantener el margen en un entorno sensible a los precios.
Líderes de la industria del alojamiento en línea en Japón
Viajes a Rakuten
Booking.com
Grupo Expedia Inc.
Compañía Agoda Pte. Limitado.
Calle (Compañía de Reclutas)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Rakuten Travel amplió su oferta mundial de reservas hoteleras a más de 400,000 establecimientos internacionales, lo que permitió a los viajeros japoneses acumular puntos Rakuten en sus viajes al extranjero, al tiempo que ofrecía a los visitantes entrantes una reserva sin complicaciones dentro de un ecosistema que incluye servicios de restauración, transporte y entretenimiento.
- Septiembre de 2025: Rakuten Travel lanzó un agente de búsqueda de hoteles con inteligencia artificial que proporciona recomendaciones personalizadas basadas en el historial de navegación del usuario, su nivel de fidelización y sus preferencias declaradas, aprovechando el procesamiento del lenguaje natural para aceptar consultas de voz y ofrecer resultados personalizados que aumentan las tasas de conversión al mostrar propiedades que se ajustan a los estilos de viaje individuales.
- Agosto de 2025: Airbnb, Inc. anunció una asociación con Daiwa House Industry para desarrollar apartamentos "Sumu powered by Airbnb Partners", que abrirán sus puertas en otoño de 2026, lo que marca la entrada del capital institucional en un inventario de alquileres a corto plazo diseñado desde el principio para reservas flexibles en lugar de los arrendamientos tradicionales a largo plazo, abordando así las limitaciones de la oferta que el alojamiento fragmentado entre particulares no puede resolver a gran escala.
- Febrero de 2025: ANA X Inc. se asoció con Fujitsu y Toshiba Data Corporation para un proyecto piloto de reducción de CO2 utilizando la aplicación ANA Pocket para rastrear los patrones de movilidad de los usuarios e incentivar las opciones de transporte bajas en carbono, en consonancia con los mandatos ESG y diferenciando los servicios de viaje de ANA como opciones ambientalmente responsables para los departamentos de compras corporativas que se enfrentan a requisitos de informes de sostenibilidad.
Alcance del informe sobre el mercado de alojamiento en línea en Japón
El alojamiento en línea se refiere al alojamiento reservado en línea por los viajeros para una estadía. Los viajeros pueden elegir entre los distintos alojamientos disponibles, como hoteles, hostales, complejos turísticos, alquileres vacacionales, etc. El alojamiento se puede reservar a través de diversas fuentes, que incluyen agencias de viajes en línea, sitios web de hoteles, reservas a través de agentes y reservas directas.
El informe sobre el mercado de alojamiento online en Japón se segmenta por plataforma (aplicación móvil, sitio web), modalidad de reserva (portales online de terceros, portales directos/cautivos), tipo de propiedad (hoteles y resorts, alquileres vacacionales, hostales y alojamientos económicos, alojamientos alternativos) y geografía (Kanto, Kansai, Chubu, Hokkaido y Tohoku, Chugoku y Shikoku, Kyushu y Okinawa). Las previsiones de mercado se presentan en términos de valor (USD).
Por Plataforma
| Aplicación movil |
| Sitio web |
Por modo de reserva
| Portales en línea de terceros |
| Portales directos/cautivos |
Por tipo de propiedad
| Hoteles y Resorts |
| Alquiler Vacacional |
| Hostales y alojamientos económicos |
| Alojamientos alternativos (glamping, estancias en granjas) |
Por geografía
| Kanto |
| Kansai |
| Chubu |
| Hokkaido y Tohoku |
| China y Shikoku |
| Kyushu y Okinawa |
| Por Plataforma | Aplicación movil |
| Sitio web | |
| Por modo de reserva | Portales en línea de terceros |
| Portales directos/cautivos | |
| Por tipo de propiedad | Hoteles y Resorts |
| Alquiler Vacacional | |
| Hostales y alojamientos económicos | |
| Alojamientos alternativos (glamping, estancias en granjas) | |
| Por geografía | Kanto |
| Kansai | |
| Chubu | |
| Hokkaido y Tohoku | |
| China y Shikoku | |
| Kyushu y Okinawa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas para el mercado de alojamiento online en Japón hasta 2031?
El mercado japonés de alojamiento online alcanzará los 3.36 millones de dólares en 2026 y se prevé que llegue a los 4.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.06%, gracias a la adopción de la prioridad móvil, la recuperación del turismo entrante y la innovación en las plataformas.
¿Qué plataforma de reservas lidera el sector del alojamiento en Japón?
Las aplicaciones móviles liderarán el mercado con un 67.16 % en 2025 y se prevé que crezcan un 11.55 % hasta 2031, ya que la cobertura 5G y las promociones vinculadas a la billetera digital mantienen una alta tasa de conversión en las aplicaciones.
¿Cómo afectan las regulaciones a los alquileres vacacionales en Japón?
Un sistema nacional de verificación, que entrará en vigor el 1 de abril de 2026, coteja los listados de las plataformas con los registros oficiales y facilita una aplicación más coherente de la normativa, junto con las regulaciones municipales, como los límites de las zonas residenciales de Kioto.
¿Qué regiones experimentarán el mayor crecimiento hasta 2031?
Kyushu y Okinawa presentan la proyección de crecimiento más rápida, con un 9.23% hasta 2031, mientras que Kanto sigue siendo la base más grande debido a la conectividad de Tokio y la gran demanda.
¿Qué tecnologías están mejorando el rendimiento de la fijación de precios de los inmuebles?
Las herramientas de fijación de precios dinámicos y de análisis de ingresos, ofrecidas a través de API en la nube e integraciones con propiedades, están aumentando el RevPAR para los usuarios, con el apoyo de adquisiciones e implementaciones de proveedores que amplían el acceso para los profesionales independientes.
¿Cómo influyen las superaplicaciones en la competencia?
Las integraciones como la de Yahoo! Travel con PayPal agilizan el proceso de pago y consolidan la búsqueda de productos en unas pocas aplicaciones de uso frecuente, lo que reduce los márgenes y aumenta la importancia de la fidelización y la interoperabilidad de las billeteras digitales.


