

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 4.43 mil millones |
| Tamaño del mercado (2031) | USD 5.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.59% CAGR |
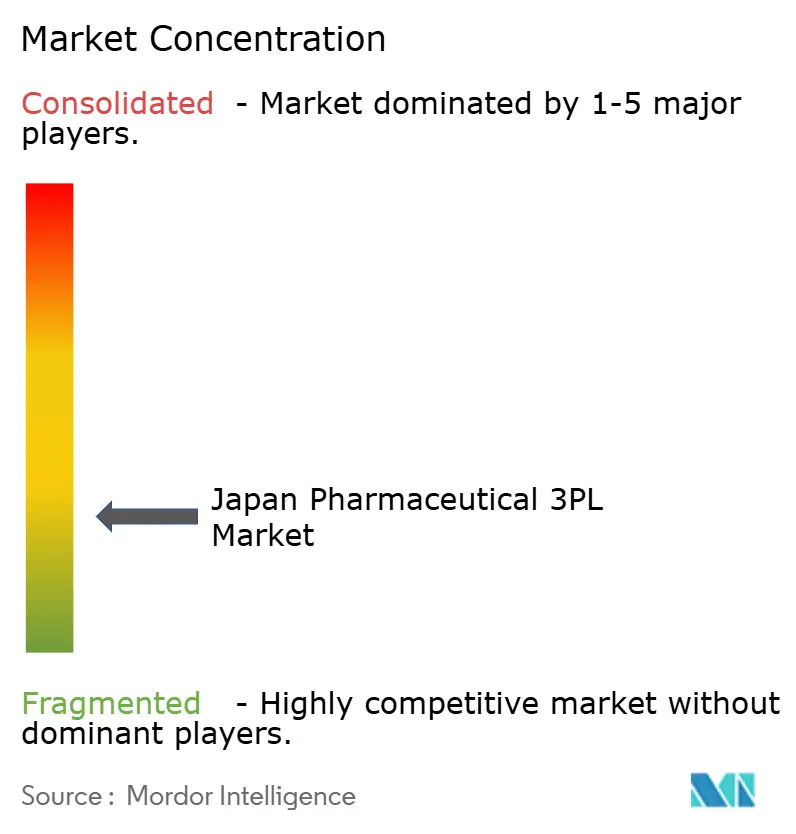
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado 3PL farmacéutico japonés por Mordor Intelligence
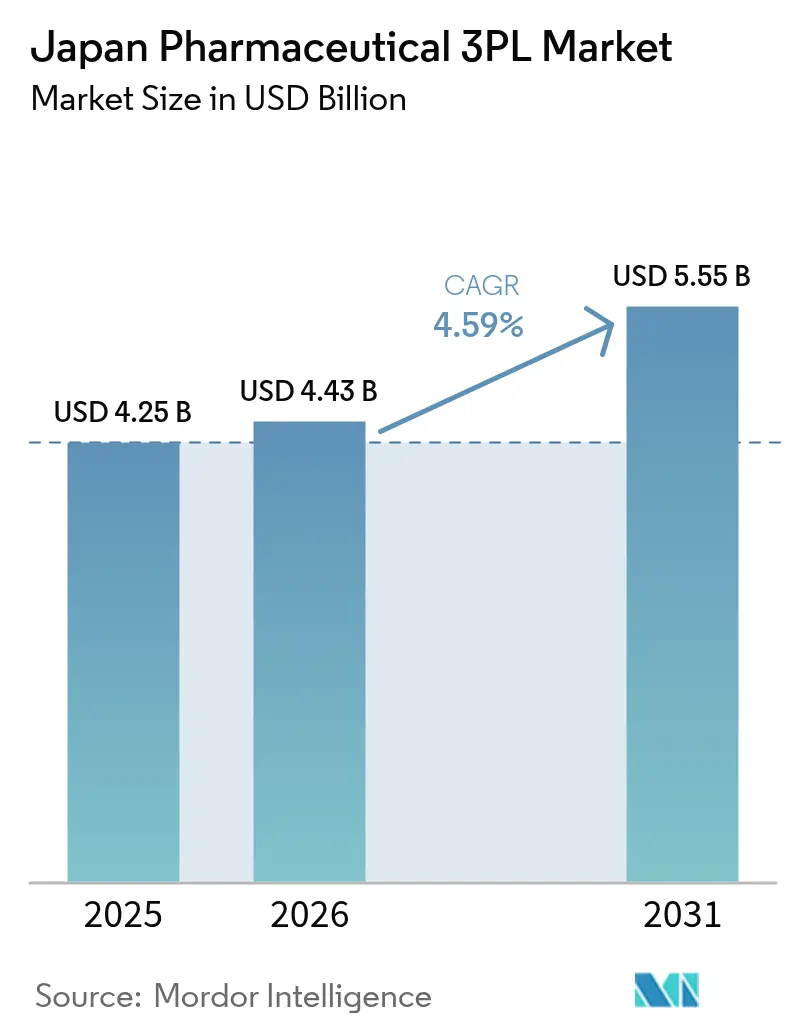
Se proyecta que el tamaño del mercado de logística de terceros (3PL) farmacéutico de Japón se expandirá de USD 4.25 mil millones en 2025 y USD 4.43 mil millones en 2026 a USD 5.55 mil millones para 2031, registrando un CAGR del 4.59% entre 2026 y 2031. La serialización obligatoria GS1, el despliegue de recetas electrónicas basadas en la nube y el aumento en los ensayos de terapia celular y génica están impulsando a los fabricantes a cambiar la distribución de modelos internos a proveedores especializados con amplia experiencia regulatoria. Las inversiones en redes criogénicas, robótica de almacenes y flotas neutras en carbono están reconfigurando las estructuras de costos mientras que la demanda de última milla aumenta a medida que los pacientes optan por la entrega a domicilio. Las limitaciones de capacidad en los aeropuertos de Narita y Haneda, la licencia prefectural de múltiples niveles para almacenes GDP y los retrasos relacionados con equipos de semiconductores siguen siendo cuellos de botella clave. Los proveedores capaces de combinar una cobertura nacional con un control avanzado de la temperatura, tecnología de seguimiento y localización, y apoyo en materia de cumplimiento normativo, están mejor posicionados para ganar contratos hospitalarios combinados y trabajos de ensayos clínicos transfronterizos.
Conclusiones clave del informe
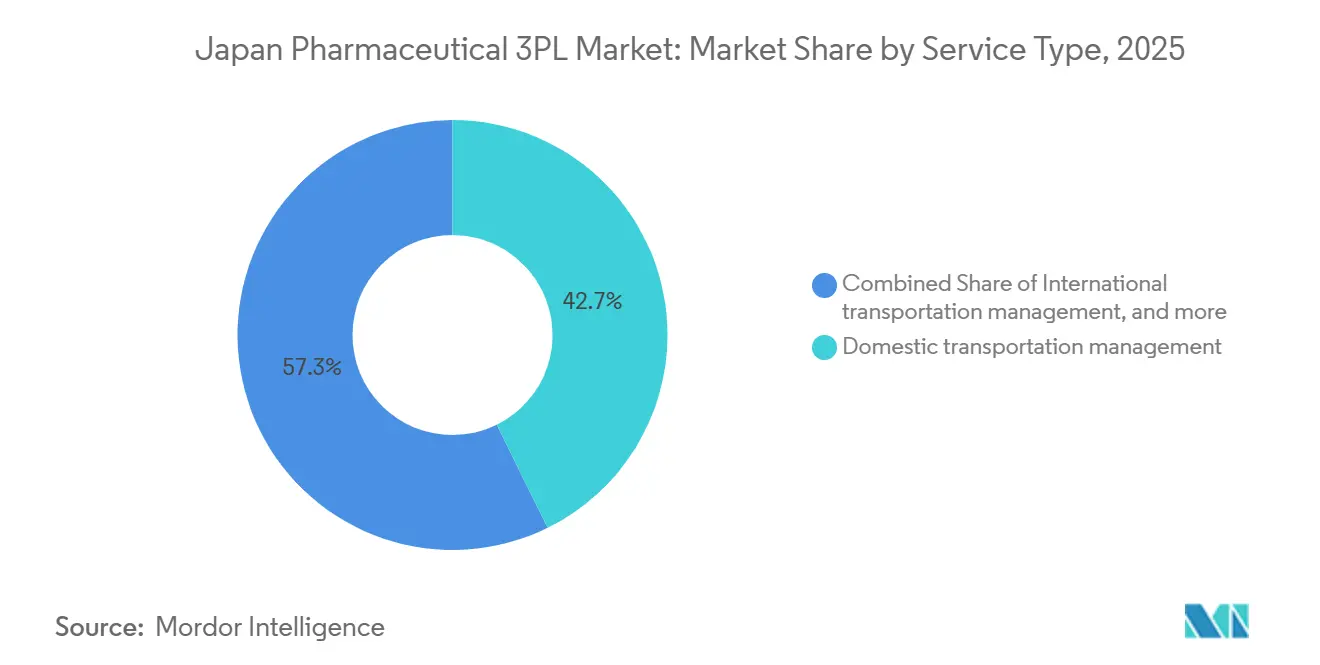
- Por tipo de servicio, la gestión del transporte nacional lideró con el 42.69% de la cuota de mercado de la logística de terceros (3PL) farmacéutica en Japón en 2025, mientras que se prevé que la gestión del transporte internacional se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5.05% hasta 2031.
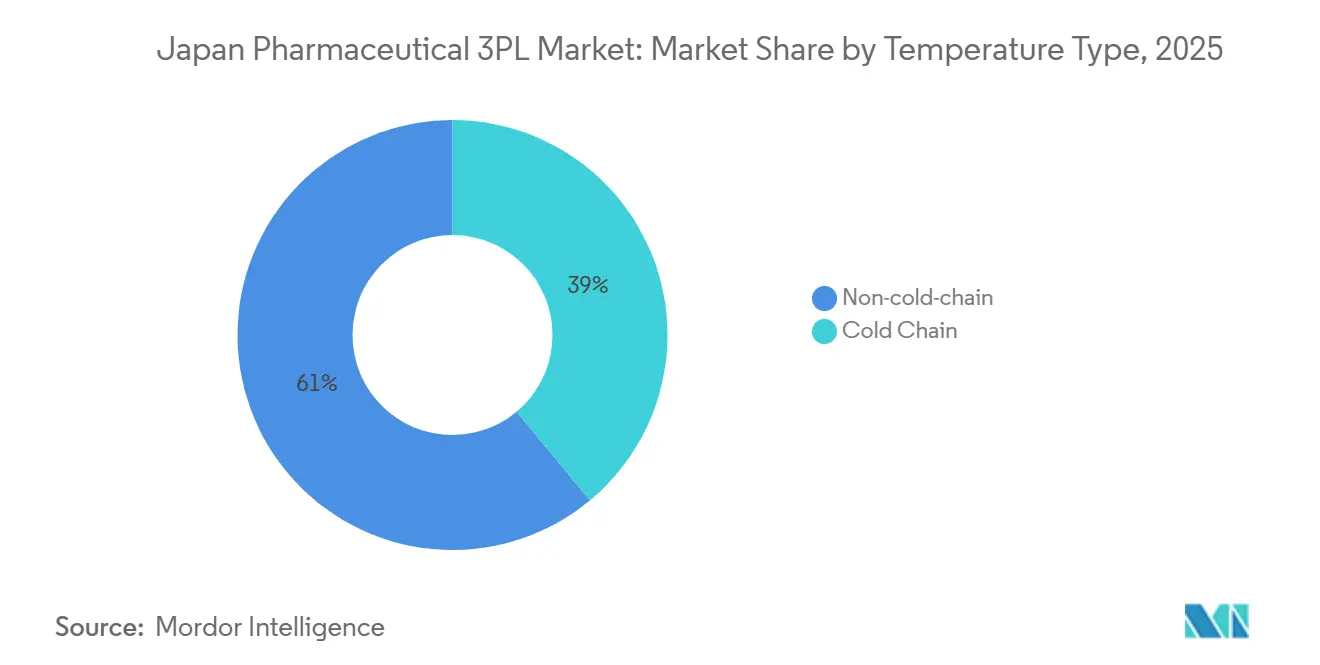
- Por tipo de temperatura, la logística sin cadena de frío representó el 61.05% del tamaño del mercado de logística de terceros (3PL) farmacéutico de Japón en 2025, y la cadena de frío avanza a una tasa de crecimiento anual compuesta (CAGR) del 5.95% hasta 2031.
- Por usuario final, los fabricantes farmacéuticos representaron el 44.52% de la cuota de mercado en 2025, mientras que los fabricantes de iotecnología y biosimilares registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 6.62%, hasta 2031.
- Por tipo de producto, los medicamentos con receta acapararon el 31.70% del mercado en 2025, y se prevé que las terapias celulares y génicas crezcan a una tasa de crecimiento anual compuesta del 7.10% entre 2026 y 2031.
- Geográficamente, Kanto representó el 30.37% del tamaño del mercado japonés de logística de terceros (3PL) para la industria farmacéutica en 2025, mientras que se prevé que Kyushu y Okinawa crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.47% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado 3PL farmacéutico en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las cadenas criogénicas para ensayos clínicos de terapias avanzadas | + 1.1% | Nacional, con centros de investigación concentrados en Kanto y Kansai. | Mediano plazo (2-4 años) |
| El despliegue a nivel nacional de recetas electrónicas basadas en la nube impulsa la demanda de última milla. | + 0.8% | Primero los centros urbanos, luego se extienden a las prefecturas rurales. | Corto plazo (≤ 2 años) |
| La consolidación de las compras de los grupos hospitalarios impulsa la externalización de la logística integrada. | + 0.7% | Nacional, liderada por las principales redes hospitalarias metropolitanas. | Largo plazo (≥ 4 años) |
| La serialización obligatoria GS1 impulsa los servicios de seguimiento de valor añadido. | + 0.5% | Nacional, con cumplimiento temprano en fabricantes orientados a la exportación | Mediano plazo (2-4 años) |
| Adopción de robots en almacenes en un contexto de envejecimiento de la fuerza laboral logística | + 0.6% | Centros de distribución urbanos, que se expanden a centros regionales. | Largo plazo (≥ 4 años) |
| La localización de las cadenas de suministro de API aumenta los volúmenes de transporte nacional. | + 0.4% | Regiones manufactureras, en particular Kanto y Chubu | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las cadenas criogénicas para ensayos clínicos de terapias avanzadas.
La logística de ultrabaja temperatura, que opera a -196 °C, se está volviendo fundamental a medida que los patrocinadores de medicina regenerativa amplían sus ensayos clínicos nacionales. El Centro de Biologística de Tonomachi de Mitsubishi Logistics ofrece rangos validados de -150 °C a +70 °C y monitoreo en tiempo real, lo que demuestra que los precios premium compensan los altos costos de capital. El respaldo del METI a la planta de AGC Biologics en Yokohama, valorada en 50 mil millones de yenes (320.09 millones de dólares), consolida aún más la demanda nacional de corredores criogénicos. El primer envío comercial de CAR-T de Marken entre Estados Unidos y Japón ilustra la complejidad aduanera y el rigor de la cadena de custodia que los operadores de transporte genéricos no pueden igualar. La alianza de Cryoport con Mitsubishi Logistics combina el conocimiento global en criogenia con una red nacional, creando una alta barrera de entrada para las empresas más pequeñas. La demanda ahora se extiende más allá de las terapias celulares a las vacunas de ARNm y los fármacos de ácido nucleico emergentes, lo que refuerza un ciclo de inversión de varios años en transportistas de vapor seco y almacenamiento de nitrógeno líquido [1] Ministerio de Salud, Trabajo y Bienestar, “電子処方箋,” MHLW.go.jp.
El despliegue a nivel nacional de recetas electrónicas basadas en la nube impulsa la demanda de última milla.
El sistema de recetas electrónicas del Ministerio de Salud, Trabajo y Bienestar permite a los pacientes transmitir recetas a cualquier farmacia y solicitar la entrega a domicilio, interrumpiendo el flujo histórico de mayoristas a farmacias. Sagawa Express ha respondido con rutas de “farmacia dispensadora” el mismo día que incluyen control de temperatura y empaques a prueba de manipulaciones. Las capas de cumplimiento que cubren la privacidad del paciente y la autenticidad de las recetas agregan tareas de documentación que favorecen a los 3PL experimentados. Las prefecturas rurales obtienen un acceso desproporcionado a las farmacias urbanas, pero las escasas redes de carreteras obligan a los proveedores a repensar los modelos de centro y radios. A medida que la penetración supere el 70% en 2026, los mayoristas deben modernizar las flotas de última milla o ceder volumen a especialistas de terceros [2] “PHC lanza un sistema de gestión de medicamentos especializados”, PHC Corporation, phchd.com.
La consolidación de las compras grupales de hospitales impulsa la externalización de la logística integrada.
La centralización de las compras por parte de organizaciones como la Japan Community Health Care Organization está reduciendo los márgenes de precios y exponiendo la manipulación de licitaciones, como lo demostró el sonado caso de la JFTC en 2020. Las redes hospitalarias consolidadas ahora exigen entregas integradas en diferentes zonas de temperatura y clases de productos para reducir el inventario en planta. Los socios logísticos deben cumplir con las Buenas Prácticas de Distribución (BPD), el seguimiento de dispositivos médicos y las regulaciones sobre estupefacientes, garantizando una precisión del 99.9 % en los pedidos. Los contratos a largo plazo permiten invertir en muelles de carga exclusivos, sistemas de selección por luz y vehículos multicompartimento; sin embargo, las licitaciones transparentes limitan los márgenes y exigen un aumento constante de la productividad. Las empresas pioneras que demuestren su capacidad de agrupación de productos pueden asegurar volúmenes plurianuales antes que sus rivales más lentos.
La serialización obligatoria GS1 impulsa los servicios de seguimiento de valor añadido.
La serialización GS1 obliga a que cada paquete lleve un identificador único que se escanea en cada nodo. La plataforma de medicamentos especializados basada en RFID de PHC Corporation demuestra la profundidad de TI e IoT necesaria para el cumplimiento normativo. El sistema Cubixx de Suzuken superpone alertas de temperatura a los datos serializados, convirtiendo el cumplimiento en un servicio de análisis de alta calidad. La inversión inicial en escáneres, almacenamiento en la nube y capacitación del personal desalienta a los pequeños participantes, lo que impulsa a los fabricantes hacia proveedores de logística de terceros (3PL) experimentados. Los pioneros disfrutan de una ventaja competitiva cuando se avecina la aplicación total de la normativa en 2027, mientras que los rezagados se enfrentan a la presión de los plazos y a una competencia ya consolidada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los límites a las emisiones de CO₂ están elevando el coste de sustitución de las flotas de camiones de la cadena de frío. | -0.7% | Nacional, con mayor incidencia en zonas urbanas. | Corto plazo (≤ 2 años) |
| La escasez de franjas horarias para carga aérea en Narita y Haneda limita la capacidad de transporte con temperatura controlada. | -0.5% | La región de Kanto afecta al comercio farmacéutico internacional. | Mediano plazo (2-4 años) |
| La concesión de licencias prefecturales multicapa está ralentizando la expansión del PIB en los almacenes. | -0.4% | Nacional, particularmente complejo en las prefecturas rurales | Largo plazo (≥ 4 años) |
| La escasez de semiconductores está retrasando la entrega de camiones frigoríficos y congeladores ULT. | -0.3% | Nacional, concentrada en infraestructura de cadena de frío | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los límites a las emisiones de CO₂ aumentan el coste de reposición de las flotas de camiones de la cadena de frío.
El objetivo de Japón de reducir las emisiones en un 46 % para 2030 obliga a los 3PL a retirar los camiones frigoríficos diésel antes de tiempo, pero las alternativas eléctricas cuestan hasta un 40 % más y sufren limitaciones de autonomía cuando la refrigeración carga las baterías. Las zonas urbanas de bajas emisiones aceleran los plazos de cumplimiento, lo que obliga a realizar cambios de flota por etapas a pesar de la escasa infraestructura de carga. Los transportistas más pequeños con capital limitado pueden desaparecer o ser adquiridos, preparando el terreno para la consolidación. Las soluciones provisionales, como las mezclas de biodiésel y el aislamiento de adaptación, retrasan la electrificación total pero añaden complejidad operativa. Los costes de transición de la flota pesan sobre los márgenes incluso cuando aumentan los volúmenes de productos biológicos [3] “Esfuerzos para lograr la neutralidad de carbono en la industria farmacéutica de Japón”, Health and Global Policy Institute, hgpi.org.
La escasez de plazas para carga aérea en Narita y Haneda limita la capacidad de transporte con temperatura controlada.
La asignación de franjas horarias que favorece a los pasajeros limita el transporte de carga farmacéutica en las principales puertas de entrada de Japón, justo cuando aumentan los flujos de productos biológicos y ensayos clínicos. Incluso los transportistas con certificación CEIV tienen dificultades para conseguir espacio durante los períodos pico, lo que provoca aumentos de precios y volatilidad en los horarios. La desviación a Kansai o Chubu reduce la velocidad de tránsito y aumenta la distancia de transporte por carretera, lo que reduce la vida útil del producto. La expansión de los aeropuertos es lenta debido a la escasez de terrenos y la oposición de la comunidad, lo que significa que el déficit estructural persistirá hasta 2031. Los transitarios que reservan espacio en bloque con antelación u operan vuelos chárter dedicados obtienen ventajas de fiabilidad [4] “GMP Compliance Inspection”, Pharmaceuticals and Medical Devices Agency, pmda.go.jp.
Análisis de segmento
Por tipo de servicio: El dominio nacional se une al impulso global
La gestión del transporte nacional representó el 42.69 % de la cuota de mercado de logística de terceros (3PL) para la industria farmacéutica en Japón en 2025, respaldada por 206 sucursales de Suzuken que realizan envíos diarios a 240,000 centros sanitarios. La extensa red de rutas del archipiélago sustenta las economías de escala, mientras que el bajo margen por kilómetro impulsa la automatización y la implementación de software de optimización de rutas. La gestión del transporte internacional, aunque de menor tamaño, se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5.05 %, impulsada por las importaciones transfronterizas de materiales para ensayos clínicos y productos biológicos que requieren manipulación con certificación CEIV. La red de Nissin, presente en 24 países, y sus cuatro décadas de experiencia en intermediación farmacéutica ejemplifican las capacidades que abarcan aduanas, buenas prácticas de distribución (GDP) y garantía de temperatura. Proveedores integrados como ITOCHU Logistics conectan el transporte aéreo de entrada con redes de transporte terrestre a nivel nacional, ofreciendo visibilidad total y la simplicidad de una única factura. Durante el horizonte de previsión, las multinacionales externalizarán más flujos de productos en fase de investigación, lo que garantiza que este corredor global siga destacando por encima de su tamaño.
El mercado japonés de logística de terceros (3PL) para la industria farmacéutica, centrado en los servicios nacionales, sigue siendo considerable. Sin embargo, el margen de beneficio se encuentra en las rutas internacionales de alta gama, donde el elevado valor unitario justifica el arrendamiento activo de contenedores, el uso de registradores de datos y la implementación de equipos de intervención en tiempo real. Con la serialización extendiéndose a los mercados de exportación, los proveedores de logística de terceros que integran el seguimiento y la localización entre aeropuertos y depósitos regionales pueden monetizar los paneles de control de cumplimiento. Por el contrario, las empresas nacionales consolidadas corren el riesgo de convertirse en productos básicos si no se diferencian en análisis, sostenibilidad o contratos hospitalarios integrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: La complejidad de la biotecnología exige una prima de crecimiento.
En 2025, los fabricantes farmacéuticos mantuvieron el 44.52 % de la cuota de mercado de logística de terceros (3PL) en Japón gracias a la estabilidad de sus líneas de productos farmacéuticos y a los contratos a largo plazo con mayoristas. Sus patrones de distribución son predecibles, lo que favorece la fijación de rutas y una alta rotación de remolques; sin embargo, las negociaciones de precios vinculadas a las revisiones nacionales de reembolso limitan el aumento de las tarifas logísticas. Los proveedores de logística de terceros (3PL) consolidados se centran en la fiabilidad del servicio y en la preparación para las auditorías regulatorias para preservar su posición dominante.
Se prevé que los fabricantes de biotecnología y biosimilares registren una tasa de crecimiento anual compuesta (TCAC) del 6.62 % hasta 2031, superando a todos los demás grupos de usuarios finales a medida que se expanden los proyectos de medicina regenerativa y se multiplican las organizaciones de desarrollo y fabricación por contrato (CDMO). Estas empresas subcontratan prácticamente todos los puntos de contacto logísticos, desde la recolección de tejido criogénico hasta la devolución de medicamentos para ensayos clínicos, lo que impulsa el tamaño del mercado de logística de terceros (3PL) farmacéutico en Japón, vinculado a servicios especializados. Los proveedores deben demostrar la integridad de la cadena de custodia, una respuesta rápida ante desviaciones y un suministro eléctrico redundante para congeladores de ultra baja temperatura (ULT) para obtener contratos. El éxito con la carga biotecnológica suele generar trabajo posterior en la distribución comercial una vez que los productos reciben la aprobación, por lo que la colaboración temprana es fundamental.
Por tipo de temperatura: La cadena de frío emerge como motor de valor.
El segmento de logística de terceros (3PL) para productos farmacéuticos no refrigerados aún representa el 61.05 % del mercado japonés en 2025, impulsado por los volúmenes elevados de sólidos orales y medicamentos de venta libre. Las tarifas de flete en este segmento enfrentan presión deflacionaria debido a que los hospitales presionan a los mayoristas. Sin embargo, se prevé que los ingresos de la cadena de frío aumenten a una tasa de crecimiento anual compuesta (CAGR) del 5.95 % gracias a los lanzamientos de biosimilares y al creciente número de productos biológicos sensibles a la temperatura. Los carriles criogénicos que dan soporte a las terapias celulares generan recargos que superan el 200 % del tonelaje a temperatura ambiente, lo que compensa los volúmenes más bajos. El servicio de Shibamata Unyu, habilitado por GPS y a -196 °C, subraya la infraestructura especializada que los nuevos participantes deben replicar.
Los líderes del mercado invierten en camiones multicompartimento, contenedores de cambio de fase y mantenimiento predictivo para congeladores ULT. La alianza de Nippon Express con Otsuka para contenedores isotérmicos con bajas emisiones de CO₂ indica que la sostenibilidad será un factor diferenciador en las licitaciones de la cadena de frío. A medida que la penetración de los productos biológicos supere el 40 % del gasto en medicamentos recetados para 2031, surge una bifurcación: los operadores a gran escala redoblan sus esfuerzos en centros de excelencia de la cadena de frío, mientras que las pequeñas empresas de transporte se inclinan por rutas regionales a temperatura ambiente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: La medicina regenerativa transforma la estrategia de infraestructura.
En 2025, los medicamentos con receta representaron el 31.70 % de la cuota de mercado de la logística de terceros (3PL) farmacéutica en Japón, lo que refleja la continua dependencia de las terapias con moléculas pequeñas bajo el control gubernamental de precios. La logística para esta categoría prioriza la eficiencia de costes, la alta densidad de entregas y el cumplimiento de la serialización a nivel de caja. La presión sobre los márgenes impulsa la optimización de rutas y la preparación de pedidos robótica para reducir el tiempo de mano de obra por pedido.
Se prevé que las terapias celulares y génicas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.10 % entre 2026 y 2031, transformando el mercado japonés de logística de terceros (3PL) para la industria farmacéutica, especialmente en lo que respecta a rutas de ultra baja temperatura. Cada envío puede ser específico para cada paciente, urgente y con un valor de seis cifras en dólares estadounidenses, lo que exige contenedores de nitrógeno líquido, registradores de datos activos y equipos de intervención disponibles las 24 horas del día, los 7 días de la semana. Actualmente, solo un puñado de proveedores operan corredores validados a -196 °C, lo que les permite fijar precios considerablemente más altos. A medida que aumente la capacidad de medicina regenerativa en Yokohama y Kobe, la red criogénica de apoyo se expandirá, impulsando nuevos ciclos de inversión en dewars de almacenamiento, contenedores de vapor y salas de embalaje con certificación GMP.
Análisis geográfico
Kanto representó el 30.37 % del mercado japonés de logística de terceros (3PL) para la industria farmacéutica en 2025, impulsado por las plantas de fabricación, las universidades de investigación y la sede de la PMDA en el área de Tokio. Solo Mitsubishi Logistics opera más de 100 000 m² de espacio que cumple con las Buenas Prácticas de Distribución (BPD) en Misato y Shin-Kiba, abasteciendo la demanda hospitalaria las 24 horas. Sin embargo, los elevados precios del suelo, la congestión crónica de las autopistas y las zonas de emisiones más estrictas incrementan el costo por palé. La escasez de franjas horarias en los aeropuertos de Narita y Haneda complica aún más las exportaciones de productos biológicos, lo que impulsa a los transportistas a optar por combinaciones de transporte marítimo y aéreo a través de Yokohama.
Kyushu y Okinawa registran el crecimiento anual compuesto más rápido, del 5.47%, a medida que los fabricantes buscan menores costos inmobiliarios y una mayor proximidad a China y los mercados de la ASEAN. La nueva planta de jeringas de Tokushima en Otsuka subraya esta tendencia hacia el sur, mientras que el puerto de Fukuoka acelera las importaciones de la cadena de frío desde Corea y Singapur. Los proveedores de logística responden añadiendo centros de transbordo en Kitakyushu y Miyazaki, aprovechando la disponibilidad de terrenos para construir grandes almacenes con sistemas de climatización alimentados por energía solar.
Kansai sigue siendo el segundo centro logístico de Japón, impulsado por los clústeres manufactureros de Osaka y Kobe y el centro de distribución de LOGISTEED para 2024, que optimiza el flujo de mercancías para los exportadores biofarmacéuticos. Chubu funciona como corredor de tránsito, con los nudos viales de Nagoya que conectan las redes oriental y occidental. Hokkaido y Tohoku reciben inversiones en resiliencia, como estanterías antisísmicas y sistemas de alimentación eléctrica dual, aprendiendo de la catástrofe de 2011. Chugoku y Shikoku conservan su carácter especializado, atendidos mediante rutas radiales que parten de los depósitos de Kansai para equilibrar la cobertura del servicio con la utilización de los camiones.
Panorama competitivo
El mercado japonés de logística de terceros (3PL) para la industria farmacéutica presenta un panorama moderadamente fragmentado, donde los cinco principales actores controlan casi el 55 % de los ingresos, lo que genera un entorno competitivo pero en proceso de consolidación. Nippon Express, Yamato Transport y Sagawa Express aprovechan sus depósitos a nivel nacional y su tecnología informática propia para competir por licitaciones hospitalarias, mientras que Mitsubishi Logistics, LOGISTEED e ITOCHU se centran en los corredores de alto margen entre células y pacientes mediante capacidad criogénica y paneles de serialización. Las barreras regulatorias, como la acreditación de Buenas Prácticas de Distribución (BPD), las licencias de almacenes prefecturales y las plataformas de datos de serialización, imponen costes de entrada de seis cifras, lo que protege a las empresas ya establecidas.
La adopción de tecnología está separando rápidamente a los líderes de los rezagados. El despliegue de robótica de DHL Supply Chain reduce los tiempos de preparación de pedidos en un 30 %, y Suzuken automatiza la clasificación de cajas para compensar la escasez de mano de obra. La sostenibilidad también impulsa la diferenciación; Nippon Express utiliza vagones refrigerados híbridos y refrigerantes biodegradables en virtud de contratos de reducción de CO₂ con patrocinadores farmacéuticos. La intensidad competitiva aumenta en torno a los contratos hospitalarios agrupados, donde gana la oferta más baja que cumpla con los requisitos, lo que reduce los márgenes de beneficio pero fortalece los flujos de volumen. Los nichos especializados de criologística CAR-T, exportación de material para ensayos clínicos y distribución de farmacias electrónicas directas al paciente ofrecen márgenes de dos dígitos, pero requieren una inversión de capital multimillonaria que solo las empresas de gran escala pueden asumir.
De cara al futuro, se prevén adquisiciones de flotas regionales de cadena de frío y alianzas verticales con organizaciones de desarrollo y fabricación por contrato (CDMO, por sus siglas en inglés), a medida que los actores del mercado buscan un control integral. Las sanciones impuestas por la Comisión de Comercio Justo de Japón (JFTC, por sus siglas en inglés) en 2020 por colusión en licitaciones evidencian una mayor supervisión antimonopolio, lo que obliga a las empresas a fortalecer sus culturas de cumplimiento y a perfeccionar sus argumentos sobre la relación precio-valor, tanto para consorcios hospitalarios como para nuevas empresas biotecnológicas.
Líderes de la industria farmacéutica 3PL de Japón
Grupo Suzuki
Grupo DHL
Kuehne + Nagel
SF Express (KEX-SF)
Participaciones de Nippon Express
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: TOHO Pharmaceutical inauguró el Centro de Envasado de Haneda, cerca del aeropuerto de Tokio, para optimizar las cadenas de suministro integrales.
- Febrero de 2025: Cavalier Logistics, la filial estadounidense de Mitsubishi Logistics, inauguró un almacén con certificación GMP en Carolina del Norte, ampliando así su apoyo integral a los exportadores biofarmacéuticos japoneses.
- Noviembre de 2024: Nippon Express añadió centros con certificación GDP en Filadelfia y Budapest, elevando su red farmacéutica global a 36 ubicaciones en 25 países.
- Mayo de 2024: LOGISTEED inauguró el Centro de Distribución Médica Kansai III, un centro que cumple con las Buenas Prácticas de Distribución (BPD) y que aumenta la capacidad de producción de productos biológicos y ensayos clínicos en el oeste de Japón.


Alcance del informe del mercado 3PL farmacéutico de Japón
Por tipo de servicio
| Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Gestión del Transporte Internacional (ITM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Almacenamiento y distribución de valor añadido (VAWD) |
Por tipo de temperatura
| Cadena de frío |
| Cadena no fría |
Por usuario final
| Fabricantes farmacéuticos |
| Fabricantes de biotecnología y biosimilares |
| Patrocinadores de investigaciones y ensayos clínicos |
| Hospitales y Farmacias Minoristas |
| Distribuidores y mayoristas de productos sanitarios |
| Farmacias electrónicas y servicios directos al paciente |
| Otros |
Por tipo de producto
| Medicamentos Recetaros |
| Productos de venta libre y de salud para el consumidor |
| Biofarmacéuticos y biosimilares (ex-CGT) |
| Terapias celulares y génicas |
| Vacunas y productos derivados de la sangre |
| Productos farmacéuticos veterinarios y productos de salud animal |
| Dispositivos médicos, diagnósticos y productos combinados |
| Materiales de ensayos clínicos (medicamentos en investigación) |
| Otros |
Por región (Japón)
| Hokkaido y Tohoku |
| Kanto |
| Chubu |
| Kansai |
| China y Shikoku |
| Kyushu y Okinawa |
| Por tipo de servicio | Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Gestión del Transporte Internacional (ITM) | Las vías de acceso | |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Almacenamiento y distribución de valor añadido (VAWD) | ||
| Por tipo de temperatura | Cadena de frío | |
| Cadena no fría | ||
| Por usuario final | Fabricantes farmacéuticos | |
| Fabricantes de biotecnología y biosimilares | ||
| Patrocinadores de investigaciones y ensayos clínicos | ||
| Hospitales y Farmacias Minoristas | ||
| Distribuidores y mayoristas de productos sanitarios | ||
| Farmacias electrónicas y servicios directos al paciente | ||
| Otros | ||
| Por tipo de producto | Medicamentos Recetaros | |
| Productos de venta libre y de salud para el consumidor | ||
| Biofarmacéuticos y biosimilares (ex-CGT) | ||
| Terapias celulares y génicas | ||
| Vacunas y productos derivados de la sangre | ||
| Productos farmacéuticos veterinarios y productos de salud animal | ||
| Dispositivos médicos, diagnósticos y productos combinados | ||
| Materiales de ensayos clínicos (medicamentos en investigación) | ||
| Otros | ||
| Por región (Japón) | Hokkaido y Tohoku | |
| Kanto | ||
| Chubu | ||
| Kansai | ||
| China y Shikoku | ||
| Kyushu y Okinawa | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de logística de terceros 3PL farmacéutico de Japón?
El mercado está valorado en 4.43 millones de dólares en 2026.
¿Cuál será el gasto de Japón en subcontratación logística de terceros (3PL) para la industria farmacéutica en 2031?
Se prevé que alcance los 5.55 millones de dólares en 2031, lo que refleja una CAGR del 4.59 % a partir de 2026.
¿Qué segmento logístico está creciendo más rápido?
Se prevé que la gestión del transporte internacional registre una tasa de crecimiento anual compuesta (CAGR) del 5.05%, a medida que las empresas japonesas trasladen más materiales para ensayos clínicos y principios activos farmacéuticos (API) a través de las fronteras.
¿Por qué la cadena de frío está atrayendo una inversión desproporcionada?
Los biosimilares y las terapias basadas en células requieren condiciones estrictas de 2 a 8 °C o criogénicas, lo que impulsa el crecimiento de los ingresos de la cadena de frío a una tasa de crecimiento anual compuesta del 5.95 % a pesar de los menores volúmenes de envío.
¿Qué normativa está transformando los modelos de entrega de última milla?
La implementación a nivel nacional de recetas electrónicas basadas en la nube permite el envío directo al paciente, lo que aumenta la demanda de redes de entrega a domicilio flexibles y que cumplan con las Buenas Prácticas de Distribución (BPD).
¿Cómo afectan los objetivos de emisiones a las flotas logísticas?
Las restricciones a las emisiones de CO₂ exigen la sustitución acelerada de los camiones frigoríficos diésel por unidades eléctricas o híbridas, lo que eleva los costes de capital y fomenta la consolidación de la flota.
Última actualización de la página:



