

Tamaño y cuota de mercado del turismo de intereses especiales en Japón
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 56.94 mil millones |
| Tamaño del mercado (2031) | USD 79.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.97% CAGR |
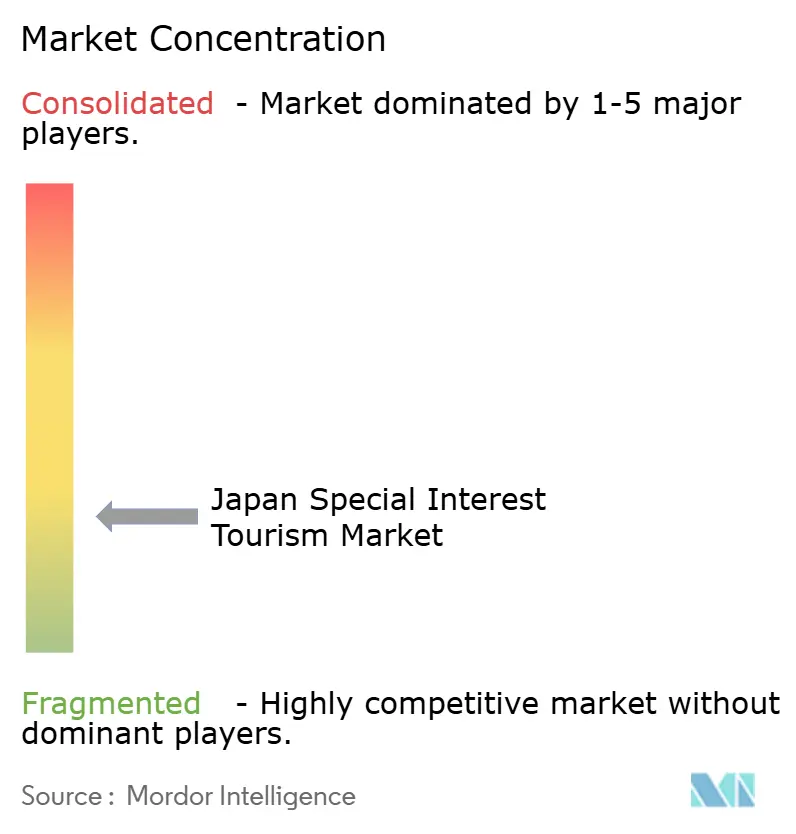
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado turístico de intereses especiales de Japón realizado por Mordor Intelligence.
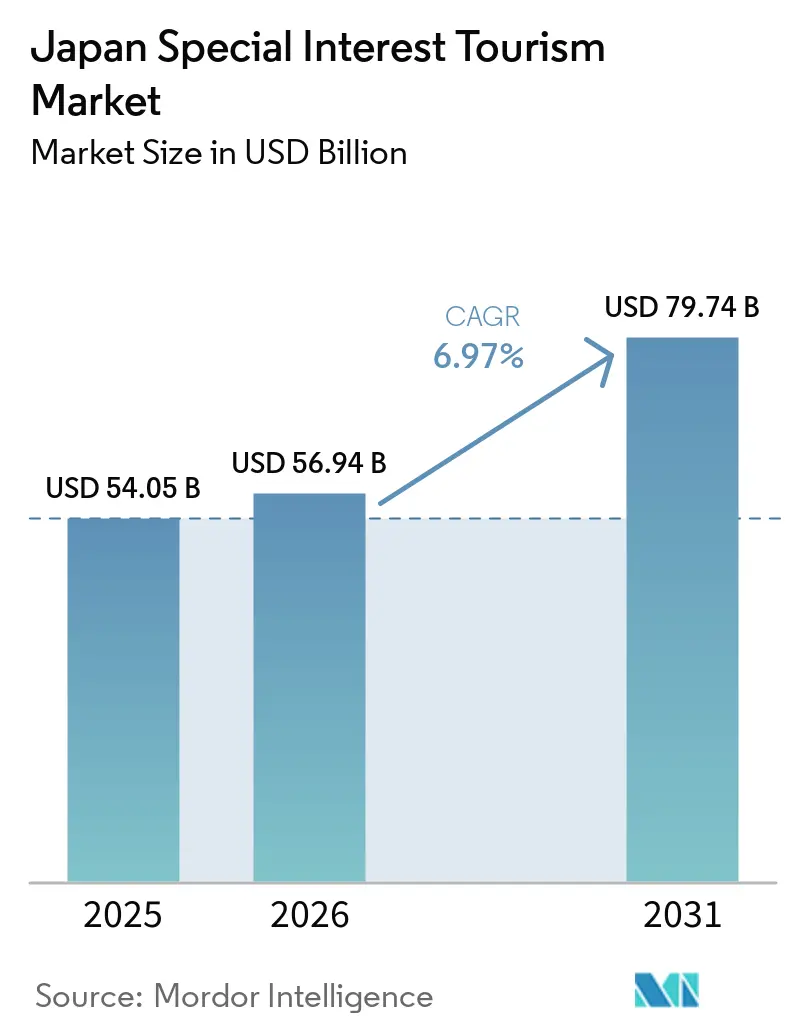
El mercado turístico especializado de Japón alcanzó un valor de 54.05 millones de dólares en 2025 y se estima que crecerá desde los 56.94 millones de dólares en 2026 hasta los 79.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.97% durante el período de previsión (2026-2031). El país registró 42.7 millones de visitantes internacionales en 2025, con un consumo total de viajes nacionales e internacionales de 37.6 billones de yenes (0.241 billones de dólares), lo que indica una transición de la recuperación al crecimiento. Las cifras de alojamiento de 3.5 billones de yenes (0.022 billones de dólares) y de comida y bebida de 2.1 billones de yenes (0.01 billones de dólares) coinciden perfectamente con el récord de 9.5 billones de yenes (0.06 billones de dólares) en gasto total de entrada registrado para todo el año 2025, reflejando las tendencias más amplias de aumento vertiginoso de las tarifas de los hoteles de lujo y la inflación en las zonas de alta densidad turística [1] Agencia de Turismo de Japón, “Encuesta Internacional de Visitantes 2025”, Nippon.com, nippon.com . Las medidas políticas, incluido el Quinto Plan Básico de Promoción del Turismo Nacional y el presupuesto del año fiscal 2026, enfatizan el turismo regional, la gestión del turismo excesivo y la mejora de la conectividad del transporte a destinos secundarios. El mercado se beneficia de herramientas digitales mejoradas, itinerarios regionales seleccionados y un mayor gasto por parte de viajeros que buscan experiencias culturales, de bienestar, culinarias y basadas en la naturaleza. Sin embargo, desafíos como la congestión en destinos populares, la escasez de mano de obra y la oferta limitada en algunas regiones restringen la expansión del mercado a nivel nacional.
Conclusiones clave del informe
- Por tipo de interés, el turismo cultural y patrimonial representó el 34.80% del mercado turístico de intereses especiales de Japón en 2025, mientras que se prevé que el turismo de bienestar y médico crezca a una tasa de crecimiento anual compuesta del 7.60% hasta 2031.
- Por tipo de turista, los turistas nacionales representaron el 71.40% del mercado turístico de intereses especiales de Japón en 2025, mientras que los turistas internacionales registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 8.80%, hasta 2031.
- En cuanto a los canales de reserva, las agencias de viajes online (OTA) representaron el 42.70% del mercado turístico de intereses especiales de Japón en 2025, mientras que se espera que las reservas directas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.90% hasta 2031.
- Por tipo de viajero, los viajeros individuales acapararon el 46.30% del mercado turístico de intereses especiales de Japón en 2025, mientras que se prevé que los viajeros en pareja crezcan a una tasa de crecimiento anual compuesta del 7.20% hasta 2031.
- Geográficamente, Kanto representó el 37.50% del mercado turístico de intereses especiales de Japón en 2025, mientras que se prevé que el norte de Japón crezca a una tasa de crecimiento anual compuesta del 9.10% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado turístico de intereses especiales en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de viajes experienciales e inmersivos | + 1.8% | Concentrada en Kanto y Kansai, con propagación a regiones secundarias. | Mediano plazo (2-4 años) |
| Impulso gubernamental a la dispersión del turismo regional | + 1.1% | A nivel nacional, la mayor parte del material está en Tohoku, Hokkaido y Shikoku. | Mediano plazo (2-4 años) |
| Creciente preferencia por los viajes de ocio nacionales con un propósito definido. | + 0.9% | Nacional, con mayor presencia en áreas metropolitanas y corredores ferroviarios accesibles. | Corto plazo (≤ 2 años) |
| Plataformas de reservas digitales que mejoran la visibilidad de nichos de mercado. | + 1.0% | Se observa con mayor claridad en los visitantes procedentes de Corea del Sur, Taiwán y el sudeste asiático. | Corto plazo (≤ 2 años) |
| Alta demanda de turismo receptivo con alto poder adquisitivo para itinerarios centrados en el patrimonio y la cultura. | + 1.0% | Principalmente en Kansai y Kanto, con ganancias de segundo orden en el centro de Japón y el norte de Japón. | Largo plazo (≥ 4 años) |
| Público objetivo de mayor edad busca viajes de baja intensidad y basados en sus intereses. | + 0.7% | De ámbito nacional, concentrado a lo largo de corredores ferroviarios accesibles. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de viajes experienciales e inmersivos
Los visitantes internacionales, atraídos por un creciente interés en las experiencias culturales y locales, han aumentado notablemente su gasto en comida, bebidas y alojamiento durante estancias prolongadas. Las encuestas, que hacen referencia a datos oficiales, revelan que los viajeros procedentes de Asia, Europa y Australia han hecho de las actividades culturales tradicionales y las estancias en la naturaleza o en onsen un elemento central de sus razones para visitar Japón. Esta tendencia tiene un peso significativo para el mercado turístico de intereses especiales de Japón. Ofertas como visitas a cervecerías, rituales en templos, talleres de artesanía y estancias regionales guiadas no solo resuenan con estos intereses, sino que también promueven un mayor gasto y estancias más largas. Los operadores que se centran en itinerarios basados en experiencias están mejor posicionados para atraer la demanda recurrente y lograr mejores resultados en comparación con aquellos que ofrecen opciones turísticas estándar [2] Development Bank of Japan and Japan Tourism Bureau Foundation, “DBJ JTBF Asia Europe Australia Survey of Inbound Traveler Intentions 2025,” Japan Tourism Bureau Foundation, jtb.or.jp.
Impulso gubernamental a la dispersión del turismo regional
El Quinto Plan Básico de Promoción Turística Nacional de Japón identifica el turismo como un sector clave para el crecimiento, con el objetivo de incrementar significativamente el número de visitantes y el gasto turístico para 2030. Con el apoyo del presupuesto nacional, el plan destina recursos a iniciativas turísticas, abordando el problema del turismo masivo y mejorando la conectividad del transporte regional. El gobierno se centra en el desarrollo de destinos turísticos modelo y estrategias regionales para extender el turismo más allá de las zonas urbanas. Este enfoque es fundamental para los sectores turísticos especializados, ya que los itinerarios culturales, naturales y espirituales suelen depender de destinos más pequeños que requieren un mejor acceso y promoción. El marco normativo permite a los operadores crear productos turísticos especializados en regiones como Tohoku, Hokkaido y Shikoku, reduciendo así la dependencia de los destinos más concurridos.
Creciente preferencia por los viajes de ocio nacionales con un propósito definido.
Los residentes japoneses incrementaron significativamente su gasto en viajes nacionales, y el consumo total de viajes, tanto nacionales como internacionales, también experimentó un crecimiento sustancial. Los resultados revelaron que, si bien la frecuencia de los viajes se estabilizó, el gasto por viaje con pernoctación alcanzó niveles récord, lo que indica un cambio hacia una planificación de viajes más intencional y selectiva. Esta tendencia respalda el crecimiento del mercado turístico especializado de Japón, ya que los viajeros se centran cada vez más en temas específicos como la gastronomía, la artesanía, las rutas espirituales y los circuitos patrimoniales, en lugar de los viajes de ocio generales. Los tours nacionales organizados, dirigidos a viajeros maduros que buscan experiencias personalizadas con objetivos claros y una planificación mínima, se alinean perfectamente con este cambio. Como resultado, el turismo basado en intereses mantiene una sólida base nacional, incluso cuando el volumen total de viajes de ocio crece más lentamente que el gasto.
Plataformas de reservas digitales que mejoran la visibilidad de nichos de mercado.
Rakuten Travel introdujo una función de reserva para su agente de IA, que permite a los viajeros pasar sin problemas de las búsquedas de hoteles en lenguaje natural al pago. Esta adición siguió al lanzamiento de su Búsqueda de Hoteles con IA, lo que destaca el creciente enfoque de los intermediarios digitales en la creación de herramientas de descubrimiento guiadas para la planificación de viajes. Casi al mismo tiempo, Klook y Hoshino Resorts formaron una asociación estratégica para mejorar la visibilidad y la reserva de propiedades regionales menos conocidas. Estos desarrollos están impulsando el crecimiento en el mercado turístico de intereses especiales de Japón, donde los productos de nicho a menudo enfrentan desafíos con el descubrimiento y la comparación más que con la demanda. Las recomendaciones mejoradas, una mejor visibilidad del inventario y procesos de reserva más fluidos ayudan a que las experiencias especializadas lleguen más allá de las ciudades de entrada tradicionales [3] Rakuten Group, “Rakuten Travel Adds New Booking Feature to Enhance Hotel Recommendation AI Agent,” Rakuten Group Press Release, global.rakuten.com.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Concentración estacional y presión sobre la capacidad en sitios emblemáticos | -0.6% | El núcleo de Kansai, que incluye Kioto y Nara, con picos secundarios en los corredores de floración de cerezos y follaje otoñal de Kanto. | Mediano plazo (2-4 años) |
| Base de proveedores fragmentada fuera de los principales puntos de entrada | -0.5% | Regiones rurales en todas las zonas geográficas, con una incidencia más aguda en Shikoku y el norte de Japón. | Largo plazo (≥ 4 años) |
| Escasez de guías cualificados y servicios multilingües | -0.7% | Nacional, más grave en destinos secundarios y terciarios. | Mediano plazo (2-4 años) |
| Fricciones lingüísticas, de orientación y de pago para viajeros de nicho que llegan al país. | -0.4% | Destinos regionales con infraestructura multilingüe limitada | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Concentración estacional y presión sobre la capacidad en sitios emblemáticos
Las estadísticas de alojamiento indican que unas pocas prefecturas, como Tokio, Osaka, Kioto, Hokkaido y Okinawa, concentran la mayor parte de las pernoctaciones de turistas extranjeros. Esta concentración supone una presión considerable para el mercado turístico especializado de Japón, ya que muchas atracciones patrimoniales y de temporada se encuentran en estas zonas de alta demanda. Los periodos de mayor afluencia turística, como la floración de los cerezos y la temporada de follaje otoñal, conllevan periodos de reserva más ajustados, menor flexibilidad de capacidad y dificultades para mantener la calidad de las experiencias guiadas. El gobierno ha respondido aumentando la financiación para la prevención del turismo masivo en el presupuesto nacional para el próximo ejercicio fiscal. Sin embargo, la dependencia de un número limitado de destinos sigue generando problemas de capacidad que probablemente no se aliviarán hasta que los hábitos de viaje se orienten hacia una mayor dispersión regional.
Base de proveedores fragmentada fuera de los principales puntos de entrada
El mercado se caracteriza por un panorama competitivo fragmentado, con una cuota de mercado limitada en manos de los principales operadores. Esta fragmentación es más evidente fuera de las grandes ciudades como Tokio, Osaka y Kioto, donde la oferta se distribuye entre pequeños proveedores de alojamiento, guías locales, operadores de transporte y organizaciones comunitarias. Los esfuerzos gubernamentales para apoyar a los guías locales, el contenido regional y los destinos turísticos modelo ponen de manifiesto que la fragmentación de la oferta representa un desafío para el crecimiento del mercado del turismo especializado en Japón. Los operadores que se centran en itinerarios de regiones secundarias se enfrentan a mayores dificultades en materia de contratación, coordinación y mantenimiento de la calidad, en comparación con aquellos que trabajan con productos turísticos consolidados. El crecimiento futuro del turismo especializado dependerá tanto de la generación de demanda como de la eficaz integración de la oferta regional en propuestas fiables y repetibles.
Análisis de segmento
Por tipo de interés: El patrimonio cultural lidera, mientras que el bienestar crea el camino más rápido hacia lo premium.
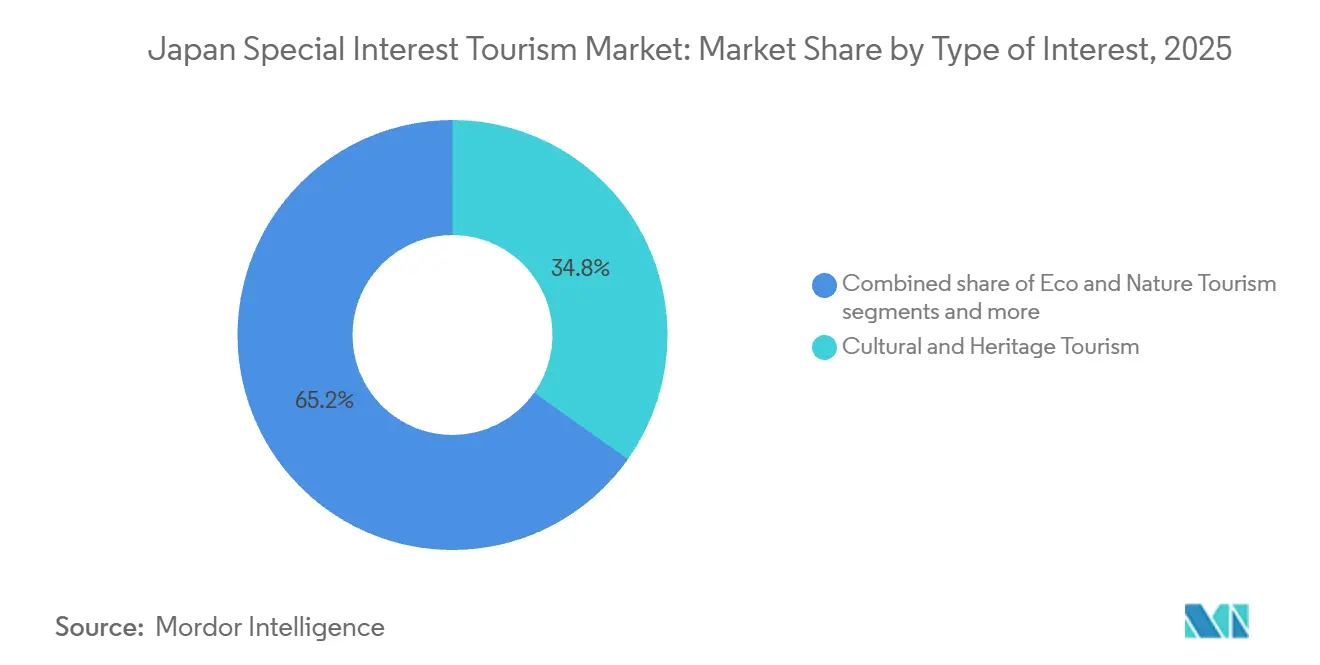
El turismo cultural y patrimonial representó el 34.80 % del mercado turístico especializado de Japón en 2025. Este segmento se beneficia de la riqueza de templos, distritos históricos, artes tradicionales y sitios declarados Patrimonio de la Humanidad por la UNESCO que ofrece Japón, los cuales atraen a viajeros nacionales e internacionales. Los itinerarios centrados en el patrimonio, que a menudo incluyen visitas guiadas, gastronomía local y pernoctaciones, impulsan un mayor gasto en alojamiento y comida. Las iniciativas gubernamentales que promueven el turismo regional y la creación de contenido también apoyan el turismo cultural al destacar destinos secundarios a través de la artesanía, la historia y el patrimonio vivo. El mercado sigue estando estrechamente ligado a la riqueza cultural de Japón y a su capacidad para ofrecer experiencias reservables.
Se prevé que el turismo de bienestar y médico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.60 % hasta 2031, convirtiéndose en el segmento de mayor crecimiento. Este crecimiento se ve impulsado por la cultura de los onsen (baños termales japoneses), los servicios de detección precoz de enfermedades y el creciente atractivo de los viajes de descanso y bienestar entre los visitantes regionales y de larga distancia. Una encuesta de DBJ y JTBF identificó las experiencias de spa, onsen y bienestar como las actividades preferidas, lo que indica que el bienestar suele integrarse en itinerarios más amplios en lugar de ofrecerse como productos independientes. El ecoturismo y el turismo de naturaleza también se benefician de la demanda de experiencias auténticas y arraigadas en el lugar. Otros segmentos, como los viajes educativos y espirituales, siguen siendo relevantes gracias a las rutas de peregrinación y los programas regionales especializados. El sector se está expandiendo al incorporar temas de bienestar, naturaleza, gastronomía y espiritualidad a su sólida base cultural.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de turista: la demanda interna impulsa la escala, mientras que el crecimiento del turismo receptivo aumenta la composición de los ingresos.
En 2025, los turistas nacionales representaron el 71.40 % de la demanda en el mercado turístico especializado de Japón, lo que proporcionó una base de volumen estable. El consumo de viajes nacionales alcanzó los 26.8 billones de yenes (0.172 billones de dólares), lo que subraya la importancia comercial de la demanda del mercado interno a pesar de la creciente atención a la recuperación del turismo receptivo. La familiaridad con los temas locales, las estaciones y las identidades regionales fomenta las visitas recurrentes centradas en la gastronomía, la artesanía, las peregrinaciones y el bienestar. Esta sólida presencia nacional garantiza la viabilidad del mercado sin depender exclusivamente de las llegadas internacionales y respalda a los operadores que ofrecen itinerarios especializados.
Se prevé que el turismo internacional crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.80 % hasta 2031, convirtiéndose así en el segmento de mayor crecimiento. En 2025, el gasto de los visitantes receptivos alcanzó los 9.5 billones de yenes (0.06 billones de dólares estadounidenses), con las categorías de alojamiento y alimentación superando las tendencias generales de gasto. Esto indica un cambio en la composición de los ingresos, con los visitantes extranjeros contribuyendo a formatos de viaje de mayor valor. Los viajeros internacionales son clave para segmentos como el patrimonio cultural, la naturaleza y el bienestar, que atraen estancias más largas y un mayor gasto por viaje. El crecimiento futuro depende de convertir el creciente número de llegadas receptivas en reservas recurrentes y regionales de interés especial, en lugar de depender de los visitantes que recorren la Ruta Dorada por primera vez.
Por canal de reserva: las OTA lideran en alcance, mientras que la reserva directa gana en retención de valor.
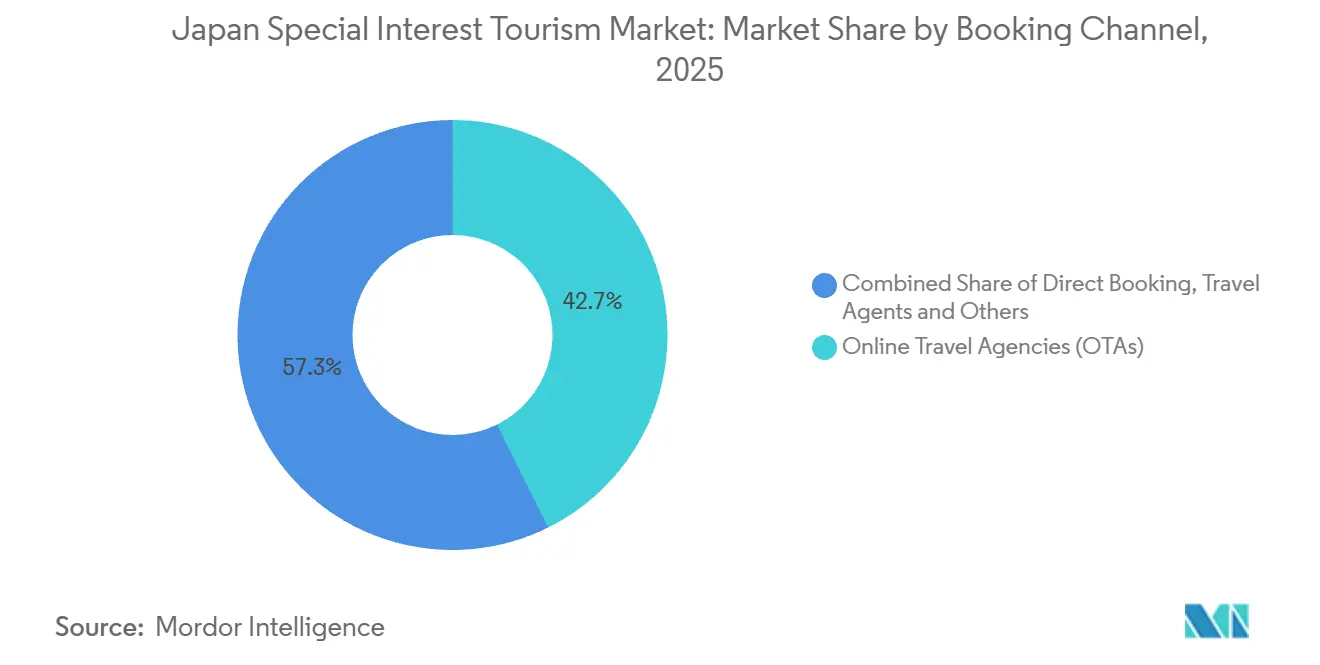
Las agencias de viajes online (OTA) representaron el 42.70 % del mercado turístico especializado de Japón en 2025, convirtiéndose en el principal canal de reservas. Su éxito se atribuye a la agregación de inventario, las herramientas de comparación y las recomendaciones con apoyo de IA, que ayudan a los viajeros a identificar opciones adecuadas desde las primeras etapas de su planificación. Esto es especialmente relevante para el turismo de nicho, donde los viajeros suelen descubrir experiencias mediante búsquedas, clasificaciones y sugerencias combinadas, en lugar de comenzar con un operador específico. Las OTA influyen tanto en el flujo de transacciones como en la generación de demanda para categorías de viajes especializadas. La cuota del 42.70 % destaca el papel de las plataformas digitales como puntos de entrada clave para acceder a ofertas seleccionadas.
Se prevé que las reservas directas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.90 % hasta 2031, consolidándose como el canal de mayor crecimiento. Hoteles, grupos de ryokan y operadores turísticos especializados se centran en las relaciones directas para obtener un mayor control sobre la selección de productos, la venta adicional y la gestión de la disponibilidad limitada. Este canal también ayuda a mantener los márgenes en ofertas con mayores costes de personal y contenido. El mercado se está volviendo más sensible al valor, ya que un menor número de reservas directas puede generar mejores resultados financieros al estar vinculadas a experiencias regionales. Si bien las agencias de viajes online (OTA) dominan en alcance, se espera que las reservas directas capturen una mayor cuota de valor en el segmento de gama alta del mercado.
Por tipo de viajero: Los viajeros individuales constituyen la base más grande, mientras que las parejas impulsan el crecimiento de los segmentos premium.
En 2025, los viajeros individuales representaron el 46.30 % del mercado turístico especializado de Japón, convirtiéndose así en el tipo de viajero más numeroso. Esto refleja la sólida infraestructura del país para viajes en solitario, la extensa red ferroviaria y la disponibilidad de experiencias culturales y gastronómicas autoguiadas. Estos viajeros suelen utilizar herramientas digitales para crear itinerarios personalizados que incluyen talleres, estancias locales, visitas a santuarios, museos y restaurantes especializados. Su demanda se ve respaldada por la flexibilidad, la información detallada sobre los destinos y la facilidad para desplazarse de forma independiente, lo que ofrece a los operadores la oportunidad de convertir diversos intereses en actividades que se pueden reservar.
Se prevé que los viajes en pareja crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.20 % hasta 2031, consolidándose como el segmento de mayor crecimiento. Este crecimiento coincide con la creciente demanda de experiencias de bienestar, culinarias y culturales diseñadas para viajes de dos personas. Las parejas suelen preferir itinerarios que combinen visitas a aguas termales, gastronomía, alojamientos con encanto y eventos de temporada. El cambio en los patrones de gasto, que prioriza el alojamiento y la gastronomía sobre las compras, impulsa aún más este segmento. Si bien los viajes en grupo para profesionales siguen siendo relevantes para eventos corporativos y de incentivos, los grupos más pequeños están ganando terreno y gastan más en experiencias de viaje personalizadas y significativas.
Análisis geográfico
Kanto representó el 37.50 % de la cuota de mercado del turismo especializado en Japón en 2025, convirtiéndose en el mayor mercado regional. El papel de Tokio como principal puerta de entrada proporciona a Kanto una ventaja estructural, complementada por su diversa oferta, que incluye barrios tradicionales, jardines, rutas gastronómicas y experiencias culturales. Esta combinación garantiza que Kanto siga siendo fundamental para el mercado, incluso cuando los responsables políticos buscan distribuir la demanda de forma más equitativa. Kansai, con Kioto, Osaka y Nara, combina patrimonio cultural, atractivo gastronómico e infraestructura turística consolidada, lo que le confiere un valor de mercado significativo a pesar de desafíos como la masificación y la demanda estacional.
El centro de Japón está cobrando importancia como puente entre Kanto y Kansai, ofreciendo alternativas menos concurridas con una rica oferta gastronómica, natural y artesanal. Su atractivo reside en la combinación de belleza paisajística, cultura local e itinerarios más pausados, sin sacrificar la comodidad del transporte. Esto lo convierte en un destino valioso para los operadores que buscan crear paquetes de varios días más allá de las rutas urbanas. Los itinerarios gastronómicos y paisajísticos que conectan la identidad local con las estancias nocturnas refuerzan su relevancia. Si bien es más pequeño que Kanto o Kansai, el centro de Japón desempeña un papel estratégico en la distribución de la demanda.
Se proyecta que el norte de Japón crecerá a una CAGR del 9.10 % hasta 2031, impulsado por la inversión pública en conectividad y asociaciones de transporte aéreo y ferroviario. Ofrece oportunidades para desarrollar productos de naturaleza, invierno, espiritualidad y cultura rural con menos congestión que Kioto o Tokio. El resto de Japón, incluyendo Kyushu, Shikoku, Chugoku y Okinawa, ofrece ofertas únicas como circuitos de onsen, rutas de peregrinación y patrimonio relacionado con la paz. Una mejor oferta regional podría elevar estas áreas como fuentes clave de nueva oferta [4] East Japan Railway Company y Japan Airlines, “Acuerdo para fortalecer la cooperación para la revitalización regional en el este de Japón”, PR Times, prtimes.jp.
Panorama competitivo
El mercado japonés de turismo especializado se mantuvo fragmentado, con los principales actores concentrando una participación significativa. JTB Corporation destacó por su amplia red de distribución nacional, su sólida capacidad de creación de paquetes turísticos y su enfoque en modelos de experiencia basados en datos. Otros actores importantes, como HIS, KNT-CT Holdings, Nippon Travel Agency y Rakuten Group, mantuvieron posiciones relevantes, pero no dominaron el mercado. Esta estructura permite que marcas regionales, intermediarios digitales y operadores centrados en la experiencia compitan eficazmente. La competencia en este mercado se define más por el acceso y la selección de productos que por la escala.
JTB Corporation amplió su cartera con la adquisición de Northstar Travel Group, una empresa global de medios B2B e inteligencia de viajes. También presentó su visión a largo plazo, OPEN FRONTIER 2035, que enfatiza los servicios de inteligencia impulsados por IA y el crecimiento internacional. KNT-CT Holdings adoptó un enfoque diferente, anunciando planes para fusionar sus entidades —Club Tourism, Kinki Nippon Tourist y KNT Blue Planet— en una sola entidad para mejorar la eficiencia y reducir la duplicación de esfuerzos. Estas estrategias reflejan los esfuerzos por fortalecer las capacidades de datos y la eficiencia operativa a medida que el mercado se orienta hacia productos especializados y de turismo receptivo. El éxito depende cada vez más de la selección de contenidos, el acceso regional y las ofertas diferenciadas, más que de la escala por sí sola.
Las alianzas que integran plataformas digitales y servicios de transporte están ganando protagonismo en el mercado. Rakuten Travel mejoró su sistema de reservas con inteligencia artificial, mientras que JAL, JTB y JR East introdujeron un modelo turístico que combina servicios aéreos y ferroviarios con iniciativas de revitalización regional. Klook y Hoshino Resorts colaboraron para promocionar propiedades menos conocidas mediante una alianza de distribución. Estos avances ponen de manifiesto un cambio en la competencia, con un enfoque en el descubrimiento, la creación de paquetes turísticos y la oferta regional, en detrimento de la distribución tradicional a través de agencias. En este mercado fragmentado, el éxito probablemente favorecerá a quienes conecten a los viajeros con experiencias regionales únicas, manteniendo la calidad del producto.
Líderes de la industria turística de intereses especiales de Japón
Corporación JTB
Compañía Hispana
Compañía KNT-CT Holdings, Ltd.
Agencia de viajes Nippon Co., Ltd.
Grupo Rakuten, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: JTB Corporation, Japan Airlines y East Japan Railway Company presentaron un modelo de viaje combinado de tren y avión personalizable para impulsar el turismo en el este de Japón. Esta iniciativa, disponible en las tiendas de Tokyo Metropolitan, se extenderá hasta septiembre de 2026 como parte de una estrategia más amplia para atraer visitantes nacionales e internacionales a la región de Tohoku.
- Abril de 2026: La herramienta de búsqueda de hoteles con IA de Rakuten Travel, integrada en su agente de IA Rakuten AI, permite transiciones fluidas desde las consultas de hoteles en lenguaje natural hasta el proceso de reserva. Desde su lanzamiento, el volumen de usuarios y las tasas de conversión de reservas han aumentado de forma constante.
- Febrero de 2026: JTB Group ha presentado su visión "FRONTERA ABIERTA 2035", centrada en un crecimiento significativo de las transacciones anuales. La estrategia hace hincapié en la transición hacia servicios de inteligencia artificial y en la expansión de su presencia global en los segmentos de viajes nacionales e internacionales.
- Febrero de 2026: Japan Airlines y East Japan Railway Company han firmado una alianza estratégica denominada "Revitalización Regional del Este de Japón". El acuerdo se centra en el desarrollo de un modelo turístico integral, el fomento de la doble residencia y la integración del transporte ferroviario y aéreo para los viajeros en la región de Tohoku.
Alcance del informe de mercado del turismo de intereses especiales en Japón
| Turismo cultural y patrimonial |
| Ecoturismo y turismo de naturaleza |
| Turismo de bienestar y médico |
| Turismo gastronómico y enológico |
| Otros tipos de turismo (educativo, espiritual, etc.) |
| Turistas nacionales |
| Turistas internacionales |
| Agencias de viajes en línea |
| Reserva directa |
| Agentes de viajes y operadores turísticos |
| Reservas institucionales, corporativas y de grupo |
| Individual |
| Parejas |
| Desarrollo profesional |
| Grupo procesos |
| Región de Kanto |
| Región de Kansai |
| Japón central |
| Norte de Japón |
| Resto de Japón |
| Por tipo de interés | Turismo cultural y patrimonial |
| Ecoturismo y turismo de naturaleza | |
| Turismo de bienestar y médico | |
| Turismo gastronómico y enológico | |
| Otros tipos de turismo (educativo, espiritual, etc.) | |
| Por tipo de turista | Turistas nacionales |
| Turistas internacionales | |
| Por canal de reserva | Agencias de viajes en línea |
| Reserva directa | |
| Agentes de viajes y operadores turísticos | |
| Reservas institucionales, corporativas y de grupo | |
| Por tipo de viajero (valor) | Individual |
| Parejas | |
| Desarrollo profesional | |
| Grupo procesos | |
| Por geografía | Región de Kanto |
| Región de Kansai | |
| Japón central | |
| Norte de Japón | |
| Resto de Japón |
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva para el turismo de intereses especiales en Japón hasta 2031?
El mercado turístico especializado de Japón alcanzó los 54.05 millones de dólares en 2025, los 56.94 millones en 2026 y se prevé que llegue a los 79.74 millones en 2031, con una tasa de crecimiento anual compuesta del 6.97%.
¿Qué categoría lidera la demanda por tipo de interés en Japón?
El turismo cultural y patrimonial lideró el sector con una cuota del 34.80 % en 2025, gracias a la sólida base de sitios patrimoniales, templos, distritos culturales vivos y formatos de experiencias guiadas de Japón.
¿Qué grupo de visitantes está creciendo más rápidamente en el sector de viajes especializados de Japón?
Se prevé que el turismo internacional crezca a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.80% hasta 2031, a pesar de que el turismo nacional aún representaba la mayor parte, con un 71.40%, en 2025.
¿Por qué las agencias de viajes online siguen siendo importantes para las reservas de viajes especializados en Japón?
Las agencias de viajes online (OTA) representaron el 42.70% de la cuota de mercado en 2025 porque ayudan a los viajeros a descubrir productos especializados a través de un mayor acceso al catálogo, herramientas de búsqueda y recomendaciones basadas en inteligencia artificial.
¿Qué región ofrece las mayores oportunidades de crecimiento futuro en Japón?
El norte de Japón es la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9.10 % hasta 2031, gracias a unas mejores conexiones de transporte y una menor congestión que en los principales destinos turísticos.


