

Tamaño y cuota de mercado de los nebulizadores de chorro
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
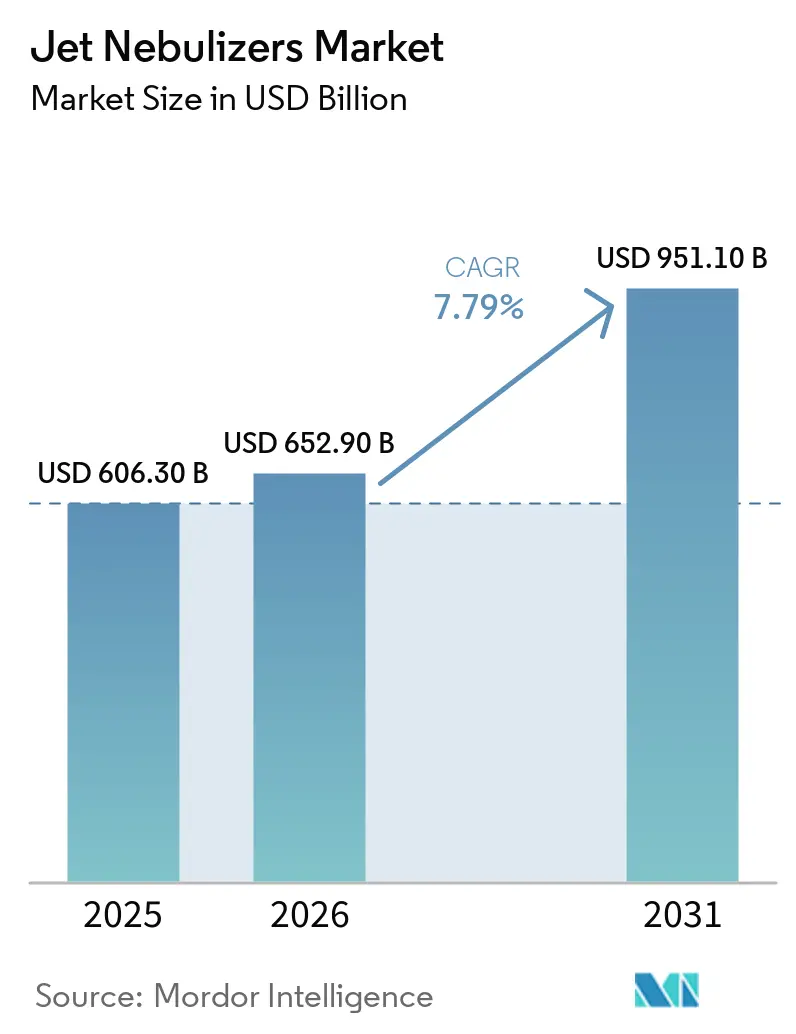
| Tamaño del mercado (2026) | USD 652.90 mil millones |
| Tamaño del mercado (2031) | USD 951.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.79% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nebulizadores de chorro realizado por Mordor Intelligence
El mercado de nebulizadores de chorro alcanzó un valor de 606.30 millones de dólares en 2025 y se estima que crecerá desde los 652.90 millones de dólares en 2026 hasta alcanzar los 951.10 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.79% durante el período de previsión (2026-2031).
La demanda se mantiene sólida porque los hospitales, las clínicas y los proveedores de atención domiciliaria siguen prefiriendo el bajo costo de adquisición, la amplia compatibilidad farmacológica y la fiabilidad comprobada de las plataformas neumáticas, incluso a medida que los dispositivos de malla vibratoria se introducen en las unidades de cuidados intensivos. Las configuraciones activadas por la respiración se están implementando en programas pediátricos y de fibrosis quística porque reducen el desperdicio de medicamentos y mejoran la deposición pulmonar, mientras que los circuitos ventilados desechables ganan terreno en los servicios de urgencias que priorizan el cumplimiento de las normas de control de infecciones. Las reformas de reembolso gubernamentales en Estados Unidos, China e India trasladan la atención respiratoria crónica al ámbito domiciliario y amplían la financiación para la terapia basada en compresores, lo que mantiene los ciclos de reemplazo de hardware y la rotación de consumibles. Mientras tanto, la sensibilidad al precio en los mercados emergentes y la creciente prevalencia de la EPOC garantizan que los regímenes broncodilatadores genéricos administrados mediante sistemas de chorro sigan siendo la opción de primera línea en las regiones de ingresos bajos y medios.
Conclusiones clave del informe
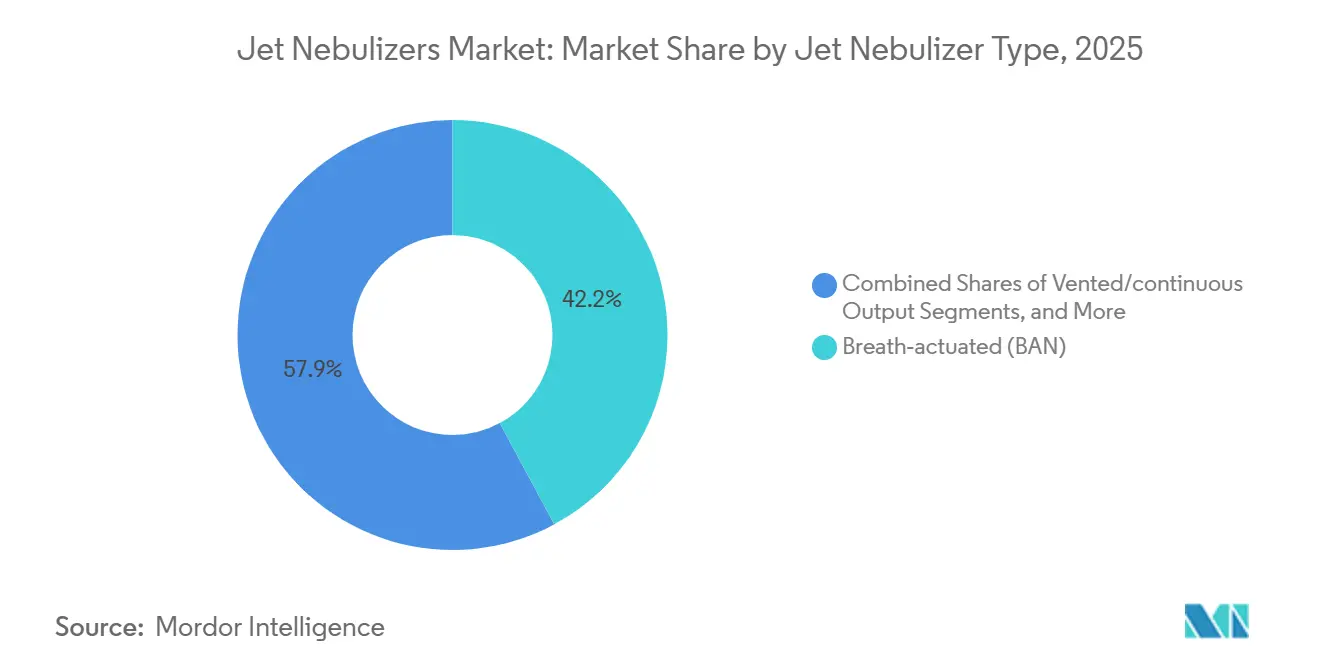
- Los sistemas activados por la respiración lideraron el mercado de nebulizadores de chorro con una cuota del 42.15 % en 2025. Se prevé que los sistemas ventilados o de salida continua crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.14 % hasta 2031, la más rápida entre todos los tipos de productos.
- Las aplicaciones para la EPOC representaron el 41.65 % de los ingresos de 2025 en el mercado de nebulizadores a chorro. Se prevé que las indicaciones para el asma crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.35 % hasta 2031, superando a todas las demás áreas terapéuticas.
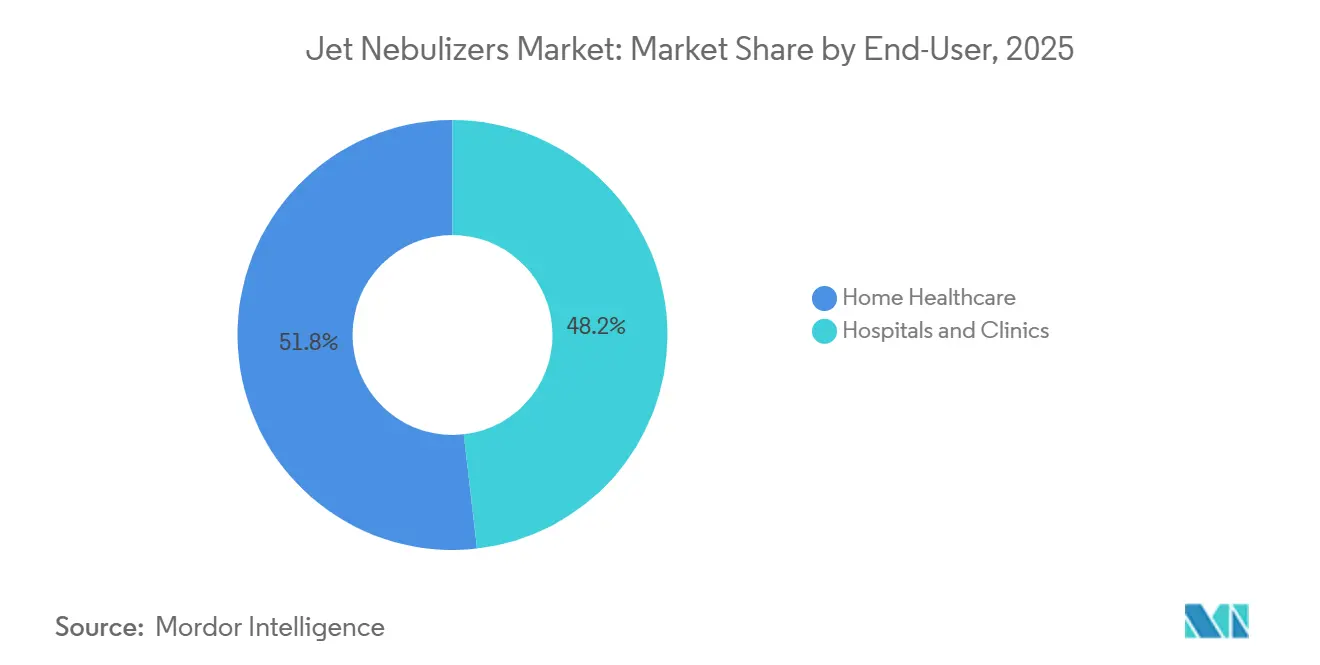
- En 2025, los hospitales y las clínicas acapararon el 48.19 % de la cuota de mercado de los nebulizadores de chorro. Se prevé que la atención médica domiciliaria crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.22 % hasta 2031, ya que las normas de reembolso favorecen a los nebulizadores de compresor.
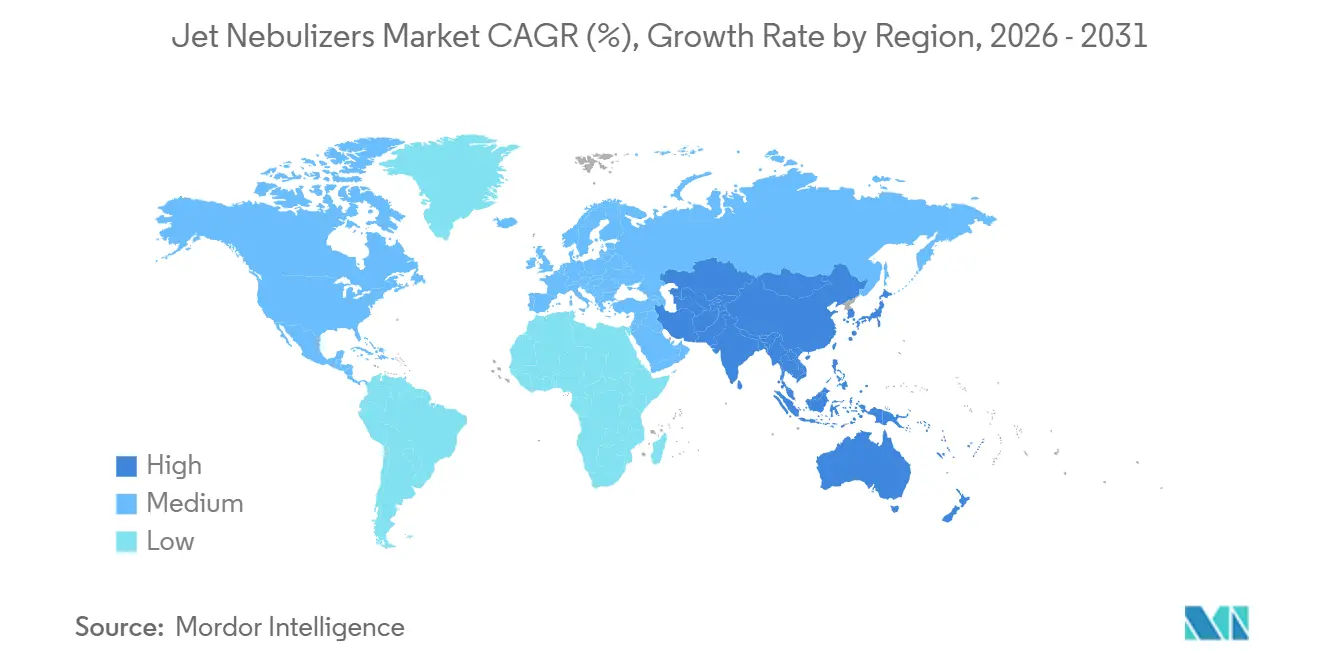
- América del Norte acaparó el 38.19% de los ingresos de 2025 en el mercado de nebulizadores de chorro. Asia-Pacífico se posiciona para la expansión regional más rápida, con una tasa de crecimiento anual compuesta (CAGR) del 9.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de nebulizadores de chorro
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| El aumento de la carga de EPOC y asma incrementa la demanda de terapia inhalada. | + 1.8% | A nivel mundial, la región Asia-Pacífico representa el 60% de las muertes por EPOC. | Largo plazo (≥ 4 años) |
| El cambio hacia la atención respiratoria domiciliaria y la cobertura de equipos médicos duraderos respalda la terapia basada en compresores. | + 1.5% | América del Norte y Europa, con repercusiones en las zonas urbanas de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Preferencia del hospital por enfermeras virtuales confiables y de bajo costo en cuidados intensivos. | + 1.2% | Servicios de urgencias globales y con mayor presencia en Norteamérica. | Corto plazo (≤ 2 años) |
| Rentabilidad y amplia compatibilidad farmacológica de los sistemas de chorro frente a las alternativas. | + 1.0% | Global, pronunciado en MEA y Sudamérica | Largo plazo (≥ 4 años) |
| Los diseños de chorros activados por la respiración reducen los residuos y mejoran la deposición. | + 0.9% | América del Norte y Europa, adopción temprana en Japón | Mediano plazo (2-4 años) |
| Los sistemas de etiquetado de medicamentos y dispositivos para ciertos antibióticos inhalados mantienen la base instalada. | + 0.7% | América del Norte y Europa (centros de fibrosis quística) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La crisis mundial de EPOC y asma impulsa un aumento en la demanda de terapias inhaladas.
Más de 500 millones de personas en todo el mundo padecen EPOC o asma, lo que resulta en 4 millones de muertes anuales. La región de Asia-Pacífico concentra aproximadamente el 60 % de las muertes relacionadas con la EPOC, con China registrando 99.9 millones de casos e India 55.3 millones. La contaminación del aire urbano agrava estas afecciones, especialmente en megaciudades como Pekín, Delhi y Yakarta, que superan los límites recomendados de PM2.5. Los datos del registro del Reino Unido, que abarcan el período 2004-2023, indican más de 10 millones de pacientes diagnosticados, con una incidencia estable en zonas acomodadas pero en aumento en zonas urbanas desfavorecidas. Esta importante carga epidemiológica garantiza una demanda constante del mercado de nebulizadores Jet, en particular entre las personas que tienen dificultades con los inhaladores de dosis medida o que presentan deterioro cognitivo.
La cobertura de atención respiratoria domiciliaria y de equipos médicos duraderos impulsa la adopción de la terapia de compresión.
Los Centros de Servicios de Medicare y Medicaid, en su programa de tarifas DMEPOS de 2025, simplificaron la autorización previa para nebulizadores de compresor, beneficiando tanto a proveedores como a pacientes. Las encuestas anuales de funcionalidad de dispositivos del Sistema de Pago Prospectivo de Atención Médica Domiciliaria favorecen los compresores duraderos alimentados por la pared sobre las unidades de malla dependientes de baterías, particularmente en áreas rurales. La expansión de la cobertura de seguro para dispositivos respiratorios en China en 2024 bajo su iniciativa "China Saludable 2030" promueve los tratamientos en el hogar para reducir los reingresos hospitalarios. La Misión Nacional de Salud de la India está implementando un programa piloto de distribución comunitaria de nebulizadores de chorro subsidiados para mejorar la adherencia y reducir las visitas a la sala de emergencias. Con los nebulizadores de chorro de compresor con precios entre USD 30 y USD 100 y las alternativas de malla a partir de USD 400, la asequibilidad de los compresores es evidente.
Los servicios de urgencias prefieren las enfermeras virtuales especializadas (SVN) rentables y fiables para la atención de pacientes agudos.
Los servicios de urgencias suelen integrar nebulizadores de pequeño volumen en los circuitos de caudalímetros de oxígeno, lo que reduce los costes de formación y adquisición. Las directrices actualizadas de control de infecciones para 2024 recomiendan el uso de reservorios individuales para cada paciente y la desinfección diaria, lo que anima a los hospitales a adoptar circuitos ventilados desechables. Una encuesta realizada en 2025 por la Asociación Estadounidense para el Cuidado Respiratorio reveló que el 78 % de los servicios de urgencias de EE. UU. prefieren los kits de chorro ventilado como broncodilatador principal. Si bien la duración del tratamiento con estos kits es mayor que con los dispositivos de malla, su precio de entre 5 y 15 USD por kit desechable se ajusta a los objetivos de contención de costes en la atención basada en el valor.
Los nebulizadores de chorro superan a las alternativas en rentabilidad y compatibilidad farmacológica.
Los nebulizadores de chorro permiten administrar eficazmente broncodilatadores, corticosteroides, mucolíticos y antibióticos, optimizando así las operaciones farmacéuticas. Un análisis farmacoeconómico realizado en 2024 en cinco sistemas de salud europeos reveló que los tratamientos para la EPOC basados en nebulizadores de chorro resultaron ser los más rentables durante una década, debido a su compatibilidad con medicamentos genéricos y a sus menores costos de adquisición. En regiones como África subsahariana y América Latina, las limitaciones presupuestarias y la inestabilidad de las cadenas de frío para los productos biológicos hacen que los compresores neumáticos sean la opción preferida para la atención respiratoria esencial.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Preocupaciones sobre el control de infecciones y riesgos de aerosolización en entornos clínicos | -0.9% | Global, con mayor incidencia en entornos hospitalarios de Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Competencia de los nebulizadores de malla vibratoria en los hospitales | -1.1% | Unidades de cuidados intensivos en Norteamérica y Europa, con expansión a la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| La carga de transición/recertificación del MDR de la UE reduce las referencias de productos heredadas. | -1.8% | Europa | Mediano plazo (2-4 años) |
| La variabilidad del rendimiento y el volumen residual en los chorros complican la consistencia de la dosis. | -0.9% | Global, con mayor incidencia en entornos hospitalarios de Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre el control de infecciones y riesgos de aerosolización en entornos clínicos
En 2024, las declaraciones de consenso destacaron que los nebulizadores de chorro continuo generan nubes de aerosol capaces de transportar patógenos, incluido el SARS-CoV-2, durante un máximo de 30 minutos en habitaciones con ventilación deficiente. En respuesta, los hospitales están invirtiendo en circuitos desechables e implementando habitaciones con presión negativa. Si bien estas medidas mejoran la seguridad, aumentan los costos por tratamiento y reducen la rentabilidad de los nebulizadores. Las clínicas ambulatorias con ventilación limitada están restringiendo el uso de nebulizadores, lo que limita el crecimiento del mercado fuera de la atención hospitalaria.
Competencia de los nebulizadores de malla vibratoria en los hospitales
Las plataformas de malla completan los tratamientos en tan solo cinco minutos, reduciendo significativamente el tiempo del personal sanitario. Se integran a la perfección en los circuitos de ventilación, manteniendo respiraciones ininterrumpidas, lo que se ajusta a los flujos de trabajo de cuidados intensivos. Una encuesta de 2025 reveló que el 62 % de las UCI europeas habían adoptado dispositivos de malla como sistema principal de administración de broncodilatadores en pacientes con ventilación mecánica. Si bien los precios de venta al público son más elevados, los equipos de compras priorizan las mejoras en la eficiencia, redirigiendo los presupuestos de capital en lugar de destinarlos a la sustitución de los sistemas de ventilación.
Análisis de segmento
Por tipo de nebulizador de chorro: Sistemas activados por la respiración, diseños ventilados aceleran
En 2025, los sistemas activados por la respiración acapararon el 42.15 % de la cuota de mercado de los nebulizadores de chorro, impulsados por su capacidad de dosificación precisa en terapias para la fibrosis quística y la bronquiectasia. Estos sistemas utilizan válvulas mecánicas que se activan solo durante la inhalación, lo que optimiza la dosis administrada y reduce la contaminación de la cabina. Se prevé que el mercado de nebulizadores de chorro activados por la respiración crezca de forma constante, ya que los profesionales sanitarios valoran su menor desperdicio y su compatibilidad con antibióticos de alto coste. Sin embargo, la presión competitiva en los precios está llevando a los hospitales a explorar modelos de precio medio con activación por la respiración como parte de sus estrategias de optimización de inventario.
Aunque menos avanzados, se prevé que los sistemas de inyección con ventilación o de flujo continuo crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.14 % hasta 2031. Este crecimiento se ve favorecido por las políticas de control de infecciones hospitalarias que priorizan los kits de un solo uso para reducir la contaminación cruzada. Las versiones desechables simplifican el cumplimiento de los protocolos de esterilización y disminuyen la carga de trabajo del personal de enfermería, lo que las convierte en la opción preferida para el abastecimiento de los servicios de urgencias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La EPOC es el pilar de los ingresos, el asma impulsa el crecimiento.
En 2025, la EPOC representó el 41.65 % de los ingresos del mercado de nebulizadores de chorro. La naturaleza crónica de la EPOC, las exacerbaciones frecuentes y una gran base de pacientes en países como China e India impulsan la demanda de estos dispositivos. Muchos pacientes ancianos con EPOC presentan dificultades con la coordinación necesaria para los inhaladores de dosis medida, lo que refuerza aún más la dependencia de los nebulizadores de chorro. Además, el almacenamiento masivo de broncodilatadores genéricos en viales por parte de los hospitales garantiza una demanda constante de circuitos compresores. Se espera que el asma sea la aplicación de más rápido crecimiento, con una CAGR proyectada del 9.35 %. Este crecimiento se ve impulsado por la creciente adopción de la terapia domiciliaria pediátrica y la necesidad de nebulización de combinaciones de corticosteroides y broncodilatadores inhalados.
Por usuario final: los hospitales dominan, la atención médica domiciliaria aumenta.
En 2025, los hospitales y clínicas aportaron el 48.19 % de los ingresos del dispositivo, lo que refleja sus protocolos establecidos en entornos de emergencia y UCI que priorizan los chorros de pequeño volumen para una broncodilatación rápida. Las decisiones de adquisición están influenciadas por los costos de compra y la compatibilidad con el oxígeno montado en la pared, lo que consolida a los nebulizadores de chorro como la opción principal a pesar de la mayor duración del tratamiento. La industria también se beneficia de los pedidos recurrentes al por mayor de kits desechables, que se ajustan a los estándares actualizados de control de infecciones. La atención médica domiciliaria está experimentando un crecimiento significativo, con una CAGR del 9.22 % proyectada hasta 2031. Esta expansión está impulsada por las actualizaciones de reembolso, particularmente en EE. UU. y China, que han reducido la carga financiera de las plataformas de compresores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de nebulizadores de chorro en Norteamérica
En 2025, Norteamérica representó el 38.19 % de los ingresos, gracias a la cobertura de Medicare Parte B y a la adopción generalizada de protocolos de chorro de pequeño volumen en los servicios de urgencias. Con aproximadamente 16 millones de adultos estadounidenses afectados por EPOC, existe una demanda constante de kits broncodilatadores. Sin embargo, la consolidación de hospitales y el cambio hacia modelos de pago basados en el valor limitan el crecimiento del volumen, ya que los proveedores se centran cada vez más en la atención preventiva para reducir las readmisiones. Si bien Canadá ofrece reembolsos parciales para plataformas de compresores, sus formularios provinciales priorizan el albuterol genérico para controlar los costos de los medicamentos. Este enfoque restringe la adopción de paquetes premium de antibióticos y dispositivos. En México, aunque el Instituto Mexicano del Seguro Social ofrece cobertura para enfermedades respiratorias crónicas, un significativo 40 % de la población sigue sin seguro, lo que dificulta una mayor penetración en el mercado.
Mercado de nebulizadores de chorro en la región Asia-Pacífico
La región de Asia-Pacífico emerge como la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.41 % hasta 2031. Este crecimiento se debe principalmente a la expansión de los sistemas de seguro público en China e India, que mejoran el acceso a dispositivos médicos. La iniciativa china "Healthy China 2030" está ampliando los reembolsos, y los programas piloto en las ciudades de segundo nivel de India están redirigiendo un volumen considerable de pacientes de los hospitales a la atención domiciliaria. Además, los problemas de calidad del aire en las principales ciudades están intensificando la gravedad de las enfermedades, lo que conlleva un aumento en las prescripciones de terapias de rescate nebulizadas. El envejecimiento de la población en Japón garantiza una demanda constante, aunque los estrictos controles de precios limitan los márgenes de beneficio. Mientras tanto, la cobertura universal y la creciente prevalencia del asma en las zonas urbanas impulsan un crecimiento moderado en Corea del Sur y Australia. Por el contrario, países como Indonesia, Tailandia y Vietnam son muy sensibles al precio, mostrando una preferencia por compresores de gama económica y circuitos desechables.
Mercado europeo de nebulizadores de chorro
La dinámica del mercado europeo es variada. Con plazos más estrictos para la entrada en vigor del Reglamento de Dispositivos Médicos en vigor en mayo de 2024, muchos pequeños fabricantes se han visto obligados a retirar las referencias no recertificadas, lo que ha provocado una reducción en la variedad de productos y una ralentización en las sustituciones.
Panorama competitivo
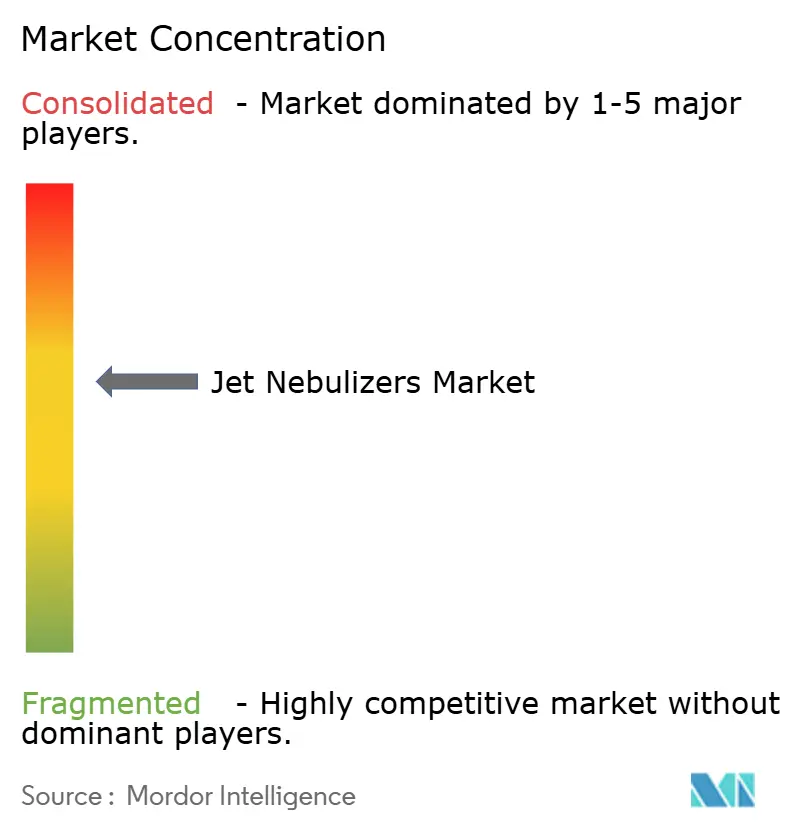
El mercado de nebulizadores Jet está moderadamente concentrado, con los cinco principales proveedores (PARI, OMRON, Philips Respironics, Drive DeVilbiss y Medline) que, en conjunto, representan aproximadamente el 50 % de los ingresos globales. Estas empresas logran esto mediante combinaciones patentadas de fármacos y dispositivos, y extensas redes de distribución multinacionales. PARI utiliza sus plataformas eFlow y LC Plus, integrándolas en las etiquetas de los antibióticos. Philips Respironics impulsa las ventas al ofrecer sus productos junto con concentradores de oxígeno domésticos. Para 2025, OMRON había superado los 50 millones de nebulizadores enviados, fortaleciendo su presencia de marca en farmacias y canales de venta minorista tanto en línea como físicos.
Empresas regionales como Yuwell, Rossmax y Microlife están ganando cuota de mercado en Asia-Pacífico y Latinoamérica. Lo consiguen aprovechando instalaciones de fabricación rentables y ofreciendo paquetes combinados con concentradores de oxígeno. En una iniciativa estratégica, Yuwell firmó una alianza estratégica con Inogen por valor de 27.2 millones de dólares en enero de 2025, ampliando su presencia global y mejorando sus capacidades de investigación y desarrollo. Mientras tanto, las empresas emergentes se centran en nichos de mercado específicos: AeroRx Therapeutics está desarrollando AERO-007, un LABA/LAMA nebulizado para la EPOC. La compañía pretende combinar esta formulación con un sistema de administración de oxígeno activado por la respiración, posicionándola como terapia de mantenimiento de primera línea.
Nebulizadores de chorro, líderes del sector
Drive DeVilbiss Healthcare Inc.
Cuidado de la salud de OMRON, Inc.
Equipo respiratorio PARI, Inc.
Koninklijke Philips NV
GE Healthcare
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: PARI obtuvo una patente europea para MOLBREEVI, que combina su plataforma de malla eFlow con un antibiótico inhalado para el tratamiento crónico de la Pseudomonas en pacientes con fibrosis quística.
- Octubre de 2025: AeroRx Therapeutics cerró una ronda de financiación Serie A de 21 millones de dólares liderada por Avalon BioVentures para financiar los ensayos de fase avanzada de AERO-007 inhalado, la primera combinación de LABA/LAMA nebulizada en desarrollo para el tratamiento de mantenimiento de la EPOC.
- Enero de 2025: Yuwell obtuvo una inversión de 27.2 millones de dólares de Inogen, formando una alianza estratégica para el desarrollo conjunto de concentradores de oxígeno portátiles y nebulizadores para su lanzamiento en Norteamérica y Europa.
Alcance del informe del mercado global de nebulizadores de chorro
Según el alcance del informe, un nebulizador de chorro es un dispositivo médico de administración de medicamentos que utiliza gas a presión para convertir la medicación líquida en una fina niebla o aerosol que el paciente puede inhalar fácilmente directamente a sus pulmones.
El mercado de nebulizadores de chorro se segmenta por tipo, aplicación, usuario final y geografía. Por tipo, el mercado incluye nebulizadores activados por la respiración (BAN), mejorados por la respiración (BE) y de salida continua/ventilada. Por aplicación, se segmenta en asma, EPOC, fibrosis quística y otros problemas respiratorios (p. ej., bronquiolitis, bronquiectasias). Por usuario final, el mercado incluye hospitales y clínicas, atención médica domiciliaria y centros de atención ambulatoria, de urgencias y de emergencia. Geográficamente, el mercado se analiza en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica. El informe ofrece el tamaño del mercado y las previsiones en términos de valor (USD) para los segmentos mencionados.
| Activado por la respiración (BAN) |
| Respiración mejorada (BE) |
| Salida ventilada/continua |
| Asma |
| EPOC |
| Fibrosis quística |
| Otras afecciones respiratorias (por ejemplo, bronquiolitis, bronquiectasias) |
| Hospitales y Clínicas |
| Atención médica domiciliaria |
| Centros de atención ambulatoria/urgencias/emergencias |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de nebulizador de chorro | Activado por la respiración (BAN) | |
| Respiración mejorada (BE) | ||
| Salida ventilada/continua | ||
| por Aplicación | Asma | |
| EPOC | ||
| Fibrosis quística | ||
| Otras afecciones respiratorias (por ejemplo, bronquiolitis, bronquiectasias) | ||
| Por usuario final | Hospitales y Clínicas | |
| Atención médica domiciliaria | ||
| Centros de atención ambulatoria/urgencias/emergencias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de nebulizadores Jet en 2031?
Se prevé que alcance los 951.1 millones de dólares estadounidenses en 2031, con una tasa de crecimiento anual compuesta del 7.79 % entre 2026 y 2031.
¿Qué tipo de producto genera la mayor cuota de ingresos?
Los sistemas activados por la respiración lideraron el mercado de nebulizadores de chorro con una cuota del 42.15 % en 2025.
¿Qué segmento está creciendo más rápido?
Se prevé que los sistemas de chorro ventilado o de salida continua registren una tasa de crecimiento anual compuesta (CAGR) del 9.14 % hasta 2031.
¿Qué configuración para el usuario final muestra la adopción más rápida?
La atención médica domiciliaria está avanzando a una tasa de crecimiento anual compuesta del 9.22%, a medida que Medicare y las aseguradoras públicas asiáticas amplían la cobertura.
¿Qué región se espera que crezca más rápidamente?
Se prevé que la región de Asia-Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 9.41% gracias a las reformas de reembolso de China e India.
¿Qué tan concentrada está la competencia?
Los cinco principales proveedores controlan aproximadamente la mitad de los ingresos, lo que indica una concentración moderada.


