

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
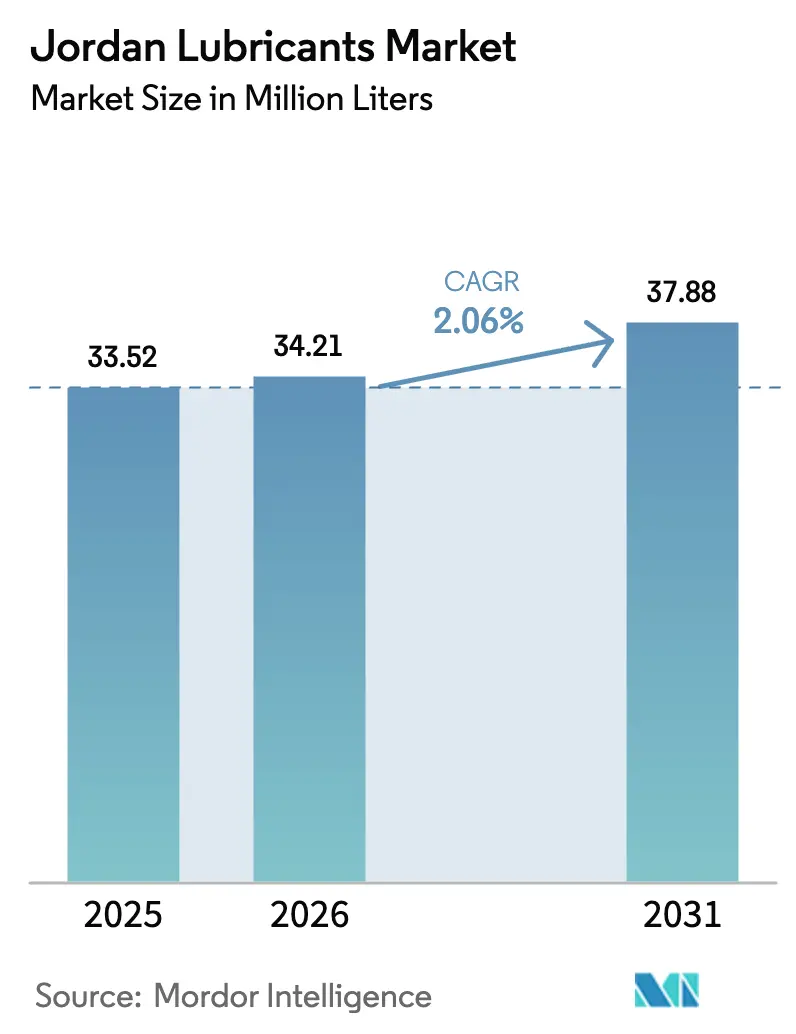
| Volumen de mercado (2026) | 34.21 millones de litros |
| Volumen de mercado (2031) | 37.88 millones de litros |
| Tasa de crecimiento (2026 - 2031) | 2.06% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes en Jordania por Mordor Intelligence
Se prevé que el tamaño del mercado de lubricantes de Jordania aumente de 33.52 millones de litros en 2025 a 34.21 millones de litros en 2026 y alcance los 37.88 millones de litros en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.06 % entre 2026 y 2031. El aumento de la propiedad de automóviles, la constante cartera de proyectos de centrales eléctricas y la creciente producción de fosfato y potasa impulsan la demanda, mientras que la adopción más rápida de sistemas de propulsión eléctricos e híbridos y los intervalos de cambio de aceite más prolongados limitan el crecimiento absoluto del volumen. Las reducciones de impuestos del gabinete para 2025 sobre los vehículos de gasolina, híbridos y eléctricos han reequilibrado la oferta de automóviles nuevos hacia modelos de bajo consumo de combustible que consumen menos petróleo. Sin embargo, este cambio acelera simultáneamente la penetración de formulaciones sintéticas de baja viscosidad que ofrecen mayores márgenes de beneficio. El consumo industrial se beneficia de la base instalada de 5,200 MW de la Compañía Nacional de Energía Eléctrica (NEPCO) y de un proyecto de turbina de gas de ciclo combinado (CCGT) de 700 MW, ambos en planificación. Ambos requieren aceites para turbinas que cumplan con la norma ISO 8068:2024. Los lubricantes de origen biológico y re-refinados se benefician del Plan de Acción Nacional para el Crecimiento Verde del Sector Energético 2021-2025 del Ministerio de Medio Ambiente, que prioriza las materias primas renovables y un control más estricto de los residuos peligrosos.
Conclusiones clave del informe
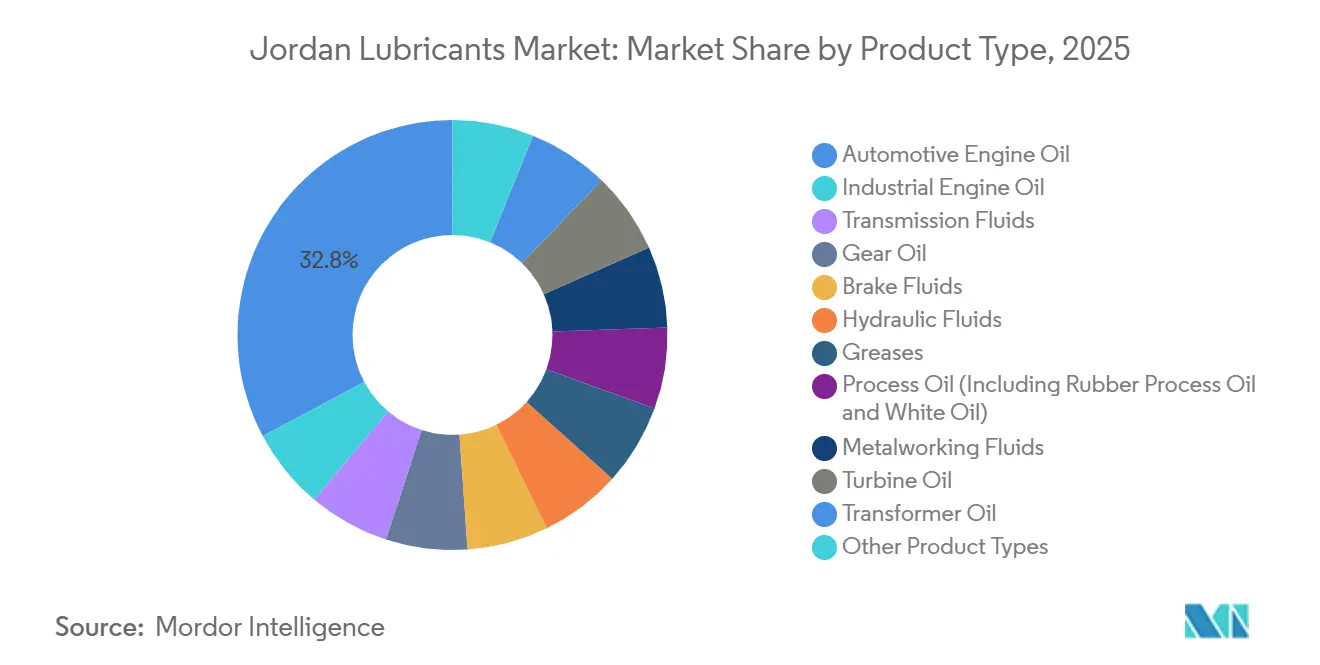
- Por tipo de producto, el aceite de motor automotriz lideró con una participación de mercado del 32.78% de lubricantes jordanos en 2025, mientras que se prevé que el aceite de motor industrial se expanda a una CAGR del 2.45% hasta 2031.
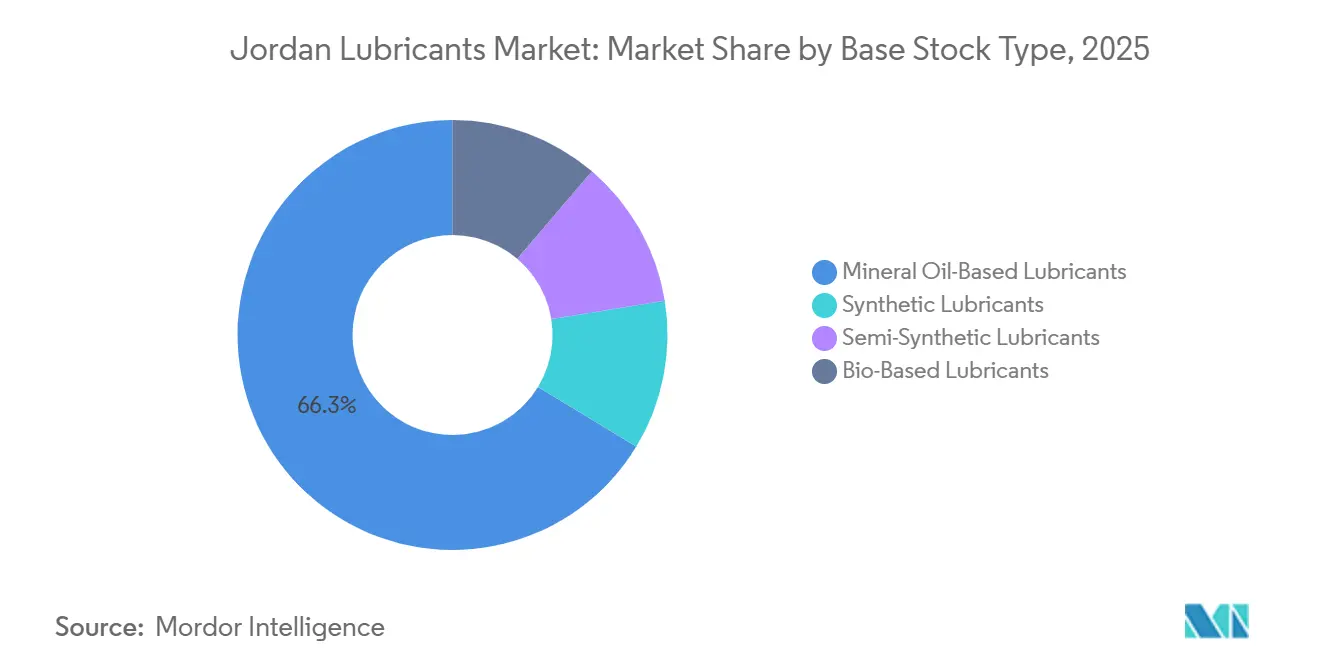
- Por tipo de base, los lubricantes a base de aceite mineral dominaron con una participación del 66.32 % en 2025, mientras que se prevé que los lubricantes de base biológica registren una CAGR del 2.89 % hasta 2031.
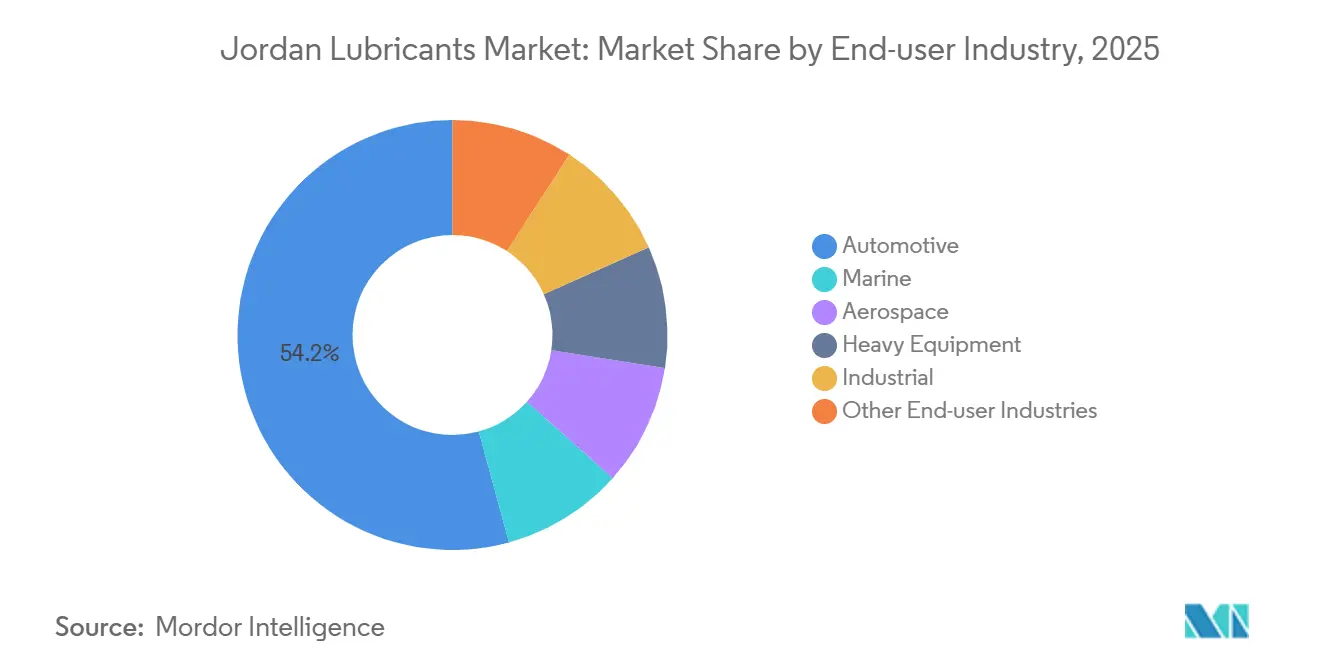
- Por industria de usuario final, el sector automotriz representó el 54.23% del volumen en 2025; sin embargo, se proyecta que el segmento industrial crezca a una CAGR del 2.35% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes en Jordania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del número de vehículos en Jordania | + 0.6% | Nacional, con concentración en las gobernaciones de Ammán, Irbid y Zarqa | Mediano plazo (2–4 años) |
| Inversiones renovadas en downstream en la refinería de Zarqa | + 0.3% | Beneficios nacionales y de la cadena de suministro para la zona industrial de Ammán | Largo plazo (≥ 4 años) |
| Puesta en marcha acelerada de plantas de turbinas de gas de ciclo combinado (CCGT) | + 0.4% | Demanda máxima nacional en los centros de energía de Ammán Este, Samra y Al Qatrana | Mediano plazo (2–4 años) |
| Normas obligatorias de eficiencia de los motores a partir de 2027 | + 0.5% | Adopción temprana a nivel nacional en la adquisición de flotas del Municipio de Gran Ammán | Corto plazo (≤ 2 años) |
| Crecimiento rápido de las flotas de transporte y reparto | + 0.2% | Centros urbanos: Ammán, Irbid, Aqaba | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del número de vehículos en Jordania
Las matriculaciones de vehículos superaron los 2 millones en 2024 y están en camino de superar los 2.3 millones para 2030, lo que consolida la demanda base de fluidos para motores, transmisiones y frenos. Las autorizaciones para vehículos híbridos crecieron un 27 % interanual en 2025 tras las reducciones de impuestos, lo que impulsó los sintéticos SAE 0W-20 y 5W-30 más en el mercado de repuestos. La propiedad privada aumentó un 6.4 % durante 2024, pero las nuevas normas de importación vigentes en noviembre de 2025 restringen los vehículos eléctricos con más de tres años de antigüedad, elevando los estándares de calidad que indirectamente aumentan los requisitos de rendimiento de los lubricantes. La Organización Jordana de Normas y Metrología (JSMO) prueba cada lote en su laboratorio acreditado según la norma ISO/IEC 17025:2017, lo que garantiza que se cumplan los umbrales mínimos de viscosidad, punto de inflamación y número base [1] JSMO, “Lista de laboratorios acreditados”, jsmo.gov.jo.
Inversiones renovadas en downstream en la refinería de Zarqa
La Compañía de Refinería de Petróleo de Jordania (JPRC) planea una ampliación de 2.6 millones de dólares para elevar la capacidad de crudo a 120,000 bpd, aunque las negociaciones con el consorcio Sinopec-Itochu siguen sin resolverse. Incluso durante el retraso, la planta de mezcla de 25,000 t/año de JPRC, certificada según la norma ISO 9001:2015 y aprobada por Mercedes-Benz y GE, suministra más de 100 grados a nivel local. Una expansión exitosa liberaría las corrientes nacionales de petróleo base del Grupo II/III, reduciendo la dependencia de las importaciones y permitiendo la producción de mezclas sintéticas premium.
Puesta en marcha acelerada de plantas de ciclo combinado
La flota instalada de 5,200 MW de NEPCO incluye varias unidades de ciclo combinado (CCGT), y una licitación de 700 MW publicada en noviembre de 2025 anticipa la construcción de más turbinas. La norma ISO 8068:2024 eleva los estándares de estabilidad oxidativa y volatilidad para aceites de turbina, promoviendo el Grupo III+ y las químicas de ésteres que permiten intervalos de drenaje más largos. Una capacidad de gas de carga base confiable sigue siendo esencial, ya que Jordania aspira a un 31 % de electricidad renovable para 2030.
Normas obligatorias de eficiencia de los motores a partir de 2027
Jordania pretende alinearse con la normativa Euro 6 a partir de 2027, lo que impulsará la demanda de aceites con bajo contenido en SAPS que protejan los filtros de partículas diésel. La norma GSO 1785-2:2023 de la Organización de Normas del Golfo ya hace referencia a las secuencias ACEA y proporciona una plantilla regional. Por consiguiente, los fabricantes de equipos originales (OEM) especifican grados más diluidos (SAE 0W-20 e inferiores) que utilizan aceites base del Grupo III+ o PAO para alcanzar los objetivos de arranque en frío y volatilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inestabilidad política y económica | -0.4% | Nacional, repercusión de las tensiones regionales (Gaza, Siria) | Mediano plazo (2–4 años) |
| Inflación de precios de lubricantes premium en comparación con sus pares regionales | -0.3% | Presión competitiva nacional de las importaciones del CCG (Arabia Saudita, Emiratos Árabes Unidos, Kuwait) | Corto plazo (≤ 2 años) |
| La expansión de los proyectos piloto de autobuses eléctricos en Ammán reduce la demanda de aceite de motor. | -0.2% | Municipio del Gran Ammán, ampliación prevista a cuatro líneas BRT adicionales | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Inestabilidad política y económica
La deuda pública se situó en el 112.5 % del PIB en 2023, y el mecanismo de financiación del FMI de 1.2 millones de dólares, vigente desde marzo de 2024, obliga a un ajuste fiscal, lo que limita el gasto público en la renovación de la flota. El PIB creció tan solo un 2.6 % en 2024, con expectativas similares para 2025, lo que ralentiza las mejoras discrecionales. Las perturbaciones regionales derivadas de la crisis de Gaza y la carga de refugiados sirios diluyen los ingresos y las remesas del turismo, lo que reduce la compra de lubricantes. Las multas ambientales, en virtud de la Ley de Protección de 2017, alcanzan los 10 millones de dinares jordanos por contaminación grave, lo que añade costes de cumplimiento que las mezcladoras más pequeñas tienen dificultades para absorber.
Inflación de precios de lubricantes premium en comparación con sus pares regionales
La ausencia de refinación integrada de los grupos II/III aumenta los costos de importación; los proveedores saudíes, emiratíes y kuwaitíes obtienen sintéticos entre un 10 % y un 15 % más baratos, lo que presiona a los distribuidores jordanos. La iniciativa MoreCircular de Castrol muestra aceites base re-refinados con menor contenido de carbono, pero Jordania carece de una red robusta de recolección de aceite usado, lo que limita el suministro circular local. La certificación de cuatro etapas de JSMO garantiza la calidad del producto, pero el proceso agrega costos y tiempo para la entrada al mercado [2] Servicio Comercial de EE. UU., “Estándares y certificación de Jordania”, trade.gov.
Análisis de segmento
Por tipo de producto: El aceite para motores industriales supera el crecimiento del sector automotriz
El aceite para motores de automóviles representó el 32.78 % del mercado de lubricantes de Jordania en 2025, pero se prevé que el aceite para motores industriales registre una tasa de crecimiento anual compuesta (TCAC) del 2.45 % hasta 2031, superando a todas las demás categorías. Los aceites CK-4 y ACEA E9 para servicio pesado se utilizan en camiones de transporte de Jordan Phosphate Mines Company y Arab Potash Company, mientras que los aceites para turbinas cumplen con la norma ISO 8068:2024 en la flota de ciclo combinado (CCGT) de NEPCO. Los fluidos de transmisión, engranajes e hidráulicos respaldan la construcción de la planta de desalinización de Áqaba-Amán, valorada en 2.5 millones de dólares, con la puesta en marcha de miles de bombas y actuadores.
El programa MoreCircular de Castrol validó los aceites base re-refinados a nivel mundial, pero la tasa de recolección en Jordania sigue siendo baja, lo que limita el suministro a corto plazo. El laboratorio ISO/IEC 17025 de JSMO realiza pruebas de viscosidad, densidad, punto de inflamación, punto de fluidez y número base, lo que refuerza la credibilidad del producto. La planta de 25,000 t/año de JPRC ofrece más de 100 grados, lo que posiciona a JoPetrol para ganar licitaciones una vez que se materialice el suministro nacional de aceite base mediante la modernización de la refinería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de stock base: Los productos de base biológica ganan terreno en medio del predominio de los minerales
Los lubricantes a base de aceite mineral representaron el 66.32 % del volumen en 2025; sin embargo, se proyecta que los lubricantes de base biológica registren una tasa de crecimiento anual compuesta (TCAC) del 2.89 % hasta 2031, la más rápida entre los grupos de aceites base. El plan de Crecimiento Verde del Sector Energético fomenta el uso de fluidos biodegradables en la silvicultura, la agricultura y la hidráulica de sistemas abiertos. La literatura científica reporta una biodegradabilidad del 60 % al 80 % en 28 días para los lubricantes a base de ésteres, muy por encima de los parámetros minerales.
Las mezclas sintéticas y semisintéticas cumplen con los requisitos de baja viscosidad para turismos (SAE 0W-16 e inferiores), que dependen de las sustancias químicas del Grupo III+ o PAO. La Ley de Protección Ambiental de Jordania de 2017 establece multas severas e incluso penas de prisión por infracciones relacionadas con residuos peligrosos, lo que impulsa a los usuarios a optar por productos de menor toxicidad. El distribuidor local de Shell ya suministra fluidos hidráulicos biodegradables al puerto de Áqaba, lo que indica una adopción temprana.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el segmento industrial se acelera en energía y minería
El sector automotriz representó el 54.23 % del volumen en 2025; sin embargo, el segmento industrial se encamina a una tasa de crecimiento anual compuesta (TCAC) del 2.35 % hasta 2031, impulsada por la generación de energía, la minería y el gasto en infraestructura. La planta de ciclo combinado de 700 MW planificada y la cartera existente de 5,200 MW sustentan la demanda de aceite para turbinas y transformadores.
La minería consume grandes volúmenes de aceite para motores diésel, aceite para engranajes y fluido hidráulico en las operaciones de fosfato y potasa. La flota de vehículos de dos ruedas se expande tras la reducción de impuestos de 2025, lo que sustenta volúmenes pequeños pero crecientes de aceites para motocicletas. La implementación de autobuses eléctricos en el Gran Ammán reduce la demanda de diésel, pero abre un nicho para los lubricantes para transmisiones eléctricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Amán, Irbid y Zarqa concentran más de la mitad del consumo de lubricantes, lo que refleja las matriculaciones de vehículos y los centros de carga industrial. Amán alberga la Línea Verde del BRT, flotas de transporte compartido y minoristas de petróleo premium, mientras que Zarqa alberga la planta de mezcla de JPRC y la futura modernización de la refinería. El puerto de Áqaba impulsa la demanda de petróleo para uso marítimo y funciona como puerta de entrada para las bases petrolíferas importadas de las refinerías del CCG, aunque los costos del transporte terrestre erosionan la competitividad de los precios.
Las reformas fiscales del gabinete para 2025 y el mandato de calidad de importación de noviembre de 2025 mejoran la eficiencia de la flota, pero inclinan el uso hacia sintéticos de baja viscosidad, principalmente en zonas urbanas. Las gobernaciones rurales se encuentran rezagadas en infraestructura de carga, a pesar de los 15 millones de dólares estadounidenses destinados a los cargadores del Gran Ammán, lo que genera una transición desigual hacia los sistemas de propulsión eléctricos. La competencia transfronteriza persiste; los proveedores del CCG aprovechan las economías de escala para adquirir sintéticos con descuentos de dos dígitos.
La supervisión ambiental se mantiene estricta, especialmente cerca del ecosistema marino de Áqaba y en los distritos mineros. Multas que alcanzan los 10 millones de dinares jordanos por contaminación grave impulsan a los operadores a utilizar productos biodegradables y programas certificados de recolección de aceites usados. Los planes de expansión de la red de NEPCO sustentan la demanda de aceite para transformadores en todo el país, mientras que la implementación de medidores inteligentes ampliará la reserva de fluidos dieléctricos necesarios en los activos de distribución.
Panorama regulatorio
Los requisitos de calidad y etiquetado de los lubricantes en Jordania están regidos principalmente por la Organización Jordana de Normas y Metrología (JSMO), que emite y actualiza las normas nacionales y vela por su cumplimiento mediante inspecciones de mercado y pruebas por lotes. La actividad de control se mantuvo visible en julio de 2026, cuando la JSMO informó de la incautación de 1,212 botellas de aceite de motor que no cumplían con la normativa, lo que reforzó la necesidad de documentar la conformidad en cuanto a la viscosidad y las declaraciones de rendimiento.
Las actividades petroleras posteriores, incluida la comercialización de derivados del petróleo, operan bajo marcos de licenciamiento y supervisión que involucran a la Comisión Reguladora de Energía y Minerales (EMRC). Los laboratorios acreditados bajo el Sistema de Acreditación de Jordania brindan apoyo para las pruebas y la garantía de competencia, incluyendo servicios como los laboratorios de petróleo y química de la Real Sociedad Científica (RSS). En el ámbito comercial, el Arancel Aduanero Integrado de Jordania clasifica muchos lubricantes y preparaciones lubricantes bajo el código HS 2710, que generalmente conlleva un arancel aduanero del 15%, lo que influye en el costo de importación en comparación con las importaciones de los países del Consejo de Cooperación del Golfo (CCG).
Análisis de la cadena de valor
La cadena de valor de los lubricantes en Jordania comienza con aceites base y aditivos importados, dada la limitada producción nacional de aceites base, y continúa con la mezcla, el envasado y el control de calidad locales. El suministro nacional está liderado por Jordan Petroleum Refinery Company (JoPetrol/JPRC), que opera una planta de mezcla de lubricantes con una capacidad aproximada de 25,000 toneladas por turno y suministra una amplia gama de grados para la industria automotriz, y por Jordan National Lube Oil Company (JNLO, Zaitak, perteneciente al Grupo Sayegh), que se posiciona como una empresa mezcladora local adicional que utiliza aceites base vírgenes y aditivos importados.
El control de calidad y las pruebas de cumplimiento se sitúan en la mitad de la cadena como un paso clave para el acceso al mercado, con los requisitos de JSMO y las pruebas de laboratorio acreditadas (incluidas las capacidades RSS) que influyen en la formulación, el etiquetado y los calendarios de lanzamiento. La distribución se realiza a través de redes de estaciones de servicio, talleres, licitaciones para flotas e industria, y distribuidores especializados que importan marcas internacionales de alta gama (por ejemplo, FUCHS a través de un agente local), mientras que Aqaba funciona como puerta de entrada para la importación de aceites base y lubricantes terminados. Las acciones de adquisición, como la licitación de JoPetrol de 2025 para aditivos disipadores de estática, ilustran la necesidad constante de obtener productos químicos especializados, creando puntos de entrada para proveedores de aditivos y proveedores de logística que puedan cumplir con las exigencias de documentación y especificaciones.
Panorama competitivo
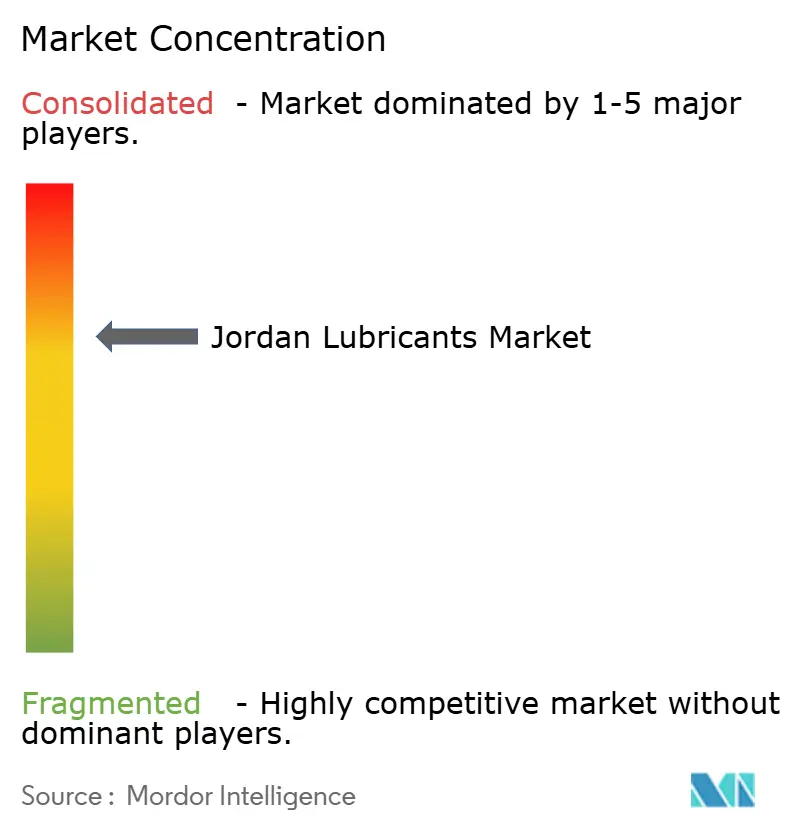
Grandes compañías globales como Shell, TotalEnergies, ExxonMobil, Castrol y Chevron comparten sus productos con JoPetrol y ADNOC Distribution en un mercado moderadamente fragmentado. El distribuidor de Shell, International Overseas Trading EST., abastece a clientes industriales y marítimos, utilizando los aceites hidráulicos Tellus y los aceites para compresores Corena. TotalEnergies gestionaba aproximadamente 180 estaciones de servicio hasta que Vivo Energy acordó adquirir el negocio en noviembre de 2025, una operación que incorporará la marca Engen y podría reestructurar las carteras de lubricantes.
JoPetrol generó un beneficio neto de 73 millones de dinares jordanos en el ejercicio fiscal 2024, respaldado por sistemas de calidad ISO 9001 y sellos OEM de Mercedes-Benz y GE. La paralización de la modernización de la refinería limita la integración vertical, pero la mezcla local aún ofrece capacidad de respuesta y menores costes de transporte para los clientes nacionales. Castrol recurre a múltiples distribuidores externos y promueve líneas MoreCircular re-refinadas para diferenciarse.
Las barreras de entrada siguen siendo altas debido al régimen de certificación de la JSMO y a los requisitos de capital para las plantas de mezcla. La estrategia se centra en el soporte técnico, las aprobaciones de los fabricantes de equipos originales (OEM) y nichos especializados como fluidos con bajo contenido de SAPS o biodegradables. La presión sobre los precios de las importaciones del CCG obliga a los proveedores jordanos a priorizar el servicio, las pruebas de laboratorio y la entrega rápida en lugar de los descuentos.
Líderes de la industria de lubricantes de Jordania
Energías Totales
Zaitak (Compañía Nacional de Aceites Lubricantes de Jordania LLT)
Shell plc
Castrol Limited
Lubricantes de alcance
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Vivo Energy completó la adquisición de TotalEnergies Marketing Jordan, integrando así las operaciones de combustibles y lubricantes adquiridas a su cartera e introduciendo la marca minorista Engen en el Reino. Esta fusión proporciona una mayor presencia en estaciones de servicio y en el sector comercial para reequilibrar las carteras de lubricantes, fortalecer el control de la distribución y ampliar las ofertas combinadas para flotas y clientes industriales.
- Julio de 2026: La Organización Jordana de Normas y Metrología (JSMO) incautó 1,212 botellas de aceite de motor que no cumplían con las especificaciones durante inspecciones de mercado. Esta medida elevó los estándares de cumplimiento para importadores, mezcladores y distribuidores, al aumentar el riesgo comercial de los productos que no cumplen con las especificaciones y reforzó la importancia de las pruebas y la certificación para proteger los canales de distribución de marcas reconocidas.
- Noviembre de 2025: Vivo Energy firmó un acuerdo para adquirir TotalEnergies Marketing Jordan, que incluye aproximadamente 180 estaciones de servicio, así como el negocio de combustibles y lubricantes. Esta operación marca la entrada de Vivo Energy en el mercado jordano y sienta las bases para la reestructuración de su cartera de productos y la penetración de lubricantes a través de su red de distribución, una vez obtenida la autorización regulatoria.
Alcance del informe de mercado de lubricantes de Jordania
Un lubricante es un material fluídico que reduce la fricción entre superficies en contacto y la pérdida de energía causada por la fricción. También puede ser útil para limpiar, enfriar y proteger piezas metálicas de la corrosión, el óxido y otros problemas a los que se enfrenta un vehículo, una máquina o un equipo durante su funcionamiento.
El mercado de lubricantes de Jordania está segmentado por tipo de producto, tipo de aceite base e industria del usuario final. Por tipo de producto, el mercado se segmenta en aceite de motor automotriz, aceite de motor industrial, fluidos de transmisión, aceite para engranajes, líquido de frenos, fluidos hidráulicos, grasas, aceite de proceso (incluyendo aceite de proceso de caucho y aceite blanco), fluidos de metalurgia, aceite de turbina, aceite de transformador y otros tipos de productos. Por tipo de aceite base, el mercado se segmenta en lubricantes a base de aceite mineral, lubricantes sintéticos, lubricantes semisintéticos y lubricantes de base biológica. Por industria del usuario final, el mercado se segmenta en automotriz (vehículos de pasajeros, vehículos comerciales y vehículos de dos ruedas), marina, aeroespacial, equipo pesado (construcción, minería y agricultura) e industrial (generación de energía, metalurgia y metalurgia, textiles, petróleo y gas, y otras industrias de usuarios finales). Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (litros).
Por tipo de producto
| Aceite de motor automotriz |
| Aceite de motor industrial |
| Fluidos de transmisión |
| Aceite para engranajes |
| Líquidos de frenos |
| Fluidos Hidraulicos |
| grasas |
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) |
| Fluidos para metalurgia |
| Aceite de turbina |
| Aceite del transformador |
| Otros tipos de productos |
Por tipo de material base
| Lubricantes a base de aceites minerales |
| Lubricantes Sintéticos |
| Lubricantes semisintéticos |
| Lubricantes de base biológica |
Por industria del usuario final
| Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | |
| De dos ruedas | |
| Marine | |
| Aeroespacial | |
| Equipamiento pesado | Construcción |
| Minería | |
| Agricultura | |
| Industrial | Generación de energía |
| Metalurgia y Metalmecánica | |
| Textiles | |
| Petróleo y Gas | |
| Otras industrias de usuarios finales |
| Por tipo de producto | Aceite de motor automotriz | |
| Aceite de motor industrial | ||
| Fluidos de transmisión | ||
| Aceite para engranajes | ||
| Líquidos de frenos | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) | ||
| Fluidos para metalurgia | ||
| Aceite de turbina | ||
| Aceite del transformador | ||
| Otros tipos de productos | ||
| Por tipo de material base | Lubricantes a base de aceites minerales | |
| Lubricantes Sintéticos | ||
| Lubricantes semisintéticos | ||
| Lubricantes de base biológica | ||
| Por industria del usuario final | Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | ||
| De dos ruedas | ||
| Marine | ||
| Aeroespacial | ||
| Equipamiento pesado | Construcción | |
| Minería | ||
| Agricultura | ||
| Industrial | Generación de energía | |
| Metalurgia y Metalmecánica | ||
| Textiles | ||
| Petróleo y Gas | ||
| Otras industrias de usuarios finales | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de lubricantes de Jordania en 2026?
El tamaño del mercado de lubricantes de Jordania es de 34.21 millones de litros en 2026 y se proyecta que alcance los 37.88 millones de litros en 2031.
¿Qué impacto tendrá la implantación de autobuses eléctricos en el consumo de lubricantes?
Los autobuses eléctricos reducen los volúmenes de aceite del motor diésel, pero aún requieren fluidos de transmisión, grasas y refrigerantes, lo que modifica ligeramente, pero no elimina, las necesidades de lubricantes de la flota.
¿Qué segmento de productos lubricantes se está expandiendo más rápidamente?
Se proyecta que el aceite de motor industrial registre el mayor crecimiento, con una CAGR del 2.45 % hasta 2031.
¿Cómo afectarán las próximas normas sobre emisiones a las especificaciones de los lubricantes?
Las normas Euro 6 planificadas para 2027 impulsarán la demanda de aceites sintéticos de baja viscosidad y bajo contenido de SAPS que protejan los dispositivos de postratamiento.


