

Tamaño y participación en el mercado de baldosas cinéticas
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 70.65 Million |
| Tamaño del mercado (2030) | USD 104.58 Million |
| Tasa de crecimiento (2025 - 2030) | 8.16% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baldosas cinéticas por Mordor Intelligence
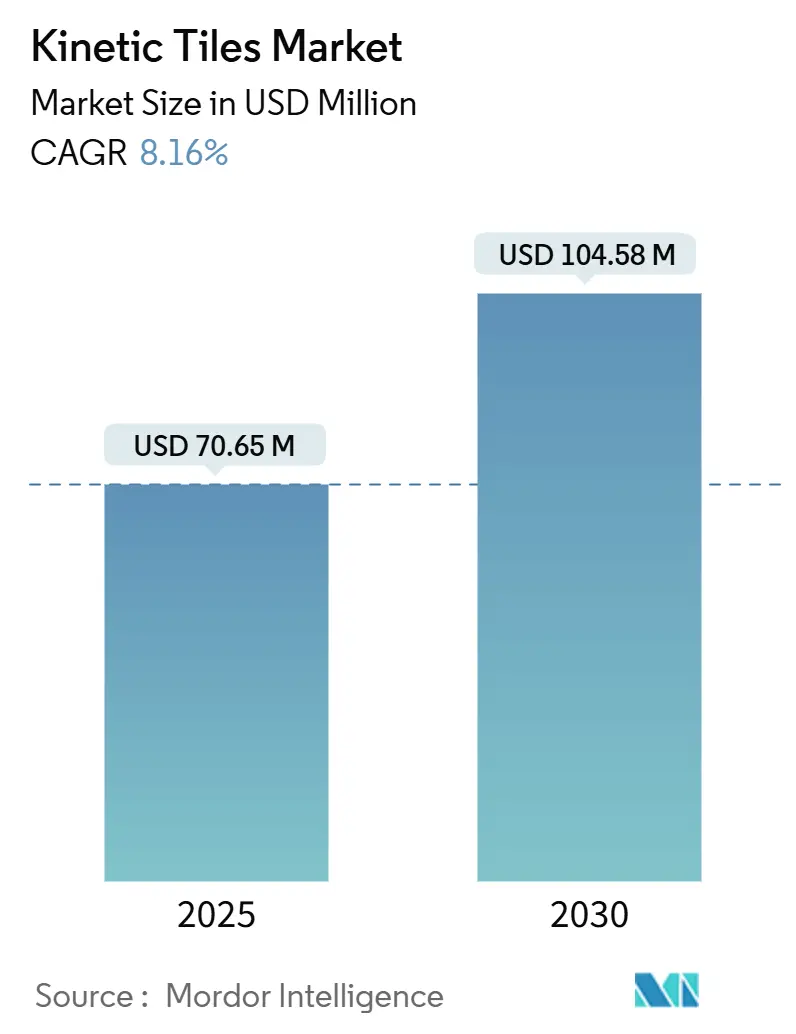
Se estima que el tamaño del mercado de baldosas cinéticas será de USD 70.65 millones en 2025, y se espera que alcance los USD 104.58 millones para 2030, con una CAGR del 8.16 % durante el período de pronóstico (2025-2030).
Esta sólida trayectoria refleja la ampliación de los presupuestos para ciudades inteligentes, el rápido despliegue del IoT y la presión regulatoria para integrar energías renovables in situ. Se prevé un aumento estable del 8.48 % interanual entre 2024 y 2025, lo que subraya un crecimiento sostenido impulsado por la demanda, en lugar de incrementos especulativos. Los materiales compuestos ayudan a controlar los costes de adopción, los plásticos reciclados cumplen con los objetivos de la economía circular y los sistemas híbridos piezoeléctricos-solares duplican la potencia por paso, todo lo cual fortalece la integración del mercado de baldosas cinéticas en los presupuestos de infraestructura convencionales. Los proyectos piloto municipales, desde Londres hasta Tokio, demuestran casos de negocio replicables, y los dispositivos 5G con alimentación en el borde abren nuevas fuentes de ingresos para los proveedores de tecnología. La creciente competencia de los pavimentos solares y las continuas dificultades en materia de inversión de capital moderan las perspectivas, pero no frenan el impulso a largo plazo.
Conclusiones clave del informe
- Por material, las baldosas compuestas capturaron el 43.5% de la participación de mercado de las baldosas cinéticas en 2024, mientras que se prevé que los plásticos reciclados crezcan a una CAGR del 9.6% hasta 2030.
- Por tecnología, la piezoeléctrica representó el 49.8% del tamaño del mercado de baldosas cinéticas en 2024, mientras que los sistemas híbridos se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.4%.
- Por aplicaciones, los despliegues en ciudades inteligentes representaron el 40.0% del tamaño del mercado de baldosas cinéticas en 2024 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.2% hasta 2030.
- Por usuario final, las entidades gubernamentales y municipales poseían una participación del 44.7% del mercado de baldosas cinéticas en 2024; se prevé que las instalaciones comerciales registren la mayor tasa de crecimiento anual compuesto (CAGR) del 9.1% hasta 2030.
- Por regiones geográficas, Europa lideró con una cuota de ingresos del 41.4% en 2024, mientras que se prevé que la región de Asia-Pacífico se expanda a una tasa de crecimiento anual compuesta (TCAC) del 10.7% hasta 2030.
Tendencias y perspectivas del mercado global de baldosas cinéticas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la inversión en ciudades inteligentes | + 2.1% | Global, concentrado en APAC y Europa | Mediano plazo (2-4 años) |
| Mandatos de cero emisiones netas para infraestructuras públicas | + 1.8% | Europa y América del Norte, expandiéndose a APAC | Largo plazo (≥ 4 años) |
| Avances en la eficiencia piezoeléctrica | + 1.4% | Global, liderado por Japón y Corea del Sur I+D | Corto plazo (≤ 2 años) |
| Implementaciones de 5G e IoT impulsadas por el borde | + 1.2% | Centros urbanos a nivel mundial, liderazgo de APAC | Mediano plazo (2-4 años) |
| Demanda de eventos y venta minorista experiencial | + 0.8% | Norteamérica y Europa, segmentos minoristas premium | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la inversión en ciudades inteligentes
Los presupuestos municipales de sostenibilidad ahora reservan líneas dedicadas para la tecnología de recolección de energía, elevando las baldosas cinéticas de estado piloto a partidas centrales de obras públicas. El Distrito Digital de Punggol de Singapur integra baldosas con sistemas de refrigeración de distrito y de residuos neumáticos, lo que ilustra una inclusión perfecta en la planificación de redes inteligentes a gran escala. [1] ESG Real Estate Laboratory, “Punggol Digital District Smart Infrastructure Briefing”, Universidad Nacional de Singapur, nus.edu.sg El programa de Ciudades Inteligentes de siete pilares de Tailandia valida aún más un ciclo de compra impulsado por políticas que protege el mercado de baldosas cinéticas de las fluctuaciones presupuestarias a corto plazo. [2] Chris Zevenbergen, “Smart City Policy in Thailand”, Frontiers in Sustainable Cities, frontiersin.org Los cálculos repetibles de retorno del servicio indican que los períodos de recuperación se están comprimiendo por debajo de los 10 años en los centros de transporte concurridos. Los modelos de asociación público-privada reducen el riesgo municipal y generan ingresos recurrentes para los proveedores.
Mandatos de cero emisiones netas para infraestructuras públicas
Los códigos de construcción del Pacto Verde Europeo y las normas paralelas de California exigen la integración de energías renovables in situ en las nuevas estructuras públicas, lo que convierte a los pavimentos cinéticos en un complemento ideal para la energía solar en azoteas cuando el espacio horizontal es limitado. La instalación de 25 m² en la estación de Tokio, que genera 1,400 kW-segundos diarios, confirma su escalabilidad con densidades de usuarios superiores a 420 000. Las directrices de la Administración de Servicios Generales de EE. UU. (GSA) recogen especificaciones similares, alineando las compras públicas con los objetivos de reducción de emisiones. Los ciclos de sustitución predecibles para aceras y vestíbulos garantizan la demanda a largo plazo y sustentan previsiones de flujo de caja estables para los proveedores.
Avances en la eficiencia piezoeléctrica
Los sistemas híbridos piezo-térmicos aumentan la potencia por paso en un 50 %, reduciendo la brecha de densidad energética con muchos productos fotovoltaicos de película delgada. Los sustratos de voladizo coreanos mejoran la disipación de calor, mientras que las nuevas químicas PZT alcanzan densidades máximas de 333 W/ft², suficientes para iluminación, pantallas y matrices de sensores que antes se limitaban a baterías. La rápida transferencia del laboratorio a la línea de producción acorta los ciclos de vida del producto, lo que permite a los proveedores mantener los precios a pesar de la volatilidad de las materias primas. Estas mejoras en los materiales reducen el grosor de las placas, lo que facilita el cumplimiento de las normativas de accesibilidad en las reformas.
Implementaciones de 5G e IoT con tecnología Edge
Gartner prevé más de un billón de sensores sin baterías para 2035; muchos se desplegarán en aceras, estaciones y vestíbulos, donde los sensores cinéticos ofrecen un rendimiento excepcional. Proyectos piloto en Seúl y Róterdam ya alimentan balizas de calidad del aire y papeleras inteligentes, eliminando el coste del reemplazo periódico de baterías. En consonancia con la densificación de las telecomunicaciones, los proveedores ahora combinan los sensores con gateways de borde, creando ofertas integradas verticalmente que generan ingresos tanto por hardware como por servicios de datos. Los CIO municipales consideran estos paquetes como estrategias de protección contra cortes de la red eléctrica, consolidando así la integración de los sensores cinéticos en sus planes de inversión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX y largo ROI | -1.9% | Global, particularmente en los mercados en desarrollo | Largo plazo (≥ 4 años) |
| Brechas de durabilidad y mantenimiento | -1.1% | Instalaciones de alto tráfico a nivel mundial | Mediano plazo (2-4 años) |
| Competencia de los pavimentos solares | -0.7% | Europa y América del Norte, aplicaciones al aire libre. | Mediano plazo (2-4 años) |
| Falta de protocolos de prueba | -0.5% | Mercados globales de cumplimiento normativo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX y largo ROI
Los costos llave en mano varían desde USD 9,010/kW para pasarelas modulares hasta USD 9 millones para modernizaciones completas de terminales, lo que pone a prueba los umbrales de recuperación de la inversión municipales cuando las tarifas de la red se mantienen por debajo de USD 0.10/kWh. [3] Nor Azrin Norazman, “Economic Feasibility of Kinetic Floors at KLIA,” AIP Conference Proceedings, pubs.aip.org Los aeropuertos de Kuala Lumpur y Yakarta han pospuesto los despliegues hasta que maduren los modelos de financiación. La adición de subsistemas electrónicos y de almacenamiento puede aumentar los costos de instalación hasta en un 25%, lo que hace que la financiación mediante subvenciones o créditos de carbono sea esencial en regiones en etapa temprana. Aunque una larga vida útil del activo eventualmente compensa el desembolso inicial, la presión presupuestaria inmediata frena el crecimiento del mercado de baldosas cinéticas.
Brechas de durabilidad y mantenimiento
Las capas piezoeléctricas presentan microfisuras tras 800 000 ciclos de carga, lo que reduce la producción y aumenta los costes de mantenimiento. Las láminas protectoras superiores, aunque eficaces, generan reflejos en la superficie y pueden incumplir las normas de resistencia al deslizamiento. La falta de normas de durabilidad globales dificulta la negociación de garantías y alarga los ciclos de adquisición. Las iniciativas de los grupos de trabajo de la IEC pretenden estandarizar los ensayos de fatiga acelerada para 2026; sin embargo, hasta que se adopten, las dudas sobre la fiabilidad seguirán frenando el crecimiento a corto plazo.
Análisis de segmento
Por material: La innovación en materiales compuestos impulsa la transición hacia la sostenibilidad
En 2024, los materiales compuestos representaron el 43.5 % de la cuota de mercado de las baldosas cinéticas, impulsados por matrices de fibra de carbono que incorporan nanopartículas piezoeléctricas, ofreciendo densidades de energía de 89.61 µW/cm³ y soportando cargas peatonales elevadas. Los elementos cerámicos de primera generación están siendo reemplazados debido a que los compuestos toleran mayores esfuerzos de impacto sin pérdida de potencia, lo que mantiene bajos los costos del ciclo de vida para los municipios. Los fabricantes ahora incorporan flujos de residuos posconsumo, como botellas de PET trituradas, en estos compuestos, reduciendo los costos de materia prima y alineándose con las iniciativas de economía circular. Las baldosas de caucho continúan siendo la opción preferida para pasillos confortables en escuelas y hospitales, mientras que los elastómeros de bio-PVC y quitosano se utilizan en pasarelas temporales en parques donde la biodegradación al final de su vida útil es obligatoria según la norma ISO 14855.
Los plásticos reciclados constituyen la categoría de materiales de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 9.6 % hasta 2030, a medida que las ciudades ofrecen incentivos adicionales por el ahorro en carbono incorporado. Estudios piloto indican que el silicio recuperado de paneles solares desechados adquiere propiedades termoeléctricas al doparse con fósforo y germanio, lo que aumenta la potencia aprovechable por paso. Energy Floors demostró su valor de marca en este sector al suministrar a Coldplay baldosas personalizadas para pistas de baile, fabricadas con plástico reciclado, para una gira mundial de cuatro años, una prueba fehaciente de su durabilidad ante ciclos de vibración extremos. La investigación en polímeros, que combina PVDF con poliuretano termoplástico, mejora aún más la flexibilidad, abriendo la puerta a aplicaciones en prendas y superficies curvas, lo que impulsa el mercado de baldosas cinéticas hacia segmentos de movilidad adyacentes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de tecnología: Los sistemas híbridos aceleran más allá de los piezoeléctricos tradicionales
Las baldosas piezoeléctricas acapararon el 49.8 % de la cuota de mercado de las baldosas cinéticas en 2024 y constituyen la base de la mayoría de las implementaciones a gran escala, gracias a que las cerámicas PZT y los polímeros PVDF, de gran madurez, ofrecen un rendimiento predecible en pasillos de alto tránsito. Recientemente, laboratorios coreanos han aumentado la eficiencia de conversión 280 veces mediante estructuras tridimensionales extensibles que distribuyen la tensión de manera uniforme, lo que augura un mayor rendimiento para la base instalada. Si bien los recolectores electromagnéticos siguen siendo la opción preferida cuando se requiere una mayor potencia máxima, su mayor peso limita su uso en zonas peatonales. Los generadores electrostáticos ocupan un nicho específico en entornos de baja intensidad, como los suelos de los museos, donde las baldosas piezoeléctricas corren el riesgo de tener un rendimiento inferior.
Los formatos híbridos ya impulsan el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 10.4 % hasta 2030, a medida que los proveedores integran módulos piezoeléctricos, termoeléctricos, fotovoltaicos y electromagnéticos para proteger la producción frente a las fluctuaciones de afluencia y las variaciones de temperatura. La plataforma Solar+ de Pavegen combina células SunPower Maxeon Gen 3 con pilas cinéticas, logrando una captación de energía continua (24/7) y una reducción del 30 % en la huella de carbono en comparación con los sistemas monomodo. El diseño en voladizo del Instituto Coreano de Ciencia y Tecnología captura el calor y las vibraciones, aumentando la potencia en un 50 %. Este hito impulsa el mercado de baldosas cinéticas para sistemas híbridos hacia los presupuestos de infraestructura urbana convencionales. Otras opciones emergentes incluyen láminas triboeléctricas y amplificadores de metamateriales que magnifican las microvibraciones 45 veces, ampliando las posibilidades tecnológicas para entornos con bajos niveles de ruido. El rápido desarrollo de las normas de rendimiento por parte de la IEC brinda a los responsables de adquisiciones la seguridad de que los captadores multimodales cumplirán con los códigos de fiabilidad y seguridad, consolidando su papel en futuras licitaciones municipales.
Por aplicación: Las ciudades inteligentes lideran la integración de infraestructura
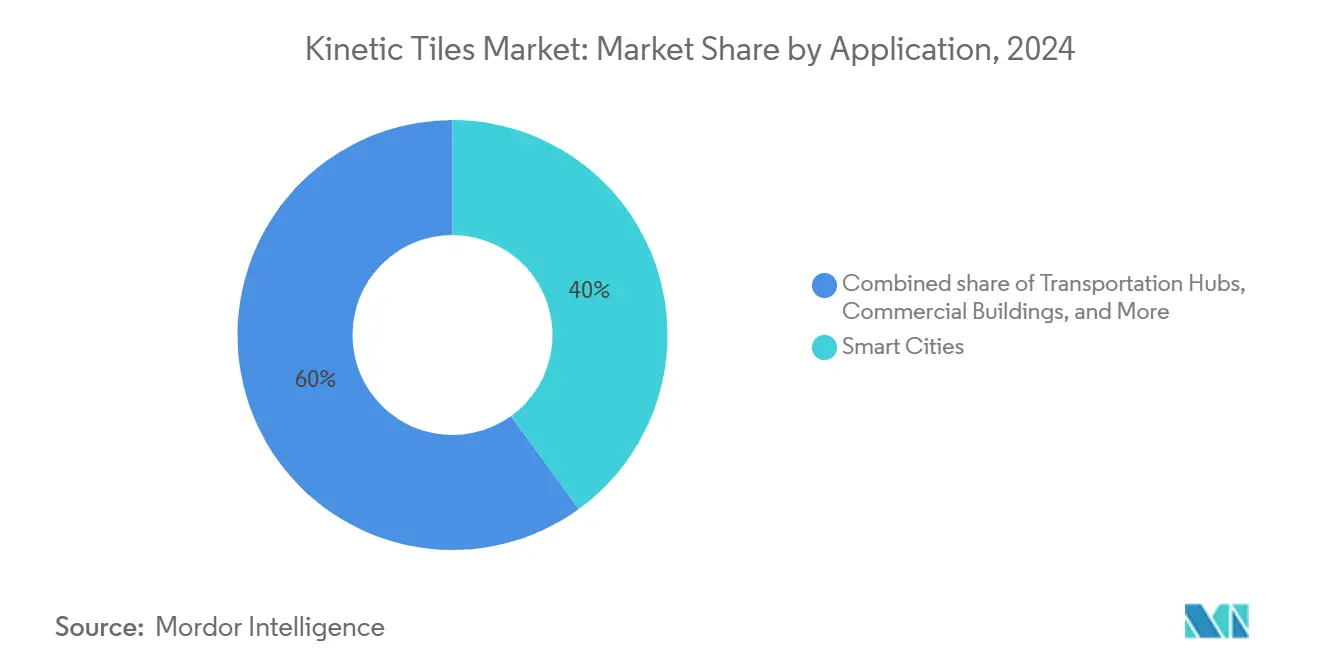
Las implementaciones en ciudades inteligentes representaron el 40 % del mercado de baldosas cinéticas en 2024 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.2 % hasta 2030, lo que refleja el fuerte interés municipal en proyectos que integran la generación de energía con plataformas de interacción ciudadana. Los centros de transporte, las plazas públicas y los campus universitarios lideran las primeras implementaciones, ya que el flujo constante de peatones garantiza una producción de energía predecible (vatios-hora), lo que reduce los periodos de amortización a menos de 10 años en zonas de alta densidad. Los propietarios de inmuebles comerciales instalan suelos cinéticos en atrios para obtener puntos LEED y, al mismo tiempo, fomentar la interacción de los usuarios mediante aplicaciones móviles que convierten los pasos en recompensas de fidelización. Los estadios y recintos para festivales utilizan conjuntos de baldosas temporales que generaron más de 90 000 julios durante un evento reciente de la Liga de Campeones de la UEFA, lo que demuestra su escalabilidad para entornos de corta duración y alto tráfico.
Las instalaciones híbridas que integran energía solar en azoteas, baterías empotradas y telemetría IoT mejoran el tiempo de actividad cuando disminuye la afluencia de público, lo que convierte a aeropuertos y estaciones de autobuses de tránsito rápido en objetivos prioritarios para su expansión. Cambridge, Massachusetts, ha destinado 50 000 USD a un tramo de acera que proporciona 7 vatios por paso peatonal, suficiente para mantener encendidas las farolas LED adyacentes durante 30 segundos por paso. Los distritos educativos utilizan sistemas como herramientas de enseñanza STEM, que muestran métricas de energía en tiempo real alineadas con los estándares curriculares. Los centros sanitarios y de datos se clasifican en la categoría «Otros», donde el flujo de tráfico predecible permite el funcionamiento de microrredes locales que proporcionan energía de respaldo a los equipos electrónicos sensibles durante cortes de la red eléctrica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el liderazgo gubernamental impulsa la maduración del mercado
En 2024, los compradores gubernamentales y municipales controlaban el 44.7 % del mercado de baldosas cinéticas y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.9 %, lo que refleja las políticas que aceptan plazos de amortización de 10 a 15 años a cambio de la compensación de emisiones de carbono. Los ingenieros urbanos valoran la resiliencia; por lo tanto, los pavimentos cinéticos suelen integrarse con sistemas solares, geotérmicos y eólicos en planes maestros de energías renovables en ciudades como Seúl, Tokio y Barcelona. Las oficinas de compras también implementan modelos piloto de acuerdos de compra de energía que transfieren los gastos de capital a empresas de servicios energéticos, lo que ilustra la convergencia de la industria de las baldosas cinéticas con la financiación convencional de energías limpias.
Los propietarios de locales comerciales siguen de cerca esta tendencia, adoptando mosaicos para marketing experiencial que aumentan el tiempo de permanencia e integran datos ESG en sus informes anuales. Las cadenas minoristas que experimentan con recompensas en moneda digital vinculadas a la afluencia de clientes convierten los julios cosechados en cupones para clientes, lo que añade una dimensión de ingresos directos a las instalaciones. La demanda residencial sigue siendo un nicho, ya que una menor densidad de tráfico peatonal genera un mayor retorno de la inversión (ROI), aunque los complejos de lujo y las ecoaldeas están probando sistemas de iluminación en vestíbulos que alimentan la iluminación de los pasillos. A medida que las especificaciones del sector público se consolidan, se espera que las economías de escala de los proveedores reduzcan los costos de instalación, abriendo la puerta a oportunidades más amplias a escala comunitaria y multifamiliar en el horizonte de pronóstico.
Análisis geográfico
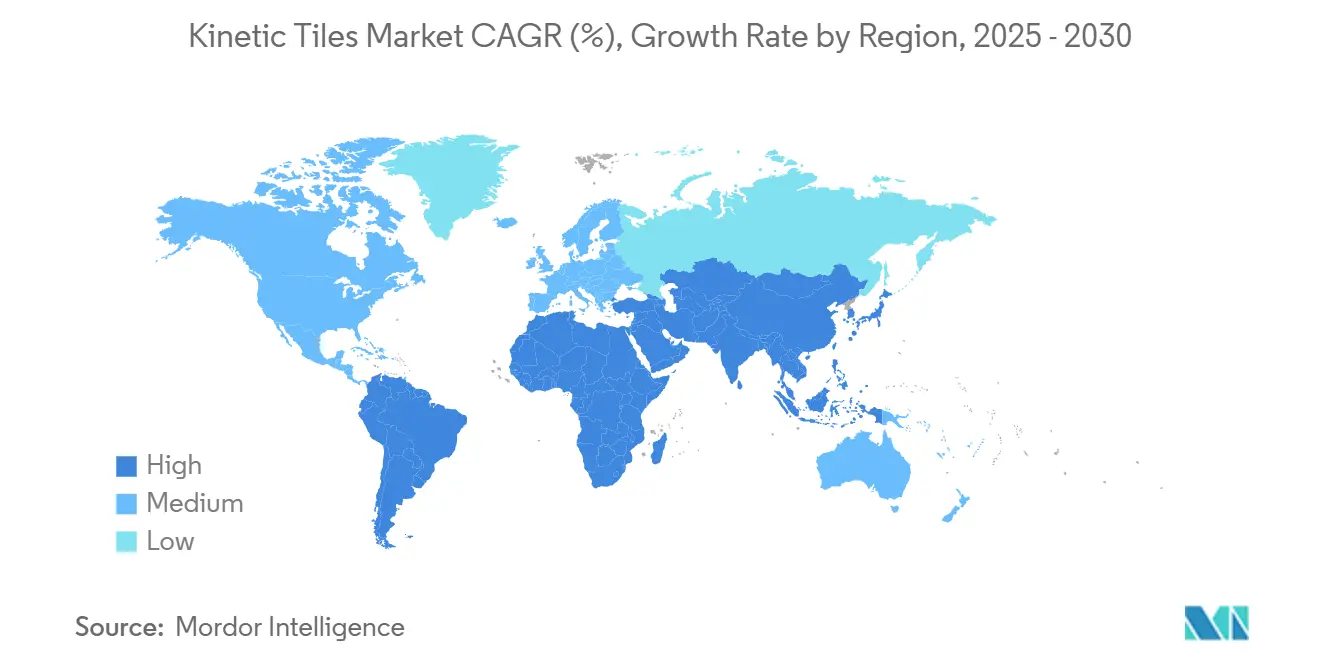
Europa lideró el mercado de baldosas cinéticas con una cuota de ingresos del 41.4 % en 2024, impulsada por sólidas regulaciones ambientales y una extensa infraestructura peatonal. Los corredores del metro de Londres, el distrito de Zuidas en Ámsterdam y múltiples programas municipales nórdicos proporcionan flujos de adquisiciones estables a lo largo de varios años. [4] Comisión Europea, “Mercado de Ciudades Inteligentes de la UE”, commission.europa.eu El clúster de ingeniería de Alemania acelera las iteraciones de productos, mientras que los fondos de cohesión de la UE compensan los altos costos iniciales en los estados miembros menos prósperos. Aunque el crecimiento anual promedio es moderado en un 6.2 %, los estrictos códigos de construcción de la región fijan la demanda base.
Se prevé que la región de Asia-Pacífico lidere el crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 10.7 % hasta 2030. Japón impulsa este auge gracias a la amplia implementación en la estación de Tokio y a las subvenciones municipales que cubren hasta el 40 % del coste del pavimento cinético. Las demostraciones a escala de distrito en Singapur validan los argumentos sobre el coste total de propiedad y fomentan la replicación regional. La inversión de más de 100 000 millones de dólares en ciudades inteligentes en China diversifica la cartera de pedidos, si bien las dificultades de localización exigen la colaboración con contratistas estatales. El programa «100 Ciudades Inteligentes» de la India ofrece proyectos piloto iniciales, aunque su desarrollo está condicionado por las limitaciones de financiación municipal.
América del Norte registra una expansión constante de un dígito medio, impulsada por los códigos de construcción pública de cero emisiones de California y las iniciativas de sostenibilidad corporativa en Nueva York y Toronto. Los proyectos piloto en climas fríos de Montreal y Minneapolis confirman la resistencia de las baldosas a los ciclos de congelación y deshielo. América Latina y Oriente Medio aportan proyectos incipientes pero de gran visibilidad, como los sitios históricos de la Expo de Dubái, que ilustran la adaptabilidad de la tecnología inética a diversos climas y contextos culturales.
Panorama competitivo
El mercado de baldosas cinéticas sigue estando moderadamente fragmentado. Pavegen ostenta la mayor cuota de mercado gracias a una extensa red de patentes y una solución integral de software y hardware que aprovecha el valor de la energía y los datos. Sus alianzas con la UEFA y Mercedes-Benz consolidan el reconocimiento de su marca y ofrecen referencias de bajo riesgo para las licitaciones municipales. Energy Floors compite en proyectos centrados en el entretenimiento, haciendo hincapié en los materiales reciclados y los diseños modulares de rápida instalación; su colaboración plurianual con Coldplay demuestra la durabilidad de sus productos en condiciones de gira.
Empresas tradicionales de obras civiles, como Vinci y Ferrovial, exploran la integración cinética para optimizar las ofertas de infraestructura combinada, creando oportunidades de adquisición y alianzas estratégicas para especialistas en nichos de mercado. El análisis de patentes revela un aumento en las solicitudes de registro para la generación híbrida de energía y el almacenamiento integrado, lo que anticipa la convergencia tecnológica. Los comités de normalización de la IEC tienen previsto publicar estándares de durabilidad y calidad de la energía en 2026, lo que probablemente impulsará una adopción más rápida una vez que disminuya el riesgo de incumplimiento normativo. Las perspectivas de consolidación aumentan a medida que se incrementa la intensidad de capital y los compradores prefieren proveedores con capacidad de producción en masa comprobada.
Líderes de la industria de las baldosas cinéticas
Pavegen
Pisos Energéticos
Salto de potencia
KinergyPower
EnGoPlanet
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Kinetics firmó un memorando de entendimiento con Mitsui OSK Lines para desarrollar una plataforma de centro de datos flotante impulsada por fuentes combinadas de energía cinética, solar y de las olas.
- Enero de 2025: la teja híbrida Pavegen Solar+ fusionó células SunPower Maxeon Gen 3 con una eficiencia del 24 % con módulos electromagnéticos, lo que redujo el carbono incorporado en un 30 % en relación con las versiones anteriores.
- Junio de 2024: el Instituto de Investigación de Estándares y Ciencias de Corea presentó un metamaterial que amplifica las microvibraciones 45 veces para los recolectores de energía de baja frecuencia.
- Mayo de 2024: Energy Floors suministró 44 baldosas de baile de plástico reciclado para la gira mundial Music of the Spheres de cuatro años de Coldplay.
Alcance del informe del mercado global de baldosas cinéticas
| Materiales compuestos |
| Caucho |
| Plásticos reciclados |
| Otros |
| Piezoeléctrico |
| Electromagnético |
| electromecánico |
| Sistemas híbridos |
| Edificios comerciales |
| Centros de transporte |
| Ciudades inteligentes |
| Instalaciones deportivas y de fitness |
| Almacenes Industriales |
| Otros |
| Gobierno y Municipalidad |
| Empresas Comerciales |
| Autoridades de Transporte |
| Cadenas minoristas y centros comerciales |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por material | Materiales compuestos | |
| Caucho | ||
| Plásticos reciclados | ||
| Otros | ||
| por Tecnología | Piezoeléctrico | |
| Electromagnético | ||
| electromecánico | ||
| Sistemas híbridos | ||
| por Aplicación | Edificios comerciales | |
| Centros de transporte | ||
| Ciudades inteligentes | ||
| Instalaciones deportivas y de fitness | ||
| Almacenes Industriales | ||
| Otros | ||
| Por usuario final | Gobierno y Municipalidad | |
| Empresas Comerciales | ||
| Autoridades de Transporte | ||
| Cadenas minoristas y centros comerciales | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado mundial de baldosas cinéticas?
Los ingresos globales alcanzaron los USD 65.13 millones en 2024 y están en camino de alcanzar los USD 70.65 millones en 2025, lo que refleja un aumento interanual estable del 8.48%.
¿Qué tan rápido se está expandiendo el segmento de materiales compuestos en las instalaciones de baldosas cinéticas?
Los composites ya representan una participación del 43.5% y siguen creciendo de forma constante, respaldados por mezclas nanopiezoeléctricas de fibra de carbono que mejoran la durabilidad y el rendimiento.
¿Qué región se proyecta que registrará el crecimiento más rápido en la adopción de mosaicos cinéticos hasta 2030?
Asia-Pacífico lidera con un pronóstico de CAGR del 10.7 %, impulsado por implementaciones a gran escala en Japón, Singapur y China.
¿Cuáles son los principales factores que impulsan la demanda municipal de soluciones de suelos cinéticos?
La financiación de ciudades inteligentes, los mandatos de cero emisiones netas y la necesidad de alimentar dispositivos IoT de borde posicionan a las baldosas cinéticas como activos renovables prácticos en el sitio.
¿Qué desafíos enfrentan los proyectos de baldosas cinéticas con respecto a los costos iniciales?
Los precios de instalación pueden superar los 9,010 dólares por kilovatio y alargar los períodos de recuperación, por lo que a menudo se requieren subvenciones, créditos de carbono o asociaciones público-privadas.
¿Qué empresa lidera las implementaciones a escala comercial de baldosas de energía cinética?
Pavegen posee la mayor participación gracias a módulos electromagnéticos patentados y asociaciones destacadas con marcas como la UEFA y Mercedes-Benz.


