

Tamaño y participación en el mercado de gabinetes de cocina
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
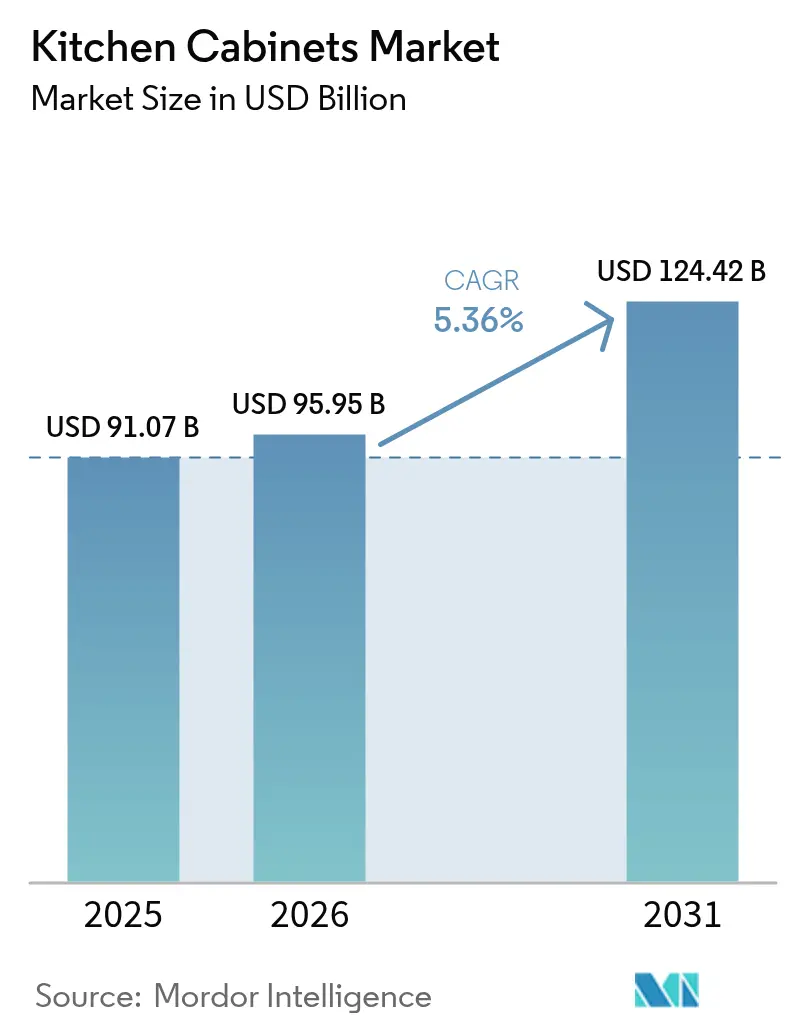
| Tamaño del mercado (2026) | USD 95.95 mil millones |
| Tamaño del mercado (2031) | USD 124.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
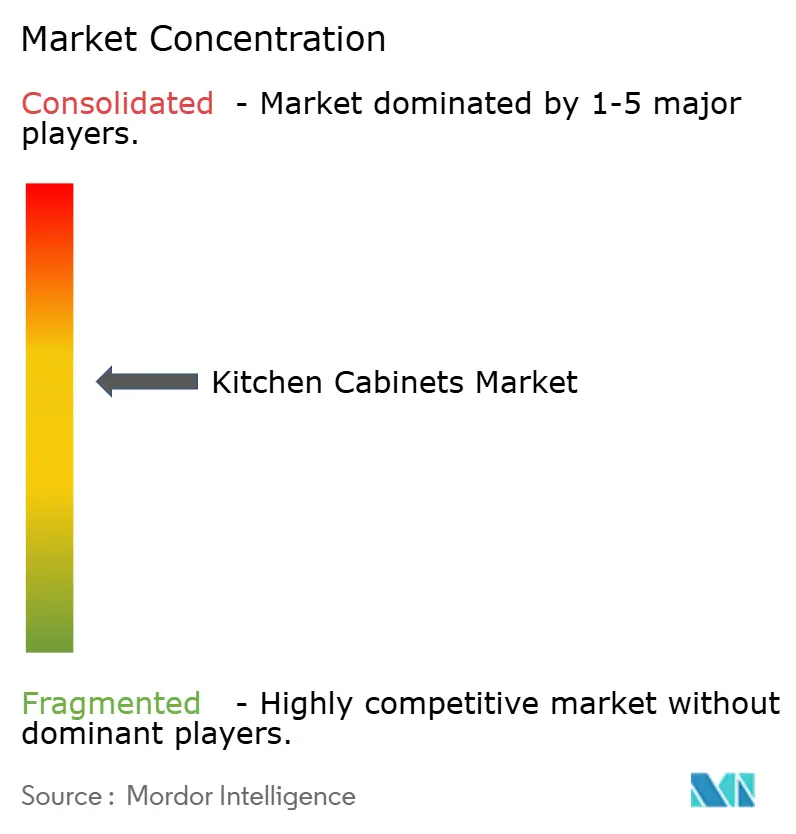
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gabinetes de cocina por Mordor Intelligence
El mercado de gabinetes de cocina alcanzó un valor de 91.07 millones de dólares en 2025 y se estima que crecerá de 95.95 millones de dólares en 2026 a 124.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.36% durante el período de pronóstico (2026-2031). La demanda se ve impulsada por la inversión constante en renovaciones en Norteamérica y Europa, la rápida construcción de apartamentos en Asia-Pacífico y la creciente adopción del comercio electrónico. Los requisitos regulatorios para sustratos de bajas emisiones, el aumento del patrimonio inmobiliario y las inversiones en automatización refuerzan aún más el crecimiento. Por otro lado, la escasez de mano de obra calificada y las fluctuaciones en los precios de los insumos incentivan a los fabricantes a estandarizar componentes y adoptar diseños prefabricados. La consolidación entre los principales actores aumenta la escala operativa, pero mantiene la presencia de especialistas regionales, lo que genera una sana competencia en el mercado de gabinetes de cocina hasta 2030.
Conclusiones clave del informe
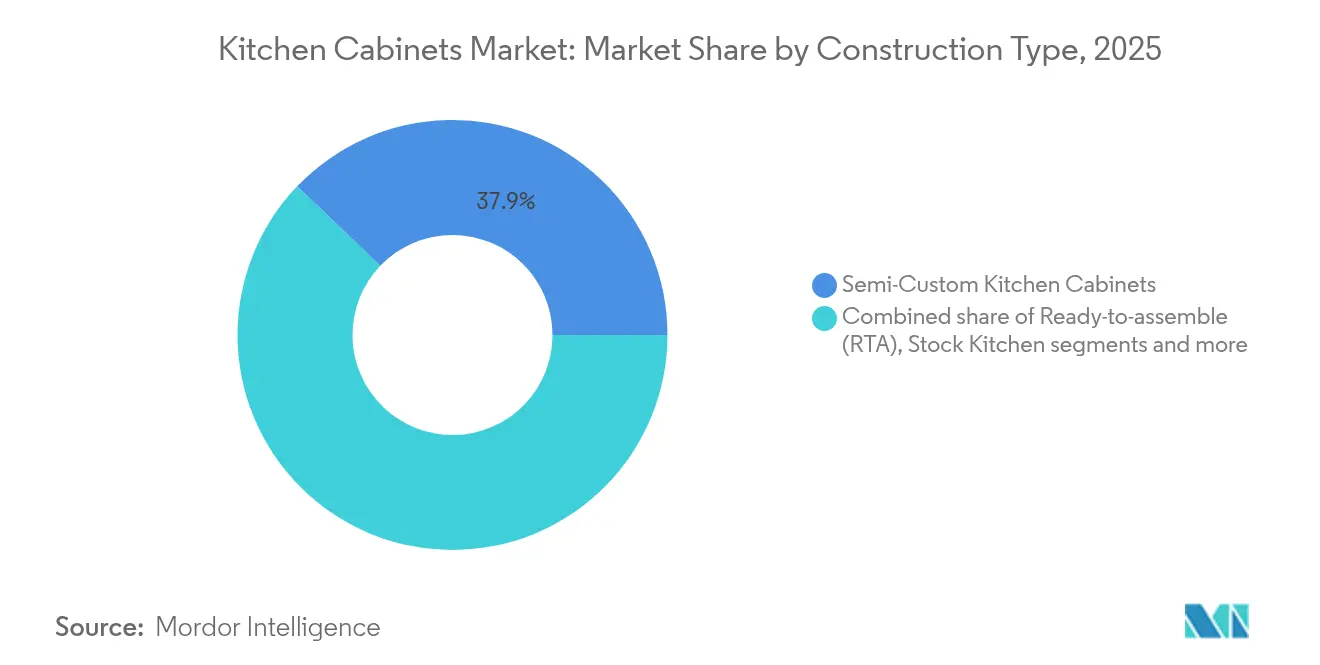
- Por tipo de construcción, los gabinetes semi personalizados lideraron con el 37.85 % de la participación de mercado de gabinetes de cocina en 2025, mientras que se proyecta que las unidades listas para ensamblar registren la CAGR más rápida del 6.36 % hasta 2031.
- Por material, la madera retuvo el 60.15% de los ingresos globales en 2025, mientras que otras materias primas, principalmente el bambú y los compuestos reciclados, están avanzando a una CAGR del 5.72% gracias al endurecimiento de las normas sobre emisiones.
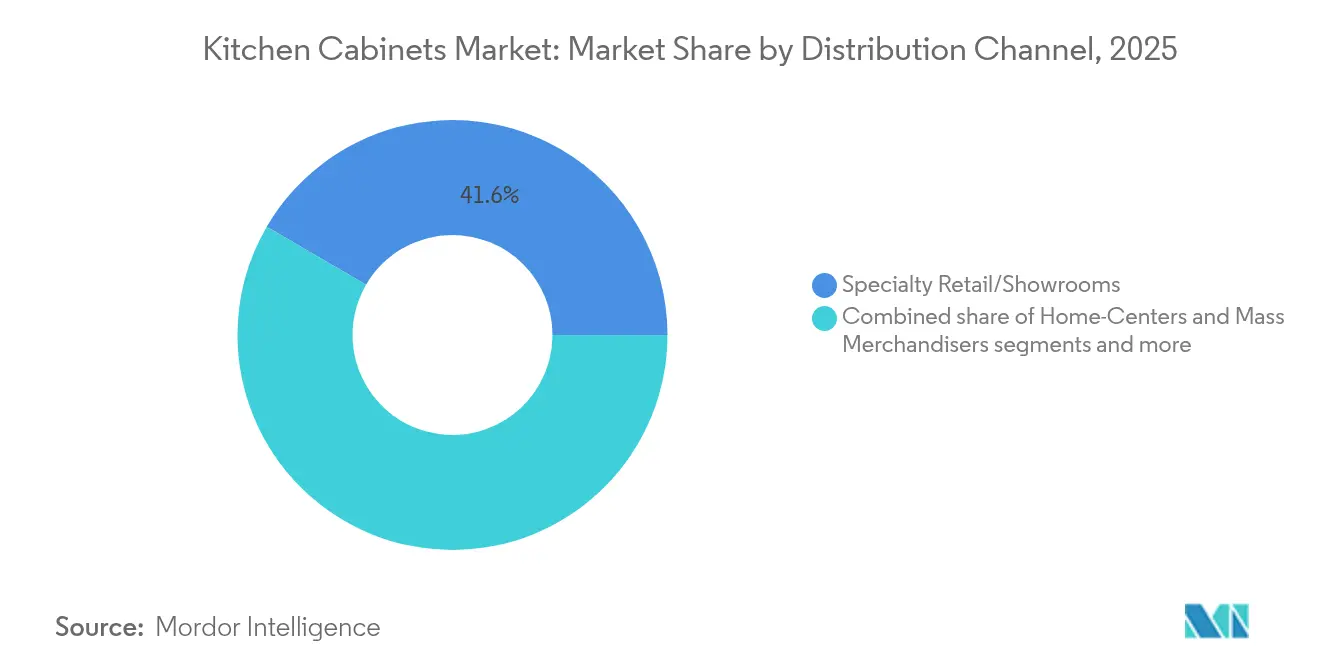
- Por canal de distribución, las tiendas minoristas especializadas y las salas de exposición capturaron el 41.60 % de las ventas en 2025, aunque las líneas de venta directa de contratistas/comerciantes se están expandiendo a una CAGR del 6.50 % a medida que los constructores presionan por precios negociados y entregas programadas.
- Por usuario final, las instalaciones residenciales generaron el 82.35% de los ingresos de 2025, mientras que se prevé que las aplicaciones comerciales aumenten a una CAGR del 7.65% hasta 2031 gracias al crecimiento del equipamiento de oficinas y hostelería.
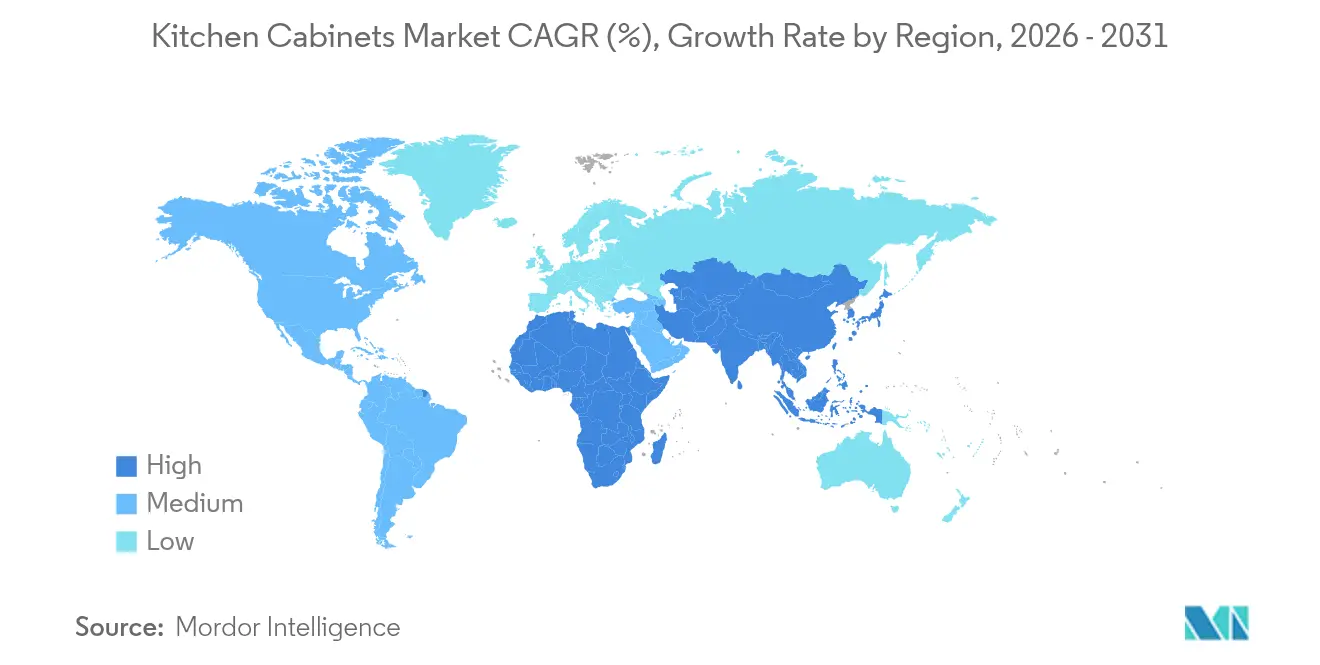
- Por geografía, América del Norte representó el 34.55% del valor de 2025, mientras que Asia-Pacífico superará a todas las demás regiones con una CAGR del 6.07% hasta 2031 gracias a la construcción sostenida de departamentos urbanos.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gabinetes de cocina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la renovación residencial en las economías maduras | + 1.2% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Crecimiento de los apartamentos urbanos en Asia-Pacífico | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Penetración de los gabinetes RTA impulsada por el comercio electrónico | + 0.9% | Ganancias globales tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La adopción de gabinetes sin marco en microapartamentos | + 0.7% | Núcleo de Asia y el Pacífico, centros urbanos europeos | Mediano plazo (2-4 años) |
| Cumplimiento de las normas sobre bambú y materiales de rápida renovación | + 0.5% | Global, liderado por California y la UE | Largo plazo (≥ 4 años) |
| Plataformas de personalización masiva habilitadas con IA | + 0.4% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la renovación residencial en las economías maduras
Los sólidos mercados laborales y los niveles récord de patrimonio inmobiliario brindan a los propietarios la libertad financiera para modernizar sus cocinas en lugar de mudarse. Investigadores de Harvard prevén un aumento del 1.2 % en los gastos de remodelación de viviendas ocupadas por sus propietarios para 2025 [1] Joint Center for Housing Studies, “Modest Gains in 2025 Outlook for Home Remodeling”, jchs.harvard.edu . La Asociación Nacional de Constructores de Viviendas anticipa un aumento del 5 % en la remodelación general, citando un incremento en las viviendas de entre 20 y 39 años que alcanzará un máximo de 24.2 millones para 2027. Los proyectos de cocina obtienen consistentemente las mejores puntuaciones de satisfacción, lo que motiva el gasto discrecional en accesorios semipersonalizados y almacenamiento inteligente. Los propietarios también valoran la iluminación de bajo consumo y los herrajes de cierre suave que prolongan la vida útil y reducen el ruido. Estos factores mantienen firmes los precios de venta promedio, lo que sostiene la solidez de los márgenes para los proveedores en el mercado de gabinetes de cocina. Además, los incentivos para la renovación vinculados a los programas de envejecimiento en el hogar impulsan mejoras en la accesibilidad, como estantes desplegables y rieles de cajones más anchos, lo que aumenta la demanda de soluciones personalizadas.
Crecimiento de los apartamentos urbanos en Asia-Pacífico
El cambio demográfico en Asia-Pacífico impulsa una cartera sin precedentes de unidades compactas que utilizan gabinetes modulares. La población urbana de China superó los 930 millones en 2024, mientras que los subsidios para renovaciones han modernizado 44.34 millones de viviendas desde 2019. India debe construir hasta 100 millones de viviendas esta década, ya que 70 millones de hogares superan el umbral de propiedad. Grandes ciudades como Cantón y Chengdú planean absorber millones de residentes adicionales para 2035, consolidando así el volumen de instalación a largo plazo. Los promotores prefieren las cajas sin marco que maximizan los centímetros cúbicos sin ampliar el espacio. Los gabinetes de pared ajustables en altura y las despensas extraíbles satisfacen las necesidades ergonómicas en espacios reducidos, mejorando la funcionalidad. El aumento de los ingresos disponibles se traduce en una mayor disposición a pagar por acabados premium, lo que impulsa los ingresos por unidad y refuerza el rendimiento regional superior en el mercado de gabinetes de cocina.
Penetración del gabinete RTA impulsada por el comercio electrónico
El comercio electrónico digital elimina las barreras geográficas y abre mercados transparentes de precios para gabinetes. Asia-Pacífico capturará el 61% del comercio electrónico minorista global para 2025, con pedidos transfronterizos que se expanden a una CAGR del 29% [2] Banco Asiático de Desarrollo, “Evolución del comercio electrónico en Asia y el Pacífico”, adb.org . La iniciativa omnicanal de IKEA de USD 2.2 mil millones agrega 900 puntos de recogida, lo que ilustra cómo el clic y la recogida agilizan la logística de artículos voluminosos. Los SKU RTA estandarizados permiten a los transportistas consolidar envíos, reduciendo los costos de flete y la huella de carbono. Los compradores más jóvenes aprecian los plazos de entrega transparentes y las herramientas de configuración en línea que visualizan los acabados en realidad aumentada. Los tutoriales dirigidos por influencers desmitifican el autoensamblaje, expandiendo la adopción del bricolaje. A medida que las redes de cumplimiento maduran, el volumen en línea constantemente reduce la participación de las salas de exposición tradicionales, aumentando la competencia y la transparencia de precios en todo el mercado de gabinetes de cocina.
La adopción de gabinetes sin marco en microapartamentos
La eliminación de los marcos frontales amplía el espacio interior entre un 10 % y un 15 %, una ventaja crucial en ciudades asiáticas de alta densidad con cocinas de menos de 6,5 metros cuadrados (70 pies cuadrados). El estilo minimalista europeo influye en el gusto internacional, fomentando puertas de losa elegantes y bisagras ocultas. Las cajas sin marco simplifican la fabricación robótica, ya que la reducción de componentes y las tolerancias más amplias facilitan la automatización de la línea. Los constructores especifican diseños de acceso completo para diferenciar los proyectos dirigidos a jóvenes profesionales urbanos. La venta de herrajes sin marco, como correderas de cierre suave e iluminación integrada, eleva el precio promedio de venta y satisface una estética premium. A medida que los arquitectos priorizan las líneas de visión continuas, los diseños sin marco se convierten en la norma en los nuevos desarrollos de apartamentos, impulsando la demanda sostenida de unidades en el mercado de gabinetes de cocina.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -0.8% | Global, agudo en América del Norte | Corto plazo (≤ 2 años) |
| Alto costo inicial de gabinetes personalizados | -0.6% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Escasez de instaladores cualificados | -0.5% | Global, grave en América del Norte | Largo plazo (≥ 4 años) |
| Estándares de emisiones de calidad del aire interior más estrictos | -0.3% | Global, liderado por California y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Los precios de la madera blanda aumentaron un 23% interanual en abril de 2025, y los posibles aumentos arancelarios sobre las importaciones canadienses del 14.5% al 34.5% amenazan con una mayor escalada [3] CNBC, “Cómo los aranceles a la madera podrían empeorar la asequibilidad de la vivienda en EE. UU.”, cnbc.com . Canadá suministra el 85% de las importaciones estadounidenses de madera blanda, lo que convierte la palanca arancelaria en un potente factor disruptivo. Los aranceles antidumping sobre la madera de ingeniería aplicada al contrachapado vietnamita le costaron a American Woodmark 4.9 millones de dólares en el ejercicio fiscal 2024. La volatilidad de los precios complica los períodos de validez de las ofertas, lo que obliga a los contratistas a insertar cláusulas de escalada que reducen la confianza del cliente. Los fabricantes se cubren mediante contratos a plazo y diversifican el abastecimiento, pero los retrasos en la transmisión de los precios reducen los márgenes cuando se producen aumentos repentinos. Por lo tanto, las fluctuaciones persistentes limitan el crecimiento del volumen y dificultan la previsión del mercado de gabinetes de cocina.
Alto costo inicial de gabinetes personalizados
Las líneas personalizadas pueden costar de 2 a 3 veces más que sus equivalentes en stock, lo que estira los presupuestos de los proyectos y frena su adopción entre los propietarios de ingresos medios. Los largos plazos de entrega, de un promedio de 25 días, añaden presión financiera, especialmente cuando suben las tasas de interés, lo que obliga a los remodeladores a escalonar los pagos en plazos más largos. La sensibilidad al precio orienta a muchos compradores hacia kits semipersonalizados o listos para usar, lo que limita la expansión del segmento premium. Los constructores de viviendas unifamiliares de gama media suelen limitar las asignaciones para cocinas, lo que hace que la personalización completa sea inalcanzable en los paquetes estándar. Si bien los consumidores adinerados mantienen la demanda en el segmento de lujo, la penetración generalizada sigue siendo limitada, recortando un modesto 0.6 punto porcentual de la tasa de crecimiento anual compuesta (TCAC) prevista en el mercado de gabinetes de cocina.
Análisis de segmento
Por tipo de construcción: los proyectos semipersonalizados generan clientes potenciales mientras que el RTA se acelera
Los gabinetes semi-personalizados representaron el 37.85% de la cuota de mercado de gabinetes de cocina en 2025, lo que refleja el interés del consumidor por estilos y acabados de puertas a medida que se ajusten a los presupuestos medios. Este segmento se beneficia de las salas de exhibición de los distribuidores, que utilizan software de diseño para convertir los paneles de inspiración de los propietarios en especificaciones construibles en cuestión de horas, captando la atención del cliente durante un momento crucial. En el extremo opuesto del espectro de velocidad, las líneas listas para ensamblar pueden enviarse en un plazo de cuatro a siete días, frente al promedio de 25 días para los productos hechos a pedido, lo que permite ciclos de renovación rápidos que atraen a compradores más jóvenes y con poco tiempo. Los formatos de stock siguen siendo relevantes para los compradores principiantes, pero sus precios fijos dejan poco margen para las ventas adicionales, lo que impulsa a muchos minoristas a migrar su espacio físico hacia exhibiciones semi-personalizadas que generan mayores márgenes. Los gabinetes personalizados, si bien representan la porción más pequeña del mercado de gabinetes de cocina, conservan una clientela fiel de lujo dispuesta a esperar meses por la artesanía terminada a mano y los enchapados exóticos.
La demanda de muebles listos para ensamblar está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 6.36 % gracias a los mercados de comercio electrónico que simplifican la comparación de precios y la entrega a domicilio. La red de IKEA, con aproximadamente 900 taquillas de recogida en EE. UU., facilita el último tramo, animando a los compradores a pedir muebles en paquete plano en línea y recogerlos en los centros de recogida locales. Los fabricantes tradicionales contraatacan lanzando series sin marco de "envío rápido" e invirtiendo en la inserción robótica de pasadores que imita la eficiencia de los muebles listos para ensamblar, manteniendo al mismo tiempo la flexibilidad de los muebles semipersonalizados. Los constructores también valoran los muebles listos para ensamblar para proyectos multifamiliares porque las carcasas estandarizadas agilizan la secuencia de instalación y reducen las devoluciones de pedidos pendientes. Ante la persistente escasez de mano de obra, los equipos de construcción se inclinan por sistemas de gabinetes preinstalados con rieles de enganche y patas ajustables, lo que refuerza el potencial de crecimiento del formato RTA en el mercado más amplio de gabinetes de cocina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: El predominio de la madera se enfrenta a alternativas sostenibles
La madera captó el 60.15 % de los ingresos globales en 2025, impulsada por su estética cálida, técnicas de mecanizado familiares y facilidad de retoque in situ. El roble, el arce y el abedul siguen siendo los productos básicos para los compradores norteamericanos, mientras que los consumidores europeos se inclinan por el MDF pintado con bordes lisos, que se adapta a las tendencias de muebles sin marco. A pesar de la volatilidad de las materias primas, los proveedores de madera aprovechan los contratos nacionales para reducir la exposición arancelaria, manteniendo plazos de entrega fiables para los constructores de gran volumen. Las puertas tintadas ofrecen la posibilidad de reacabado, lo que prolonga su vida útil, una característica que los propietarios consideran al calcular el coste total de propiedad. Estos atributos mantienen a la madera como el sustrato clave para los rangos de precio premium y medio en el mercado de gabinetes de cocina.
El crecimiento más rápido se encuentra en el grupo de "otras materias primas", avanzando a una CAGR del 5.72% a medida que el bambú, los compuestos reciclados y los tableros de partículas de emisiones ultrabaja satisfacen los límites de emisiones más estrictos. Los límites de formaldehído de la Fase 2 de la Junta de Recursos del Aire de California impulsan a las fábricas a adoptar adhesivos sin formaldehído añadido y lacas a base de agua que encogen las ventanas que liberan gases. Los fabricantes que buscan la certificación ISO 14001 documentan los ahorros de carbono del bambú, que madura en una décima parte del tiempo que las maderas duras y secuestra más CO₂ por hectárea. Los híbridos de PET reciclado y madera desvían el plástico de los vertederos al tiempo que proporcionan una resistencia a la humedad favorecida en las instalaciones costeras. Los especificadores comerciales ahora exigen Declaraciones Ambientales de Producto, acelerando la adopción de materiales alternativos en proyectos de oficina, hostelería y atención médica. Estas dinámicas reequilibran gradualmente la combinación de cuota de mercado de los gabinetes de cocina sin desplazar el prestigio cultural de la madera.
Por canal de distribución: las salas de exposición mantienen su influencia, el contratista directo crece
Las tiendas especializadas y las salas de exposición de diseño acapararon el 41.60 % de las ventas de 2025, ofreciendo muestras de puertas táctiles, maquetas de iluminación y diseñadores internos que guían a los clientes a través de renders basados en software. Las cocinas de demostración permiten a los propietarios probar las guías de los cajones y el cierre suave de las bisagras, lo que aumenta las tasas de conversión para pedidos semipersonalizados y personalizados. Los centros de bricolaje atraen a los compradores aficionados que valoran la posibilidad de comprar armarios, pintura y herrajes en un solo lugar, aunque su gama de productos se centra en las líneas de gama baja. Las plataformas en línea amplían su alcance a los clientes rurales, ofreciendo planificadores 3D y aplicaciones de realidad aumentada que superponen los armarios a las fotos de los smartphones. A pesar de los avances digitales, quienes compran reformas complejas siguen prefiriendo al menos una consulta presencial antes de realizar un pedido de cinco cifras, lo que preserva la relevancia de las tiendas físicas.
Los programas de contratistas y de venta directa al público están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.50 %, a medida que los constructores buscan descuentos competitivos y entregas sincronizadas que se ajusten a plazos ajustados. American Woodmark informa que los constructores y los distribuidores independientes ahora representan casi el 60 % de los ingresos, lo que confirma la influencia del segmento. Los grandes promotores multifamiliares negocian precios por proyecto, reduciendo los gastos administrativos y minimizando el riesgo de cambios en las órdenes de compra. Los portales digitales permiten a los contratistas realizar un seguimiento del estado de los pedidos, organizar envíos directos escalonados y descargar guías de instalación que reducen los errores en la obra. Los estudios Plan & Order de IKEA ilustran la fusión omnicanal, donde los consumidores diseñan diseños en línea, finalizan las selecciones con un asesor y recogen los paquetes planos en la acera en cuestión de días. Dado que la fiabilidad de la entrega sigue siendo primordial, los modelos de venta directa de fábrica e híbridos seguirán ganando cuota de mercado a los distribuidores tradicionales en el mercado de gabinetes de cocina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Núcleo residencial estable, potencial comercial fortalecido
Los proyectos residenciales aportaron el 82.35 % de los ingresos totales en 2025, impulsados por remodelaciones que transforman las antiguas cocinas de galera en espacios de concepto abierto para trabajar y socializar. Las altas puntuaciones de satisfacción asignadas a las reformas de cocinas impulsan la disposición de los propietarios a invertir en accesorios de almacenamiento mejorados, tiras LED integradas y colores contrastantes para las islas. La volatilidad de las tasas hipotecarias impulsa a muchos hogares a optar por la renovación en lugar de la reubicación, lo que estabiliza la demanda básica de gabinetes. Las renovaciones para el envejecimiento en el hogar, como los estantes superiores abatibles y los elevadores de cierre suave, abren nuevos nichos de crecimiento entre los baby boomers. Estas características conllevan primas moderadas que elevan los precios de venta promedio y fortalecen la rentabilidad en el segmento residencial del mercado de gabinetes de cocina.
Se proyecta que las instalaciones comerciales aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 7.65 % hasta 2031, impulsada por las renovaciones en el sector hotelero, la apertura de restaurantes de comida rápida y la modernización de las instalaciones de oficinas, incluyendo cocinas para el personal. Los diseñadores especifican estructuras ignífugas y antimicrobianas, y rodapiés metálicos que soportan el tráfico pesado, lo que eleva el valor de las unidades muy por encima de sus equivalentes residenciales. Los restaurantes con cocina abierta presentan estaciones de chef, lo que impulsa la demanda de frentes duraderos y visualmente impactantes que se alinean con la estética de la marca. Los programas de bienestar corporativo incorporan salas de descanso totalmente equipadas para atraer y retener talento, generando oportunidades constantes de modernización. Los compradores institucionales (universidades, hospitales y viviendas militares) se apoyan en la certificación de uso severo de KCMA para evaluar los productos con ciclos de servicio prolongados, creando una ventaja competitiva para los proveedores que cumplen con las normas. En conjunto, estos factores diversifican las fuentes de ingresos y protegen el mercado de gabinetes de cocina contra la ciclicidad residencial.
Análisis geográfico
Mercado de gabinetes de cocina en Norteamérica
Norteamérica capturó el 34.55% de los ingresos globales en 2025, impulsada por un sólido inventario de remodelaciones y antigüedad. Las inversiones en mejoras para viviendas ocupadas por sus propietarios aumentarán un 1.2% en 2025, mientras que los mercados canadienses de alto valor, como Toronto y Vancouver, buscan acabados premium. La disposición de los consumidores adinerados a pagar por la personalización mantiene atractivos los márgenes de beneficio, lo que mantiene el liderazgo de la región en el mercado de gabinetes de cocina por tamaño.
Mercado de gabinetes de cocina en la región Asia-Pacífico
La región Asia-Pacífico avanza a una tasa de crecimiento anual compuesta (TCAC) del 6.07 % hasta 2031, impulsada por los programas de las megaciudades y el creciente consumo de la clase media. La tasa de urbanización del 66.16 % de China y el impulso a la renovación de 44.34 millones de viviendas destacan un gran potencial de renovación. La previsión de demanda de la India, estimada en 100 millones de viviendas adicionales, multiplica las oportunidades en el sector de los gabinetes de cocina. La construcción de torres de apartamentos en ascenso eleva el volumen de ventas, mientras que los gustos ambiciosos elevan el gasto por unidad, consolidando a Asia-Pacífico como el vector de mayor crecimiento en el mercado de gabinetes de cocina.
Mercado de gabinetes de cocina en EMEA y LATAM
Europa contribuye a una demanda constante de reemplazo, basada en el liderazgo en diseño y el cumplimiento ambiental. Los sistemas sin marco, pioneros en Alemania e Italia, definen la estética global, mientras que los estrictos límites de COV impulsan la innovación hacia acabados a base de agua. Los mercados de Oriente Medio y África disfrutan de un potencial de desarrollo en nuevas instalaciones, vinculado a megaproyectos turísticos y presupuestos para vivienda social. La volatilidad monetaria de América Latina modera el crecimiento inmediato, pero ofrece un potencial alcista a medida que se recupera la estabilidad macroeconómica. La demanda regional diversificada sustenta una amplia resiliencia para el mercado de gabinetes de cocina.
Panorama regulatorio
El cumplimiento de las normas sobre calidad del aire interior y emisiones sigue siendo un requisito fundamental para los sustratos y acabados de los gabinetes, especialmente cuando se utiliza madera de ingeniería. En Estados Unidos, la Agencia de Protección Ambiental (EPA) administra las Normas de Emisión de Formaldehído para Productos de Madera Compuesta según la Ley de Control de Sustancias Tóxicas (TSCA, 40 CFR Parte 770), lo que influye en la selección de materiales (incluidas las resinas sin formaldehído añadido) e impulsa prácticas de control de calidad más estrictas en las fábricas para los insumos de MDF, aglomerado y madera contrachapada.
En Europa, el cumplimiento de la normativa sobre productos de construcción, Reglamento (UE) 2024/3110, que entró en vigor el 8 de enero de 2026, está redefiniendo el marco normativo. Para los sistemas de armarios vendidos a través de canales de construcción, el cambio hacia una evaluación del rendimiento armonizada y la ampliación de los requisitos relacionados con la sostenibilidad elevan el nivel de documentación y trazabilidad para los fabricantes y sus proveedores de componentes, lo que afecta a la forma en que se especifican los productos para los proyectos y se licitan a través de las cadenas de suministro de la construcción.
Análisis de la cadena de valor
La cadena de valor de los gabinetes de cocina comienza con proveedores de madera dura y blanda, paneles de madera de ingeniería (MDF, aglomerado, contrachapado de madera dura), resinas y adhesivos, superficies decorativas (laminados, chapas, películas de PET) y herrajes como bisagras, guías, sistemas de cajones y tiradores. Los fabricantes de gabinetes transforman estos insumos mediante el procesamiento de paneles, fresado/perforación CNC, canteado, acabado (pintura, laca, laminados) y ensamblaje en formatos estándar, semipersonalizados, personalizados y listos para ensamblar (RTA). El diseño del embalaje cobra especial importancia para los envíos RTA y de comercio electrónico, ya que afecta tanto a las tasas de daños como a la eficiencia del transporte.
Las rutas de distribución incluyen tiendas especializadas y salas de exposición con servicios de diseño, grandes almacenes de bricolaje y tiendas de gran distribución, plataformas en línea y programas de venta directa a contratistas y profesionales que atienden a constructores y proyectos multifamiliares. Los contratistas de instalación y los carpinteros completan la última milla, donde la escasez de mano de obra cualificada aumenta el valor de los sistemas estandarizados y fáciles de instalar. Las normas y los programas de certificación de organismos como KCMA (ANSI/KCMA A161.1), AMK y CKCA influyen en las compras, mientras que los aranceles y la volatilidad de los precios de los paneles de madera fomentan el abastecimiento dual y apoyan los clústeres de fabricación regionales (incluidos los centros de fabricación del sureste de Estados Unidos y China) para reducir el riesgo de retrasos en los plazos de entrega.
Panorama competitivo
El mercado global de gabinetes de cocina muestra una consolidación moderada, con una creciente actividad de fusiones y adquisiciones que está transformando la dinámica competitiva. Las fusiones y adquisiciones están redefiniendo las líneas competitivas a medida que los fabricantes buscan apalancamiento en materia prima, capacidad automatizada y alcance de distribución. La compra de Supreme Cabinetry Brands por parte de MasterBrand por 520 millones de dólares y su posterior fusión íntegramente en acciones con American Woodmark, creando una entidad de capital de 2.4 millones de dólares, demuestra la tesis de escala que ahora impulsa las agendas de las juntas directivas. La compañía combinada prevé 120 millones de dólares en costos trienales provenientes de la agrupación de compras y la consolidación de plantas, lo que indica una mayor competencia de precios para distribuidores y constructores de nivel medio.
Las inversiones en tecnología constituyen el segundo campo de batalla. La reestructuración de Nobia AB, con pocos activos, cierra salas de exhibición de bajo rendimiento en el Reino Unido y redirige el capital a una fábrica de bajo consumo en Jönköping, equipada con inserción robótica de pasadores y escaneos de calidad basados en IA. Las nuevas plantas de American Woodmark en Carolina del Norte y México aumentan su capacidad en un 15 % con celdas de ensamblaje automatizadas que acortan los tiempos de ciclo y reducen la dependencia de la mano de obra, abordando así directamente la escasez de instaladores que afecta a las obras en Norteamérica.
La innovación en los canales completa la estrategia competitiva. La expansión omnicanal de IKEA, valorada en 2.2 millones de dólares, incorpora nueve estudios Plan & Order y aproximadamente 900 taquillas de recogida a su red existente, combinando configuradores digitales con la comodidad de la recogida en la acera para captar el volumen de ventas de las salas de exposición independientes. Las empresas tradicionales de muebles responden lanzando portales de diseño web, líneas sin marco de envío rápido y colecciones con sello de sostenibilidad dirigidas a los millennials con conciencia ecológica. Dado que los cinco principales proveedores controlan ahora algo más de la mitad de los ingresos globales, la intensidad competitiva se mantiene moderada, lo que deja nichos viables para especialistas regionales que destacan en la artesanía a medida o el cumplimiento de la normativa local.
Líderes de la industria de gabinetes de cocina
IKEA
Woodmark americano
nobilia
Oppein
Nobia AB
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: MasterBrand completó su fusión mediante intercambio de acciones con American Woodmark, convirtiendo a esta última en una subsidiaria de propiedad absoluta y consolidando sus operaciones bajo el nombre de MasterBrand. Esta fusión incrementa la escala en la fabricación y distribución de gabinetes en Norteamérica, lo que permite una mayor cobertura de la cartera de productos, tanto en gamas estándar como semipersonalizadas. Las prioridades de integración, como la centralización de compras y la racionalización de la infraestructura, aumentan la presión competitiva sobre los proveedores de nivel medio que dependen de los canales de constructores y distribuidores.
- Febrero de 2026: Nobilia presentó su colección de cocinas 2026 con actualizaciones de sistema, como nuevos módulos de 762 mm de ancho, bisagras estandarizadas de 110 grados en las puertas de acceso y nuevos conceptos de almacenamiento modular, como el módulo base giratorio FurnSpin. Esta renovación ofrece mayor flexibilidad en la planificación de cocinas compactas, a la vez que mejora la uniformidad de la instalación mediante herrajes estandarizados. Esto refuerza la capacidad de Nobilia para atender tanto proyectos de diseño presentados en showrooms como especificaciones repetibles de promotores que priorizan la modularidad.
- Junio de 2024: IKEA invirtió 2.2 millones de dólares para expandir su presencia en EE. UU. durante tres años, añadiendo nuevas tiendas, puntos de planificación y pedidos, y aproximadamente 900 taquillas de recogida para facilitar la distribución omnicanal de artículos para el hogar de gran formato, incluidos los armarios listos para armar. Esta iniciativa mejora la comodidad de la entrega de última milla y la transparencia en los plazos de entrega para las compras de armarios realizadas principalmente en línea. Además, aumenta la presión competitiva sobre las salas de exposición tradicionales al combinar herramientas de planificación digital con opciones de recogida y entrega más sencillas.
Alcance del informe del mercado global de gabinetes de cocina
Un gabinete es un mueble con forma de caja que tiene puertas o cajones en los que se pueden colocar varios elementos. Se utilizan en cocinas y baños y suelen estar fabricados de madera, metal o plástico.
El mercado de gabinetes de cocina está segmentado por tipo, materia prima, usuario final, canal de distribución y geografía. Por tipo, el mercado se segmenta en gabinetes de cocina en existencia listos para ensamblar, gabinetes de cocina semipersonalizados y gabinetes de cocina personalizados. Por materia prima, el mercado se segmenta en madera, metal y otras materias primas (acrílico, contrachapado, laminado, etc). Por usuario final, el mercado se segmenta en residencial y comercial. Por canal de distribución, el mercado se segmenta en fuera de línea y en línea, y por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África.
El informe ofrece tamaño de mercado y pronósticos para el mercado de gabinetes de cocina en valor (USD) para los segmentos anteriores.
| Gabinetes de cocina listos para ensamblar (RTA) |
| Gabinetes de cocina comunes |
| Gabinetes de cocina semipersonalizados |
| Gabinetes de cocina personalizados |
| Madera |
| Metal |
| Otras materias primas |
| Venta minorista especializada/salas de exposición |
| Centros para el hogar y grandes superficies |
| Online |
| Contratistas/Trade Direct |
| Residencial |
| Comercial (Hostelería, Oficinas, Otros) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX | |
| NÓRDICOS | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de construcción | Gabinetes de cocina listos para ensamblar (RTA) | |
| Gabinetes de cocina comunes | ||
| Gabinetes de cocina semipersonalizados | ||
| Gabinetes de cocina personalizados | ||
| Por material | Madera | |
| Metal | ||
| Otras materias primas | ||
| Por canal de distribución | Venta minorista especializada/salas de exposición | |
| Centros para el hogar y grandes superficies | ||
| Online | ||
| Contratistas/Trade Direct | ||
| Por usuario final | Residencial | |
| Comercial (Hostelería, Oficinas, Otros) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX | ||
| NÓRDICOS | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la valoración actual del mercado global de gabinetes de cocina?
El mercado de gabinetes de cocina estará valorado en USD 95.95 mil millones en 2026.
¿Qué tan rápido se espera que crezca el mercado mundial de gabinetes de cocina?
Se proyecta que registre una CAGR del 5.36 % entre 2026 y 2031.
¿Qué tipo de construcción se está expandiendo más rápidamente dentro del mercado de gabinetes de cocina?
Los productos listos para ensamblar están creciendo a una tasa compuesta anual del 6.36 % debido a la conveniencia del comercio electrónico.
¿Por qué Asia-Pacífico es la geografía más dinámica para los gabinetes de cocina?
La rápida urbanización y la construcción de apartamentos a gran escala impulsan una CAGR regional del 6.07 % hasta 2031.
¿Cómo afectan las regulaciones de sostenibilidad al mercado de muebles de cocina?
Los límites de formaldehído están fomentando la adopción de bambú, compuestos reciclados y resinas sin formaldehído añadido.
¿Qué impacto tiene la escasez de instaladores cualificados en el mercado de gabinetes de cocina?
Las brechas laborales extienden los plazos de los proyectos y estimulan la demanda de sistemas de instalación simplificados, lo que modera ligeramente el crecimiento de los envíos.


