

Tamaño y cuota de mercado de los servicios de embalaje para kits y ensamblaje
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 10.02 mil millones |
| Tamaño del mercado (2031) | USD 14.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.00% CAGR |
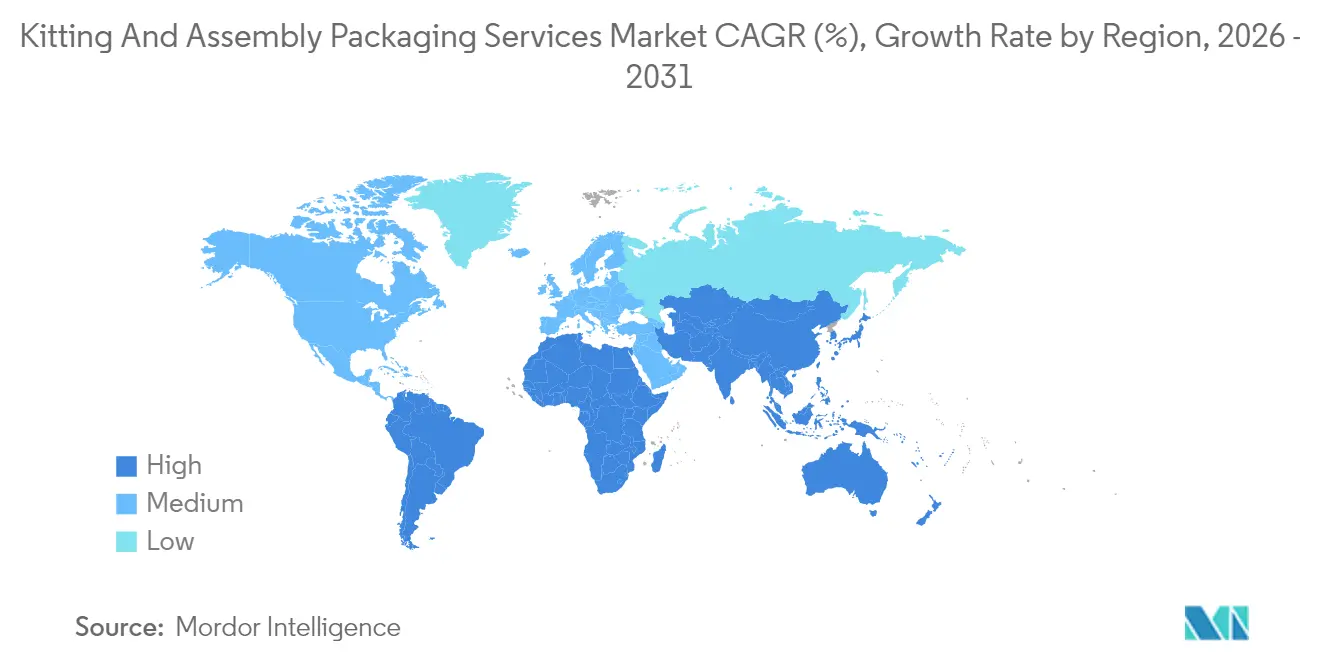
| Mercado de más rápido crecimiento | Asia |
| Mercado más grande | Norteamérica |
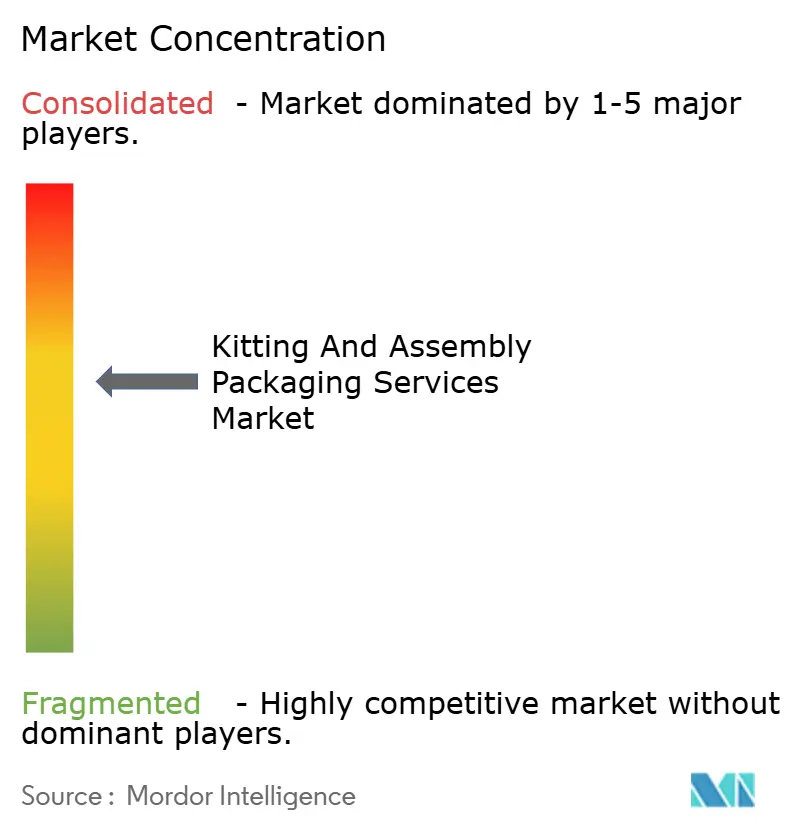
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de servicios de empaquetado y ensamblaje de kits por Mordor Intelligence
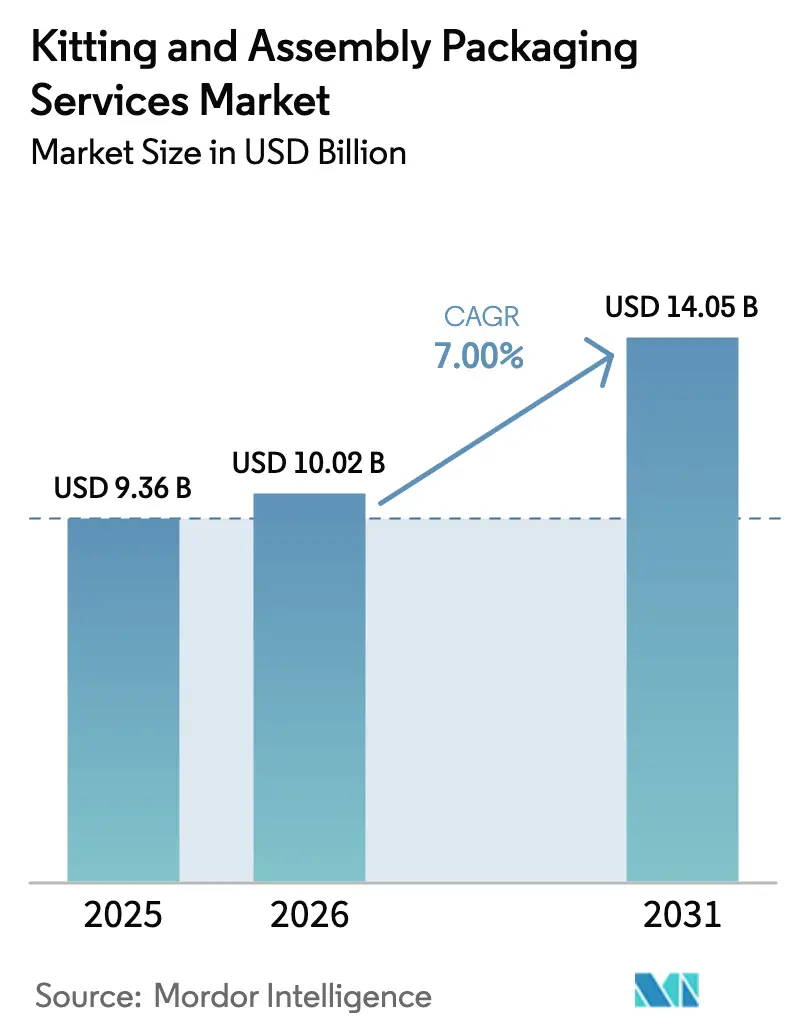
El tamaño del mercado de servicios de empaquetado y ensamblaje de kits se valoró en USD 9.36 mil millones en 2025 y se estima que crecerá de USD 10.02 mil millones en 2026 a USD 14.05 mil millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.00% durante el período de pronóstico (2026-2031). La sólida demanda de subcontratación de marcas de electrónica, salud y venta directa al consumidor respalda una expansión constante, mientras que los proveedores 3PL escalan operaciones de valor agregado que combinan la fabricación ligera con un cumplimiento avanzado. Las inversiones en automatización, particularmente en cobótica y picking guiado por visión, están reduciendo los costos unitarios, mitigando el impacto de la persistente escasez de mano de obra en los principales centros logísticos. Este impulso paralelo proviene de los programas de kits retornables que se alinean con los mandatos de responsabilidad extendida del productor, junto con las mayores obligaciones de trazabilidad en los sectores regulados, que elevan las barreras de entrada. Los participantes del mercado que integran la gestión de inventario nativa de la nube y la serialización en tiempo real están capturando una participación desproporcionada a medida que los minoristas omnicanal ajustan los acuerdos de nivel de servicio e impulsan las normas de entrega en un solo día.
Conclusiones clave del informe
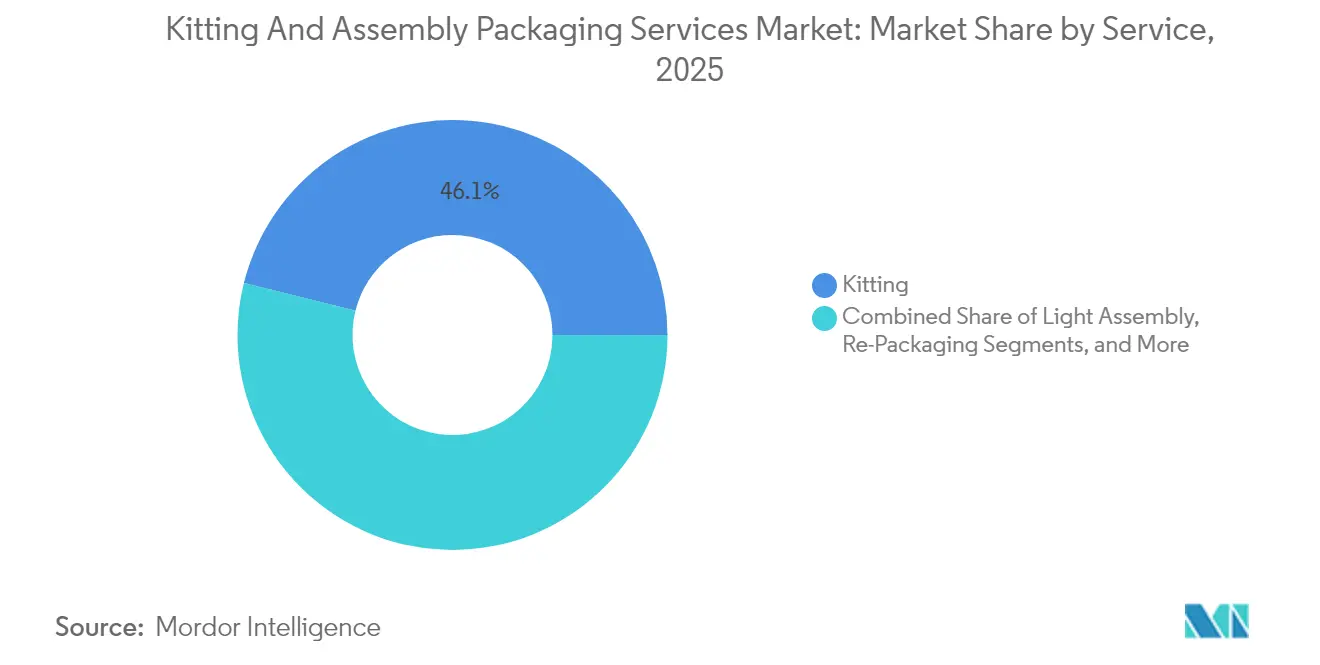
- Por tipo de servicio, el empaquetado capturó el 46.12% de la cuota de mercado de los servicios de empaquetado y ensamblaje en 2025.
- Se prevé que el mercado de servicios de empaquetado y ensamblaje de materiales compuestos, según el tipo de material, crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.55 % entre 2026 y 2031.
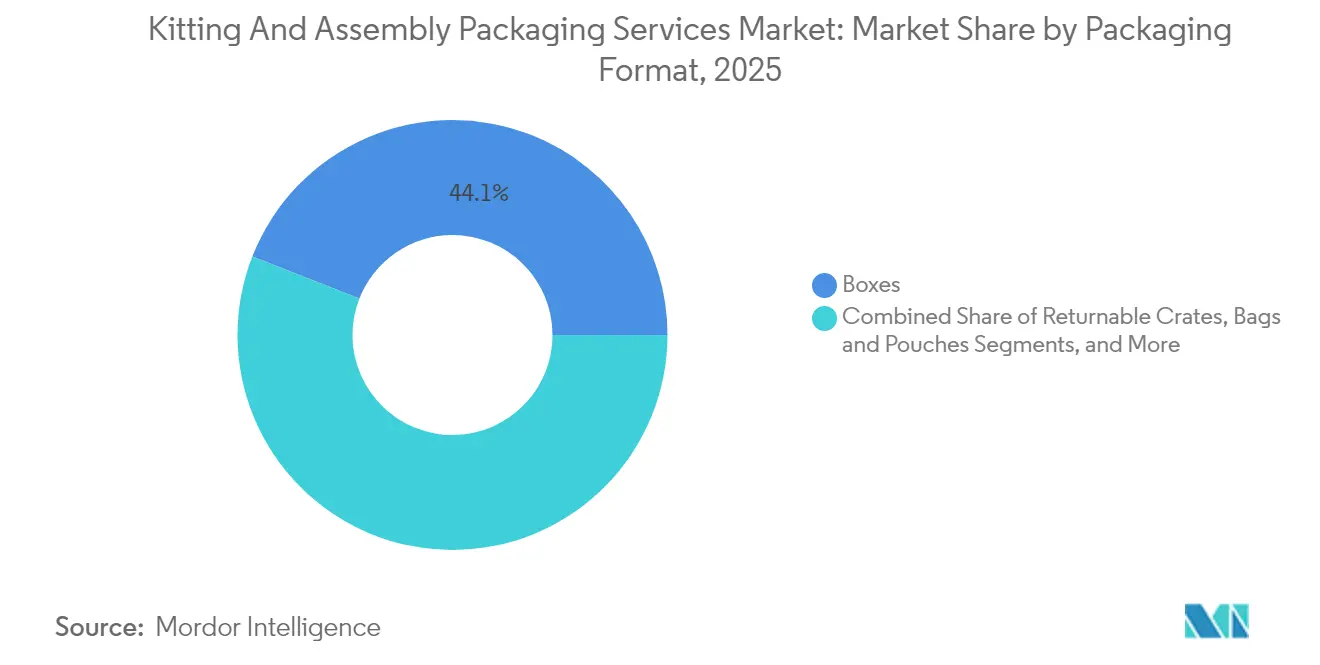
- Por formato de embalaje, las cajas capturaron el 44.05% de la cuota de mercado de los servicios de embalaje para kits y ensamblaje en 2025.
- Se prevé que el mercado de servicios de empaquetado y ensamblaje de kits para productos electrónicos, según el sector de usuario final, crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.91 % entre 2026 y 2031.
- Por geografía, América del Norte capturó el 34.10% de la cuota de mercado de servicios de empaquetado y ensamblaje de kits en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de empaquetado y ensamblaje de kits
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las cajas de suscripción y la logística D2C | + 1.8% | América del Norte, Europa y repercusión global | Mediano plazo (2-4 años) |
| Crecimiento del comercio minorista omnicanal y del micro-almacenamiento | + 1.5% | APAC, América del Norte | Corto plazo (≤ 2 años) |
| Cumplimiento a nivel de SKU en el sector sanitario y aeroespacial | + 1.2% | América del Norte, Europa y expansión de APAC | Largo plazo (≥ 4 años) |
| La presión para reducir costes está llevando a los fabricantes de equipos originales a la subcontratación. | + 1.4% | Global, más fuerte en los centros de APAC | Mediano plazo (2-4 años) |
| Líneas de envasado inteligente de la Industria 4.0 | + 1.1% | Mercados desarrollados, adopción emergente | Largo plazo (≥ 4 años) |
| Las normativas de sostenibilidad favorecen los kits retornables | + 0.9% | Líder europeo, adopción global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de los modelos de suscripción y de distribución directa al consumidor (D2C)
La rápida expansión del comercio por suscripción exige redes de empaquetado ágiles que puedan gestionar cientos de combinaciones de productos en un solo ciclo mensual. Los proveedores responden con transportadores modulares, celdas automatizadas de armado de cajas y estaciones de preparación de pedidos por luz independientes del SKU, que permiten un flujo de piezas individuales a alta velocidad. Los patrones de demanda variables fomentan la flexibilidad en la programación laboral, mientras que la creciente inflación salarial acelera la adopción de robótica que puede operar de forma continua y reducir los errores. Las marcas recurren cada vez más al mercado de servicios de empaquetado y ensamblaje para obtener insertos personalizados impresos bajo demanda, lo que mejora la experiencia de desempaquetado y minimiza las pérdidas de inventario. El cumplimiento de las normativas nacionales sobre residuos de embalaje de comercio electrónico añade complejidad, lo que favorece a los operadores logísticos (3PL) con equipos regulatorios especializados.
Crecimiento del comercio minorista omnicanal y de los centros de microdistribución
Los centros de microdistribución urbanos comprimen el espacio de almacenamiento a menos de 10,000 pies cuadrados, lo que exige sistemas de transporte vertical y clasificación compacta que combinen el flujo de paquetes de los consumidores con las cajas de reposición de las tiendas. El mercado de servicios de empaquetado y ensamblaje aborda este desafío de densidad con celdas de trabajo integrales que pueden montar, empaquetar, pesar y etiquetar en un espacio de 1.5 metros cuadrados. Los plazos de entrega en el mismo día se están reduciendo, por lo que los operadores logísticos (3PL) despliegan técnicos in situ para ajustar dinámicamente las dimensiones de las cajas, reduciendo así el volumen de envíos y las emisiones. Los minoristas premian a los socios que integran API de gestión de pedidos para garantizar la precisión del inventario, con un umbral de variación inferior al 99.8 %. Los elevados costes inmobiliarios fomentan la externalización, ya que los alquileres de los centros de microdistribución superan en un 30 % las tarifas suburbanas, lo que relega las actividades no esenciales a proveedores especializados.
Estricto cumplimiento a nivel de SKU en los sectores sanitario y aeroespacial
La serialización, conforme a la Ley de Seguridad de la Cadena de Suministro de Medicamentos (Drug Supply Chain Security Act), exige identificadores únicos para cada unidad comercializable, lo que impulsa las inversiones en verificación mediante cámaras y registro de eventos en blockchain. El sector aeroespacial adopta estándares de trazabilidad similares para los componentes de seguridad de vuelo, lo que genera una mayor demanda de espacios de preparación de kits en entornos controlados con protocolos para la prevención de daños por objetos extraños (FOD, por sus siglas en inglés). Los proveedores de servicios de preparación y empaquetado de kits implementan sistemas de cero defectos, utilizando control estadístico de procesos y software validado, lo que les permite superar las auditorías rutinarias de la FDA y la Agencia Europea de Medicamentos. Las inversiones de capital para módulos de agregación a nivel de línea pueden superar los 2 millones de dólares por instalación, lo que disuade a los competidores más pequeños. En consecuencia, la consolidación del mercado se intensifica a medida que el cumplimiento normativo se convierte en una ventaja competitiva decisiva. [1] Aerospace Industries Association, “Aerospace Facts and Figures 2024”, aia-aerospace.org
La presión para reducir costes está llevando a los fabricantes de equipos originales a la subcontratación.
Los ciclos de vida cortos de los productos electrónicos reducen los plazos de amortización de los activos de empaquetado dedicados. Los análisis del coste total de propiedad indican un ahorro del 15-20 % durante el ciclo de vida cuando el ensamblaje en la fase final se externaliza a socios externos ubicados cerca de las instalaciones de prueba finales. Los proveedores gestionan herramientas intercambiables y celdas de trabajo con protección electrostática, lo que permite a los fabricantes de equipos originales (OEM) lanzar variantes sin grandes desembolsos de capital. Los costes fijos se convierten en tarifas variables, sincronizando las curvas de gastos con el reconocimiento de ingresos. De este modo, el mercado de servicios de empaquetado y ensamblaje evoluciona de un complemento logístico a una herramienta para apalancar las ganancias, capaz de absorber la volatilidad de la demanda y reducir el riesgo en los balances, especialmente para las empresas de semiconductores que operan al 90 % de su capacidad de producción.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra e inflación salarial en los centros logísticos 3PL | −1.3% | Norteamérica, Europa occidental | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del cartón ondulado y los polímeros | −0.8% | Global, variable según la región | Mediano plazo (2-4 años) |
| Aumento de las interrupciones en las rutas comerciales y de los costos de flete | −0.7% | corredores de exportación de APAC | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad en instalaciones automatizadas | −0.4% | Mercados altamente automatizados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra y alta inflación salarial en los centros logísticos 3PL
Las tasas de desempleo inferiores al 4% en las principales regiones logísticas limitan la contratación, mientras que la aptitud técnica requerida aumenta a medida que la maquinaria se basa en datos. El salario promedio por hora de los técnicos de líneas de empaque en Estados Unidos aumentó a 27.40 USD en 2024, un 18% más que el año anterior, lo que supone una presión adicional sobre los contratos de costo más margen. Los proveedores subsanan estas deficiencias con programas de reembolso de matrícula y herramientas de capacitación de realidad aumentada que reducen el tiempo de incorporación en un 40%. A corto plazo, la compresión de márgenes persiste hasta que la depreciación de la nueva automatización supera los incrementos salariales. También surgen disparidades regionales: las instalaciones de Europa Central recurren a la mano de obra migrante, mientras que las áreas metropolitanas costeras de Estados Unidos avanzan más rápidamente hacia densidades de robótica que superan las 250 unidades por cada 10,000 trabajadores.
Volatilidad en los precios del cartón ondulado y los polímeros
Las fluctuaciones en el suministro de pulpa y los precios de la energía han elevado los costos del papel kraftliner por encima de los 900 USD por tonelada métrica en dos ocasiones desde 2024, lo que dificulta la fijación de precios a seis meses, común en los contratos minoristas. Las cotizaciones del polietileno reciclado de alta densidad fluctuaron de manera similar, un 25 % en un solo trimestre, influenciadas por los aranceles a la importación de resina y las interrupciones en las refinerías. Para estabilizar sus ganancias, los operadores del mercado de servicios de empaquetado y ensamblaje adoptan cláusulas de traspaso indexadas y diversifican sus proveedores en distintos continentes. Las empresas más grandes compran materias primas a futuro mediante acuerdos marco plurianuales, aprovechando su escala para mitigar el riesgo. Las empresas más pequeñas recurren a diseños ligeros y a la flexibilidad de la impresión digital para reducir el consumo de materias primas, pero aun así enfrentan dificultades con su capital de trabajo durante los picos de precios prolongados.
Análisis de segmento
Por servicio: La expansión del ensamblaje redefine las propuestas de valor
Los ingresos por ensamblaje ligero crecen a una tasa de crecimiento anual compuesta (TCAC) del 8.82 %, reduciendo la brecha histórica con el empaquetado de kits, que mantuvo una cuota de mercado del 46.12 % en 2025. Se estima que el mercado de servicios de empaquetado y ensamblaje de kits para ensamblaje ligero alcanzó los 2.83 millones de dólares en 2025, lo que refleja el interés de los fabricantes de equipos originales (OEM) por externalizar el subensamblaje de placas de circuito impreso, la inserción de arneses de cables y la actualización de firmware cerca de los mercados finales. Los proveedores utilizan suelos antiestáticos y zonas blancas con certificación ISO, lo que les permite cumplir con los estándares IPC-610 exigidos por las marcas de electrónica de alta gama. En el horizonte de previsión, las líneas de producción con múltiples referencias (SKU) adoptan secuencias de trabajo basadas en algoritmos, lo que optimiza los tiempos de ciclo y reduce los retrasos en los cambios de formato en un 35 % de media.
El empaquetado sigue siendo fundamental para las relaciones con los proveedores, ya que integra la previsión de la demanda, la organización de componentes y estrategias de aplazamiento que minimizan el inventario de productos terminados. La estacionalidad del comercio minorista genera picos de hasta un 400 % por encima de los volúmenes base, lo que impulsa la adopción generalizada de robots lanzadera que monitorizan la utilización de espacios en tiempo real. Si bien la intensidad de la mano de obra sigue siendo mayor que en el ensamblaje automatizado, el retorno de la inversión en células de empaquetado de bajo capital sigue siendo atractivo para pruebas piloto y paquetes específicos para cada región. Los imperativos de sostenibilidad animan a los proveedores de empaquetado a promover el uso de embalaje reutilizable y hojas de instrucciones con códigos QR, reduciendo a la mitad los insertos de un solo uso en dos años. Los programas de mejora continua que aplican metodologías Six Sigma mantienen las tasas de defectos por debajo de 150 piezas por millón, reforzando la fidelización de los clientes en mercados con exceso de equipamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Los compuestos sostenibles cobran protagonismo
Los materiales compuestos, como el polipropileno reforzado con fibra de vidrio, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.55 %, aunque el cartón ondulado aún mantenía una cuota de mercado del 41.12 % en el sector de servicios de embalaje para kits y ensamblaje en 2025. Los proveedores de primer nivel de la industria automotriz especifican contenedores retornables de material compuesto que permiten más de 40 ciclos de uso, lo que supone un ahorro de costes a lo largo de su vida útil en comparación con las cajas de cartón ondulado de un solo uso. La estabilidad dimensional del material ante las variaciones de humedad lo hace atractivo para los centros de distribución costeros, y los chips RFID integrados agilizan el seguimiento de los activos.
Por otro lado, el embalaje de cartón ondulado sigue siendo indispensable para las redes de paquetería, ya que ofrece un equilibrio entre amortiguación, imprimibilidad y reciclabilidad. Los operadores invierten en prensas digitales de alta velocidad que imprimen gráficos de 600 ppp directamente sobre cartón a 200 metros lineales por minuto, lo que permite cumplir con las exigencias de las marcas para lanzamientos de productos personalizados. Los objetivos de sostenibilidad aceleran la transición a revestimientos con más del 80 % de contenido reciclado, gracias a las innovaciones en la producción continua de pulpa. Los recubrimientos de barrera de base biológica están sustituyendo a los laminados de polietileno en las cajas aptas para alimentos, en consonancia con las directivas de la UE sobre residuos de envases. La gestión de costes sigue siendo fundamental ante la fluctuación de los precios de la pulpa; las herramientas de análisis predictivo pronostican la demanda y asignan eficientemente los rollos de cartón para revestimiento, lo que se traduce en una reducción anual del 5-7 % en los residuos de material.
Por formato de embalaje: Los sistemas retornables aceleran la circularidad
Las cajas retornables, con un crecimiento anual compuesto del 8.41%, ejemplifican la economía circular, que reduce el consumo de materiales durante su vida útil hasta en un 70%. Los fabricantes de equipos originales (OEM) del sector automotriz extienden los contratos de arrendamiento de cajas a lo largo de programas de vehículos de cinco años, integrando el escaneo de números de serie para registrar el kilometraje de la logística inversa y los intervalos de mantenimiento preventivo. Los sensores integrados en las paredes de las cajas transmiten datos de impacto e inclinación, alertando a los operadores sobre anomalías en la manipulación que podrían dañar componentes de precisión.
Las cajas dominarán el mercado de servicios de empaquetado y ensamblaje con una cuota del 44.05 % en 2025, impulsadas por el crecimiento del comercio electrónico, que supera los 12 000 millones de envíos anuales en EE. UU. La tarificación por peso volumétrico fomenta la adopción de cajas de cartón del tamaño adecuado, producidas bajo demanda mediante máquinas CNC de ranurado, lo que reduce la utilización del espacio de transporte. Los blísteres, los envases tipo concha y los termoformados siguen siendo fundamentales para los productos farmacéuticos y de electrónica de consumo propensos al robo o que requieren seguridad contra manipulaciones; sin embargo, sus alternativas flexibles, especialmente las bolsas tipo doypack, están ganando terreno gracias a los avances en películas barrera. Los proveedores de equipos responden con plataformas de herramientas modulares que permiten cambiar de blíster a bolsa en 15 minutos, lo que aumenta la agilidad de la línea de producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: La electrónica marca la pauta en servicios avanzados
La electrónica registró la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.91 %, impulsada por la demanda de semiconductores y la proliferación de dispositivos inteligentes. Los componentes de tecnología de montaje superficial (TSM) sensibles a trazas requieren bolsas selladas al vacío con barrera de humedad y desecantes calibrados según las normas JEDEC J-STD-033. El mercado de servicios de empaquetado y ensamblaje de kits ubica las líneas de empaquetado final en las instalaciones de ensamblaje de chips, lo que reduce los plazos de entrega y el inventario en proceso. El control de calidad integra el conteo por rayos X para verificar los niveles de componentes en las bobinas, lo que limita los envíos cortos que detienen la producción. Los bienes de consumo, aunque siguen siendo los más importantes con un 38.62 %, maduran a medida que los programas de marca blanca internalizan el kitting simple. Los proveedores se diferencian mediante tareas de valor añadido, como el co-empaquetado con influencers y la agrupación de ediciones limitadas, que las empresas multimillonarias que trabajan de cara al consumidor utilizan para mantener la fidelidad de la marca. El empaquetado para productos sanitarios exige la certificación ISO 13485, lo que impulsa a los proveedores a validar los insertos de cadena de frío y el ensamblaje en salas blancas de clase 7 según las directrices de Buenas Prácticas de Fabricación. Los volúmenes de la industria aeroespacial siguen siendo de nicho, pero ofrecen márgenes superiores, ya que las piezas mecanizadas con precisión requieren inhibidores de fase de vapor anticorrosión y cavidades de espuma personalizadas cortadas con chorro de agua con tolerancias de micrones.
Análisis geográfico
Mercado norteamericano de servicios de empaquetado y ensamblaje de kits
América del Norte generó el 34.10 % de los ingresos mundiales en 2025. La relocalización de la producción se intensifica en México, donde los costos laborales son entre un 25 % y un 30 % inferiores a la media estadounidense, y las nuevas maquiladoras reducen el tránsito transfronterizo a menos de 48 horas. Los proveedores estadounidenses integran el seguimiento de contenido conforme al T-MEC, lo que garantiza que los clientes del sector automotriz puedan rastrear el valor regional de los componentes. Los puertos del Pacífico canadiense facilitan el transbordo de importaciones asiáticas a las redes de paquetería nacionales, lo que impulsa las inversiones en centros de ensamblaje multicliente en el área de Vancouver, equipados con sistemas automatizados de almacenamiento y recuperación.
Mercado de servicios de empaquetado y ensamblaje de kits en la región Asia-Pacífico
La región de Asia-Pacífico registra la tasa de crecimiento anual compuesta (CAGR) más alta, del 10.95 %, lo que refleja la industrialización acelerada y la adopción del comercio minorista digital. La provincia china de Guangdong está implementando proyectos piloto de “clusters de fábricas inteligentes”, donde las células de empaquetado se sincronizan con plataformas MES para alimentar datos de producción en tiempo real a las líneas SMT anteriores. India ofrece un programa de subsidio de capital del 50 % para la automatización del empaquetado bajo el esquema de Incentivos Vinculados a la Producción, atrayendo a fabricantes multinacionales de dispositivos médicos. [2] Banco Asiático de Desarrollo, “La evolución de Asia como centro de fabricación global”, adb.org Corea del Sur es pionera en cobots habilitados para 5G que mejoran la efectividad general del equipo más allá del 85 %, una tecnología que sus pares regionales están emulando rápidamente. La integración regional de la ASEAN bajo la Asociación Económica Integral Regional simplifica las transferencias de materiales, reduciendo las cargas arancelarias sobre las devoluciones de cajas dentro de los circuitos transfronterizos.
Mercado europeo de servicios de preparación y ensamblaje de kits
Europa, un territorio maduro pero impulsado por la innovación, aplica el Plan de Acción de Economía Circular de la UE, que limita los residuos de envases en vertederos y eleva los objetivos de recuperación por encima del 70 % para 2030. Las tasas del programa Green Dot de Alemania incentivan la reducción de peso, por lo que los proveedores adoptan herramientas de diseño algorítmico para optimizar el grosor de los paneles. El Reino Unido recalibra las declaraciones aduaneras tras el Brexit, lo que conlleva la existencia de dos tipos de inventario: uno en Europa continental y otro en la isla, para evitar retrasos en los envíos. Los países escandinavos lideran la adopción de biopolímeros y experimentan con insertos a base de micelio que se biodegradan en 45 días mediante compostaje industrial.
Panorama competitivo
La fragmentación del mercado persiste, pero los cinco principales proveedores controlan en conjunto cerca del 35 % de los ingresos globales, lo que indica una concentración moderada. UPS Supply Chain Solutions, FedEx, Deutsche Post DHL, XPO y CEVA Logistics integran plataformas digitales de extremo a extremo que centralizan la planificación de la demanda, la visibilidad del inventario y los paneles de control de indicadores clave de rendimiento (KPI), ofreciendo una visión integral de las operaciones. Los especialistas de nivel medio se especializan en nichos de mercado sólidos en la serialización farmacéutica, el ensamblaje de salas blancas para la industria aeroespacial o el agrupamiento sostenible de cajas, donde la experiencia en el sector prima sobre la escala.
El liderazgo tecnológico impulsa la diferenciación: las empresas líderes implementan brazos robóticos guiados por IA capaces de preparar pedidos de productos con diferentes referencias a una velocidad de 600 unidades por hora, triplicando el rendimiento del trabajo manual. Los sistemas de visión, combinados con la computación en el borde, verifican la precisión de las etiquetas al instante, logrando prácticamente cero defectos. Las patentes solicitadas para pinzas adaptativas y algoritmos de dimensionamiento adecuado de cajas aumentaron un 23 % en 2024, lo que subraya la intensa competencia.
Las alianzas estratégicas proliferan a medida que la automatización intensiva en capital impulsa la actividad de fusiones y adquisiciones. Los grandes integradores adquieren activos regionales para asegurar competencias en la cadena de frío o certificaciones regulatorias, como lo demuestra la compra de BioTech Logistics por parte de FedEx. [3] FedEx Corporation, “Comunicado de prensa: FedEx adquiere BioTech Logistics”, fedex.com El interés del capital privado se intensifica, centrándose en proveedores con software propietario que fomenta relaciones duraderas con los clientes a través de integraciones de API y módulos de análisis predictivo.
Líderes de la industria en servicios de embalaje, ensamblaje y preparación de kits
Ryder System, Inc.
Deutsche Post AG
XPO, Inc.
Geodis SA
FedEx Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: Deutsche Post DHL Group se comprometió a invertir 200 millones de euros (213 millones de dólares) en instalaciones de embalaje automatizadas en Singapur y Malasia, que contarán con robots colaborativos y optimización de inventario impulsada por IA.
- Octubre de 2025: FedEx Corporation adquirió BioTech Logistics por 450 millones de dólares, ampliando el servicio de preparación de kits con temperatura controlada e incorporando salas de control validadas por la FDA.
- Septiembre de 2025: XPO Inc. implementó su plataforma Smart Assembly en todas sus plantas de Norteamérica, aprovechando el análisis de aprendizaje automático para reducir los tiempos del ciclo de ensamblaje en un 25 %.
- Agosto de 2025: Ryder System Inc. se asoció con Berkshire Grey para instalar celdas de trabajo robóticas en 15 instalaciones estadounidenses, una inversión en automatización de 75 millones de dólares.
Alcance del informe de mercado global de servicios de embalaje, ensamblaje y preparación de kits
| Kitting |
| Ensamblaje de luz |
| Reenvasado |
| Etiquetado |
| Otros Servicios |
| Papel corrugado |
| Plásticos |
| Metales |
| composites |
| Otros materiales |
| Cajas |
| Ampollas y conchas de almeja |
| Bolsas y Estuches |
| Cajas retornables |
| Otros formatos de embalaje |
| Bienes de consumo |
| Sanidad y Farmacia |
| Industrial y Aeroespacial |
| Electrónica |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por servicio | Kitting | ||
| Ensamblaje de luz | |||
| Reenvasado | |||
| Etiquetado | |||
| Otros Servicios | |||
| Por material | Papel corrugado | ||
| Plásticos | |||
| Metales | |||
| composites | |||
| Otros materiales | |||
| Por Formato de Empaque | Cajas | ||
| Ampollas y conchas de almeja | |||
| Bolsas y Estuches | |||
| Cajas retornables | |||
| Otros formatos de embalaje | |||
| Por industria del usuario final | Bienes de consumo | ||
| Sanidad y Farmacia | |||
| Industrial y Aeroespacial | |||
| Electrónica | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de servicios de empaquetado y ensamblaje para 2031?
Se prevé que el mercado alcance los 14.05 millones de dólares en 2031, con un crecimiento anual compuesto del 7.00 %.
¿Qué región se está expandiendo más rápidamente?
Se prevé que la región Asia-Pacífico registre una tasa de crecimiento anual compuesto (TCAC) del 10.95% a medida que se profundiza su base manufacturera y se acelera el comercio electrónico.
¿Qué tipo de servicio está creciendo más rápidamente?
El ensamblaje ligero lidera con una tasa de crecimiento anual compuesto (CAGR) del 8.82%, a medida que los fabricantes de equipos originales (OEM) subcontratan las etapas finales de la producción.
¿Cómo influyen las normativas de sostenibilidad en la elección de materiales?
Impulsan la adopción de materiales compuestos y materiales ondulados con alto contenido reciclado, mientras que los envases retornables reducen los residuos de un solo uso.
¿Qué tecnologías están transformando las operaciones?
La robótica con inteligencia artificial, la serialización en tiempo real y las plataformas de inventario en la nube están aumentando el rendimiento y el cumplimiento normativo.
¿Qué sector de usuarios finales ofrece la mayor oportunidad de crecimiento?
La robótica con inteligencia artificial, la serialización en tiempo real y las plataformas de inventario en la nube están aumentando el rendimiento y el cumplimiento normativo.


