

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
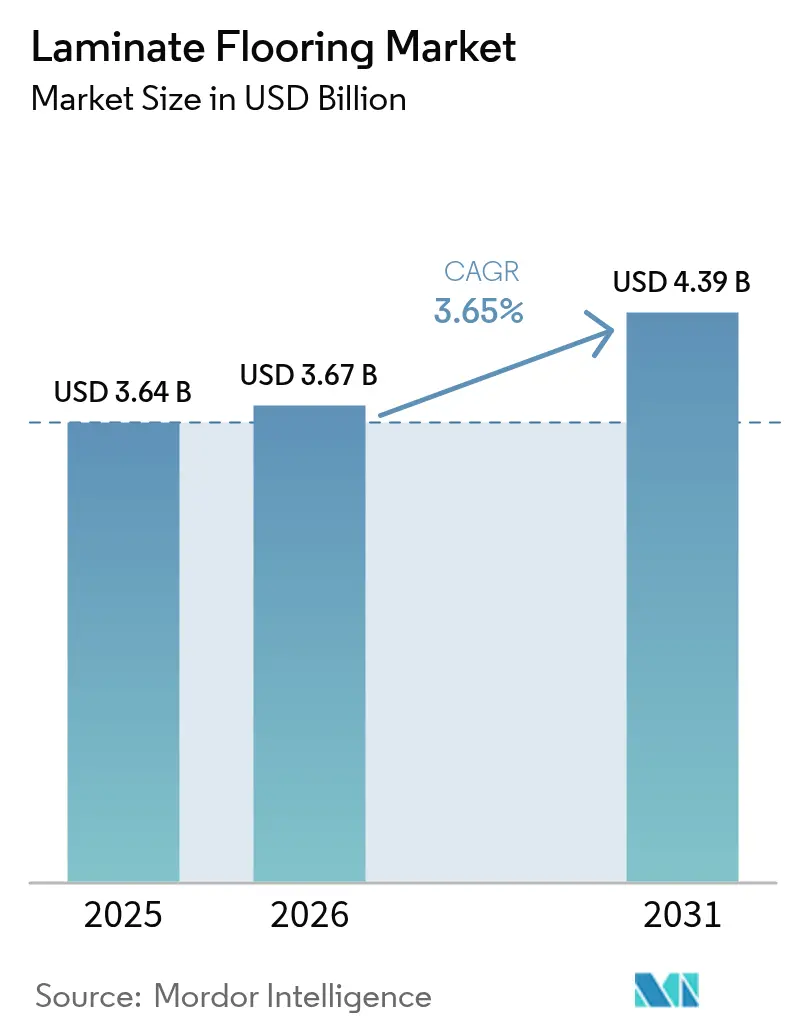
| Tamaño del mercado (2026) | USD 3.67 mil millones |
| Tamaño del mercado (2031) | USD 4.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.65% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
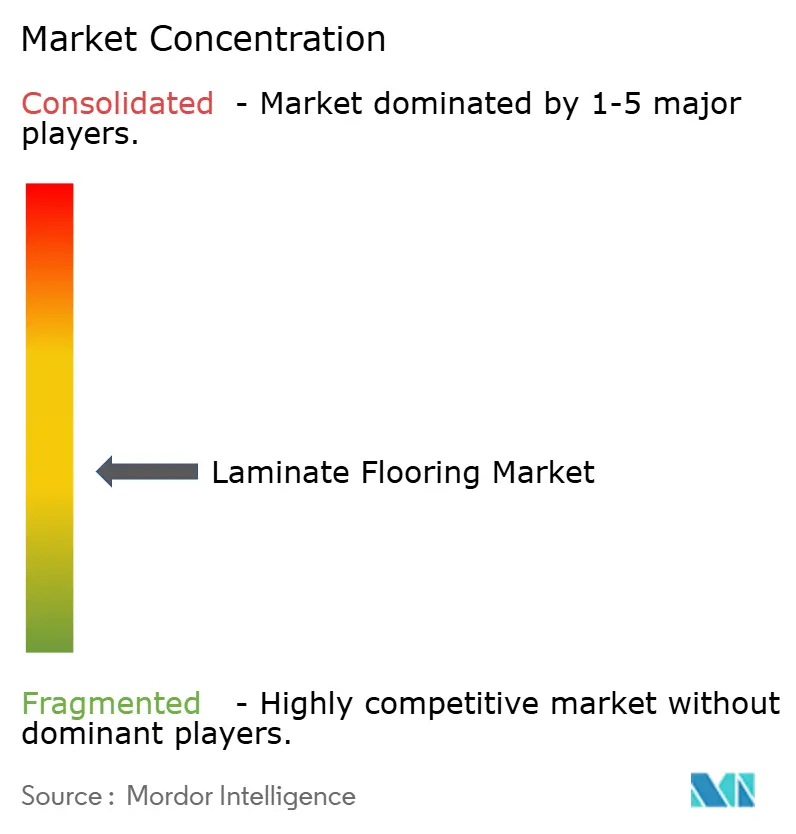
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de suelos laminados por Mordor Intelligence
El mercado de pisos laminados alcanzó los 3.64 millones de dólares en 2025, se prevé que llegue a los 3.67 millones de dólares en 2026 y que aumente a 4.39 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 3.65 % durante el período 2026-2031. El dinamismo del mercado de pisos laminados en 2026 se ve impulsado por los avances en el rendimiento impermeable, que amplían su uso a cocinas, baños y espacios bajo el nivel del suelo, lo que expande la demanda potencial más allá de las áreas de vivienda tradicionales. Las decisiones sobre productos y canales de distribución en el mercado de pisos laminados están cada vez más condicionadas por el cumplimiento de las normas sobre emisiones de formaldehído y la frecuencia de las pruebas según el Título VI de la TSCA de Estados Unidos y las normas CANFER de Canadá, que elevan el nivel de control de calidad y documentación en sustratos a base de madera. En la Unión Europea, la nueva normativa sobre productos libres de deforestación exige la debida diligencia y la trazabilidad geográfica de las materias primas de madera pertinentes, lo que podría incrementar los costes y los plazos de entrega para los operadores afectados durante 2026 y 2027. El mercado de suelos laminados también se beneficia de una documentación más amplia sobre sostenibilidad, ya que los principales productores emiten Declaraciones Ambientales de Producto y ayudan a los prescriptores a comparar con confianza los datos del ciclo de vida para los programas de construcción sostenible. Las iniciativas de circularidad, incluidas las nuevas líneas de reciclaje capaces de recuperar MDF y HDF para nuevos paneles decorativos y suelos laminados, apuntan a esfuerzos estructurales que pueden diferenciar a las marcas en 2026.
Conclusiones clave del informe
- Por tipo de producto, el tablero de fibra de alta densidad (HDF) representó el 63.61% de la cuota de mercado de suelos laminados en 2025, mientras que el tablero de fibra de densidad media (MDF) registrará la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 4.44%, hasta 2031.
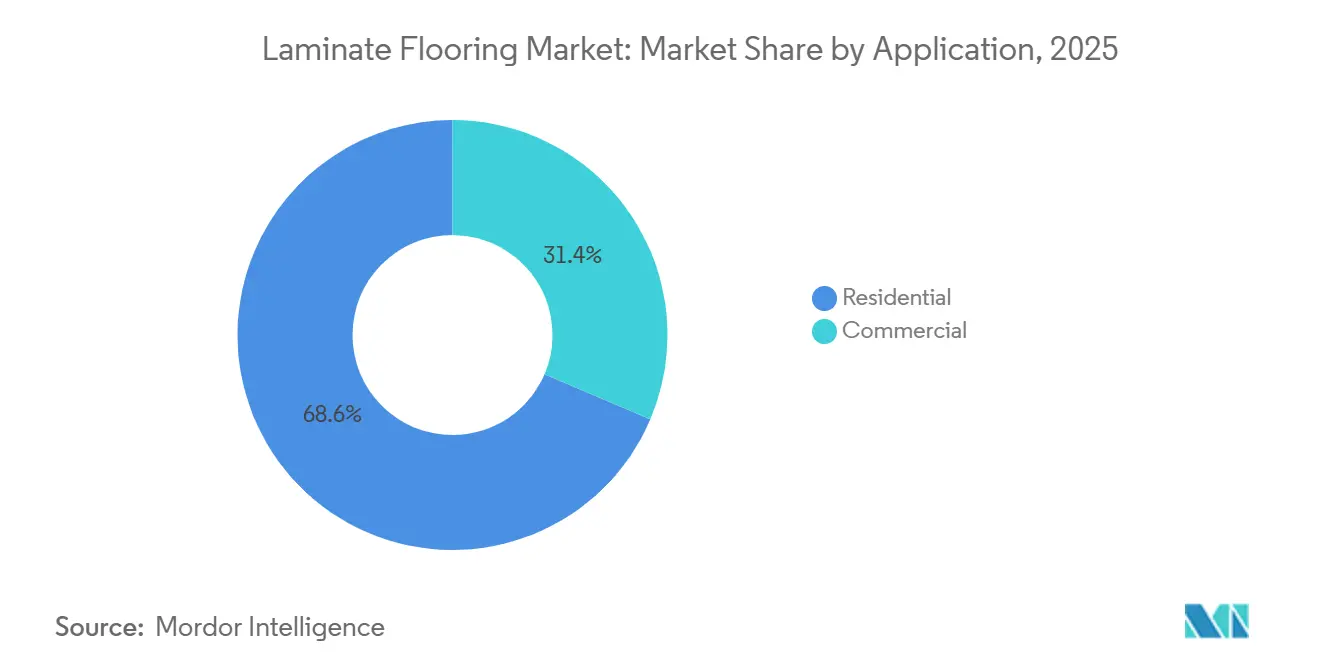
- Por aplicación, el sector residencial representó el 68.55% de la cuota de mercado de suelos laminados en 2025, mientras que el sector comercial registrará la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, del 4.16%, hasta 2031.
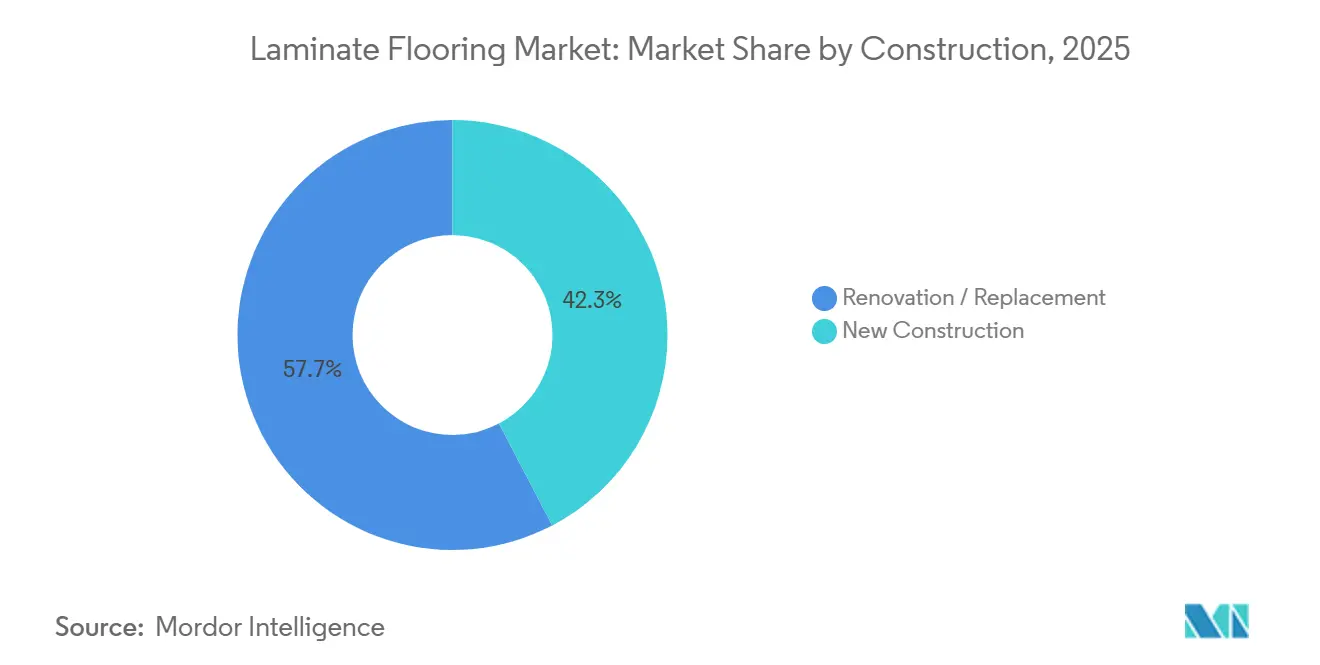
- En 2025, la construcción, renovación y reemplazo representaron el 57.68% de la cuota de mercado de pisos laminados, mientras que se espera que la construcción nueva crezca a una tasa de crecimiento anual compuesta (CAGR) del 3.92% hasta 2031.
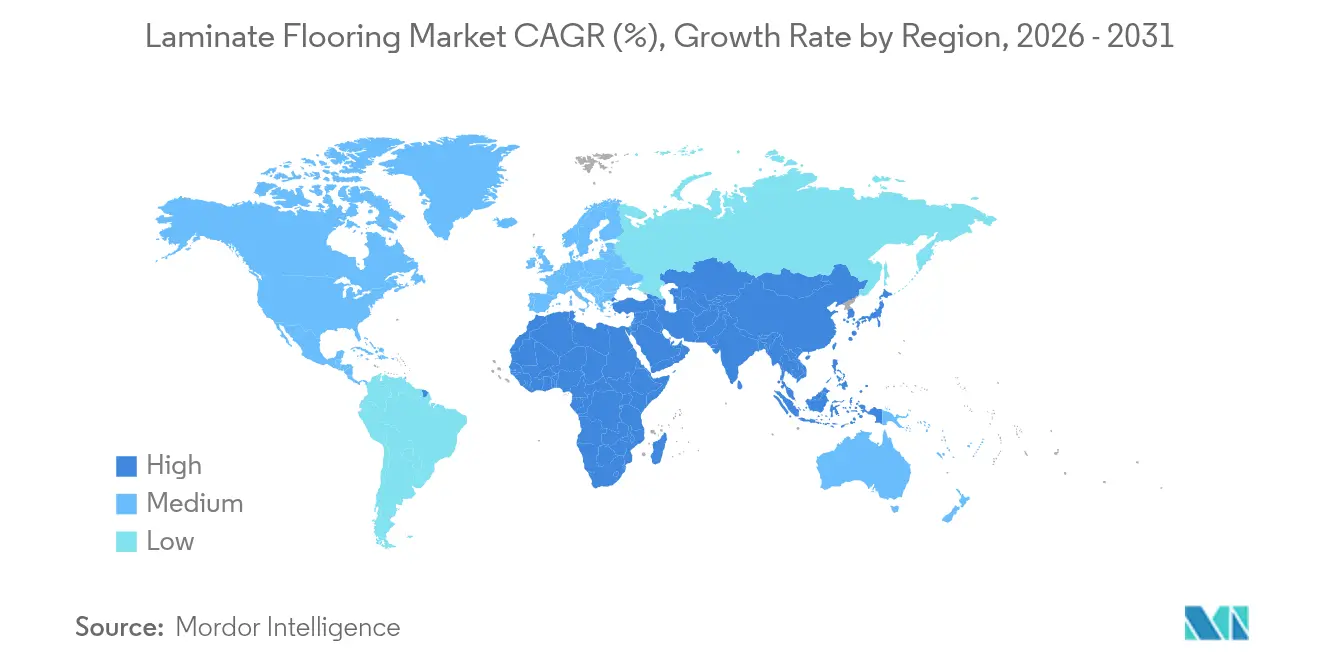
- Geográficamente, la región de Asia-Pacífico representó el 37.95% de la cuota de mercado de suelos laminados en 2025, mientras que se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 4.15% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de suelos laminados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| demanda de reformas residenciales aptas para el bricolaje | + 0.9% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Grupo de demanda impulsado por la construcción y la vivienda en Asia-Pacífico | + 1.2% | Núcleo de Asia-Pacífico, con repercusiones en Asia Occidental y África. | Largo plazo (≥ 4 años) |
| Realismo en cuanto a relación costo-beneficio y relación costo-efectividad frente a madera dura y piedra. | + 0.7% | Global | Mediano plazo (2-4 años) |
| Los laminados impermeables y resistentes al agua amplían las zonas de uso. | + 0.8% | América del Norte y Europa, con expansión a Asia-Pacífico. | Corto plazo (≤ 2 años) |
| La presión arancelaria sobre el vinilo rígido influye en la cuota de mercado del laminado. | + 0.5% | América del Norte: avances iniciales en los centros de producción nacionales. | Corto plazo (≤ 2 años) |
| Las compras ecológicas favorecen las soluciones de madera sin PVC, con certificación EPD y trazables. | + 0.6% | Los sectores comerciales de Europa y Norteamérica tienen repercusión en las instituciones de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La demanda de reformas residenciales fáciles de realizar por cuenta propia impulsa el crecimiento a pesar del estancamiento de los tipos de interés.
En 2026, la actividad de renovación continúa impulsando el mercado de pisos laminados, ya que la instalación con sistema de clic reduce la necesidad de mano de obra y permite a los propietarios autogestionar los proyectos con plazos predecibles. El mercado de pisos laminados se beneficia cuando los hogares posponen las mudanzas pero aun así renuevan sus interiores, dado que los ciclos de reemplazo se realizan habitación por habitación según lo permitan los presupuestos. La capacitación en ventas y las demostraciones en salas de exposición que destacan la resistencia a rayones, golpes y manchas han ayudado a reposicionar las ofertas modernas, lo que impulsa la demanda de reemplazo incluso cuando los ciclos de construcción nueva siguen siendo irregulares. Las mejoras en el diseño y el formato lanzadas por los miembros de la asociación también impulsan la demanda del consumidor al enfatizar las texturas naturales y las superficies duraderas, que se alinean con los ciclos de renovación más largos en economías maduras. El efecto neto mantiene al mercado de pisos laminados estrechamente vinculado al gasto en reemplazo residencial, donde una gran base instalada y las ventajas de mantenimiento práctico sustentan las renovaciones recurrentes.
Grupo de demanda impulsado por el sector de la vivienda y la construcción en Asia-Pacífico
La región Asia-Pacífico lidera el mercado de pisos laminados con una participación del 37.95 % en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.80 % entre 2026 y 2031, lo que indica una amplia base de demanda impulsada por la construcción que se extiende más allá de los ciclos de renovación. En 2026, el mercado de pisos laminados experimenta una fuerte atracción por parte de la construcción de viviendas urbanas y proyectos comerciales en Asia-Pacífico, donde los plazos de construcción más rápidos y las adquisiciones sensibles al costo mantienen la competitividad de los laminados para grandes superficies. Los proyectos regionales públicos y privados en Asia Occidental también sustentan una cartera de proyectos futuros que reduce la volatilidad, lo que complementa los volúmenes impulsados por la renovación en Norteamérica y Europa. Se proyecta que Oriente Medio y África registren el crecimiento regional más rápido hasta 2031, lo que respalda un reequilibrio del mercado de pisos laminados entre nuevos grupos de demanda emergentes. Esta dinámica mantiene al mercado de pisos laminados expuesto a programas de construcción a largo plazo que pueden compensar las pausas temporales en los ciclos de remodelación residencial maduros.
Realismo en la relación costo-rendimiento y EIR frente a la madera dura y la piedra.
Los avances en la impresión digital y la texturización en relieve han aumentado el realismo, haciendo que el mercado de pisos laminados sea más competitivo con los pisos de madera de ingeniería de gama media o con apariencia de piedra. Las actualizaciones de la asociación en 2025 y 2026 mostraron texturas naturales, acabados mate y direcciones de diseño que mejoran la autenticidad al tiempo que mantienen ventajas de costo frente a materiales alternativos [1] European Producers of Laminate Flooring, “Tendencias 2025: Sostenible, Duradero y Elegante”, EPLF, eplf.com . El mercado de pisos laminados ahora aprovecha un equilibrio entre apariencia, rendimiento y precio, lo cual es fundamental para los hogares que priorizan la resistencia a los arañazos y el fácil mantenimiento sobre las opciones de reacabado. Las plataformas de productos que combinan altos índices de abrasión con superficies realistas mejoran el potencial de mejora en el mercado de pisos laminados cuando los consumidores comparan el costo total de instalación. Las innovaciones de sostenibilidad también contribuyen al valor, ya que las construcciones sin PVC y reciclables de los principales productores pueden satisfacer la intención del diseño, las necesidades regulatorias y los objetivos de costo en una especificación unificada.
Los laminados impermeables y resistentes al agua amplían las zonas de uso.
Las tecnologías de protección contra el agua están ampliando el mercado potencial de los suelos laminados, permitiendo su instalación en cocinas, entradas, lavaderos y ciertos espacios subterráneos. Un ejemplo de tecnología líder ofrece hasta 72 horas de protección contra el agua estancada sin hinchazón visible, lo que brinda a minoristas e instaladores mayor confianza en áreas propensas a derrames y humedad. El mercado de suelos laminados gana aún más terreno cuando las afirmaciones de impermeabilidad se combinan con clasificaciones de superficie duraderas, ya que las áreas comerciales y de hostelería exigen tanto resistencia a derrames como a un alto tránsito. Las comunicaciones de las asociaciones en 2026 continúan haciendo hincapié en el diseño y la durabilidad, lo que impulsa una mayor adopción, ya que los compradores pueden ver demostraciones en vivo de la resistencia al agua y texturas auténticas. A medida que más minoristas destacan estas ampliaciones de zonas de uso en sus exhibidores, el mercado de suelos laminados capta proyectos que en ciclos anteriores se habrían decantado por el vinilo rígido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Pérdida de participación frente a LVT y SPC en la percepción de impermeabilidad y resistencia a las abolladuras | -0.8% | Global, enfoque agudo en la construcción de viviendas multifamiliares nuevas en Norteamérica | Mediano plazo (2-4 años) |
| Riesgo de hinchazón en las juntas y los bordes del núcleo de HDF en caso de incidentes relacionados con la humedad. | -0.4% | Global, con mayor incidencia en regiones de alta humedad. | Corto plazo (≤ 2 años) |
| La debida diligencia en materia de deforestación en Europa aumenta los costes de cumplimiento y la latencia. | -0.3% | Importaciones europeas, efecto indirecto en los exportadores de Estados Unidos | Largo plazo (≥ 4 años) |
| Los estrictos regímenes de emisiones de formaldehído aumentan los costos de control de calidad. | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Pérdida de participación frente a LVT y SPC en la percepción de impermeabilidad y resistencia a las abolladuras
Las alternativas de núcleo rígido suelen comercializarse como totalmente impermeables, y ese mensaje sigue siendo prioritario para muchos administradores de propiedades y vendedores minoristas. En el mercado de pisos laminados, esta discrepancia en la percepción puede retrasar el reconocimiento de los avances recientes en impermeabilidad y las mejoras en la resistencia a los arañazos, lo que ralentiza la recuperación de la cuota de mercado en aplicaciones propensas a la humedad. Una mejor capacitación en salas de exposición y demostraciones comparativas ayudan a cerrar esta brecha al destacar tanto el realismo como el rendimiento frente al agua en pruebas controladas. Las sesiones informativas sobre tendencias de las asociaciones siguen haciendo hincapié en cómo los diseños y acabados actualizados satisfacen las necesidades de rendimiento cotidianas, lo que respalda el contenido de capacitación para vendedores e instaladores. A medida que estas demostraciones se extienden a través de los socios del canal, el mercado de pisos laminados puede recuperar proyectos donde las antiguas narrativas sobre impermeabilidad inclinaron la elección hacia el vinilo rígido.
Riesgo de hinchazón en las juntas y los bordes del núcleo de HDF en incidentes con agua.
Las afirmaciones sobre la resistencia al agua varían según la marca y la tecnología, y algunos instaladores siguen siendo cautelosos con las colocaciones bajo el nivel del suelo y en baños hasta que vean ventanas de protección documentadas y el rendimiento en campo. El mercado de pisos laminados debe seguir demostrando una resistencia al agua creíble a través de divulgaciones de tecnología, guías de instalación y garantías posventa que reduzcan la responsabilidad percibida. Las declaraciones claras del producto sobre la tolerancia al agua estancada y la protección de los bordes, incluidos ejemplos de protección de 72 horas, dan a los instaladores más confianza en casos de uso que antes se limitaban a alternativas. Al mismo tiempo, el cumplimiento de las normas de emisión de formaldehído en los Estados Unidos y Canadá requiere pruebas rutinarias y supervisión de terceros para los núcleos de madera compuesta, lo que agrega pasos de proceso y exige rigor por parte del proveedor en la adquisición y fabricación [2] Health Canada, “Documento de orientación: Reglamento sobre emisiones de formaldehído de productos de madera compuesta”, Gobierno de Canadá, canada.ca . A medida que los productores publican documentos técnicos detallados y fortalecen la capacitación, el mercado de pisos laminados puede mitigar la percepción de riesgo del instalador y aumentar la confianza para una gama más amplia de habitaciones.
Análisis de segmento
Por tipo de producto: La densidad del HDF mantiene su cuota de mercado, mientras que el MDF consolida su posición en el segmento de valor.
El tablero de fibra de alta densidad (HDF) representó el 63.61 % de las ventas de 2025 y estableció el estándar de rendimiento superior en cuanto a estabilidad dimensional y resistencia en el mercado de pisos laminados. En este mercado, el HDF permite la fabricación de productos con mayor resistencia a la abrasión y un sellado de bordes mejorado, lo que resulta beneficioso en cocinas, entradas y pasillos de alto tránsito. Los fabricantes continúan documentando el rendimiento en emisiones de las construcciones basadas en HDF para cumplir con el Título VI de la TSCA y mantener la elegibilidad del producto en los mercados regulados, lo que genera confianza en el canal de distribución en 2026. Los sistemas de superficie y juntas impermeables, junto con la estabilidad del núcleo de HDF, son fundamentales para la capacitación del canal, y las tecnologías con protección contra el agua estancada durante 72 horas han reforzado la capacidad de las plataformas de HDF para expandirse a nuevas áreas. Estas características ayudan al mercado de pisos laminados a abordar proyectos que requieren un mayor rendimiento en tráfico y tolerancia a la humedad de corta duración sin el costo adicional de la madera dura.
El MDF mantuvo la cuota de mercado en 2025 y se prevé que crezca a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.44 % entre 2026 y 2031, a medida que las marcas se dirigen a segmentos residenciales sensibles al precio con un rendimiento fiable, lo que amplía la presencia del mercado de suelos laminados en los segmentos de entrada y de precio medio. La industria de suelos laminados suele posicionar el MDF en rangos de precios accesibles que, además, cumplen con las normas de emisiones y las expectativas de durabilidad, lo que mantiene atractivos los puntos de entrada a la categoría en el sector minorista. Los fabricantes que invierten en formatos sin PVC también amplían la base de usuarios al abordar las expectativas de sostenibilidad, incluyendo construcciones reciclables y certificaciones de terceros que respaldan las especificaciones comerciales. Durante el período de previsión, el HDF mantiene su posición dominante en los casos de uso premium, mientras que el MDF gana cuota de mercado en proyectos residenciales de gran superficie que compiten en precio con alternativas más resistentes.

Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El reemplazo residencial domina, mientras que el comercial gana en especificaciones respaldadas por EPD.
El sector residencial representó el 68.55 % del volumen de ventas de 2025, lo que refleja la estrecha relación del mercado de suelos laminados con los ciclos de renovación, donde los sistemas de clic y los acabados duraderos se ajustan a los plazos y presupuestos de los proyectos de bricolaje en 2026. El mercado de suelos laminados se beneficia de una formación continua sobre el producto que destaca la resistencia a golpes y arañazos, las texturas auténticas y las colecciones de colores estables para las reformas habituales del hogar. La demanda en hogares con mascotas y estilos de vida activos se alinea con las superficies con clasificación AC, que soportan el tránsito residencial constante en cocinas y recibidores. Las tecnologías de juntas y superficies impermeables permiten extender su uso a lavaderos y otras zonas con riesgo de derrames, lo que añade habitaciones adicionales por hogar con el tiempo. A medida que los minoristas amplían sus expositores y demostraciones comparativas, el mercado de suelos laminados se mantiene como una opción prioritaria para los propietarios que buscan opciones económicas y con buen gusto para el diseño.
El sector comercial representó el 31.45 % restante en 2025 y se proyecta que crecerá más rápidamente con una tasa de crecimiento anual compuesta (CAGR) del 4.16 % hasta 2031, a medida que los especificadores se inclinan por la documentación de terceros y las afirmaciones de circularidad que validan los objetivos ambientales. Las divulgaciones respaldadas por EPD, los proyectos piloto de reciclabilidad y los sistemas de materiales eficientes en el uso de recursos ayudan a satisfacer los requisitos de adquisición institucionales que ahora son comunes en oficinas, comercios y hostelería. El tamaño del mercado de pisos laminados para el sector comercial representó el 31.45 % en 2025, y el impulso mejora a medida que se demuestra la resistencia al agua junto con los índices de abrasión que cumplen con las expectativas de tráfico en pasillos y áreas de huéspedes. A medida que los grandes propietarios estandarizan las especificaciones con transparencia del ciclo de vida, el mercado de pisos laminados puede ganar en estética, perfil de mantenimiento y documentación en carteras de múltiples sitios. Una comunicación de sostenibilidad más amplia por parte de las marcas agrega confianza para el uso a largo plazo en espacios de cara al público.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Construcción: El atractivo del bricolaje en las renovaciones mantiene su cuota de mercado mientras que la construcción de obra nueva aumenta en proyectos emergentes.
La renovación y el reemplazo mantuvieron una participación del 57.68 % en 2025, lo que se alinea con la fortaleza histórica del mercado de pisos laminados en renovaciones de base instalada, donde los propietarios valoran la instalación rápida y los costos predecibles en 2026. El mercado de pisos laminados continúa beneficiándose a medida que los minoristas enfatizan las clasificaciones de impermeabilidad y abrasión que se aplican directamente a entradas, cocinas y salas de estar. La guía sobre el cumplimiento de emisiones y las prácticas de instalación seguras también genera confianza para proyectos en jurisdicciones reguladas, lo que ayuda a impulsar ventas constantes [3] California Air Resources Board, “Composite Wood Products Program”, CARB, ww2.arb.ca.gov . El rendimiento de impermeabilidad demostrado, incluida la protección contra agua estancada de 72 horas en sistemas seleccionados, reduce la fricción en las opciones de renovación para espacios bajo el nivel del suelo, ya que los propietarios sopesan el costo frente a la durabilidad. Estos factores mantienen el mercado de pisos laminados líquido durante las ventanas de renovación estacionales.
La nueva construcción representó el 42.32 % del volumen de 2025 y se proyecta que crecerá un 3.92 % hasta 2031, a medida que los proyectos residenciales y comerciales en regiones emergentes construyan la base instalada que sustentará los reemplazos futuros. El mercado de pisos laminados se beneficia cuando los desarrolladores eligen sistemas de instalación más rápidos que comprimen los plazos sin una coordinación importante entre subcontratistas, especialmente en grandes torres residenciales y áreas hoteleras. Los equipos de compras regionales solicitan cada vez más documentación sobre emisiones y Declaraciones Ambientales de Producto (DAP) para materiales a base de madera, lo que favorece a los proveedores organizados con expedientes técnicos completos. A medida que los constructores buscan acabados de gama media que equilibren la estética y el presupuesto, el mercado de pisos laminados puede captar pasillos, habitaciones y áreas comunes que no requieren detalles de madera de lujo. Con el tiempo, estas nuevas instalaciones alimentan ciclos de reemplazo recurrentes que estabilizan la demanda.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de pisos laminados en la región Asia-Pacífico
La región Asia-Pacífico lideró el mercado de pisos laminados con una participación del 37.95 % en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.80 % durante el período 2026-2031, lo que confirma la demanda sostenida impulsada por la construcción en proyectos residenciales y comerciales que requieren superficies duraderas y de rápida instalación. Los fabricantes que combinan el cumplimiento de las normas de emisiones, datos respaldados por la Declaración Ambiental de Producto (DAP) y opciones impermeables pueden alinearse con los requisitos de proyectos públicos y privados, lo que fomenta una mayor adopción en espacios institucionales y de hostelería. A medida que las salas de exposición regionales enfatizan las texturas naturales y los acabados mate, el mercado de pisos laminados gana preferencia entre los compradores que comparan el rendimiento y el costo de instalación con otros materiales de revestimiento. Estos factores contribuyen a mantener el crecimiento a través de planes de construcción plurianuales en 2026 y más allá.
Mercado europeo de suelos laminados
Europa mantiene una posición importante en el mercado de suelos laminados, con un crecimiento moderado a una CAGR proyectada del 3.00 % durante 2026-2031 a medida que los operadores implementan el reglamento de productos libres de deforestación con nuevos requisitos de diligencia debida y trazabilidad de geolocalización [4] Comisión Europea, “Reglamento sobre productos libres de deforestación”, Comisión Europea, environment.ec.europa.eu . El mercado de suelos laminados en Europa también sigue marcado por estrictos regímenes de emisiones de formaldehído y expectativas de bajo contenido de COV, que benefician a los proveedores integrados verticalmente que controlan la producción y las pruebas de los tableros internamente. Los informes de tendencias de las asociaciones destacan las texturas realistas y los elementos de diseño sostenible, que mantienen las introducciones de productos europeos alineadas con las preferencias del mercado en 2026. A medida que se acercan las fechas de cumplimiento de la UE para los grandes operadores a finales de 2026 y para los operadores más pequeños en 2027, el mercado de suelos laminados podría experimentar ajustes a corto plazo en las prácticas de abastecimiento y documentación que se estabilizan a medio plazo. Estos cambios estructurales aumentan la importancia de las cadenas de suministro trazables y las divulgaciones verificadas.
Mercado de pisos laminados en Norteamérica y Oriente Medio y África
Se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.80 % entre 2026 y 2031, con el mercado de suelos laminados vinculado a ciclos de remodelación constantes y una mayor concienciación sobre la resistencia a los arañazos en hogares con familias y mascotas. El Título VI de la TSCA regula el mercado de suelos laminados en EE. UU. en lo que respecta a las emisiones de madera compuesta, lo que exige pruebas consistentes y supervisión de terceros para los productos vendidos en canales regulados. En Canadá, la CANFER exige pruebas primarias con periodicidades y métodos específicos, lo que informa los sistemas de calidad de los fabricantes y la documentación utilizada por los especificadores comerciales en 2026. Se prevé que Oriente Medio y África registren la TCAC regional más rápida, del 4.15 % hasta 2031, lo que apunta a una demanda impulsada por la construcción, donde los suelos prácticos y resistentes al agua con aspecto de madera se adaptan a proyectos que gestionan con precisión los costes y los plazos. A medida que estas regiones amplían sus bases instaladas en las categorías comerciales y residenciales, el mercado de suelos laminados desarrolla una mayor cobertura geográfica que respalda un crecimiento global estable.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
La intensidad competitiva en el mercado de pisos laminados se mantiene moderada en 2026, con los cinco principales actores globales controlando aproximadamente la mitad de la cuota de mercado combinada y un amplio grupo de productores regionales compitiendo a través de la distribución local. La diferenciación se centra en el rendimiento impermeable, la resistencia a la abrasión y el realismo visual, donde las marcas demuestran la protección contra el agua en las ventanas y presentan apariencias de madera auténtica para ganar cuota de mercado en zonas de alto tránsito y con riesgo de derrames. Las credenciales de sostenibilidad, incluidos los proyectos piloto de economía circular y las certificaciones de terceros para materiales reciclables y libres de PVC, añaden otro factor de selección en categorías comerciales que dependen de datos verificados. Estas estrategias reflejan cómo el mercado de pisos laminados equilibra la ciencia de los materiales, el cumplimiento normativo y la comunicación de la historia en el punto de venta.
Las inversiones en tecnología y diseño siguen siendo un tema central, con actualizaciones de tendencias que destacan las texturas naturales, los acabados mate y la estética equilibrada que se alinean con las preferencias de los consumidores en 2026. Los sistemas de superficie y juntas impermeables que logran una protección documentada contra el agua estancada ayudan a las marcas a reposicionar el laminado en espacios que antes se consideraban fuera de su alcance, lo que amplía el mercado potencial de los pisos laminados. Las divulgaciones corporativas también hacen referencia a las actualizaciones continuas de la cartera y las iniciativas operativas, que respaldan el flujo de productos y la visibilidad de la categoría en las principales cuentas minoristas de Norteamérica y Europa. A medida que los proveedores incorporan la reciclabilidad y la eficiencia de los recursos en sus planes estratégicos, el mercado de pisos laminados puede resultar atractivo para las instituciones que priorizan los resultados ambientales verificables y los datos del ciclo de vida. Esta combinación de características de rendimiento y sostenibilidad documentada continúa guiando los resultados de las especificaciones.
Las estrategias de producción regionales y la preparación para el cumplimiento normativo influyen en los resultados competitivos en 2026, a medida que las regulaciones se endurecen y aumenta la carga de trabajo de documentación. En el mercado de pisos laminados, los proveedores hacen hincapié en el cumplimiento de las normas sobre emisiones según el Título VI de la TSCA y CANFER, ya que las pruebas consistentes y la supervisión de terceros son requisitos previos para muchos canales. En la UE, la debida diligencia del EUDR añade requisitos de trazabilidad a largo plazo para las materias primas de madera, lo que beneficia a los operadores integrados verticalmente que pueden verificar de manera eficiente la geolocalización y las prácticas de abastecimiento. Las marcas que comunican sus avances en la construcción reciclable y libre de PVC, así como en los programas piloto de devolución, obtienen una posición distintiva a medida que los equipos de compras formalizan los criterios ESG para los materiales de interior en 2026. A medida que estos factores convergen, el mercado de pisos laminados premia a los proveedores que combinan tecnología, cumplimiento normativo y sostenibilidad respaldada por evidencia.
Líderes de la industria de pisos laminados
Industrias Mohawk
Industrias Shaw
Tarkett
Grupo suizo Krono
Kronospan
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2025: CERAMIN, del Grupo CLASSEN, recibió la certificación Cradle to Cradle Full Scope Silver por su tecnología de materiales a base de polipropileno sin PVC, lo que confirma una plataforma eficiente en el uso de recursos y totalmente reciclable con un alto porcentaje de contenido de polímero reciclado.
- Octubre de 2025: Unilin invirtió 23.52 millones de dólares en una nueva línea de reciclaje en Bazeilles, Francia, lo que permite el reciclaje a escala industrial de tableros de MDF y HDF para producir nuevos paneles decorativos y suelos laminados, impulsando así el programa de circularidad integral de la empresa.
- Junio de 2025: CLASSEN Group recibió la medalla de bronce de EcoVadis por su desempeño en sostenibilidad, lo que sitúa a la empresa entre las mejores empresas evaluadas y subraya la mejora continua en los indicadores de producción responsable.
- Marzo de 2025: CLASSEN Group recibió el certificado Cradle to Cradle Certified Material Health de bronce para sus suelos CERAMIN, en reconocimiento a las características de salud del material y la reutilización de su sustrato a base de polipropileno.
Alcance del informe del mercado global de suelos laminados
Los suelos laminados constan de varias capas sintéticas, como las de desgaste, diseño, núcleo y base, unidas mediante laminación. La capa superior, generalmente compuesta de melamina y óxido de aluminio, protege contra arañazos y humedad, garantizando su durabilidad. En comparación con los suelos de madera de ingeniería, madera maciza y piedra, los suelos laminados son más económicos y fáciles de instalar y mantener.
El mercado de pisos laminados se segmenta por tipo de producto, aplicación, construcción y geografía. Por tipo de producto, el mercado se divide en pisos laminados de tablero de fibra de alta densidad (HDF) y pisos laminados de tablero de fibra de densidad media (MDF). Por aplicación, el mercado se clasifica en segmentos residencial y comercial. Por construcción, el mercado se segmenta en obra nueva y renovación/sustitución.
Geográficamente, el análisis de mercado abarca Norteamérica, Sudamérica, Europa, Asia-Pacífico y Oriente Medio y África. En Norteamérica, el mercado incluye Estados Unidos, Canadá y México. En Sudamérica, el mercado abarca Brasil, Perú, Chile, Argentina y el resto de Sudamérica. En Europa, el mercado incluye Reino Unido, Alemania, Francia, España, Italia, Benelux (Bélgica, Países Bajos, Luxemburgo), los países nórdicos (Dinamarca, Finlandia, Islandia, Noruega, Suecia) y el resto de Europa. En la región de Asia-Pacífico, el mercado abarca India, China, Japón, Australia, Corea del Sur, el Sudeste Asiático y el resto de la región de Asia-Pacífico. En Oriente Medio y África, el mercado incluye Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Nigeria y el resto de Oriente Medio y África. El informe proporciona el tamaño del mercado y las previsiones para el mercado de suelos laminados en valor (USD) para todos los segmentos mencionados.
Por tipo de producto
| Suelos laminados de fibra de alta densidad (HDF) |
| Suelos laminados de tablero de fibra de densidad media (MDF) |
por Aplicación
| Residencial |
| Comercial |
Por construcción
| Nueva construcción |
| Renovación / Reemplazo |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Suelos laminados de fibra de alta densidad (HDF) | |
| Suelos laminados de tablero de fibra de densidad media (MDF) | ||
| por Aplicación | Residencial | |
| Comercial | ||
| Por construcción | Nueva construcción | |
| Renovación / Reemplazo | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de suelos laminados?
Se prevé que el tamaño del mercado de suelos laminados aumente de 3.64 millones de dólares en 2025 a 3.67 millones de dólares en 2026 y alcance los 4.39 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.65% durante el período 2026-2031.
¿Qué aplicaciones liderarán la demanda en 2026?
La sustitución de sistemas residenciales seguirá siendo la aplicación más importante en términos de cuota de mercado en 2025, y se prevé que el sector comercial experimente el mayor crecimiento hasta 2031, a medida que la documentación respaldada por las Declaraciones Ambientales de Producto (EPD) y los sistemas resistentes al agua faciliten la especificación.
¿Qué regiones son más importantes para el crecimiento a corto plazo?
La región de Asia-Pacífico concentra la mayor parte del mercado y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.80 % hasta 2031, mientras que Oriente Medio y África se perfilan como las regiones de mayor crecimiento durante el mismo período.
¿Cómo influyen las regulaciones en el diseño y el abastecimiento de productos?
El Título VI de la TSCA y la CANFER exigen pruebas de emisiones y supervisión para los núcleos de madera compuesta, mientras que la normativa de la UE sobre deforestación libre añade la debida diligencia y la trazabilidad por geolocalización para los insumos de madera.
¿Qué características influirán en las decisiones de compra en 2026?
La documentación que respalda su resistencia al agua, su resistencia a la abrasión y sus texturas auténticas son factores clave en la selección, mientras que la sostenibilidad verificada y las Declaraciones Ambientales de Producto (DAP) respaldan las especificaciones comerciales e institucionales.
¿Qué movimientos competitivos destacan en este momento?
Las inversiones en circularidad y plataformas reciclables, como una nueva línea de reciclaje de MDF y HDF y familias de productos sin PVC, están diferenciando a los líderes y reforzando los discursos sobre cumplimiento normativo y ESG en 2026.


