

Tamaño y participación en el mercado de etiquetas laminadas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
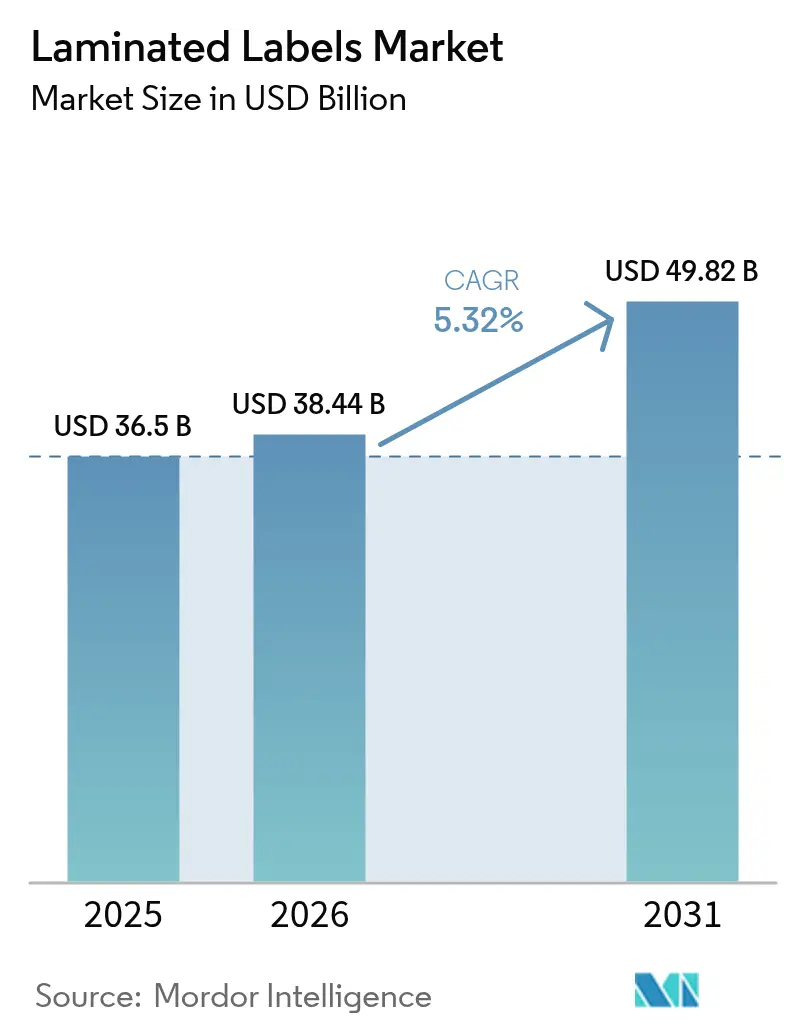
| Tamaño del mercado (2026) | USD 38.44 mil millones |
| Tamaño del mercado (2031) | USD 49.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.32% CAGR |
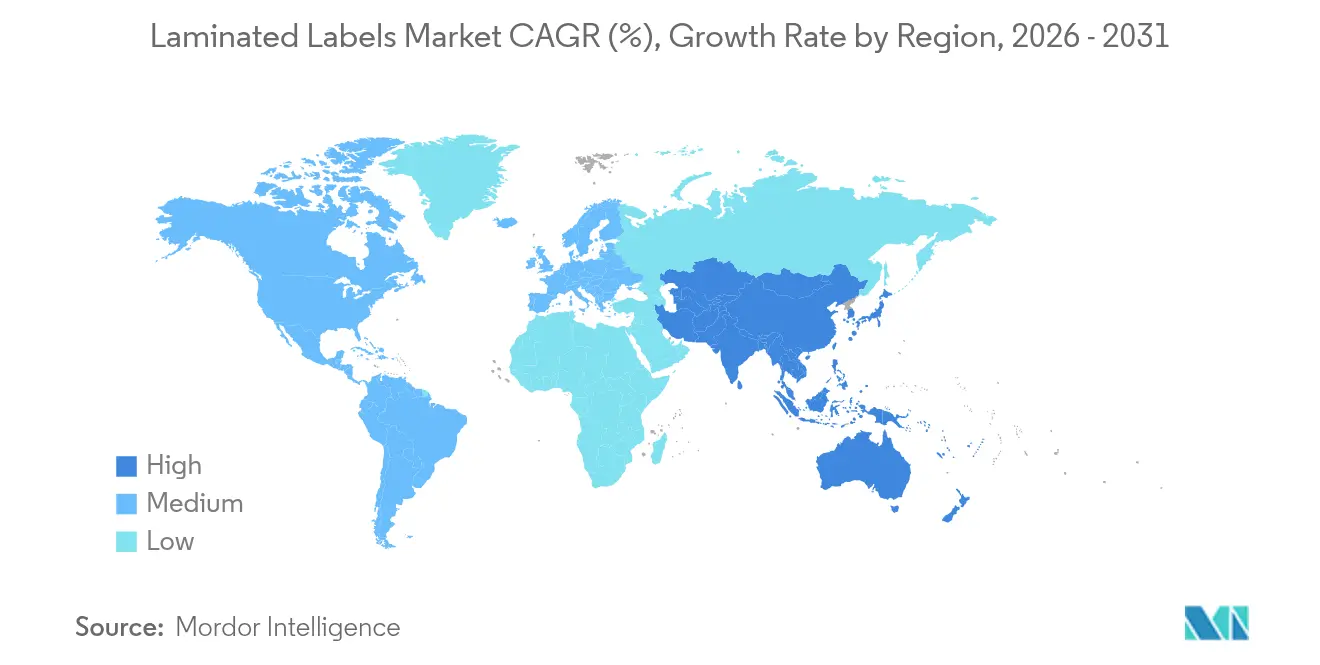
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
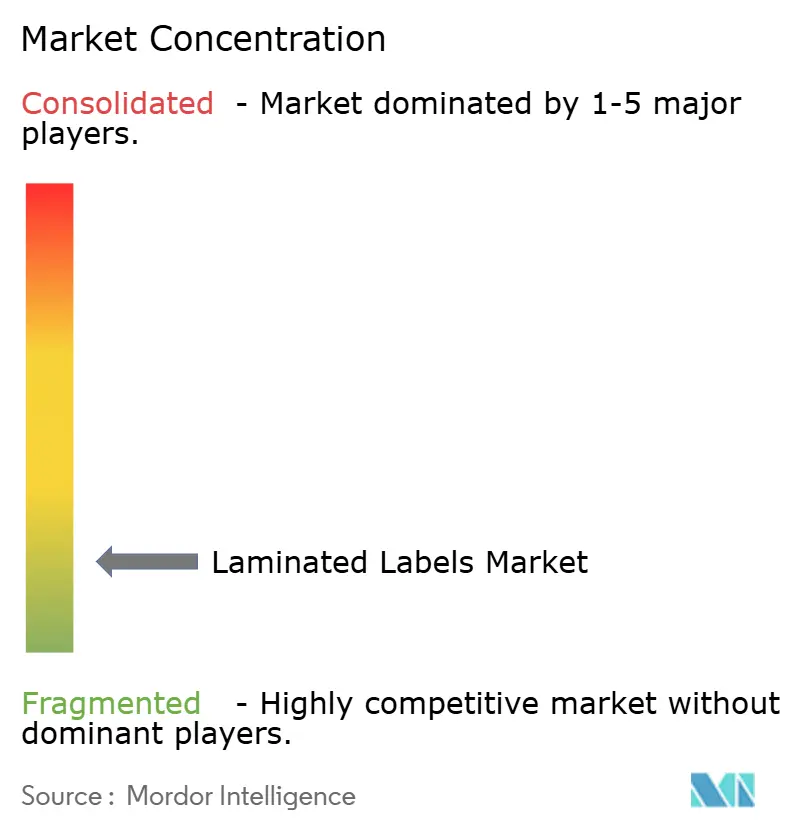
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etiquetas laminadas por Mordor Intelligence
El tamaño del mercado de etiquetas laminadas en 2026 se estima en 38.44 millones de dólares, creciendo desde el valor de 2025 de 36.5 millones de dólares, con proyecciones para 2031 de 49.82 millones de dólares, con un crecimiento del 5.32 % CAGR entre 2026 y 2031. El aumento de los volúmenes de envíos de comercio electrónico, los códigos de seguridad alimentaria más estrictos y los mandatos de serialización farmacéutica están expandiendo el mercado de etiquetas laminadas, incluso a medida que las normas de envasado se endurecen en torno a la reciclabilidad y la divulgación de carbono. La demanda de materiales frontales duraderos que resistan la clasificación automatizada, junto con formatos sin soporte que reducen los residuos, está ampliando los márgenes de beneficio para los convertidores que pueden suministrar productos de alto rendimiento que cumplen con la normativa. El poliéster conserva la mayor porción del material, pero el menor coste y la capacidad de impresión del polipropileno están impulsando su adopción en las líneas de alimentos y bebidas. A nivel regional, Asia-Pacífico disfruta de ventajas de escala, mientras que América del Norte es la que avanza más rápido en aplicaciones premium impulsadas por la normativa.
Conclusiones clave del informe
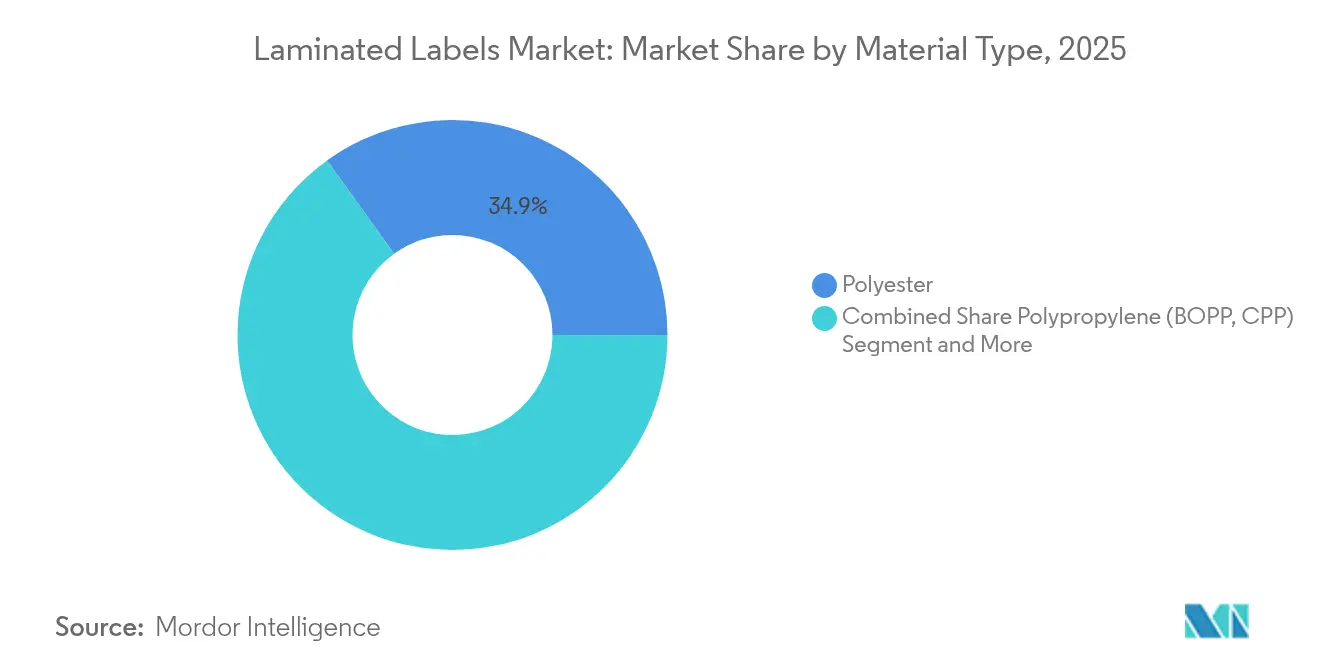
- Por tipo de material, el poliéster lideró con una participación de mercado de etiquetas laminadas del 34.92 % en 2025; se proyecta que el polipropileno se expandirá a una CAGR del 7.12 % hasta 2031.
- Por forma, las etiquetas en rollo representaron el 57.88 % del tamaño del mercado de etiquetas laminadas en 2025, mientras que se prevé que las etiquetas en hojas tengan una CAGR del 6.28 % hasta 2031.
- Por composición, los frontales representaron el 44.97 % del tamaño del mercado de etiquetas laminadas en 2025; los adhesivos están avanzando a una CAGR del 6.83 %.
- Por tecnología de impresión, la flexografía lideró con una participación de ingresos del 32.66 % en 2025; la inyección de tinta es el segmento de más rápido crecimiento con una CAGR del 8.44 %.
- Por industria de usuario final, los alimentos y bebidas representaron el 34.35 % del mercado de etiquetas laminadas en 2025, mientras que el sector de la atención médica avanza a una CAGR del 7.63 %.
- Por geografía, Asia-Pacífico controló el 40.98% del mercado de etiquetas laminadas en 2025; América del Norte está progresando a una CAGR del 7.95%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de etiquetas laminadas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico impulsa las etiquetas de envío duraderas | + 1.2% | Global, concentrado en América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la demanda de alimentos y bebidas envasados | + 1.5% | Global, liderado por Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de serialización farmacéutica | + 0.9% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de etiquetas laminadas sin soporte | + 0.7% | Adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Etiquetas de divulgación de la huella de carbono | + 0.5% | UE primaria, América del Norte secundaria | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del comercio electrónico impulsa las etiquetas de envío duraderas
El aumento vertiginoso del volumen de ventas minoristas en línea ha incrementado la intensidad del manejo de paquetes en más del 60%, exponiendo las etiquetas comunes a fluctuaciones de temperatura y choques mecánicos que causan deslaminación. ASTM D4169-22 ahora requiere pruebas de peligro secuenciales, lo que impulsa a los convertidores a diseñar sustratos que permanezcan adheridos al cartón corrugado durante los ciclos de distribución. [1] International Safe Transit Association, “Process Standards”, ista.org Los objetivos de sostenibilidad agregan un requisito previo de remoción limpia para que las etiquetas no interrumpan los flujos de reciclaje de fibra. Los rollos sin soporte como OptiCut WashOff aumentan el rendimiento de etiquetas en un 50% y reducen drásticamente las emisiones de transporte, atrayendo a operadores logísticos que rastrean las huellas de Alcance 3. Los convertidores reportan márgenes 15-20% más altos en construcciones específicas para el comercio electrónico, mientras que la impresión digital permite a los remitentes incorporar códigos en tiempo real para el seguimiento y la gestión de devoluciones.
Aumento de la demanda de alimentos y bebidas envasados
Los estilos de vida urbanos y las preferencias por porciones individuales están impulsando los volúmenes de alimentos envasados, con un gasto en envases en India que crece a una tasa compuesta anual del 26.7% a medida que las marcas buscan atraer a los consumidores de clase media en ascenso. [2] Cosmo Films, “Qué es la película metalizada y sus diferentes tipos”, cosmofilms.com La FSSAI de India ahora prohíbe el tolueno en las tintas en contacto con alimentos, lo que impulsa a los fabricantes de etiquetas hacia químicas de baja migración y pruebas de migración rigurosas. Las líneas de snacks y bebidas premium buscan películas metalizadas sensibles a la presión que ofrezcan un atractivo más brillante en el estante y protección de barrera. Los laminados a base de papel de asociaciones como Saica-Mondelez buscan una reducción del 25% de plástico virgen sin perder la capacidad de termosellado. La diversificación del suministro regional, especialmente dentro de Asia-Pacífico, está mitigando los riesgos de interrupción y estimulando nuevas adiciones de capacidad local.
Mandatos de serialización farmacéutica
La Ley de Seguridad de la Cadena de Suministro de Medicamentos obliga a los paquetes de recetas de EE. UU. a llevar identificadores numéricos únicos más códigos de barras escaneables según 21 CFR 201.25. [3] Administración de Alimentos y Medicamentos, “21 CFR 201.25 — Requisitos de etiquetas de código de barras”, ecfr.gov Las normas paralelas de identificación de dispositivos de Europa exigen además características a prueba de manipulaciones, lo que aumenta la demanda de formatos laminados de alta seguridad. La precisión de la codificación serial ha elevado la adopción de la inyección de tinta digital porque los datos variables deben imprimirse a velocidad de producción sin mancharse. La sostenibilidad añade otra capa: las empresas farmacéuticas ahora prefieren materiales frontales reciclables que aún aceptan tintas ocultas y láminas holográficas. La adopción global de los estándares GS1 está dirigiendo a las farmacéuticas multinacionales hacia proveedores que poseen conocimientos regulatorios internacionales y redundancia de múltiples plantas.
Adopción de etiquetas laminadas sin soporte
Las exigencias de reducción de residuos en Europa y Norteamérica están acelerando la adopción de la tecnología sin soporte. AD LinrSave de Avery Dennison produce hasta un 80 % más de etiquetas por rollo y reduce las emisiones de CO₂ en un 30 %. Los operadores de servicios de alimentación valoran la menor frecuencia de cambio de rollo, mientras que los centros de paquetería valoran los mandriles más ligeros que reducen los costes de envío. Sin embargo, la producción requiere una aplicación precisa de silicona y adhesivo para evitar atascos en la impresora, y las líneas de impresión y aplicación tradicionales suelen requerir modernizaciones. Los especialistas en equipos comercializan ahora aplicadores diseñados específicamente para gestionar la tensión y la alineación de la alimentación. Las marcas con compromisos corporativos de cero residuos están dispuestas a pagar primas por la reducción del impacto ambiental.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -1.8% | Global, agudo en regiones dependientes de la petroquímica | Corto plazo (≤ 2 años) |
| Cambiar a láminas metalizadas y fundas retráctiles | -0.9% | Segmentos premium de América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulación de tintas y adhesivos a base de disolventes | -0.7% | América del Norte y la UE principalmente, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Paquetes de papel de circuito cerrado que eliminan las etiquetas de plástico | -0.4% | Europa primaria, América del Norte secundaria | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Se prevé que el precio de la materia prima de propileno supere los 40 centavos/lb para mediados de 2025 tras la racionalización de las refinerías, lo que incrementará los costos de las películas de poliéster y polipropileno. Los contratos con vencimiento en diciembre de 2024 ya cotizaban a 35.75 centavos, lo que presagia una inflación persistente hasta 2026. Brady Corporation reveló que los picos en los precios de las materias primas fueron un lastre importante para los márgenes del año fiscal 2024. Los convertidores están explorando resinas recicladas o de origen biológico, pero los volúmenes siguen siendo bajos y las primas elevadas. Las estrategias de múltiples proveedores y los inventarios regionales de reserva se están convirtiendo en estrategias habituales para la gestión de riesgos.
Cambiar a láminas metalizadas y fundas retráctiles
Las marcas premium de bebidas y cuidado personal están migrando de las etiquetas laminadas tradicionales a fundas retráctiles de 360 grados que se adaptan a las botellas complejas y ofrecen gráficos de alto brillo. Las películas retráctiles ahora alcanzan un 65 % de contracción libre a 90 °C, manteniendo la transparencia durante el reciclaje de PET. A medida que avanzan las economías de escala, la brecha de costos con los productos sensibles a la presión se está reduciendo, lo que presiona el volumen de etiquetas en ciertas categorías de alta rotación. Los objetivos de reciclaje de la UE que prefieren soluciones monomateriales pueden inclinar aún más a los compradores de envases hacia láminas o fundas que se integran directamente en los flujos de recuperación de envases. Las prensas digitales capaces de imprimir en película retráctil refuerzan la amenaza de la sustitución al permitir la personalización a nivel de lote, que antes era exclusiva de las etiquetas.
Análisis de segmento
Por tipo de material: El poliéster predomina, aunque el polipropileno está en ascenso.
El poliéster representó la mayor cuota del mercado de etiquetas laminadas, con un 34.92 % en 2025, gracias a su resistencia química, vital para usos farmacéuticos, en bidones químicos y en exteriores. La tasa de crecimiento anual compuesta (TCAC) del 7.12 % del polipropileno hasta 2031 refleja la adopción por parte de los convertidores de alimentos y bebidas de su menor densidad, mayor rendimiento y superficie de impresión más lisa. Las normas de la UE, que exigen un 30 % de PET reciclado en los envases para 2030, están impulsando a los compradores hacia los frontales de PET reciclado, aunque la oferta está por debajo de la demanda y los precios se mantienen elevados. El vinilo continúa en declive ante las restricciones de microplásticos de REACH. Las biopelículas son un nicho hoy en día, pero atraen a marcas que buscan mensajes compostables o de origen biológico.
De cara al futuro, las exigencias de contenido reciclado deberían limitar la disponibilidad del poliéster y mantener los precios a flote, lo que posiblemente acelerará la tasa de reemplazo del polipropileno en SKUs sensibles al coste. Simultáneamente, la I+D en torno al PET de origen biológico y las resinas recicladas químicamente promete volúmenes futuros una vez que se materialice la escala. Los proveedores que puedan calificar los insumos reciclados sin sacrificar la transparencia ni la rigidez ganarán cuota de mercado a medida que el mercado de etiquetas laminadas priorice las bajas emisiones de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por forma: los rollos mantienen la velocidad al límite mientras que las láminas se adaptan a la personalización
Las configuraciones en rollo dominaron el 57.88 % del mercado de etiquetas laminadas en 2025, ya que los aplicadores automáticos en bebidas, productos farmacéuticos y logística dependen de la alimentación continua de la banda. Las etiquetas en hoja, aunque solo representan el 42.12 %, registran una tasa de crecimiento anual compuesta (TCAC) del 6.28 % gracias a las prensas digitales que gestionan tiradas cortas para alimentos artesanales, cosméticos y campañas de temporada. Los sistemas de empalme automático, como el Unisplice 413, aumentaron el tiempo de actividad de la línea en un 10 %, lo que refuerza la ventaja de productividad de los rollos.
Sin embargo, las hojas permiten a los propietarios de marcas variar el diseño gráfico en múltiples SKU sin necesidad de herramientas, lo que reduce el desperdicio de inventario. A medida que proliferan las micromarcas de comercio electrónico, la demanda de hojas se intensificará para pedidos inferiores a 1,000 unidades, donde los costos de configuración de la flexografía son insostenibles. La tecnología sin soporte refuerza el atractivo de los rollos; sin embargo, las actualizaciones de las impresoras necesarias para las bandas de corte a tope pueden limitar inicialmente su adopción por parte de los propietarios de grandes flotas.
Por composición: Los frontales lideran, los adhesivos innovan más rápido
Las capas frontales representaron el 44.97 % de los ingresos del mercado de etiquetas laminadas en 2025, ya que la elección del sustrato determina la durabilidad, la fidelidad de impresión y la estética. Los adhesivos, si bien tienen una base más pequeña, están experimentando un crecimiento acelerado a una tasa de crecimiento anual compuesta (TCAC) del 6.83 %, a medida que las fórmulas de N-metilpirrolidona, ahora bajo escrutinio de la EPA, están siendo reemplazadas por productos químicos a base de agua, UV y sin disolventes. El rediseño de los soportes antiadherentes busca la reciclabilidad, y el objetivo de FINAT de alcanzar una recuperación del 75 % para 2025 ha despertado el interés en los sistemas de recuperación de papel cristal.
El crecimiento de los adhesivos se debe a los grados especiales: sistemas removibles para bucles de reutilización, variantes de alta temperatura para la industria automotriz y versiones lavables que se separan limpiamente en tanques de flotación-hundimiento de PET. Están surgiendo paquetes de productos integrados donde los convertidores optimizan conjuntamente el material frontal, el adhesivo y el soporte para un uso final determinado, lo que garantiza la fidelidad del cliente y el margen de beneficio.
Por Printing Technology: La flexografía domina, pero la tecnología digital toma la delantera
Las prensas flexográficas mantuvieron una cuota de mercado del 32.66 % en etiquetas laminadas en 2025, ya que las líneas de bebidas, cuidado personal y logística dependen de una producción de alta velocidad y bajo coste unitario. Los sistemas de inyección de tinta están superando a la competencia con una tasa de crecimiento anual compuesta (TCAC) del 8.44 %, gracias a que los datos variables, la proliferación de SKU y la gestión justo a tiempo favorecen los cambios sin herramientas. La electrofotografía se mantiene firme en sectores donde la opacidad del tóner y la precisión del color justifican el coste, como en el caso del vino y la cosmética.
Las líneas híbridas que combinan pletinas flexográficas con barras digitales están en expansión debido a la necesidad de barnices localizados y metalizados, además de códigos serializados. El huecograbado y el offset están en declive en tiradas medianas, donde los puntos de equilibrio digitales rondan los 5,000 metros lineales. La serigrafía se aferra a trabajos especializados de seguridad y barniz táctil que la inyección de tinta aún no puede replicar con velocidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuarios finales: las normas alimentarias se aceleran y la atención sanitaria
Alimentos y bebidas captaron el 34.35 % del mercado de etiquetas laminadas en 2025, impulsados por las leyes de transparencia de ingredientes y los requisitos de trazabilidad de las exportaciones. La transformación del papel de Saica-Mondelez subraya cómo las marcas combinan la sostenibilidad con la vida útil. El sector farmacéutico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.63 %, ya que los plazos de serialización de la DSCSA y la FMD de la UE exigen códigos de alta resolución a prueba de manipulaciones. Las etiquetas industriales y electrónicas se basan en la resistencia química y térmica, mientras que el cuidado personal adopta láminas premium para lograr un impacto de marca. Las etiquetas logísticas se benefician directamente del rendimiento del comercio electrónico. Durante el pronóstico, la prima de seguridad del sector sanitario, sumada a la expansión de la cartera de productos biológicos, lo convierten en el motor de crecimiento clave, pero la alimentación sigue siendo el pilar del volumen.
Análisis geográfico
Mercado de etiquetas laminadas en la región Asia-Pacífico
Asia-Pacífico representó el 40.98 % del mercado de etiquetas laminadas en 2025, impulsada por el aumento del 6 % en la producción industrial de China y el incremento del 12.7 % en la fabricación de productos químicos, lo que asegura la obtención de materias primas para películas. Los incentivos vinculados a la producción de India apuntan a una contribución del 25 % del PIB de la fabricación avanzada para 2025, lo que incrementará la demanda interna y la capacidad de exportación. Multinacionales como Amcor ampliaron la capacidad de Gujarat para atender a marcas regionales de snacks y cuidado personal, lo que confirma la escala y la ventaja competitiva de la región. Japón y Corea del Sur aportan su experiencia en recubrimientos de alta precisión, mientras que el Sudeste Asiático se beneficia de la diversificación de la cadena de suministro.
Mercado de etiquetas laminadas en Norteamérica
Norteamérica, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.95 %, se ve impulsada por la serialización DSCSA, las regulaciones de solventes de la EPA y el rápido crecimiento del envío de paquetes. Las normas de envío ASTM y la preferencia de los consumidores por gráficos premium posicionan a la región para volúmenes de valor añadido. El papel de México en la deslocalización cercana se fortalece, como lo demuestra la adquisición de Etiflex por parte de ProMach, que amplía la oferta de RFID y datos variables.
Mercado europeo de etiquetas laminadas
Europa mantiene su liderazgo regulatorio gracias al Reglamento de Envases y Residuos de Envases, que exige la reciclabilidad total para 2028 y umbrales de contenido reciclado que redefinen la oferta de materiales. La iniciativa de reciclaje de soportes de FINAT y la transición a tintas vegetales de Alemania destacan la sostenibilidad como principal factor competitivo. Europa del Este podría atraer nuevas líneas de recubrimiento, ya que los convertidores occidentales buscan bases de producción económicas que cumplan con las normativas de la UE.
Mercado de etiquetas laminadas en Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica, en conjunto, representan una porción menor del mercado de etiquetas laminadas, pero registran una rápida adopción a medida que las empresas de procesamiento de alimentos y agroexportadores adoptan etiquetas de trazabilidad. Las deficiencias de infraestructura y las fluctuaciones cambiarias limitan la escala por ahora, aunque la fabricación local podría aumentar a medida que los gobiernos buscan inversión para reducir la dependencia de las importaciones.

Panorama regulatorio
En Europa, el Reglamento sobre envases y residuos de envases (PPWR, por sus siglas en inglés), Reglamento (UE) 2025/40, entró en vigor el 11 de febrero de 2025 y su fecha de aplicación general es el 12 de agosto de 2026. Este calendario establece el enfoque para el trabajo de cumplimiento a corto plazo en lo que respecta a las etiquetas laminadas utilizadas en los envases, especialmente cuando el diseño para la reciclabilidad y la elección de materiales determinan si los envases etiquetados pueden cumplir con los requisitos de reciclabilidad y las obligaciones de responsabilidad ampliada del productor.
Para aplicaciones en contacto con alimentos, los requisitos de cumplimiento químico para laminados, adhesivos y tintas siguen siendo cada vez más estrictos. En febrero de 2026, la Comisión Europea adoptó el Reglamento (UE) 2026/245 de la Comisión para modificar el Anexo I del Reglamento (UE) n.º 10/2011, actualizando la lista de la Unión de sustancias autorizadas para materiales plásticos en contacto con alimentos, lo que afecta a la selección de materias primas para estructuras de etiquetas laminadas utilizadas en alimentos envasados. En Estados Unidos, la supervisión de la FDA para estructuras laminadas utilizadas en contacto con alimentos incluye la norma 21 CFR 177.1395, que establece las condiciones de uso seguro y los límites pertinentes para estructuras laminadas unidas con adhesivos o formadas por extrusión o coextrusión, dando forma a las prácticas de cualificación y documentación para los convertidores que suministran a usuarios finales de alimentos y bebidas.
Panorama competitivo
El mercado de etiquetas laminadas presenta fragmentación. Avery Dennison registró ingresos de 8.8 millones de dólares en 2024 e impulsa la innovación en etiquetas sin soporte que reduce el CO₂ en un 30 % y el agua en un 40 %. CCL Industries generó 7.245 millones de dólares y profundizó su posición en RFID y películas especiales mediante productos complementarios. UPM Raflatac lideró la divulgación de la huella de carbono, integrando datos de ACV de productos en las cotizaciones.
El impulso de las adquisiciones indica consolidación: TOPPAN acordó pagar 1.8 millones de dólares por la unidad de termoformado y flexible de Sonoco, expandiéndose a envases integrados. El propietario de capital privado One Rock cerró Constantia Flexibles para construir una plataforma global de películas y laminados. Los nuevos participantes en el sector tecnológico se centran en prensas híbridas y etiquetas inteligentes; las empresas tradicionales responden mediante la concesión de licencias de patentes o la creación de empresas conjuntas para defender su cuota de mercado.
Las áreas de oportunidad incluyen etiquetas de divulgación de carbono, superposiciones de seguridad para productos biológicos y soluciones de envío sin revestimiento. Las solicitudes de patente sobre marcadores ocultos y tinta de alta velocidad demuestran una I+D sostenida. Los especialistas regionales prosperan personalizando adhesivos para climas locales o cumpliendo con las normativas de contacto con alimentos específicas de cada país. En general, la competencia se basa en credenciales de sostenibilidad, capacidad digital y cobertura global de servicios.
Líderes de la industria de etiquetas laminadas
Avery Dennison Corporation
Coveris Holdings SA
Industrias CCL Inc.
Constantia Flexibles Group GmbH
Empresa 3M
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Avery Dennison anunció que sus etiquetas RFID AD CleanFlake recibieron la primera aprobación de la tecnología RecyClass para el reciclaje de botellas de PET. Esta aprobación vincula el etiquetado inteligente con los requisitos de reciclabilidad, lo que impulsa la adopción de soluciones de etiquetas laminadas con tecnología RFID, donde los propietarios de marcas necesitan tanto trazabilidad como compatibilidad con los flujos de reciclaje de PET.
- Julio de 2025: UPM amplió su capacidad de producción de etiquetas en Norteamérica con una nueva tecnología de recubrimiento en su planta de Mills River. Esta mayor capacidad refuerza la resiliencia del suministro regional de materiales autoadhesivos y ayuda a reducir los plazos de entrega para los convertidores que prestan servicios a aplicaciones de alto volumen en los sectores de alimentos, bebidas y logística.
- Octubre de 2024: UPM Raflatac lanzó la tecnología OptiCut WashOff sin soporte, destinada a envases de plástico reutilizables. El lanzamiento abordó tanto la reducción de residuos (mediante formatos sin soporte) como la mejora del rendimiento de lavado, lo que respalda los flujos de trabajo de envasado circular donde se requiere una separación limpia de las etiquetas.


Alcance del informe del mercado global de etiquetas laminadas
Las etiquetas laminadas se utilizan para sellar la etiqueta base de manera óptima para brindar protección contra el estrés mecánico, la intemperie y las influencias químicas. El propósito principal es brindar una fuerte protección a través de múltiples capas de elementos compuestos en un laminado. Hay varias películas disponibles que pueden mejorar la apariencia deseada con efectos de diseño óptico.
| Poliéster |
| Polipropileno (BOPP, CPP) |
| Vinil |
| Películas biodegradables |
| Otro tipo de material |
| Rolls |
| hojas |
| Frontal |
| Adhesivo |
| Revestimiento de liberación |
| Flexográfica |
| Digital - Inyección de tinta |
| Digital - Electrofotografía |
| Grabado |
| Compensación |
| Serigrafía / Impresión tipográfica |
| Alimentos y Bebidas |
| Fabricación e Industrial |
| Electrodomésticos y Electrodomésticos |
| Productos farmacéuticos y sanitarios |
| Cuidado personal y cosméticos |
| Retail y Logística |
| Otra industria de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de material | Poliéster | ||
| Polipropileno (BOPP, CPP) | |||
| Vinil | |||
| Películas biodegradables | |||
| Otro tipo de material | |||
| Por formulario | Rolls | ||
| hojas | |||
| Por Composición | Frontal | ||
| Adhesivo | |||
| Revestimiento de liberación | |||
| Por tecnología de impresión | Flexográfica | ||
| Digital - Inyección de tinta | |||
| Digital - Electrofotografía | |||
| Grabado | |||
| Compensación | |||
| Serigrafía / Impresión tipográfica | |||
| Por industria del usuario final | Alimentos y Bebidas | ||
| Fabricación e Industrial | |||
| Electrodomésticos y Electrodomésticos | |||
| Productos farmacéuticos y sanitarios | |||
| Cuidado personal y cosméticos | |||
| Retail y Logística | |||
| Otra industria de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Francia | |||
| Italia | |||
| España | |||
| Reino Unido | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de etiquetas laminadas?
El tamaño del mercado de etiquetas laminadas alcanzó los USD 38.44 mil millones en 2026 y se proyecta que aumente a USD 49.82 mil millones para 2031.
¿Qué región está creciendo más rápido en el mercado de etiquetas laminadas?
América del Norte muestra el mayor crecimiento, registrando una CAGR del 7.95 % hasta 2031 debido a las estrictas leyes de serialización y la demanda de envases premium.
¿Por qué las etiquetas laminadas sin soporte están ganando terreno?
Proporcionan hasta un 80% más de etiquetas por rollo, reducen las emisiones de CO₂ aproximadamente en un 30% y disminuyen los costos de eliminación, lo que los hace atractivos para los usuarios de logística y servicios de alimentos.
¿Qué material es el más utilizado en las etiquetas laminadas hoy en día?
El poliéster lidera el mercado con un 34.92% debido a su resistencia química y estabilidad dimensional.
Última actualización de la página:



