

Tamaño y participación en el mercado de radio móvil profesional terrestre
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
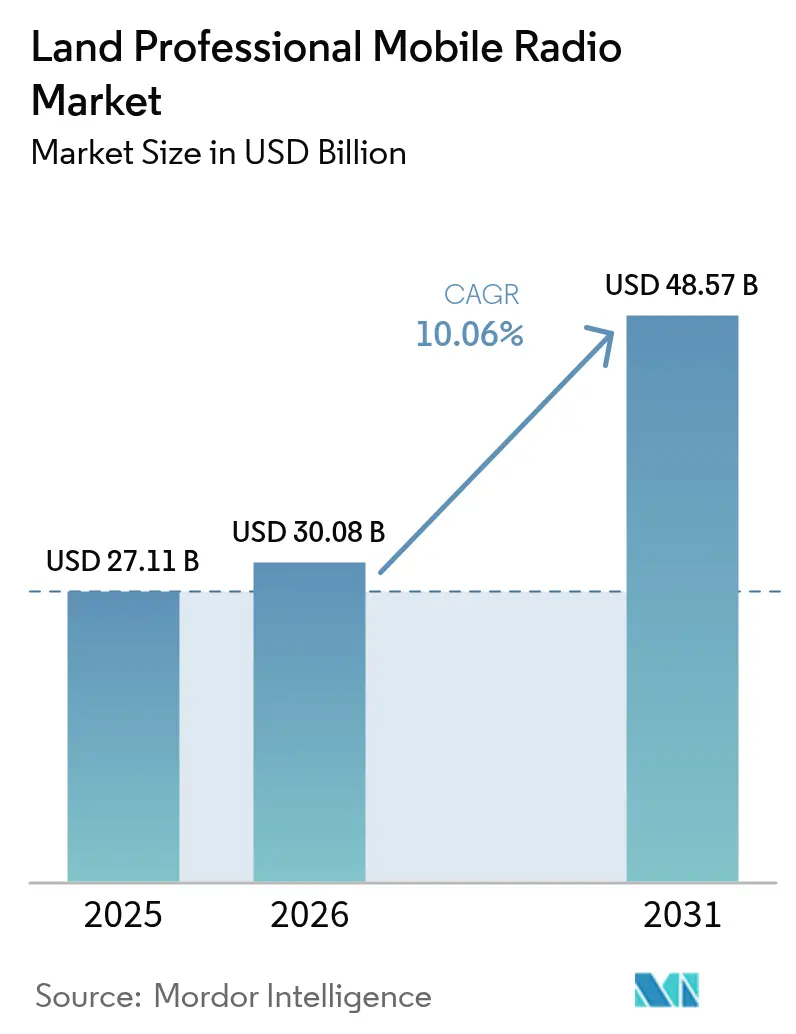
| Tamaño del mercado (2026) | USD 30.08 mil millones |
| Tamaño del mercado (2031) | USD 48.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.06% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de radio móvil profesional terrestre por Mordor Intelligence
Se espera que el tamaño del mercado de radio móvil profesional terrestre aumente de USD 27.11 millones en 2025 a USD 30.08 millones en 2026 y alcance los USD 48.57 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 10.06 % entre 2026 y 2031. Las agencias de seguridad pública están reemplazando las redes analógicas con protocolos digitales interoperables, las empresas de servicios públicos están integrando radios en sistemas de control de redes inteligentes y los operadores ferroviarios se están preparando para la desaparición del GSM-R mediante la adopción de arquitecturas híbridas TETRA-5G. Las plataformas digitales ya representan más de dos tercios de los ingresos de 2025; sin embargo, la demanda analógica persiste en sitios remotos de minería y construcción donde la cobertura celular es deficiente. Las radios portátiles dominan los envíos, impulsadas por mandatos de seguridad más estrictos para los servicios de emergencia, mientras que los repetidores y las puertas de enlace están escalando rápidamente a medida que las agencias cubren las zonas muertas dentro de los túneles y los corredores de incendios forestales. La reestructuración regulatoria en Norteamérica y Europa está liberando el espectro de 700/800 MHz para la protección pública y la asistencia en caso de desastre, impulsando actualizaciones que combinan la voz de banda estrecha con la red de retorno de banda ancha. La moderada concentración de proveedores está impulsando a los operadores tradicionales a combinar hardware con software en la nube, mientras que los especialistas más pequeños obtienen contratos especializados ofreciendo radios definidas por software que conectan los sistemas tradicionales con los de banda ancha.
Conclusiones clave del informe
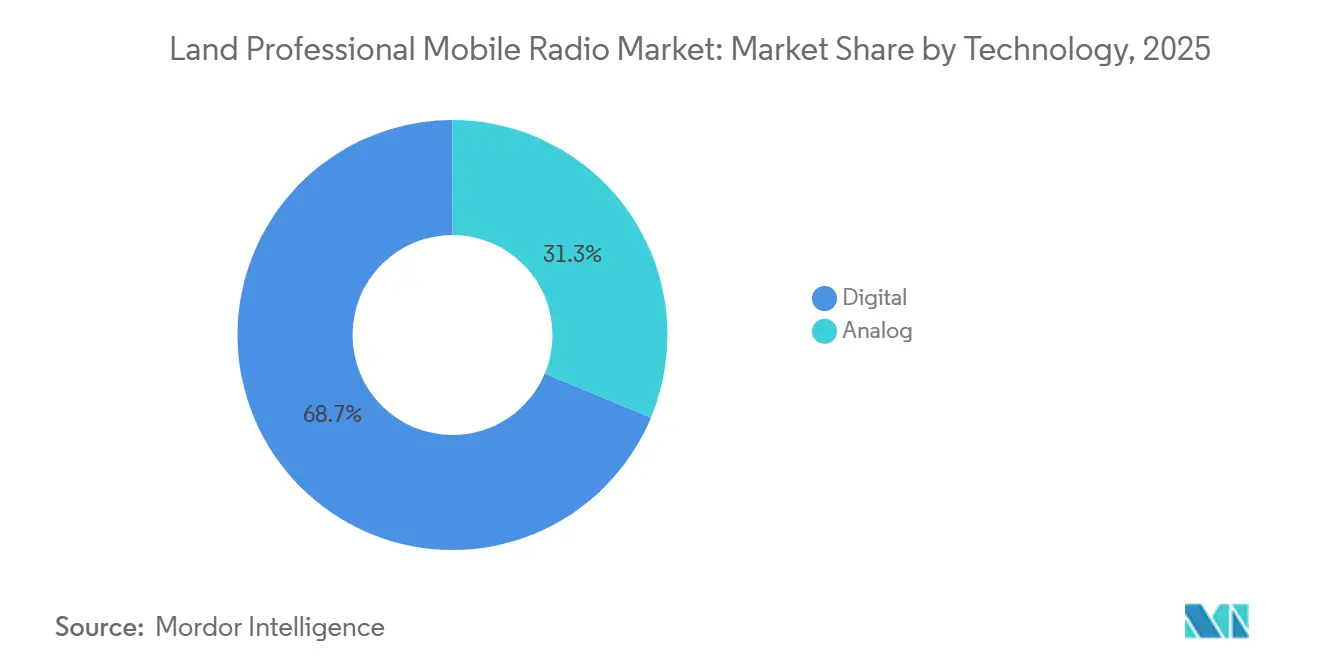
- Por tecnología, los sistemas digitales capturaron el 68.73% de la participación de mercado de radio móvil profesional terrestre en 2025, mientras que se pronostica que el sistema analógico crecerá a una CAGR del 10.12% hasta 2031.
- Por factor de forma, las unidades portátiles y de mano representaron el 53.28% de los ingresos de 2025, mientras que se proyecta que los repetidores y puertas de enlace se expandirán a una CAGR del 10.25% entre 2026 y 2031.
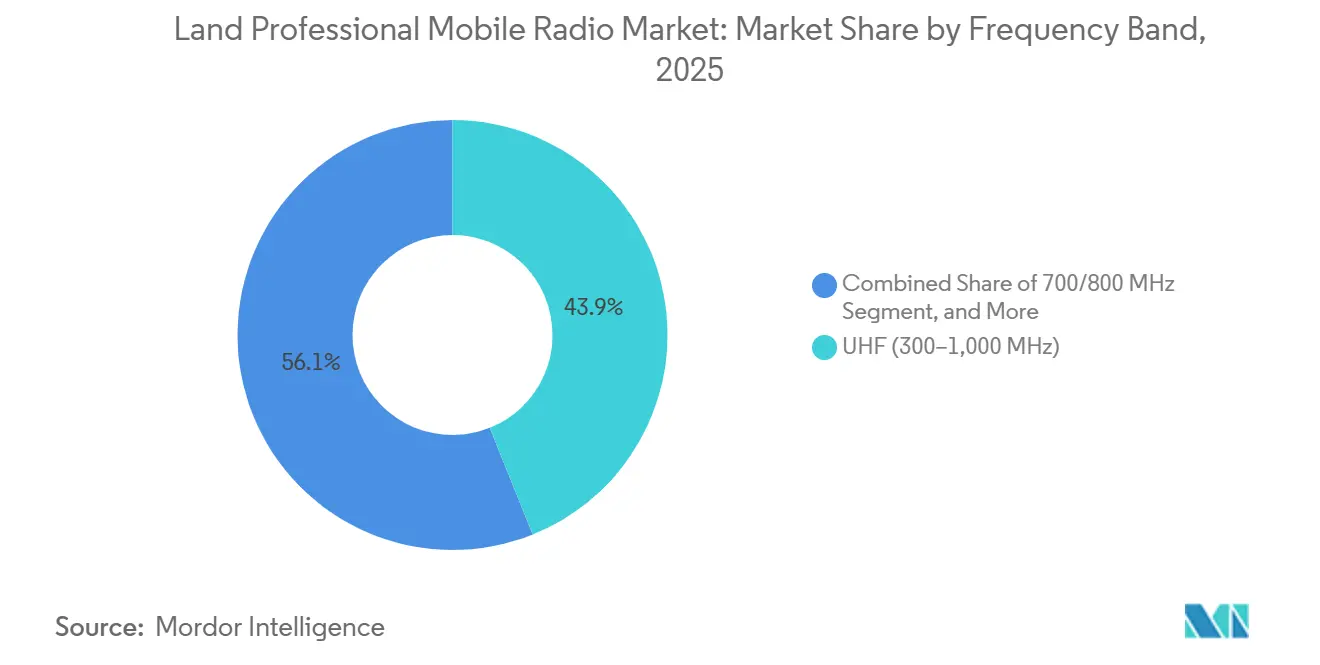
- Por banda de frecuencia, UHF representó el 43.91% del mercado de radio móvil profesional terrestre en 2025, y el segmento de 700/800 MHz está avanzando a una CAGR del 10.21% hasta 2031.
- Por sector de usuario final, la seguridad pública representó el 45.74% de los ingresos en 2025; los servicios públicos y la energía son el segmento de más rápido crecimiento, con una CAGR prevista del 10.32% hasta 2031.
- Por geografía, América del Norte mantuvo una participación del 33.57% en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR regional más alta del 10.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de radio móvil profesional terrestre
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de backhaul PMR habilitado para 5G | + 2.1% | Global, con tracción temprana en los corredores urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición de protocolos analógicos a digitales | + 2.5% | Global, liderado por América del Norte y Europa; acelerándose en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Mandatos de modernización de la red de seguridad pública | + 1.9% | América del Norte, Europa, Australia, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Despacho impulsado por IA y mantenimiento predictivo | + 1.3% | América del Norte y Europa; despliegues piloto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración con plataformas privadas LTE y MC-X | + 1.6% | Global, con concentración en América del Norte, Europa y el CCG | Mediano plazo (2-4 años) |
| Necesidades de interoperabilidad interinstitucional en medio de desastres provocados por el clima | + 1.2% | Global, agudo en regiones propensas a incendios forestales (América del Norte, Australia), zonas de inundaciones (Asia-Pacífico) y corredores de huracanes (Caribe, Costa del Golfo de EE. UU.) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de backhaul PMR habilitado para 5G
Las redes privadas LTE y 5G superaron las 6,500 implementaciones empresariales activas en 2025, y los usuarios de misión crítica están enrutando cada vez más el tráfico del mercado de radio móvil profesional terrestre a través de estos nuevos canales para obtener servicios de datos de IoT y video de alto ancho de banda sin sacrificar espectro dedicado para voz. [1] GSMA Intelligence, “Adopción empresarial de redes móviles privadas”, gsma.com La especificación 3GPP Release 18, finalizada en 2024, permite una transferencia sin interrupciones entre troncales TETRA y MCPTT sobre LTE, reduciendo los costos de duplicación de infraestructura. Las empresas de servicios públicos son pioneras, desplegando celdas pequeñas 5G en subestaciones para transmitir imágenes en tiempo real desde drones de inspección, mientras que las estaciones de ferrocarril agregan nodos de ondas milimétricas para admitir maniobras autónomas. Estas capacidades atraen nuevos presupuestos y refuerzan la trayectoria de crecimiento del mercado de radio móvil profesional terrestre.
Transición de protocolos analógicos a digitales
Las variantes digitales de PMR como TETRA, Project 25, DMR y NXDN ya tienen una participación del 68.73%, sin embargo, lo analógico sigue siendo predominante en sectores sensibles al costo. El Departamento de Seguridad Nacional de EE. UU. certificó más de 1,200 productos P25 interoperables para finales de 2025, lo que aceleró los programas de actualización a nivel de condado. [2] Departamento de Seguridad Nacional, “P25 Compliance Assessment Program Listings”, dhs.gov El Código de Comunicaciones Electrónicas de Europa obliga a los estados miembros a liberar el espectro de 700 MHz para servicios armonizados de protección pública para 2026, lo que obliga a la migración desde MPT-1327 y PMR446 analógico. Las opciones digitales proporcionan el doble de eficiencia espectral, cifrado seguro y funciones GPS de las que carece lo analógico, lo que sustenta directamente la CAGR de dos dígitos del mercado de radio móvil profesional terrestre.
Mandatos de modernización de la red de seguridad pública
Programas nacionales como FirstNet en Estados Unidos, la Red de Servicios de Emergencia del Reino Unido y el PS-LTE de Corea del Sur obligan a las agencias a retirar los sistemas antiguos o arriesgarse a perder las subvenciones federales. Japón destinó 27.5-28 GHz a la seguridad pública en 2024 y está superponiendo enlaces de alta capacidad a los canales de voz existentes de 800 MHz. Estas políticas acortan los ciclos de reemplazo, impulsan la adquisición multidivisa y sustentan la demanda en todo el sector de la radio móvil profesional terrestre.
Integración con plataformas privadas LTE y MC-X
Las normas publicadas por TETRA y la Asociación de Comunicaciones Críticas en 2024 definen interfaces que permiten que un teléfono PMR convencional se comunique con un usuario de banda ancha a través de una puerta de enlace de interfuncionamiento. Las agencias de seguridad pública obtienen ahorros operativos gracias a la infraestructura compartida, mientras que las plantas industriales utilizan LTE para tareas con gran volumen de datos y conservan la banda estrecha para la voz de misión crítica. Estos diseños híbridos mejoran la resiliencia de la cobertura, impulsando las ventas de equipos y los ingresos por servicios en el mercado de radio móvil profesional terrestre.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de espectro en bandas sub-1 GHz | -1.4% | Global, agudo en mercados urbanos densamente poblados (América del Norte, Europa, Asia-Pacífico) | Corto plazo (≤ 2 años) |
| Ciclos de renovación multitecnológica con uso intensivo de capital | -1.8% | Global, pronunciado en agencias de seguridad pública con limitaciones presupuestarias en América del Sur, África y partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento de la ciberseguridad | -0.9% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria sobre la compartición del espectro PMR-LTE | -1.1% | Global, con mayor impacto en los mercados que están experimentando una reorganización del espectro (América del Norte, Europa, CCG) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclos de renovación multitecnológica con uso intensivo de capital
Implementar una red TETRA a nivel nacional suele costar entre 500 y 800 USD por suscriptor, y añadir MCPTT sobre LTE puede duplicar esa inversión una vez que se incluyan las actualizaciones del núcleo y los dispositivos de modo dual. Muchos municipios agotaron las subvenciones federales para la cobertura LTE inicial y ahora tienen dificultades para financiar las licencias de ciberseguridad y las concesiones de espectro. Como resultado, persisten flotas híbridas de radios analógicas, digitales y LTE, lo que aumenta la complejidad del entrenamiento y retrasa los nuevos pedidos en el mercado de radios móviles profesionales terrestres.
Escasez de espectro en bandas sub-1 GHz
La Conferencia Mundial de Radiocomunicaciones de 2023 no asignó espectro PMR global adicional por debajo de 1 GHz, intensificando la competencia con los proveedores comerciales de 5G. [3] Unión Internacional de Telecomunicaciones, “Resultados de la CMR-23 para los servicios móviles terrestres”, itu.int La subasta de 900 MHz de EE. UU. en 2024 excluyó la seguridad pública, lo que obligó a las agencias a concentrar más usuarios en los canales congestionados de 700/800 MHz o migrar a LTE compartido, lo que aumenta los riesgos de latencia. El inventario limitado de bajo ancho de banda aumenta los costos de los dispositivos e introduce incertidumbre regulatoria, moderando el gasto a corto plazo en todo el mercado de radio móvil terrestre.
Análisis de segmento
Por tecnología: la adopción digital supera pero no elimina la analógica
Las plataformas digitales TETRA, P25, DMR y NXDN representaron el 68.73 % del mercado de radio móvil profesional terrestre en 2025, lo que refleja las exigencias nacionales que impulsan a las agencias hacia funciones de cifrado, GPS y programación por aire ausentes en los sistemas tradicionales. Las instalaciones analógicas siguen arraigadas en zonas remotas de minería y construcción y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.12 % entre 2026 y 2031, ya que los operadores prefieren actualizaciones graduales que aprovechen las redes de repetidores existentes. El mercado de radio móvil profesional terrestre, impulsado por equipos digitales, se expandirá a medida que los operadores ferroviarios europeos implementen FRMCS para reemplazar GSM-R, añadiendo 200 000 nuevos terminales para 2030. Las agencias estadounidenses duplican la eficiencia espectral al pasar de la Fase 1 de P25 a la Fase 2, reduciendo la congestión del canal sin nuevas asignaciones de espectro.
La resiliencia analógica tiene un límite temporal. Australia planea eliminar gradualmente las licencias analógicas de 400 MHz para 2027, y se están evaluando propuestas similares en algunas partes de Asia-Pacífico, lo que indica que el crecimiento analógico se estancará a finales de la década. La caída de los precios de la radio y la expansión de los ecosistemas de proveedores están reduciendo la brecha de costo total entre lo digital y lo analógico, lo que inclina aún más el gasto hacia teléfonos multimodo que pueden alternar entre TETRA o P25 y LTE. En consecuencia, el mercado de radio móvil profesional terrestre para equipos digitales está en condiciones de captar una mayor proporción de los presupuestos de renovación, incluso mientras persiste una flota analógica de nicho en regiones con problemas de cobertura.
Por formato: los portátiles dominan mientras que la infraestructura crece más rápido
Las unidades portátiles representaron el 53.28 % de los ingresos de 2025, lo que subraya su papel como principal medio de comunicación para policías, bomberos y equipos de líneas de servicios públicos que trabajan en entornos peligrosos. Además, cuentan con la certificación IECEx. Los repetidores y las puertas de enlace representan la categoría de hardware de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.25 % entre 2026 y 2031, a medida que las agencias amplían su cobertura a túneles de metro, sótanos de edificios altos y cañones de incendios forestales. Las radios definidas por software, como la TP9600 de Tait, permiten a los equipos de campo cargar nuevas formas de onda mediante firmware, lo que reduce la complejidad del inventario y acelera la migración digital.
La modernización de la infraestructura es igualmente importante. Los repetidores conectados a IP pueden consolidar el tráfico de múltiples sitios remotos en una única red de retorno de fibra o microondas, lo que reduce los costos de las líneas arrendadas y permite el análisis de red en tiempo real. Estas capacidades impulsan la demanda sostenida de nodos de enlace que conectan la voz de banda estrecha con los datos de banda ancha, lo que refuerza la diversificación de ingresos en el mercado de radio móvil profesional terrestre. A medida que las agencias adoptan paneles de control de mantenimiento predictivo, el tiempo de inactividad asociado a fallas de radio está disminuyendo, lo que libera presupuesto para expansiones proactivas en lugar de ciclos de reparación.
Por banda de frecuencia: UHF mantiene el liderazgo mientras 700/800 MHz acelera
UHF (300–1000 MHz) representó el 43.91 % de la cuota de mercado de radio móvil profesional terrestre en 2025, ya que equilibra el alcance de propagación con el tamaño de la antena, lo que la convierte en la opción preferida para las redes nacionales. El segmento de 700/800 MHz crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10.21 % hasta 2031, impulsado por FirstNet en Estados Unidos, las asignaciones PPDR armonizadas de 700 MHz en Europa y una reorganización similar en Australia y Corea del Sur. Las agencias valoran las señales de 700 MHz por su excelente penetración en edificios, lo que reduce el número de estaciones base necesarias para alcanzar los objetivos de cobertura.
La interferencia transfronteriza sigue siendo una limitación en los corredores Estados Unidos-Canadá y Estados Unidos-México, donde los reguladores deben alinear los planes de canales adyacentes para evitar la propagación que degrada la calidad de las llamadas. La VHF persiste en los canales marítimos y de aviación reservados por la Organización de Aviación Civil Internacional, protegiendo esta franja de la rápida migración digital. Por encima de 900 MHz, las redes especializadas de cuerpos de bomberos y los enlaces industriales de corto alcance experimentan una adopción limitada pero creciente, aunque la fragmentación de las asignaciones dificulta su escala. En general, las tendencias del espectro amplifican el mercado de radio móvil profesional terrestre, impulsando el crecimiento en las bandas más nuevas y preservando la UHF como la principal fuente de ingresos actual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: la seguridad pública predomina, los servicios públicos registran el crecimiento más rápido
Las organizaciones de seguridad pública representaron el 45.74 % de los ingresos de 2025, impulsados por la adopción de FirstNet en Estados Unidos y mandatos paralelos en Europa y Asia-Pacífico que exigen interoperabilidad y cifrado de extremo a extremo. Sin embargo, se proyecta que las empresas de servicios públicos y energía registren la mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 10.32 % hasta 2031, a medida que los operadores de la red integran radios con la automatización de subestaciones IEC 61850 para el control determinista de los recursos energéticos distribuidos. El sector del transporte continúa invirtiendo en señalización ferroviaria y coordinación terrestre en aeropuertos, mientras que las plantas de fabricación adoptan terminales intrínsecamente seguros para las líneas petroquímicas y de procesamiento de granos.
Los equipos de construcción y minería prefieren dispositivos analógicos robustos que resistan el polvo, las vibraciones y las temperaturas extremas, conservando así una cuota residual del mercado general de radios móviles profesionales terrestres. Los sectores hotelero, minorista y de eventos suelen adquirir radios sin licencia para evitar las tasas regulatorias, sacrificando alcance por un menor precio. A medida que se intensifican los desastres provocados por el clima, las iniciativas intersectoriales de ayuda mutua impulsan a las agencias y operadores privados a adquirir pasarelas interoperables, ampliando aún más el mercado de radios móviles profesionales terrestres direccionables entre los sectores público y privado.
Análisis geográfico
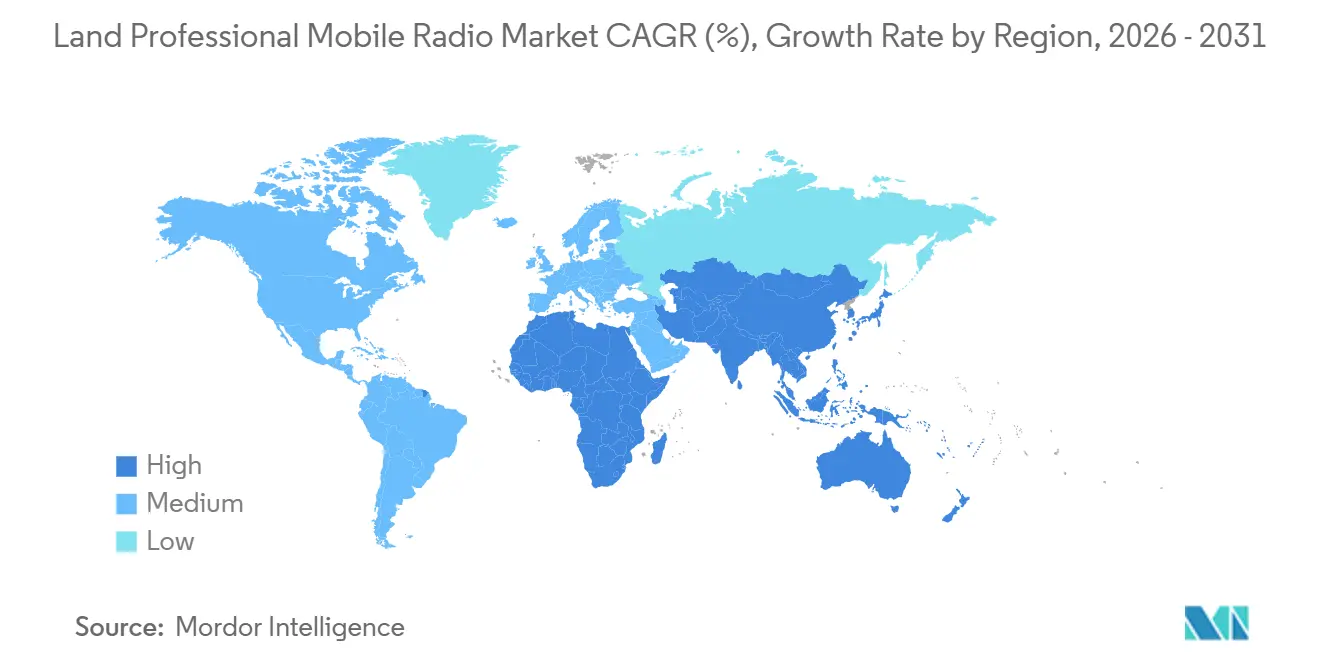
Se proyecta que Asia-Pacífico registre la CAGR regional más rápida, del 10.42 %, entre 2026 y 2031, ya que el Ministerio de Seguridad Pública de China exige TETRA para las fuerzas policiales provinciales e India destina 1.2 millones de dólares a modernizar las redes estatales en el marco de su programa nacional de comunicación de seguridad pública. Japón demostró una interoperabilidad fluida de voz y datos durante la Osaka Kansai Expo 2025, lo que demuestra que las superposiciones PS-LTE pueden coexistir con PMR de 800 MHz y refuerza la hoja de ruta de actualización de la región. Australia y Nueva Zelanda amplían la cobertura mediante repetidores aumentados por satélite que conectan unidades remotas de bomberos, ambulancias y policía con los centros de mando nacionales. Las fábricas surcoreanas incorporan radios con backhaul de 5G para respaldar los mandatos de fabricación inteligente, lo que genera nuevos pedidos de equipos. Estos proyectos combinados amplían el tamaño del mercado de radio móvil profesional terrestre en Asia-Pacífico mucho más rápidamente que en cualquier otra geografía.
Norteamérica conservó el 33.57% de la cuota de mercado de radio móvil profesional terrestre en 2025, impulsada por la red FirstNet de Estados Unidos, que alcanzó una cobertura geográfica del 99% y registró a más de 3.5 millones de suscriptores de seguridad pública. Canadá reservó 750 millones de dólares para una plataforma nacional de banda ancha de seguridad pública que interoperará con los sistemas provinciales P25, abordando las deficiencias en la respuesta a incidentes transfronterizos. Estados Unidos también reasignó parte de la banda de 900 MHz para banda ancha de infraestructura crítica, lo que proporcionó a las empresas de servicios públicos espectro nuevo para despliegues híbridos LTE-PMR. México sigue dependiendo de los sistemas TETRA de la era 2010 fuera de las grandes ciudades, lo que limita los volúmenes de actualización digital a corto plazo. Por lo tanto, los proyectos de los sectores público y privado en todo el continente concentran la nueva inversión en corredores donde ya existe una cobertura de área amplia.
Europa sigue siendo un mercado sustancial pero en desarrollo, anclado en la red BOS de Alemania, que presta servicio a 400,000 usuarios en agencias federales y estatales. Francia completó una actualización nacional de ANTARES en 2025, añadiendo funciones de datos por paquetes de la Versión 2 para reforzar el cifrado. La prolongada transición de la Red de Servicios de Emergencia del Reino Unido ha ralentizado las adquisiciones; sin embargo, las prórrogas provisionales de los contratos heredados de Airwave mantienen estable la demanda de servicios de mantenimiento. En Oriente Medio y África, los países del Consejo de Cooperación del Golfo financian megaproyectos como el NEOM de Arabia Saudí, que se basa en una nueva red troncal TETRA de 200 millones de dólares para la seguridad de las ciudades inteligentes. Sudamérica experimenta un crecimiento desigual: Brasil está modernizando las flotas de la policía estatal a P25, mientras que las zonas rurales se quedan atrás debido a las limitaciones de financiación y espectro.
Panorama competitivo
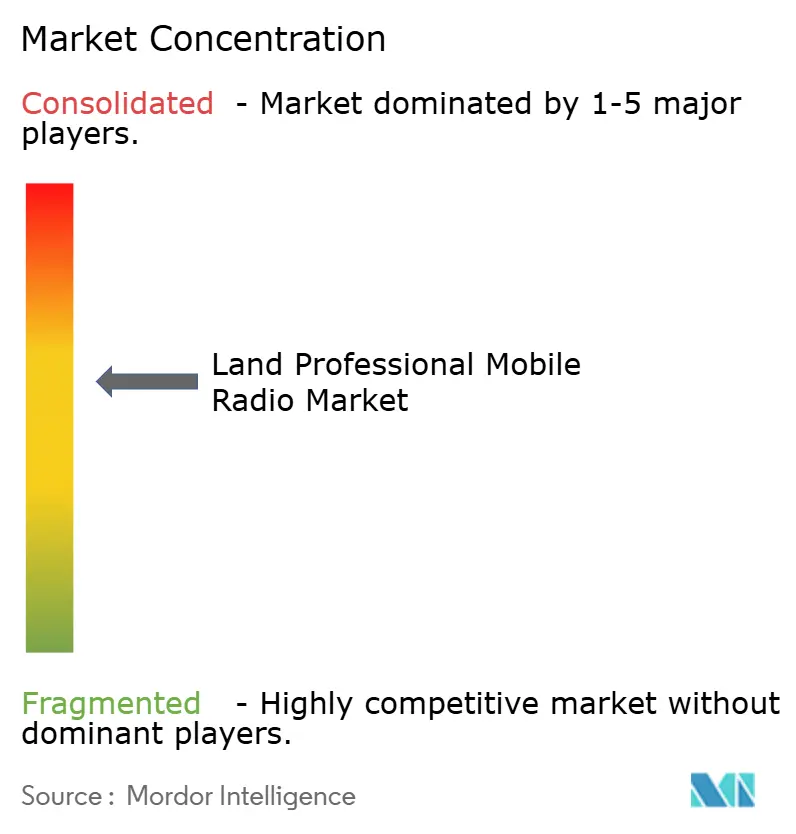
Los cinco proveedores más grandes, Motorola Solutions, Hytera Communications, L3Harris Technologies, Airbus Defence and Space y JVCKenwood Corporation, controlaban en conjunto alrededor del 42% de los ingresos de 2025, lo que otorga al sector una estructura moderadamente consolidada. Esta concentración incentiva a las empresas establecidas a combinar radios con software en la nube y servicios gestionados, lo que vincula a los clientes con contratos a largo plazo que estabilizan el flujo de caja. Especialistas regionales como Tait Communications y Sepura ganan licitaciones especializadas al ofrecer plataformas de arquitectura abierta que se integran fácilmente con herramientas de despacho y análisis de terceros.
Los ingresos recurrentes ahora definen la estrategia competitiva. Motorola Solutions generó más de mil millones de dólares en ingresos anuales por suscripción con su suite CommandCentral, lo que demuestra que los márgenes de beneficio del software pueden superar la rentabilidad del hardware. Hytera prioriza los dispositivos multimodo que conmutan entre TETRA, DMR y LTE mediante firmware, atendiendo a agencias con flotas mixtas. L3Harris registró un aumento en las licitaciones de seguridad pública europea tras adquirir un proveedor regional de servicios TETRA en octubre de 2025, añadiendo inmediatamente contratos de mantenimiento plurianuales. La actividad de patentes subraya la diferenciación: Motorola presentó 127 patentes relacionadas con PMR entre 2024 y 2025, en comparación con las 89 de Hytera, muchas de las cuales abarcan el despacho asistido por IA y las redes en malla.
Las estrategias también se centran en las brechas tecnológicas y las regiones de alto crecimiento. Airbus Defence and Space se asoció con las autoridades saudíes para desplegar una red TETRA nacional para NEOM, integrando controles de ciberseguridad que cumplen con los estándares ETSI TS 102 361. JVCKenwood y East Japan Railway lanzaron un piloto del Sistema de Comunicación Móvil Ferroviaria del Futuro en la línea Yamanote de Tokio para demostrar la interoperabilidad TETRA-5G antes de licitaciones ferroviarias asiáticas más amplias. Iridium entró en el mercado con el backhaul satelital Certus 200, que extiende la cobertura PMR a zonas marítimas y naturales donde los repetidores terrestres son imprácticos. En conjunto, estas iniciativas ilustran cómo los proveedores aprovechan las adquisiciones, las alianzas regionales y las nuevas capas de servicio para captar participación de mercado a medida que el mercado pasa de la dependencia del hardware a ecosistemas integrados de comunicaciones críticas.
Líderes de la industria de radio móvil profesional terrestre
Motorola Solutions, Inc.
Hytera Communications Corporation limitada
Airbus Defensa y Espacio SAS
L3 Harris Technologies, Inc.
Thales SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Motorola Solutions obtuvo un contrato de 120 millones de dólares con el estado de California para suministrar radios APX NEXT XE y expandir la red P25 estatal, incluido el despacho en la nube y la asignación de recursos de IA.
- Noviembre de 2025: Hytera Communications obtuvo un pedido de 85 millones de euros (93.5 millones de dólares) para renovar la infraestructura TETRA de la Policía Federal de Alemania con las funciones de la versión 2.
- Octubre de 2025: L3Harris Technologies cerró la adquisición de un proveedor de servicios TETRA europeo, agregando contratos de seguridad pública de varios años en Francia y Bélgica.
- Septiembre de 2025: Airbus Defence and Space se asoció con un gobierno de Medio Oriente para construir una red TETRA a nivel nacional para el proyecto NEOM de Arabia Saudita, valorado en aproximadamente 200 millones de dólares.
Alcance del informe del mercado global de radio móvil profesional terrestre
El informe del mercado de radio móvil profesional terrestre está segmentado por tecnología (analógica y digital), formato (portátil, móvil, fijo/estación base, repetidores y puertas de enlace), banda de frecuencia (VHF (30-300 MHz), UHF (300-1,000 MHz), 700/800 MHz, superior a 900 MHz), sector de usuario final (seguridad pública, transporte y logística, servicios públicos y energía, fabricación e industria, construcción y minería, hostelería y comercio minorista, otros sectores de usuario final) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Análoga | |
| Digital | TETRA |
| P25 | |
| DMR | |
| NXDN/dPMR |
| Portátil |
| Móvil (vehicular) |
| Fijo / Estación base |
| Repetidores y puertas de enlace |
| VHF (30–300 MHz) |
| UHF (300–1,000 MHz) |
| 700 / 800 MHz |
| Por encima de 900 MHz |
| Seguridad y Protección Pública |
| Transporte y Logística |
| Utilidades y Energía |
| Fabricación e Industrial |
| Construcción y minería |
| Hostelería y Retail |
| Otros sectores de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Sudamérica | Brazil |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Tecnología | Análoga | |
| Digital | TETRA | |
| P25 | ||
| DMR | ||
| NXDN/dPMR | ||
| Por factor de forma | Portátil | |
| Móvil (vehicular) | ||
| Fijo / Estación base | ||
| Repetidores y puertas de enlace | ||
| Por Banda de Frecuencia | VHF (30–300 MHz) | |
| UHF (300–1,000 MHz) | ||
| 700 / 800 MHz | ||
| Por encima de 900 MHz | ||
| Por sector de usuario final | Seguridad y Protección Pública | |
| Transporte y Logística | ||
| Utilidades y Energía | ||
| Fabricación e Industrial | ||
| Construcción y minería | ||
| Hostelería y Retail | ||
| Otros sectores de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de radio móvil profesional terrestre para 2031?
Se prevé que el mercado alcance los 48.57 millones de dólares en 2031.
¿Qué segmento tecnológico tiene la mayor participación hoy en día?
Las plataformas digitales como TETRA, P25 y DMR representan el 68.73% de los ingresos de 2025.
¿Qué región crecerá más rápido hasta 2031?
Se espera que Asia-Pacífico registre la CAGR más alta, del 10.42 %, entre 2026 y 2031.
¿Por qué las empresas de servicios públicos están invirtiendo fuertemente en radio móvil profesional?
Los operadores de red integran radios con la automatización IEC 61850 para lograr un control determinista y de baja latencia de los recursos energéticos distribuidos.
¿Cómo se diferencian los proveedores?
Los principales proveedores combinan hardware con despacho y análisis basados en la nube, mientras que los más competitivos ofrecen radios de arquitectura abierta y puertas de enlace LTE-PMR híbridas.


