

Tamaño y participación en el mercado de equipos de topografía
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.7 mil millones |
| Tamaño del mercado (2031) | USD 12.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.17% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de topografía por Mordor Intelligence
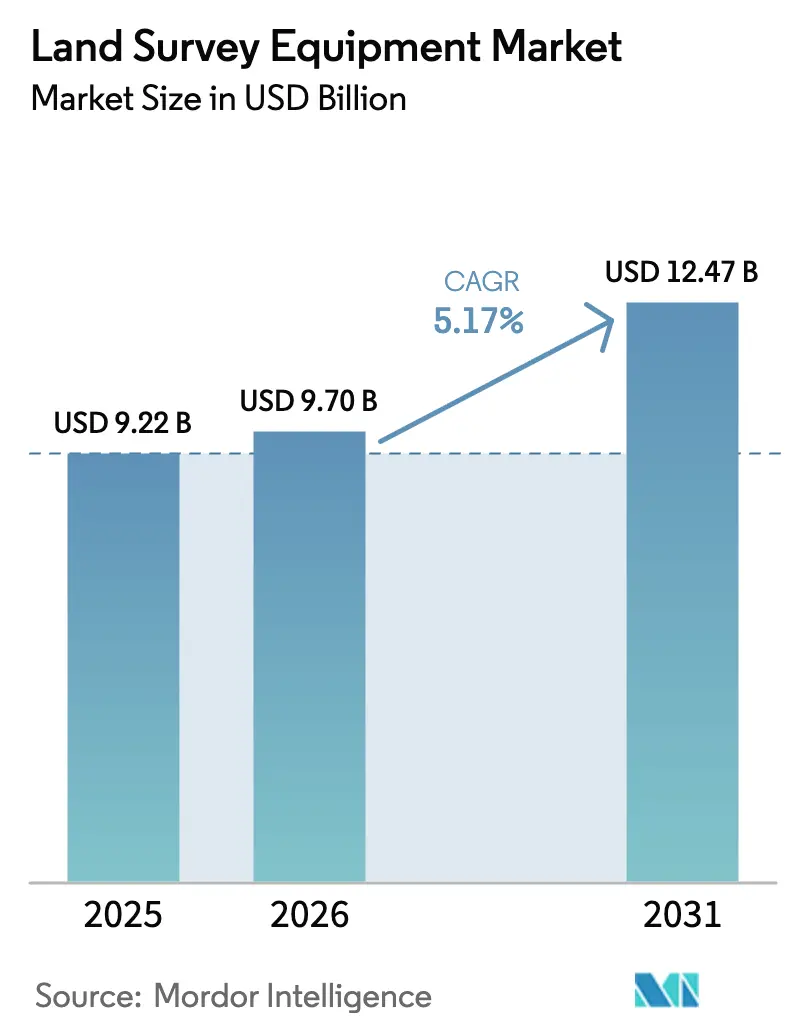
Se espera que el tamaño del mercado de equipos de topografía crezca de USD 9.22 mil millones en 2025 a USD 9.7 mil millones en 2026 y se prevé que alcance USD 12.47 mil millones para 2031 con una CAGR del 5.17% durante 2026-2031. El hardware mantuvo una participación dominante del 60.4% de los ingresos en 2024, pero los servicios mostraron el impulso más fuerte con una perspectiva de CAGR del 10.8% hasta 2030, lo que señala la demanda de flujos de trabajo basados en suscripción y análisis continuo de datos. Las estaciones totales lideraron la demanda de tecnología con una participación del 34.2%, pero las plataformas UAV/drones-LiDAR registraron la CAGR más rápida del 22.1%, cambiando la forma en que se ejecutan el mapeo de grandes áreas y las inspecciones de sitios peligrosos. La construcción y la infraestructura representaron el 42.3% del gasto del usuario final en 2024, respaldado por inversiones públicas en corredores de transporte inteligentes, mientras que la agricultura y la silvicultura ganaron impulso a través de las necesidades de agricultura de precisión. A nivel regional, Asia-Pacífico representó una cuota del 38.5% en 2024 gracias a los proyectos de la Franja y la Ruta de China y la agenda de transformación digital de Japón, mientras que Oriente Medio y África prometían el crecimiento anual compuesto más rápido, del 8.7%, ya que la Visión 2030 de Arabia Saudí y los programas ferroviarios de los Emiratos Árabes Unidos aceleraron la demanda.
Conclusiones clave del informe
- Por componentes, el hardware lideró con el 59.70% de los ingresos de 2025, mientras que se prevé que los servicios crezcan a una CAGR del 10.55% hasta 2031.
- Por tecnología, las estaciones totales representaron el 33.80% de los ingresos de 2025; se proyecta que los sistemas UAV/drones-LiDAR aumenten a una CAGR del 21.2% hasta 2031.
- Por aplicación, la construcción y la infraestructura representaron el 45.40% de la demanda de 2025; se anticipa que el mapeo de desastres y emergencias se expandirá a una CAGR del 12.9% hasta 2031.
- Por industria de usuario final, la construcción y la infraestructura dominaron en 2025 con una participación del 41.65%; se prevé que la agricultura y la silvicultura tengan una CAGR del 9.25% hasta 2031.
- Por geografía, Asia Pacífico capturó el 38.10% de los ingresos de 2025; se espera que Medio Oriente y África registren la CAGR más rápida del 8.60% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de equipos de topografía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inversiones gubernamentales en modernización de infraestructura | + 1.4% | Global; núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Urbanización rápida y crecimiento industrial en los países en desarrollo | + 1.1% | APAC, Oriente Medio, África | Largo plazo (≥ 4 años) |
| Adopción creciente de flujos de trabajo de topografía habilitados para UAV | + 0.9% | Global; Temprano en EE. UU., Japón y China | Corto plazo (≤ 2 años) |
| El posprocesamiento en la nube impulsado por IA libera ingresos por suscripción | + 0.7% | América del Norte, UE, Japón | Mediano plazo (2-4 años) |
| Los modelos de hardware como servicio reducen el gasto de capital inicial | + 0.4% | Global | Corto plazo (≤ 2 años) |
| Demanda de precisión a nivel de centímetros para permitir robots de construcción autónomos | + 0.3% | América del Norte, Japón, Alemania | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Inversiones gubernamentales en modernización de infraestructura
El gasto público aceleró la demanda de equipos avanzados, ya que las agencias requerían una precisión a nivel milimétrico para proyectos ferroviarios, viales y de servicios públicos. El Ministerio de Tierra, Infraestructura, Transporte y Turismo de Japón incorporó estaciones totales robóticas y receptores GNSS en la expansión de la carretera de circunvalación exterior de Tokio, estableciendo un referente para los estándares de entrega digital. [1] Ministerio de Tierra, Infraestructura, Transporte y Turismo, “Plan de Acción DX de Infraestructura 2024”, mlit.go.jp La Visión 2030 de Arabia Saudita asignó USD 1.1 billones a megaproyectos como NEOM, impulsando los pedidos de drones-LiDAR y sistemas de monitoreo en tiempo real. Los ciclos de adquisición se acortaron a medida que los responsables políticos reconocieron que los datos topográficos retrasados inflaban los costos de los proyectos, favoreciendo a los proveedores que ofrecían paquetes integrados de hardware y software con precios de suscripción predecibles.
Urbanización rápida y crecimiento industrial en los países en desarrollo
Ciudades de China, India y el Sudeste Asiático experimentaron una intensa construcción que requirió un diseño preciso y un levantamiento catastral. Las exportaciones chinas de maquinaria de construcción aumentaron un 34 % en 2024, impulsando los corredores de la Franja y la Ruta e impulsando la demanda de flujos de trabajo con GNSS. El proyecto NEOM de Arabia Saudita para 9 millones de residentes ilustró aún más cómo los megaproyectos urbanos dependen del modelado de terreno de alta resolución. Los municipios dejaron de lado cada vez más los estudios de tránsito tradicionales y optaron directamente por ecosistemas conectados a la nube, abriendo así oportunidades para los proveedores que buscan mercados en desarrollo.
Adopción creciente de flujos de trabajo de topografía habilitados para UAV
Los UAV redefinieron las operaciones de campo al recopilar datos centimétricos en 2-3 km² por vuelo, lo que redujo los plazos de los proyectos hasta en un 55 %. El plan de datos espaciales 2035 del Servicio Geológico de Estados Unidos priorizó los drones para la respuesta a desastres y la monitorización del uso del suelo. El Mavic 3E y el Matrice 350 RTK de DJI proporcionaron precisión RTK para la cartografía catastral, lo que aumentó la seguridad de las empresas mineras que inspeccionan laderas inestables. Los organismos reguladores facilitaron las aprobaciones más allá de la línea de visión, acelerando su adopción en los sectores de la agricultura, las infraestructuras y la energía.
El posprocesamiento en la nube impulsado por IA libera ingresos por suscripción
Los proveedores priorizaron la rentabilidad de las ventas de hardware en el análisis recurrente de la nube. Reality Cloud Studio de Hexagon y Access v2024.00 de Trimble permitieron la visualización rápida de nubes de puntos a escala de terabytes, lo que incrementó los ingresos recurrentes de Trimble en un 17 % en el primer trimestre de 1. Los modelos de suscripción redujeron las inversiones de capital para los contratistas pequeños y medianos, a la vez que ofrecieron a los proveedores flujos de caja predecibles. La interoperabilidad con plataformas BIM e IoT se convirtió en un criterio de compra, lo que impulsó las alianzas entre proveedores de equipos y empresas de software.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de profesionales cualificados en topografía y elevados costes iniciales | -1.2% | Global; más agudo en EE. UU., UE y APAC | Mediano plazo (2-4 años) |
| Ciclos estrictos de adquisiciones del sector público | -0.7% | América del Norte, UE, Oriente Medio | Largo plazo (≥ 4 años) |
| Altos gastos de mantenimiento y calibración | -0.5% | Global | Corto plazo (≤ 2 años) |
| La reasignación del espectro 5G provoca riesgo de interferencia GNSS | -0.4% | Global; centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de profesionales cualificados en topografía y elevados costes iniciales
En 2024, el 94% de las empresas constructoras estadounidenses informaron dificultades para contratar topógrafos calificados, lo que extendió los plazos de los proyectos y los presupuestos operativos. [2] Associated General Contractors of America, “Nueva encuesta muestra cómo la falta de inversión de la nación en programas de educación y capacitación en construcción dificulta que las empresas construyan”, agc.org Las jubilaciones anticipadas y la capacidad de capacitación limitada profundizaron la brecha de talento, lo que obligó a las empresas a adoptar la automatización y los flujos de trabajo en la nube que reducen los equipos de campo. El gasto inicial para estaciones totales robóticas o receptores GNSS multifrecuencia siguió siendo significativo, aunque las ofertas de hardware como servicio redujeron las barreras de entrada para los contratistas más pequeños.
Altos gastos de mantenimiento y calibración
El mantenimiento anual de las estaciones GNSS permanentes superó los USD 30,000, lo que afectó el costo total de propiedad para los propietarios de infraestructura. Los complejos programas de calibración de los instrumentos láser incrementaron los costos por inactividad. Los proveedores respondieron con funciones de diagnóstico remoto y paquetes de garantía extendida; sin embargo, el gasto continuó desalentando a los municipios y pequeñas empresas con limitaciones financieras.
Análisis de segmento
Por componente: el hardware mantiene su dominio mientras los servicios se aceleran
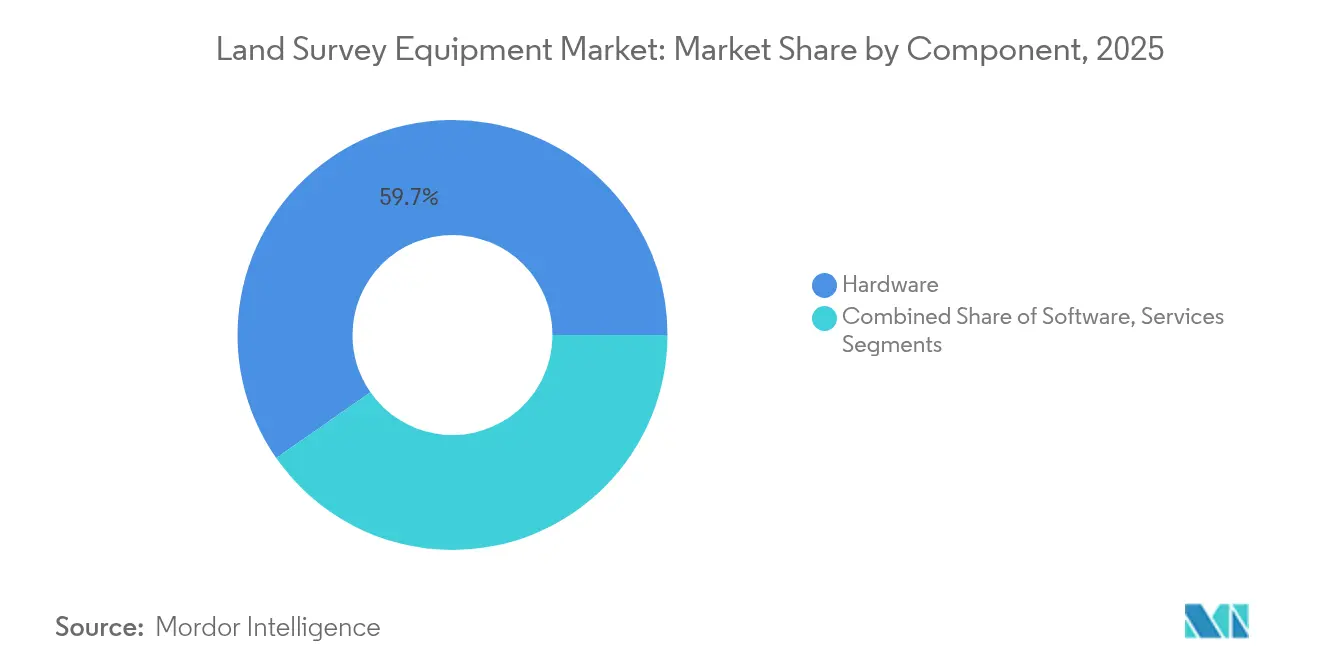
El hardware representó 5.51 millones de dólares en 2025, lo que equivale al 59.70 % del mercado de equipos topográficos, ya que los operadores requerían estaciones totales robustas, receptores GNSS y escáneres láser para sus operaciones diarias. Esta participación se mantuvo estable gracias a los ciclos de reemplazo y las nuevas instalaciones en los corredores ferroviarios y energéticos. Se proyecta que el segmento de servicios, que incluye calibración, procesamiento de datos y alojamiento en la nube, alcance los 3.06 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 10.55 %. El tamaño del mercado de equipos topográficos para servicios se alineó con la creciente demanda de empresas que buscan modelos con costos operativos optimizados. Proveedores como Trimble combinaron el arrendamiento de hardware con análisis en la nube, lo que redujo el tiempo de inactividad y agilizó el flujo de caja de los proyectos.
Paralelamente, las suscripciones de hardware como servicio proliferaron entre contratistas regionales y cooperativas agrícolas, desplazando los gastos de los presupuestos de capital a las cuentas operativas. Las avanzadas capacidades de autodiagnóstico impulsaron aún más la adopción del servicio, ya que las actualizaciones remotas de firmware y el mantenimiento predictivo minimizaron las interrupciones en el campo. Esta transición se alineó con las tendencias más amplias en tecnología de la construcción, donde la ingesta continua de datos es más valiosa que los instrumentos independientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de tecnología/equipo: Drone-LiDAR Ascendido
Las estaciones totales retuvieron la mayor parte de los ingresos en 2025, con un 33.80 %, gracias a funciones de automatización como el rastreo y escaneo robóticos. Sus sensores de imagen integrados agilizaron las tareas de diseño y mejoraron la verificación conforme a obra. Sin embargo, se proyectaba que las plataformas UAV/dron-LiDAR se expandirían a una tasa de crecimiento anual compuesta (TCAC) del 21.2 %, la más rápida entre todos los tipos de equipos. La cuota de mercado de equipos de topografía para soluciones UAV/dron-LiDAR alcanzó el 12.80 % en 2025, impulsada por la demanda de cartografía de grandes áreas en minería y silvicultura.
Los receptores GNSS se diversificaron con capacidades multiconstelación y multifrecuencia, mejorando la redundancia contra las perturbaciones atmosféricas y de trayectoria múltiple urbana. Los escáneres láser 3D cobraron impulso en el mapeo de servicios públicos subterráneos, beneficiándose de unidades de medición inercial integradas. Los proveedores invirtieron en miniaturización, lo que permitió instalar escáneres en excavadoras y robots autónomos, estableciendo bucles de retroalimentación entre los equipos de construcción y los gemelos digitales.
Por aplicación: el mapeo de desastres adquirió urgencia
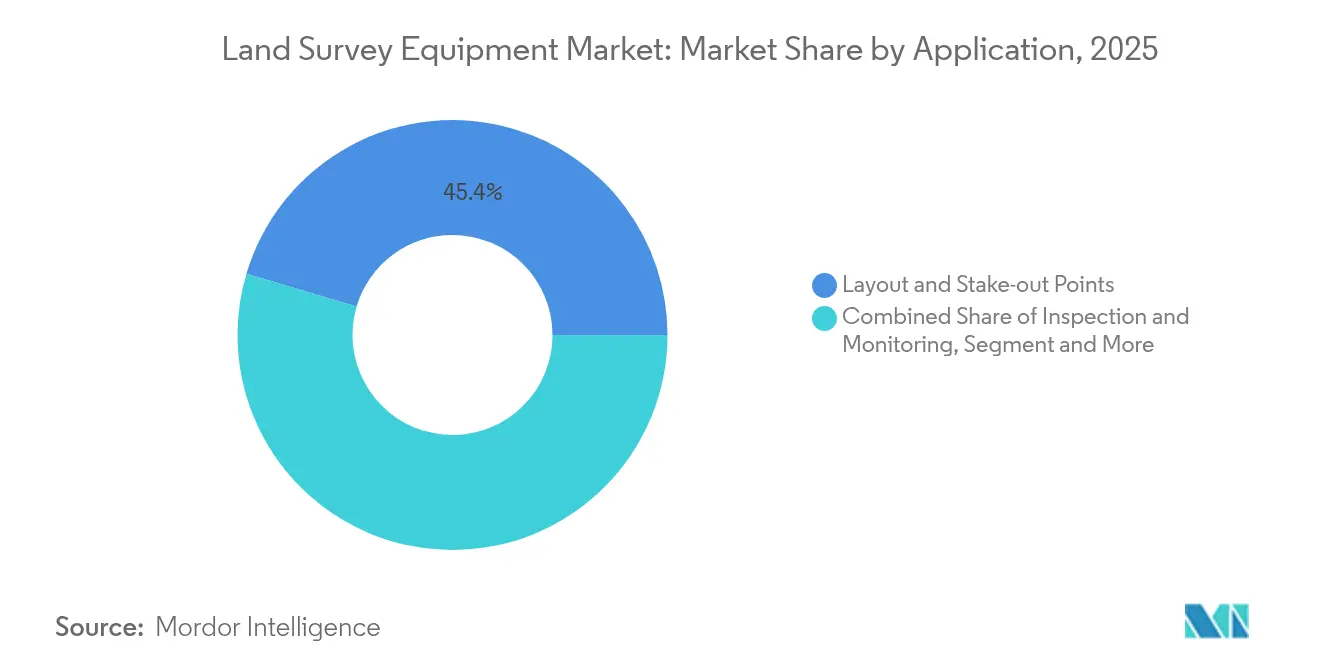
Las tareas de diseño de construcción y replanteo generaron el 45.40 % del gasto en 2025, dadas las exigencias regulatorias para la precisión posicional de los activos construidos. Sin embargo, el mapeo de desastres y emergencias mostró un potencial de CAGR del 12.9 % hasta 2031, a medida que se intensificaron los incidentes relacionados con el clima. El tamaño del mercado de equipos de topografía para aplicaciones de gestión de desastres se valoró en 1.04 millones de dólares estadounidenses en 2025 y se prevé que se duplique para 2031. Los organismos públicos adoptaron kits de respuesta rápida con drones, LiDAR y GNSS para el modelado del terreno tras un evento, lo que mejoró la logística de socorro.
Los cálculos volumétricos en minería y canteras siguieron dependiendo del escaneo láser y la fotogrametría con drones, lo que impulsó el aumento de la productividad y el cumplimiento de las normas de seguridad. La cartografía catastral aprovechó el GNSS y la fotogrametría para respaldar las reformas de titulación de tierras en países en desarrollo, mientras que los flujos de trabajo de inspección se beneficiaron de los vehículos móviles de cartografía en la gestión de activos viales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La agricultura de precisión aumentó
Los actores del sector de la construcción y la infraestructura representaron el 41.65 % de los ingresos en 2025 debido a los mandatos vinculados a las obras públicas. Sin embargo, la agricultura y la silvicultura registraron una tasa de crecimiento anual compuesta (TCAC) del 9.25 %, gracias a la adopción por parte de los agricultores de guías basadas en RTK para optimizar la siembra, la pulverización y la cosecha. El tamaño del mercado de equipos topográficos para la agricultura y la silvicultura fue de 1.01 millones de dólares en 2025, impulsado por programas de subvenciones que promueven la tecnología de agricultura inteligente.
Las empresas de energía y electricidad ampliaron el escaneo LiDAR de los corredores de transmisión para la gestión de la vegetación, mientras que los operadores mineros integraron rovers GNSS en camiones de transporte autónomos. Las empresas de petróleo y gas invirtieron en estudios de integridad de oleoductos que combinan escaneo inercial y láser para cumplir con controles ambientales más estrictos.
Análisis geográfico
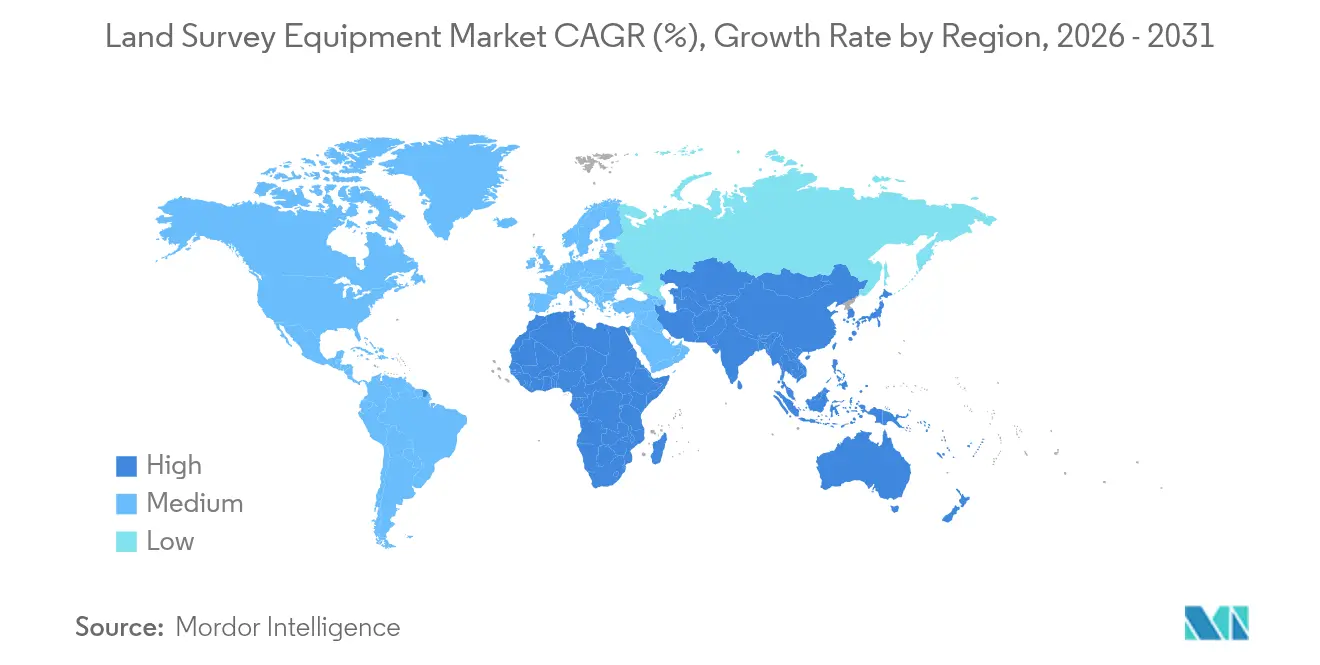
Asia-Pacífico dominó en 2025 con una participación del 38.10% en los ingresos, lo que se tradujo en 3.51 millones de dólares del mercado de equipos topográficos. La región se benefició de los corredores de la Franja y la Ruta de China y del programa DX de infraestructura de Japón, que exigieron conjuntos de datos geoespaciales de alta precisión. Las subvenciones gubernamentales aceleraron el despliegue de redes GNSS permanentes, mejorando las correcciones RTK en zonas remotas.
Oriente Medio y África registraron la previsión de CAGR más rápida, del 8.60 %, con ingresos proyectados de 1.43 millones de dólares para 2031. Las iniciativas NEOM, Diriyah Gate y ferroviarias de Arabia Saudí, junto con la Etapa 2 de Etihad Rail de los Emiratos Árabes Unidos, impulsaron la adquisición de estaciones totales robóticas y kits UAV-LiDAR. Las naciones africanas aprovecharon la financiación multilateral para mapear los corredores de recursos y modernizar los sistemas catastrales.
Norteamérica y Europa mantuvieron su madurez tecnológica, priorizando la interoperabilidad y el cumplimiento normativo. El plan de Infraestructura Nacional de Datos Espaciales del Servicio Geológico de Estados Unidos impulsó la inversión en estándares abiertos para el intercambio de nubes de puntos, mientras que la UE impuso la integración de BIM en proyectos públicos, lo que generó una demanda creciente de escáneres láser y unidades móviles de cartografía. Estas regiones también se enfrentaron a una grave escasez de mano de obra, lo que impulsó la automatización y la adopción de la nube.
Panorama competitivo
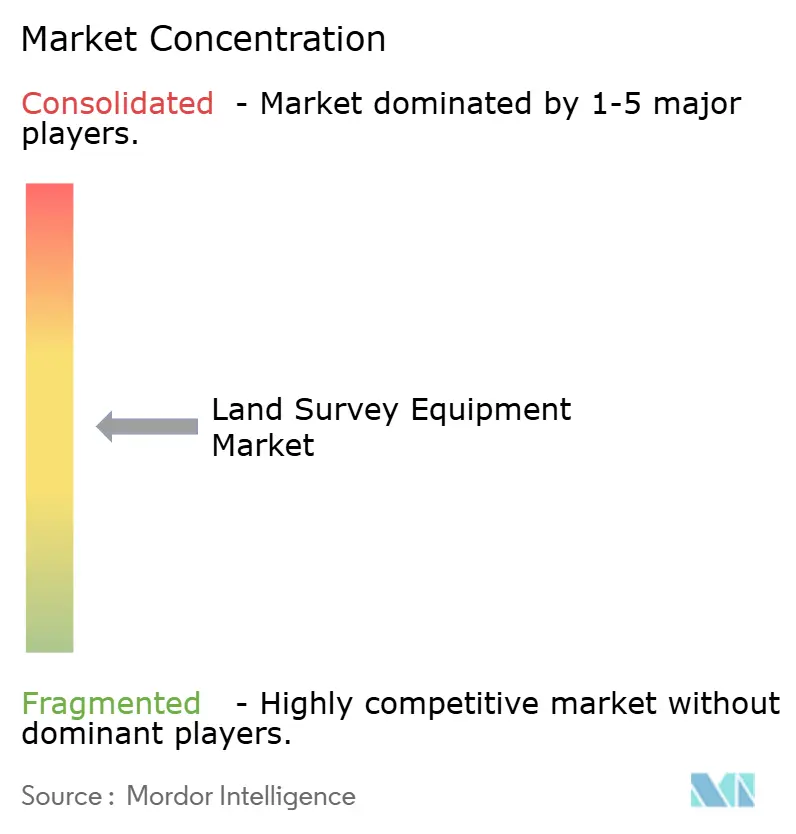
El mercado de equipos de topografía terrestre presentaba una concentración moderada, con Hexagon, Trimble, Topcon y Leica Geosystems controlando en conjunto una porción significativa, aunque no dominante, de los ingresos globales. Hexagon asignó entre el 10 y el 12 % de las ventas netas a I+D y, en enero de 2025, completó la adquisición de Septentrio, mejorando así las soluciones de posicionamiento resilientes. [4] Hexagon AB, “Informe de fin de año del 1 de enero al 31 de diciembre de 2024”, hexagon.com El modelo de ingresos recurrentes de Trimble ganó terreno, ya que los contratistas preferían paquetes de hardware, software y servicios en la nube.
Topcon mejoró sus capacidades lidar mediante una alianza con FARO Technologies en mayo de 2025, integrando flujos de trabajo de escaneo para la verificación de la construcción. Leica Geosystems presentó el AP20 AutoPole en 2025, automatizando aún más los procedimientos de campo.
Surgieron competidores regionales en Asia-Pacífico, aprovechando los programas gubernamentales de localización. Empresas chinas promocionaron receptores RTK de doble banda con procesadores de IA integrados, orientados a la agricultura y la silvicultura. Mientras tanto, las startups europeas se centraron en motores de fotogrametría en la nube optimizados para entornos edge 5G. Se intensificaron las solicitudes de patentes relacionadas con la redundancia cinemática en tiempo real y la clasificación de nubes de puntos asistida por IA, lo que subraya la transición hacia propuestas de valor centradas en los datos.
Líderes de la industria de equipos de topografía
Hexágono AB
trimble inc.
Corporación Topcon
Tecnología de navegación CHC Ltd.
Leica Geosystems AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Topcon completó una compra gerencial respaldada por KKR y JIC Capital para acelerar el crecimiento en los segmentos geoespaciales centrales.
- Mayo de 2025: Topcon y FARO Technologies acordaron desarrollar conjuntamente soluciones integradas de escaneo láser para construcción y topografía.
- Abril de 2025: Hexagon avanzó en la escisión de su división Asset Lifecycle Intelligence, con miras a cotizar en EE. UU. en 2026.
- Marzo de 2025: SingularXYZ lanzó la solución Sfaira One y X1, llevando RTK a nivel de centímetros a áreas que carecen de cobertura CORS.
Alcance del informe del mercado global de equipos de topografía
En el campo de la topografía, la utilización de equipos esenciales garantiza la precisión y exactitud en el mapeo y la demarcación de los límites de las propiedades. Los instrumentos de topografía se utilizan para ayudar a medir el terreno, incluidas las distancias verticales y horizontales y el volumen de material excavado.
El mercado de equipos de topografía está segmentado por componente (hardware, software, servicio), por aplicación (inspección y monitoreo, cálculos volumétricos, puntos de diseño), por usuario final (construcción, energía y electricidad, agricultura, gestión de desastres, otros usuarios finales), por geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Componentes metálicos |
| Software |
| Servicios |
| Estaciones totales (mecánicas, robóticas, de escaneo) |
| Receptores GNSS/GPS |
| Escáneres láser 3D y LiDAR |
| Sistemas basados en UAV/drones |
| Niveles, Teodolitos y Accesorios |
| Inspección y Monitoreo |
| Cálculos volumétricos |
| Puntos de diseño y replanteo |
| Cartografía topográfica y catastral |
| Gestión de Desastres y Respuesta a Emergencias |
| Construcción e Infraestructura |
| Energía y poder |
| Agricultura y Bosques |
| Minas y canteras |
| Petróleo y Gas |
| Otros (Academia, Medio Ambiente, Defensa) |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por tecnología / tipo de equipo | Estaciones totales (mecánicas, robóticas, de escaneo) | ||
| Receptores GNSS/GPS | |||
| Escáneres láser 3D y LiDAR | |||
| Sistemas basados en UAV/drones | |||
| Niveles, Teodolitos y Accesorios | |||
| por Aplicación | Inspección y Monitoreo | ||
| Cálculos volumétricos | |||
| Puntos de diseño y replanteo | |||
| Cartografía topográfica y catastral | |||
| Gestión de Desastres y Respuesta a Emergencias | |||
| Por industria del usuario final | Construcción e Infraestructura | ||
| Energía y poder | |||
| Agricultura y Bosques | |||
| Minas y canteras | |||
| Petróleo y Gas | |||
| Otros (Academia, Medio Ambiente, Defensa) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Francia | |||
| España | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de equipos de topografía?
El mercado de equipos de topografía alcanzó los 9.7 mil millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de equipos de topografía?
Se proyecta que registre una CAGR del 5.17%, alcanzando los USD 12.47 mil millones para 2031.
¿Qué segmento de componentes se está expandiendo más rápidamente?
Los servicios están creciendo más rápido, con un CAGR previsto del 10.55 % hasta 2031.
¿Por qué los sistemas UAV/dron-LiDAR están ganando importancia?
Su CAGR del 21.2% refleja la demanda de un mapeo rápido de áreas extensas y una recolección de datos más segura en sitios peligrosos.
¿Qué región ofrece el mayor potencial de crecimiento?
Se pronostica que Oriente Medio y África registrarán la CAGR más fuerte, del 8.60 %, debido a los programas de megainfraestructura vinculados a la Visión 2030 de Arabia Saudita.
¿Cuál es la mayor restricción a la expansión del mercado?
La escasez de profesionales cualificados en topografía, reportada por el 94% de las empresas de construcción de Estados Unidos, continúa retrasando la ejecución de proyectos y la adopción de tecnología.


