

Tamaño y participación en el mercado de la impresión de gran formato
Visión general del mercado
| Periodo de estudio | 2024 - 2030 |
|---|---|
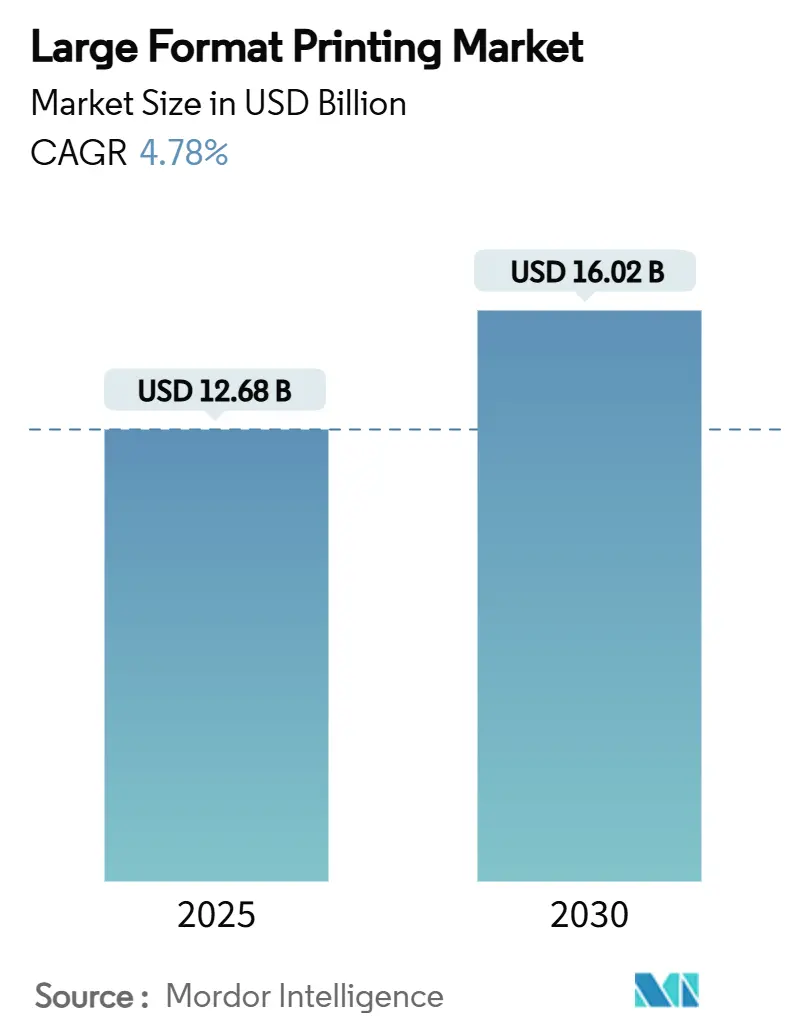
| Tamaño del mercado (2025) | USD 12.68 mil millones |
| Tamaño del mercado (2030) | USD 16.02 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.78% CAGR |
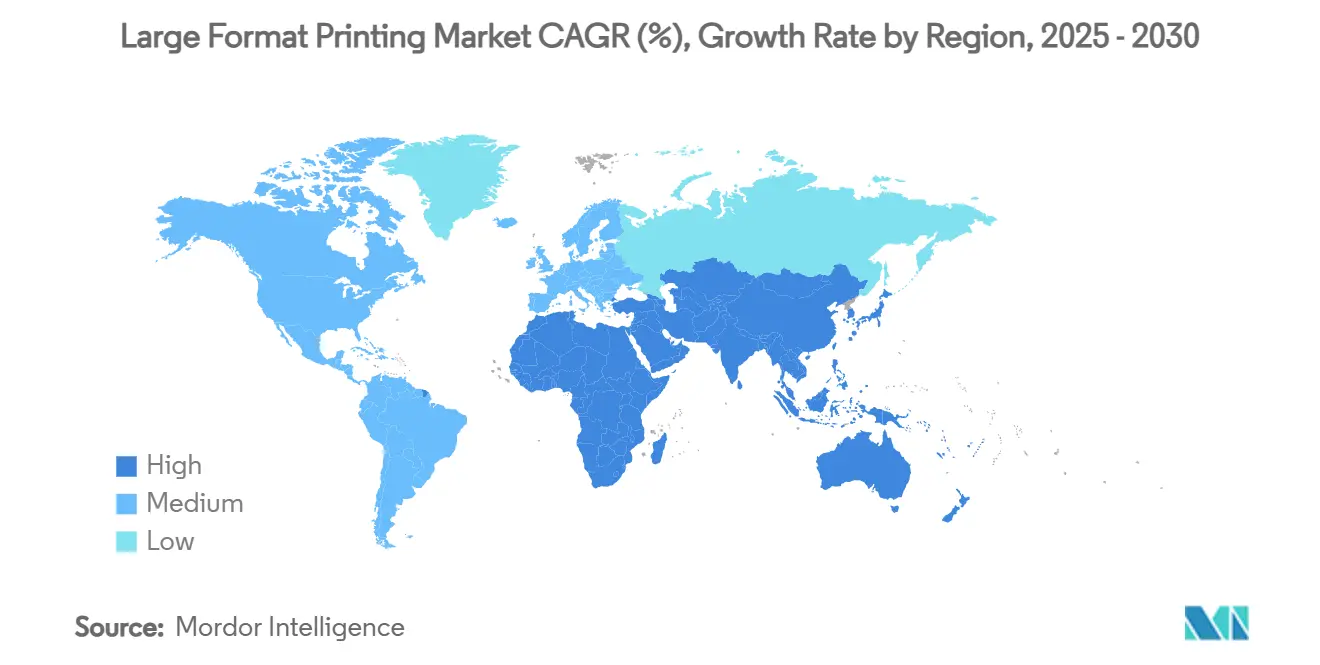
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
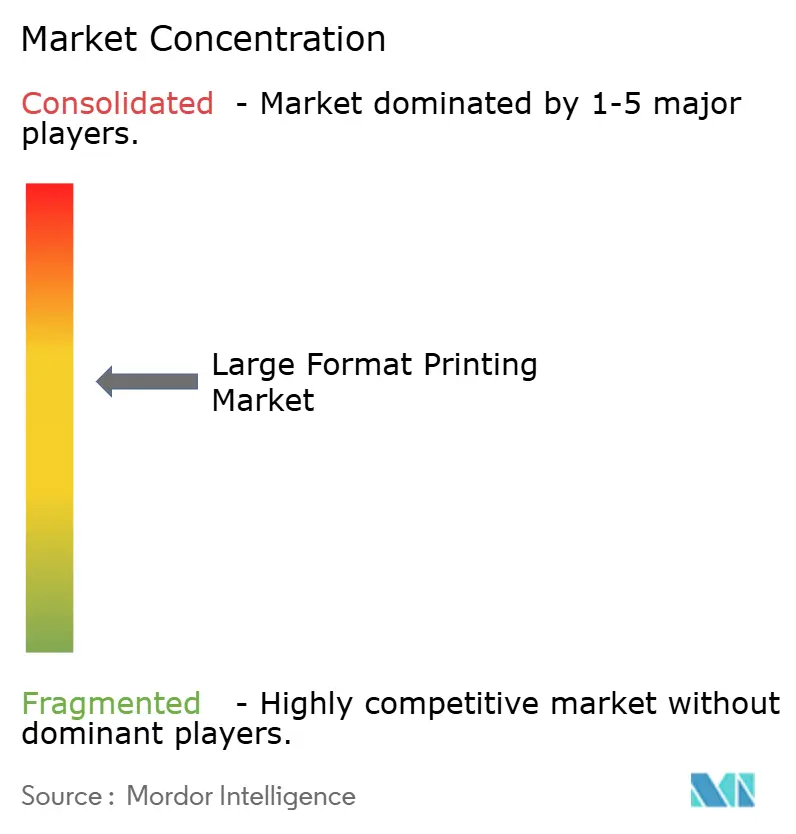
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresión de gran formato por Mordor Intelligence
El mercado de impresión de gran formato alcanzó los 12.68 millones de dólares en 2025 y se prevé que llegue a los 16.02 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 4.78%, lo que subraya un sólido potencial de crecimiento a pesar del endurecimiento de las normas de sostenibilidad y el aumento de los costes de capital. La expansión del mercado se basa en tres cambios estructurales: las normativas globales que limitan las emisiones de compuestos orgánicos volátiles (COV), la rápida sustitución de los sistemas de solventes por químicas de curado UV y látex, y una oleada de herramientas de procesamiento de imágenes rasterizadas con IA que reducen el consumo de tinta y el tiempo de producción. Las marcas ahora combinan la electrificación de flotas con campañas de rotulación de vehículos, mientras que los flujos de trabajo de impresión web impulsan la decoración personalizada en el comercio minorista convencional. Las perturbaciones en la cadena de suministro de películas especiales y el auge de los paneles LED digitales para exteriores moderan los volúmenes de impresión a corto plazo, pero la mayor demanda de señalización flexible, revestimientos murales e impresiones textiles mantiene al mercado de impresión de gran formato firmemente en una trayectoria ascendente. [1] Unión Europea, “Reducción de las emisiones de compuestos orgánicos volátiles (COV)”, EUR-Lex, eur-lex.europa.eu
Conclusiones clave del informe
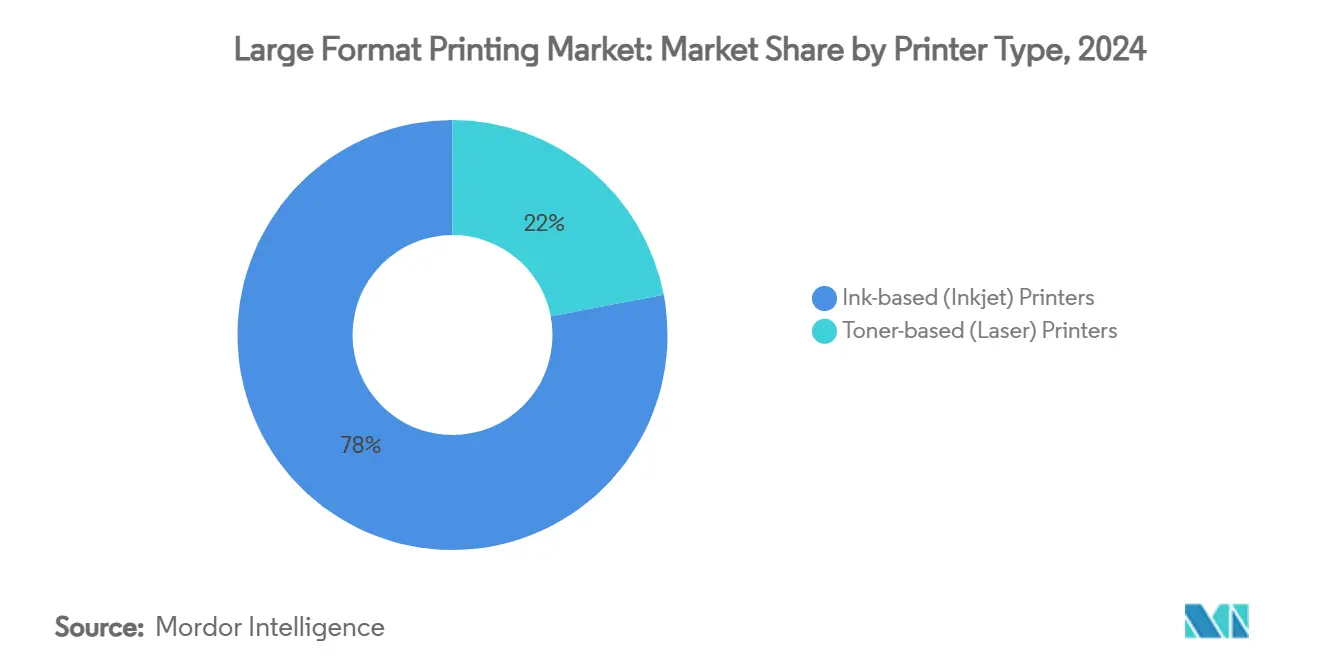
- Por tipo de impresora, los sistemas de inyección de tinta representaron el 78% de la participación de mercado de impresión de gran formato en 2024, mientras que se proyecta que las unidades láser basadas en tóner se expandirán a una CAGR del 7.55% hasta 2030.
- Por tipo de tinta, las formulaciones ecosolventes representaron el 32 % del tamaño del mercado de impresión de gran formato en 2024, mientras que se prevé que las tintas curables por UV avancen a una CAGR del 7.90 % hasta 2030.
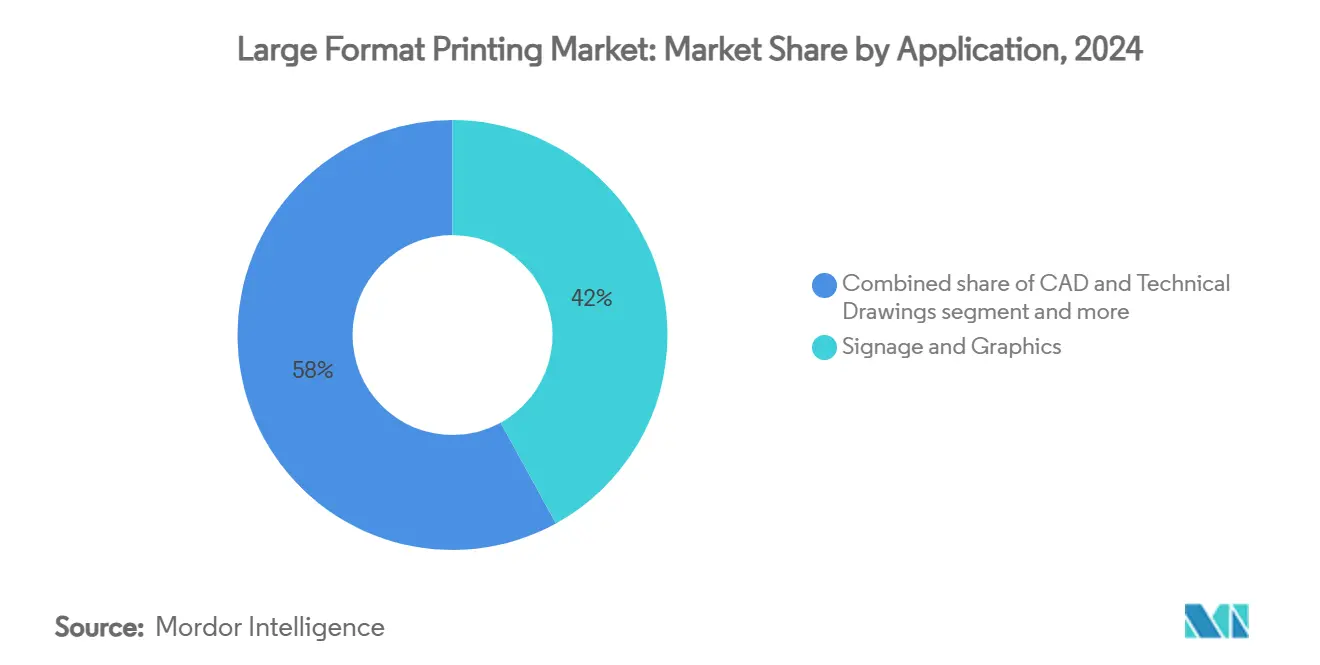
- Por aplicación, la señalización y los gráficos lideraron con una participación de ingresos del 42 % en 2024; se espera que la impresión de textiles y prendas de vestir registre la CAGR más rápida del 8.60 % durante el período de perspectiva.
- Por ancho de impresión, los equipos de 44" a 60" representaron el 37 % del tamaño del mercado de impresión de gran formato en 2024 y se prevé que los sistemas de gran formato de más de 72" aceleren su crecimiento a una CAGR del 8.11 %.
- Por geografía, América del Norte contribuyó con el 34 % de los ingresos del mercado en 2024, mientras que Asia-Pacífico está en camino de lograr una CAGR del 6.50 % hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de impresión de gran formato
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de señalización blanda y publicidad textil | 1.20% | Global, con fuerte crecimiento en APAC y América del Norte | Mediano plazo (2-4 años) |
| Cambio hacia materiales curables por UV y látex, lo que reduce los COV | 0.90% | Núcleo de Europa y América del Norte, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la decoración personalizada en masa mediante impresión web | 0.70% | América del Norte y Europa, emergentes en la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Software RIP impulsado por IA para la optimización de la tinta y el flujo de trabajo | 0.50% | Global, liderado por mercados con tecnología avanzada | Corto plazo (≤ 2 años) |
| Los mandatos de VOC para la construcción ecológica impulsan las impresiones en revestimientos de paredes | 0.40% | Europa y América del Norte, mercados APAC selectivos | Largo plazo (≥ 4 años) |
| La electrificación de flotas amplía la publicidad en vehículos y bienes raíces | 0.30% | A nivel mundial, se aceleró la adopción de vehículos eléctricos en las regiones | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La electrificación de flotas se expande con anuncios de rotulación de vehículos inmobiliarios
Las plataformas de vehículos eléctricos eliminan los tubos de escape y los escapes del techo, lo que ofrece a los diseñadores una superficie ininterrumpida. Las agencias municipales de autobuses adoptan rotulaciones integrales que integran códigos QR para la interacción móvil, y las flotas privadas monetizan sus vehículos como vallas publicitarias móviles. Los sobrelaminados complementarios prolongan la vida útil de los gráficos en climas severos, lo que garantiza pedidos anuales de rotulaciones de reemplazo.
Cambio hacia el curado por UV y el látex, lo que reduce los COV
La aplicación por parte de Europa de la Directiva 1999/13/CE obliga a las imprentas a retirar las antiguas líneas de impresión con disolventes, impulsando la adopción de la impresión UV y de látex. El curado instantáneo elimina los tendederos inactivos, liberando espacio en el suelo, mientras que la impresión sin olor cumple con las normativas de calidad del aire interior en escuelas y hospitales. Los fabricantes de equipos originales (OEM) incluyen lámparas LED de bajo consumo que prolongan la vida útil de las bombillas y reducen el calor, lo que permite imprimir en películas termosensibles y cartón reciclado. [2] Beneficios y aplicaciones de la impresión UV, American Printer, americanprinter.com
Crecimiento de la decoración personalizada masiva de la impresión web
Las tiendas de comercio electrónico conectan las cargas de los consumidores con colas automatizadas de procesamiento RIP, lo que permite rollos de papel pintado, lienzos artísticos y láminas para ventanas únicos. HP prevé que los revestimientos murales impresos digitalmente superarán los 10.4 2025 millones de dólares para 85, ya que el XNUMX % de los proveedores de servicios citan la presión de los clientes por sustratos sostenibles. El modelo reduce drásticamente el stock muerto y aprovecha la demanda de diseños de larga duración, convirtiendo tiradas individuales en pedidos rentables.
Software RIP basado en IA para optimizar la tinta y el flujo de trabajo
Los módulos de inteligencia artificial de los RIP modernos predicen fallos en las boquillas, equilibran las cargas CMYK y organizan imposiciones repetidas que reducen considerablemente el desperdicio de material. El motor Phoenix de Esko analiza la geometría del archivo para seleccionar la ruta de impresión-corte más eficiente, mientras que el plugin DIMENSE de Roland DG previsualiza las texturas 3D antes de que caiga una sola gota, lo que reduce los ciclos de prueba y compensa la disminución del 73 % en el número de operarios de prensa cualificados desde 2006.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo total de propiedad de los sistemas LFP industriales | -0.80% | Global, con especial impacto en la adopción por parte de las PYMES | Mediano plazo (2-4 años) |
| La LED digital fuera del hogar canibaliza la demanda de pancartas | -0.60% | Global, acelerado en los mercados urbanos | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de películas retroiluminadas de PET especiales | -0.40% | Global, concentrado en la producción de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites de privacidad de datos en campañas web-to-print personalizadas | -0.20% | Europa y América del Norte, emergentes en APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo total de propiedad de los sistemas LFP industriales
La inversión inicial en impresoras híbridas UV de ocho colores supera los 250 000 USD, y los costes adicionales, como los de refrigeración, los sistemas de extracción de humos y la formación de técnicos, se suman a esta cifra. Las pequeñas empresas tienen dificultades para obtener financiación, por lo que la consolidación se acelera a medida que los grandes proveedores absorben a las empresas independientes. Ricoh señala que solo el 52 % de las impresoras comerciales de gran formato han completado sus actualizaciones digitales, lo que deja un amplio mercado con riesgo de obsolescencia en un plazo de cinco años.
Volatilidad de la cadena de suministro de películas retroiluminadas de PET especiales
Los medios retroiluminados dependen de un grupo reducido de líneas de extrusión asiáticas que experimentaron picos de dos dígitos en el precio de la resina en 2024. Las cuotas de asignación alteran los plazos de entrega de los carteles de tránsito, lo que obliga a los proveedores de servicios a mantener un costoso stock de reserva o a sustituir películas opacas que alteran la salida de color. Las fluctuaciones cambiarias complican aún más los costes de envío para los importadores.
Análisis de segmento
Por tipo de impresora: El dominio de la inyección de tinta se enfrenta al desafío de la precisión del láser
La tecnología de inyección de tinta generó 9.9 millones de dólares en 2024 y conservó el 78 % del mercado de la impresión de gran formato gracias a su gama de colores superior, la gama de sustratos y la evolución de sus productos químicos de bajo COV. Los cabezales multipaso ahora pulverizan gotas de 2 picolitros, lo que produce resultados de calidad fotográfica para los segmentos de fotografía y decoración. Por el contrario, los sistemas láser captaron clientes de ingeniería que valoran la fidelidad de línea de 0.1 mm y la resistencia al agua de los planos. Se prevé que los envíos de dispositivos de tóner crezcan un 7.55 % anual hasta 2030, a medida que las empresas de arquitectura y construcción migran de los plotters LED monocromos a las plataformas láser a color. Las perspectivas a largo plazo muestran coexistencia, con la cuota del láser aumentando gradualmente, mientras que la inyección de tinta mantiene una amplia gama de aplicaciones.
La ecuación de consumibles favorece a los fabricantes de equipos originales (OEM) de inyección de tinta, ya que las tintas UV y látex especializadas tienen precios elevados. Los operadores de láser se benefician de menores costos de tóner e intervalos de mantenimiento predecibles. Sin embargo, la compatibilidad limitada del láser con soportes gruesos o texturizados limita su expansión a la señalización textil y la decoración. Los proveedores de inyección de tinta responden con firmware de mantenimiento predictivo que reduce el tiempo de inactividad y limpia automáticamente las boquillas, mitigando así los problemas de fiabilidad previos en talleres con gran volumen de producción.
Por tipo de tinta: el liderazgo de los ecosolventes se ve desafiado por la innovación de los curables UV
Las tintas ecosolventes representaron el 32% de los ingresos, pero su participación se reducirá a medida que las ordenanzas de calidad del aire urbano limiten los niveles permisibles de COV. Las formulaciones de curado UV crecen un 7.90% anual gracias a su curado instantáneo, resistencia al rayado y adhesión sobre paneles rígidos. Las químicas de látex ganan terreno entre los talleres de impresión que prefieren sistemas a base de agua, ofreciendo impresiones sin olores para interiores sensibles. Las líneas de pigmentos acuosos se utilizan para carteles de interior y bellas artes, mientras que las tintas de sublimación de tinta dominan la transferencia de poliéster a tejidos. La innovación en negro de humo biocircular, como el PRINTEX Nature 35 de Orion, señala la futura convergencia entre sostenibilidad y rendimiento.
Por aplicación: el dominio de la señalización se une a la innovación textil
La señalización y los gráficos generaron 5.3 millones de dólares en 2024, lo que representa el 42 % de los ingresos totales. Sin embargo, el sector textil y de la confección experimentará un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.60 % hasta 2030. Los minoristas adoptan cajas de luz de tela que se pliegan para convertirse en equipaje de mano y ahorran en el transporte. Las marcas ponen a prueba microfábricas de ropa a medida que imprimen, cortan y cosen en los centros urbanos, lo que reduce las emisiones del transporte público. La rotulación de vehículos se mantiene robusta gracias a las baterías de mayor capacidad de las furgonetas eléctricas, que ofrecen superficies más amplias e ininterrumpidas para los gráficos. Los prototipos de embalaje migran a prensas UV de cama plana para obtener composiciones a todo color que llegan a las revisiones de diseño en cuestión de horas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ancho de impresión: estabilidad de rango medio versus crecimiento de gran formato
Los sistemas en el rango de 44" a 60" generaron el 37% de los ingresos en 2024 y siguen siendo la opción predilecta para trabajos comerciales generales. Los equipos de gran formato superiores a 72" aumentarán un 8.11% anual, ya que los arquitectos solicitan rotulación de edificios de una sola pieza y las empresas de entretenimiento encargan fondos para escenarios de más de 10 metros. Los dispositivos de gama media combinan asequibilidad y productividad, lo que los convierte en la opción de entrada para los estudios que cambian de plotters de escritorio. Los modelos compactos de 17" a 24" son ideales para estudios de diseño con espacio limitado, mientras que los híbridos de 60" a 72" cubren las necesidades de volumen de los laboratorios fotográficos y las imprentas de decoración de tiradas cortas.
Análisis geográfico
Mercado de impresión de gran formato en Norteamérica
Norteamérica representó el 34% del mercado de impresión de gran formato en 2024, impulsada por una fuerte inversión publicitaria y la rápida adopción de tintas compatibles con COV. Los objetivos de sostenibilidad corporativa aceleran el cambio de máquinas de solventes por unidades de látex y gel UV. La electrificación de flotas impulsa un nuevo ciclo de gráficos para rotulación de vehículos, especialmente en furgonetas de reparto de última milla. La intensidad de capital de la región fomenta las fusiones, con redes que escalan para amortizar inversiones de siete cifras en híbridos industriales.
Mercado de impresión de gran formato en la región Asia-Pacífico
Asia-Pacífico registrará una tasa de crecimiento anual compuesta (TCAC) del 6.50 % hasta 2030, a medida que los clústeres textiles de China e India se digitalizan para seguir las tendencias de la moda de microlotes. Las ferias regionales de impresión registran pedidos récord, lideradas por las presentaciones de fabricantes de equipos originales (OEM) japoneses y coreanos que destacan la automatización de la calidad en línea. Los países del Sudeste Asiático atraen fábricas reubicadas de productos electrónicos y bienes de consumo que demandan servicios locales de pruebas de embalaje, lo que aumenta la capacidad de impresión.
Mercado europeo de impresión de gran formato
Europa equilibra una base instalada consolidada con una legislación ecológica estricta que penaliza las altas emisiones de disolventes. Las imprentas alemanas y holandesas prueban sustratos de base biológica que respaldan la certificación de ciclo de vida completo. Italia y España exploran nichos de moda y decoración, conectando plataformas de impresión web con clústeres de producción locales. El liderazgo político de la Unión Europea impulsa a los proveedores globales a incorporar métricas de COV en las fichas técnicas de los productos, garantizando el cumplimiento mundial desde una única plataforma. [3] Rahul Kumar, “PrintPack será un evento más grande que nunca”, PrintWeek India, printweek.in
Panorama competitivo
El mercado de la impresión de gran formato presenta una fragmentación moderada. Los principales proveedores, HP, Canon y Epson, aprovechan canales globales y una amplia cartera de productos que abarcan productos químicos acuosos, solventes, látex y UV. Roland DG y Mimaki se abren nichos rentables en los segmentos de rotulación y textil con firmware específico para cada aplicación y accesorios modulares. Durst compite en productividad, integrando robótica para una alimentación continua de placas. La intensidad competitiva se centra en tintas sostenibles, flujos de trabajo basados en IA y una arquitectura híbrida de bobina a placa.
Las alianzas estratégicas redefinen el abastecimiento y la economía de la I+D. Konica Minolta y Fujifilm Business Innovation exploran plataformas conjuntas para consolidar el desarrollo de motores y obtener ventaja competitiva en mecatrónica. La adquisición de Fiery por parte de Epson aporta experiencia en RIP de alto rendimiento, lo que refuerza la integración entre el hardware de la impresora y la gestión del color. La iniciativa de pigmentos biocirculares de Orion señala innovaciones en las materias primas que podrían extenderse a las líneas de producción de la competencia.
Los fabricantes de equipos originales (OEM) se diversifican hacia modelos de servicio, ofreciendo contratos de pago por clic que incluyen diagnósticos remotos, consumibles y reemplazos programados de piezas. El creciente interés por el mantenimiento asistido por IA favorece a las marcas con amplias credenciales de telemetría IoT y seguridad en la nube. [4] Konica Minolta y Fujifilm Business Innovation exploran una posible alianza estratégica en las áreas de impresoras multifunción e impresoras, Konica Minolta, konicaminolta.com
Líderes de la industria de la impresión de gran formato
HP Inc.
Canon Inc.
Seiko Epson Corporation
Roland DG Corporation
Mimaki Ingeniería Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Roland DG Corporation lanzó el módulo DIMENSE para Roland DG Connect Designer, que permite la vista previa de texturas 3D y la generación automatizada de patrones.
- Junio de 2025: Roland DG presentó las impresoras de inyección de tinta solvente VersaSTUDIO BN2-30 y de cama plana UV BD-12, satisfaciendo la demanda de los profesionales de nivel básico.
- Mayo de 2025: Roland DG lanzó el modelo de impresión y corte TrueVIS XG-640 con el objetivo de vender 1,890 unidades a nivel mundial en tres años.
- Abril de 2025: Mimaki Engineering presentó la serie JV200 de impresoras de rollo eco-solventes con una reducción de olores del 40 %.
Alcance del informe sobre el mercado mundial de impresión de gran formato
| Impresoras de inyección de tinta |
| Impresoras basadas en tóner (láser) |
| Hardware (impresoras) |
| Software y RIP |
| Consumibles (tintas, soportes) |
| Acuoso |
| Solvente |
| UV-curable |
| Látex / Resina |
| Sublimación de tinta |
| A base de colorante acuoso |
| Pigmento acuoso |
| Eco-solvente |
| UV-curable |
| Látex |
| Sublimación |
| 17 "- 24" |
| 24 "- 44" |
| 44 "- 60" |
| 60 "- 72" |
| Más de 72” (Gran Formato) |
| Señalización y Gráficos |
| CAD y dibujos técnicos |
| Impresión de textiles y prendas de vestir |
| Embalajes y etiquetas |
| Decoración y papel pintado |
| rotulación de vehículos |
| Fotografía y Bellas Artes |
| Proveedores de servicios de publicidad y marketing |
| Fabricantes de textiles y prendas de vestir |
| Empresas de arquitectura, ingeniería y construcción (AEC) |
| Convertidores de embalaje |
| Laboratorios y estudios fotográficos |
| Especialistas en venta minorista y POP |
| Otros |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | GCC |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de impresora | Impresoras de inyección de tinta | ||
| Impresoras basadas en tóner (láser) | |||
| Por componente | Hardware (impresoras) | ||
| Software y RIP | |||
| Consumibles (tintas, soportes) | |||
| Por tecnología de impresión | Acuoso | ||
| Solvente | |||
| UV-curable | |||
| Látex / Resina | |||
| Sublimación de tinta | |||
| Por tipo de tinta | A base de colorante acuoso | ||
| Pigmento acuoso | |||
| Eco-solvente | |||
| UV-curable | |||
| Látex | |||
| Sublimación | |||
| Por ancho de impresión | 17 "- 24" | ||
| 24 "- 44" | |||
| 44 "- 60" | |||
| 60 "- 72" | |||
| Más de 72” (Gran Formato) | |||
| por Aplicación | Señalización y Gráficos | ||
| CAD y dibujos técnicos | |||
| Impresión de textiles y prendas de vestir | |||
| Embalajes y etiquetas | |||
| Decoración y papel pintado | |||
| rotulación de vehículos | |||
| Fotografía y Bellas Artes | |||
| Por industria del usuario final | Proveedores de servicios de publicidad y marketing | ||
| Fabricantes de textiles y prendas de vestir | |||
| Empresas de arquitectura, ingeniería y construcción (AEC) | |||
| Convertidores de embalaje | |||
| Laboratorios y estudios fotográficos | |||
| Especialistas en venta minorista y POP | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Southeast Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | GCC | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de impresión de gran formato?
El mercado de impresión de gran formato se valoró en 12.68 millones de dólares en 2025.
¿Qué tan rápido crecerá el mercado de la impresión de gran formato?
Se proyecta que el sector se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 4.78% y alcanzará los 16.02 millones de dólares en 2030.
¿Qué tecnología de impresora lidera el mercado?
Los sistemas de inyección de tinta dominan con una participación de mercado del 78% en 2024, aunque las unidades láser son las que crecen más rápido, con una CAGR del 7.55%.
¿Por qué las tintas curables por UV están ganando popularidad?
Las tintas curables por UV cumplen con estrictos límites de COV, se curan instantáneamente y se adhieren a diversos sustratos, lo que genera una CAGR del 7.90 % hasta 2030.
¿Qué región crecerá más rápido?
Se pronostica que Asia-Pacífico registrará una CAGR del 6.50 % debido al crecimiento de la fabricación y la creciente demanda de decoración personalizada.
¿Qué restricción importante podría limitar la adopción?
El elevado coste total de propiedad de las impresoras industriales sigue siendo una barrera clave, especialmente para las pequeñas y medianas empresas.


