

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
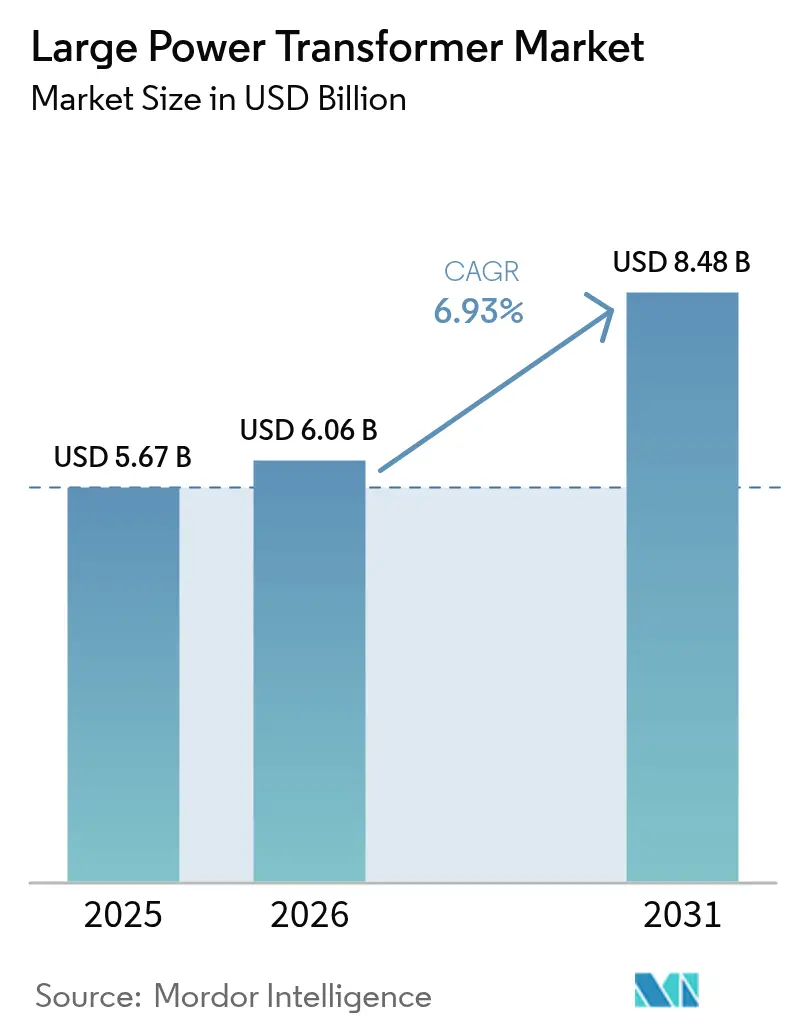
| Tamaño del mercado (2026) | USD 6.06 mil millones |
| Tamaño del mercado (2031) | USD 8.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.93% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores de gran potencia por Mordor Intelligence
El mercado de transformadores de gran potencia alcanzó un valor de 5.67 millones de dólares en 2025 y se estima que crecerá desde los 6.06 millones de dólares en 2026 hasta alcanzar los 8.48 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.93% durante el período de previsión (2026-2031).
Se prevé un aumento interanual del 6.4 % en 2025, lo que demuestra una demanda resiliente, incluso con los costos de los materiales y la capacidad de fabricación limitados. Los programas de expansión en China, India y diez estados miembros de la ASEAN mantienen saturadas las líneas de suministro, mientras que el envejecimiento de las flotas en Norteamérica y Europa impulsa constantes pedidos de reemplazo. Las empresas de servicios públicos especifican cada vez más fluidos basados en ésteres, monitorización digital y diseños modulares de tanques para cumplir con los requisitos de resiliencia climática, lo que ayuda a los proveedores a migrar de la fabricación por pedido único a la producción basada en plataformas. El riesgo en la cadena de suministro se ha convertido en una preocupación estratégica; muchos compradores ahora realizan pedidos marco plurianuales para asegurar la asignación mucho antes de que los proyectos reciban los permisos finales.
Conclusiones clave del informe
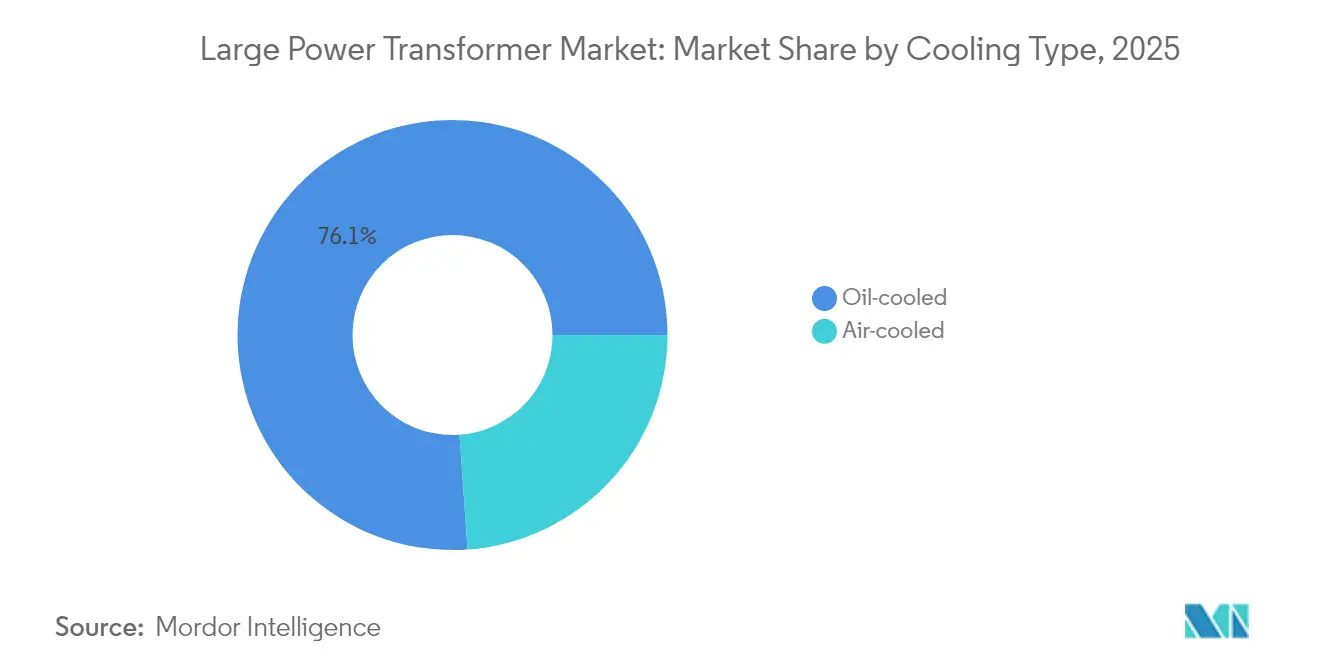
- Por tipo de enfriamiento, los diseños enfriados por aceite lideraron con una participación de ingresos del 76.12 % en 2025; se pronostica que las unidades enfriadas por aire registrarán el crecimiento más rápido del 7.95 % CAGR hasta 2031.
- Por fase, las unidades trifásicas capturaron el 64.05% de la participación de mercado de transformadores de gran potencia en 2025, mientras que se prevé que las alternativas monofásicas avancen a una CAGR del 6.48% hasta 2031.
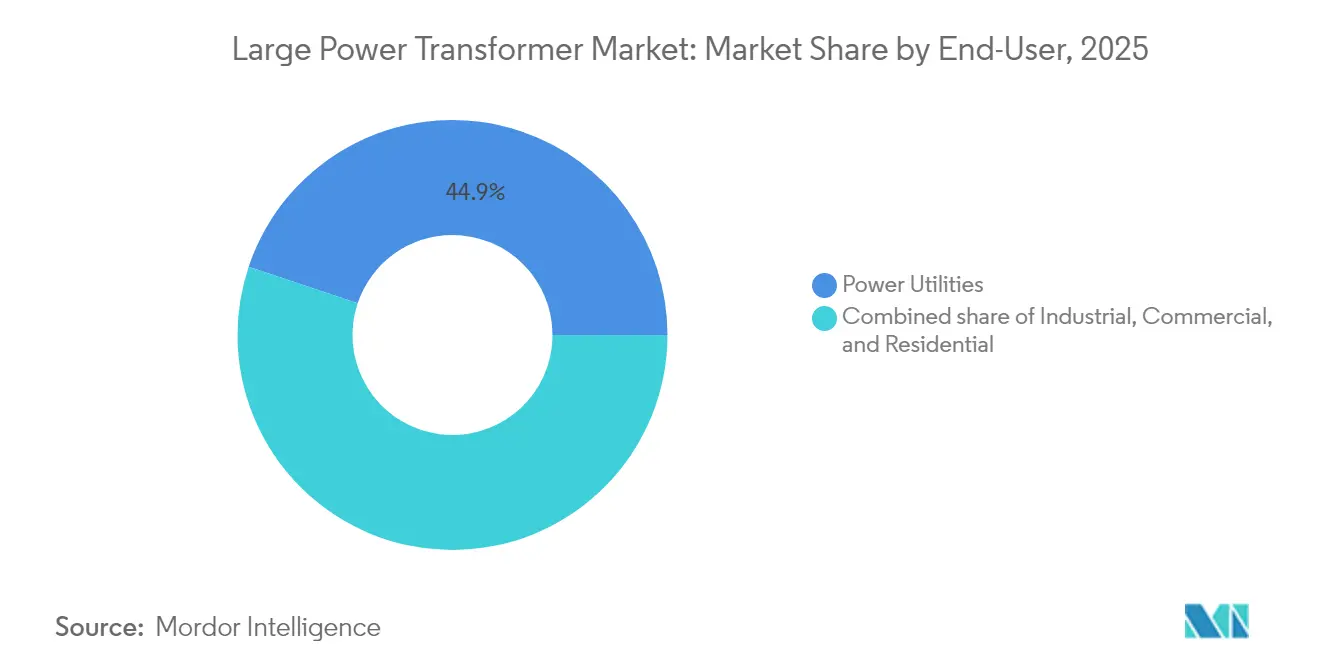
- Por usuario final, las empresas de energía representaron el 44.85% de los pedidos de 2025, mientras que los clientes industriales exhibieron la perspectiva de CAGR más alta del 8.02% hasta 2031.
- Por geografía, la región Asia-Pacífico dominó con el 42.75% de los ingresos de 2025 y también se proyecta que presente una CAGR regional del 7.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de transformadores de gran potencia
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de expansión rápida de la red en economías emergentes | + 2.0% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Integración acelerada de energías renovables a gran escala | + 1.5% | Global | Largo plazo (≥ 4 años) |
| Ciclo de reemplazo para flotas de transformadores de más de 40 años de antigüedad | + 1.0% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Transformadores de alta tensión para grupos de electrolizadores de hidrógeno verde | + 0.6% | Europa y Medio Oriente | Largo plazo (≥ 4 años) |
| Corredores HVDC interregionales para centros de datos de hiperescala | + 1.2% | Global | Mediano plazo (2-4 años) |
| Mandatos de resiliencia climática para activos de subestaciones | + 0.5% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Programas de expansión rápida de la red en economías emergentes
Los gobiernos de Asia-Pacífico se han embarcado en los proyectos de transmisión más ambiciosos de la historia moderna. China está gastando 70 mil millones de dólares anuales en corredores de ultra alta tensión de aproximadamente 800 kV, como el enlace Gansu-Zhejiang de 2,370 kilómetros, que transporta 36 TWh de electricidad renovable cada año. [1] Personal del Diario del Pueblo, “China construye el proyecto de transmisión UHVDC más alto del mundo”, people.cn El plan de la India de 109 mil millones de dólares tiene como objetivo alcanzar 500 GW de nueva capacidad renovable para 2030, mientras que la Red Eléctrica de la ASEAN planea asignar 100 mil millones de dólares para interconexiones transfronterizas que servirán a más de 670 millones de residentes. [2] Editores del Banco Asiático de Desarrollo, “Visión de la Red Eléctrica de la ASEAN”, adb.org También están surgiendo megaproyectos similares en África; Por ejemplo, la autopista eléctrica Etiopía-Kenia ahora suministra electricidad equivalente al 10 % de la demanda máxima de Kenia a través de una única interconexión de 1,045 kilómetros. Estos proyectos están transformando los patrones de compra: las empresas de servicios públicos ahora adquieren bloques plurianuales de unidades trifásicas idénticas para acelerar los plazos de construcción y obtener descuentos por volumen.
Integración acelerada de energías renovables a gran escala
La Agencia Internacional de Energía calcula que las redes globales deben agregar más de 80 millones de kilómetros de nuevas líneas para 2040 para acomodar el despliegue de energía renovable, impulsando USD 140 mil millones en gasto de transmisión solo en 2024. [3] Agencia Internacional de Energía, “Construyendo la red de transmisión del futuro”, iea.org HVDC ha surgido como la arquitectura preferida para transmitir energía renovable a granel a largas distancias, como lo demuestran proyectos como la línea SunZia de 885 kilómetros, que exportará 3,500 MW de energía eólica de Nuevo México a Arizona. Los corredores SuedOstLink y SuedLink de Europa dependen de transformadores convertidores de 525 kV capaces de operar a temperaturas de cable marino y perfiles de carga variables. Los exportadores subsaharianos y del norte de África planean enviar hasta 24 GW de energía limpia a Europa a través de cables submarinos, ampliando aún más la base de clientes para unidades de alta capacidad. Los transformadores con tecnología de gemelos digitales y capacidades dinámicas permiten un aumento del rendimiento del 20 al 40 % en las líneas existentes, creando una fuente de ingresos secundaria para las modernizaciones con sensores.
Ciclo de reemplazo para flotas de transformadores de más de 40 años
Las empresas de servicios públicos en los mercados desarrollados se enfrentan a una ola de retiros a medida que los activos instalados durante la crisis del precio del petróleo de la década de 1970 llegan al final de su vida útil. El Departamento de Energía de EE. UU. informa que la edad promedio de los grandes transformadores de potencia es de 38 años, superando significativamente el punto de referencia nominal de 30 años. Las autopsias de campo realizadas por TEPCO revelan que los niveles de humedad, en lugar de la edad cronológica, determinan el riesgo de falla; las unidades con bajo contenido de agua pueden durar más de 80 años, mientras que los activos con alta humedad se deterioran rápidamente. El cambio climático agrava la urgencia: el modelado del MIT demuestra que un aumento de 1 °C en la temperatura ambiente puede reducir la vida útil térmica en un 10%, lo que implica una vida útil entre un 20% y un 40% más corta para los equipos que operan en los escenarios climáticos de 2040. En consecuencia, las empresas de servicios públicos están adelantando los presupuestos de reemplazo y especificando fluidos aislantes a base de ésteres, junto con refrigeración por aceite forzado, para sobrevivir a veranos más calurosos.
Transformadores de alta tensión para grupos de electrolizadores de hidrógeno verde
Las instalaciones de electrólisis a escala de gigavatios consumen electricidad en pulsos y con niveles de calidad energética significativamente diferentes a los de las cargas tradicionales. La hoja de ruta de HydroHub en los Países Bajos ha identificado 22 emplazamientos terrestres donde las conexiones de ≥380 kV alimentarán grupos de hidrógeno verde, cada uno de los cuales requiere transformadores reductores de tensión diseñados para soportar rápidas oscilaciones de carga y alta distorsión armónica, según el Instituto de Tecnología de Procesos Sostenibles. Los sistemas de refrigeración deben tolerar grandes fluctuaciones de potencia reactiva, lo que lleva a los fabricantes a adoptar circuitos de aceite de doble bomba y compuestos de aislamiento sólido de alta temperatura. Los centros industriales europeos, en particular los alrededores de Róterdam y el Rin, están probando estos diseños para permitir que la producción de hidrógeno reduzca marginalmente la producción durante eventos de tensión en la red sin dañar el transformador. Los primeros resultados de campo confirman que la coordinación de interruptores inteligentes, combinada con la monitorización de frecuencia en tiempo real, minimiza las interrupciones del electrolizador, reduciendo así el riesgo de ingresos asociado a los cortes de suministro.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del cobre y del acero eléctrico | −1.1% | Global | Corto plazo (≤ 2 años) |
| Plazos de fabricación de 18 a 24 meses frente a retrasos en el proyecto | −0.8% | Global | Mediano plazo (2-4 años) |
| Oposición comunitaria a nuevos corredores de transmisión | −0.7% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para el bobinado de bobinas | −0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del cobre y del acero eléctrico
BHP espera que la demanda mundial de cobre aumente un 70% a más de 50 millones de toneladas anuales para 2050, impulsada principalmente por las megatendencias de electrificación. Los transformadores son excepcionalmente intensivos en cobre: una unidad de 400 MVA puede contener hasta 25 t de conductor, por lo que una oscilación del precio del 10% puede cambiar la economía de la unidad en millones de dólares. Para complicar las cosas, el acero eléctrico de grano orientado, esencial para lograr una alta eficiencia, sigue siendo crónicamente escaso porque solo un puñado de plantas en todo el mundo producen la textura necesaria. La calificación de una nueva planta puede llevar tres años debido a las rigurosas pruebas de pérdida de núcleo, lo que obliga a los fabricantes de equipos originales a cubrirse con derivados financieros o negociar cláusulas de escalada de precios con los compradores de servicios públicos. El resultado son estructuras contractuales que restablecen los precios trimestralmente en lugar de la cadencia anual tradicional, un cambio que muchas normas de contratación pública aún tienen dificultades para incorporar.
Plazos de fabricación de 18 a 24 meses frente a retrasos en los proyectos
Un aumento repentino en el volumen de licitaciones públicas ha extendido las listas de espera de las fábricas mucho más allá de los estándares históricos. Se estima que la demanda de transformadores ha aumentado un 23% desde 2019, mientras que la capacidad nominal global ha aumentado menos del 5%. La escasez de mano de obra cualificada agrava el problema, ya que el bobinado y el apilado de núcleos requieren años de aprendizaje. Los programas de automatización, como el corte de núcleos guiado por láser, han comenzado a mejorar la productividad; sin embargo, las paradas temporales de la línea durante el reequipamiento aumentan los retrasos a corto plazo. Por lo tanto, los desarrolladores están solicitando equipos al cierre financiero en lugar de al momento del aviso de inicio, lo que inmoviliza el capital pero evita retrasos de 12 a 24 meses en los proyectos. Algunas compañías eléctricas también han lanzado contratos marco permanentes que garantizan volúmenes anuales mínimos a proveedores preferentes a cambio de una asignación prioritaria.
Análisis de segmento
Por tipo de enfriamiento: Resistencia enfriada por aceite, Impulso enfriado por aire
Los diseños sumergidos en aceite representaron el 76.12 % de los ingresos de 2025, lo que refleja su probada capacidad térmica y su larga vida útil. Se espera que esta proporción se mantenga incluso cuando las unidades refrigeradas por aire registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.95 %. Las empresas de servicios públicos suelen optar por estilos refrigerados por aire cuando el valor del terreno, las normas de seguridad contra incendios o el acceso para mantenimiento dificultan la contención de líquidos. La investigación sobre aislamiento de celulosa nanomejorado ha reducido las temperaturas de los puntos calientes entre 5 y 10 °C, lo que prolonga el tiempo medio de fallo de ambos sistemas de refrigeración.
La adopción de sistemas refrigerados por aire es más visible en inversores solares en tejados, subestaciones de tracción de trenes metropolitanos y campus de centros de datos que priorizan diseños sellados. Por otro lado, los híbridos de éster-fluido ofrecen una solución intermedia: igualan la capacidad de transferencia de calor del petróleo, pero ofrecen puntos de inflamación más altos y mayor biodegradabilidad. El programa estadounidense de modernización de la red eléctrica ahora vincula los créditos fiscales a la inversión al uso de fluidos menos inflamables, acelerando la transición hacia los ésteres naturales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fase: la eficiencia trifásica lidera el mercado
Los diseños trifásicos representaron el 64.05 % de los ingresos de 2025 y se espera que mantengan una tasa de crecimiento anual compuesta (TCAC) del 7.24 % hasta 2031. Su flujo de carga simétrico, la menor masa del conductor por kVA y la menor superficie de la plataforma reducen el coste total de instalación en comparación con las opciones monofásicas. La propiedad monofásica se está expandiendo en los sistemas modulares de energía eólica y solar, ya que las normas de transporte favorecen bloques más ligeros montados sobre patines, que pueden reubicarse al vencimiento de los contratos de suministro. El cambiador de tomas en carga de 3,200 A de Reinhausen respalda las construcciones trifásicas de mayor tamaño, adecuadas para estaciones convertidoras de 525 kV.
Las empresas de servicios públicos también buscan unidades piloto del Departamento de Energía de EE. UU. que cuenten con bobinados reconfigurables, que admitan múltiples relaciones de voltaje dentro del mismo tanque, lo que permite un redireccionamiento más rápido durante contingencias. La prueba de campo de una década realizada en Japón con un prototipo trifásico de 3,000 MVA y 1,100 kV ha validado la fiabilidad dieléctrica, lo que refuerza la confianza en las construcciones de ultraalta capacidad.
Por usuario final: Núcleo de servicios públicos, auge industrial
Las compañías eléctricas representaron el 44.85% de los pedidos de 2025, lo que refleja su obligación legal de mantener la adecuación de la red. La contratación anticipada ahora prioriza los activos digitales; por ejemplo, el último marco de Hitachi Energy con un operador de sistema de transmisión (TSO) europeo incluye sensores IoT como especificación predeterminada. Los compradores industriales —que abarcan metales, productos químicos y TI a gran escala— conforman el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.02%. Los desarrolladores de centros de datos en el norte de Europa y las zonas del Medio Oeste de EE. UU. solicitan unidades con bajo nivel de ruido audible y bobinados con filtro de armónicos para cumplir con los criterios de zonificación locales.
Las categorías comercial y residencial siguen siendo modestas en términos de valor, pero se benefician de los centros de carga para vehículos eléctricos y la energía solar distribuida en azoteas, que requieren transformadores reductores de potencia de capacidad media. La empresa estatal brasileña de servicios públicos, Cemig, destinó el equivalente a USD 7.1 millones para mejoras en la transmisión entre 2025 y 2029, lo que subraya que las empresas reguladas de servicios públicos aún determinan el volumen base.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Asia-Pacífico generó el 42.75 % de los ingresos de 2025 y presenta la perspectiva regional de CAGR más rápida, del 7.45 %. Solo China destina 70 000 millones de dólares anuales a la construcción de sistemas de ultraalta tensión, como lo demuestra el corredor Gansu-Zhejiang de ±800 kV de 1,901 kilómetros que transporta energía eólica y solar desde el noroeste hasta la costa este. El plan maestro de transmisión de la India, de 109 000 millones de dólares, y el presupuesto de 100 000 millones de dólares de la Red Eléctrica de la ASEAN amplían aún más la base direccionable, mientras que los diseños validados de 3,000 MVA de Japón demuestran su liderazgo regional en la vanguardia tecnológica. Australia impulsa proyectos como CopperString 2032, que construirá una red troncal de 1,100 kilómetros para integrar las energías renovables de Queensland. En consecuencia, los proveedores que operan en la región disfrutan de visibilidad de pedidos hasta bien entrada la próxima década.
El crecimiento en la región de Oriente Medio y África se ve impulsado por megaproyectos destinados a exportar electricidad renovable a Europa y a profundizar el comercio intraafricano. La iniciativa Xlinks de 11.5 GW de Marruecos instalará 4,000 kilómetros de cable submarino y requerirá múltiples estaciones convertidoras de 525 kV. Paralelamente, las empresas de servicios públicos del Golfo aprovechan los excedentes de petrodólares para construir enlaces interemiratíes redundantes y para pilotar corredores de hidrógeno verde. El África subsahariana registra hitos graduales, aunque simbólicos, como la interconexión entre Etiopía y Kenia, que ya ha desplazado la generación diésel equivalente al 10% de la demanda máxima de Kenia. Persisten los obstáculos financieros, pero los prestamistas multilaterales están sugiriendo cada vez más coberturas cambiarias para impulsar la participación del sector privado y agilizar la adquisición de transformadores.
Norteamérica y Europa siguen trayectorias de demanda estables, impulsadas por la sustitución de centrales, junto con la obligación de integrar las energías renovables. Las limitaciones de suministro en EE. UU. han ampliado los plazos de entrega de las unidades especializadas a un plazo de 18 a 24 meses, lo que ha activado programas del Departamento de Energía que incentivan la producción nacional. Los operadores de redes europeos deben compatibilizar sus flotas de activos envejecidos con la norma de ecodiseño de Nivel 3, cuya implementación está prevista para 2027, y en virtud de la cual se endurecerán aún más las penalizaciones por eficiencia para el acero de núcleo de baja calidad. El corredor HVDC SuedLink de Alemania y la interconexión propuesta por el Reino Unido con Marruecos ejemplifican cómo Europa aprovecha las importaciones a gran escala para alcanzar los objetivos de cero emisiones netas. Sudamérica, aunque sigue siendo un mercado más pequeño, muestra una creciente profundidad: las subastas de transmisión de Brasil de 2024 atrajeron un interés récord, y la interconexión de 500 kV entre Ecuador y Perú está programada para adjudicarse en 2025.
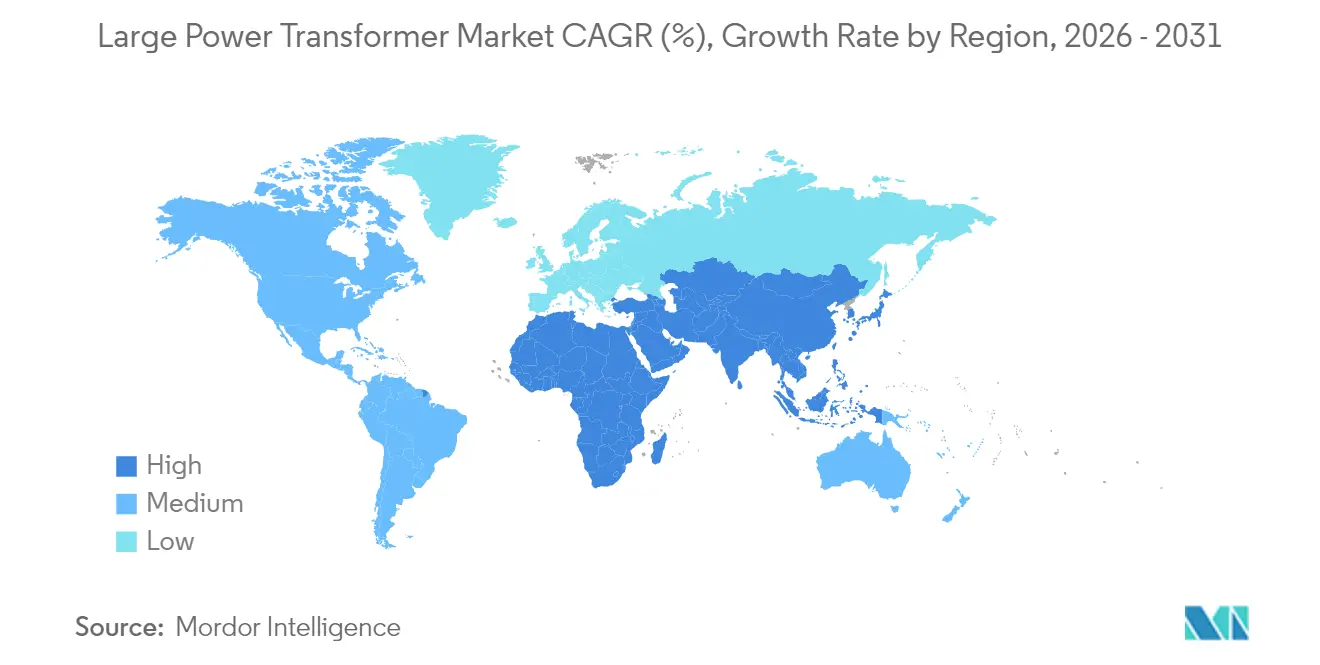
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los requisitos reglamentarios para los transformadores de potencia de gran tamaño influyen cada vez más en las especificaciones de adquisición de las empresas de servicios públicos, especialmente en lo que respecta a la eficiencia y las necesidades de seguridad de la red. En Europa, los requisitos de diseño ecológico para transformadores de potencia están recogidos en el Reglamento (UE) n.º 548/2014, modificado por el Reglamento (UE) 2019/1783, que establece un rendimiento mínimo de eficiencia para unidades superiores a 3,150 kVA o superiores a 36 kV, e impulsa la demanda de diseños y documentación que cumplan con la normativa en proyectos transfronterizos.
En Estados Unidos, el enfoque político también se ha desplazado hacia la resiliencia de la cadena de suministro y la confiabilidad de la infraestructura crítica, con la publicación del Informe de Resiliencia de Grandes Transformadores de Potencia del Departamento de Energía de EE. UU. en julio de 2024. Si bien las normas de conservación de energía del Departamento de Energía actualizadas para transformadores de distribución (finalizadas en abril de 2024, con vigencia a partir de julio de 2024) no regulan directamente los grandes transformadores de potencia, sí afectan a los insumos compartidos aguas arriba, en particular el acero eléctrico, y refuerzan la tendencia del mercado hacia diseños que reducen las pérdidas. El cumplimiento también continúa rigiéndose en todas las redes por la serie IEC 60076 y las especificaciones de los operadores de red (por ejemplo, EirGrid y TEIAS), que estandarizan los criterios de prueba, rendimiento y aceptación para activos de alta tensión.
Panorama competitivo
El mercado de transformadores de gran potencia se mantiene moderadamente consolidado, pero las dinámicas de barreras de entrada, con un alto consumo de capital, siguen limitando la entrada de nuevos participantes a segmentos nicho. Hitachi Energy lidera el mercado con una expansión global anunciada de 6 millones de dólares, destinando 1.5 millones de dólares solo a transformadores, incluyendo nueva capacidad en Finlandia, España y Virginia, lo que generará 4,000 puestos de trabajo cualificados. Siemens Energy se diferencia mediante plataformas de gemelos digitales integradas en su cartera Gridscale X, tras haber firmado contratos de servicio plurianuales en Malta y los Países Bajos. GE Vernova se ha centrado en la cuota de mercado de Norteamérica mediante la adquisición de SPX Transformer Solutions, lo que le ha permitido obtener líneas de bobinado adicionales y equipos de servicio de subestaciones.
Los competidores asiáticos escalan rápidamente. Hyosung Heavy Industries casi duplicará su producción en Memphis a 250 unidades por año para 2027, apuntando a una participación de más del 10% en EE. UU. HD Hyundai Electric planea una modernización de USD 274 millones de las plantas de Alabama y Ulsan, reforzando su liderazgo en entregas de clase ≥765 kV. Las empresas chinas integradas verticalmente han comenzado a comercializar kits de transformadores de tanque dividido que reducen los tiempos de envío a América del Norte, aunque las consideraciones geopolíticas y el cumplimiento de las regulaciones de ciberseguridad de EE. UU. limitan su penetración en el mercado. Las pistas de rodadura tecnológicas ahora se centran en el aislamiento de éster-fluido, los devanados flexibles de doble voltaje y la detección de anomalías impulsada por IA que puede predecir fallas con 6 a 12 meses de anticipación. Los fondos de capital privado, ejemplificados por la plataforma Voltaris de Mill Point Capital, ven estas capacidades como palancas de creación de valor y han entrado con estrategias de compra y construcción enfocadas en fabricantes norteamericanos de mediana capitalización.
Las estrategias convergen en la integración vertical del acero para núcleos, la implantación regional de fábricas y la I+D colaborativa con empresas de servicios públicos, orientada a diseños resistentes al cambio climático. Por ejemplo, la planta de Hitachi Energy en Virginia albergará un centro de I+D sobre fluidos dieléctricos ecológicos y aislamiento nanocompuesto avanzado, financiado con una subvención de la Fundación Nacional de Ciencias de EE. UU. La colaboración de Siemens Energy con operadores de sistemas de transmisión alemanes (TSO) prueba componentes impresos en 3D para cambiadores de tomas que reducen las paradas por mantenimiento en un 40 %. Mientras tanto, la planta lituana de GE Vernova ha comenzado a utilizar hornos de hidrógeno para el recocido de núcleos, lo que reduce la intensidad de carbono por unidad en un 20 %. A medida que se modernizan las técnicas de producción, las empresas de primer nivel argumentan que las economías de escala y la profundidad de la propiedad intelectual aumentarán aún más las barreras competitivas.
Líderes de la industria de transformadores de gran potencia
Siemens Energía AG
Hitachi Energy Ltd.
Corporación de soluciones y sistemas de energía de Toshiba
Vernova
Corporación Eléctrica Mitsubishi
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Hitachi Energy inició la construcción de una planta de fabricación de transformadores de potencia de gran tamaño, con una inversión de 457 millones de dólares, en South Boston, Virginia. Esta planta se considera la más grande de su tipo en Estados Unidos. El proyecto amplía la capacidad de producción nacional en un momento en que los plazos de entrega y la dependencia de las importaciones se han convertido en obstáculos para las empresas de servicios públicos y los compradores industriales.
- Julio de 2025: Hitachi Energy y E.ON firmaron un acuerdo a largo plazo por un valor de hasta 700 millones de dólares para suministrar infraestructura crítica para la red eléctrica, incluidos transformadores, con el fin de garantizar la seguridad y la resiliencia energética en Alemania. Esta estructura refleja una tendencia hacia la contratación plurianual para asegurar la disponibilidad de equipos de fabricación y estandarizar las especificaciones en los programas de reemplazo y refuerzo a gran escala.
- Agosto de 2024: Hitachi Energy recibió un pedido récord de Svenska kraftnat, que incluye un acuerdo marco de ocho años para transformadores de potencia de hasta 750 MVA y reactores de derivación para la red eléctrica sueca. Este enfoque marco refuerza la garantía de suministro para el desarrollo de la red nacional y consolida la transición del mercado de licitaciones puntuales a acuerdos de suministro a largo plazo.
Alcance del informe del mercado global de transformadores de gran potencia
El alcance del informe de mercado Transformador de potencia grande incluye:
Por tipo de refrigeración
| Aire enfriado |
| Refrigerado por aceite |
por fase
| Fase única |
| Tres fases |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de refrigeración | Aire enfriado | |
| Refrigerado por aceite | ||
| por fase | Fase única | |
| Tres fases | ||
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de transformadores de gran potencia en 2031?
Se proyecta que alcance los USD 8.48 millones para 2031, respaldado por una CAGR del 6.93 % durante 2026-2031.
¿Qué región crecerá más rápidamente en demanda de transformadores?
Asia-Pacífico lidera tanto en tamaño como en crecimiento, con un CAGR regional previsto del 7.45 % hasta 2031 debido a importantes programas de construcción de redes.
¿Por qué los plazos de entrega son tan largos para transformadores de gran tamaño?
La limitada capacidad de fabricación mundial y la escasez de mano de obra calificada han ampliado los plazos de entrega a 120-210 semanas para unidades especializadas.
¿Qué tecnología de refrigeración está ganando terreno además de las unidades sumergidas en aceite?
Los híbridos refrigerados por aire y éster-fluido se están expandiendo porque reducen el riesgo de incendio y requieren menos mantenimiento en sitios urbanos o remotos.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
Se espera que los compradores industriales, en particular los operadores de centros de datos y de hidrógeno verde, registren una CAGR del 8.02 % hasta 2031.


