

Tamaño y cuota de mercado de las palas y mangos de laringoscopios
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 544.26 Million |
| Tamaño del mercado (2031) | USD 782.08 Million |
| Tasa de crecimiento (2026 - 2031) | 7.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de hojas y mangos de laringoscopios realizado por Mordor Intelligence.
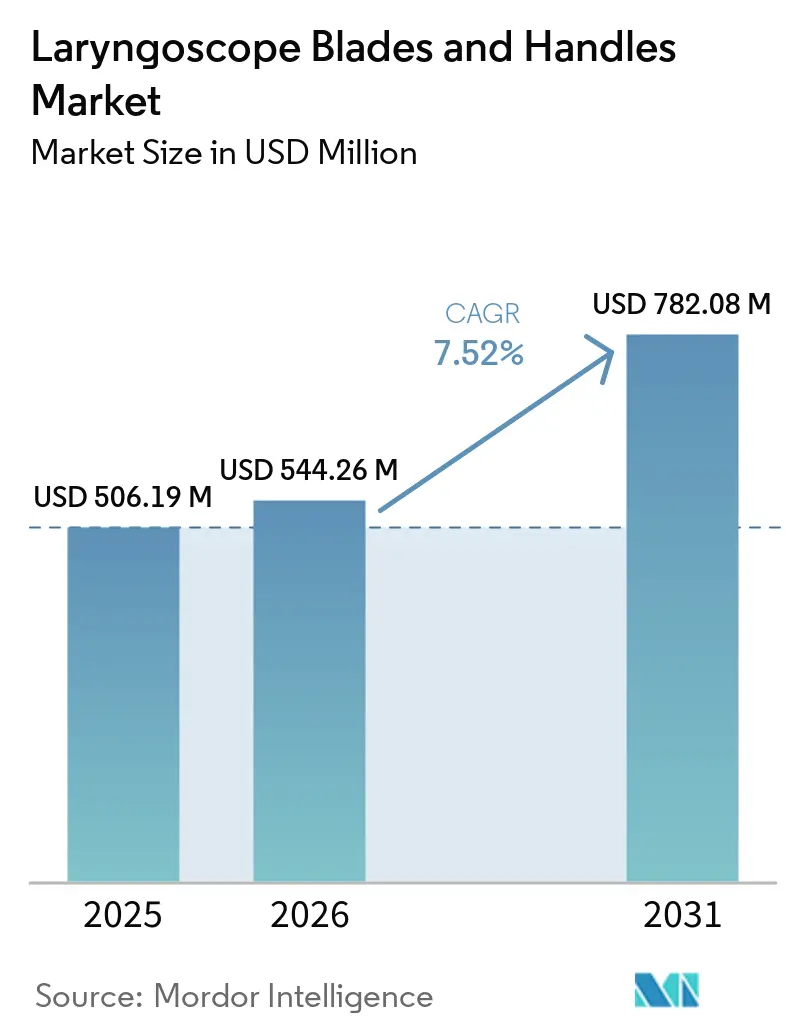
Se prevé que el tamaño del mercado de palas y mangos para laringoscopios aumente de 506.19 millones de dólares en 2025 a 544.26 millones de dólares en 2026 y alcance los 782.08 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.52 % durante el período 2026-2031.
El mercado se ve respaldado por un aumento constante en la demanda de intervenciones en las vías respiratorias, ya que las enfermedades respiratorias crónicas afectaron a 81.7 millones de personas en la Región Europea de la OMS en 2025, mientras que el Sudeste Asiático informó que estas afecciones representaron casi el 12 % de todas las muertes, lo que mantiene los volúmenes de intubación de emergencia estructuralmente elevados. El mercado de palas y mangos de laringoscopio también se está orientando hacia dispositivos de un solo uso, ya que las preocupaciones sobre el control de infecciones ahora se extienden de las palas a los mangos, y los mangos reutilizables aún muestran un riesgo significativo de contaminación después de la desinfección rutinaria con toallitas en el material clínico publicado. El mercado de palas y mangos de laringoscopio avanza aún más hacia los sistemas asistidos por video, ya que la evidencia clínica reciente en adultos y neonatos mostró un mayor éxito en el primer intento y menor traumatismo en las vías respiratorias, mientras que los nuevos sistemas guiados por IA están reduciendo la carga de trabajo del operador en el cuidado de vías respiratorias difíciles. El mercado de palas y mangos para laringoscopios también se beneficia de la expansión de los flujos de trabajo ambulatorios y de emergencia, donde los formatos de dispositivos compactos, integrados y de larga duración se adaptan a centros que carecen de capacidad de procesamiento estéril completa y necesitan una disponibilidad predecible de dispositivos por caso. Al mismo tiempo, el escrutinio ambiental en torno a los plásticos desechables, los requisitos más estrictos para el reprocesamiento de dispositivos reutilizables y la salida de Baxter de las líneas de laringoscopios de Welch Allyn están reconfigurando la competencia y las hojas de ruta de productos en todo el mercado de palas y mangos para laringoscopios.
Conclusiones clave del informe
- Por tipo de producto, las palas de laringoscopio representaron el 65.31% de la cuota de mercado de palas y mangos de laringoscopio en 2025, mientras que se prevé que los mangos de laringoscopio registren la mayor tasa de crecimiento anual compuesto (CAGR) del 9.38% hasta 2031.
- Por material, el acero inoxidable representó el 55.24% de la demanda en 2025, mientras que se prevé que los sistemas de materiales híbridos y compuestos crezcan a una tasa de crecimiento anual compuesta del 8.52% hasta 2031.
- En cuanto al uso, las configuraciones para adultos lideraron con una cuota del 62.52 % en 2025, mientras que se prevé que el uso pediátrico avance a una tasa de crecimiento anual compuesta del 8.25 % hasta 2031.
- En cuanto al usuario final, los hospitales captaron el 60.62% de la demanda en 2025, mientras que se prevé que los centros de cirugía ambulatoria crezcan a una tasa de crecimiento anual compuesta del 9.25% hasta 2031.
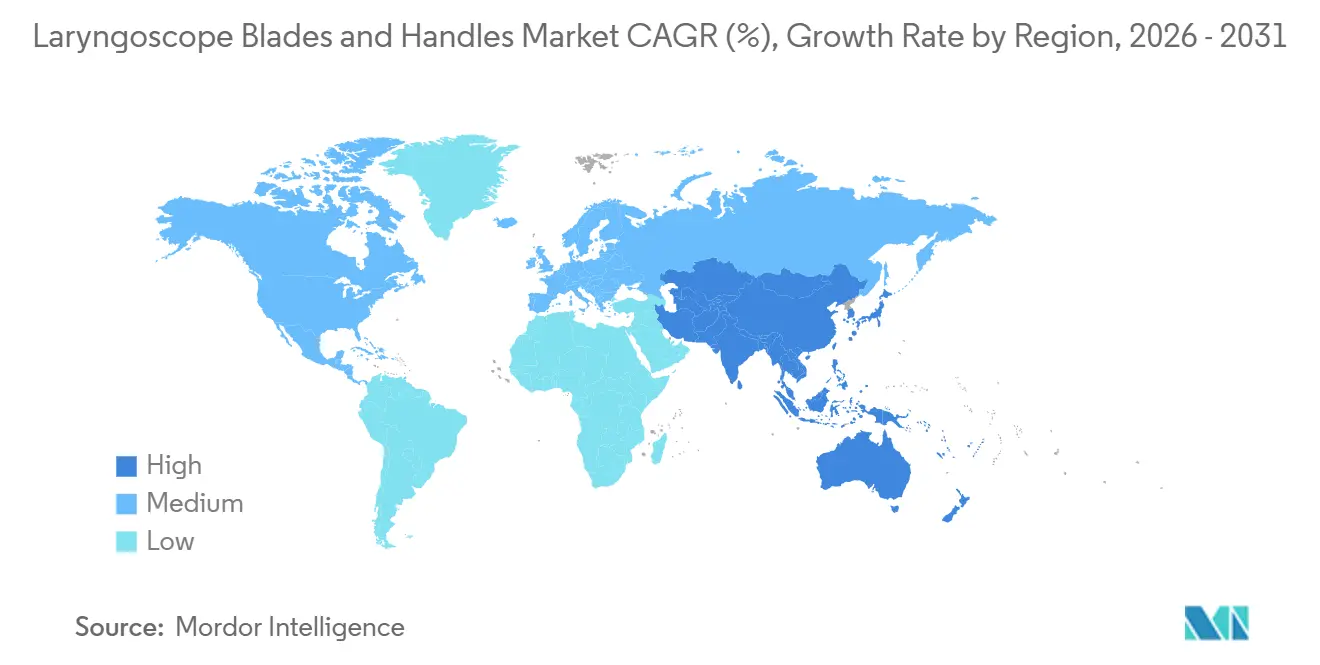
- Geográficamente, Norteamérica representó el 39.22% del mercado en 2025, mientras que se prevé que Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.15%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de palas y mangos para laringoscopios
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de las vías respiratorias debido a la carga de enfermedades respiratorias | + 1.8% | Global, con casos agudos en el sudeste asiático, Sudamérica y África subsahariana. | Largo plazo (≥ 4 años) |
| Transición hacia cuchillas de un solo uso para reducir el riesgo de contaminación cruzada | + 1.5% | América del Norte y Europa lideran, la región Asia-Pacífico presenta una adopción de rápido crecimiento. | Mediano plazo (2-4 años) |
| Adopción de sistemas de video y fibra óptica en el manejo de vías respiratorias difíciles. | + 1.4% | Centros urbanos de América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Ampliación de los flujos de trabajo de vía aérea en urgencias, atención ambulatoria y atención prehospitalaria. | + 1.2% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Preferencia por sistemas de aspas de baja niebla y alta visibilidad en entornos de alto rendimiento. | + 0.8% | Quirófanos de alto volumen en Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Creciente demanda de diseños de mangos ergonómicos que reduzcan la fatiga del personal clínico. | + 0.7% | América del Norte, Europa, Asia-Pacífico con Japón y Corea del Sur. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de manejo de las vías respiratorias debido a la carga de enfermedades respiratorias
El mercado de palas y mangos de laringoscopios está experimentando un aumento en la demanda de soporte para procedimientos duraderos debido a la creciente carga de enfermedades respiratorias crónicas en sistemas de atención médica tanto desarrollados como emergentes. La OMS y la Sociedad Respiratoria Europea informaron en junio de 2025 que 81.7 millones de personas en la Región Europea de la OMS vivían con enfermedades respiratorias crónicas, con 6.8 millones de nuevos diagnósticos cada año y la EPOC representando el 80 % de las muertes relacionadas. La misma publicación también estimó el costo del infradiagnóstico en más de 20 mil millones de dólares anuales, lo que apunta a un gran número de pacientes que aún pueden presentar síntomas tardíamente y requerir soporte agudo de la vía aérea en lugar de un manejo ambulatorio temprano. En el sudeste asiático, la carga es aún más importante para el volumen futuro, ya que la OMS informó en 2025 que las enfermedades respiratorias crónicas fueron responsables de casi el 12 % de todas las muertes, lo que mantiene la demanda de intubación de emergencia y cuidados críticos estructuralmente elevada en sistemas que aún tienen un acceso desigual a las UCI. Gran parte de esa base instalada todavía depende de sistemas convencionales reutilizables de acero inoxidable, por lo que la primera gran vía de actualización probablemente provenga de plataformas de video de menor costo en lugar de soluciones premium con gran cantidad de monitores. El aumento global proyectado del 23 % en la EPOC entre 2020 y 2050 extiende esta base de demanda durante muchos años y otorga al mercado de palas y mangos de laringoscopios un nivel excepcional de visibilidad clínica a largo plazo.
Transición hacia cuchillas de un solo uso para reducir el riesgo de contaminación cruzada
El mercado de hojas y mangos de laringoscopio se está orientando hacia la adquisición de productos desechables, ya que las preocupaciones sobre la contaminación ya no se limitan a la superficie de la hoja. Flexicare publicó datos clínicos de 2025 que mostraban que el 86 % de los mangos de laringoscopio reutilizables seguían presentando bacterias tras la desinfección estándar con toallitas, mientras que la APSF señaló que el equipo desechable elimina la complejidad operativa asociada a los pasos de reprocesamiento. Esto es importante porque los compradores hospitalarios ahora consideran el mango como un vector de contaminación de igual importancia, lo que transforma una categoría que antes estaba dominada por el hardware reutilizable. La migración de la desechabilidad de las hojas a los mangos está cambiando la composición de los ingresos, ya que la prima se está desplazando de un artículo de capital único a un consumo recurrente vinculado a procedimientos. La ampliación del programa Recircle de Ambu en junio de 2026 para incluir las cuchillas bioplásticas SureSight demuestra que los proveedores ahora intentan resolver el control de infecciones y la sostenibilidad de forma conjunta, en lugar de obligar a los clientes a elegir una u otra [1] Ambu A/S, “Ambu Recircle Program Expands to Include Bioplastic SureSight Blades,” Press Release, via.ritzau.dk . Es probable que esta propuesta de valor combinada tenga mayor relevancia en las licitaciones públicas europeas, donde la evaluación ambiental está empezando a influir en los resultados de las adjudicaciones junto con los criterios clínicos y de costes tradicionales.
Adopción de sistemas de video y fibra óptica en el manejo de vías respiratorias difíciles.
El mercado de palas y mangos de laringoscopios está ganando terreno gracias a un cambio clínico más amplio hacia el manejo de la vía aérea asistido por video, tanto en casos rutinarios como complejos. Una revisión sistemática y metaanálisis de 2025 publicado en el Journal of Clinical Medicine reveló que la videolaringoscopia mejoró el éxito de la intubación en el primer intento y redujo la mala colocación esofágica en adultos en estado crítico, en comparación con la laringoscopia directa, especialmente en situaciones de vía aérea difícil. Esta evidencia amplía el uso de los sistemas de video más allá de su función de rescate y proporciona a los equipos de adquisición una justificación más sólida para estandarizarlos en quirófanos, UCI y servicios de urgencias. Un estudio de 2026 publicado en Frontiers in Medicine informó una puntuación de carga cognitiva NASA-TLX de 29.1 ± 6.7 para un videolaringoscopio motorizado guiado por IA, lo que sugiere que la visualización guiada puede reducir la carga del operador y mejorar la usabilidad entre los clínicos con menos experiencia. Esta tendencia es importante porque los sistemas asistidos por IA o optimizados para cámaras requieren geometrías de palas diseñadas para la óptica y la articulación, y estos requisitos aumentan el valor de las palas especializadas en comparación con los productos convencionales compatibles con la norma ISO. Como resultado, el mercado de palas y mangos de laringoscopio no solo se está orientando hacia el vídeo, sino que también se está segmentando en un segmento premium donde los diseños reutilizables más antiguos no pueden competir en funcionalidad.
Ampliación de los flujos de trabajo de vía aérea en urgencias, atención ambulatoria y atención prehospitalaria.
El mercado de las palas y mangos de laringoscopio también se ve influenciado por la creciente expansión del cuidado de la vía aérea a entornos ambulatorios, de emergencia y prehospitalarios. Los centros quirúrgicos ambulatorios suelen operar sin un sistema central de esterilización completo, lo que dificulta la gestión de los sistemas de mangos reutilizables entre intervenciones y aumenta el atractivo de los formatos integrados de un solo uso. Esta misma lógica se aplica a los servicios médicos de emergencia, donde el equipo debe ser compacto, funcionar con batería, de rápida implementación y estable durante el almacenamiento. El lanzamiento en julio de 2025 de GlideScope ClearFit por parte de Verathon, que combina una varilla de vídeo reutilizable con seis opciones de cubierta de un solo uso en los estilos Macintosh, Miller e Hyperangle, respondió directamente a la necesidad de flexibilidad y menor coste en entornos de atención médica dinámicos. La cartera de productos de Teleflex en EE. UU. también refleja esta demanda al ofrecer configuraciones de laringoscopios de un solo uso y reutilizables adaptadas a entornos de anestesia y manejo de la vía aérea, donde la fiabilidad y la disponibilidad son tan importantes como el propio dispositivo. A medida que más casos se trasladan fuera de los grandes quirófanos de hospitalización, es probable que el mercado de palas y mangos de laringoscopio recompense a los proveedores que puedan dar servicio a muchos entornos asistenciales con un número reducido de referencias fáciles de almacenar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de adquisición de sistemas avanzados de vídeo y fibra óptica. | -1.2% | América del Sur, Oriente Medio y África, y el Sudeste Asiático son las regiones más afectadas, con un efecto secundario en el sur y el este de Europa. | Largo plazo (≥ 4 años) |
| Carga de reprocesamiento y cumplimiento de la esterilización para sistemas reutilizables | -0.9% | Global, agudo en instalaciones de alto volumen en la región Asia-Pacífico con capacidad limitada de autoclave. | Mediano plazo (2-4 años) |
| Dependencia de la formación y resistencia de los usuarios a las plataformas avanzadas de intubación. | -0.6% | APAC, MEA, Sudamérica con menor penetración de entrenamiento de simulación | Mediano plazo (2-4 años) |
| Presión ambiental sobre los residuos de dispositivos desechables de plástico y materiales mixtos | -0.5% | La Unión Europea a la cabeza, Norteamérica y Australia con una creciente presión institucional. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto coste de adquisición de sistemas avanzados de vídeo y fibra óptica.
El mercado de las palas y mangos de laringoscopio aún enfrenta una clara limitación en la adopción en hospitales que no pueden absorber el costo inicial de los sistemas avanzados de video y fibra óptica. La diferencia entre un mango básico reutilizable de fibra óptica y un sistema patentado con capacidad de video sigue siendo grande, y el costo recurrente de las palas de video desechables, de entre 15 y 80 dólares por procedimiento, ejerce presión sobre los centros que operan con presupuestos estrictos para consumibles. Esta barrera de costos es importante incluso cuando la justificación clínica para el video es sólida, ya que muchos equipos de compras aún evalúan los dispositivos para la vía aérea en función del retorno inmediato de la inversión, en lugar de métricas generales de calidad de la atención. Los proveedores están respondiendo con formatos más modulares que reducen el costo por caso y las barreras de entrada sin eliminar los beneficios de la visualización. El diseño ClearFit de Verathon es un ejemplo de esta respuesta, ya que distribuye el componente de video en múltiples opciones de cubierta desechables y admite un perfil de costos más flexible para entornos de atención de alta rotación. Hasta que se generalicen modelos con una relación precio-rendimiento similar, el mercado de palas y mangos para laringoscopios seguirá experimentando una conversión más lenta en Sudamérica, Oriente Medio y África, y en las zonas no urbanas de Asia-Pacífico.
Carga de reprocesamiento y cumplimiento de la esterilización para sistemas reutilizables
El mercado de palas y mangos de laringoscopio también enfrenta fricción debido a la carga operativa vinculada a la esterilización y documentación de sistemas reutilizables. La guía de la FDA para dispositivos bajo el código de producto EQN y 21 CFR 874.4760 requiere instrucciones de reprocesamiento validadas que cubran la limpieza, desinfección y esterilización, lo que aumenta la carga de trabajo de cumplimiento para fabricantes e instalaciones de atención médica por igual [2] US Food and Drug Administration, “Devices for Which a 510(k) Should Contain Validation Data,” FDA, fda.gov . APSF también destacó que estudios publicados encontraron que entre el 75% y el 86% de los mangos de laringoscopio reprocesados seguían dando positivo para contaminación bacteriana después de la desinfección con toallitas, lo que mantiene activas las preguntas sobre control de infecciones incluso cuando los hospitales siguen los pasos de rutina. Esta carga recae más duramente sobre los hospitales de nivel medio con altos volúmenes de procedimientos y capacidad limitada de respuesta de autoclave, porque los retrasos en el reprocesamiento pueden afectar directamente el flujo de casos. El resultado es una difícil disyuntiva: los hospitales con presupuestos ajustados siguen dependiendo de dispositivos reutilizables, pero a la vez son los que más dificultades enfrentan para garantizar su disponibilidad y el cumplimiento de las normativas. Es probable que esta presión siga impulsando el mercado de palas y mangos de laringoscopios hacia modelos más sencillos, desechables o híbridos, que reduzcan la exposición a auditorías y las interrupciones en el flujo de trabajo.
Análisis de segmento
Por tipo de producto: Los mangos de laringoscopio con capacidad de vídeo lideran el crecimiento en un mercado dominado por las palas.
Las palas de laringoscopio representaron el 65.31 % de la cuota de mercado de palas y mangos de laringoscopio en 2025, lo que demuestra que el volumen sigue concentrado en los consumibles de la categoría. Esta posición refleja la base instalada global de flujos de trabajo de laringoscopia directa en quirófanos, servicios de urgencias y unidades de cuidados intensivos. Los diseños de Macintosh y Miller siguen representando la mayor parte de las compras rutinarias debido a su familiaridad, amplia compatibilidad y su integración clínica en la práctica diaria de la intubación. Las palas especializadas y compatibles con vídeo están creciendo más rápidamente dentro de la categoría de palas, pero aún parten de una base instalada menor que los productos convencionales de visión directa. En términos prácticos, el mercado de palas y mangos de laringoscopio sigue dependiendo de la rotación de las palas para obtener ingresos inmediatos, incluso a medida que las mejoras tecnológicas comienzan a transferir más valor a los mangos.
Se prevé que los mangos de laringoscopio crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.38 % hasta 2031, lo que los convierte en el subsegmento de productos de mayor crecimiento en el mercado de palas y mangos de laringoscopio. Este crecimiento está ligado al abandono de los diseños pasivos alimentados por batería y a la adopción de configuraciones activas con capacidad de vídeo que admiten imágenes, conectividad y un uso más amplio en entornos asistenciales. La norma ISO 7376-2-2025 proporcionó a la categoría un marco técnico más formal para los videolaringoscopios en septiembre de 2025, lo que ayuda a reducir la incertidumbre en las especificaciones durante las revisiones de adquisición. El SureSight Mobile de Ambu, presentado en diciembre de 2025, refleja la vía independiente con un formato integrado de pantalla y mango diseñado para intubaciones de emergencia y no planificadas, mientras que el SureSight Connect representa un enfoque más basado en plataformas dentro de la misma familia de productos. Esto apunta a un futuro dual en el que los sistemas conectados a monitores seguirán siendo predominantes en entornos estructurados de quirófanos, mientras que las manijas autónomas ganarán terreno en entornos de emergencia, transporte y con espacio limitado.
Por material: El acero inoxidable consolida el volumen, mientras que los materiales compuestos transforman la cartera de productos futuros.
Las hojas y mangos de acero inoxidable representaron el 55.24 % de la demanda en 2025, lo que mantuvo a este material en el centro del mercado de hojas y mangos de laringoscopios. Los hospitales siguen confiando en el acero debido a su alta rigidez torsional, estabilidad dimensional confiable, compatibilidad repetida con autoclave y rendimiento comprobado de acoplamiento de fibra óptica. Estas cualidades siguen siendo cruciales en quirófanos de alto volumen y unidades de cuidados intensivos (UCI) con alta reutilización, donde una sensación clínica estable y una construcción duradera siguen siendo importantes para los profesionales clínicos. Los diseños de plástico y polímero, por el contrario, están más ligados a la adquisición de productos desechables, donde un menor costo por unidad y una fácil eliminación son más importantes que una larga vida útil. Esta diferencia implica que el acero sigue siendo la opción predeterminada en entornos basados en la reutilización, mientras que los polímeros siguen siendo la opción práctica en instalaciones que priorizan la rapidez de rotación y una logística más sencilla.
Se prevé que los sistemas de materiales híbridos y compuestos crezcan a una tasa compuesta anual del 8.52 % hasta 2031, lo que los convierte en la categoría de materiales de mayor crecimiento en el mercado de las palas y mangos de laringoscopios. Su atractivo reside en la combinación de un menor peso, mejores posibilidades ergonómicas y la capacidad de admitir formatos de un solo uso sin sacrificar por completo el rendimiento estructural. La serie de palas desechables XP de HEINE muestra cómo los proveedores intentan reducir la brecha de rendimiento al igualar la geometría de los productos reutilizables de acero inoxidable en un compuesto de polímero de alta rigidez torsional. El cambio de Ambu hacia materias primas bioplásticas de segunda generación en los mangos y palas SureSight añade una perspectiva de sostenibilidad adicional, lo cual es importante dado que los filtros ambientales están adquiriendo mayor relevancia en las licitaciones hospitalarias. La norma de grupo china T/CITS 370-2025 para laringoscopios de vídeo también ayuda a definir las expectativas de rendimiento locales, lo cual es importante porque las opciones de materiales se juzgarán cada vez más en función de los puntos de referencia de cumplimiento tanto globales como nacionales [3] Instituto Nacional de Normalización de China, “T/CITS 370-2025, Laringoscopios de vídeo”, Biblioteca Nacional de Normas Digitales, cnis.ac.cn. En conjunto, estos cambios sugieren que los compuestos no están reemplazando al acero en todos los ámbitos, pero se están convirtiendo en un elemento central de la cartera de productos futura.
Por uso: Las configuraciones para adultos mantienen el volumen de producción a medida que aumenta la demanda pediátrica.
Las palas y mangos de laringoscopio para adultos representaron el 62.52 % del mercado por uso en 2025, lo que convirtió a las configuraciones para adultos en el segmento de uso más grande en el mercado de palas y mangos de laringoscopio. Este resultado refleja la concentración de los volúmenes de intubación en anestesia general, atención de traumatismos y cuidados intensivos para adultos. Los tamaños estándar Macintosh 3 y 4 y Miller 2 y 3 aún definen gran parte de las compras globales de rutina, ya que cubren la necesidad de procedimiento más amplia con la menor complejidad. Los productos neonatales y para vía aérea difícil siguen teniendo un volumen menor, pero requieren un diseño mucho más especializado, lo que aumenta su valor estratégico para los proveedores premium. Se prevé que el uso pediátrico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.25 % hasta 2031, lo que demuestra que las categorías de pacientes más pequeños se están convirtiendo en una fuente más importante de demanda incremental.
El crecimiento del sector pediátrico se ve reforzado por evidencia publicada más sólida y lanzamientos de productos más específicos en el mercado de palas y mangos de laringoscopio. Un metaanálisis de 2025 publicado en Frontiers in Pediatrics, que abarcó 1,059 neonatos en 9 ensayos controlados aleatorios, reveló que la videolaringoscopia mejoró el éxito en el primer intento con un riesgo relativo de 1.21 y redujo el traumatismo de las vías respiratorias con un riesgo relativo de 0.23. Esta evidencia es relevante porque proporciona a los comités de adquisición neonatal y pediátrica una base clínica directa para ir más allá de las palas tradicionales de visión directa. Verathon amplió su cartera de productos para el cuidado pediátrico en febrero de 2025, y Ambu también amplió SureSight Connect con opciones de palas pediátricas en 2025, lo que demuestra que los principales proveedores consideran este segmento una verdadera prioridad de innovación, en lugar de un complemento de nicho. A medida que las UCIN y los centros pediátricos buscan un mejor rendimiento en el primer intento y una capacitación más sencilla, es probable que los sistemas de palas pediátricas con video desempeñen un papel más importante en el desarrollo futuro de productos y en la planificación de reemplazo hospitalario.
Por usuario final: Los hospitales lideran el volumen, pero el crecimiento de los centros de cirugía ambulatoria transforma el sector de las adquisiciones.
Los hospitales representaron el 60.62 % de la demanda en 2025, lo que los convirtió en el segmento de usuarios finales más grande en el mercado de hojas y mangos de laringoscopio. Este liderazgo se debió al volumen de uso en UCI, quirófanos y servicios de urgencias, donde la compatibilidad entre la hoja y el mango, la calidad de la luz y la esterilidad tienen la mayor importancia clínica. Los hospitales también abarcan la gama tecnológica más amplia, desde sistemas básicos reutilizables de fibra óptica en centros con recursos limitados hasta salas de videolaringoscopia totalmente integradas en centros terciarios. Los servicios médicos de emergencia constituyen un canal de adquisición independiente dentro de este panorama general, ya que requieren productos compactos, alimentados por batería y de rápida implementación, en lugar de sistemas que dependen de la esterilización centralizada. Las clínicas especializadas siguen siendo el grupo más pequeño, pero están aumentando gradualmente la adopción de productos compatibles con video para procedimientos de vía aérea en otorrinolaringología y neumología a medida que mejoran los costos por uso.
Se prevé que los centros quirúrgicos ambulatorios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.25 % hasta 2031, lo que los convierte en el grupo de usuarios finales de más rápido crecimiento en el mercado de hojas y mangos de laringoscopio. Su lógica de adquisición difiere de la de los hospitales, ya que operan con inventarios reducidos, un soporte limitado para el procesamiento estéril y una mayor preferencia por un costo predecible por caso. Este modelo operativo favorece naturalmente las combinaciones integradas de hojas y mangos, así como formatos desechables más sencillos que reducen los pasos de manipulación entre casos. La combinación desechable Rüsch TruLite Secure de Teleflex, con baterías preinstaladas, iluminación LED y una vida útil de 3 años, se ajusta perfectamente a este patrón de uso. Dado que los centros ambulatorios miden la eficiencia con precisión y tienen una menor dependencia de sistemas reutilizables heredados, es probable que se conviertan en el campo de pruebas ideal para las opciones de precio-rendimiento en toda la categoría. En este sentido, la combinación de usuarios finales está cambiando no solo dónde se venden los productos, sino también qué diseños de productos obtienen primero aceptación comercial.
Análisis geográfico
Mercado de palas y mangos para laringoscopios en Norteamérica y Europa
América del Norte representó el 39.22 % del tamaño del mercado de hojas y mangos de laringoscopio en 2025, lo que la mantuvo como el mayor contribuyente regional. La región se beneficia de un alto volumen de cirugías, una infraestructura de cuidados intensivos madura y una demanda constante de reemplazo en entornos hospitalarios y de atención de emergencia. La decisión de Baxter de descontinuar todas las líneas de hojas y mangos de laringoscopio Welch Allyn, efectiva a partir del 31 de marzo de 2026, creó una oportunidad a corto plazo en cuentas institucionales que otros proveedores ahora están compitiendo. Europa siguió siendo la segunda región más grande, con Alemania, Francia, el Reino Unido e Italia como los principales centros de volumen para el mercado de hojas y mangos de laringoscopio. Ambu recibió la marca CE para toda su gama SureSight en abril de 2026, lo que respalda un despliegue gradual en toda Europa y aumenta la presión sobre las posiciones de los dispositivos reutilizables tradicionales. Las licitaciones públicas europeas también están dando mayor importancia al cumplimiento ambiental, lo que favorece a los proveedores que pueden documentar materiales reciclables o vías de devolución. Alemania sigue siendo especialmente activa en la adquisición de laringoscopios de un solo uso, lo que refleja la voluntad de la región de combinar el control de infecciones con la conveniencia operativa en los protocolos de atención de urgencias.
Mercado de palas y mangos para laringoscopios en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.15 % hasta 2031, lo que la convierte en el bloque regional de mayor crecimiento en el mercado de palas y mangos de laringoscopio. China impulsa el crecimiento mediante la modernización de los hospitales, y la actividad de adquisición en los hospitales provinciales muestra que cada vez se compran más palas desechables compatibles para una base existente de mangos de video. Este patrón es importante porque indica un cambio de la instalación inicial a la demanda repetida de palas, lo que favorece los ingresos recurrentes. India aún presenta un proceso de registro más largo para los nuevos participantes en dispositivos de mayor riesgo, pero las principales redes de hospitales públicos y sistemas de facultades de medicina mantienen el mercado comercialmente atractivo debido a su volumen de procedimientos. Japón presenta un perfil de crecimiento diferente, ya que su población envejecida mantiene una alta necesidad de intubación per cápita y respalda la demanda de reemplazo para sistemas de mejor visualización en lugar de solo compras iniciales.
Mercado de palas y mangos para laringoscopios en Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica en conjunto representan la demanda regional restante, pero el crecimiento varía considerablemente según la calidad de la infraestructura y la capacidad de adquisición. Los países del CCG están ampliando la capacidad hospitalaria y siguen favoreciendo las marcas internacionales de alta gama, especialmente en las redes de atención privada, donde los sistemas de videoasistencia tienen un gran valor clínico y de marca. Los grupos hospitalarios privados de Sudáfrica y los centros de atención terciaria de Brasil siguen siendo los pilares de mayor valor en sus respectivas subregiones, mientras que muchos otros clientes aún dependen de mangos de fibra óptica reutilizables combinados con cuchillas desechables o de menor costo. La expansión de los servicios médicos de emergencia en estas regiones también está impulsando la demanda de configuraciones de mangos robustas, portátiles y estables que puedan desplegarse rápidamente fuera del entorno hospitalario.
Panorama competitivo
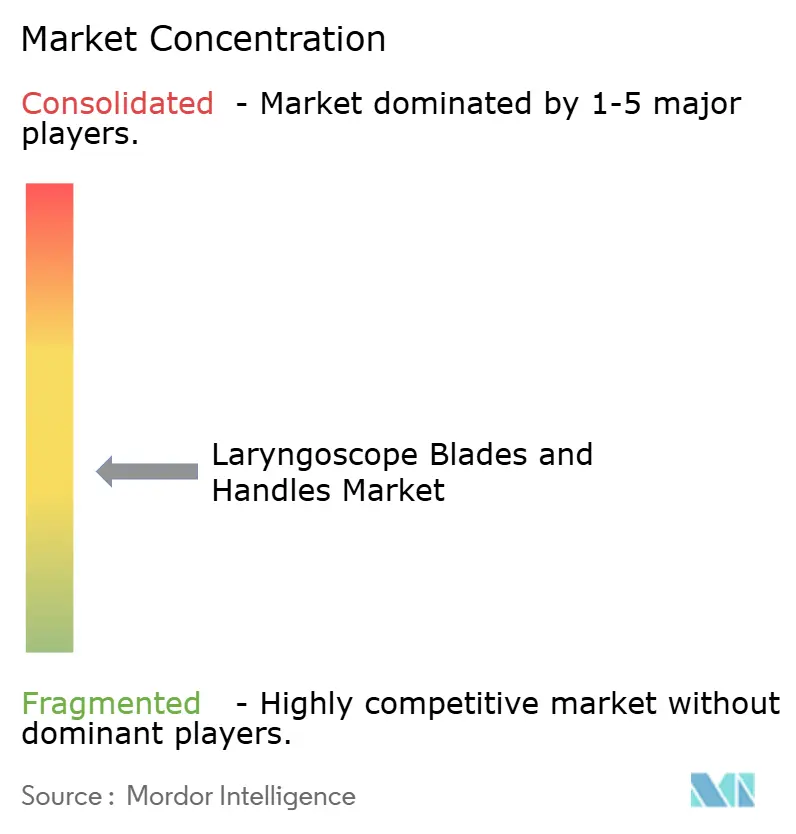
El mercado de palas y mangos para laringoscopios se concentra moderadamente en el segmento premium con integración de vídeo, donde un pequeño grupo de proveedores globales ha desarrollado ecosistemas de plataforma reconocibles en torno a pantallas, mangos y ventas recurrentes de palas. Ambu, KARL STORZ, Verathon, Medtronic y Teleflex son las empresas más visibles en este segmento de mayor valor del mercado, mientras que el segmento convencional de palas y mangos permanece mucho más fragmentado entre productos interoperables. Especialistas europeos como HEINE Optotechnik, Rudolf Riester, HENKE-SASS WOLF, Penlon y Flexicare siguen compitiendo en calidad de fabricación, diseño ergonómico y formatos de pala específicos. Los fabricantes chinos ejercen presión sobre los precios en las configuraciones estándar, especialmente donde los compradores se centran más en la asequibilidad que en las características premium de la plataforma. La retirada de Baxter de la categoría en 2026 eliminó a un conocido competidor de nivel medio e impulsó las decisiones de reemplazo hacia proveedores con una cartera de productos más activa y planes de soporte a largo plazo más claros.
La competencia en el mercado de palas y mangos de laringoscopios se ve cada vez más influenciada por el control de infecciones, la sostenibilidad y la retención de la plataforma, más que por la geometría de la pala en sí. El programa Recircle de Ambu ahora abarca 50 hospitales y más de 140 departamentos clínicos en 4 países, lo que le otorga a la empresa tanto una certificación ambiental como una forma práctica de fortalecer los vínculos con sus clientes a través de su propio proceso de devolución. Flexicare y Teleflex siguen siendo relevantes para los hospitales que buscan opciones desechables más sencillas sin comprometerse por completo con una plataforma de video premium, lo que mantiene activo el segmento medio del mercado, incluso a medida que los sistemas de gama alta se especializan. El próximo ámbito de competencia probablemente se centre en sistemas de video asequibles para las zonas no urbanas de Asia-Pacífico, Sudamérica y partes de Oriente Medio y África, ya que estas regiones necesitan mejoras en el rendimiento sin grandes inversiones de capital. Esto abre la puerta a proveedores que puedan combinar una calidad de imagen aceptable, un menor costo recurrente de las palas y una implementación más sencilla en un solo producto.
Varias estrategias ya demuestran cómo los proveedores se están posicionando para este cambio en el mercado de las palas y mangos de laringoscopios. Ambu se expandió geográficamente en abril de 2026 con la aprobación de la marca CE para toda la gama de videolaringoscopios SureSight en Europa, lo que fortalece su alcance regional en entornos de atención de vías respiratorias tanto planificados como no planificados. Verathon lanzó GlideScope ClearFit en julio de 2025 para ofrecer un bastón de video reutilizable con múltiples opciones de cubiertas desechables, lo que responde directamente a la presión por una flexibilidad de menor costo en la atención ambulatoria y de emergencia. El formato TruLite Secure de Teleflex, estable en almacenamiento, y la expansión de SureSight pediátrico de Ambu muestran un enfoque similar en el diseño de productos específicos para cada flujo de trabajo, donde el enfoque ganador no se centra tanto en un único dispositivo insignia, sino en adaptarse a las necesidades operativas de cada cliente.
Líderes del sector en palas y mangos para laringoscopios
Teleflex Incorporated
Medtronic plc
Olympus Corporation
Ambu A / S
KARL STORZ SE y compañía KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Ambu recibió la marca CE para su gama de videolaringoscopios SureSight en Europa, lo que permite su lanzamiento gradual en los mercados de la UE. Esta gama, que incluye SureSight Connect y SureSight Mobile, se lanzó en EE. UU. y Reino Unido en 2025. Esta autorización elimina un obstáculo clave para la expansión del negocio de videolaringoscopia de Ambu.
- Abril de 2026: KARL STORZ obtuvo la autorización 510(k) de la FDA (K252624) para su laringoscopio y accesorios conforme a la norma 21 CFR 874.4760. Esto refuerza su posición regulatoria en EE. UU. para la plataforma de laringoscopio C-MAC y los accesorios de hoja relacionados en dispositivos de otorrinolaringología y anestesia.
Alcance del informe del mercado global de hojas y mangos para laringoscopios
Según el alcance del informe, las palas del laringoscopio son instrumentos que se insertan en la boca para levantar los tejidos y visualizar la laringe. Los mangos proporcionan el agarre y albergan la fuente de luz para la iluminación durante la intubación.
La segmentación del mercado de palas y mangos de laringoscopio se clasifica por tipo de producto, material, uso, usuario final y geografía. Por tipo de producto, el mercado incluye palas como las de Macintosh, Miller, rectas y especializadas, así como compatibles con video. También abarca mangos, incluyendo mangos estándar, reutilizables, desechables y compatibles con video. Por material, el mercado se segmenta en palas y mangos de acero inoxidable, plástico y polímeros, y sistemas de materiales híbridos y compuestos. Por uso, el mercado se divide en uso en adultos, uso pediátrico y uso neonatal y para vías respiratorias difíciles. Por usuario final, el mercado comprende hospitales, centros quirúrgicos ambulatorios, servicios médicos de emergencia y clínicas especializadas. Geográficamente, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica. El informe de mercado también incluye estimaciones del tamaño y las tendencias del mercado para 17 países en las principales regiones del mundo. Para cada segmento, el tamaño del mercado y la previsión se proporcionan en términos de valor (USD).
| cuchillas | Cuchillas Macintosh |
| Cuchillas de molinero | |
| Cuchillas rectas | |
| Cuchillas especializadas y compatibles con vídeo | |
| Manijas | Manijas estándar |
| Mangos reutilizables | |
| Mangos desechables | |
| Asas con capacidad de vídeo |
| Cuchillas y mangos de acero inoxidable |
| Cuchillas y mangos de plástico y polímeros |
| Sistemas de materiales híbridos y compuestos |
| Uso adulto |
| Uso pediátrico |
| Uso en neonatos y en casos de vía aérea difícil |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Servicios médicos de emergencia |
| Clínicas Especializadas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | cuchillas | Cuchillas Macintosh |
| Cuchillas de molinero | ||
| Cuchillas rectas | ||
| Cuchillas especializadas y compatibles con vídeo | ||
| Manijas | Manijas estándar | |
| Mangos reutilizables | ||
| Mangos desechables | ||
| Asas con capacidad de vídeo | ||
| Por material | Cuchillas y mangos de acero inoxidable | |
| Cuchillas y mangos de plástico y polímeros | ||
| Sistemas de materiales híbridos y compuestos | ||
| Por uso | Uso adulto | |
| Uso pediátrico | ||
| Uso en neonatos y en casos de vía aérea difícil | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Servicios médicos de emergencia | ||
| Clínicas Especializadas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva actual del mercado de palas y mangos para laringoscopios?
El mercado de palas y mangos para laringoscopios alcanzó los 544.26 millones de dólares en 2026 y se prevé que llegue a los 782.08 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.52 %.
¿Por qué están ganando terreno los dispositivos de un solo uso en el manejo de las vías respiratorias?
Los hospitales están respondiendo a las preocupaciones sobre la contaminación relacionada con los mangos y las cuchillas reutilizables, mientras que los centros ambulatorios también valoran el flujo de trabajo más sencillo y el coste predecible por caso.
¿Qué categoría de productos lidera la demanda actualmente?
Las palas de laringoscopio lideraron la demanda de productos con una cuota del 65.31 % en 2025, lo que refleja la gran base instalada de laringoscopia directa en quirófanos, UCI y servicios de urgencias.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente?
Se prevé que los centros quirúrgicos ambulatorios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.25 % hasta 2031, debido a que favorecen los formatos de dispositivos listos para usar, con poco inventario y que requieren poca esterilización.
¿Por qué Asia-Pacífico está creciendo más rápido que otras regiones?
Se prevé que la región de Asia-Pacífico experimente un crecimiento anual compuesto del 9.15 % hasta 2031, impulsado por la modernización de los hospitales en China, la gran demanda de hospitales públicos en India y la demanda de reemplazo en Japón.
¿Qué factores están cambiando la competencia entre los principales proveedores?
La competencia se está desplazando hacia las plataformas de vídeo, los programas desechables sostenibles, la expansión pediátrica y los diseños modulares de menor coste que se adaptan al uso en urgencias y atención ambulatoria.


