

Tamaño y participación en el mercado de la microdisección por captura láser
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 223.17 Million |
| Tamaño del mercado (2031) | USD 358.43 Million |
| Tasa de crecimiento (2026 - 2031) | 9.94% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de microdisección por captura láser por Mordor Intelligence
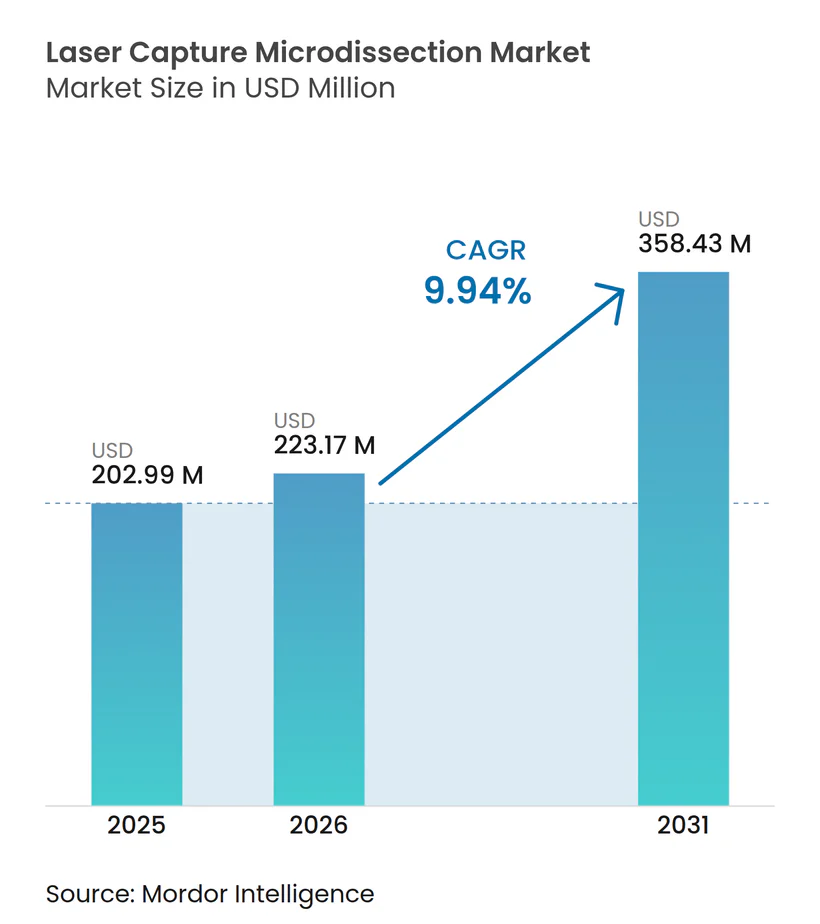
Se espera que el tamaño del mercado de microdisección por captura láser crezca de USD 202.99 millones en 2025 a USD 223.17 millones en 2026 y se pronostica que alcance los USD 358.43 millones para 2031 con una CAGR del 9.94 % durante 2026-2031.
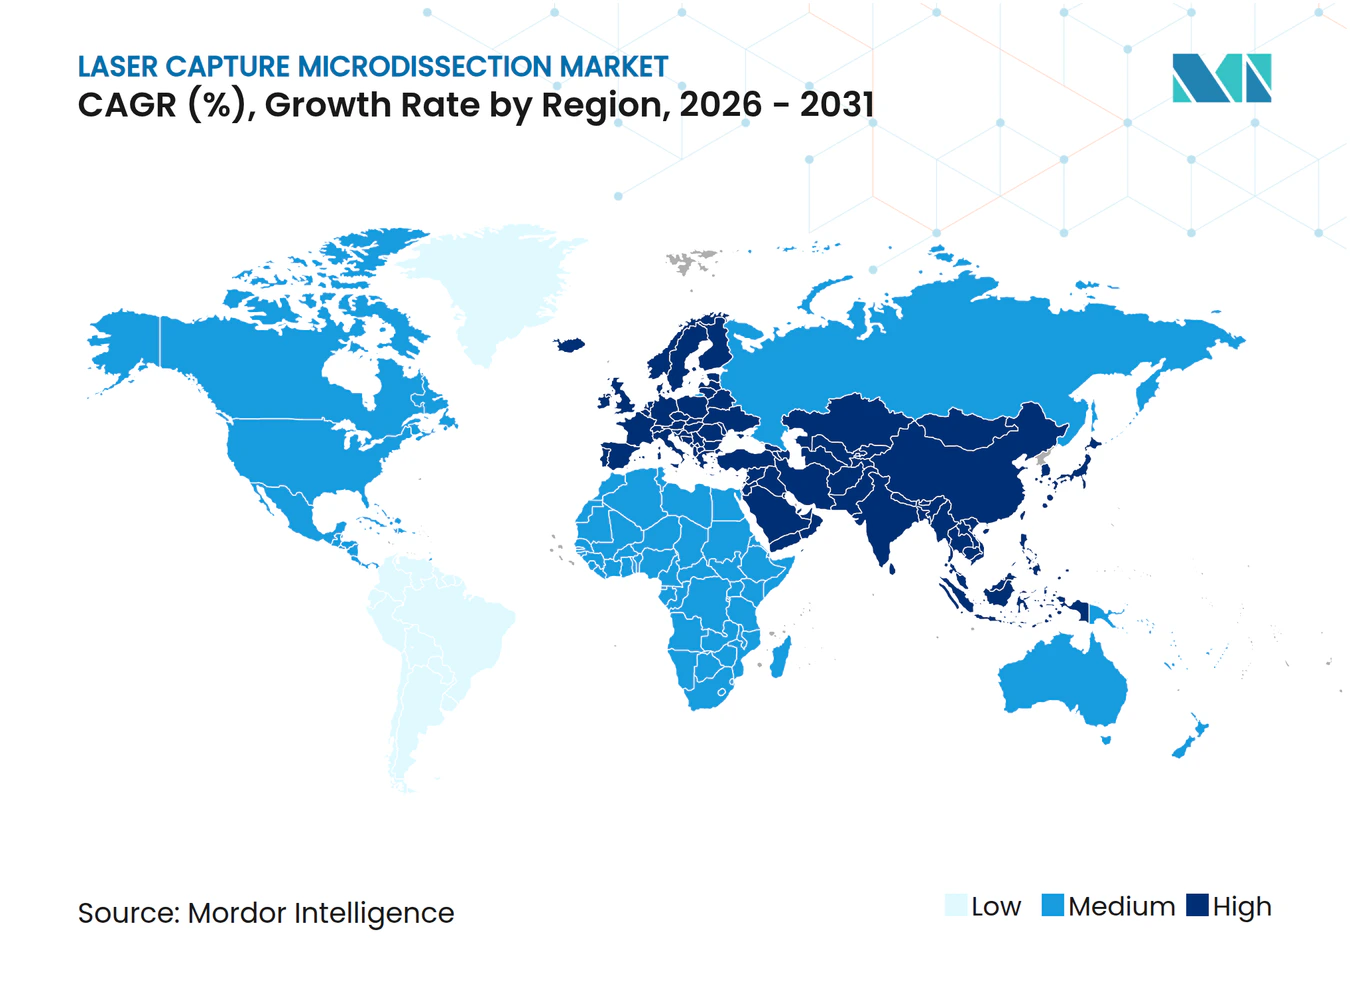
La demanda aumenta a medida que la tecnología vincula la histopatología con la biología molecular, lo que permite a los científicos extraer grupos celulares precisos a la vez que protege el contexto espacial para estudios multiómicos. La inteligencia artificial se integra ahora en los flujos de trabajo de biología espacial, lo que ayuda a los laboratorios a automatizar el reconocimiento de objetivos y a acortar los ciclos de análisis. Las empresas farmacéuticas y biotecnológicas implementan plataformas de microdisección por captura láser para aislar células tumorales de secciones de tejido mixto, acelerando el descubrimiento de biomarcadores y la elaboración de perfiles de respuesta a fármacos. Los consumibles cobran impulso gracias a la compra recurrente de películas de captura y reactivos que facilitan los estudios de alto rendimiento, mientras que los sistemas infrarrojos se popularizan para una manipulación más delicada del ADN y las proteínas. Asia-Pacífico registra la expansión más rápida, ya que los programas gubernamentales de China, Japón e India construyen nuevos centros de investigación espacial-ómica, al tiempo que Norteamérica mantiene su liderazgo gracias a una financiación consolidada para la investigación y la adopción temprana de la IA.
Conclusiones clave del informe
- Por producto, los instrumentos representaron el 44.05 % de la participación de mercado de microdisección por captura láser en 2025, mientras que se proyecta que los consumibles aumenten a una CAGR del 13.03 % hasta 2031.
- Por tipo de sistema, las plataformas ultravioleta lideraron con una participación de ingresos del 51.51 % en 2025; se anticipa que los sistemas infrarrojos registrarán la CAGR más rápida del 15.17 % hasta 2031.
- Por aplicación, la investigación y el desarrollo representaron el 60.61 % del tamaño del mercado de microdisección por captura láser en 2025, mientras que se espera que el diagnóstico se expanda a una CAGR del 11.12 % durante el mismo período.
- Por usuario final, los institutos académicos y gubernamentales dominaron con una participación del 43.13% del tamaño del mercado de microdisección por captura láser en 2025, sin embargo, las empresas farmacéuticas, de biotecnología y las CRO muestran una perspectiva de CAGR del 11.66%.
- Por geografía, América del Norte controló el 42.42% de la participación del mercado de microdisección por captura láser en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 13.19% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de microdisección por captura láser
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inversiones en I+D en oncología y neurología | + 2.1% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ventajas técnicas sobre la microdisección manual | + 1.8% | Global | Corto plazo (≤ 2 años) |
| Aumento de los flujos de trabajo espacial-ómicos | + 2.5% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de biomarcadores de medicina de precisión | + 1.9% | Global | Mediano plazo (2-4 años) |
| Automatización guiada por IA | + 1.4% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Híbridos microfluídicos-LCM | + 1.2% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la inversión pública y privada en I+D en oncología y neurología
La carga del cáncer y las enfermedades neurodegenerativas impulsa las fuentes de financiación que convierten la microdisección por captura láser en un elemento básico en los laboratorios académicos y comerciales. Subvenciones chinas y japonesas financian centros nacionales de ómica espacial que utilizan esta técnica para la genómica unicelular. Cada proyecto oncológico suele integrar la microdisección por captura láser en varias etapas, desde el mapeo del microambiente tumoral hasta la monitorización de la terapia. Este requisito se considera ahora una apuesta segura para las líneas de producción de fármacos competitivas, lo que lleva a los patrocinadores farmacéuticos a especificar la microdisección por captura láser en los contratos de investigación. Este flujo de caja constante respalda las perspectivas de crecimiento a largo plazo en todas las regiones principales.
Ventajas técnicas frente a la microdisección manual
La microdisección por captura láser produce secciones libres de contaminación con un éxito constante, a diferencia de los métodos manuales con bisturí que conllevan el riesgo de interferencia entre células adyacentes. [1] Molecular Machines & Industries, “Descripción general del producto CellCut Plus”, molecular-machines.com La preservación de la integridad del ARN es importante cuando los laboratorios se orientan hacia la transcriptómica de células individuales que requiere moléculas intactas. La automatización elimina el sesgo del operador y mejora la reproducibilidad, reduciendo las costosas repeticiones. Los módulos de imagen ayudan a los científicos a identificar grupos de células por morfología o fluorescencia con resolución subcelular, lo que permite realizar estudios en biología del desarrollo y progresión de enfermedades que antes eran imposibles con la extracción manual. Estos beneficios combinados acortan los tiempos de flujo de trabajo y aumentan la confianza en los análisis posteriores.
Aumento de los flujos de trabajo de ómica espacial y multiómica de células individuales
La combinación de la microdisección por captura láser con la transcriptómica espacial permite a los investigadores representar gráficamente la expresión génica en relación con la arquitectura tisular nativa. Los diseños multiómicos permiten perfilar hasta cinco capas moleculares in situ, y la microdisección por captura láser preserva la fidelidad espacial durante todo el procesamiento. El enfoque LCM-seq reconstruye patrones de expresión tumoral que revelan interacciones que impulsan la metástasis. Los desarrolladores de fármacos integran la ómica espacial en sus programas de descubrimiento para localizar biomarcadores útiles y estudiar su mecanismo de acción. La compatibilidad con tejidos frescos congelados y fijados con formalina también amplía su uso en estudios clínicos que extraen información retrospectiva de muestras archivadas.
Crecimiento de los programas de descubrimiento de biomarcadores en medicina de precisión
Los reguladores ahora enfatizan los diagnósticos complementarios, impulsando a las empresas a utilizar la microdisección por captura láser para que los ensayos de biomarcadores comiencen con poblaciones celulares puras. La tecnología se integra en los protocolos de ensayos clínicos para análisis retrospectivos que correlacionan el estado del biomarcador con los resultados del tratamiento. [2] Administración de Alimentos y Medicamentos de EE. UU., “Guía de diagnósticos complementarios”, fda.gov La investigación de biopsia líquida impulsa aún más la validación basada en tejidos utilizando la microdisección por captura láser para confirmar marcadores circulantes. Los hospitales lanzan instalaciones centrales que reducen los costos por estudio para los investigadores, profundizando la adopción institucional en los flujos de trabajo de oncología, neurología e inmunología.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de capital y mantenimiento | -1.8% | Globalmente, más duro para los mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de patólogos y tecnólogos | -2.2% | Global, agudo en regiones de bajos ingresos | Mediano plazo (2-4 años) |
| Daño al ácido nucleico inducido por calor o rayos UV | -0.9% | Global | Corto plazo (≤ 2 años) |
| Plataformas rivales de células individuales basadas en gotitas | -1.5% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y mantenimiento de los sistemas integrados
Las estaciones de trabajo completas de microdisección con captura láser suelen superar los 500,000 15 USD, lo que las sitúa fuera del alcance de muchos laboratorios de nivel medio. Los contratos de servicio anuales alcanzan el 20-XNUMX % del valor de compra e incluyen la calibración del láser y el reemplazo de la óptica. Los presupuestos limitados obligan a las instituciones a compartir instalaciones principales, lo que prolonga los plazos de reserva y reduce la productividad. Las universidades de mercados emergentes experimentan largos ciclos de adquisición, lo que retrasa instalaciones que podrían impulsar la competitividad de las subvenciones. Incluso en las regiones más ricas, la reasignación presupuestaria a consumibles y análisis de datos a veces retrasa los pedidos de nuevos equipos.
Escasez de patólogos y tecnólogos capacitados en los laboratorios de histología
Algunas regiones tienen menos de 3 patólogos por millón de habitantes, mientras que las economías avanzadas tienen 65 por millón, lo que crea una brecha de talento. [3] Anil V. Parwani, “Adopción de patología digital en Norteamérica”, cap.org Las tasas de vacantes superan el 18 % en los departamentos de histología especializados, lo que dificulta la dotación de personal para las salas de microdisección por captura láser. El personal experimentado ya revisa más de 4,000 casos cada año, lo que deja poco tiempo para los protocolos de microdisección que requieren mucho trabajo. Los programas de capacitación que combinan la histología con la biología molecular siguen siendo escasos, lo que extiende los tiempos de incorporación. Las instalaciones con personal insuficiente operan por debajo de su capacidad, lo que aumenta los costos por muestra y retrasa los hitos de la investigación.
Análisis de segmento
Por producto: Los consumibles impulsan el crecimiento de los ingresos recurrentes
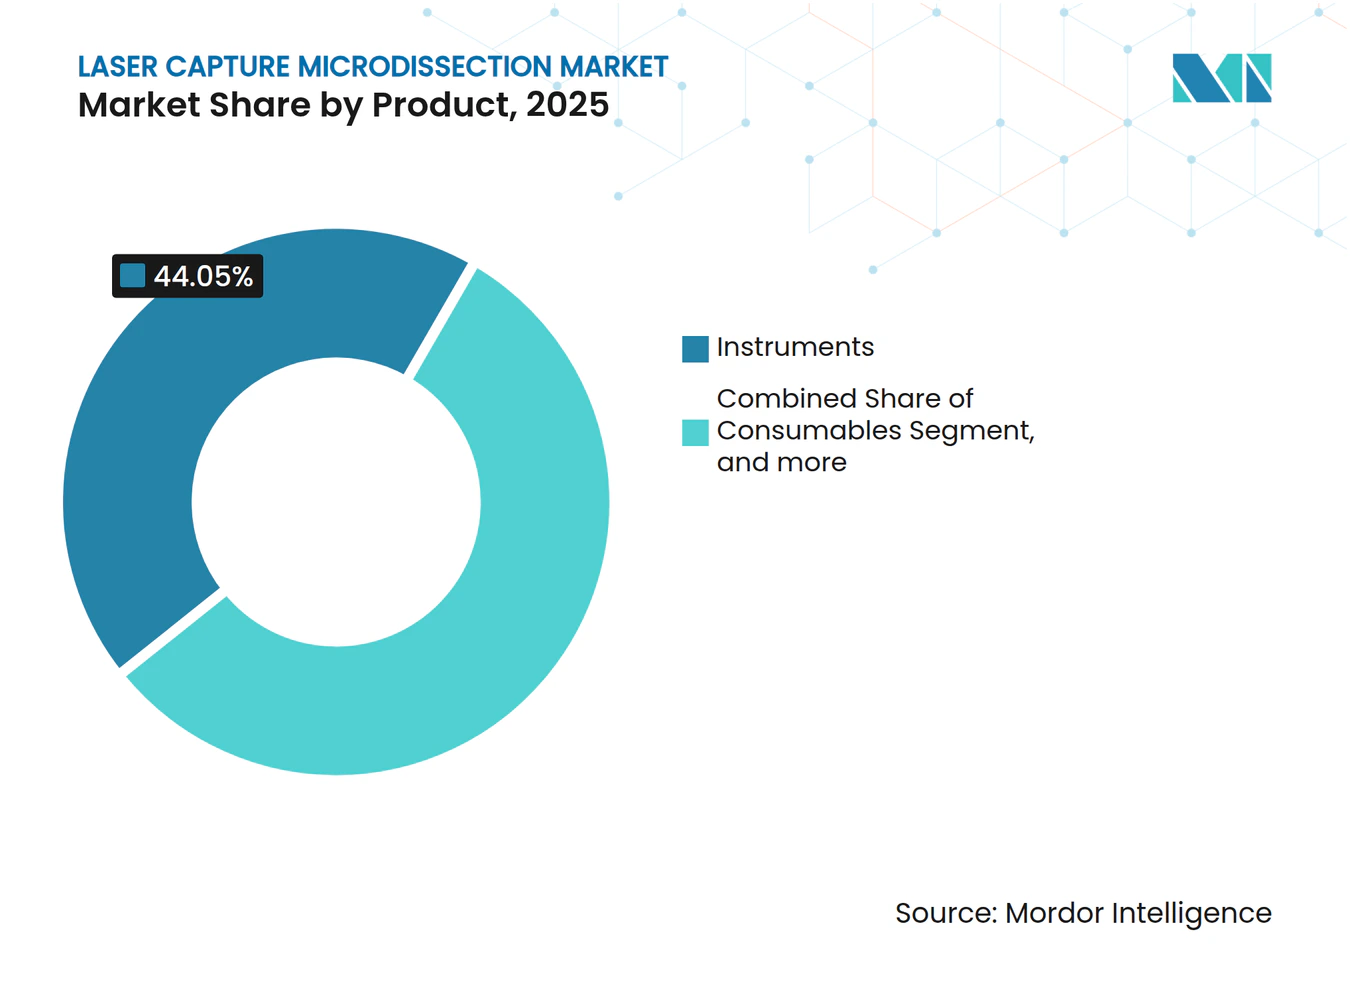
Los consumibles son la categoría de mayor crecimiento, con una proyección de crecimiento anual compuesto (CAGR) del 13.03 % hasta 2031, ya que los procesos de alto rendimiento requieren un suministro continuo de películas de captura, portaobjetos y reactivos. Los instrumentos mantuvieron una cuota de mercado del 44.05 % en la microdisección por captura láser en 2025; sin embargo, la transición a modelos de pedidos por suscripción indica una base de compradores en proceso de maduración, centrada en la consistencia del flujo de trabajo a largo plazo. El software y los servicios, aunque con menores ventas, cobran relevancia a medida que los compradores buscan ecosistemas llave en mano que vinculen el hardware de microdisección con la secuenciación posterior y la bioinformática.
Esta transición amplía las fuentes de ingresos al consolidar a los proveedores en bases instaladas gracias a una demanda constante de consumibles. Las nuevas membranas poliméricas ahora adaptan la adhesión y el grosor a clases de tejido específicas, mejorando la eficiencia de captura. Los proveedores incorporan etiquetas RFID a los consumibles para que los laboratorios puedan rastrear el uso de los lotes y automatizar la reposición. A medida que los híbridos de microfluidos y LCM llegan al mercado, formatos de cartuchos completamente nuevos podrían ofrecer aislamiento y lisis combinados, lo que permite flujos de ingresos agrupados que difuminan la frontera entre hardware y consumibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de sistema: La tecnología infrarroja gana cuota de mercado
Los sistemas ultravioleta representaron el 51.51 % de los ingresos en 2025, pero se prevé que las plataformas infrarrojas crezcan un 15.17 % anual gracias a firmas térmicas más suaves que protegen el ADN y las proteínas para la investigación ómica posterior. Los dispositivos infrarrojos también capturan células con mayor nitidez, lo que resulta ideal para los procesos de investigación de células individuales que buscan bibliotecas sin errores. Los sistemas UV siguen siendo populares donde la preservación morfológica es esencial, como en los hospitales universitarios que combinan la microdisección con la histología convencional.
Los proveedores se diferencian por su automatización exhaustiva, la velocidad de navegación de las muestras y la compatibilidad con el análisis de imágenes de alto contenido. Las plataformas infrarrojas operan con umbrales de potencia más bajos que reducen la carbonización, mejorando así el rendimiento de la captura. Por otro lado, los sistemas de catapulta a presión para microdisección láser encuentran una demanda específica en la ciencia forense, donde la eyección sin contacto elimina el riesgo de contaminación en el análisis de trazas de ADN. En conjunto, estos avances permiten que el mercado de la microdisección por captura láser responda a las cambiantes prioridades de investigación.
Por aplicación: Los diagnósticos aceleran la traducción clínica
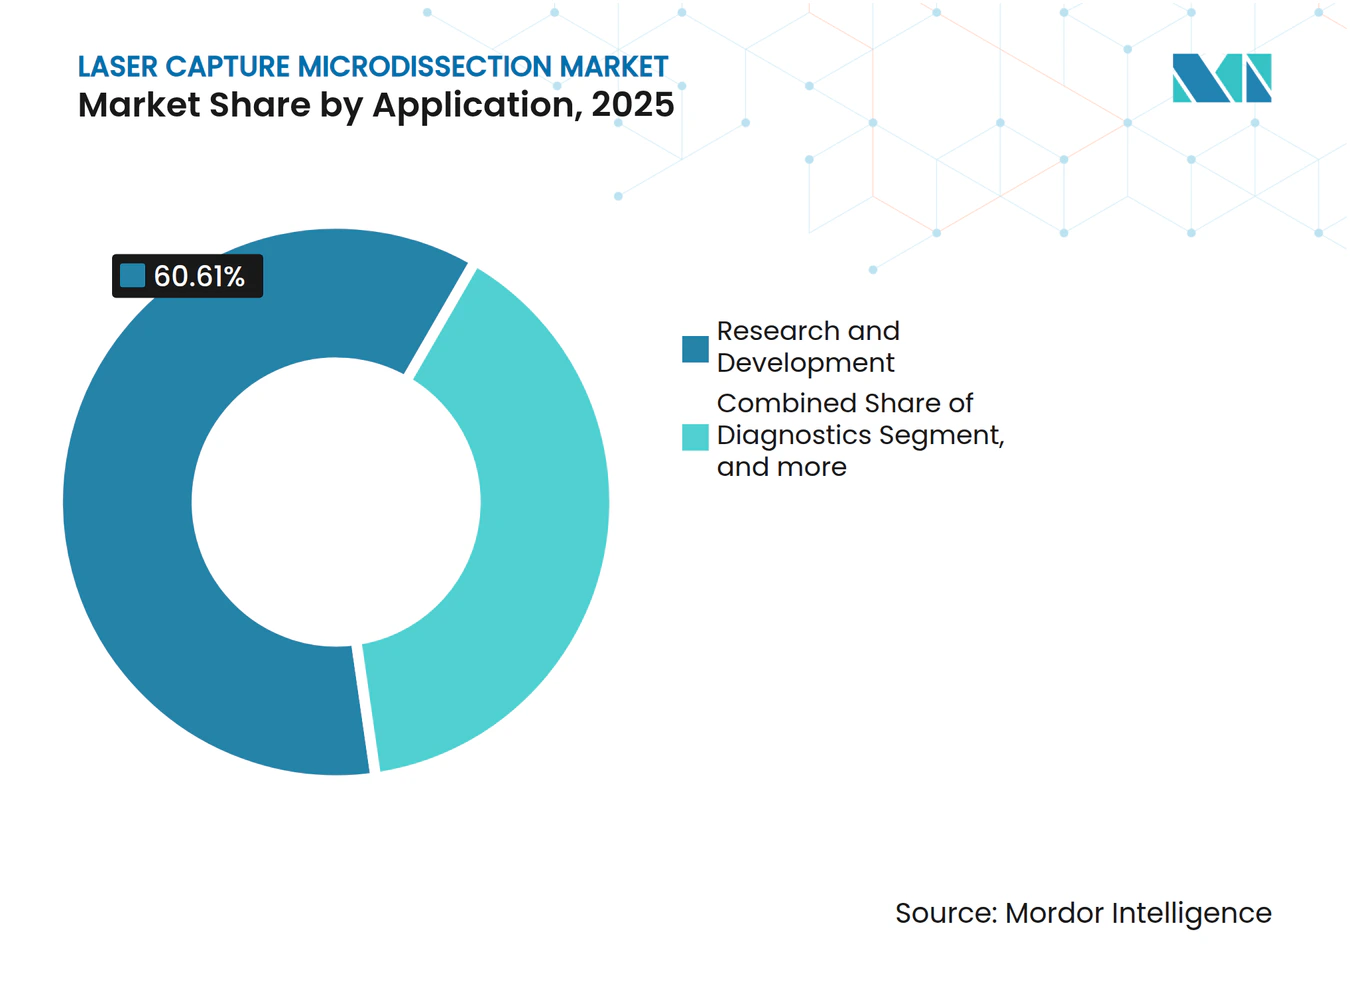
La investigación y el desarrollo lideraron el 60.61 % del tamaño total del mercado de microdisección por captura láser en 2025; sin embargo, los casos de uso diagnóstico muestran una tasa de crecimiento anual compuesta (TCAC) del 11.12 %, a medida que los laboratorios de patología integran la biología espacial en sus flujos de trabajo rutinarios. El desarrollo de diagnósticos complementarios impulsa la demanda de los patrocinadores farmacéuticos que cofinancian la instalación de equipos. La patología oncológica domina las instalaciones de diagnóstico porque la heterogeneidad tumoral oculta los biomarcadores a menos que se evalúen poblaciones celulares puras.
La patología digital ahora guía la microdisección en tiempo real mediante la superposición de mapas de calor derivados de IA sobre el tejido, lo que permite a los tecnólogos aislar las regiones de interés en segundos. La proteómica y la metabolómica, aunque hoy en día más pequeñas, se benefician de la misma promesa de pureza de la muestra y están preparadas para una futura expansión a medida que mejora la sensibilidad de la espectrometría de masas. Los laboratorios que utilizan la microdisección por captura láser validan los marcadores de biopsia líquida al correlacionarlos con el origen del tejido, vinculando los fragmentos de ADN circulantes con zonas tumorales precisas para la selección del tratamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el sector farmacéutico impulsa la adopción comercial
Los centros académicos y gubernamentales representaron el 43.13 % del total en 2025, lo que refleja las compras financiadas con subvenciones y las instalaciones centrales de acceso abierto. Sin embargo, se espera que las empresas farmacéuticas, biotecnológicas y las CRO registren una tasa de crecimiento anual compuesta (TCAC) del 11.66 %, impulsada por la presión regulatoria para incluir biomarcadores con resolución espacial en los paquetes de solicitud. Los hospitales siguen teniendo una contribución moderada, principalmente en el diagnóstico del cáncer y la inmunología de trasplantes.
Las empresas comerciales prefieren plataformas integradas que conectan la microdisección por captura láser con las líneas de secuenciación y el análisis en la nube, reduciendo el tiempo de respuesta desde la muestra hasta la obtención de información. Las CRO comercializan servicios de microdisección por captura láser a pequeñas empresas biotecnológicas con presupuestos limitados, ampliando así el acceso global. El ecosistema resultante canaliza los datos hacia los procesos de medicina de precisión, lo que aumenta la demanda de consumibles validados y contratos de servicio.
Análisis geográfico
Mercado norteamericano de microdisección por captura láser
Norteamérica conservó el 42.42 % de la cuota de mercado de la microdisección por captura láser en 2025, gracias a la financiación sostenida de los Institutos Nacionales de Salud y a los consolidados clústeres de I+D farmacéuticos. La adopción generalizada de la patología digital simplifica la integración del flujo de trabajo, mientras que la microdisección asistida por IA reduce los cuellos de botella en la mano de obra. Sin embargo, la escasez de personal y las presiones para obtener reembolsos frenan el crecimiento a corto plazo.
Mercado europeo de microdisección por captura láser
Europa le sigue como la segunda región más grande gracias a programas público-privados concertados que apoyan la investigación en medicina de precisión. Alemania, el Reino Unido y Francia albergan múltiples centros de microdisección por captura láser que funcionan como centros compartidos, lo que mejora la utilización de los equipos. La armonización de las regulaciones de diagnóstico complementario incentiva a los fabricantes de dispositivos a asociarse con empresas biofarmacéuticas locales. Aun así, la variabilidad de la financiación entre los estados de la UE y las incertidumbres en la investigación tras el Brexit generan tasas de adopción desiguales en todo el continente.
Mercado de microdisección por captura láser en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 13.19 %, hasta 2031. El Plan Quinquenal de China prioriza la biología espacial, impulsando la construcción de laboratorios a gran escala y acuerdos de compra a gran escala. Institutos japoneses realizan estudios de oncología y neurodegeneración que dependen de la microdisección infrarroja de alta fidelidad. Las organizaciones de investigación por contrato de la India incorporan la microdisección por captura láser a la oferta de servicios para los patrocinadores globales de fármacos; sin embargo, las deficiencias de infraestructura y la escasez de talento podrían ralentizar la implementación fuera de las ciudades de primer nivel. La inversión colectiva en toda la región apunta a una expansión sostenida y superior a la media.
Panorama competitivo
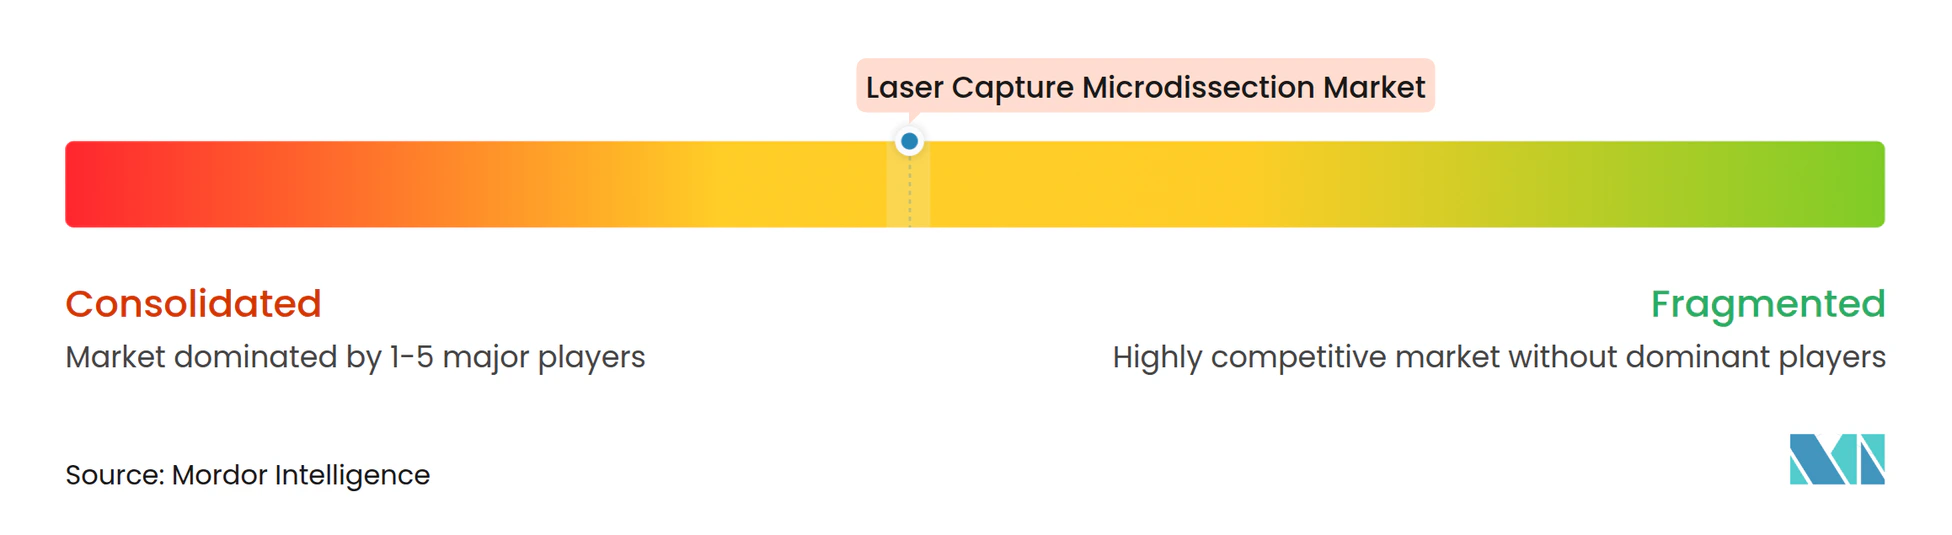
El mercado de la microdisección por captura láser muestra una concentración moderada. Carl Zeiss Meditec y Leica Microsystems de Danaher aprovechan su amplia experiencia en microscopía y sus redes de soporte internacionales para mantener un alto nivel de instalaciones. Thermo Fisher Scientific integra la microdisección con kits de secuenciación posteriores, ofreciendo flujos de trabajo integrales. Molecular Machines & Industries y Fluidigm se especializan en nichos específicos, centrándose en la automatización a fondo y la compatibilidad multiómica.
La competencia ahora se centra en el software, el análisis de imágenes y la orquestación del flujo de trabajo, en lugar de solo en la potencia del láser. La alianza de Danaher con la Universidad de Stanford en microscopía inteligente ejemplifica la colaboración estratégica destinada a integrar la IA para el apoyo a la toma de decisiones en tiempo real. Mientras tanto, los distribuidores regionales en Asia-Pacífico consolidan su presencia en el mercado en sus primeras etapas combinando el soporte técnico con la capacitación pertinente a nivel local.
Las hojas de ruta de los proveedores convergen en la integración de microfluidos, la analítica conectada a la nube y los ecosistemas modulares de consumibles. Las empresas compiten por certificar plataformas para uso diagnóstico, anticipando la aprobación regulatoria que podría desviar los ingresos hacia los laboratorios clínicos. La competencia de precios sigue siendo secundaria, ya que los investigadores priorizan el rendimiento, la integridad de las muestras y la compatibilidad informática por encima del costo inicial.
Líderes de la industria de la microdisección por captura láser
Thermo Fisher Scientific
Corporación Danaher (Leica Microsystems)
Máquinas moleculares e industrias GmbH
Carl Zeiss Meditec AG
Corporación Fluidgm
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Los sistemas de microdisección láser de Leica Microsystems fueron citados en una investigación revisada por pares recientemente publicada que utilizó plataformas Leica LMD en un flujo de trabajo de microdisección láser (LCM). La publicación aportó una nueva validación independiente para el uso de LCM en análisis moleculares avanzados, lo que respalda la adopción continua de flujos de trabajo integrados de microdisección a ómicas en entornos de investigación.
- Enero de 2025: Leica Biosystems e Indica Labs anunciaron una inversión estratégica para desarrollar una plataforma integrada de patología digital que combina el escaneo Leica Aperio con el software Indica HALO AP. El flujo de trabajo combinado refuerza el análisis de tejidos asistido por IA y el desarrollo de diagnósticos complementarios, lo que aumenta la demanda de una selección precisa de regiones y de pasos posteriores de preparación de muestras donde se utiliza la microdisección láser (LCM).
- Julio de 2024: Danaher inició una colaboración de investigación con la Universidad de Stanford a través de su programa Beacons para desarrollar tecnologías de microscopía inteligente de última generación para la detección de fármacos contra el cáncer. Esta iniciativa impulsó capacidades de biología espacial basadas en IA que se alinean con una identificación más automatizada de regiones de interés y flujos de trabajo de microdisección de mayor rendimiento.
Alcance y metodología
La microdisección por captura láser (LCM) es una tecnología de preparación de muestras sin contacto ni contaminación para aislar células individuales específicas o áreas completas de tejidos de una amplia variedad de muestras, principalmente mediante el uso de visualización microscópica directa. Es un método eficaz para capturar poblaciones de células puras en estudios moleculares.
| Instrumentos |
| Consumibles |
| Software y servicios |
| LCM ultravioleta |
| LCM infrarrojo |
| LCM guiada por inmunofluorescencia |
| LMPC (Microdisección láser por catapulta a presión) |
| Investigación y Desarrollo | de Genómica |
| Proteómica | |
| Diagnóstico | Oncología |
| Patología y Citopatología | |
| Ciencias Forenses y Otros |
| Institutos de investigación académicos y gubernamentales |
| Hospitales |
| Empresas farmacéuticas, biotecnológicas y CROs |
| Laboratorios de Ciencias Forenses |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Instrumentos | |
| Consumibles | ||
| Software y servicios | ||
| Por tipo de sistema | LCM ultravioleta | |
| LCM infrarrojo | ||
| LCM guiada por inmunofluorescencia | ||
| LMPC (Microdisección láser por catapulta a presión) | ||
| por Aplicación | Investigación y Desarrollo | de Genómica |
| Proteómica | ||
| Diagnóstico | Oncología | |
| Patología y Citopatología | ||
| Ciencias Forenses y Otros | ||
| Por usuario final | Institutos de investigación académicos y gubernamentales | |
| Hospitales | ||
| Empresas farmacéuticas, biotecnológicas y CROs | ||
| Laboratorios de Ciencias Forenses | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué impulsa la demanda en el mercado de microdisección por captura láser?
El elevado gasto en I+D en oncología y neurología, junto con los flujos de trabajo ómicos espaciales mejorados mediante IA, está impulsando las ventas de equipos y consumibles en todo el mundo.
¿Qué región lidera el mercado de microdisección por captura láser?
América del Norte lidera con una participación del 42.42% en 2025, gracias a la sólida financiación del NIH y a una actividad farmacéutica madura.
¿Qué tan rápido está creciendo el mercado de microdisección con captura láser en Asia-Pacífico?
Se proyecta que Asia-Pacífico registre una CAGR del 13.19 % entre 2026 y 2031 debido a iniciativas nacionales de medicina de precisión en China, Japón e India.
¿Qué segmento de productos se está expandiendo más rápidamente?
Los consumibles están creciendo a una tasa compuesta anual del 13.03 % a medida que los protocolos de alto rendimiento aumentan la demanda recurrente de películas de captura y reactivos.
¿Por qué están ganando terreno los sistemas infrarrojos?
Las plataformas infrarrojas minimizan el daño térmico, mejorando la preservación del ADN y las proteínas para la multiómica posterior, lo que conduce a una CAGR prevista del 15.17 % hasta 2031.
¿Cuál es el principal obstáculo que frena la adopción?
Los altos costos de capital y mantenimiento, que a menudo superan los USD 500,000 por sistema, retrasan la adquisición por parte de laboratorios más pequeños o de mercados emergentes.


