

Tamaño y participación del mercado de productos químicos para campos petrolíferos en Latinoamérica
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
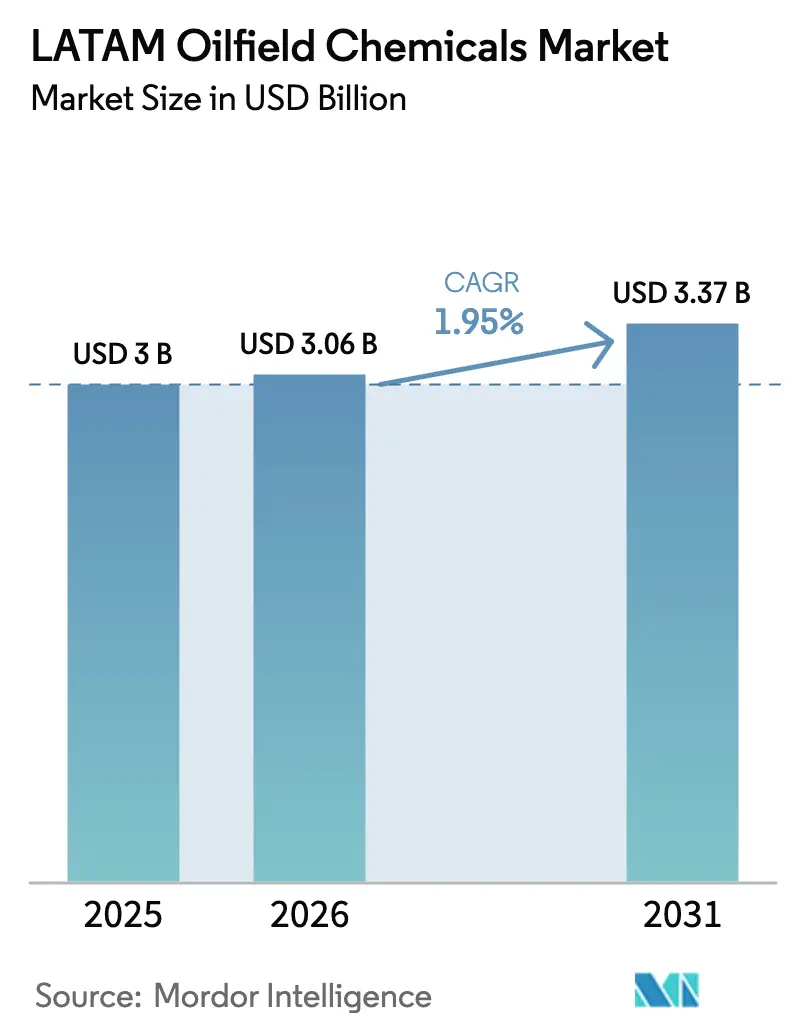
| Tamaño del mercado (2026) | USD 3.06 mil millones |
| Tamaño del mercado (2031) | USD 3.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.95% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos para yacimientos petrolíferos en Latinoamérica por Mordor Intelligence
Se proyecta que el tamaño del mercado de productos químicos para yacimientos petrolíferos en Latinoamérica se expandirá de USD 3 mil millones en 2025 y USD 3.06 mil millones en 2026 a USD 3.37 mil millones para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 1.95 % entre 2026 y 2031. Esta expansión medida refleja la transición de yacimientos convencionales de alto volumen hacia yacimientos de aguas ultraprofundas y de esquisto técnicamente exigentes que dependen de formulaciones químicas premium. Los proyectos de presal en Brasil, la estimulación de esquisto en Argentina y los programas de yacimientos maduros en México continúan elevando el consumo de químicos por pozo, mientras que las normas de contenido local están redefiniendo las cadenas de suministro. La volatilidad de los precios del petróleo Brent, los ciclos de aprobación de productos prolongados y la escasez de mano de obra para productos químicos de estimulación avanzados moderan las perspectivas de crecimiento; sin embargo, la creciente actividad en aguas profundas y los proyectos piloto de recuperación mejorada de petróleo (EOR) sustentan una demanda constante de inhibidores de corrosión, demulsionantes e inhibidores de hidratos de baja dosis. La diferenciación competitiva depende de paquetes de corrosión aptos para uso submarino, polímeros térmicamente estables y plataformas digitales de optimización de dosis a medida que los operadores priorizan el tiempo de actividad y el cumplimiento de HSE en activos complejos.
Conclusiones clave del informe
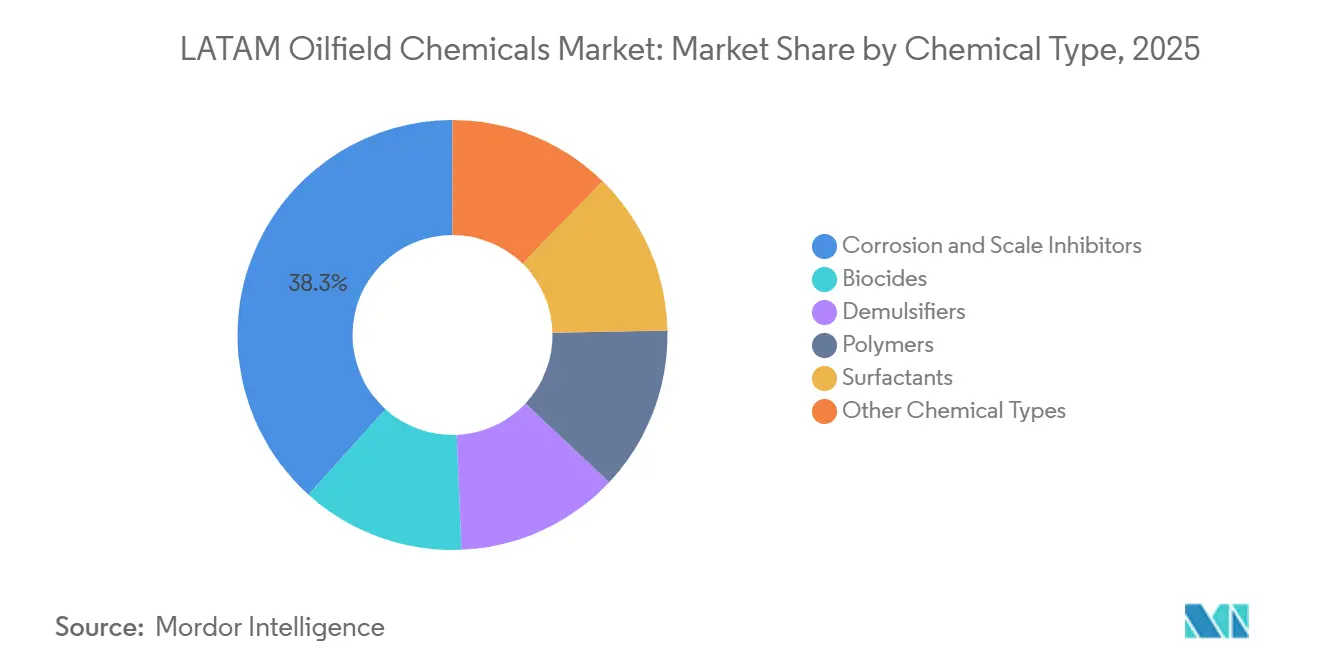
- En 2025, los inhibidores de corrosión e incrustaciones representaron el 38.32 % del mercado de productos químicos para yacimientos petrolíferos en Latinoamérica, lo que refleja su posición dominante por tipo de producto químico. Se proyecta que los demulsionantes crecerán a una tasa de crecimiento anual compuesta (TCAC) del 2.07 % durante el período de pronóstico, hasta 2031.
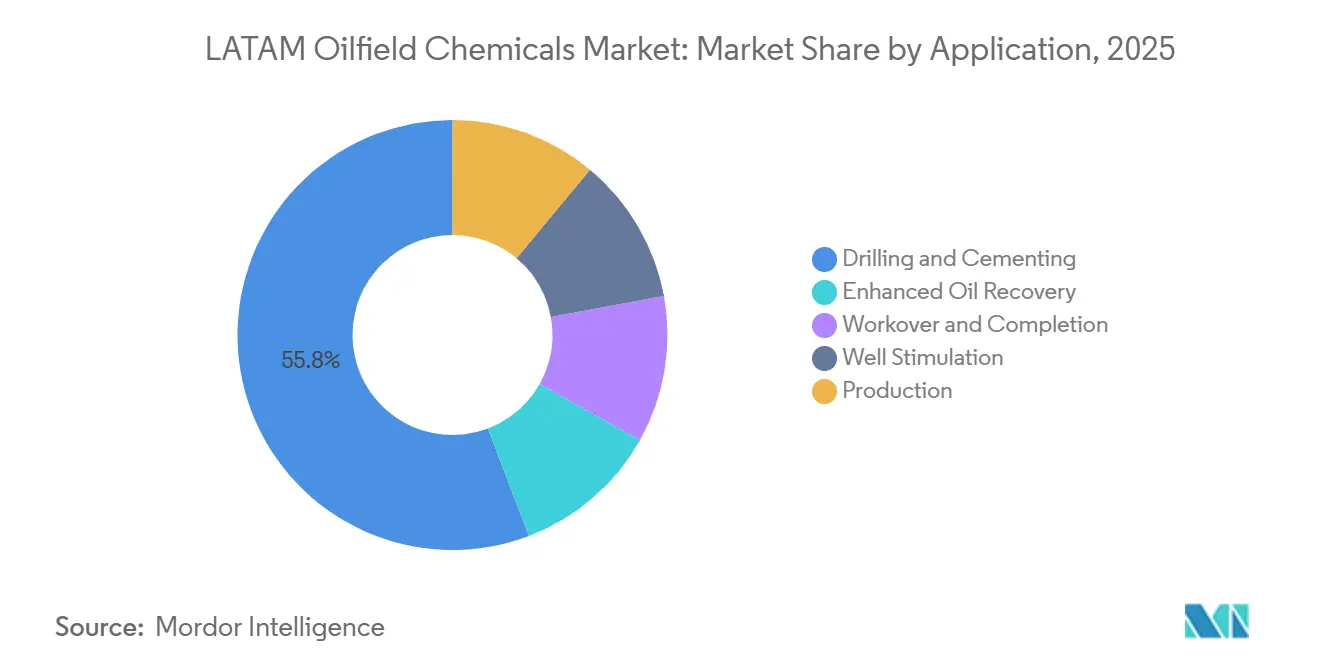
- Por aplicación, la perforación y cementación se posicionó como el segmento líder en 2025, con una cuota de mercado del 55.79 %. Se prevé que los productos químicos de producción se expandan a una tasa de crecimiento anual compuesta (TCAC) del 2.18 % entre 2026 y 2031, lo que destaca su potencial de crecimiento en los próximos años.
- Geográficamente, Brasil lideró el mercado de productos químicos para yacimientos petrolíferos en Latinoamérica en 2025, con una participación del 36.09 %. Se prevé que el país crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.61 % hasta 2031, lo que subraya su importancia en el mercado regional.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de productos químicos para campos petrolíferos en Latinoamérica
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Continúan los proyectos en aguas profundas en las cuencas presal de Brasil | + 0.8% | Brasil (Cuenca de Santos, Cuenca de Campos) | Largo plazo (≥ 4 años) |
| Programas acelerados de recuperación mejorada de petróleo (EOR) en campos maduros en México | + 0.4% | México (Cantarell, Ku-Maloob-Zaap) | Mediano plazo (2-4 años) |
| Éxitos del piloto de esquisto en Vaca Muerta | + 0.6% | Argentina (Provincia del Neuquén) | Mediano plazo (2-4 años) |
| Normas de contenido nacional que fomentan la fabricación local de productos químicos | + 0.3% | Brasil, México | Largo plazo (≥ 4 años) |
| Inhibidores de hidratos de baja dosis que reemplazan al metanol en las conexiones de aguas ultraprofundas | + 0.4% | Brasil, Colombia (offshore) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Proyectos de aguas profundas en las cuencas presal de Brasil continúan
La producción presalina de Brasil aumentó a 2.1 millones de b/d a principios de 2026, ya que Petrobras puso en línea cinco FPSO entre 2024 y 2026 [1] Petrobras, “Actualización de la producción presalina”, PETROBRAS.COM.BR . Las condiciones extremas de temperatura y corrosión por debajo de 2,000 m de agua y 5,000 m de sal impulsan la inyección continua de inhibidores de incrustaciones y corrosión, mientras que los inhibidores cinéticos de hidratos en dosis de 0.5 % a 1 % han reemplazado al metanol a granel en activos como Búzios y Bacalhau. Los límites de descarga revisados de ANP, vigentes a partir de 2024, obligan a los proveedores a reformular con surfactantes biodegradables, lo que aumenta los costos de desarrollo pero abre oportunidades para químicos “verdes”. Los sistemas submarinos capaces de suministrar químicos en múltiples flujos ahora cuestan entre 5 y 10 millones de USD por pozo, pero extienden la vida útil de la tubería y reducen el tiempo de inactividad no planificado.
Programas acelerados de recuperación mejorada de petróleo (EOR) en campos maduros en México tras la reforma energética
Pemex inició pilotos de inyección de polímeros en Cantarell en 2024 y ensayos de polímeros surfactantes en Ku-Maloob-Zaap en 2025, con el objetivo de alcanzar una recuperación incremental de 50 kb/d. Los yacimientos de alta temperatura y alta salinidad degradan las poliacrilamidas estándar, lo que impulsa la adopción de copolímeros sulfonados que mantienen una viscosidad superior a 90 °C, ahora codificados en las directrices de contratación de Pemex. Los operadores privados se mantienen cautelosos, favoreciendo la producción primaria; sin embargo, las normas de contenido nacional que exigen un 35 % de suministro nacional en tierra han impulsado la creación de empresas conjuntas que localizan la mezcla y reducen los costos logísticos.
Éxitos del piloto de esquisto en Neuquén (Vaca Muerta) impulsan la demanda de productos químicos
YPF perforó unos 400 pozos en 2025, empleando fracturación de doble etapa, que consume un 25 % más de reductores de fricción que los diseños de una sola etapa. Los sistemas de agua resbaladiza con reductores de fricción de poliacrilamida permiten mayores caudales de bombeo, mientras que las unidades móviles de mezcla combinan guar, biocidas y estabilizadores de arcilla in situ. Los plazos de finalización dependen de ingenieros químicos capacitados; Argentina produjo menos de 200 ingenieros petroleros en 2024, lo que obligó a las empresas de servicios a importar talento a un alto coste. Las mejoras de infraestructura, como el oleoducto VMOS, acortaron las distancias de transporte y redujeron los precios de los productos químicos entregados entre un 15 % y un 20 %.
Normas de Contenido Nacional que Fomentan la Fabricación Local de Productos Químicos (Brasil/México)
ANP elevó los umbrales de contenido local de productos químicos en el extranjero al 50% en 2025, obligando a las multinacionales a invertir en instalaciones de mezcla de Macaé y Río de Janeiro [2] Agência Nacional do Petróleo, “Resolution 2025”, ANP.GOV.BR . Baker Hughes abrió una planta de USD 25 millones en marzo de 2025, mientras que ChampionX duplicó la capacidad en su sitio de Río en febrero de 2025. CNH de México estableció un requisito del 35% en 2024, acelerando las asociaciones entre formuladores globales y distribuidores nacionales. Los mandatos extienden los ciclos de aprobación de productos en 6 a 9 meses pero garantizan la demanda de materias primas de origen local, incluso cuando las importaciones serían más baratas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El volátil precio del Brent por debajo de los 70 USD retrasa las aprobaciones de CAPEX | -0.4% | Colombia, Ecuador, Perú | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada para productos químicos de estimulación avanzados | -0.2% | Argentina (Neuquén), México | Mediano plazo (2-4 años) |
| Largos ciclos de registro de productos con ANP y CNH | -0.2% | Brasil, México | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El volátil precio del Brent por debajo de los 70 USD retrasa las aprobaciones de CAPEX
El petróleo Brent se cotizó en el rango de 65 a 72 USD a principios de 2025, lo que llevó a Ecopetrol a posponer el pozo de evaluación Uchuva-2 y otros proyectos regionales. Los operadores optaron por reacondicionamientos de relleno de ciclo corto que requieren menos aditivos de perforación y cementación, lo que redujo la demanda de productos químicos de alto margen. Los contratos de suministro mensuales protegen los flujos de caja, pero inflan las necesidades de capital de trabajo de los proveedores.
Escasez de mano de obra calificada para productos químicos de estimulación avanzados
Vaca Muerta requiere que los ingenieros in situ ajusten las relaciones de los reductores de fricción en tiempo real; sin embargo, las tasas de graduación locales cubren menos de la mitad de las necesidades de personal de la cuenca. Las empresas de servicios rotan a las cuadrillas norteamericanas, lo que aumenta los costos de movilización entre 50 000 y 80 000 USD por pozo. Deficiencias similares en los pilotos de inyección con polímeros de México retrasan su implementación y aumentan el riesgo de fluidos mal mezclados que pueden dañar las formaciones o infringir las normas ambientales.
Análisis de segmento
Por tipo químico: Los inhibidores de corrosión anclan la economía del campo maduro
Los inhibidores de corrosión e incrustaciones retuvieron el 38.32 % de la cuota de mercado de productos químicos para yacimientos petrolíferos en Latinoamérica en 2025, lo que refleja su papel fundamental en la protección de tubulares y equipos submarinos expuestos a altas corrientes de CO₂ y H₂S. Se prevé que los demulsionantes registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 2.07 %, hasta 2031, a medida que se endurecen las especificaciones de calidad del crudo y aumentan los cortes de agua en los activos offshore más antiguos. Tan solo Petrobras inyectó más de 12 000 toneladas de inhibidores de incrustaciones en pozos presalinos en 2025. Los inhibidores de hidratos especiales de baja dosis, agrupados en "otros tipos de productos químicos", tienen un precio de entre 8 y 12 USD por kg, pero reducen los volúmenes de almacenamiento hasta en un 70 %, una alternativa atractiva para las conexiones en aguas ultraprofundas. Las normas de descarga de la ANP, vigentes a partir de 2024, están dirigiendo la inversión hacia surfactantes biodegradables, impulsando la demanda de formulaciones ecológicas.
Los polímeros se concentran en los pilotos de recuperación mejorada de petróleo (EOR) de Vaca Muerta y México. Los surfactantes se utilizan principalmente en fluidos de perforación, donde mejoran el transporte de recortes en pozos de gran ángulo. Los biocidas siguen siendo cruciales para mitigar las bacterias reductoras de sulfato que aceleran la corrosión y contaminan los flujos de producción. Las herramientas digitales de optimización de dosis implementadas en FPSO redujeron el uso de inhibidores de corrosión en un 12 % en 2025 sin comprometer la integridad de los activos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La intensidad de perforación mantiene los volúmenes químicos
La perforación y cementación representaron el 55.79% de la cuota de mercado de productos químicos para yacimientos petrolíferos en Latinoamérica en 2025, debido a que los pozos de aguas profundas en Brasil y los pozos de evaluación en Argentina consumen hasta 1,200 toneladas de fluidos y aditivos por pozo. Los productos químicos de producción crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 2.18% hasta 2031, a medida que los operadores pasan de la exploración a maximizar la producción de sus activos existentes. Un solo pozo en la Cuenca de Santos requiere de 6 a 8 corrientes químicas identificadas para el control de la corrosión, la prevención de incrustaciones y la mitigación de hidratos, lo que asegura una demanda recurrente. Por el contrario, el número de plataformas disminuyó un 8% en Colombia y Ecuador durante 2025, reflejando la volatilidad del Brent y reduciendo los volúmenes de fluidos de perforación.
Los fluidos de reacondicionamiento y terminación representan una porción de un dígito medio del tamaño del mercado de productos químicos para yacimientos petrolíferos en Latinoamérica, pero se benefician de las reactivaciones de pozos cerrados de Pemex. Los productos químicos para la recuperación mejorada de petróleo siguen siendo pequeños, pero superan al mercado principal a medida que México amplía los pilotos de inyección de polímeros. La combinación de aplicaciones varía según la profundidad del agua: los proyectos offshore destinan el 60% del gasto a perforación y cementación, mientras que las campañas onshore destinan el 60% a producción. La CNH ahora exige la divulgación anual del uso de productos químicos por aplicación, lo que aumenta la visibilidad de la demanda para los proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Brasil es el principal mercado de productos químicos para yacimientos petrolíferos en Latinoamérica, representando el 36.09% del tamaño del mercado en 2025, y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.61% hasta 2031 gracias a la incorporación de nuevas FPSO y al aumento de la producción en Búzios y Mero. Los operadores implementan sistemas submarinos de inyección de productos químicos que cuestan hasta 10 millones de dólares por pozo, pero que garantizan la entrega en tiempo real de inhibidores de corrosión, inhibidores de incrustaciones y LDHI. Equinor se abastece localmente del 60% de los productos químicos de Bacalhau para cumplir con las normas de la ANP.
México siguió con un consumo significativo, impulsado por los pilotos de recuperación mejorada de petróleo (EOR) en campos maduros de Pemex y los desarrollos privados en aguas someras. La demanda de yacimientos petrolíferos argentinos está impulsada por Vaca Muerta, donde la intensidad química por barril triplica la de los yacimientos convencionales. Colombia, Perú y Ecuador experimentan una creciente demanda de productos químicos para yacimientos petrolíferos; Colombia lidera gracias a la solidez de su producción de crudo pesado, aunque el retraso en las campañas marinas frena el crecimiento a corto plazo.
Análisis de la cadena de valor
La cadena de valor de los productos químicos para yacimientos petrolíferos en Latinoamérica comienza con materias primas e intermedios (tensioactivos, polímeros, aminas, disolventes e inhibidores de corrosión) procedentes de productores petroquímicos regionales e importaciones, seguidos de la formulación, mezcla, envasado y cualificación para activos de recuperación mejorada de petróleo (EOR) en aguas profundas, esquisto y yacimientos maduros. Los proveedores globales de servicios y especialidades para yacimientos petrolíferos (en particular SLB, Baker Hughes y ChampionX) suelen combinar el conocimiento en formulación con la prestación de servicios en campo, mientras que los formuladores y distribuidores regionales (por ejemplo, ISI Oilfield Chemicals) compiten en capacidad de respuesta y logística para operaciones en tierra.
Los requisitos de contenido local de Brasil y México impulsan una mayor mezcla, control de calidad y gestión de inventario dentro del país, pero la cadena sigue siendo sensible a la disponibilidad de materias primas y la logística. Brasil, en particular, presenta una alta dependencia de las importaciones de insumos químicos (que representan el 49 % del consumo aparente en 2025), y entre los puntos de presión del sector en 2025 se incluyeron ajustes arancelarios en determinados productos químicos, junto con la preocupación por la inactividad de las plantas y la menor utilización de las mismas. Para los proyectos en alta mar, los ciclos de adquisición y aprobación añaden mayor complejidad, ya que los operadores y reguladores exigen documentación, validación de laboratorio y cumplimiento de las normas de descarga, lo que convierte la capacidad de análisis acreditada, el almacenamiento cerca del puerto y la ejecución de servicios integrados en factores diferenciadores clave.
Panorama competitivo
El mercado de productos químicos para yacimientos petrolíferos en Latinoamérica está moderadamente consolidado, y los cinco principales actores representan una cuota de mercado significativa. El contenido local abre espacio para formuladores regionales que suministran biocidas y demulsionantes básicos a precios entre un 15 % y un 20 % más bajos. La planta de Baker Hughes en Macaé reduce los plazos de entrega de ocho a dos semanas y obtiene la preferencia de la ANP. Empresas brasileñas independientes como Quimidrol han obtenido la certificación de la ANP para inhibidores de corrosión, desafiando los precios de las multinacionales. Las solicitudes de patentes se mantuvieron por debajo de las 50 en Brasil y México durante 2024-2025, lo que indica que la ejecución y la fluidez regulatoria superan a la química patentada en el impulso de la cuota de mercado. Las tendencias tecnológicas se centran en sistemas inteligentes de gestión de productos químicos, surfactantes ecológicos y LDHI con certificación submarina que ofrecen un mayor valor por kilogramo.
Líderes de la industria de productos químicos para campos petrolíferos en Latinoamérica
SLB
Compañía Baker Hughes
CampeónX
Clariant AG
BASF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Baker Hughes anunció la extensión y ampliación de su contrato integrado de construcción de pozos con Petrobras para Brasil, que abarca servicios y tecnologías relacionados con la perforación en la Cuenca de Santos. El acuerdo refuerza la actividad de ciclo largo en los desarrollos presalinos, donde la intensidad de perforación y terminación impulsa una alta demanda de programas de perforación, cementación y productos químicos de producción, ofrecidos a través de modelos de servicio integrados.
- Febrero de 2025: Baker Hughes recibió un contrato plurianual de ExxonMobil Guyana para suministrar productos químicos especializados para FPSO, incluyendo productos químicos para superestructura, aplicaciones submarinas, inyección de agua y servicios generales para los buques Errea Wittu y Jaguar en el Bloque Stabroek. Esto fortalece la demanda de productos químicos para FPSO en alta mar en el ecosistema de suministro de América Latina y eleva el nivel de exigencia para los proveedores con productos químicos aptos para aplicaciones submarinas y de inyección de agua.
- Agosto de 2024: SLB OneSubsea ganó un importante contrato con Petrobras para sistemas estandarizados de producción submarina en yacimientos presalinos y servicios relacionados vinculados a los proyectos Atapu y Sepia, incluyendo el soporte para las nuevas FPSO P-84 y P-85. La ampliación de la infraestructura submarina y los sistemas estandarizados incrementan la base instalada que requiere productos químicos para garantizar el flujo continuo y la integridad, lo que respalda la demanda recurrente de paquetes de control de corrosión, incrustaciones e hidratos en Brasil.
Alcance del informe sobre el mercado de productos químicos para campos petrolíferos en Latinoamérica
Los productos químicos para yacimientos petrolíferos son fundamentales para optimizar las operaciones a lo largo del ciclo de vida del petróleo y el gas, incluyendo la exploración, la perforación, la producción y el transporte. Estas formulaciones mejoran la eficiencia operativa, maximizan la recuperación de recursos, protegen los equipos y gestionan eficazmente los desafíos relacionados con los fluidos, como la corrosión, la formación de incrustaciones y la separación de agua.
El mercado de productos químicos para yacimientos petrolíferos de Latinoamérica está segmentado por tipo de sustancia química, aplicación y geografía. Por tipo de sustancia química, el mercado se divide en biocidas, inhibidores de corrosión e incrustaciones, demulsionantes, polímeros, surfactantes y otros tipos de sustancias químicas. Por aplicación, el mercado se segmenta en perforación y cementación, reacondicionamiento y terminación, estimulación de pozos, producción y recuperación mejorada de petróleo. El informe también abarca el tamaño y las previsiones del mercado en seis países importantes de Latinoamérica. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
| Biocidas |
| Inhibidores de corrosión e incrustaciones |
| Demulsificadores |
| polímeros |
| surfactantes |
| Otros tipos de productos químicos |
| Perforación y Cementación |
| Reacondicionamiento y Terminación |
| Estimulación de pozos |
| Producción |
| Recuperación mejorada de petróleo |
| Mexico |
| Brazil |
| Colombia |
| Argentina |
| Perú |
| Ecuador |
| Resto de latinoamerica |
| Por tipo de químico | Biocidas |
| Inhibidores de corrosión e incrustaciones | |
| Demulsificadores | |
| polímeros | |
| surfactantes | |
| Otros tipos de productos químicos | |
| por Aplicación | Perforación y Cementación |
| Reacondicionamiento y Terminación | |
| Estimulación de pozos | |
| Producción | |
| Recuperación mejorada de petróleo | |
| Por país | Mexico |
| Brazil | |
| Colombia | |
| Argentina | |
| Perú | |
| Ecuador | |
| Resto de latinoamerica |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de productos químicos para yacimientos petrolíferos en América Latina?
El tamaño del mercado de productos químicos para yacimientos petrolíferos de América Latina alcanzó los USD 3.06 millones en 2026.
¿Qué país lidera la demanda regional de productos químicos para yacimientos petrolíferos?
Brasil concentra el 36.09% de la demanda regional, impulsado por grandes desarrollos en el presal.
¿Qué tipo de sustancia química tiene la mayor participación en América Latina?
Los inhibidores de corrosión e incrustaciones representaron el 38.32% de la cuota de mercado en 2025.
¿Qué segmento de aplicaciones crecerá más rápido hasta 2031?
Se pronostica que la producción de productos químicos se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 2.18 % a medida que los operadores maximizan los activos existentes.
¿Cómo afectan las normas de contenido local a los proveedores?
Los umbrales del 50% de Brasil y del 35% de México obligan a los proveedores globales a invertir en instalaciones de mezcla locales para calificar para las licitaciones.
¿Qué tendencia tecnológica está transformando el consumo de productos químicos en alta mar?
Las plataformas digitales de optimización de dosis como ChemWatcher reducen el uso de productos químicos en aproximadamente un 12% y al mismo tiempo mantienen la integridad de los activos.


