

Tamaño y cuota de mercado de piensos para ponedoras
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 85.84 mil millones |
| Tamaño del mercado (2031) | USD 116.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.30% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de piensos para ponedoras realizado por Mordor Intelligence
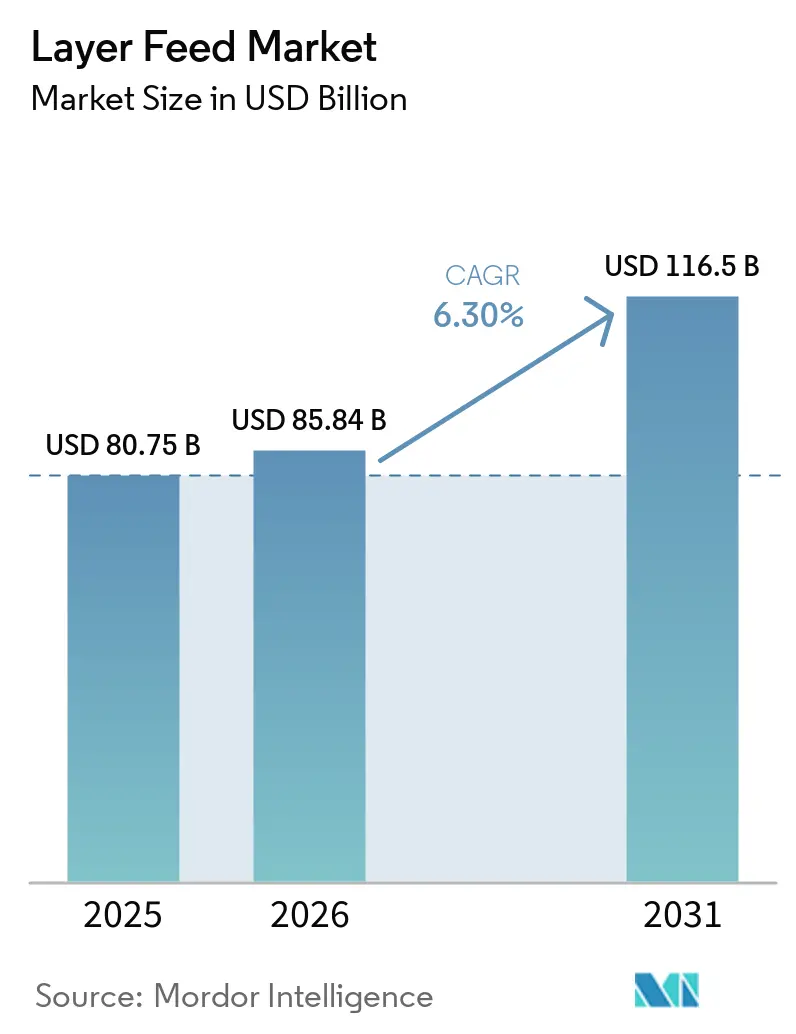
Se proyecta que el tamaño del mercado de alimento para ponedoras aumente de USD 80.75 mil millones en 2025 a USD 85.84 mil millones en 2026 y alcance USD 116.50 mil millones para 2031, registrando un CAGR del 6.3% durante 2026–2031. El mercado avanza en dos tendencias paralelas: los volúmenes de alimento aumentan junto con la expansión de las parvadas, mientras que el valor del alimento crece más rápido a medida que los productores se inclinan por formulaciones especiales que apoyan los huevos omega-3, los sistemas de producción sin jaulas y los ciclos de puesta extendidos. Asia-Pacífico sigue siendo el mayor centro de demanda, respaldado por la población de gallinas ponedoras de China de aproximadamente 1.29 mil millones de aves en 2026, mientras que Brasil continúa beneficiándose de una fuerte disponibilidad de soja, y Europa está registrando un crecimiento de volumen comparativamente más lento, liderado por Alemania y Polonia. El mercado de alimento para ponedoras también refleja un cambio más amplio en el comportamiento de compra de los productores, ya que las operaciones avícolas integradas priorizan cada vez más la eficiencia del alimento, la masa del huevo, la calidad de la cáscara y la persistencia de la parvada por encima del costo del alimento por sí solo. Esta transición favorece una mayor diferenciación en la formulación, la integración de servicios técnicos y programas de alimentación enriquecidos con aditivos, que resultan comparativamente más resistentes que los piensos convencionales. Sin embargo, los brotes de enfermedades y la volatilidad de los precios de las materias primas siguen limitando la adopción de nutrición premium, lo que subraya la necesidad de mantener la disciplina en la ejecución y una estrategia de aprovisionamiento fundamental para el crecimiento a largo plazo en el mercado de piensos para ponedoras.
Conclusiones clave del informe
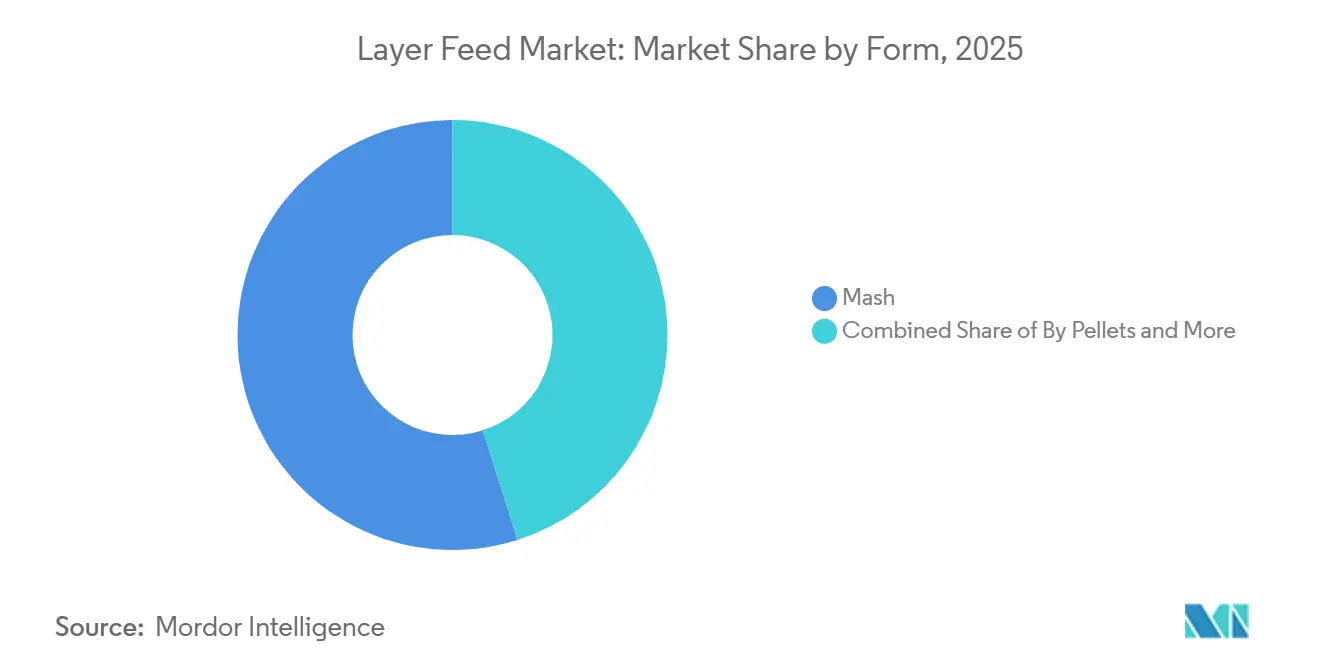
- Por formato, la harina representó el 54.9% de la cuota de mercado de piensos para ponedoras en 2025, y los pellets fueron el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta del 5.0% entre 2026 y 2031.
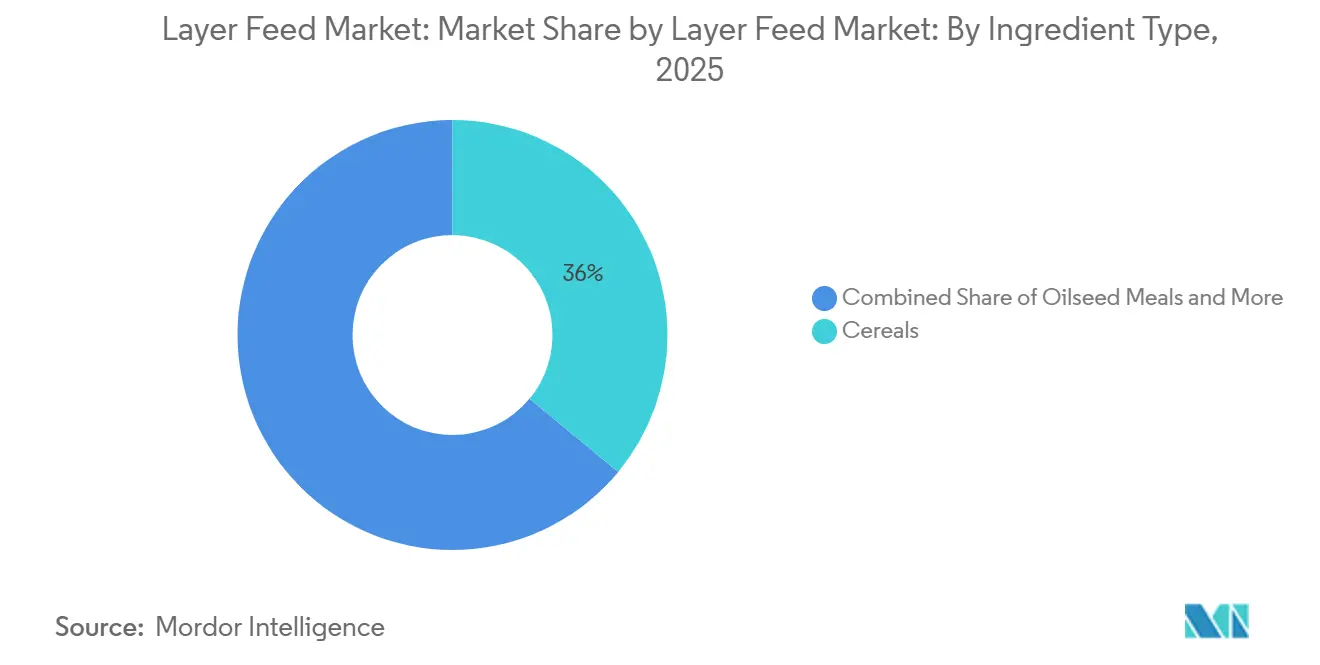
- Por tipo de ingrediente, los cereales constituyeron el segmento más grande con una cuota del 52.5% en 2025, mientras que los aditivos fueron el segmento de mayor crecimiento con una tasa de crecimiento anual compuesta del 8.4% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de piensos para ponedoras
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente consumo de huevos con cáscara y expansión de las granjas de gallinas ponedoras comerciales. | + 2.1% | Global, con ganancias concentradas en Asia-Pacífico, Oriente Medio y África subsahariana. | Corto plazo (≤ 2 años) |
| Enfoque en la optimización de la conversión alimenticia y el rendimiento de huevos. | + 1.5% | Global, con mayor impacto en Norteamérica, Europa y Asia-Pacífico, donde predomina la producción integrada. | Mediano plazo (2-4 años) |
| Aumento de la demanda de huevos fortificados, con omega-3 y de primera calidad. | + 1.2% | Su actividad principal se centra en Norteamérica y Europa, expandiéndose hacia Asia-Pacífico y Oriente Medio a medida que se amplían los canales de venta minorista de alta gama. | Mediano plazo (2-4 años) |
| La producción sin antibióticos aumenta la adopción de piensos ricos en aditivos. | + 1% | América del Norte y la Unión Europea como núcleo, con repercusiones en Asia-Pacífico a través de los requisitos de la cadena de exportación. | Mediano plazo (2-4 años) |
| Ciclos de puesta más largos que requieren una precisión nutricional sostenida. | + 0.9% | Global, con una temprana adopción comercial en Norteamérica, Europa y partes de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Demanda de gestión del estrés térmico y la resistencia de la carcasa | + 0.8% | Región central de Asia-Pacífico, Oriente Medio, África, con repercusión en Sudamérica y el sur de Europa. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del consumo de huevos con cáscara y expansión de las granjas comerciales de gallinas ponedoras.
La persistente demanda de huevos está proporcionando al mercado de piensos para ponedoras una base de volumen sólida tanto en sistemas avícolas consolidados como en desarrollo. La Oficina Federal de Estadística de Alemania registró 13.7 millones de huevos de consumo en 2025, procedentes de una población de aproximadamente 44.6 millones de gallinas, con un promedio de 304 huevos por gallina ponedora. Arabia Saudita también está ampliando su capacidad de producción comercial de huevos desde finales de 2025, gracias a programas de seguridad alimentaria e inversiones en infraestructura que reducen la dependencia de las importaciones, lo que mantiene la demanda local de piensos sobre una base más firme. En el sudeste asiático y África subsahariana, el cambio formal de la mezcla de piensos en la propia granja a la compra de piensos compuestos está ampliando la base de clientes potenciales, incluso cuando el número de gallinas no aumenta al mismo ritmo. Este patrón mantiene el mercado de piensos para ponedoras estrechamente vinculado tanto a la expansión de la población avícola como a la formalización comercial de la producción de huevos.
Enfoque en la optimización de la conversión alimenticia y la producción de huevos.
El alimento representa entre el 60 % y el 75 % del costo total de producción de gallinas ponedoras, por lo que la mejora del rendimiento sigue siendo uno de los principales impulsores comerciales en el mercado de alimentos para ponedoras. Los productores evalúan cada vez más los programas de nutrición en función del costo por huevo en lugar del costo por kilogramo de alimento, lo que desplaza las decisiones de compra hacia formulaciones de mayor precisión. Esto ha aumentado el atractivo del equilibrio de aminoácidos, los programas de fósforo digestible y un control más estricto de la densidad energética en las dietas comerciales para ponedoras. Cargill presentó su plataforma de monitoreo de la condición corporal REVEAL Layers mediante infrarrojo cercano (NIR) en VIV Asia 2025 y en la Exposición Internacional de Producción y Procesamiento (IPPE) 2026, demostrando cómo los ajustes de alimentación pueden vincularse a la condición del lote durante un ciclo de 100 semanas. Como resultado, el mercado de alimentos para ponedoras se está alejando del simple suministro de raciones y acercándose a un modelo de servicio técnico con mayores costos de cambio.
Creciente demanda de huevos fortificados, con omega-3 y de primera calidad.
El mercado de piensos para ponedoras se beneficia de la expansión de las categorías de huevos premium, ya que estos productos requieren fórmulas de alimentación más especializadas que la producción de huevos estándar. Los huevos fortificados y con omega-3 permiten a los productores obtener mejores márgenes de venta, lo que les permite invertir en dietas a base de linaza, grasas especiales y otros insumos diferenciados. Esto es importante en países donde el precio de los huevos estándar está estrictamente regulado, ya que los productores pueden utilizar la diferenciación de productos para proteger el valor en lugar de competir únicamente por el volumen base. Por lo tanto, el mercado de piensos para ponedoras se beneficia cuando la demanda del consumidor va más allá de los huevos básicos y comienza a valorar los atributos nutricionales, los sistemas de cría en libertad y las marcas de calidad reconocidas. Los formatos premium también aumentan el ingreso promedio por tonelada métrica para los productores de piensos, ya que las dietas especializadas suelen tener un mayor valor de formulación que los piensos estándar. Con el tiempo, esto impulsa al mercado de piensos para ponedoras hacia una estructura más mixta, donde el crecimiento del valor puede superar el crecimiento del volumen puro.
Producción sin antibióticos: mayor adopción de piensos ricos en aditivos.
El abandono de los promotores de crecimiento antibióticos está cambiando la economía de la formulación en todo el mercado de piensos para ponedoras. El Reglamento 2019/6 de la Unión Europea declaró inaceptable el uso de antimicrobianos para la promoción del crecimiento o la prevención rutinaria de enfermedades en animales sanos en todos los Estados miembros, lo que impulsó a los productores hacia dietas con mayor apoyo de aditivos. Expectativas similares de responsabilidad en Estados Unidos están configurando los estándares de compra comercial entre los grandes compradores de huevos, por lo que los programas de alimentación ahora necesitan un apoyo sanitario más claro que dependa menos de la inclusión rutinaria de antibióticos. En abril de 2025, Cargill lanzó Biostrong C-Protect, y en marzo de 2026, publicó datos de campo de una operación sin jaulas con 11 millones de aves que mostraron una mortalidad relacionada con APEC (Escherichia coli patógena aviar) más de un 60 % menor cuando el producto se utilizó en dietas para pollitas y producción. La certificación ISO 22000 (Organización Internacional de Normalización) también refuerza la demanda de formulaciones auditables, lo que genera una tendencia constante en el mercado de piensos para ponedoras hacia los postbióticos, los fitogénicos y otras herramientas documentadas para la salud de los piensos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del maíz y la harina de soja | -0.50% | Global, con mayor incidencia en Oriente Medio y África, países que dependen de las importaciones. | Corto plazo (≤ 2 años) |
| Gripe aviar y trastornos en las parvadas causados por enfermedades | -0.40% | América del Norte y Asia-Pacífico como núcleo, con repercusión en Europa. | Corto plazo (≤ 2 años) |
| Trazabilidad y costos de cumplimiento vinculados a la deforestación de la soja. | -0.20% | Unión Europea 27 principalmente, con repercusiones en América del Norte | Mediano plazo (2-4 años) |
| La compresión del precio del huevo limita la demanda de piensos de alta calidad. | -0.20% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del maíz y la harina de soja
La volatilidad del maíz y la harina de soja sigue siendo la restricción de margen más directa en el mercado de alimento para ponedoras porque esos insumos dominan el costo de las raciones estándar. El maíz y la harina de soja juntos representan más del 70% de una dieta estándar para ponedoras en peso, y el sector de nutrición animal de Brasil consumió alrededor de 60 millones de toneladas métricas de maíz y 20 millones de toneladas métricas de harina de soja en 2025 [1] Fuente: Sindirações, “Produção de ração animal no Brasil crescerá 3% em 2025,” Poder360, poder360.com.br . Brasil también registró una cosecha de soja de 171.8 millones de toneladas métricas en la temporada 2024-25, pero los precios aún permanecieron expuestos a la demanda de exportación, el impulso de los biocombustibles y los cambios comerciales impulsados geopolíticamente. El origen de la soja también afecta la digestibilidad, por lo que los cambios en la adquisición pueden cambiar el valor de la formulación incluso cuando los movimientos de precios principales parecen manejables. Esa incertidumbre frena la adopción de piensos de alta calidad y mantiene el mercado de piensos para ponedoras muy sensible a la disciplina en la compra de materias primas.
Gripe aviar y trastornos en las bandadas causados por enfermedades
Las enfermedades siguen siendo una importante limitación para el mercado de piensos para ponedoras, ya que las pérdidas de parvadas reducen inmediatamente la demanda de pienso, mientras que la repoblación requiere tiempo y capital. El Servicio de Investigación del Congreso informó que la influenza aviar altamente patógena representó el 75 % de las pérdidas de aves de corral domésticas en el último gran ciclo de brote en Estados Unidos, y la recuperación desde la despoblación hasta la repoblación completa suele tardar 20 semanas. [2] Fuente: Servicio de Investigación del Congreso, “Influenza aviar altamente patógena (IAAP): Impacto en las aves de corral domésticas”, Servicio de Investigación del Congreso, everycrsreport.com Esta interrupción crea un choque de volumen directo para el mercado de piensos para ponedoras y dificulta la gestión de la utilización de las fábricas durante los períodos de brote. El riesgo de enfermedad también ralentiza la inversión en alojamientos de primera calidad y programas de piensos de mayor especificación, ya que los productores pueden posponer las mejoras hasta que el riesgo biológico sea más fácil de gestionar. Incluso después de que comience la recuperación de las parvadas, la demanda de pienso no regresa en línea recta porque las aves de reemplazo pasan por diferentes etapas nutricionales antes de alcanzar la plena puesta. Esto hace que la volatilidad derivada de las enfermedades sea una de las limitaciones a corto plazo más difíciles de absorber para el mercado de piensos para ponedoras.
Análisis de segmento
Por formulario: Mash Build Share en sistemas de capas
En 2025, el pienso en polvo representó el 54.9 % de la cuota de mercado de piensos para ponedoras, consolidándose como la principal forma de alimentación en la industria avícola mundial. Su amplia adopción se debe a sus menores costes de fabricación, su flexibilidad en la formulación y su aplicabilidad tanto a sistemas de producción de huevos comerciales como a pequeña escala. El pienso en polvo es especialmente común en Asia-Pacífico, África y otras regiones sensibles a los costes, donde los productores priorizan minimizar los costes de procesamiento del pienso sin comprometer la eficiencia nutricional. A pesar del creciente uso de sistemas de alimentación automatizados en las granjas integradas modernas, el pienso en polvo sigue siendo el formato preferido en gran parte de la industria avícola mundial debido a su rentabilidad y su papel consolidado en la producción comercial de huevos.
Se prevé que los gránulos sean el formato de alimento de mayor crecimiento en el mercado de piensos para ponedoras, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.0 % durante el período 2026-2031. Este crecimiento se debe principalmente a su aplicación durante las etapas de alimentación de pollitas y transición, donde el tamaño uniforme de las partículas mejora la ingesta de alimento y favorece el desarrollo temprano de las aves. La modernización en curso de los sistemas de producción avícola, especialmente en los mercados emergentes, está impulsando la adopción de formatos de alimento que garantizan características de flujo consistentes y una distribución eficiente mediante equipos de alimentación mecanizados. Si bien los pellets están ganando terreno entre algunos productores integrados a gran escala debido a sus ventajas en cuanto a manipulación y gestión de la alimentación, se prevé que el pienso en polvo mantenga su posición como el formato dominante durante todo el período de pronóstico.
Por tipo de ingrediente: El crecimiento del valor impulsado por los aditivos supera al de los ingredientes base.
Los cereales representaron el 36.0 % de la cuota de mercado de piensos para ponedoras en 2025, manteniendo su posición como el grupo de ingredientes más importante en las formulaciones estándar. El maíz y el trigo siguen siendo la base energética de la mayoría de las dietas comerciales, por lo que la demanda de cereales permanece estrechamente ligada a las necesidades generales de alimentación de la parvada y a la estructura de los mercados locales de cereales. Aun así, el mercado de piensos para ponedoras se está equilibrando gradualmente en términos de valor, a medida que las fuentes de proteínas, los ingredientes funcionales y los insumos especializados captan una mayor proporción de la economía de la dieta. Las harinas de semillas oleaginosas siguen siendo fundamentales para el suministro de proteínas, y la calidad de la harina de soja ha cobrado mayor importancia a medida que los productores buscan un control más estricto sobre la producción de huevos y la conversión alimenticia. La melaza también desempeña un papel útil en las fórmulas peletizadas, ayudando a mejorar la palatabilidad y la calidad de los pellets en sistemas de producción de alto rendimiento.
Los aditivos constituyen el segmento de ingredientes de mayor crecimiento, y se prevé que el mercado de aditivos para piensos de ponedoras crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.4 % entre 2026 y 2031. Esto refleja una tendencia generalizada a abandonar los promotores del crecimiento antibióticos y a adoptar programas que favorecen la salud intestinal, la viabilidad, la calidad de la cáscara y la resistencia al estrés. Las enzimas, los probióticos, los fitogénicos, los ácidos orgánicos y los postbióticos están ganando terreno, ya que satisfacen las necesidades de rendimiento y cumplimiento normativo en los sistemas comerciales modernos. El aceite y la harina de pescado siguen siendo importantes en la producción de huevos de alta calidad, especialmente cuando los productores buscan potenciar el enriquecimiento con omega-3 y mejorar su posicionamiento nutricional en el punto de venta. Otros tipos de ingredientes, como los subproductos, los minerales y los insumos fermentados, continúan desempeñando funciones de control de costes y mejora del rendimiento a medida que el mercado de piensos de ponedoras evoluciona hacia un modelo de negocio más centrado en la formulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de piensos para ponedoras en la región Asia-Pacífico
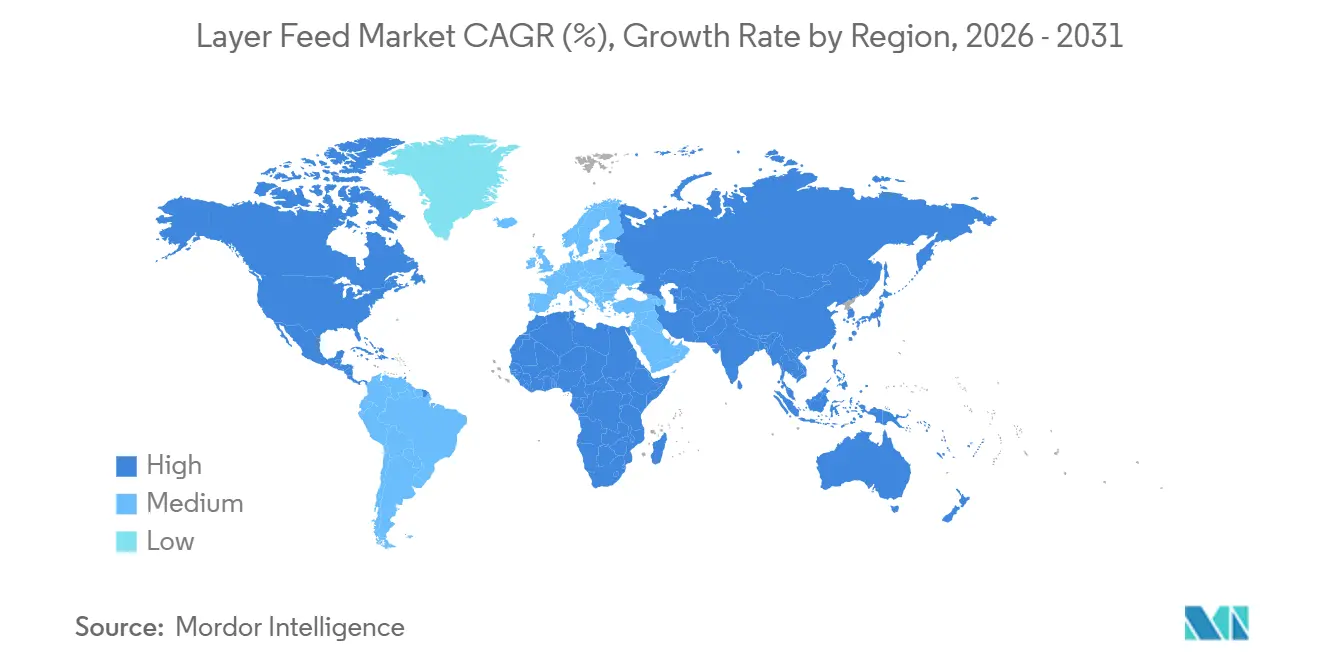
La región de Asia-Pacífico representó el 44 % del mercado mundial de piensos para ponedoras en 2025 y es la de mayor crecimiento entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.4 %. China, India, Indonesia, Vietnam y Filipinas respaldan esta posición, ya que la urbanización, el creciente consumo de huevos y el cambio de la mezcla en granja a piensos compuestos comprados siguen ampliando la demanda comercial. En China, la magnitud de la población de gallinas ponedoras implica que incluso pequeñas mejoras en la precisión de la formulación pueden traducirse en aumentos significativos de la demanda de piensos para los fabricantes. India y el sudeste asiático muestran el mayor dinamismo, ya que una creciente clase media sigue impulsando la demanda de huevos y respaldando la inversión en capacidad de producción de piensos comerciales. El estrés térmico también sigue siendo un factor determinante de la demanda en los mercados tropicales, lo que mantiene un gasto constante en aditivos funcionales y nutrición especializada.
El mercado de piensos para gallinas ponedoras en América
América del Norte se mantuvo como un mercado regional maduro pero activo, con una demanda de alimento más influenciada por las transiciones en las instalaciones avícolas y la recuperación de las parvadas que por nuevos aumentos estructurales en el volumen. En Estados Unidos, la recuperación tras la gripe aviar altamente patógena (HPAI) normalizó la compra de alimento, mientras que la escasez de gallinas ponedoras criadas en libertad, frente a los compromisos de compra de las empresas, continuó impulsando la demanda de dietas de mayor valor. Canadá está creciendo más rápido que la región en general debido a la expansión de los estándares de gallinas criadas en libertad en los canales de venta minorista y de huevos premium. América del Sur está liderada por Brasil, donde la integración entre la fabricación de alimento y la molienda de soja a nivel nacional ofrece a los productores una clara ventaja en el costo de la materia prima. Los mercados más pequeños de los Andes y el Cono Sur también están impulsando a más granjas a pasar de la preparación de raciones en la propia granja a la compra de alimento compuesto comercial, ampliando gradualmente la base de clientes regionales.
Mercado de piensos para ponedoras en EMEA
Europa siguió siendo un mercado regional maduro en 2026, con la producción de piensos para aves de corral de la Unión Europea 27 alcanzando los 51.6 millones de toneladas métricas [3] Fuente: Federación Europea de Fabricantes de Piensos, “La previsión de producción de piensos en la UE se mantiene estable a pesar de las crecientes presiones regulatorias y de enfermedades”, Aquafeed.com, aquafeed.com , un 1.2 % más que el año anterior. Alemania y Polonia registraron los mayores aumentos dentro de Europa, mientras que el Reino Unido está avanzando más rápido en la conversión de gallineros a medida que los compromisos de los minoristas con la producción sin jaulas impulsan la demanda hacia formulaciones de mayor valor. Oriente Medio está expandiéndose rápidamente a medida que los estados del Golfo invierten en la producción nacional de huevos para la seguridad alimentaria, y los aditivos contra el estrés térmico siguen siendo una línea de coste recurrente para los productores de piensos regionales. África también se está convirtiendo en un grupo de crecimiento más fuerte, particularmente en Nigeria, Egipto y Sudáfrica, donde la urbanización y los precios más bajos de las proteínas están impulsando la demanda comercial de huevos y desplazando a más compradores hacia los canales formales de piensos.
Panorama competitivo
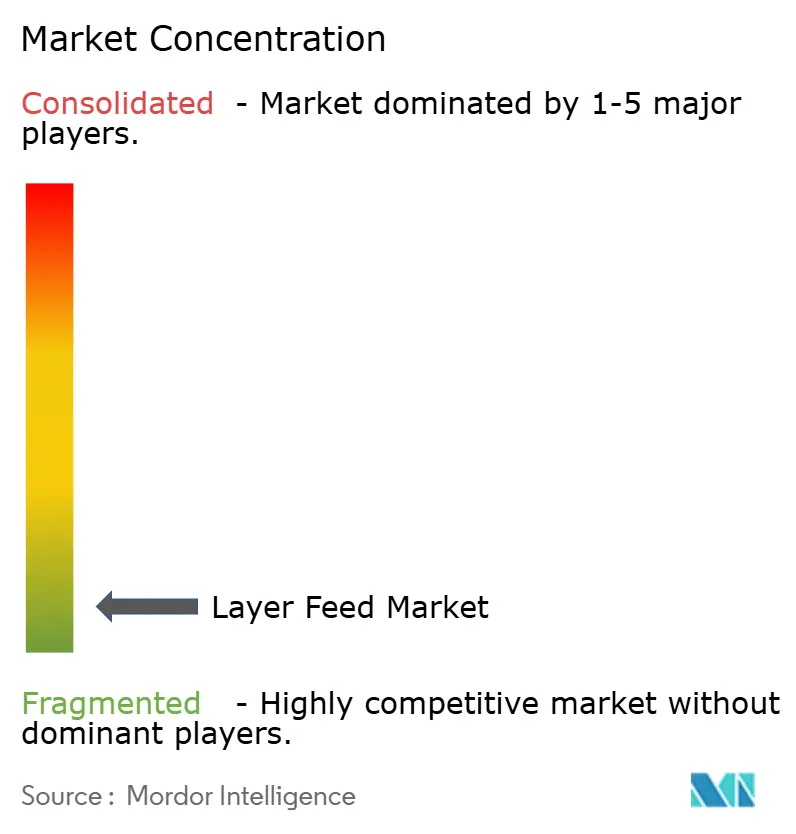
El mercado de piensos para ponedoras sigue estando muy fragmentado, con cientos de molineros regionales, cooperativas nacionales, empresas avícolas integradas y proveedores multinacionales que operan sin un poder de fijación de precios estructural significativo. Ninguna empresa ostenta una posición dominante a nivel mundial, lo que mantiene la competencia centrada en el rendimiento de la formulación, las relaciones con los clientes y el alcance operativo, en lugar de en la escala únicamente. Esta estructura favorece a las empresas que pueden ofrecer tanto piensos básicos a precio local como servicios de nutrición premium, donde los clientes están dispuestos a pagar por resultados medibles. También deja margen para estrategias específicas de cada región, ya que la demanda de piensos sigue estando estrechamente ligada a la oferta local de cereales, la densidad de las parvadas, la normativa y las condiciones sanitarias. En la práctica, el mercado de piensos para ponedoras premia la profundidad de la ejecución más que la visibilidad de la marca.
De Heus Animal Nutrition reportó ingresos de 6.220 millones de euros (6.780 millones de dólares) en 2025 y, ese mismo año, completó la adquisición de CJ Feed and Care a CJ CheilJedang, sumando 17 fábricas de piensos en Vietnam, Indonesia, Camboya, Corea y Filipinas. También en 2025, De Heus inauguró una planta de 23.2 millones de dólares en Kenia y expandió su presencia en Europa Occidental mediante la adquisición de Voeders Huys, demostrando un doble enfoque en la capacidad de los mercados emergentes y la profundidad de los mercados maduros. ForFarmers reportó ingresos de 3.150 millones de euros (3.440 millones de dólares) en 2025 e identificó el mercado avícola polaco como una prioridad clave para su expansión, tras fortalecer su posición mediante una empresa conjunta con KPS. Estas acciones demuestran que el crecimiento en el mercado de piensos para ponedoras se sigue impulsando a través del acceso a la fabricación local y la concentración regional de la producción avícola, en lugar de mediante el control global de precios. Asimismo, muestran que las empresas más activas buscan establecerse cerca de las granjas avícolas en lugar de depender de modelos de piensos orientados a la exportación.
Cargill ha optado por un enfoque diferente, desarrollando una sólida capa de servicios técnicos centrada en la nutrición, la salud y el monitoreo digital. En marzo de 2025, la compañía presentó su cartera de Soluciones de Micronutrición y Salud en VIV Asia, y en enero de 2026 destacó soluciones integradas para la avicultura en la Exposición Internacional de Producción y Procesamiento (IPEE), con énfasis en ciclos de puesta más largos y monitoreo de la condición corporal. En abril de 2025, lanzó Biostrong C-Protect, y en marzo de 2026 publicó datos comerciales de campo que reforzaron la justificación de las soluciones postbióticas y fitogénicas en gallinas ponedoras criadas en libertad. Este enfoque es relevante porque el mercado de alimentos para ponedoras se está dividiendo cada vez más entre el suministro estándar de alimento y las relaciones de alimento más servicio, ofreciendo el segundo modelo una mayor protección de los márgenes. Las fábricas especializadas más pequeñas y los proveedores de proteínas alternativas aún pueden ganar cuota de mercado en nichos premium y libres de antibióticos, pero suelen competir a través de la formulación especializada en lugar de una amplia distribución geográfica.
Líderes de la industria de alimentos para ponedoras
Charoen Pokphand Foods Public Company Limited
Cargill, Incorporated
Land O'Lakes, Inc.
De Heus Animal Nutrition BV
ForFarmers NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Cargill, Incorporated, publicó datos de rendimiento en campo de una gran explotación comercial de gallinas ponedoras sin jaulas con 11 millones de aves, confirmando que Biostrong C-Protect redujo la mortalidad en parvadas afectadas por APEC en más del 60 % cuando se integró en la dieta de pollitas y gallinas ponedoras. Estos datos establecieron un referente de rendimiento a escala comercial para combinaciones postbióticas y fitogénicas en la producción de gallinas ponedoras sin jaulas.
- Enero de 2026: Cargill, Incorporated presentó sus soluciones integradas para la cría de gallinas ponedoras en IPPE 2026 en Atlanta, donde presentó estrategias nutricionales para ciclos de puesta de hasta 100 semanas y demostró cómo el sistema de monitorización de la condición corporal REVEAL Layers NIR reduce los costes de alimentación al tiempo que mantiene la persistencia de la puesta durante la producción en la última etapa del ciclo.
- Octubre de 2025: De Heus Animal Nutrition BV completó la adquisición de CJ Feed and Care a CJ Cheil Jedang, incorporando 17 fábricas de piensos en Vietnam, Indonesia, Camboya, Corea y Filipinas. Esta transacción amplió significativamente la red de producción directa de piensos para ponedoras de De Heus a cinco mercados asiáticos.
Alcance del informe del mercado global de alimento para gallinas ponedoras
El mercado de piensos para ponedoras abarca dietas completas formuladas específicamente para la producción comercial de huevos. Este mercado se segmenta por formato (harina, gránulos, migajas y otros), tipo de ingrediente (cereales, harina de semillas oleaginosas, melaza, aceite y harina de pescado, aditivos y otros tipos de ingredientes) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones se presentan en términos de valor (USD).
| Afrecho/puré |
| Gránulos |
| Crumbles |
| Otros |
| Cereales |
| Harinas de semillas oleaginosas |
| Melaza |
| Aceite de pescado y harina de pescado |
| Aditivos |
| Otros tipos de ingredientes |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Polonia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Vietnam | |
| Philippines | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por formulario | Afrecho/puré | |
| Gránulos | ||
| Crumbles | ||
| Otros | ||
| Por tipo de ingrediente | Cereales | |
| Harinas de semillas oleaginosas | ||
| Melaza | ||
| Aceite de pescado y harina de pescado | ||
| Aditivos | ||
| Otros tipos de ingredientes | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Vietnam | ||
| Philippines | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de piensos para ponedoras hasta 2031?
El mercado de piensos para ponedoras estaba valorado en 80.75 millones de dólares en 2025, se estima que alcanzará los 85.84 millones de dólares en 2026 y se prevé que llegue a los 116.50 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.3% durante el período 2026-2031.
¿Qué formato de pienso lidera el mercado de piensos para gallinas ponedoras?
En 2025, el pienso en polvo representó el 54.9 % de la cuota de mercado de piensos para ponedoras, consolidándose como la principal forma de alimentación en la industria avícola mundial. Su amplia adopción se debe a sus menores costes de fabricación, su flexibilidad en la formulación y su aplicabilidad tanto a sistemas de producción de huevos comerciales como a pequeña escala.
¿Qué grupo de ingredientes está creciendo más rápidamente en el mercado de piensos para ponedoras?
Los aditivos constituyen el grupo de ingredientes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.4 % durante el período 2026-2031. Este crecimiento se debe a la producción sin antibióticos, la gestión del estrés térmico y la mayor demanda de productos que contribuyan a la salud de las aves y a la calidad de la cáscara.
¿Cuáles son los mayores riesgos para los fabricantes de piensos que abastecen a los productores de huevos?
Los dos riesgos principales son la volatilidad de los precios de las materias primas y la interrupción de la actividad de las parvadas a causa de enfermedades. Las fluctuaciones en los precios del maíz y la harina de soja afectan la rentabilidad de la formulación, mientras que la influenza aviar altamente patógena puede reducir la demanda de alimento durante varias semanas después del sacrificio de las aves.


