

Tamaño y cuota de mercado del calzado de cuero
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
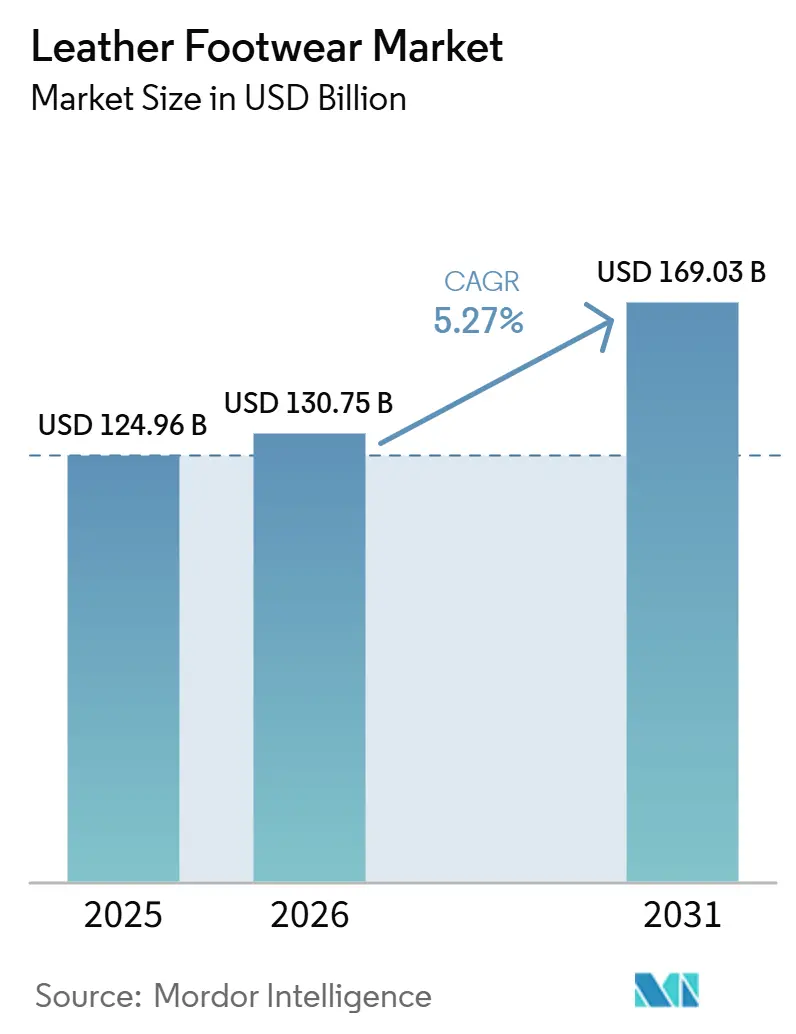
| Tamaño del mercado (2026) | USD 130.75 mil millones |
| Tamaño del mercado (2031) | USD 169.03 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.27% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de calzado de cuero realizado por Mordor Intelligence.
El mercado mundial de calzado de cuero alcanzó un valor de 124.96 millones de dólares en 2025 y se estima que crecerá desde los 130.75 millones de dólares en 2026 hasta los 169.03 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.27% durante el período de pronóstico (2026-2031). La demanda se ve impulsada por la recuperación de las compras de ropa formal, el crecimiento de la clase media urbana en Asia y África, y la preferencia de los consumidores por materiales duraderos. El cuero sigue ocupando una posición destacada en el calzado de alta gama, ya que los compradores lo asocian con resistencia, transpirabilidad, facilidad de reparación y un acabado que mejora con el uso. El mercado mundial de calzado de cuero también se está transformando gracias a los estilos casuales, ya que las zapatillas deportivas y los zapatos casuales elegantes de cuero incorporan materiales tradicionales a los atuendos cotidianos. El riesgo de suministro sigue siendo significativo, ya que la disponibilidad de ganado, las medidas comerciales y la capacidad de las curtidurías pueden aumentar los costos de los insumos e interrumpir el abastecimiento. Las empresas están respondiendo a través de la venta minorista directa, herramientas de trazabilidad, asociaciones con proveedores y una oferta más amplia de ropa informal de alta gama, mientras que las alternativas fabricadas con materiales veganos y de origen biológico crean una creciente presión competitiva.
Conclusiones clave del informe
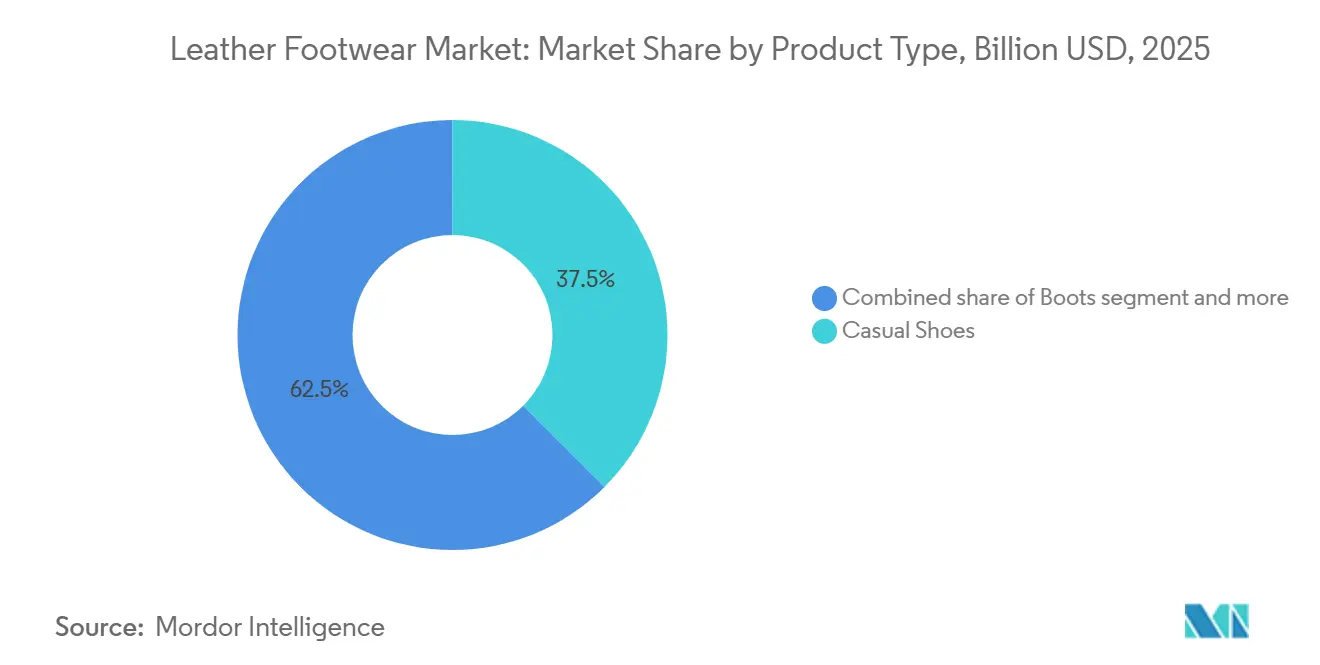
- Por tipo de producto, los zapatos casuales representaron el 37.51% de la cuota de mercado mundial del calzado de cuero en 2025, mientras que las botas registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, con un 6.46% hasta 2031.
- En cuanto al usuario final, los hombres representaron el 88.62% de la cuota de mercado mundial del calzado de cuero en 2025, mientras que las mujeres registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 7.11%, hasta 2031.
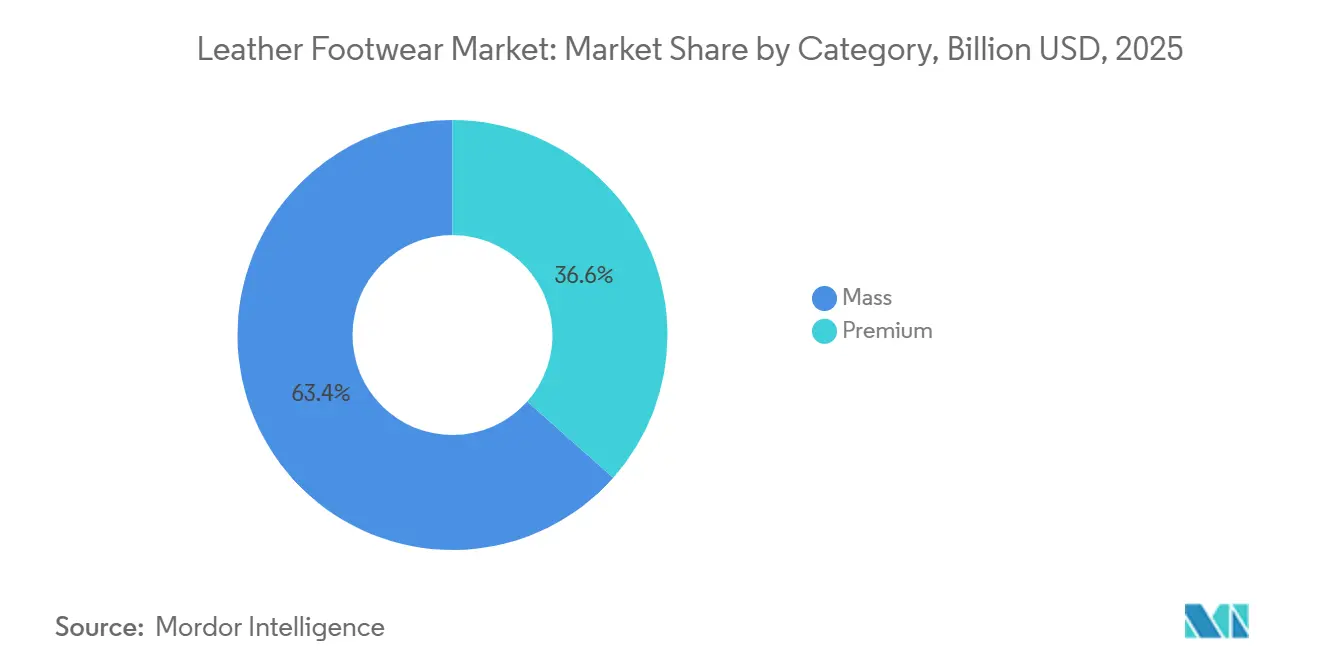
- Por categorías, el calzado de consumo masivo representó una cuota del 68.51% en el mercado mundial del calzado de cuero en 2025, mientras que se prevé que el calzado de alta gama crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.88% hasta 2031.
- Por canal de distribución, el comercio minorista físico representó una cuota del 69.13 % en el mercado mundial del calzado de cuero en 2025, mientras que se espera que el comercio minorista en línea crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.51 % hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 63.90% de la cuota de mercado mundial del calzado de cuero en 2025, mientras que Oriente Medio y África registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 6.98%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de calzado de cuero
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preferencia por la premiumización y la durabilidad | + 1.1% | Global, concentrada en China, los países del CCG y Norteamérica. | Mediano plazo (2-4 años) |
| Aumento del acceso en línea y omnicanal | + 0.9% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤2 años) |
| La moda impulsa la informalidad y la adopción de zapatillas de cuero. | + 0.8% | América del Norte, Europa, el núcleo de Asia-Pacífico, con repercusiones en Oriente Medio y África. | Corto plazo (≤2 años) |
| Ingresos de los mercados emergentes y demanda de profesionales urbanos | + 0.9% | Asia-Pacífico, Oriente Medio y África, y Sudamérica | Largo plazo (≥4 años) |
| Economía de la reparación, la reventa y el ciclo de vida del producto. | + 0.3% | Europa (Alemania, Reino Unido, Francia), América del Norte | Mediano plazo (2-4 años) |
| Autenticidad y procedencia habilitadas por la trazabilidad | + 0.2% | Europa, América del Norte y adopción temprana en Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preferencia por la premiumización y la durabilidad
El comportamiento de gasto del consumidor en calzado de cuero ha cambiado de compras basadas en ocasiones a adquisiciones impulsadas por la inversión. El calzado de cuero de grano completo obtiene primas de margen de hasta 45% sobre construcciones de nivel básico, mientras que ciclos de recompra más largos crean una ventaja estructural que sostiene la base de ingresos sin un crecimiento de volumen proporcional. Los resultados de Golden Goose FY2025, con ingresos netos de 734 millones de euros, un crecimiento interanual del 15% y márgenes EBITDA ajustados del 34%, muestran cómo el posicionamiento basado en la artesanía fortalece la lealtad del consumidor y la resiliencia de los precios [1] Fuente: Golden Goose Group, “FY2025 Financial Results”, Golden Goose Investor Relations, ir.goldengoose.com. . Los datos generales del mercado no capturan completamente cómo el argumento de la durabilidad varía en las distintas geografías. En China y el CCG, los consumidores ven los zapatos de cuero como símbolos de estatus, mientras que en el norte de Europa y América del Norte, asocian la misma preferencia con la sostenibilidad y la longevidad del producto. Las marcas que pueden fundamentar sus afirmaciones sobre durabilidad mediante especificaciones de materiales y programas de reparación mantienen una posición defendible en ambos escenarios.
La moda impulsa la informalidad y la adopción de zapatillas de cuero.
La industria del calzado de cuero está experimentando una redefinición estructural del significado de los "zapatos de cuero" para el consumidor final. Las zapatillas de cuero, antes una subcategoría de nicho, ahora gozan de un posicionamiento casual de alta gama, gracias a que las casas de lujo incorporan materiales de cuero clásicos en siluetas contemporáneas. Se espera que Jordan Brand x Levi's lance cuatro combinaciones de colores de las Air Jordan 3 con cuero granulado de primera calidad y piezas de cuero bordadas en el talón, las primeras de su tipo, en enero y febrero de 2026, dirigidas a China, Japón, Corea y Estados Unidos a través de ventanas de mercado secuenciales. Al mismo tiempo, Prada y Celine presentarán zapatillas deportivas de cuero estilizadas con paneles de satén en sus desfiles de primavera/verano de 2026, lo que demuestra que las casas de lujo compiten activamente por el consumidor de calzado casual en lugar de ceder este segmento a las marcas deportivas. La implicación de segundo orden es significativa: a medida que las marcas de lujo normalizan los precios premium en las zapatillas de cuero, el umbral de precio de venta promedio para toda la subcategoría de calzado casual de cuero aumenta, lo que beneficia a las marcas de gama media que pueden basar su posicionamiento en la artesanía en lugar del marketing con celebridades.
Ingresos de los mercados emergentes y demanda de profesionales urbanos
El aumento de los ingresos urbanos en Asia, África y América Latina está ampliando el mercado potencial para el calzado de cuero más allá de las economías desarrolladas. Según la Asociación de la Industria del Cuero de la India, se proyecta que las exportaciones de calzado de cuero de la India alcancen un total de USD 1,946.86 millones en 2025-26, lo que convierte a los zapatos de cuero en la mayor categoría de exportación en la industria del cuero india, representando el 40.99% del total de las exportaciones del sector del cuero [2] Fuente: Consejo para las Exportaciones de Cuero y Asociación de la Industria del Cuero de la India, “Panorama general de la industria del cuero india 2026”, Asociación de la Industria del Cuero de la India, leatherindia.org. Este desempeño se espera a pesar de una disminución del 3.03% interanual, debido principalmente a las interrupciones relacionadas con los aranceles en el corredor comercial entre Estados Unidos e India. En Colombia, se espera que el gasto de los hogares en calzado crezca un 2.6% durante enero-mayo de 2026 en comparación con el mismo período de 2025, impulsado por la temporada de regreso a clases y los ciclos de ventas del Día de la Madre, según la Asociación Colombiana de Industriales del Calzado (ACICAM). Esta tendencia indica que las compras periódicas de artículos de lujo están ganando terreno en los mercados emergentes de Sudamérica. Un fenómeno menos conocido es que el sudeste asiático, en particular Vietnam e Indonesia, está pasando de ser principalmente un centro manufacturero a convertirse en un mercado de consumo, lo que acorta el tiempo entre el crecimiento de la producción y la generación de demanda interna.
Aumento del acceso en línea y omnicanal
El comercio electrónico es el canal de distribución de calzado de cuero de mayor crecimiento a nivel mundial y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 7.51 % durante el período 2026-2031, más de 200 puntos básicos por encima de la tasa de crecimiento general del mercado. Los resultados de Zalando para 2025, con un volumen bruto de mercancías (VGM) que se espera alcance los 17.6 millones de euros y una cifra récord de 62 millones de clientes activos, indican que el comercio digital de moda seguirá consolidándose en los mercados europeos. Se espera que el calzado de cuero se beneficie de forma desproporcionada de la intención de búsqueda premium en línea. La autenticación sigue siendo el punto clave para las ventas digitales de calzado de cuero. En marzo de 2025, se espera que Tod's amplíe su Pasaporte Digital de Producto a la colección My Gommino a través del Consorcio Blockchain AURA, proporcionando a los compradores registros de procedencia a prueba de manipulaciones que reducen el riesgo de compra en línea de zapatos de cuero de alto valor. Es probable que las marcas que implementan señales de autenticación digital conviertan a los usuarios premium en navegadores en línea de manera más eficiente que las marcas que se basan únicamente en la tradición de la marca.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de alternativas sintéticas y veganas | -0.8% | Global, más agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Carga de cumplimiento ambiental y químico | -0.5% | Europa, Norteamérica y efectos indirectos en los exportadores de Asia-Pacífico. | Mediano a largo plazo (2-5 años) |
| Ocultar la volatilidad del suministro y los cuellos de botella en la capacidad de las curtidurías. | -0.6% | Global, con mayor incidencia en América del Norte y el sur de Asia. | Corto plazo (≤2 años) |
| Costos de divulgación de la composición de materiales y datos a nivel de SKU | -0.3% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de alternativas sintéticas y veganas
Las alternativas veganas y sintéticas al calzado están pasando de ser productos novedosos a competidores de calidad creíble, reduciendo la brecha de rendimiento que históricamente ha sustentado la posición del cuero en el mercado. Se espera que Vivobarefoot lance la zapatilla Gobi en julio de 2025, fabricada con un 98 % de materiales naturales y utilizando HyphaLite, un material a base de micelio desarrollado con la empresa de biotecnología HyphaLite. El producto no contiene plástico ni materiales de origen animal, abordando directamente las dos principales objeciones a las alternativas veganas al cuero. La zapatilla S-Wave Sport de Stella McCartney para otoño de 2025, con parte superior de Piñayarn hecha de residuos de piña reciclados y una suela BioCir Flex totalmente compostable, destaca aún más que la innovación sintética no se limita a los segmentos de bajo costo. Para el mercado del calzado de cuero, el principal riesgo no es la sustitución inmediata, sino la formación de preferencias. Los consumidores más jóvenes que experimentan calzado biológico de alto rendimiento antes de desarrollar un comportamiento de compra habitual de cuero pueden no llegar a desarrollar la afinidad con la marca que sustenta el valor del cliente a largo plazo en zapatos de cuero.
Ocultar la volatilidad del suministro y los cuellos de botella en la capacidad de las curtidurías.
La base de materia prima para la industria del calzado de cuero enfrenta limitaciones estructurales que las compras cíclicas no pueden compensar fácilmente. El hato bovino estadounidense se encuentra en su tamaño más pequeño desde la década de 1950. Las matanzas semanales de ganado han disminuido de aproximadamente 650,000 cabezas a alrededor de 540,000-550,000, lo que genera una limitación plurianual en la disponibilidad de pieles de primera calidad. Las perturbaciones en la política comercial podrían intensificar aún más este ajuste estructural. Por ejemplo, un arancel del 50% impuesto a muchas exportaciones de cuero indio en agosto de 2025 perturbaría las cadenas de suministro para las marcas estadounidenses. Además, una encuesta global de confianza en las curtidurías realizada por ILM en 2025 reveló que más del 30% de las empresas reportaron bajos ingresos, citando las políticas comerciales como uno de los principales problemas de la industria. Esto genera una implicación paradójica: las marcas con relaciones de curtiduría integradas verticalmente, como ECCO, que opera sus propias curtidurías, pueden gestionar mejor la volatilidad de los precios de las pieles en el mercado spot que las empresas de calzado de cuero con pocos activos. Como resultado, la integración vertical constituye una importante ventaja competitiva, en lugar de ser simplemente una línea de costes.
Análisis de segmento
Por tipo de producto: Botas superan a las categorías tradicionales.
Se prevé que el calzado casual alcance una cuota de mercado del 37.51 % en 2025, la mayor entre todos los tipos de productos, impulsada por la informalización de la vestimenta laboral y la creciente popularidad de las zapatillas de cuero en entornos formales. El calzado formal, históricamente la categoría dominante, sigue perdiendo cuota frente a los estilos más informales, a medida que los modelos de trabajo híbridos normalizan la vestimenta elegante e informal a nivel mundial. Las sandalias y las pantuflas impulsan la demanda estacional, especialmente en el sur de Asia y Oriente Medio, mientras que la categoría «Otro calzado de cuero» incluye estilos especializados para el trabajo y el deporte. La cuota de mercado de la categoría casual refleja su capacidad para absorber estilos de categorías adyacentes, con híbridos de zapatillas y mocasines y zapatos de conducir elegantes e informales que difuminan cada vez más la frontera entre el calzado formal e informal.
Se prevé que las botas registren el crecimiento más rápido entre los tipos de productos, con una tasa de crecimiento anual compuesta (TCAC) del 6.46 % durante el período 2026-2031. Este crecimiento refleja la superposición de factores impulsores de la demanda, como el calzado de seguridad laboral utilizado en la construcción y aplicaciones industriales, las botas de moda impulsadas por la demanda estacional en Europa y Norteamérica, y las necesidades de calzado para climas fríos en los mercados emergentes de la región Asia-Pacífico, a medida que se expanden los segmentos de consumidores de mayores ingresos. Se prevé que el mercado mundial de botas de cuero crezca entre 2024 y 2029, siendo Asia-Pacífico un contribuyente clave en volumen. Las botas suelen ofrecer un margen de beneficio mayor que el calzado informal debido a su mayor contenido de materiales y mayor complejidad de fabricación, lo que convierte a este segmento en un importante motor de crecimiento del valor que se espera supere el crecimiento del volumen durante el período previsto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: El segmento femenino gana impulso en el segmento premium
Se espera que los hombres representen el 88.62 % del mercado mundial de calzado de cuero en 2025. Este dominio se debe a la demanda de calzado laboral, zapatos de vestir formales, botas de seguridad y zapatos de trabajo, categorías que siguen estando predominantemente orientadas al público masculino y que mantienen altos volúmenes de ventas. Sin embargo, la magnitud del segmento masculino implica que incluso cambios marginales en el gasto per cápita en el segmento femenino pueden generar importantes ingresos. Se espera que Saint Laurent, de Kering, registre un "desempeño muy sólido en calzado" en el primer trimestre de 2026, impulsado en parte por las categorías de cuero para mujer que la firma ha expandido agresivamente. Los marcos de cumplimiento comercial, en particular los ajustes arancelarios de EE. UU. y las restricciones de sustancias REACH en los mercados de la UE, están generando una presión de costos asimétrica en las cadenas de suministro de calzado de cuero premium para mujer. Las curtidurías italianas y españolas que abastecen al segmento de lujo del mercado se enfrentan a mayores costos de insumos.
Se prevé que el segmento femenino registre el crecimiento más rápido por usuario final, con una CAGR del 7.11 % durante el período 2026-2031. Este crecimiento se debe a que las casas de moda de lujo desarrollan líneas de cuero específicas para mujeres, a la formalización de los vestuarios profesionales femeninos en las economías emergentes de Asia y a la tendencia de las zapatillas deportivas de cuero, que está ganando popularidad entre las consumidoras más jóvenes. Los datos del mercado de lujo indican que se espera que las colecciones de calzado de cuero para mujer a precio completo de las principales marcas impulsen un rendimiento superior en EMEA y América hasta 2025. El segmento infantil se mantiene como un contribuyente de volumen estable, respaldado por los ciclos de reapertura de escuelas y la preferencia de los padres por el cuero duradero frente a las alternativas sintéticas para los pies en crecimiento. Esta preferencia es especialmente común entre los hogares de clase media del sur y sureste de Asia, donde la durabilidad a lo largo de la vida sigue siendo un factor clave de compra.
Por categoría: Premium Desafío al dominio del mercado masivo
Se prevé que la categoría de consumo masivo alcance una cuota de mercado del 68.51 % en 2025, impulsada por la demanda en los mercados densamente poblados del sur y sureste de Asia, África subsahariana y Latinoamérica, donde los precios accesibles siguen siendo el principal factor determinante de la compra. Bata, Deichmann y Belle International, en conjunto, satisfacen la mayor parte de esta demanda mediante extensas redes de distribución y una fabricación orientada al valor. Sin embargo, las empresas del segmento de consumo masivo se enfrentan al riesgo de una compresión estructural de los márgenes, ya que las alternativas sintéticas y las marcas de calzado de moda rápida con venta directa al consumidor se están volviendo cada vez más competitivas en el segmento de precios más bajos del mercado masivo, lo que reduce el rango de precios en el que las empresas pueden posicionar el calzado de cuero genuino.
Se espera que la categoría premium sea el segmento de mayor crecimiento, registrando una CAGR del 6.88% durante el período 2026-2031. Su expansión está impulsada por la tendencia a adquirir productos de mayor calidad en China, India y el CCG, donde el aumento de los ingresos disponibles está atrayendo a compradores que adquieren zapatos de cuero premium por primera vez a esta categoría. Se espera que los ingresos de Golden Goose Group en la región APAC crezcan un 17% en el año fiscal 2025, mientras que sus ingresos en EMEA crecerán un 18%, lo que indica una demanda geográficamente diversificada de calzado de cuero premium en economías desarrolladas y emergentes. Los datos de mercado a menudo pasan por alto una observación clave: dentro del segmento premium, se espera que los zapatos casuales de cuero premium sean la subcategoría de mayor crecimiento, superando a los zapatos formales y de vestir, ya que los consumidores definen cada vez más la calidad premium a través del posicionamiento en el estilo de vida en lugar de la funcionalidad específica para cada ocasión.
Por canal de distribución: El comercio minorista en línea redefine la compra de calzado de cuero.
Se prevé que el comercio minorista físico alcance una cuota del 69.13 % en 2025. Las tiendas físicas siguen siendo fundamentales en la decisión de compra de calzado de cuero, ya que permiten a los consumidores comprobar el ajuste, evaluar la calidad del material y experimentar la marca, factores difíciles de replicar digitalmente en categorías premium y profesionales. Bata opera más de 5,800 tiendas en más de 50 países, ECCO mantiene una amplia presencia minorista en Europa y Asia, y se espera que Clarks lance Pace, su primer calzado de alto rendimiento para caminar, a través de tiendas físicas y comercio electrónico de la marca en agosto de 2025. Estos avances indican que los actores consolidados siguen invirtiendo en una presencia física multicanal. La expansión de la infraestructura minorista regional en los mercados de Oriente Medio y África, en particular en los Emiratos Árabes Unidos y Arabia Saudita, también está ampliando la base de clientes potenciales en el ámbito físico.
Se espera que el comercio electrónico sea el canal de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.51 % durante el período 2026-2031. Este cambio es estructural, no cíclico, ya que las tecnologías de autenticación digital, las políticas de devolución flexibles y las herramientas de recomendación de ajuste basadas en IA siguen reduciendo el riesgo percibido al comprar calzado de cuero en línea. La implementación por parte de Tod's del Pasaporte Digital de Producto para la colección My Gommino, accesible mediante un código QR y verificado por el Consorcio Blockchain AURA, muestra cómo la tecnología de procedencia puede convertir la intención de navegación en línea en confianza de compra. Caleres informó que las ventas de comercio electrónico propias de Famous Footwear y su cartera de marcas sirvieron como motor de crecimiento estratégico en el año fiscal 2025, y la empresa completó la integración de Stuart Weitzman con mínimas interrupciones. La implicación más amplia de la plataforma es que la orquestación omnicanal, donde las tiendas físicas funcionan como centros de experiencia y los canales en línea capturan el volumen de compras recurrentes, se está convirtiendo en el modelo operativo base en lugar de un diferenciador competitivo.
Análisis geográfico
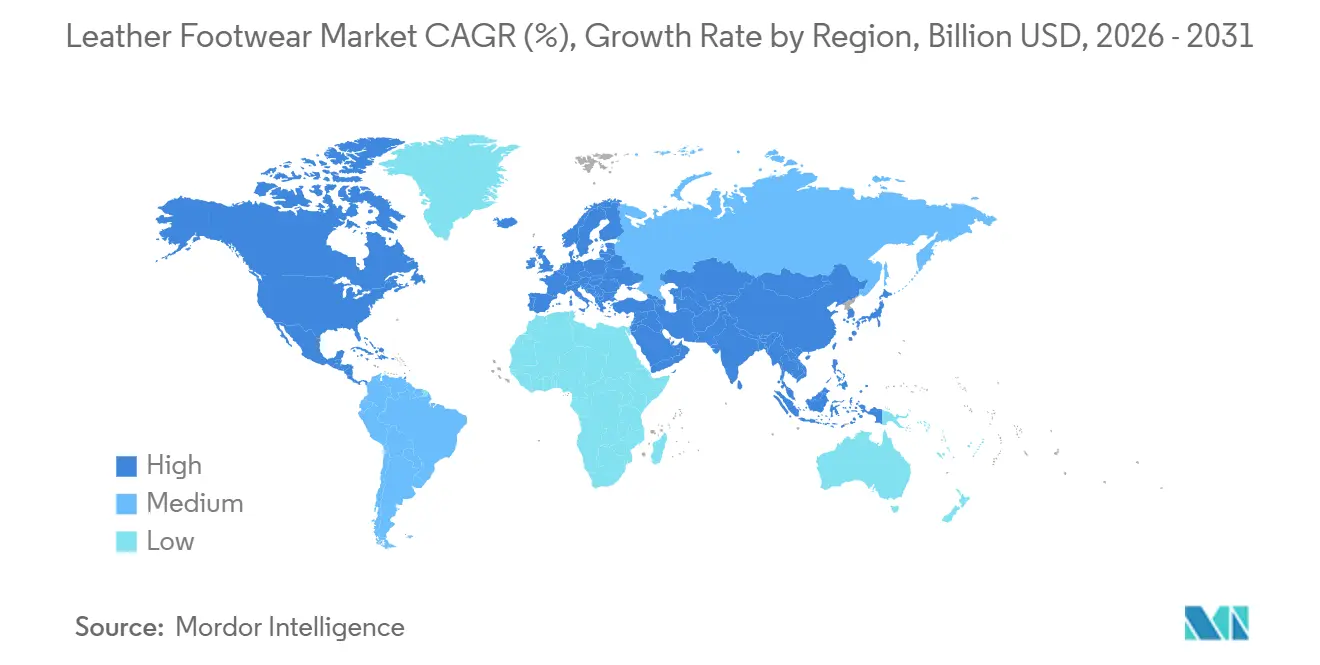
Se espera que la región de Asia-Pacífico ostente una cuota del 63.9 % del mercado mundial de calzado de cuero en 2025, gracias a su sólida capacidad de fabricación y a una creciente base de consumidores. Se prevé que India siga siendo el segundo mayor productor de calzado del mundo y que exporte cuero y productos de cuero por valor de 4,750 millones de dólares entre abril de 2025 y marzo de 2026, según la Asociación de la Industria del Cuero de la India. Se espera que Estados Unidos represente el 20.5 % de estas exportaciones, seguido de Alemania con el 11.0 % y el Reino Unido con el 8.8 %. Se prevé que Vietnam lidere las importaciones chinas de calzado de cuero en 2024 con 968 millones de dólares, seguido de Italia con 965 millones de dólares, lo que refleja la demanda tanto de la oferta competitiva en costes de la ASEAN como de los productos de lujo europeos. Vietnam, Indonesia y Tailandia están expandiendo su producción, pasando de la fabricación para la exportación a mercados de consumo interno más amplios. La capacidad de producción, el desarrollo del comercio minorista y la demanda de la región la convierten en la principal geografía del mercado mundial del calzado de cuero.
Europa y Norteamérica siguen siendo mercados importantes de alta gama. Europa combina una tradición en la fabricación de cuero con estrictos requisitos en materia de productos, químicos y residuos. Se prevé que el Reglamento de Ecodiseño para Productos Sostenibles de la UE prohíba a las grandes empresas destruir calzado no vendido a partir del 19 de julio de 2026, mientras que el Reglamento sobre Envases y Residuos de Envases se aplicará al embalaje de calzado a partir del 12 de agosto de 2026. Se espera que la Comisión Europea adopte un Acto Delegado en julio de 2026 que excluya las pieles, cueros y pieles de vacuno del ámbito de aplicación del Reglamento de Deforestación de la UE. Las restricciones del REACH siguen afectando a los compuestos de curtido y a los procesos de acabado. Las marcas norteamericanas se enfrentan a una escasez de materias primas y a mayores costes de producción, dado que el hato bovino de Estados Unidos se mantiene en mínimos históricos. Se prevé que la mano de obra nacional en el sector del curtido disminuya de más de 300,000 personas en la década de 1950 a 50,000 en 2025, lo que limitará las opciones de deslocalización cercana para las empresas que buscan reducir su exposición a los aranceles.
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.0% entre 2026 y 2031, la tasa regional más alta. La inversión minorista, el gasto turístico y una población joven respaldan la demanda de calzado en los mercados del Golfo. Se espera que Sudáfrica crezca rápidamente a medida que se recupere el turismo y se desarrolle la actividad exportadora bajo la AGOA. Nigeria, Etiopía y Tanzania representaron el 66% del consumo regional de calzado de cuero por volumen en los datos proporcionados, pero la fabricación nacional capturó solo una parte de esta demanda. En Sudamérica, Brasil sigue siendo el mayor productor y consumidor regional, mientras que se espera que el gasto en calzado de Colombia crezca un 2.6% en los primeros cinco meses de 2026. Se prevé que la producción de Brasil en 2026 sea de 848 millones de pares con un crecimiento mínimo, lo que refleja una demanda madura y la presión de las alternativas sintéticas, según el Banco do Nordeste do Brasil [3] Fuente: Banco do Nordeste do Brasil, “Couro e Calçados Caderno Setorial ETENE,” Banco do Nordeste do Brasil, bnb.gov.br..
Panorama competitivo
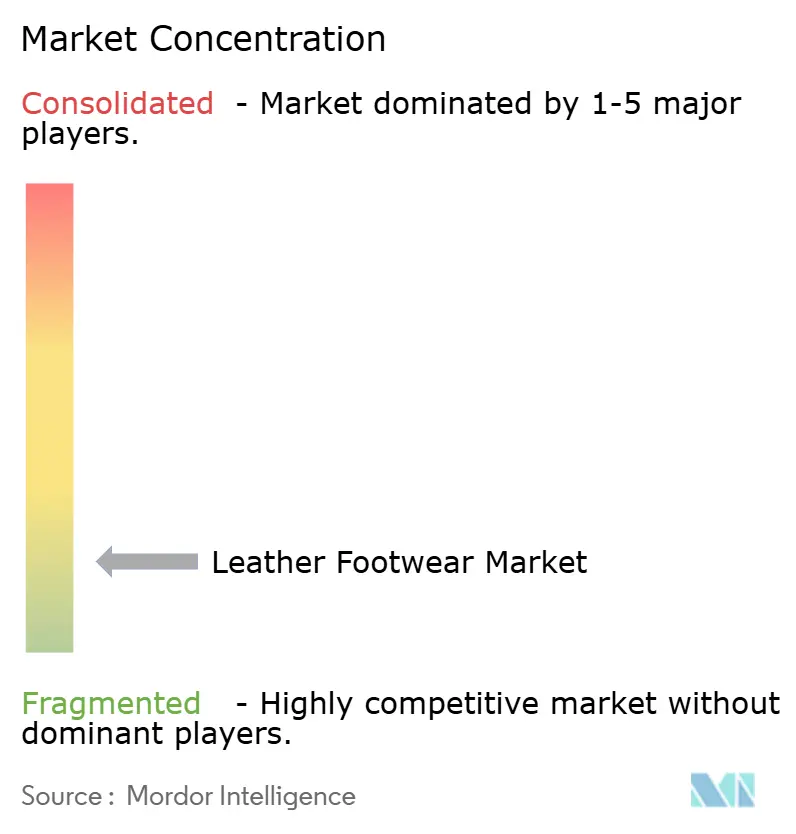
El mercado del calzado de cuero sigue estando moderadamente fragmentado, ya que los grupos de lujo y las empresas de calzado de gran volumen atienden a diferentes segmentos de consumidores y rangos de precios. Se espera que el Grupo Prada reporte ingresos netos de 1.43 millones de euros en el primer trimestre de 2026, un 14% más que el año anterior, incluyendo la recién consolidada Versace, con un aumento del 34% en los ingresos de América. Se espera que Kering reporte una disminución del 3% en los ingresos comparables en el primer trimestre de 2026, al tiempo que describe planes para recuperar el crecimiento y mejorar los márgenes. Estos resultados muestran que la ejecución a nivel de marca puede importar más que el tamaño de la cartera en condiciones de demanda de lujo selectiva. Caleres espera un crecimiento de dos dígitos bajos en su cartera de marcas durante el año fiscal 2026 después de integrar a Stuart Weitzman. Steven Madden elevó su previsión de ingresos para todo el año 2026 a un crecimiento del 10% al 12% con respecto a 2025, respaldado por las ventas directas, la adquisición de Kurt Geiger London y la actividad internacional. Bata nombró a Panos Mytaros, exdirector ejecutivo de ECCO, como director ejecutivo global, con efecto a partir del 15 de septiembre de 2025, lo que indica un esfuerzo por modernizar su red minorista. Las empresas compiten a través del posicionamiento de marca, la gama de productos, el alcance minorista y las relaciones directas con los clientes.
El desarrollo de materiales y cadenas de suministro se está convirtiendo en un factor competitivo clave. ECCO y Spinnova lanzaron la zapatilla BIOM 720 con fibra a base de proteínas, elaborada a partir de residuos de cuero reciclado, demostrando cómo los especialistas en cuero consolidados impulsan la innovación en materiales. El Grupo Prada completó una inversión del 10 % en el Grupo Rino Mastrotto en junio de 2025, fortaleciendo su vínculo con el procesamiento de cuero de lujo ante la creciente escasez de suministros de alta calidad. Estas iniciativas favorecen la disponibilidad de materiales y la diferenciación de productos. Tod's ha implementado un Pasaporte Digital de Producto para My Gommino, que proporciona una procedencia verificada en todas sus boutiques y sitio web. La trazabilidad reduce las dudas sobre la autenticidad y la reventa no autorizada, especialmente en transacciones online de alta gama. La reparación y la reventa también pueden fortalecer la relación con el consumidor cuando las marcas apoyan la restauración. Las empresas que demuestran el origen de los materiales, la calidad del producto y el valor posventa cuentan con una base más sólida para fijar precios premium, sobre todo a través de canales digitales.
Nuevos participantes y marcas consolidadas compiten en el mercado del calzado casual de alta gama, donde los modelos de venta directa al consumidor han ganado terreno. Golden Goose generó ingresos por 734 millones de euros en el año fiscal 2025, un 15 % más que el año anterior, con la venta directa al consumidor representando el 81 % de los ingresos totales. Su desempeño demuestra cómo una marca de zapatillas premium especializada puede crecer fuera de las estructuras tradicionales de los grupos de lujo. Jordan Brand y Levi's utilizaron un lanzamiento multimercado de productos Air Jordan 3 de cuero premium a principios de 2026 para vincular la artesanía de los materiales con el marketing cultural. Los grupos de lujo también están ampliando su oferta de calzado casual de cuero, lo que aumenta la competencia para las marcas especializadas de zapatillas. Los operadores de gran consumo mantienen una ventaja en cuanto a accesibilidad de precios y distribución física. Ninguna empresa en el sector de los materiales suministrados posee una cuota de mercado dominante en todas las regiones, grupos de clientes y niveles de precios. El mercado global del calzado de cuero sigue abierto a empresas que puedan combinar materiales de calidad, diseño de producto y una ejecución eficaz de los canales de distribución.
Líderes de la industria del calzado de cuero
PRADA SpA
LVMH Moët Hennessy Louis Vuitton ES
Kering SA
Hermès Internacional
Salvatore Ferragamo SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Skechers se asoció con la WNBA, formalizó una relación comercial que comenzó con la contratación de atletas individuales en 2024 y posicionó a Skechers como un competidor comprometido en el calzado de baloncesto femenino, una categoría históricamente dominada por Nike y adidas.
- Febrero de 2026: Jordan Brand x Levi's lanzó cuatro combinaciones de colores de las Air Jordan 3 con parte superior de cuero granulado de primera calidad y detalles bordados en el talón. El lanzamiento se realizó en China (24 de enero), Japón y Corea (30 de enero), y San Francisco y Los Ángeles (del 5 al 13 de febrero). Esta iniciativa global reflejó la creciente demanda de colaboraciones de zapatillas de cuero de alta calidad, combinando la artesanía tradicional con el marketing cultural.
- Febrero de 2026: The Italian Shoes Co. inauguró oficialmente su nueva tienda en South Extension II, Nueva Delhi, marcando un hito importante en su expansión estratégica en el mercado indio de lujo. Con una rica tradición italiana, la marca es reconocida mundialmente por sus cueros de primera calidad elaborados a mano y su meticulosa artesanía.
Alcance del informe del mercado mundial de calzado de cuero
El calzado de cuero se refiere a zapatos, botas y sandalias hechos de piel animal tratada y curtida, con partes como la parte superior, el forro o la suela elaboradas con este material resistente y flexible. El mercado global de calzado de cuero se segmenta por tipo de producto, usuario final, categoría, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en zapatos formales, zapatos casuales, botas, sandalias y pantuflas, y otro calzado de cuero. Por usuario final, el mercado se segmenta en hombres, mujeres y niños. Por categoría, el mercado se segmenta en productos de consumo masivo y productos de alta gama. Por canal de distribución, el mercado se segmenta en venta minorista física y venta minorista en línea. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Formales |
| Casuales |
| Todas las botas |
| Sandalias y pantuflas |
| Otro calzado de cuero |
| Hombres |
| Mujeres |
| Niños |
| Misa |
| Premium |
| Minorista sin conexión |
| Ventas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Formales | |
| Casuales | ||
| Todas las botas | ||
| Sandalias y pantuflas | ||
| Otro calzado de cuero | ||
| Usuario final | Hombres | |
| Mujeres | ||
| Niños | ||
| Categoría | Misa | |
| Premium | ||
| Canal de distribución | Minorista sin conexión | |
| Ventas en línea | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para el mercado mundial del calzado de cuero hasta 2031?
Se prevé que el mercado mundial del calzado de cuero crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.27 % entre 2026 y 2031, alcanzando los 169.03 millones de dólares.
¿Qué categoría de productos se espera que crezca más rápido hasta 2031?
Se prevé que las botas registren el mayor crecimiento entre todos los tipos de productos, con una tasa de crecimiento anual compuesta (CAGR) del 6.5%, impulsado por la demanda relacionada con el trabajo, el clima frío y la moda.
¿Por qué el comercio electrónico crece más rápido que las tiendas físicas de calzado?
Se prevé que el comercio minorista en línea crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.51%, a medida que los registros de autenticación, las políticas de devolución y las herramientas de ajuste reduzcan el riesgo de compra.
¿Qué región lidera la demanda mundial de calzado de cuero?
La región de Asia-Pacífico lideró el mercado con una cuota de valor del 63.9% en 2025, gracias a la escala de producción y al creciente consumo interno.


