

Tamaño y participación en el mercado del acetato de leuprolida
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
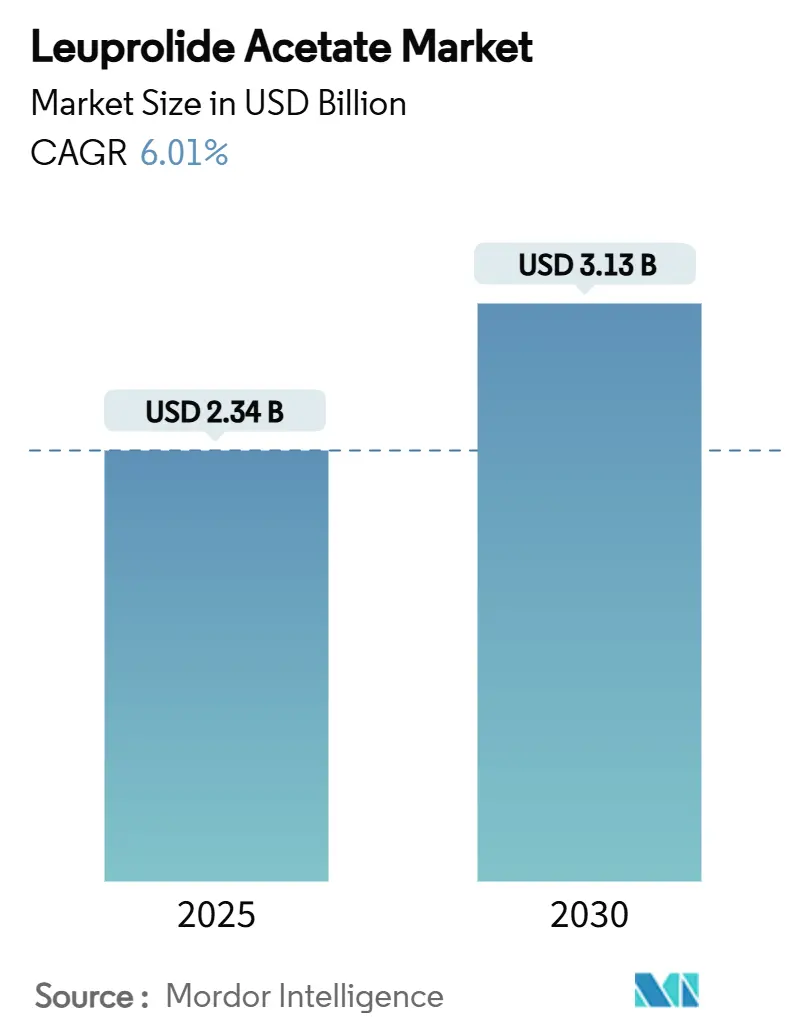
| Tamaño del mercado (2025) | USD 2.34 mil millones |
| Tamaño del mercado (2030) | USD 3.13 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.01% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acetato de leuprolida por Mordor Intelligence
El mercado del acetato de leuprolida alcanzó los 2.34 millones de dólares en 2025 y se prevé que llegue a los 3.13 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 6.01 % durante ese período. La demanda sostenida de terapias contra el cáncer hormonodependientes, su creciente uso en técnicas de reproducción asistida (TRA) y la continua innovación en las presentaciones del producto mantienen al mercado del acetato de leuprolida en una senda de crecimiento constante. La creciente entrada de genéricos, evidenciada por el lanzamiento de Lupron Depot de Cipla en enero de 2025, ha comenzado a reducir las diferencias de precio e impulsa a los fabricantes de marcas a invertir en formulaciones de liberación prolongada y productos combinados. Si bien la demanda se mantiene centrada en la oncología, el aumento del volumen de tratamientos para la infertilidad, especialmente en Asia-Pacífico, está dando un nuevo impulso al mercado del acetato de leuprolida. Las variantes de depósito de acción prolongada están captando el interés de médicos y aseguradoras, ya que los sistemas de salud buscan mejorar la adherencia al tratamiento y reducir las visitas a la clínica. Mientras tanto, las normas ambientales más estrictas sobre las emisiones de solventes y la escasez esporádica de materias primas peptídicas están generando presiones de costos que favorecen a los fabricantes con escala y cadenas de suministro integradas verticalmente. [1] 3. Agencia de Protección Ambiental de EE. UU., “Análisis del impacto regulatorio para las normas finales de desempeño de nuevas fuentes para la industria de fabricación de productos químicos orgánicos sintéticos”, epa.gov
Conclusiones clave del informe
- Por forma de producto, el depósito de 1 mes capturó el 41.23% de la participación de mercado del acetato de leuprolida en 2024; el depósito de 6 meses está avanzando a una CAGR del 9.79% hasta 2030.
- Por aplicación, el cáncer de próstata lideró con una participación en los ingresos del 46.55 % en 2024, mientras que se prevé que la tecnología de reproducción asistida se expanda a una CAGR del 10.43 % hasta 2030.
- Por usuario final, los hospitales representaron el 58.93 % del tamaño del mercado de acetato de leuprolida en 2024 y las clínicas especializadas están aumentando a una CAGR del 8.93 % hasta 2030.
- Por canal de distribución, las farmacias hospitalarias tenían una participación del 56.72% del tamaño del mercado de acetato de leuprolida en 2024, mientras que las farmacias en línea están creciendo a una CAGR del 10.78% hasta 2030.
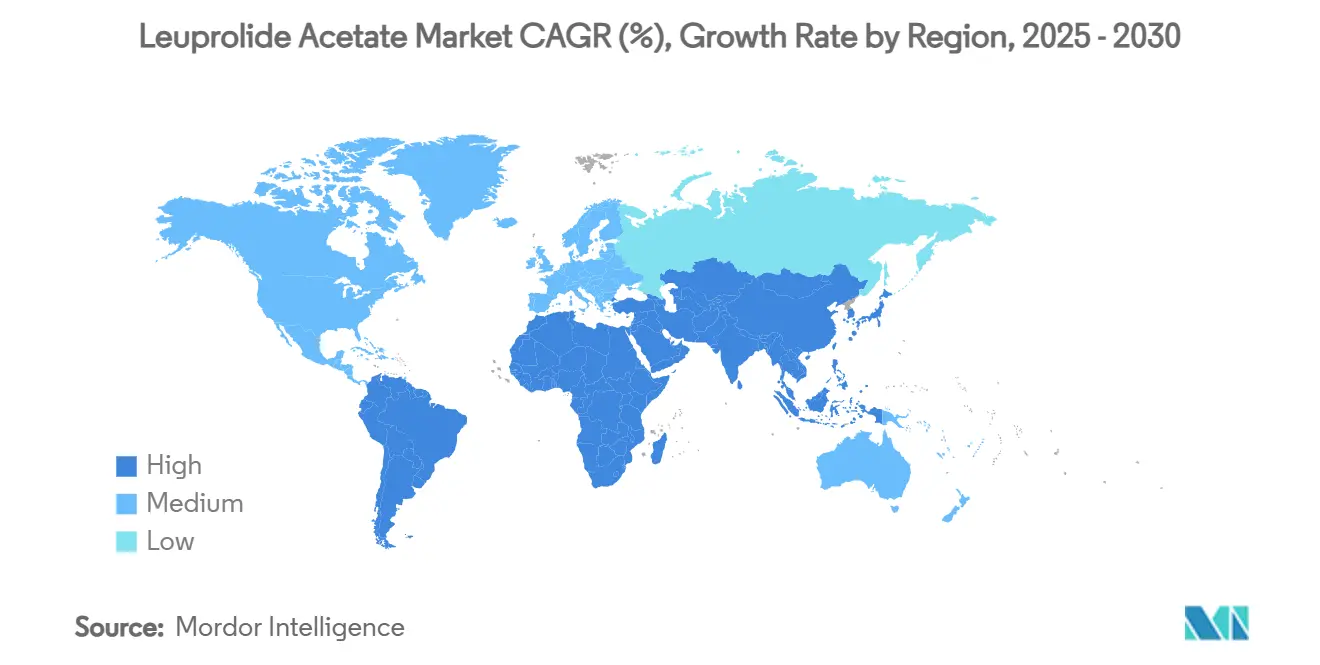
- Por geografía, América del Norte representó el 33.58 % del tamaño del mercado de acetato de leuprolida en 2024 y Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 8.66 % durante 2025-2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de acetato de leuprolida
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de cánceres dependientes de hormonas | + 1.2% | América del Norte, Europa, Asia | Largo plazo (≥ 4 años) |
| Adopción creciente de la terapia con agonistas de GnRH | + 0.9% | Global | Mediano plazo (2-4 años) |
| Ampliación de las indicaciones de la FIV y la salud reproductiva | + 1.1% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Formulaciones de depósito de acción prolongada que mejoran la adherencia | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Avances en la tecnología de administración de microesferas | + 0.6% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Inclusión en listas de reembolso de mercados emergentes | + 0.7% | Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de cánceres hormonodependientes
La prevalencia del cáncer de próstata aumenta con el envejecimiento de la población, lo que mantiene a la oncología como la principal porción del mercado del acetato de leuprolida. Esta terapia se combina ahora de forma rutinaria con inhibidores de los receptores de andrógenos de última generación, lo que aumenta la duración del tratamiento y refuerza la demanda. Los programas de cribado más amplios y un mejor diagnóstico por imagen amplían el grupo de pacientes tratados, mientras que los ensayos en curso con conjugados anticuerpo-fármaco crean oportunidades complementarias que estabilizan aún más las necesidades de volumen. La transparencia en los reembolsos en los mercados desarrollados contribuye a mantener altas tasas de inicio, y las actualizaciones de las directrices en Asia-Pacífico están reduciendo las brechas históricas de acceso al tratamiento.
Adopción creciente de la terapia con agonistas de GnRH
Los profesionales sanitarios siguen optando por los agonistas de la GnRH como tratamiento de primera línea para la pubertad precoz central y la endometriosis debido a la solidez de sus datos de eficacia y a la flexibilidad de su dosificación. Los antagonistas orales de la GnRH han irrumpido en el panorama terapéutico, pero su presencia aumenta el conocimiento general sobre la vía de la GnRH, lo que indirectamente favorece la adopción de leuprolida. En la preservación de la fertilidad en pacientes oncológicas, el fármaco está ganando popularidad gracias a la evidencia que demuestra su protección de la función ovárica durante la quimioterapia, ampliando así su aplicación clínica. [2] Boram Kim, “How to Preserve Fertility in Reproductive-Age Women With Cancer,” Journal of Clinical Medicine, mdpi.com
Ampliación de las indicaciones de la FIV y la salud reproductiva
La rápida expansión del sector de la fertilidad es un claro impulso para el mercado del acetato de leuprolida. El respaldo de capital privado del 15% de las clínicas de TRA impulsa la estandarización de protocolos y las actualizaciones tecnológicas que dependen de la regulación descendente de agonistas de GnRH. Los datos clínicos indican mejores tasas de embarazo e implantación cuando el pretratamiento con agonistas precede a las transferencias de embriones congelados, lo que impulsa cambios de protocolo en centros de alto volumen. [3] Haoying Hao, “The Effect of Gonadotropin-Releasing Hormone Agonist Downregulation in Conjunction With Hormone Replacement Therapy on Endometrial Preparation in Patients for Frozen–Thawed Embryo Transfer,” Frontiers in Medicine, frontiersin.org La creciente prevalencia de la infertilidad y los beneficios corporativos de fertilidad en Asia-Pacífico añaden peso regional a la demanda.
Formulaciones de depósito de acción prolongada que mejoran la adherencia
Los depósitos de seis y doce meses reducen las visitas clínicas y han mostrado mejoras notables en la adherencia al tratamiento en comparación con las inyecciones mensuales. Las líneas de productos incorporan tecnología de microcristales autoagregantes que permite una alta carga de fármaco mediante agujas de pequeño calibre, lo que alivia la ansiedad por la administración y reduce las reacciones en el lugar de la inyección. Los pagadores valoran los ahorros logísticos, mientras que los complementos de monitorización remota están empezando a vincular las métricas de adherencia a los modelos de reembolso basados en resultados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Vencimiento de patentes y mayor rivalidad entre genéricos | -1.8% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Efectos adversos que influyen en el cumplimiento | -0.7% | Global | Mediano plazo (2-4 años) |
| Restricciones en el suministro de materia prima de grado peptídico | -0.5% | Global | Corto plazo (≤ 2 años) |
| Normativas medioambientales más estrictas sobre el uso de disolventes | -0.4% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Vencimiento de patentes y rivalidad genérica intensificada
El lanzamiento del genérico Lupron Depot de Cipla a principios de 2025 está desencadenando un nuevo ciclo de erosión de precios. Se esperan más solicitudes para los genéricos de Eligard a medida que su fortaleza de patentes se debilita gradualmente. Cinco compañías dominantes de genéricos inyectables controlan casi la mitad del suministro estadounidense, lo que sugiere una presión competitiva coordinada que es difícil de contrarrestar para los fabricantes de un solo producto.
Efectos adversos que afectan el cumplimiento del paciente
Los efectos secundarios típicos de los agonistas de la GnRH (sofocos, pérdida de densidad ósea y riesgo cardiovascular) siguen impulsando la interrupción del tratamiento, incluso en oncología, donde el beneficio en la supervivencia es evidente. Los antagonistas orales como el relugolix, que demuestran una recuperación más rápida de la testosterona, están aprovechando esta preocupación y podrían captar pacientes que cambian de tratamiento con el tiempo.
Análisis de segmento
Por forma de producto: Las formulaciones extendidas fortalecen la adopción
El depósito de 1 mes se mantiene como líder en volumen y generó el 41.23 % de los ingresos del mercado de acetato de leuprolida en 2024, basado en ciclos de dosificación oncológicos consolidados. La adopción del depósito de 6 meses está superando al mercado total de acetato de leuprolida, con una tasa de crecimiento anual compuesta (TCAC) del 9.79 %, a medida que los médicos se alinean con los objetivos de las aseguradoras para reducir las visitas a los centros de infusión y mejorar la adherencia. Las inyecciones de liberación inmediata aún cumplen funciones específicas que requieren una rápida supresión de testosterona, mientras que los depósitos de 3 meses ofrecen un punto intermedio para pacientes que requieren un seguimiento más estricto. Los nuevos depósitos de 12 meses ilustran la dirección de la innovación, pero esperan una mayor familiaridad clínica y la aprobación regulatoria.
La plataforma de administración de microcristales del MIT demuestra que las agujas de menor calibre y la alta carga de fármaco son viables, lo que mejora la comodidad sin comprometer la exposición en estado estacionario. Los fabricantes están optimizando las matrices de PLGA para adaptar las curvas de liberación, lo que allana el camino para la dosificación de depósito personalizada. Estos dividendos tecnológicos deberían ayudar a los fabricantes originales a proteger su cuota de mercado una vez que los genéricos reduzcan los precios, a la vez que ofrecen a los proveedores un beneficio tangible que justifique las decisiones de cambio.
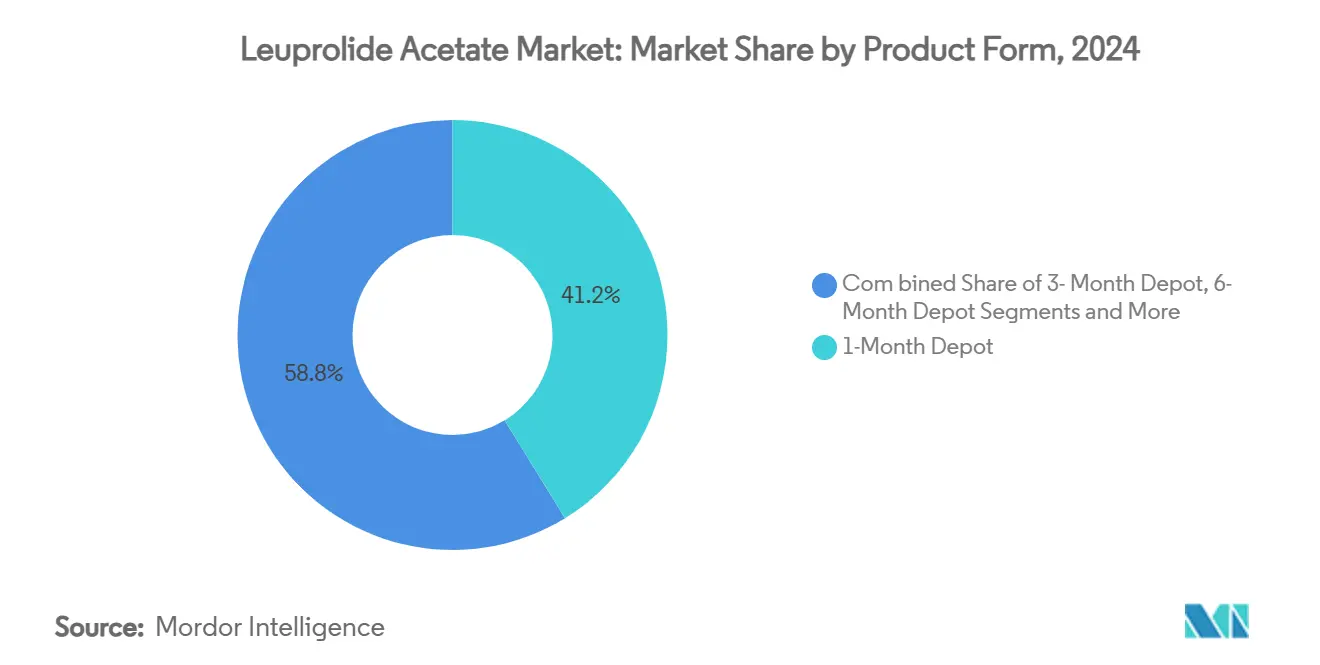
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Dominancia oncológica y ventajas para la fertilidad
La oncología mantiene el primer puesto, con el cáncer de próstata representando el 46.55 % de las ventas en 2024 gracias a la consolidación de las directrices y la alta penetración diagnóstica en los mercados desarrollados. Las técnicas de reproducción asistida (TRA) son la categoría destacada, con un crecimiento anual del 10.43 %, gracias a que el retraso en la paternidad y una mejor cobertura de seguros impulsan el volumen de la FIV, especialmente en China e India. La terapia para la endometriosis y los fibromas uterinos se mantienen en un nivel intermedio, cuya adopción constante se debe a la creciente concienciación sobre la enfermedad. La pubertad precoz central, aunque representa un mercado más pequeño, mantiene una demanda estable en los círculos de endocrinología pediátrica.
Estudios clínicos demuestran que el tratamiento previo con leuprolida de dos a tres meses antes de la transferencia de embriones congelados aumenta la probabilidad de nacimientos vivos, ampliando su utilidad más allá de los protocolos largos clásicos. En el caso de la falla de implantación relacionada con la endometriosis, la terapia prolongada con agonistas de la GnRH arrojó una tasa de nacimientos vivos del 37.50 %, frente al 13.04 % en los controles, lo que subraya su valor en la medicina reproductiva.
Por el usuario final: Fundación Hospitalaria con Impulso de Clínicas Especializadas
Los hospitales representaron el 58.93 % del tamaño del mercado de acetato de leuprolida en 2024 debido a su papel central en la infusión oncológica y la cirugía reproductiva. Las clínicas especializadas, en particular los centros de fertilidad y los centros de oncología ambulatoria, están creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.93 %, gracias a que combinan el volumen de procedimientos con una atención personalizada al paciente. La atención domiciliaria es aún incipiente; sin embargo, las medidas políticas para reembolsar las inyecciones domiciliarias supervisadas por enfermeras podrían impulsar su adopción.
Las fusiones de capital privado en el sector de la fertilidad otorgan a las grandes cadenas clínicas una mayor capacidad de adquisición, lo que influye en la combinación de medicamentos de marca y genéricos y acelera la uniformidad de los protocolos. Las redes de oncología ambulatoria que adoptan contratos basados en el valor se inclinan por los depósitos de acción prolongada cuando los datos de adherencia respaldan menores costos totales de atención.
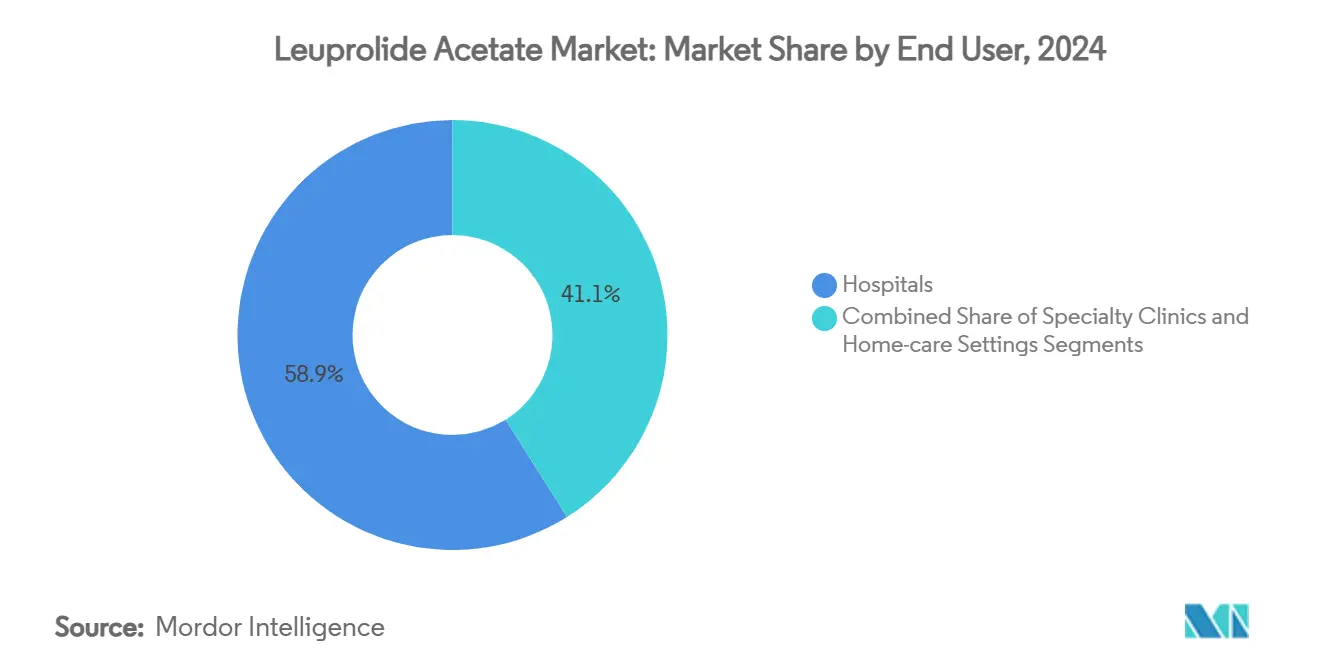
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: Fortalecimiento institucional con auge digital
Las farmacias hospitalarias representaron el 56.72 % del mercado en 2024, lo que refleja la dispensación en el establecimiento para inyecciones en la clínica. Sin embargo, las farmacias en línea son las que crecen más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.78 %, impulsadas por las recetas electrónicas, el envío directo al paciente y los precios competitivos de los genéricos. Las cadenas minoristas ocupan un puesto intermedio, atendiendo tanto a pacientes de seguimiento oncológico como a pacientes de medicina reproductiva que se autoinyectan bajo la supervisión de telesalud.
Los distribuidores especializados están integrando líneas directas de enfermería y seguimiento de la adherencia a su oferta de servicios, convirtiendo el complejo suministro de inyectables en una oferta más amplia de coordinación de la atención. La propuesta de Ley PPAHI de EE. UU., que busca un mayor reembolso por infusión domiciliaria, podría impulsar una mayor aceptación de los kits de depósito por correo.
Análisis geográfico
Mercado norteamericano de acetato de leuprolida
Norteamérica mantiene su liderazgo con una cuota de mercado del 33.58% para el acetato de leuprolida, basada en sólidos programas de reembolso y detección del cáncer de próstata. La revisión por parte de la FDA de una nueva formulación de mesilato de 3 meses, cuya decisión está prevista para agosto de 2025, indica una continua renovación del producto que puede prolongar la vida útil de la marca. Las regulaciones ambientales están impulsando la producción a granel fuera de Estados Unidos, pero la capacidad nacional de llenado y acabado aún garantiza un suministro rápido a las clínicas.
Mercado de acetato de leuprolida en la región Asia-Pacífico
Asia-Pacífico es el motor del crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.66 % hasta 2030. El aumento del gasto sanitario en China y las negociaciones de reembolso más favorables lo convierten en un mercado prioritario tanto para los medicamentos originales como para los nuevos genéricos. El aumento de la infertilidad secundaria relacionada con el síndrome de ovario poliquístico está incrementando los ciclos de FIV y, por extensión, la demanda de leuprolida en la hiperestimulación ovárica controlada. Las campañas gubernamentales de detección temprana del cáncer en Corea del Sur y Japón también están aumentando las prescripciones de agonistas de la GnRH.
Mercado europeo de acetato de leuprolida
Europa muestra una adopción constante en sistemas de atención universal que priorizan los tratamientos basados en la evidencia. Datos recientes de clínicas europeas validan el papel de la leuprolida en la preservación de la fertilidad en pacientes oncológicos, un área destinada a la expansión de los reembolsos. Los fabricantes activos en la región están invirtiendo en líneas de síntesis más ecológicas para cumplir con los próximos límites de emisiones de solventes, posicionando la sostenibilidad como un factor diferenciador competitivo.
Panorama competitivo
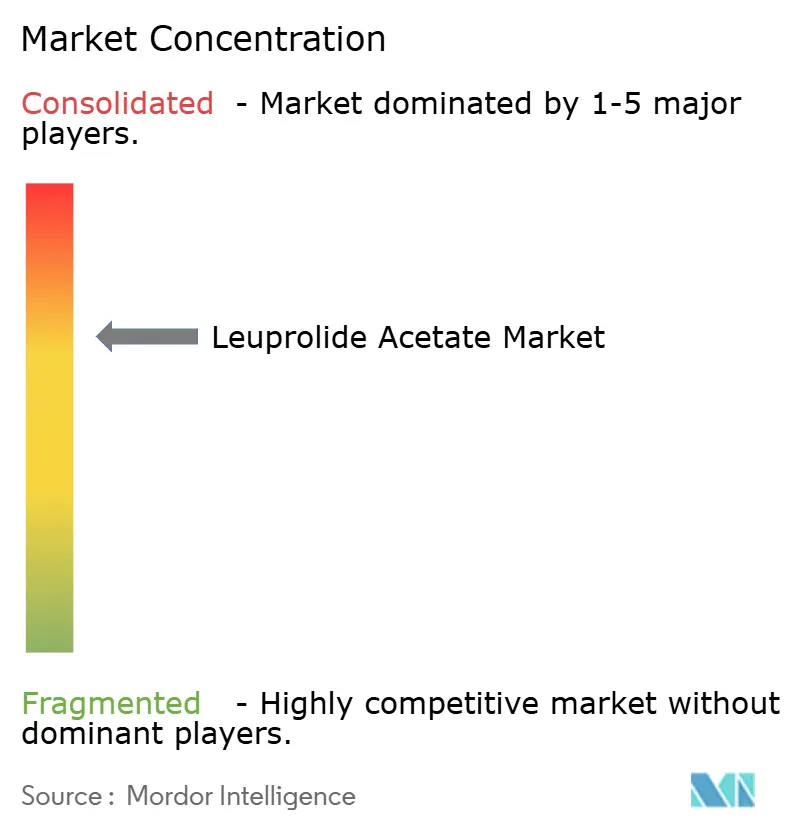
El mercado del acetato de leuprolida se mantiene moderadamente concentrado. AbbVie, Takeda, Tolmar y AstraZeneca dominan las marcas, pero los genéricos de Cipla, Fresenius Kabi, Viatris, Teva y Hikma están reduciendo rápidamente los diferenciales de precios. La entrada de Cipla en EE. UU. en 2025 marca un punto de inflexión que impulsa la preferencia de los pagadores por los genéricos y presiona los contratos de marca. Los originadores responden con medidas para extender el ciclo de vida, como depósitos de seis y doce meses, paquetes combinados y herramientas digitales de adherencia.
Las adquisiciones estratégicas subrayan la importancia de un suministro seguro. Hims & Hers adquirió una planta de péptidos en EE. UU. en febrero de 2025 para reforzar el acceso a la materia prima y acelerar la producción de lotes de prototipos. AbbVie está apostando a largo plazo por conjugados anticuerpo-fármaco de doble diana para el cáncer de próstata resistente a la castración, que podrían convertirse en complementos de la leuprolida en lugar de sustitutos. Los fabricantes capaces de demostrar una administración ininterrumpida, procesos con reducción de disolventes y ventajas en los resultados informados por los pacientes son los más indicados para mantener su disponibilidad en el formulario.
Las barreras de entrada siguen siendo considerables, ya que la producción en depósito exige experiencia en microesferas estériles y una logística de cadena de frío validada. No obstante, el atractivo de los volúmenes sólidos en oncología e infertilidad sigue atrayendo a los especialistas en inyectables, lo que reduce gradualmente la concentración y aumenta la competencia.
Líderes de la industria del acetato de leuprolida
AbbVie Inc.
Takeda Pharmaceutical Co. Ltd.
Compañía: Tolmar Inc.
Industrias Farmacéuticas Teva Ltd.
Fresenius Kabi AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Avenacy lanzó la inyección de acetato de leuprolida en los Estados Unidos como un equivalente genérico terapéutico de Lupron, ampliando las opciones de tratamiento del cáncer de próstata avanzado.
- Agosto de 2024: Meithel Pharmaceuticals presentó un kit de inyección de acetato de leuprolida de 14 mg, ampliando el segmento de liberación inmediata.
Alcance del informe del mercado global de acetato de leuprolida
| Inyección de liberación inmediata |
| Depósito de 1 mes |
| Depósito de 3 mes |
| Depósito de 6 mes |
| Depósito de 12 mes |
| Cáncer de Prostata |
| Endometriosis |
| Fibras Uterinas |
| Pubertad precoz central |
| Tecnología de reproducción asistida (FIV) |
| Hospitales |
| Clínicas Especializadas |
| Configuración de atención domiciliaria |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por formulario de producto | Inyección de liberación inmediata | |
| Depósito de 1 mes | ||
| Depósito de 3 mes | ||
| Depósito de 6 mes | ||
| Depósito de 12 mes | ||
| por Aplicación | Cáncer de Prostata | |
| Endometriosis | ||
| Fibras Uterinas | ||
| Pubertad precoz central | ||
| Tecnología de reproducción asistida (FIV) | ||
| Por usuario final | Hospitales | |
| Clínicas Especializadas | ||
| Configuración de atención domiciliaria | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
1. ¿Cuál es el tamaño actual del mercado de acetato de leuprolida?
El tamaño del mercado de acetato de leuprolida es de USD 2.34 mil millones en 2025 y se proyecta que aumente a USD 3.13 mil millones para 2030.
2. ¿Qué área de aplicación está creciendo más rápido?
La tecnología de reproducción asistida es el segmento de más rápido crecimiento, registrando una CAGR del 10.43 % hasta 2030.
3. ¿Por qué las formulaciones de depósito de acción prolongada están ganando popularidad?
Los depósitos de seis y doce meses mejoran la adherencia, reducen las visitas a la clínica y se alinean con las preferencias de los pagadores para lograr costos totales de atención más bajos.
4. ¿Qué región contribuirá más al crecimiento futuro?
Se pronostica que Asia-Pacífico presentará el mayor crecimiento incremental, avanzando a una CAGR del 8.66 % durante el período de la perspectiva.
5. ¿Cómo afecta la competencia de genéricos a los precios?
La entrada de genéricos de Cipla en 2025 ha iniciado una fase de compresión de precios a medida que más fabricantes se alinean para lanzar productos bioequivalentes, lo que provoca cambios en los formularios.


