

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
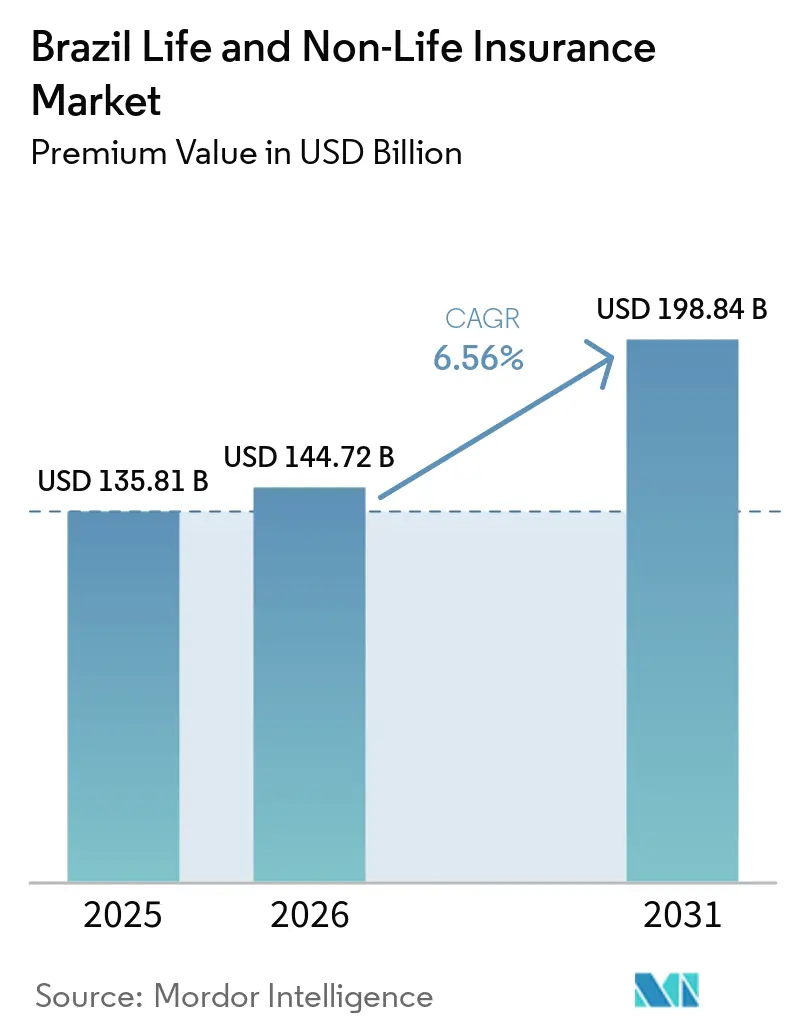
| Tamaño del mercado (2026) | USD 144.72 mil millones |
| Tamaño del mercado (2031) | USD 198.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.56% CAGR |
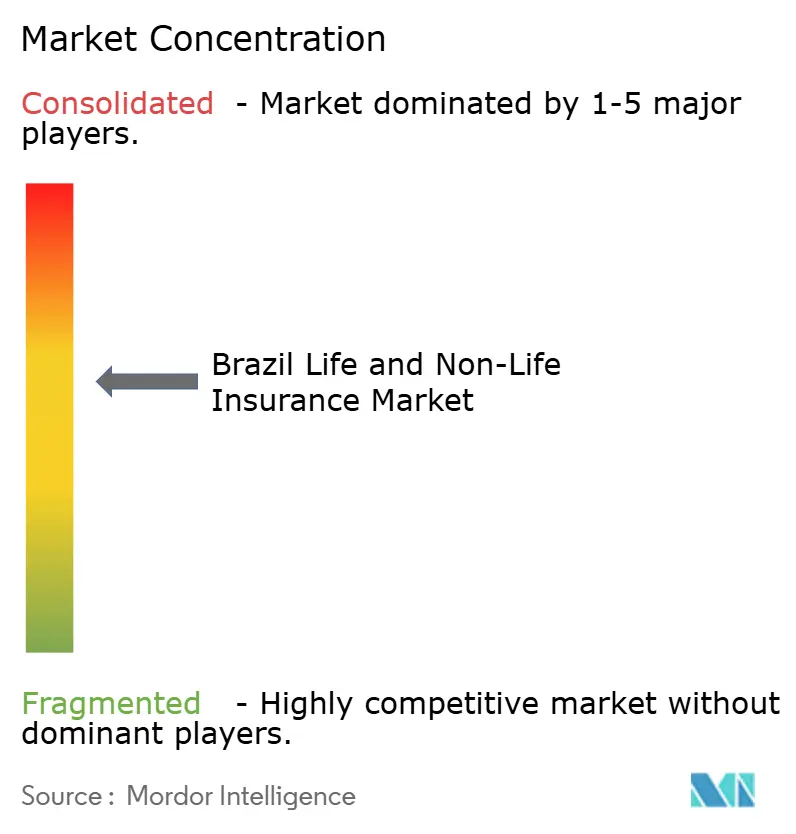
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de vida y no vida en Brasil realizado por Mordor Intelligence
Se prevé que el tamaño del mercado brasileño de seguros de vida y no vida, en términos de valor de las primas, se expanda de 135.81 millones de dólares en 2025 y 144.72 millones de dólares en 2026 a 198.84 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 6.56% entre 2026 y 2031.
El mercado brasileño de seguros de vida y no vida se sustenta en la demanda estructural, la modernización regulatoria y la escala de distribución digital. Los ramos de no vida controlaron el 56.34% de las primas en 2025, mientras que se espera que la cobertura de vida se expanda más rápidamente, un 6.91%, hasta 2031, lo que refleja la creciente conciencia sobre el riesgo de mortalidad y enfermedades graves en hogares de personas mayores y trabajadores formales en corredores urbanos. La bancaseguros es el pilar de la distribución, con los bancos responsables del 41.23% de los flujos en 2025, mientras que se espera que los canales digitales directos registren una tasa de crecimiento anual compuesta (TCAC) del 7.84%, ya que las API de seguros abiertos y Pix reducen la fricción en la incorporación y los obstáculos para el cobro de primas. Los clientes minoristas representaron el 63.56% del valor en 2025, pero se proyecta que los compradores corporativos crezcan un 7.42% anual, impulsados por los nuevos mandatos de responsabilidad ambiental y la expansión de los beneficios colectivos. A nivel regional, el sudeste lideró con el 41.24 % de las primas de 2025, y el norte muestra la CAGR prevista más rápida con un 6.83 %, a medida que los productos de microboletos llegan a municipios desatendidos.
Conclusiones clave del informe
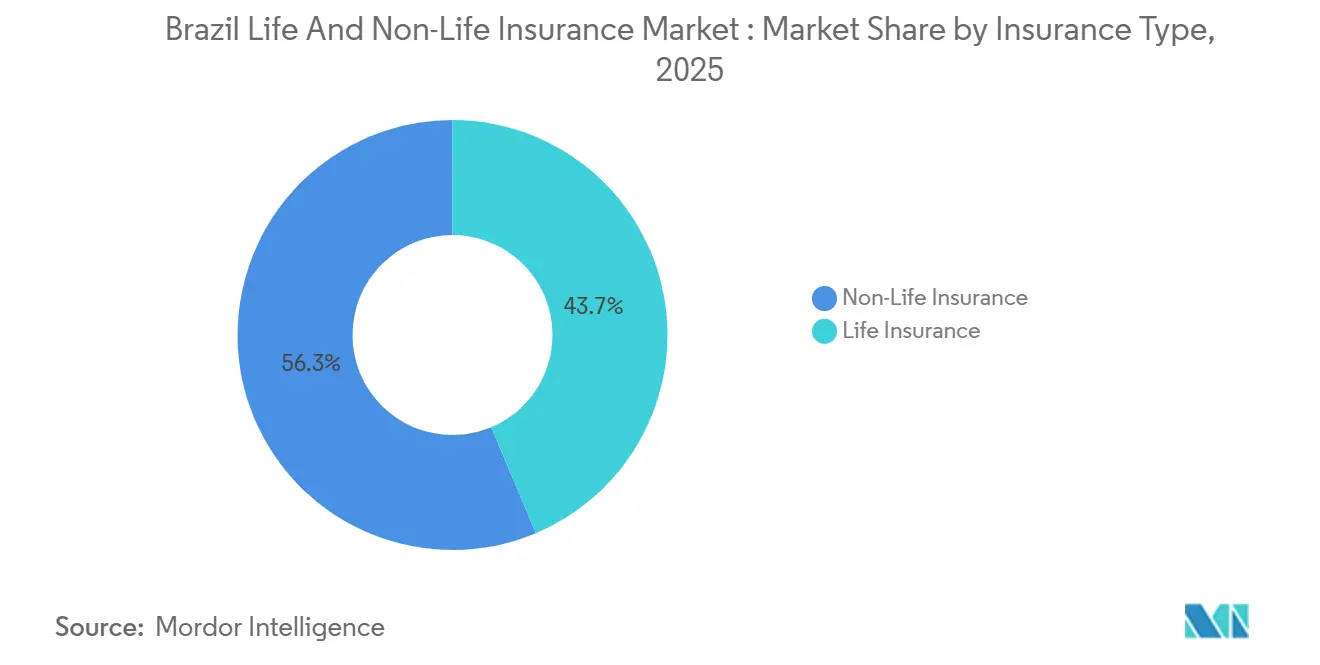
- Por tipo de seguro, las líneas de no vida lideraron con una participación de mercado del 56.34 % en 2025, mientras que se prevé que los seguros de vida se expandan a una CAGR del 6.91 % hasta 2031.
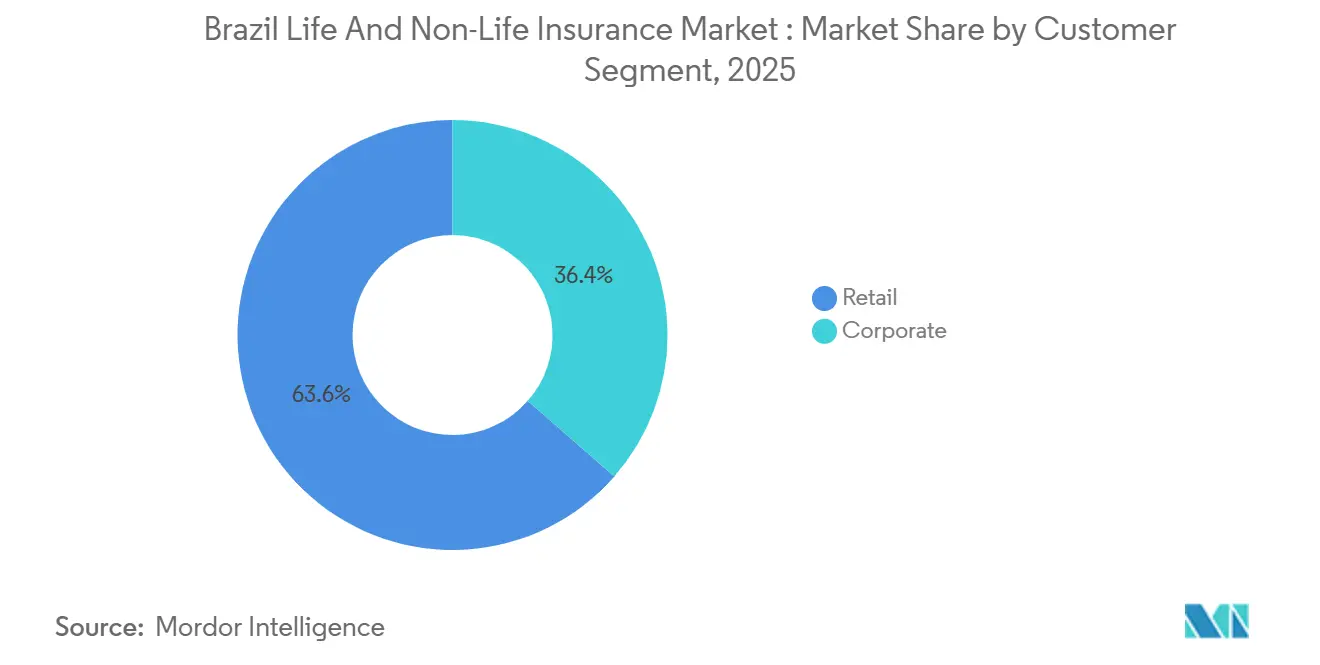
- Por segmento de clientes, el comercio minorista representó el 63.56% del valor en 2025 y se proyecta que los compradores corporativos crecerán a una CAGR del 7.42% hasta 2031.
- Por canal de distribución, los bancos controlaron el 41.23% de los flujos de 2025, mientras que se proyecta que los canales digitales directos registren una CAGR del 7.84% hasta 2031.
- Por geografía, el corredor Sudeste representó el 41.24% de las primas de 2025, y se espera que el Norte registre la CAGR más rápida con un 6.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de seguros de vida y no vida en Brasil
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los ingresos de la clase media y de la alfabetización financiera | + 1.2% | Sureste, sur temprano; extendiéndose a los centros urbanos del noreste | Mediano plazo (2-4 años) |
| Crecimiento del gasto en salud privada y planes de los empleadores | + 1.8% | Sureste, Sur; derrame a Brasilia | Corto plazo (≤ 2 años) |
| Expansión de la distribución digital y bancaseguros | + 1.5% | Nacional, más fuerte en las áreas metropolitanas del sureste; acelerándose en el norte y centro-oeste a través de plataformas fintech | Corto plazo (≤ 2 años) |
| El marco de API de seguros abiertos acelera la personalización | + 0.9% | Nacional, con avances tempranos en el sureste y el sur, el norte rezagado | Mediano plazo (2-4 años) |
| La concienciación sobre las catástrofes climáticas impulsa la demanda de propiedades y zonas rurales | + 1.3% | Zonas inundables del sur, cinturón de sequía del noreste, pilotos de cultivos del centro-oeste | Corto plazo (≤ 2 años) |
| La reforma del gasto fiscal impulsa la demanda de envoltorios de anualidades | + 0.9% | Nacional; concentrado entre los segmentos de alto patrimonio neto en los centros financieros del sudeste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de los ingresos de la clase media y la alfabetización financiera
La clase media de Brasil, definida como hogares que ganan entre USD 361 y USD 1,445 mensuales, ahora cubre una amplia base de población, pero la posesión de seguros de vida se mantiene cerca del 18%, lo que señala una amplia brecha de protección para productos básicos de término y enfermedades graves. Las primas de seguros de vida crecieron 8.4% interanual en el primer semestre de 2025 a USD 6.82 mil millones, con un avance del 13.2% en seguros de vida individuales, ayudado por campañas de concientización lideradas por CNseg y educación financiera bajo ENEF [1] CNseg, “Seguros de Pessoas crescem 8,4% no primeiro semestre de 2025,” CNseg, cnseg.org.br . La penetración es más alta en el Sudeste y Sur que en el Norte, reflejando los niveles de ingresos y empleo formal, con cobertura residencial y de vida rezagada en los municipios de menores ingresos. La orquestación digital es fundamental, ya que los procesos de inscripción a través de WhatsApp y las contribuciones recurrentes basadas en Pix redujeron las dificultades de incorporación para las clases C y D y modificaron la economía de adquisición de productos vinculados a pensiones. El crecimiento a corto plazo se alinea con el contexto macroeconómico del Banco Central para 2025, cuando el sector servicios mostró un crecimiento secuencial incluso con la estabilización de la economía en general, lo que respaldó la disposición de los hogares a mantener coberturas de riesgo básicas.
Crecimiento del gasto en salud privada y planes de los empleadores
Los beneficiarios de planes de salud privados alcanzaron los 53.23 millones en septiembre de 2025, un aumento interanual del 2.1 %, y los planes colectivos representaron casi tres cuartas partes de los contratos de asistencia médica, lo que confirma el papel central del canal empresarial. La ANS autorizó ajustes de primas para 2025 en tramos específicos, a la vez que reportó una rentabilidad del sector máxima en varios años durante los primeros nueve meses, impulsada por una menor tasa de siniestralidad que se estabilizó por debajo de los máximos recientes. Los operadores más grandes captaron la mayor parte de las ganancias del sector gracias a la escala en la contratación de la red y la eficiencia administrativa, lo que favorece a las aseguradoras con relaciones integradas con los proveedores. El envejecimiento de la población y la creciente carga de enfermedades crónicas sustentan la demanda de cobertura médica complementaria, incluso cuando los precios están regulados a nivel regulatorio. Los bancos continúan ofreciendo coberturas relacionadas con la salud junto con productos de vida y pensiones, utilizando las relaciones con la nómina y las experiencias digitales para aumentar la vinculación con los paquetes de protección.
Expansión de la Distribución Digital y Bancaseguros
Los canales digitales están creciendo más rápido que los canales tradicionales, ya que las aseguradoras reducen los ciclos de cotización y contratación, e incorporan ofertas integradas en la experiencia del cliente. Bradesco Seguros reportó avances multicanal en 2024 y 2025, respaldados por una cartera de herramientas digitales e inversión en madurez analítica, mientras que la inscripción basada en WhatsApp de Brasilprev agilizó el proceso y redujo el costo de servicio para contribuciones de menor monto. La red de pago instantáneo Pix simplificó el cobro de primas y permitió que los productos de menor monto alcanzaran la rentabilidad a gran escala, lo cual es relevante para seguros de accidentes, protección de dispositivos y microseguros de vida. La bancaseguros sigue siendo la vía dominante para pensiones, seguros de vida hipotecarios y protección vinculada al crédito, y los materiales para inversionistas de los principales grupos bancarios confirman una alta penetración en las contribuciones y primas originadas por bancos en estas líneas. Open Finance, formalmente completado en 2024, amplió el intercambio de datos y la interoperabilidad entre productos financieros y creó una vía para que los seguros abiertos ampliaran la personalización en la suscripción y el servicio [2] Banco Central do Brasil, “Open Finance”, Banco Central do Brasil, bcb.gov.br.
El marco de API de seguros abiertos acelera la personalización
La arquitectura de seguros abiertos de SUSEP ha evolucionado desde el diseño hasta la escalabilidad tras la finalización de Open Finance, lo que permite compartir datos de pólizas y reclamaciones una vez que el cliente da su consentimiento y aumenta la competencia en precio y servicio. Las API interoperables estandarizan los formatos y permiten a los clientes transferir datos entre proveedores dentro de plazos definidos, mejorando la transparencia de las coberturas y los programas de primas. Las aseguradoras con enfoque digital están implementando modelos de suscripción basados en IA que procesan datos compartidos para adaptar las cotizaciones a perfiles de riesgo granulares y vincular la cobertura con desencadenantes contextuales como la telemática del vehículo o los patrones de gasto. Los grupos bancarios también activaron capacidades de intercambio de datos en los seguros de vida y pensiones, utilizando la misma infraestructura para ampliar la venta cruzada dentro de sus grandes bases de clientes minoristas y de nómina. Las funciones de los corredores están evolucionando hacia la orquestación de datos, donde los intermediarios consolidan la información consentida de múltiples fuentes y simplifican la comparación en el momento de la vinculación.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La elevada carga del impuesto sobre primas/IOF limita la penetración | -1.4% | Nacional; agudo para contribuciones VGBL de alto valor | Corto plazo (≤ 2 años) |
| La volatilidad macroeconómica y las altas tasas perjudican la asequibilidad y la caducidad | -1.1% | Nacional; más pronunciada en el noreste y el norte | Corto plazo (≤ 2 años) |
| Los límites de copagos de la ANS y las normas de terapia ilimitada reducen los márgenes | -0.8% | Concentración sureste y sur, cumplimiento a nivel nacional | Mediano plazo (2-4 años) |
| Los litigios de protección al consumidor inflan las pérdidas por responsabilidad | -0.6% | Distritos judiciales del sureste con repercusión nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta carga del impuesto sobre primas/IOF limita la penetración
La cuña fiscal sobre los ahorros vinculados a seguros reduce el atractivo de las contribuciones de mayor valor y debilita los incentivos para reequilibrar hacia coberturas de pensiones durante la normalización de las tasas. Las tendencias de los ingresos de VGBL en 2025 mostraron una contracción junto con mayores reembolsos, lo que refleja la rentabilidad alternativa disponible en instrumentos de renta fija y la carga fiscal sobre las contribuciones incrementales por encima de los umbrales definidos. La tarificación de los seguros de daños también se enfrenta a gravámenes estatales y municipales que varían según el producto y la jurisdicción, lo que fragmenta las cotizaciones entre regiones y dificulta la comparación de precios para los compradores comerciales. Los ingresos fiscales sectoriales siguen siendo significativos para las finanzas públicas, lo que limita la probabilidad de un alivio a corto plazo, incluso cuando las asociaciones del sector abogan por medidas para reducir el coste de la protección para los hogares de ingresos medios. El efecto combinado frena la adopción en el mercado masivo de los ramos de automóviles y residencial, donde la penetración se sitúa muy por debajo de los índices de referencia de las economías avanzadas.
La volatilidad macroeconómica y las altas tasas perjudican la asequibilidad y el vencimiento de los préstamos
La tasa Selic se mantuvo elevada hasta 2025, y los rendimientos reales se mantuvieron positivos después de la inflación, lo que creó un obstáculo importante para los productos de ahorro a largo plazo y redujo la asequibilidad para los compradores de bajos ingresos. Los reembolsos aumentaron a medida que los hogares priorizaron la liquidez y el servicio de la deuda o buscaron rentabilidades de renta fija, mientras que las caducidades en seguros de vida individuales superaron los rangos históricos durante el período de tensión de mediados de 2025. La dinámica del tipo de cambio también incrementó el costo del reaseguro para los contratos denominados en moneda fuerte y comprimió los márgenes en las líneas especializadas. La presión inflacionaria disminuyó el poder adquisitivo de los hogares con menores ingresos disponibles, y los indicadores de confianza señalaron un consumo cauteloso durante el año. Cuando la economía se estabilizó hacia finales de 2025, el desempeño del sector mostró resultados intertrimestrales dispares, lo que sugiere que la asequibilidad sigue siendo una limitación para las nuevas emisiones y la persistencia.
Análisis de segmento
Por tipo de seguro: el seguro de vida gana terreno a medida que convergen el envejecimiento y el crecimiento de la clase media
La cobertura de no vida representó el 56.34 % del mercado en 2025, mientras que se proyecta que los productos de vida crezcan un 6.91 % hasta 2031. Esto refleja los cambios demográficos y una mayor conciencia financiera. Las coberturas obligatorias y vinculadas al crédito sustentan las actividades de seguros generales, mientras que las necesidades de mortalidad y enfermedades graves impulsan el crecimiento de los seguros de vida individuales y colectivos en los puntos de nómina y de inicio de crédito. El mercado asegurador brasileño se inclinó hacia los seguros de no vida en 2025, pero se espera que los seguros de vida tengan un rendimiento superior, impulsado por la creciente adopción entre los clientes de ingresos medios en las ciudades del sureste. El intercambio abierto de datos de seguros y la mejora de los procesos digitales están optimizando la cotización y la incorporación de nuevos clientes en ambos segmentos. La temporada de inundaciones de 2024 puso de relieve los problemas de infraseguro e impulsó la demanda de cobertura de daños.
Para septiembre de 2025, los planes de salud, un segmento clave de seguros generales, cubrían a 53.23 millones de beneficiarios, manteniendo una penetración estable a pesar de los límites regulatorios. El volumen de seguros de automóviles se moderó a medida que los precios de los vehículos se estabilizaban, gracias a la adopción de la telemática, que redujo la frecuencia de siniestros. El seguro de daños cobró impulso gracias a los flujos hipotecarios y la cobertura obligatoria para unidades financiadas, aunque las pérdidas por catástrofes provocaron una revalorización en zonas propensas a inundaciones. La cobertura de responsabilidad civil se está expandiendo a medida que avanzan las políticas climáticas, lo que aumenta la demanda de coberturas especializadas. Se prevé una adopción más amplia de productos a medida que las aseguradoras integren la cobertura con el comercio digital, la movilidad y el pago de servicios públicos, impulsada por el aumento de los micropagos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por segmento de clientes: los compradores corporativos se aceleran a medida que los mandatos ESG entran en vigor
Los clientes minoristas representaron el 63.56 % del valor en 2025, manteniéndose como los principales impulsores de los modelos de bancaseguros y digitales directos. Se proyecta que los compradores corporativos crezcan un 7.42 % anual hasta 2031, impulsados por la demanda de beneficios colectivos y responsabilidad civil especializada. Los planes de salud patrocinados por el empleador predominan entre los beneficiarios de asistencia médica, destacando la contratación dirigida por RR. HH. y la retención plurianual en los acuerdos colectivos. Los seguros corporativos abarcan los sectores de caución, D&O, responsabilidad civil y rural, con el apoyo de las actividades de infraestructura y las necesidades de la cadena de suministro en las regiones industriales y agroindustriales. El aumento de las exposiciones vinculadas a ESG y las políticas de cumplimiento de las normas de carbono están incrementando la demanda de responsabilidad civil por contaminación en los clústeres industriales. Los microseguros minoristas están escalando gracias a la suscripción simplificada y las ofertas integradas, llegando a los hogares desatendidos.
Los compradores corporativos aprovechan mayores fondos de riesgo y negocian descuentos para reducir las comisiones y mejorar la retención durante las renovaciones de beneficios. En 2024, las aseguradoras bancarias aprovecharon las relaciones con la agroindustria y las pymes para la venta cruzada de seguros de vida colectivos y rurales, mejorando la precisión de los precios mediante datos centralizados. Las pymes siguen estando infraaseguradas en las coberturas de interrupción de negocio y de persona clave, pero las plataformas digitales de suscripción y las colaboraciones con software de contabilidad están reduciendo los costos y los tiempos de ciclo. La persistencia minorista es mayor para los productos de auto y residencial que para los seguros de vida independientes, mientras que los beneficios colectivos muestran tasas de renovación superiores. Los sectores brasileños de seguros de vida y no vida están refinando la fijación de precios por segmento mediante el intercambio de datos de finanzas y seguros abiertos, mejorando la persistencia y reduciendo las interrupciones durante el período de pronóstico.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Direct Digital escala mientras que Bancaseguros mantiene el liderazgo
Los bancos representaron el 41.23% de los flujos de distribución en valor en 2025, con bancaseguros dominando los seguros de vida, pensiones, crédito y protección hipotecaria. Las instituciones líderes aprovecharon las redes de sucursales, los sistemas de nómina y las aplicaciones móviles para la venta cruzada, destacando en la administración de activos y las contribuciones a pensiones. Se espera que las ventas directas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.84% hasta 2031, impulsadas por la conectividad API, que agiliza los procesos de cotización a vinculación y mejora las conversiones móviles. Los canales digitales cobraron impulso en 2025, con la integración de Pix, que mejoró la incorporación y el procesamiento directo. Las ofertas integradas en la caja de viajes, electrónica y movilidad siguen atrayendo a nuevos asegurados y a los segmentos sensibles al precio en el mercado brasileño de seguros de vida y no vida.
Las redes de corredores se están consolidando para mantener su escala en beneficios y asesoría en seguros generales, en medio de la creciente presión sobre las comisiones en los canales directos e integrados. Empresas globales de tecnología financiera como Acrisure han ampliado sus capacidades especializadas y se han alineado con corredurías locales para abordar riesgos empresariales complejos. Los grupos bancarios mantienen su liderazgo en contribuciones a pensiones y coberturas vinculadas a hipotecas, mientras que las plataformas digitales crecen en seguros de auto, residencial y accidentes de micropagos. Las inversiones en suscripción y automatización de siniestros están optimizando ambos modelos, y las experiencias digitales mejoran las conversiones a menores costos. Se espera que el mercado asegurador brasileño mantenga su estructura dual, con la bancaseguros impulsando los flujos de grandes cantidades y los canales directos e integrados ampliando las primeras compras y las oportunidades de venta adicional.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El Sudeste captó el 41.24% de las primas en 2025, impulsado por hogares adinerados, una sólida red de bancaseguros y la adopción temprana de herramientas de seguros abiertos. São Paulo y Río de Janeiro lideran la penetración de seguros de vida y daños, mientras que Minas Gerais destaca en la cobertura de salud colectiva gracias a los empleadores industriales. A pesar de su dominio, la CAGR prevista para el Sudeste es moderada en comparación con las regiones fronterizas. Los microproductos tienen el potencial de llegar a hogares de ingresos medios sin seguro en líneas residenciales y de accidentes. La claridad regulatoria fomenta la venta cruzada dentro de los ecosistemas bancarios, donde los clientes con múltiples relaciones muestran mayor persistencia y menores tasas de caducidad. Se espera que el mercado brasileño de seguros de vida y no vida mantenga una profunda penetración en las áreas metropolitanas del Sudeste gracias a la alineación de ingresos, la capacidad de distribución y la diversidad de productos.
En 2024, el Sur enfrentó eventos climáticos severos, lo que puso de relieve la subaseguración en las líneas de propiedad y la necesidad de resiliencia climática [3] CNseg, “EL PAPEL DE LOS SEGUROS EN LA TRANSICIÓN CLIMÁTICA”, CNseg, casadoseguro.org.br . Se produjo una revisión de precios en áreas propensas a inundaciones, y los pilotos de cobertura paramétrica de cultivos avanzaron con el apoyo de reaseguradoras e insurtech para abordar la sequía y la volatilidad de las lluvias. La cultura de la región de transferencia privada de riesgos y redes cooperativas mantiene la cobertura residencial por encima del promedio nacional. Los debates públicos sobre financiamiento de catástrofes y transferencia privada de riesgos se están intensificando, mientras que las innovaciones de productos relacionadas con el clima se expanden más allá de los modelos de indemnización tradicionales. Es probable que el mercado brasileño de seguros de vida y no vida vea una mayor adopción de soluciones paramétricas en los corredores agrícolas del Sur, donde se valoran la rapidez y la transparencia en los pagos.
Se prevé que la región del Norte crezca a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.83 %, hasta 2031, gracias al acceso digital que evita la limitada infraestructura de sucursales y permite la compra de microseguros de vida y accidentes. El uso de teléfonos inteligentes en los centros urbanos facilita la distribución a través de WhatsApp y aplicaciones, y Pix agiliza el cobro y la renovación de primas. La cobertura de los planes de salud, aunque inferior a la media nacional, crece a un ritmo superior a la media del país gracias a la expansión del empleo formal en sectores selectos. Las iniciativas de educación financiera buscan reducir la brecha de conocimiento en los hogares que dependen de la gestión informal de riesgos. Los productos simplificados y las experiencias integradas facilitan la compra de seguros por primera vez con primas más bajas, impulsando el crecimiento del mercado brasileño de seguros de vida y no vida en las regiones fronterizas.
Panorama competitivo
El mercado brasileño de seguros de vida y no vida se mantiene moderadamente concentrado, con los cinco principales grupos representando el 34.5% de las primas no VGBL a septiembre de 2025. Las empresas digitales emergentes y los especialistas regionales continúan ganando cuota de mercado. Los líderes en bancaseguros aprovechan las ventajas de distribución para respaldar productos de vida, pensiones y vinculados al crédito, a la vez que amplían las relaciones con los proveedores en el sector salud para influir en el coste de la atención. Bradesco Seguros y otros grupos afiliados a bancos se benefician de la escala en beneficiarios, activos y redes de distribución, junto con las inversiones en análisis y la modernización de sus plataformas principales. Las reaseguradoras y las aseguradoras especializadas en ingeniería están aumentando su presencia en seguros generales, lo que indica interés en la suscripción directa a medida que mejoran las condiciones regulatorias. Las carteras están cambiando hacia ofertas integradas y de microseguros, respaldadas por inversiones en los canales de distribución tradicionales.
Las iniciativas estratégicas destacan la convergencia entre la suscripción y la prestación de servicios, así como las capacidades de distribución y capital de riesgo. Bradesco amplió sus alianzas hospitalarias para lograr eficiencias de red en las principales áreas metropolitanas, alineando los incentivos de costos y resultados. Las empresas internacionales y las fintech globales fortalecen su presencia mediante licencias y renovaciones de marca, como la licencia de aseguradora directa de FM Global y la integración de corredurías de Acrisure bajo una marca unificada. La suscripción y la tarificación basadas en IA aceleran las revisiones de tarifas y acortan los ciclos de desarrollo, con modernizaciones de la plataforma que facilitan la suscripción basada en datos y un procesamiento más rápido de las reclamaciones. Las aseguradoras que combinan escala de distribución con eficiencia operativa se ven recompensadas.
Existen oportunidades de crecimiento en los riesgos residenciales, automotrices, de protección para pymes y agrícolas relacionados con el clima, donde las tasas de cobertura se mantienen bajas. Los proyectos piloto de seguros paramétricos para riesgos de sequía y lluvia se amplían con la participación de las reaseguradoras, lo que permite pagos rápidos tras el evento. La gobernanza ESG está integrada en las expectativas regulatorias, y las aseguradoras formalizan marcos y divulgaciones. ANS publica índices de calidad y quejas, lo que influye en la percepción pública e incentiva la mejora del servicio. El mercado está ampliando su oferta de productos hacia grupos de riesgo con gran cantidad de datos y mejorando la accesibilidad mediante la incorporación simplificada y ofertas de seguros integradas, con primas no VGBL que alcanzarán los 164.826 millones de reales para septiembre de 2025.
Líderes del sector de seguros de vida y no vida en Brasil
BrasilSeg (Banco de Brasil y MAPFRE)
Bradesco Seguros
Sudamerica
Porto Seguro
caja de seguridad
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2025: La filial brasileña de FM Global, FM Seguros SA, obtuvo una licencia de aseguradora directa de SUSEP, poniendo fin a su modelo de solo reaseguro y preparándose para suscribir cobertura de daños generales y materiales para grandes multinacionales a partir de 2026.
- Agosto de 2025: Acrisure lanzó su marca en Brasil rebautizando la entidad adquirida como It'sSeg, consolidando 880 empleados en 16 oficinas para atender a 1,500 clientes corporativos y agregando capacidades de reaseguro facultativo.
- Julio de 2025: MAG Seguros lanzó Favela Seguros en asociación con la ONG CUFA, probando la distribución de cobertura de vida adaptada a los residentes de las favelas de Brasil y creando roles de ventas comunitarios respaldados por una plataforma digital.
Alcance y metodología
El seguro de vida proporciona una suma global de la suma asegurada al momento del vencimiento o en caso de fallecimiento del titular de la póliza. Las pólizas de seguros distintos de los de vida ofrecen protección financiera a una persona por problemas de salud o pérdidas debido a daños a un activo. Un análisis de antecedentes completo del mercado de seguros de Brasil, que incluye la evaluación de la economía y la contribución de los sectores de la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave, tendencias emergentes en los segmentos de mercado, dinámica del mercado y tendencias geográficas, y COVID. -19 impacto, se trata en el informe. El mercado de seguros de Brasil está segmentado por tipo de seguro (seguros de vida y seguros distintos de los de vida) y por canal de distribución (directo, agencia, bancos y otros canales de distribución). El informe ofrece tamaños de mercado y previsiones en valor (miles de millones de dólares) para todos los segmentos anteriores.
Por tipo de seguro (valor)
| Seguro de discapacidad a corto y largo plazo | |
| Seguro No Vida | Seguro de motor |
| Seguro de salud | |
| Seguros de Propiedad | |
| Seguro De Responsabilidad Civil: | |
| Otro seguro |
Por segmento de clientes (valor)
| Venta al Por Menor |
| Corporate |
Por canal de distribución (valor)
| Corredores |
| Agentes |
| Bancos |
| Ventas directas |
| Otros canales |
Por región (valor)
| North |
| Nordeste |
| Sudeste |
| Sur |
| Centro-Oeste |
| Por tipo de seguro (valor) | Seguro de discapacidad a corto y largo plazo | |
| Seguro No Vida | Seguro de motor | |
| Seguro de salud | ||
| Seguros de Propiedad | ||
| Seguro De Responsabilidad Civil: | ||
| Otro seguro | ||
| Por segmento de clientes (valor) | Venta al Por Menor | |
| Corporate | ||
| Por canal de distribución (valor) | Corredores | |
| Agentes | ||
| Bancos | ||
| Ventas directas | ||
| Otros canales | ||
| Por región (valor) | North | |
| Nordeste | ||
| Sudeste | ||
| Sur | ||
| Centro-Oeste | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas para 2031 del mercado de seguros de vida y no vida de Brasil?
El tamaño del mercado de seguros de vida y no vida de Brasil es de USD 144.72 mil millones en 2026 y se proyecta que alcance los USD 198.84 mil millones para 2031 con una CAGR del 6.56%.
¿Qué segmento está creciendo más rápidamente dentro de la cobertura de vida y no vida en Brasil?
Se prevé que la cobertura de vida crezca un 6.91% hasta 2031, superando a la de seguros generales, lo que refleja el envejecimiento demográfico y mejores campañas de educación financiera.
¿Qué importancia tendrá la bancaseguros en el mix de distribución de Brasil en 2025?
Los bancos controlaron el 41.23% de los flujos de distribución de 2025 y siguen siendo la ruta dominante para los productos de vida, pensiones, vida crédito y relacionados con hipotecas.
¿Qué segmento de clientes presenta la perspectiva de crecimiento más fuerte hasta 2031?
Se proyecta que los compradores corporativos crecerán a un ritmo del 7.42 % anual debido a los beneficios patrocinados por los empleadores y la creciente demanda de cobertura de responsabilidad civil y vinculada a ESG.
¿Qué región lidera en participación y cuál es el área con mayor crecimiento?
El sudeste lideró con el 41.24% de las primas de 2025, mientras que se espera que el Norte registre la CAGR más rápida con un 6.83% hasta 2031.
¿Qué papel juega Open Finance en el mercado de seguros de vida y no vida de Brasil?
Las API de finanzas abiertas y seguros abiertos permiten compartir y personalizar datos, mejorando la velocidad desde la cotización hasta la vinculación y respaldando las ventas digitales integradas y directas.


