

Tamaño y participación en el mercado del nitrógeno líquido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
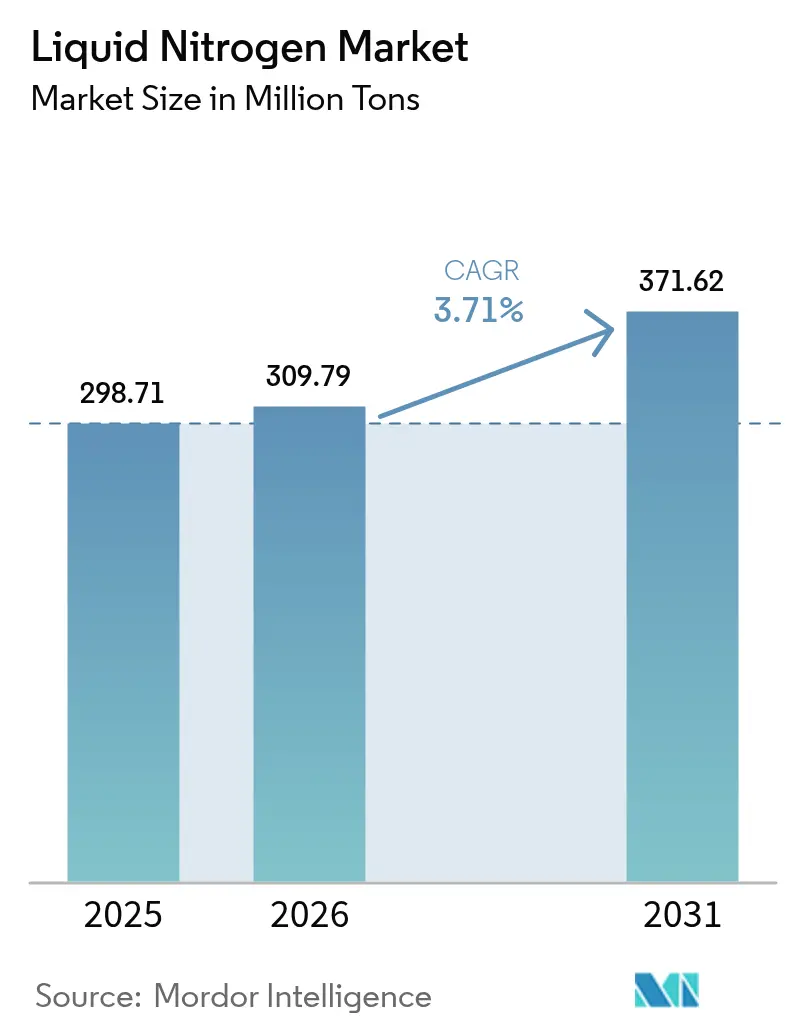
| Volumen de mercado (2026) | 309.79 millones de toneladas |
| Volumen de mercado (2031) | 371.62 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.71% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nitrógeno líquido por Mordor Intelligence
El tamaño del mercado de nitrógeno líquido en 2026 se estima en 309.79 millones de toneladas, creciendo desde el valor de 298.71 millones de toneladas en 2025 con proyecciones para 371.62 millones de toneladas, creciendo a una CAGR del 3.71% durante 2026-2031. Esta sólida expansión subraya la evolución del mercado de nitrógeno líquido desde un negocio de refrigerantes a granel hacia soluciones de ingeniería de aplicaciones de alto valor en productos farmacéuticos, electrónica e infraestructura superconductora donde los sustitutos técnicos siguen siendo limitados [1] Air Liquide, “Documento de registro universal 2024”, airliquide.com . La demanda estructural se sustenta además en contratos de suministro a largo plazo entre operadores de unidades de separación de aire y clientes ancla que consideran la fiabilidad a temperaturas ultrabajas como crítica para la misión. La región Asia-Pacífico marca la pauta, impulsada por el desarrollo de la industria de semiconductores en China y la capacidad de la India en el sector de productos biológicos, mientras que Norteamérica y Europa mantienen la demanda mediante inversiones en la cadena de frío para productos biológicos y la adopción de la oncología ambulatoria. En cuanto a la oferta, las grandes empresas integradas verticalmente implementan plataformas logísticas digitales y plantas energéticamente eficientes que reducen los costos de entrega y mejoran la fiabilidad del servicio. Las empresas regionales de tamaño mediano encuentran nichos de crecimiento en el procesamiento de alimentos especializados y los servicios de laboratorio, lo que demuestra que un ecosistema equilibrado mantiene la intensidad competitiva sin frenar la innovación.
Conclusiones clave del informe
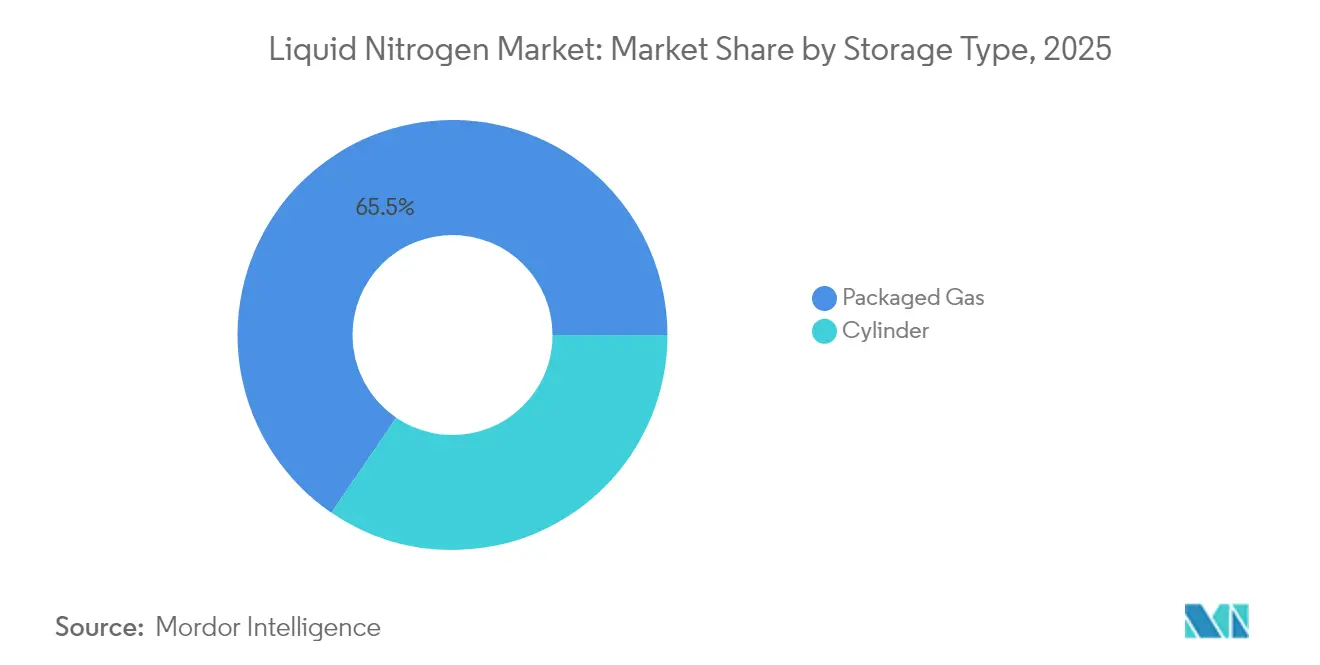
- Por tipo de almacenamiento, el gas envasado representó el 65.48 % de la participación de mercado de nitrógeno líquido en 2025, mientras que se proyecta que el almacenamiento en cilindros se expandirá a una CAGR del 4.15 % hasta 2031.
- Por función, las aplicaciones de refrigerantes representaron el 57.72 % del tamaño del mercado de nitrógeno líquido en 2025, mientras que el uso de refrigerantes está avanzando a una CAGR del 4.63 % hasta 2031.
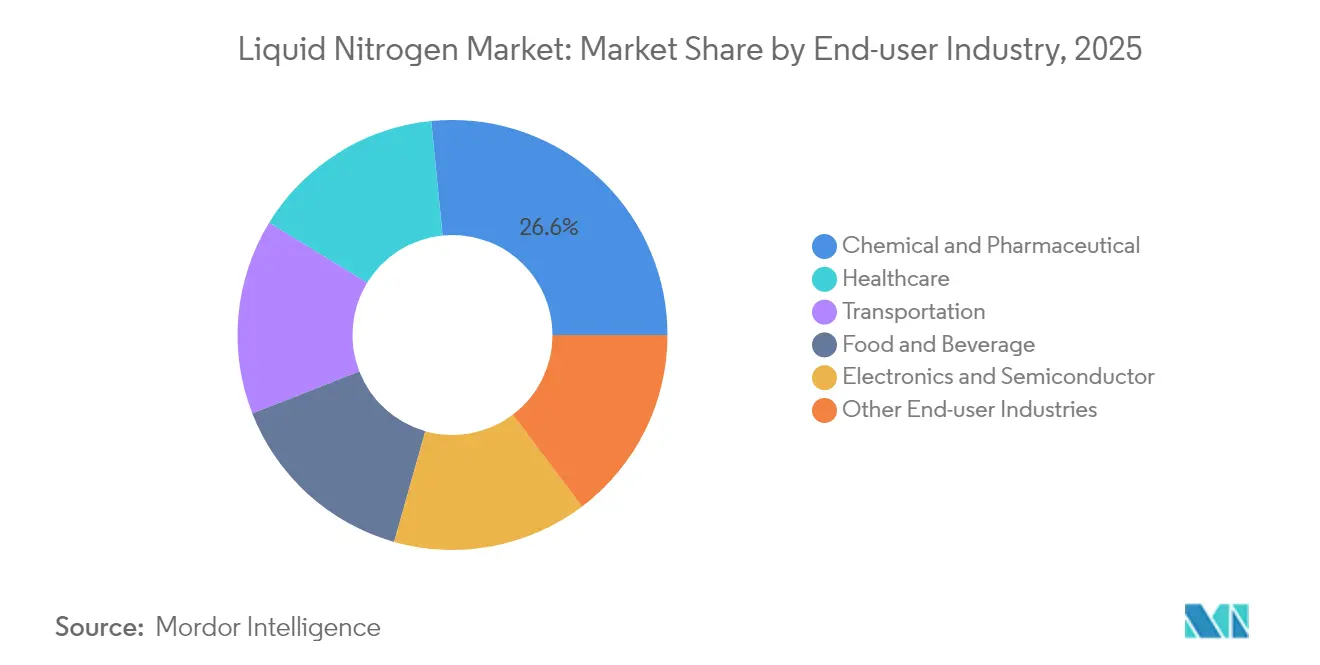
- Por industria de usuario final, el segmento químico y farmacéutico representó el 26.58% del tamaño del mercado de nitrógeno líquido en 2025, y el segmento de alimentos y bebidas está creciendo más rápido a una CAGR del 4.82% hasta 2031.
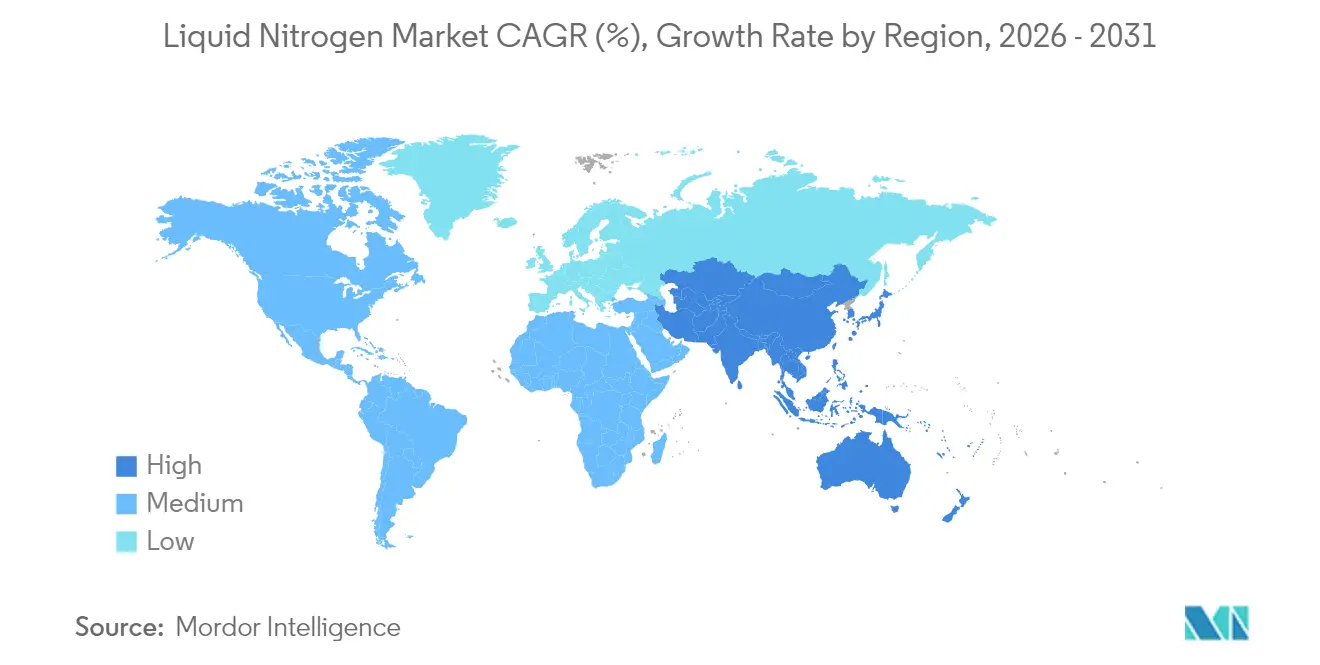
- Por geografía, Asia-Pacífico lideró con una participación en los ingresos del 46.10 % en 2025 y se prevé que crezca a una CAGR del 4.36 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del nitrógeno líquido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de la industria química y farmacéutica | + 0.8% | Global, con concentración en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Expansión de la logística criogénica para cadenas de frío de productos biológicos | + 0.6% | Núcleo de América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción rápida de dispositivos de crioablación de LN2 en oncología ambulatoria | + 0.5% | América del Norte y la UE, adopción temprana en las zonas urbanas de APAC | Mediano plazo (2-4 años) |
| Sistemas de LN2 subenfriados para proyectos de redes superconductoras | + 0.4% | Global, con implementación temprana en China y la UE | Largo plazo (≥ 4 años) |
| Estrategias de coproductos de ASU en el sitio que impulsan la oferta cautiva | + 0.3% | Clústeres industriales a nivel mundial, concentrados en APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de la industria química y farmacéutica
El nitrógeno líquido sustenta atmósferas inertes, cristalización rápida y manejo sin humedad, características que definen la calidad de los ingredientes farmacéuticos activos modernos. Las líneas de fabricación continua requieren cambios instantáneos de temperatura que solo el nitrógeno líquido puede proporcionar sin contaminación química. El fomento regulatorio de los procesos continuos acelera su adopción, ya que las empresas reducen el riesgo de los plazos de ampliación. La densidad de demanda en los centros farmacéuticos justifica la instalación de ductos dedicados, lo que reduce el costo de entrega y consolida las alianzas entre proveedores y clientes. El segmento también se beneficia del auge de la producción de productos químicos especializados en la región Asia-Pacífico, que considera la inertización criogénica como un multiplicador de la productividad. Se genera un círculo virtuoso en el que las estrictas normas de pureza, la mayor complejidad de los productos biológicos y la logística de proximidad impulsan conjuntamente los volúmenes de salida de los principales productores de gas.
Expansión de la logística criogénica para cadenas de frío de productos biológicos
La medicina personalizada impulsa una complejidad sin precedentes en la cadena de frío. Las terapias celulares y génicas requieren condiciones de transporte de -80 °C a -196 °C, y el nitrógeno líquido permite este rango de temperatura con un comportamiento de fase confiable [2] Haier Biomedical, “Cryogenic Chain Connected Solutions”, haierbiomedical.com . Los fabricantes de equipos agregan telemetría IoT que alerta a los manipuladores si se produce un riesgo de desviación, lo que aumenta la confianza entre los reguladores y las aseguradoras. Los patrocinadores farmacéuticos están construyendo nodos de fabricación distribuidos; cada nodo requiere tanques de nitrógeno líquido, vaporizadores y alarmas a prueba de fallos. El alto valor de los productos biológicos enviados hace que los proveedores de logística acepten precios premium para el nitrógeno porque los eventos de pérdida son más costosos que el gasto de gas. América del Norte domina los volúmenes, pero las plantas europeas y asiáticas están escalando a medida que se amplían las vías de aprobación.
Rápida adopción de dispositivos de crioablación de LN2 en oncología ambulatoria
Las clínicas ambulatorias tratan cada vez más tumores dermatológicos y sólidos pequeños mediante crioablación con nitrógeno líquido, lo que evita la necesidad de cirugía y anestesia general. Los dispositivos compactos crean frentes de hielo controlados con precisión, destruyendo el tejido y preservando los márgenes, y logran resultados similares a la escisión quirúrgica a un menor costo. El reembolso favorable y la preferencia de los pacientes por procedimientos ambulatorios impulsan el consumo recurrente de nitrógeno. Los proveedores de dispositivos ahora diseñan termos modulares y válvulas de conexión rápida que minimizan el desperdicio y simplifican la capacitación del personal. El mayor crecimiento se observa en las cadenas de dermatología de Estados Unidos y Alemania, y los profesionales urbanos de Asia-Pacífico están comenzando a adoptar este método.
Sistemas de LN2 subenfriados para proyectos de redes superconductoras
Las empresas de servicios públicos buscan eficiencia en la transmisión y estabilidad de la red. Los cables superconductores de alta temperatura, refrigerados con nitrógeno líquido subenfriado, eliminan las pérdidas resistivas y permiten servidumbres de paso compactas. La Red Eléctrica Estatal de China y operadores europeos han completado líneas de demostración que funcionan a -196 °C utilizando baños de nitrógeno de circuito cerrado. Cada kilómetro de cable incorpora estaciones de refrigeración dedicadas y termos de respaldo, asegurando la demanda de gas durante varias décadas. Los objetivos gubernamentales de descarbonización se alinean con la tecnología, y los consorcios de proveedores ofrecen sistemas de refrigeración llave en mano, combinados con contratos de gas a largo plazo. A medida que los proyectos piloto validan la rentabilidad, la carga direccionable para los proveedores de nitrógeno líquido se extiende más allá de la electrónica y abarca la infraestructura energética.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de seguridad y cumplimiento normativo para plantas de LN2 | -0.70% | Global, con una aplicación más estricta en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Alta intensidad energética/huella de carbono de la destilación criogénica | -0.40% | Global, con mayor impacto en regiones con precios del carbono (UE, California) | Mediano plazo (2-4 años) |
| Los congeladores mecánicos de alta eficiencia erosionan la demanda de LN2 | -0.50% | Mercados industriales a nivel mundial, concentrados en el procesamiento de alimentos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de seguridad y cumplimiento normativo para plantas de LN2
Tras varios incidentes criogénicos, las autoridades reforzaron la supervisión, exigiendo mejoras en la ventilación, la monitorización de la deficiencia de oxígeno y la certificación de los operadores. Las inspecciones de la OSHA se incrementaron, lo que incrementó los presupuestos de cumplimiento para los productores y distribuidores de gas. Los operadores más pequeños tienen dificultades para financiar las mejoras y el aumento de las primas de seguro, lo que ha provocado un aumento en la desinversión de plantas a grandes empresas que pueden amortizar los costos con una cartera de ventas mayor. Si bien estas medidas mejoran la seguridad en el trabajo, aumentan las barreras de entrada y pueden retrasar la expansión de la capacidad, lo que modera ligeramente el crecimiento general del mercado del nitrógeno líquido.
Los congeladores mecánicos de alta eficiencia reducen la demanda de LN2
Los avances en refrigeración en cascada y por tubo de pulsos permiten cámaras de -80 °C con menor consumo eléctrico, lo que supone un reto para el nitrógeno líquido en ciertos nichos de alimentos y bioalmacenamiento. Los fabricantes valoran la logística simplificada cuando pueden evitar entregas en tanques y protocolos de ventilación. La inversión en electricidad está disminuyendo a medida que la integración de la recuperación de calor compensa las facturas de servicios públicos, lo que hace que los sistemas mecánicos sean atractivos en regiones con precios energéticos sensibles. Aunque las unidades mecánicas no pueden alcanzar los -196 °C, cumplen con muchas especificaciones de alimentos congelados, lo que reduce el tonelaje adicional de nitrógeno, especialmente en mercados maduros donde los ciclos de modernización favorecen nuevos estándares de eficiencia.
Análisis de segmento
Por tipo de almacenamiento: el gas envasado sigue siendo dominante mientras que el uso de cilindros se acelera
El gas envasado lideró el mercado del nitrógeno líquido con una cuota de mercado del 65.48 % en 2025, gracias a las rentables entregas por buques cisterna que se ajustan a los perfiles de consumo estable y de alto volumen de los clientes de los sectores petroquímico, metalúrgico y electrónico. Los tanques de almacenamiento a granel admiten recargas diarias, lo que minimiza la manipulación y la pérdida de vapor. Los centros logísticos cercanos a los corredores industriales aprovechan las vías de ferrocarril y las flotas de camiones especializadas, lo que mantiene bajos los costes de transporte por tonelada. La fidelización de clientes es sólida gracias a que las tuberías y los sistemas de control de la planta están optimizados para el flujo a granel.
Aunque hoy en día es más pequeño, el almacenamiento en cilindros es el mercado de nitrógeno líquido con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.15 % hasta 2031, ya que laboratorios, consultorios médicos y plantas de fabricación por contrato prefieren la portabilidad y la simplificación de los permisos. Las soluciones de micrograneles basadas en cilindros ofrecen a los usuarios escalabilidad modular sin necesidad de instalar tanques permanentes. Los proveedores utilizan tapas de telemetría que transmiten los niveles de llenado, programan rutas dinámicas y minimizan los desabastecimientos. Esta bifurcación del crecimiento implica que las empresas capaces de armonizar la infraestructura de los buques cisterna con servicios ágiles de cilindros captarán la mayor parte del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por función: los volúmenes de refrigerante anclan la base mientras el uso de refrigerante gana impulso
Las aplicaciones de refrigerantes representaron el 57.72 % del tamaño del mercado de nitrógeno líquido en 2025, como se evidencia en la inertización de hornos, el enfriamiento de obleas de semiconductores y las líneas de temple de metales que no presentan riesgo de oxidación. Estos sectores tradicionales favorecen volúmenes contractuales estables e impulsan la planificación de redes para los productores. El flujo continuo facilita además los circuitos de reciclaje de nitrógeno que reducen el coste unitario y las emisiones de los venteos. Los proveedores implementan tuberías dedicadas dentro de las megaplantas, lo que reduce la dependencia del transporte por carretera y estrecha los vínculos entre proveedores y clientes.
Las aplicaciones de refrigerantes crecen a una tasa de crecimiento anual compuesta (TCAC) del 4.63 %, superando a los refrigerantes, a medida que los fabricantes de proteínas vegetales, helados premium y café listo para beber adoptan el nitrógeno líquido para la congelación instantánea y la infusión de nitrógeno. Debido a la logística de las vacunas ultrafrías, el tamaño del mercado de nitrógeno líquido atribuido a los productos farmacéuticos también crece dentro del segmento de refrigerantes. Aunque parten de una base más pequeña, los compradores de refrigerantes valoran el grado de pureza y el control de temperatura, lo que permite a los proveedores cobrar diferenciales premium. El posicionamiento estratégico hacia estos nichos de alto margen protege a los productores de la presión de la comoditización que prevalece en el sector tradicional de los refrigerantes.
Por la industria del usuario final: el liderazgo químico persiste mientras que los alimentos se convierten en el motor del crecimiento
Los usuarios de las industrias química y farmacéutica representaron el 26.58 % del mercado de nitrógeno líquido en 2025, aprovechando el nitrógeno para proteger las reacciones sensibles a la humedad y aumentar el rendimiento de la cristalización. Los reactores de flujo continuo en la fabricación de fármacos se benefician del enfriamiento instantáneo del nitrógeno, que estabiliza las formas polimórficas y preserva su potencia. Con la aceleración de las aprobaciones para plantas continuas por parte de los organismos reguladores, los volúmenes de nitrógeno por kilogramo de producción aumentan gradualmente. La concentración geográfica de los centros farmacéuticos en América del Norte, Europa Occidental e India concentra la demanda, lo que facilita la distribución en los ductos y reduce los costos logísticos.
El sector de alimentos y bebidas es la cartera de clientes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.82 %, impulsada por la texturización de carnes de origen vegetal, la dosificación de nitrógeno en el café frío y la formación de microburbujas en la cerveza artesanal. La preferencia de los consumidores por el procesamiento de etiqueta limpia favorece la congelación criogénica en lugar de los métodos de salmuera, ya que el nitrógeno no deja residuos. Los productores de lotes pequeños optan por envases cilíndricos que se integran con congeladores espirales compactos, lo que aumenta la frecuencia de servicio para los distribuidores. Esta yuxtaposición de volúmenes constantes de productos químicos y la innovación alimentaria dinámica subraya las oportunidades de una cartera equilibrada para los proveedores que buscan resiliencia a lo largo de los ciclos económicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de nitrógeno líquido en la región Asia-Pacífico
Asia-Pacífico controlaba el 46.10 % de la cuota de mercado del nitrógeno líquido en 2025 y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.36 % hasta 2031, lo que refuerza su doble estatus como la región más grande y de mayor crecimiento. China lidera las inversiones en la fabricación de obleas, superando los 50 000 millones de dólares, y cada fábrica exige purezas de nitrógeno inferiores a 1 ppm de oxígeno para el grabado y las pruebas. El aumento de la demanda de productos biológicos en India se debe a la instalación de tanques de nitrógeno a granel en nuevas líneas de vacunas, junto con el almacenamiento automatizado en fase de vapor. Los gobiernos locales subvencionan los corredores de tuberías en parques industriales, lo que fomenta la concentración de demanda cautiva.
Mercado norteamericano de nitrógeno líquido
Norteamérica mantiene un consumo maduro pero robusto, basado en la petroquímica en la Costa del Golfo, el amplio procesamiento de alimentos en el Medio Oeste y los centros biofarmacéuticos en Massachusetts y Carolina del Norte. Los contratos a largo plazo entre centros médicos y grandes compañías de gas garantizan despachos estables a granel, mientras que la oncología ambulatoria impulsa el uso incremental de cilindros. Las ampliaciones de plantas emplean turbinas de recuperación de energía y ciclos de adsorción avanzados, lo que reduce la intensidad eléctrica en un 15% y mantiene la competitividad en un contexto de aumento de las tarifas eléctricas.
Mercado de nitrógeno líquido en EMEA y Sudamérica
Europa equilibra la estabilidad con la innovación, priorizando proyectos piloto de redes superconductoras y cadenas de suministro de terapias avanzadas. Los estrictos códigos de seguridad incrementan los costos operativos, pero la alta renta disponible respalda las aplicaciones de nitrógeno premium en gastronomía y bebidas artesanales. Sudamérica, Oriente Medio y África se quedan atrás en volumen, pero muestran una aceleración en la instalación de depósitos de gas envasado que abastecen a las exportaciones de alimentos y a los complejos petroquímicos. Las exportaciones brasileñas de camarones congelados con nitrógeno y los proyectos de polímeros de Arabia Saudita representan cargas ancla tempranas que pueden escalar la densidad de distribución. Este mosaico geográfico demuestra que los proveedores globales deben adaptarse a los diferentes niveles de madurez regulatoria, de infraestructura y de las aplicaciones para maximizar el rendimiento de su cartera.
Panorama regulatorio
El nitrógeno líquido se regula principalmente mediante requisitos de seguridad laboral y contención segura durante el transporte, en lugar de restricciones específicas para la sustancia. En los principales mercados, se clasifica generalmente como un gas licuado refrigerado (que suele llevar la indicación de peligro H281 para lesiones criogénicas), lo que impulsa controles como la mitigación del riesgo de deficiencia de oxígeno, la ventilación y la capacitación de los trabajadores en el marco de las normativas de seguridad laboral, incluidas las directrices de la OSHA en Estados Unidos.
Las normas industriales influyen en el cumplimiento y la selección de equipos, especialmente las normas de la Asociación de Gases Comprimidos (CGA) para dispositivos de alivio de presión (CGA S-1.1 a S-1.3) y tanques de carga aislados (CGA-341), junto con las directrices regionales de manipulación segura, como la Guía 129/25 de la Asociación Asiática de Gases Industriales (AIGA) para líquidos criogénicos y refrigerados. En la UE, el nitrógeno generalmente se considera de baja carga regulatoria porque está exento del registro REACH (Anexo IV/V), mientras que el comercio transfronterizo y la clasificación aduanera suelen utilizar el código HTS 2804.30.00.00, lo que afecta más a la variabilidad del coste de desembarque que a los permisos a nivel de sustancia.
Análisis de la cadena de valor
La cadena de valor del nitrógeno líquido comienza con la producción de alto consumo energético en unidades criogénicas de separación de aire (ASU), operadas por grandes empresas integradas de gases industriales y productores regionales. El suministro suele estructurarse en torno a clientes clave a través de las ASU in situ y gasoductos para satisfacer una demanda alta y constante (petroquímicos, metales, electrónica), mientras que la producción comercial se destina a la distribución de nitrógeno líquido a granel, donde la fiabilidad logística y la gestión de la evaporación influyen en los costes y los niveles de servicio.
En la fase posterior, la distribución se divide en rutas de transporte a granel en camiones cisterna criogénicos, redes de micro-graneles y de cilindros/dewars para laboratorios, clínicas y productores de alimentos especializados, además de servicios gestionados que incorporan telemetría, planificación de inventario y recarga para reducir las pérdidas. Los socios de canal y los distribuidores (por ejemplo, redes minoristas de gases industriales como Airgas, junto con grandes empresas como Linde, Air Products y Messer) brindan cobertura de última milla, mientras que los proveedores especializados se diferencian mediante modelos de monitoreo y recarga, como Nitrex Specialty Gases, que ofrece servicios de monitoreo y recarga de nitrógeno líquido basados en el peso en el sur de California para limitar las pérdidas por evaporación en comparación con el intercambio de tanques tradicional.
Panorama competitivo
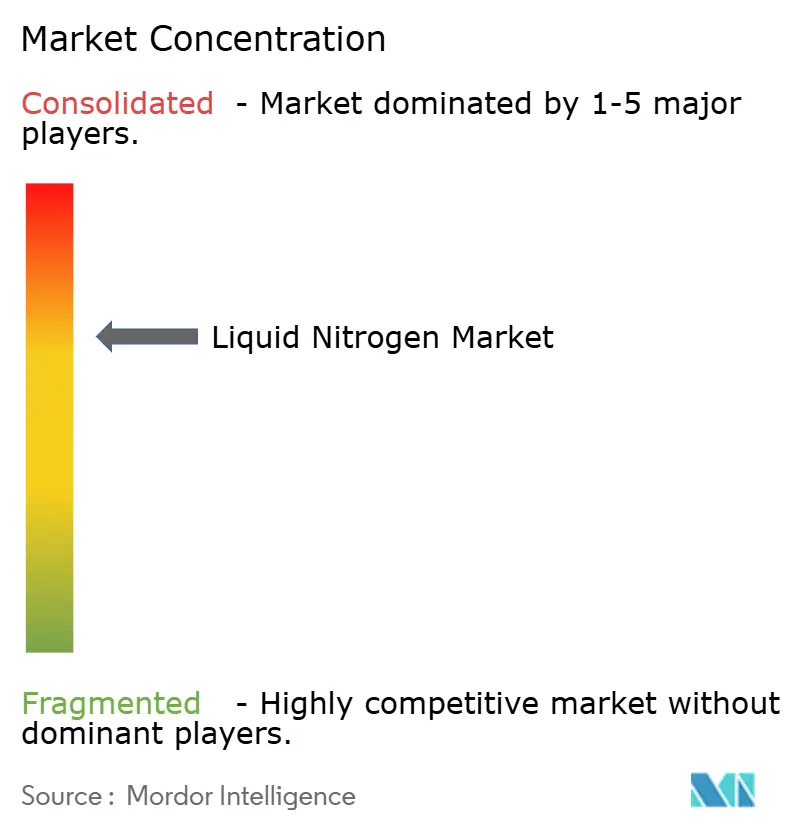
El mercado del nitrógeno líquido está moderadamente concentrado. Las operaciones integradas verticalmente otorgan a estas empresas el control desde la venta de oxígeno hasta los congeladores criogénicos llave en mano, integrándolos profundamente en el diseño de procesos del cliente. Los programas de inversión recientes favorecen las unidades de suministro de aire (ASU) modulares y energéticamente eficientes, lo que genera un menor consumo específico de energía y mejora las credenciales de sostenibilidad en sectores con conciencia de carbono. Las empresas más grandes están adquiriendo distribuidores para asegurar el acceso de última milla, como lo demuestra el acuerdo de Linde en el sudeste asiático, que añadió doce depósitos en 2024. El resultado es un panorama donde coexisten la escala y la especialización, pero el poder de negociación se inclina hacia los proveedores que combinan ambos atributos.
Líderes de la industria del nitrógeno líquido
Aire liquido
PLC Linde
CORPORACIÓN TAIYO NIPPON SANSO
Productos de aire y productos químicos, Inc.
Cuchillo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Air Liquide anunció una inversión de 170 millones de dólares en Indiana, Estados Unidos, para construir dos nuevas unidades de producción que suministrarán nitrógeno ultrapuro y otros gases a SK hynix para una planta de empaquetado de chips de memoria de IA. La puesta en marcha prevista para finales de 2028 refuerza la infraestructura de gas dedicada y vinculada al cliente para la electrónica avanzada, donde la pureza del nitrógeno y la disponibilidad son imprescindibles.
- Julio de 2025: Linde anunció una inversión en Brownsville, Texas, para construir una unidad de separación de aire que suministrará nitrógeno, oxígeno y argón para apoyar las operaciones del sector espacial comercial, con el objetivo de que las operaciones comiencen en el primer trimestre de 2026. El proyecto pone de manifiesto cómo los mercados finales, impulsados por la fiabilidad, están atrayendo la capacidad de nitrógeno líquido hacia clústeres industriales especializados.
- Julio de 2024: Air Liquide inauguró una nueva planta de separación de aire en Kosi, Uttar Pradesh, India, ampliando así su presencia en los sectores sanitario e industrial. Con una capacidad diaria que incluye aproximadamente 45 toneladas de nitrógeno líquido, la planta refuerza la disponibilidad regional de cilindros y entregas a granel, lo que permite satisfacer la creciente demanda médica e industrial de la India.
Alcance del informe del mercado global de nitrógeno líquido
El nitrógeno en estado líquido a baja temperatura se conoce como nitrógeno líquido. Es una forma de elemento nitrógeno y puede usarse en aplicaciones criogénicas y de enfriamiento. Está incluido en todas las clases principales de medicamentos farmacológicos, incluidos los antibióticos. El mercado del nitrógeno líquido está segmentado según el tipo de almacenamiento, la función, la industria del usuario final y la geografía. El mercado del nitrógeno líquido se segmenta en cilindros y gas envasado por tipo de almacenamiento. Por función, el mercado se segmenta en refrigerante y refrigerante. La industria del usuario final segmenta el mercado en industrias química, farmacéutica, sanitaria, de transporte y otras. El informe también cubre el tamaño del mercado y las previsiones para el mercado del nitrógeno líquido en 15 países de las principales regiones. El tamaño del mercado y las previsiones de cada segmento se basan en el volumen (millones de toneladas).
| Cilindro |
| Gas envasado |
| Refrigerante |
| Refrigerante |
| Químico y Farmacéutico |
| Sector Sanitario |
| Transporte |
| Alimentos y Bebidas |
| Electrónica y Semiconductores |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de almacenamiento | Cilindro | |
| Gas envasado | ||
| Por función | Refrigerante | |
| Refrigerante | ||
| Industria del usuario final | Químico y Farmacéutico | |
| Sector Sanitario | ||
| Transporte | ||
| Alimentos y Bebidas | ||
| Electrónica y Semiconductores | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de nitrógeno líquido en 2026?
El tamaño del mercado de nitrógeno líquido es de 309.79 millones de toneladas en 2026 y se prevé que alcance los 371.62 millones de toneladas en 2031.
¿Qué región lidera la demanda de nitrógeno líquido?
Asia-Pacífico representa el 46.10% del volumen mundial, impulsado por las fábricas de semiconductores en China y el crecimiento farmacéutico en la India.
¿Cuál es el segmento de usuarios finales de más rápido crecimiento?
Las aplicaciones de alimentos y bebidas se están expandiendo a una CAGR del 4.82 % debido al procesamiento de proteínas de origen vegetal y a las bebidas con infusión de nitrógeno.
¿Por qué están ganando popularidad las entregas en cilindros?
Los laboratorios más pequeños y las clínicas ambulatorias prefieren los paquetes de cilindros por su portabilidad y menores costos iniciales de infraestructura.
¿Qué restricción principal podría frenar el crecimiento?
El aumento de los gastos de cumplimiento para las actualizaciones de seguridad y la competencia de los congeladores mecánicos de alta eficiencia pueden moderar las tasas de adopción.


