

Tamaño y participación en el mercado de bombas de vacío de anillo líquido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
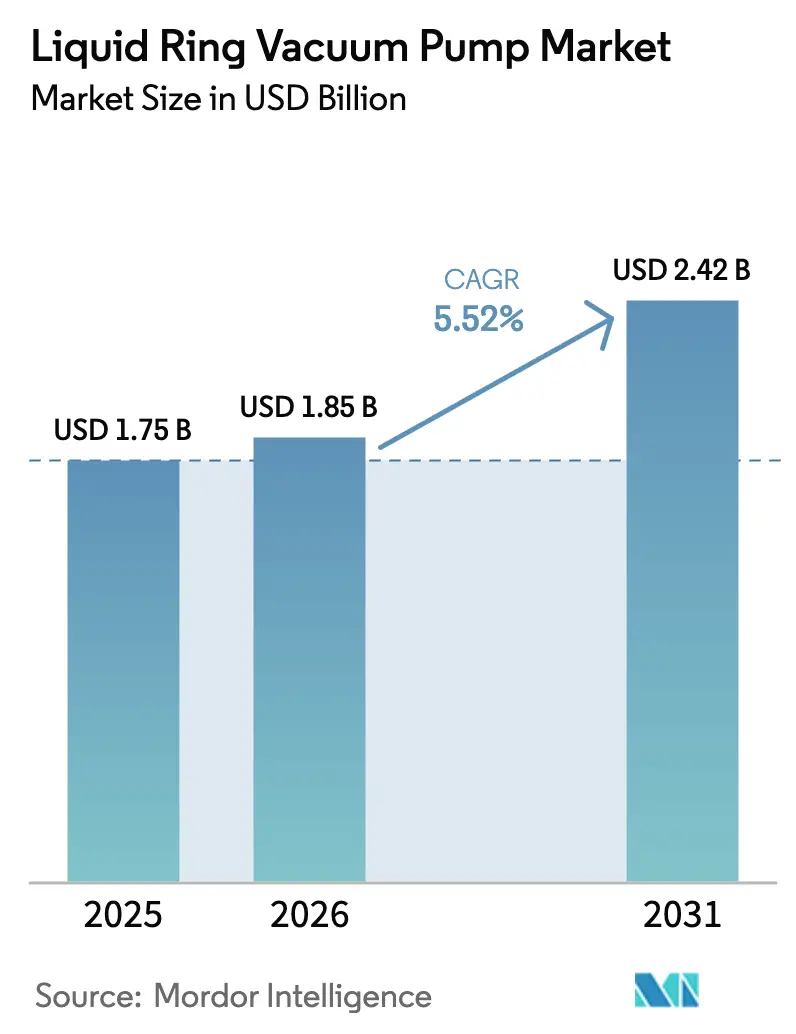
| Tamaño del mercado (2026) | USD 1.85 mil millones |
| Tamaño del mercado (2031) | USD 2.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bombas de vacío de anillo líquido por Mordor Intelligence
El tamaño del mercado de bombas de vacío de anillo líquido se valoró en USD 1.75 millones en 2025 y se estima que crecerá de USD 1.85 millones en 2026 a USD 2.42 millones en 2031, con una CAGR del 5.52 % durante el período de pronóstico (2026-2031). El crecimiento se ha centrado en las ampliaciones de capacidad química en Asia-Pacífico, la continua migración de los productores farmacéuticos a sistemas de recuperación de disolventes y las constantes inversiones en reciclaje de pulpa y papel. La construcción en acero inoxidable cobró importancia a medida que las operaciones procesaban corrientes más corrosivas, mientras que las configuraciones de dos etapas se consolidaron en aplicaciones que requieren un vacío más profundo. Las capacidades de escala media (501–5,000 m³/h) dominaron la demanda porque se adaptan a la mayoría de las unidades de proceso independientes y ofrecen costos de capital y operativos equilibrados. La intensidad competitiva aumentó a medida que los líderes mundiales añadieron modernizaciones de eficiencia hídrica y los fabricantes regionales aprovecharon la agilidad de precios para obtener pedidos sensibles al costo. Sin embargo, el endurecimiento de las normas de eficiencia energética en la Unión Europea y el oeste de América del Norte frenó la adopción de ciclos de trabajo liviano que podrían, en cambio, orientarse hacia alternativas de tornillo seco.
Conclusiones clave del informe
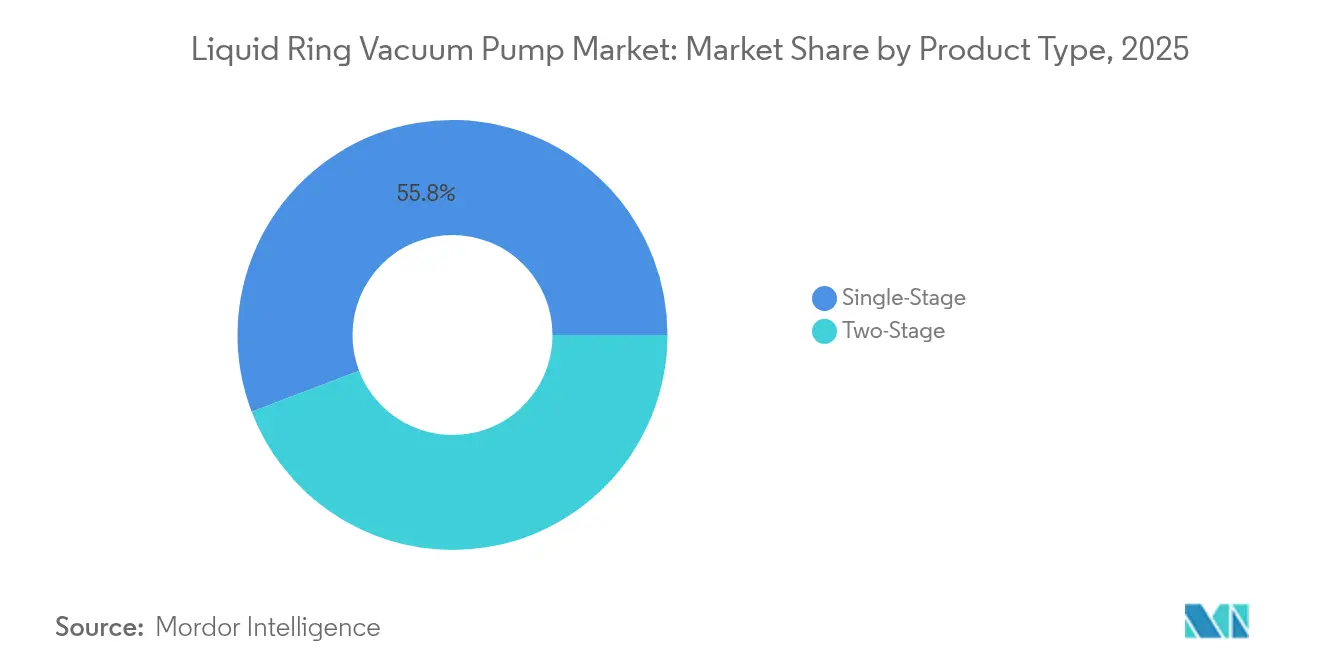
- Por tipo de producto, las unidades de una sola etapa lideraron con el 55.80 % de la participación de mercado de bombas de vacío de anillo líquido en 2025, mientras que se proyecta que los modelos de dos etapas avancen a una CAGR del 6.55 % hasta 2031.
- Por material, el acero inoxidable capturó el 48.90 % de la participación en los ingresos en 2025; se prevé que otros materiales se expandan a una CAGR del 7.02 % hasta 2031.
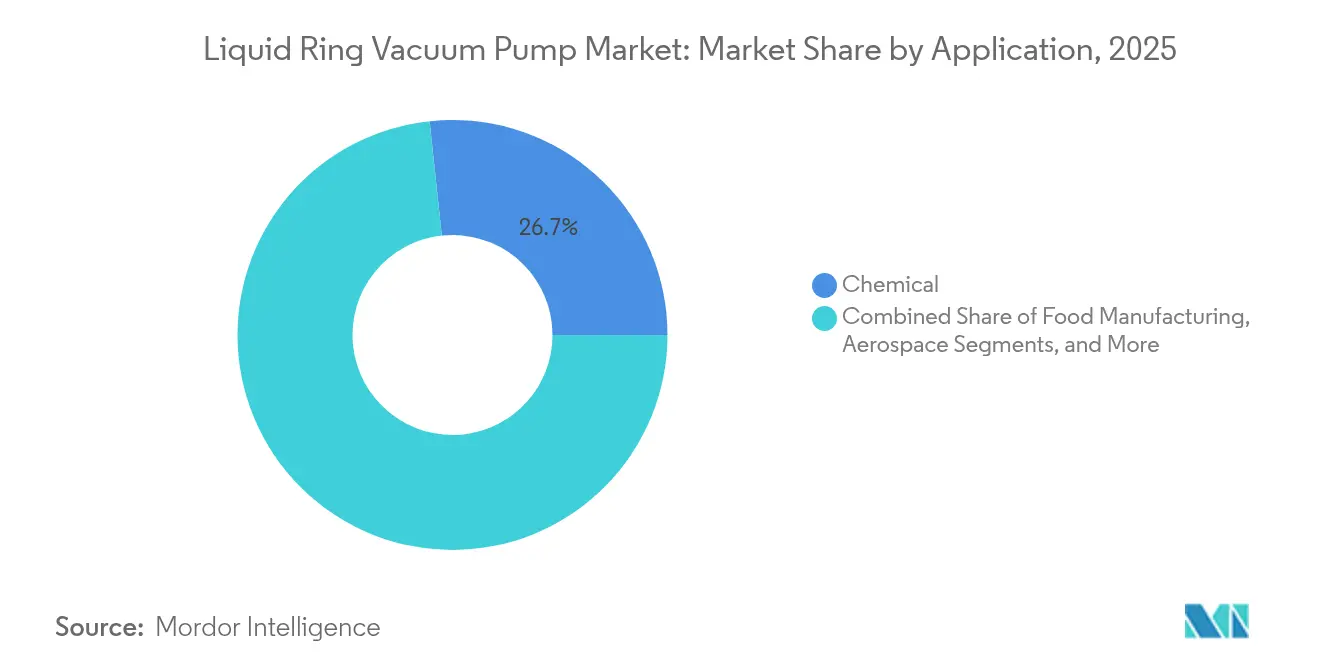
- Por aplicación, el procesamiento químico tuvo una participación del 26.70 % del tamaño del mercado de bombas de vacío de anillo líquido en 2025, pero los usos farmacéuticos están creciendo a una CAGR del 7.66 % hasta 2031.
- En términos de capacidad, el rango de 501 a 5,000 m³/h representó una participación del 38.90 % en 2025 y sigue siendo líder en volumen, mientras que se prevé que los sistemas de >15,000 6.76 m³/h registren una CAGR del 2031 % hasta XNUMX.
- Por geografía, Asia-Pacífico dominó con una participación del 43.00% en 2025 y está avanzando a una CAGR del 7.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bombas de vacío de anillo líquido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de la capacidad de procesamiento químico en APAC | + 1.8% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Transición de sistemas de vacío seco a modernizaciones de anillo líquido que ahorran agua | + 0.7% | Global, concentrado en regiones propensas a la sequía | Corto plazo (≤ 2 años) |
| Endurecimiento de las normas sobre emisiones de disolventes en los envases farmacéuticos y alimentarios | + 0.9% | América del Norte y la UE, expandiéndose a APAC | Largo plazo (≥ 4 años) |
| Aumento de las plantas de reciclaje de pulpa y papel | + 0.6% | América del Norte, Europa, emergentes en APAC | Mediano plazo (2-4 años) |
| Crecimiento de las estaciones de vacío de electrolizadores de hidrógeno verde | + 0.8% | UE y América del Norte, proyectos piloto en APAC | Largo plazo (≥ 4 años) |
| Demanda de bombas de gran capacidad en proyectos de refinación de litio | + 0.5% | APAC, América del Sur, emergentes en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de la capacidad de procesamiento químico en APAC
Los productores químicos de Asia-Pacífico continuaron agregando plantas a escala mundial que requieren vacío confiable para manejar corrientes húmedas y corrosivas. Solo los proyectos de etileno de China especificaron 15 a 25 grandes sistemas de anillo líquido por complejo, impulsando la demanda agregada hasta 2030. [1] Chemical & Engineering News, “China domina las adiciones de capacidad global de etileno”, cen.acs.org El impulso de la India hacia los productos químicos especializados elevó de manera similar los requisitos de vacío para la destilación y la cristalización. Los parques químicos integrados favorecieron las estaciones de vacío centralizadas donde las unidades de anillo líquido brindan un rendimiento continuo con un tiempo de inactividad mínimo. Los pedidos de sistemas a menudo agrupaban el monitoreo digital para maximizar el tiempo de funcionamiento, creando nuevos ingresos por servicios para los OEM.
Endurecimiento de las normas sobre emisiones de disolventes en los envases farmacéuticos y alimentarios
La Agencia de Protección Ambiental de los Estados Unidos exigió una recuperación del 99.5 % de solventes para las venteos farmacéuticos en 2024, lo que impulsó mejoras generalizadas de bombas selladas con aceite o secas a modelos de anillo líquido que pueden usar líquidos de sellado compatibles y evitar riesgos de contaminación. [2] MD-Kinney, “Liquid Ring Two-Stage KLRC”, md-kinney.com Los reguladores europeos adoptaron umbrales análogos, y los primeros en adoptarlos informaron mejoras de recuperación de solventes del 15 al 20 %. La adopción se extendió a las líneas de envasado de alimentos que manejan solventes de grado alimenticio donde los controles de contaminación son igualmente estrictos.
Aumento de las plantas de reciclaje de pulpa y papel
En 2024, las acerías norteamericanas añadieron más de 2 millones de toneladas de capacidad de reciclaje, instalando cada una entre 8 y 12 bombas de anillo líquido para gestionar las etapas de destintado y deshidratación. La tolerancia de las bombas a los sólidos en suspensión prolongó los intervalos de mantenimiento un 25 % en comparación con las alternativas en seco, reduciendo así los costes por tiempo de inactividad. En Europa se llevaron a cabo mejoras similares, ya que las acerías buscaban ahorrar energía mediante una mayor consistencia del vacío.
Crecimiento de las estaciones de vacío de electrolizadores de hidrógeno verde
Los proyectos de electrolizadores de clase GW en Alemania y Estados Unidos especificaron unidades de anillo líquido para la evacuación de chimeneas con carga de humedad. La compatibilidad de la tecnología con líquidos de sellado hidráulico cumplía con estrictos requisitos de pureza, evitando trazas de hidrocarburos que pueden contaminar las pilas de combustible. Cada instalación de GW requería de cuatro a seis unidades, lo que creaba un nicho de mercado, aunque lucrativo, para fabricantes de equipos originales (OEM) con diseños resistentes a la corrosión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altas tarifas por consumo de agua en regiones propensas a sequías | -0.4% | Oeste de América del Norte, Australia, partes de APAC | Corto plazo (≤ 2 años) |
| Penalizaciones por eficiencia energética frente a la tecnología de tornillo seco en ciclos de trabajo ligero | -0.3% | UE, América del Norte (mercados regulados de energía) | Mediano plazo (2-4 años) |
| Escasez de acero inoxidable reciclado de calidad de fundición | -0.2% | Global, agudo en los centros de fabricación de APAC | Largo plazo (≥ 4 años) |
| Aumento del coste del cumplimiento de la prohibición de PFAS para la eliminación de aguas de proceso | -0.1% | América del Norte, UE, expansión global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altas tarifas por consumo de agua en regiones propensas a sequías
En California, los precios del agua industrial alcanzaron los 8.50 USD por m³ en 2024, lo que encareció la operación de las bombas de anillo líquido de flujo continuo. Los usuarios adoptaron circuitos cerrados que redujeron el agua de reposición hasta en un 90 %, pero el gasto inicial retrasó los plazos de reemplazo. Algunas aplicaciones de servicio ligero migraron completamente a diseños de tornillo seco para evitar las tarifas de agua, lo que limitó el crecimiento del volumen del mercado en estas zonas.
Penalizaciones por eficiencia energética frente a la tecnología de tornillo seco
Los diseños de anillo líquido consumían aproximadamente un 30 % más de electricidad que las bombas de tornillo seco a cargas parciales, una desventaja que se agravó con las tarifas eléctricas europeas de 0.17 USD por kWh en 2024. Los regímenes de precios del carbono impusieron un coste adicional a los kilovatios-hora, lo que llevó a los operadores de procesos por lotes a optar por unidades secas de alta eficiencia. Sin embargo, donde predominaban los vapores condensables, los usuarios priorizaron la estabilidad del rendimiento del anillo líquido por encima del ahorro energético teórico.
Análisis de segmento
Por tipo de producto: Los sistemas de dos etapas ganan terreno
Las unidades de una sola etapa representaron el 55.80 % del mercado de bombas de vacío de anillo líquido en 2025 gracias a su simplicidad y menor inversión. Esta configuración satisfizo necesidades de vacío de hasta 26 inHg para hormigón, papel y procesos generales. Sin embargo, los modelos de dos etapas experimentaron una expansión anual compuesta (CAGR) del 6.55 %, lo que les permitió obtener pedidos en el secado farmacéutico y la destilación de productos químicos especializados, donde se requieren presiones finales inferiores a 29 inHg.
La arquitectura de dos etapas proporcionó un mayor vacío sin sellos de aceite, lo que minimizó la contaminación del producto y permitió la recuperación de solventes. Si bien el gasto de capital fue mayor, los operadores aceptaron la prima por la calidad y el cumplimiento normativo. Los diseños de una sola etapa mantuvieron su popularidad en condiciones abrasivas o sucias, ya que la menor cantidad de componentes simplificó los ciclos de mantenimiento que superaban las 8,000 horas entre fallas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: acero inoxidable acelera
El acero inoxidable alcanzó una cuota de mercado del 48.90 % en 2025, reflejando la tendencia de las industrias de procesos hacia el uso de materiales corrosivos y de alta pureza. El crecimiento se mantuvo en una tasa de crecimiento anual compuesta (TCAC) del 7.02 % hasta 2031, a medida que las calidades 316L se convirtieron en estándar en las instalaciones farmacéuticas para cumplir con las auditorías de limpieza de la FDA. El hierro fundido continuó abasteciendo a sectores sensibles a los costos —como la industria de la pulpa y el papel y la industria en general— donde el riesgo de ataque químico se mantuvo bajo.
Las bombas de aleación y composites cubrían nichos de mercado específicos, como el servicio marítimo en alta mar o entornos que exigían reducción de peso. Sin embargo, la tecnología de acero inoxidable dominó las licitaciones donde la contaminación era inaceptable, y los líderes del mercado ampliaron sus carteras de acero inoxidable con opciones de accionamiento magnético que eliminaban las fugas en los sellos del eje.
Por aplicación: el sector farmacéutico se acelera
Las aplicaciones de procesamiento químico mantuvieron el 26.70 % del volumen de 2025, consolidando el mercado de bombas de vacío de anillo líquido. Aun así, los proyectos farmacéuticos obtuvieron una tasa de crecimiento anual compuesta (TCAC) superior del 7.66 %, impulsada por las restricciones de emisiones y las normativas de recuperación de disolventes. El segmento especificó regularmente circuitos cerrados de sellado de líquido que reciclan los disolventes capturados, lo que mejoró la rentabilidad de la inversión.
La industria alimentaria también adoptó la tecnología para garantizar la manipulación de vapores sin contaminación, cumpliendo con las normas de higiene. Las operaciones de autoclave aeroespacial y pintura automotriz generaron pedidos estables, y los productores de petróleo en alta mar valoraron la tolerancia del anillo líquido para gases húmedos y ácidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de capacidad: prevalecen los sistemas de escala media
El rango de 501 a 5,000 m³/h controló el 38.90 % de la demanda de 2025, equilibrando el coste de capital con las necesidades de caudal de las unidades de proceso individuales. Se prevé una tasa de crecimiento anual compuesta (TCAC) del 15,000 % para módulos grandes superiores a 6.76 500 m³/h, ya que los parques integrados centralizan la generación de vacío. Por el contrario, las bombas a escala de laboratorio de ≤XNUMX m³/h se destinaron a instalaciones piloto y líneas de I+D.
Los fabricantes de paquetes comercializaron plataformas modulares de escala media que se pueden conectar en paralelo, lo que permitió una expansión gradual de la capacidad. Las capacidades mayores combinaron etapas redundantes y controles avanzados para garantizar la disponibilidad de los complejos de varias unidades.
Análisis geográfico
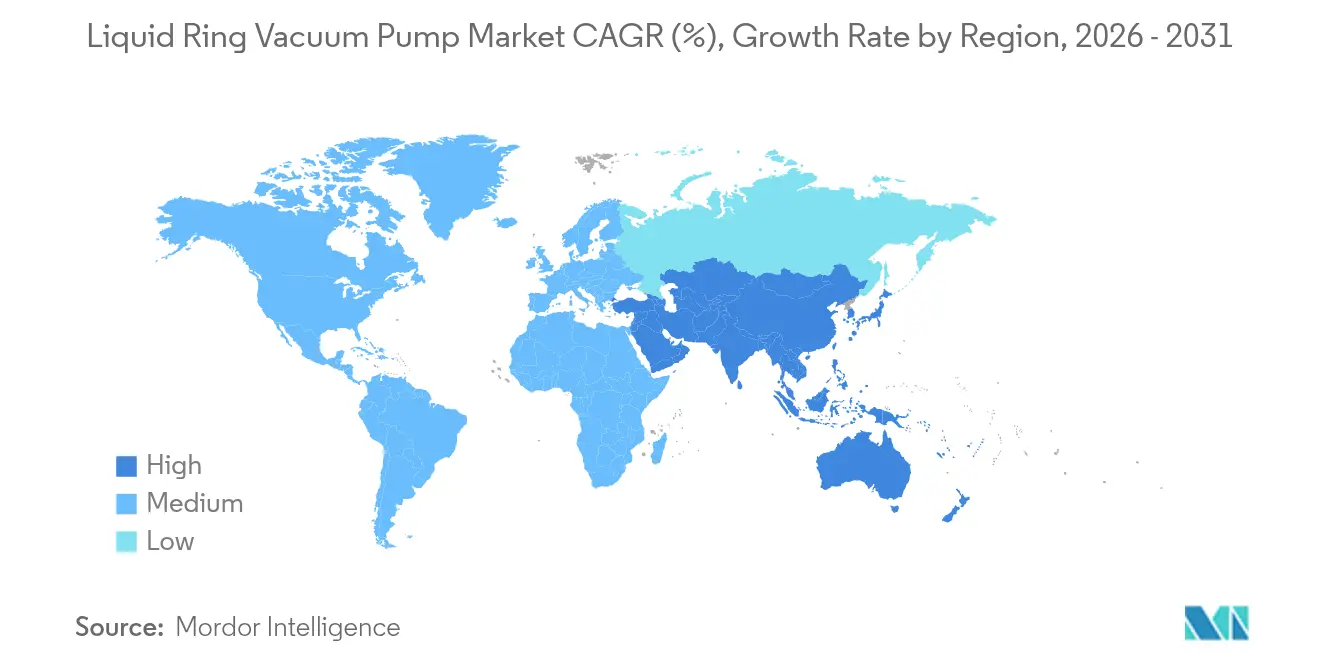
Asia-Pacífico mantuvo una participación del 43.00 % en 2025 y se encaminaba a una tasa de crecimiento anual compuesta (TCAC) del 7.32 %, gracias a la proliferación de proyectos petroquímicos, de productos químicos especializados y de semiconductores. China aumentó su producción de etileno en más de 20 millones de toneladas anuales, integrando cada complejo una extensa infraestructura de anillo líquido. Se proyectaba que el sector químico de la India alcanzaría los 300 2025 millones de dólares para XNUMX, con plantas de productos químicos especializados que demandaban bombas de acero inoxidable resistentes a disolventes agresivos. La reubicación de la fabricación de productos químicos de nivel medio en el Sudeste Asiático impulsó aún más la demanda regional.
América del Norte experimentó reemplazos constantes vinculados a la capacidad farmacéutica y a los productos petroquímicos derivados del esquisto. Los créditos por eficiencia energética impulsaron la modernización de diseños de circuito cerrado, mientras que las operaciones de procesamiento de arenas petrolíferas y gas en Canadá favorecieron grandes unidades de acero inoxidable, adecuadas para gases abrasivos y con alto contenido de agua. El crecimiento de la industria química mexicana en la deslocalización cercana también impulsó las ventas de sistemas de escala media.
Europa se centró en paquetes optimizados energéticamente que integraban recuperación de calor y variadores de velocidad. Los clústeres farmacéuticos de Alemania, Suiza e Irlanda se modernizaron con equipos de acero inoxidable de dos etapas para cumplir con las normas de validación. Las plantas petroquímicas de Oriente Medio, en el marco de la Visión 2030, adoptaron grandes conjuntos de hierro fundido y acero inoxidable diseñados para operar en el desierto las 24 horas del día, los 7 días de la semana, y la refinación de litio en Sudamérica comenzó a especificar líneas de alta capacidad, lo que indica una futura oportunidad de exportación para los fabricantes de equipos originales (OEM) globales.
Panorama competitivo
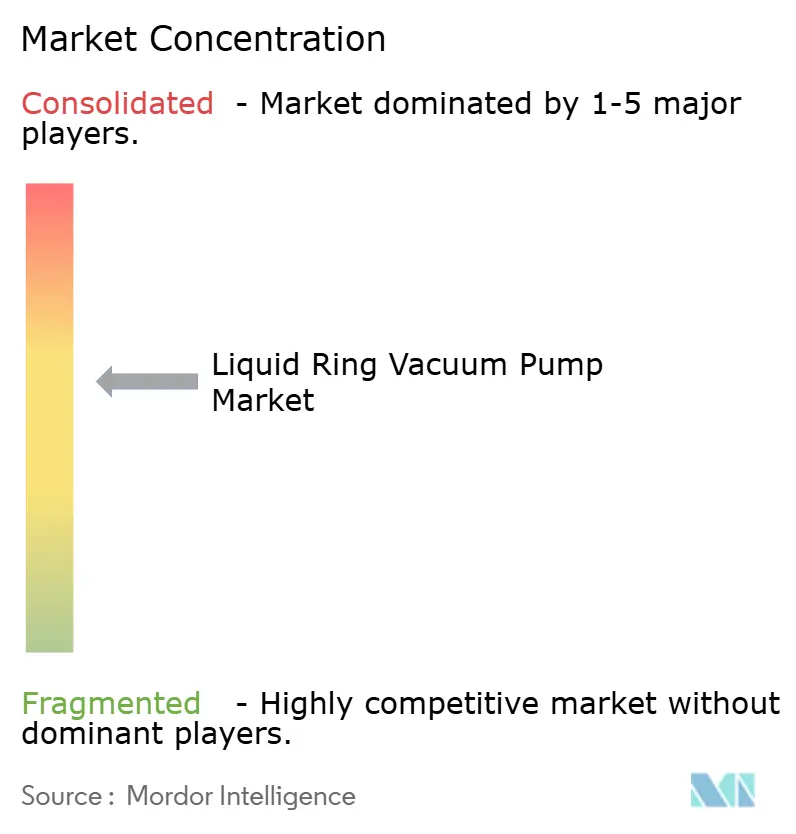
El mercado de bombas de vacío de anillo líquido se mantuvo moderadamente concentrado. Atlas Copco, Flowserve y Nash aprovecharon amplias líneas de productos, depósitos de repuestos globales y suites de monitoreo digital. La compra de Kyungwon Machinery por parte de Atlas Copco en 2025 profundizó los vínculos de semiconductores en Corea y apoyó el servicio local. [4] Water Online, “Atlas Copco lanza una gama inteligente, duradera y eficiente de bombas de vacío de anillo líquido con tecnología Dual VSD”, wateronline.com Flowserve amplió las modernizaciones de posventa que combinan circuitos de agua de circuito cerrado con intercambiadores de calor, atendiendo a clientes en zonas de sequía. Nash promovió unidades de accionamiento magnético para reducir fallas de sellos en medios corrosivos.
Los competidores regionales Guangdong Kenflo y PPI Pumps captaron pedidos de productos básicos ofreciendo modelos simplificados de hierro fundido con plazos de entrega más cortos. El fabricante japonés Miura presentó una bomba con carcasa de resina que reduce el peso en un 20%, dirigida al mercado marítimo, donde el ahorro de peso disminuye el consumo de combustible. Las solicitudes de patente se centraron en cojinetes magnéticos y variadores de velocidad integrados, que prometen un ahorro energético del 8-12% y mayores intervalos de mantenimiento.
El enfoque estratégico se centró en la ingeniería de aplicaciones en el procesamiento de hidrógeno verde, litio y pulpa reciclada, donde las particularidades del proceso exigían materiales y profundidades de vacío a medida. Los ingresos por servicios aumentaron a medida que los clientes optaron por suscripciones de mantenimiento predictivo para minimizar las paradas imprevistas.
Líderes de la industria de bombas de vacío de anillo líquido
Atlas Copco AB
Corporación Flowserve
ingersoll rand inc.
Corporación Graham
Busch SE (Busch Vacuum Solutions)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Miura lanzó la bomba con carcasa de resina MEA-37E, reduciendo el peso del conjunto en un 20 % para plataformas marinas.
- Mayo de 2025: el Laboratorio Nacional de Oak Ridge patentó un método de extrusión asistida por vacío que redujo la porosidad del polímero en un 75 % y abrió nuevas aplicaciones de bombeo.
- Febrero de 2025: Graham Corporation anunció una expansión de planta de USD 17.6 millones después de asegurar un contrato de sistema de vacío de la Marina de los EE. UU. de USD 2.1 millones.
- Enero de 2025: Atlas Copco completó la adquisición de Kyungwon Machinery por USD 465 millones para reforzar la cobertura regional en la fabricación de semiconductores.
Alcance del informe de mercado global de bombas de vacío de anillo líquido
En numerosas industrias, las bombas de vacío de anillo líquido son fundamentales, ya que garantizan procesos de vacío confiables y eficientes. Las bombas de vacío de anillo líquido son conocidas por su confiabilidad y construcción simple. La investigación también examina los factores de crecimiento subyacentes y los proveedores importantes de la industria, todos los cuales ayudan a respaldar las estimaciones de mercado y las tasas de crecimiento durante el período previsto. Las estimaciones y proyecciones de mercado se basan en los factores del año base y se obtienen utilizando enfoques de arriba hacia abajo y de abajo hacia arriba.
El mercado de bombas de vacío de anillo líquido está segmentado por tipo (de una o dos etapas), por material (hierro fundido, acero inoxidable y otros materiales), por aplicación (química, fabricación de alimentos, aeroespacial, automotriz, farmacéutica, pulpa y papel, petróleo y gas y otras aplicaciones) y geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Medio Oriente y África). El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Escenario único |
| De dos etapas |
| Hierro fundido |
| Acero Inoxidable |
| Otros materiales |
| Química |
| Fabricación de alimentos |
| Aeroespacial |
| Motorium |
| Farmacéutica |
| Pulpa y Papel |
| Petróleo y Gas |
| Otras aplicaciones |
| ? 500 |
| 501-5,000 |
| 5,001-15,000 |
| > 15,000 |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de producto | Escenario único | ||
| De dos etapas | |||
| Por material | Hierro fundido | ||
| Acero Inoxidable | |||
| Otros materiales | |||
| por Aplicación | Química | ||
| Fabricación de alimentos | |||
| Aeroespacial | |||
| Motorium | |||
| Farmacéutica | |||
| Pulpa y Papel | |||
| Petróleo y Gas | |||
| Otras aplicaciones | |||
| Por rango de capacidad | ? 500 | ||
| 501-5,000 | |||
| 5,001-15,000 | |||
| > 15,000 | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Southeast Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál fue el valor del mercado de bombas de vacío de anillo líquido en 2026?
El mercado se valoró en 1.85 mil millones de dólares en 2026.
¿Qué segmento de aplicaciones se está expandiendo más rápido?
La fabricación de productos farmacéuticos está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7.66 % hasta 2031 a medida que los productores adoptan sistemas de vacío de recuperación de solventes.
¿Por qué los países de Asia y el Pacífico dominan la demanda?
Las agresivas incorporaciones de capacidad química en China y el crecimiento de productos químicos especializados en India requieren soluciones de vacío robustas, lo que le otorgará a la región una participación de mercado del 43.00 % en 2025.
¿Son las regulaciones de eficiencia energética una amenaza importante?
Sí, en los mercados con regulación energética las bombas de anillo líquido enfrentan una penalización del 30 % en el consumo de energía en comparación con las unidades de tornillo seco, lo que limita su adopción en ciclos de trabajo liviano.
¿Qué rango de capacidad vende más unidades?
Los modelos de escala media con capacidad de 501 a 5,000 m³/h tienen una participación del 38.90% porque satisfacen los requisitos típicos de las unidades de proceso y al mismo tiempo ofrecen un equilibrio de costos.
¿Cómo están abordando los proveedores las preocupaciones sobre la escasez de agua?
Los principales fabricantes de equipos originales (OEM) ahora ofrecen sistemas de agua de sellado de circuito cerrado que reducen el uso hasta en un 90%, lo que permite la implementación continua de bombas en regiones con tarifas altas.


