

Tamaño y cuota de mercado de los aceites vegetales líquidos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.88 mil millones |
| Tamaño del mercado (2031) | USD 1.17 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de grasas líquidas para repostería realizado por Mordor Intelligence
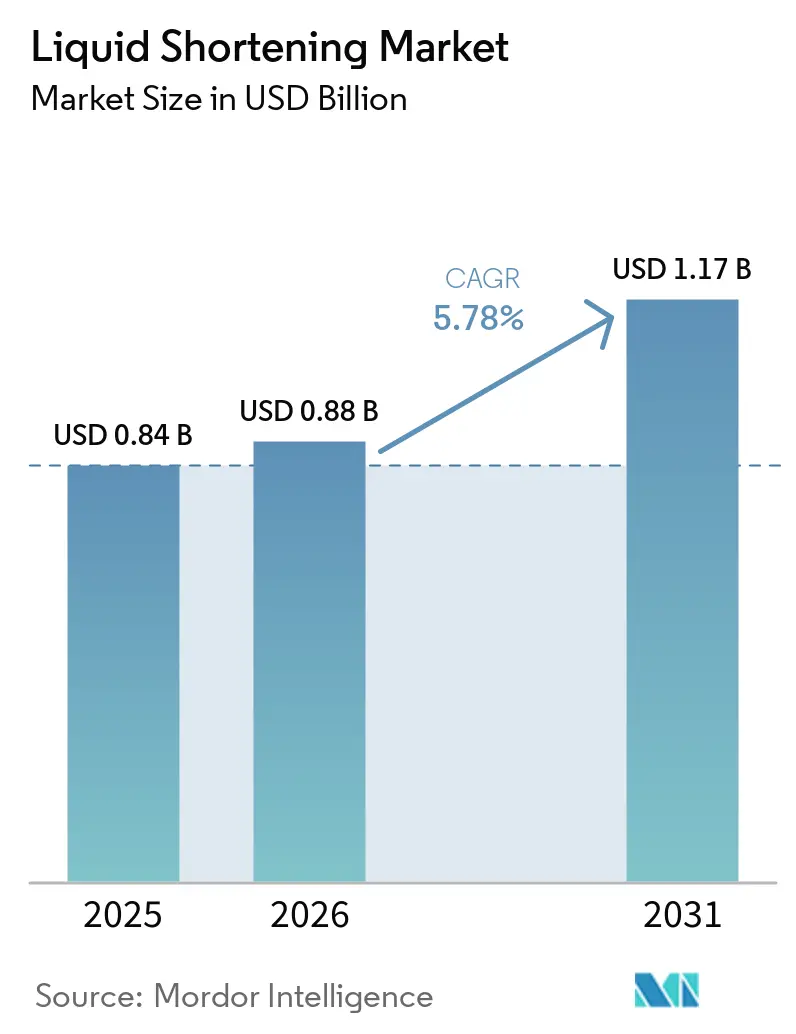
The liquid shortening market size was valued at USD 0.84 billion in 2025 and estimated to grow from USD 0.88 billion in 2026 to reach USD 1.17 billion by 2031, at a CAGR of 5.78% during the forecast period (2026-2031). The liquid shortening market is supported by the expansion of commercial bakeries, convenience food production, and industrial foodservice. Producers are adopting pumpable fats because these products support automated dosing and continuous mixing equipment. The removal of partially hydrogenated oils continues to drive reformulation activity, particularly in food supply chains that require compliant alternatives. Rising vegetable oil costs have heightened the importance of access to raw materials, procurement coverage, and formulation flexibility for suppliers in the liquid shortening market. Suppliers with oilseed processing, refining, and traceability capabilities are better positioned to serve large food manufacturers that must meet palm oil compliance requirements.
Conclusiones clave del informe
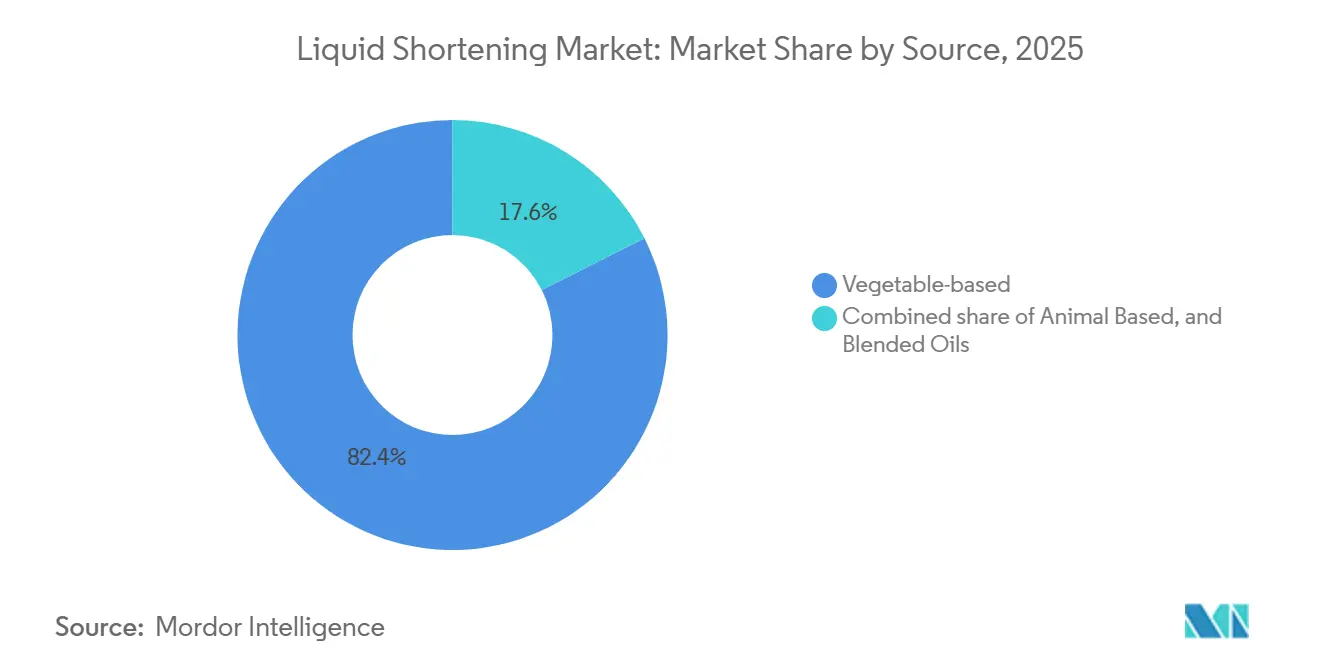
- Por origen, los aceites vegetales lideraron el mercado de grasas líquidas para cocinar con una cuota del 82.42 % en 2025, mientras que se prevé que los aceites mezclados registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.81 %, durante el período 2026-2031.
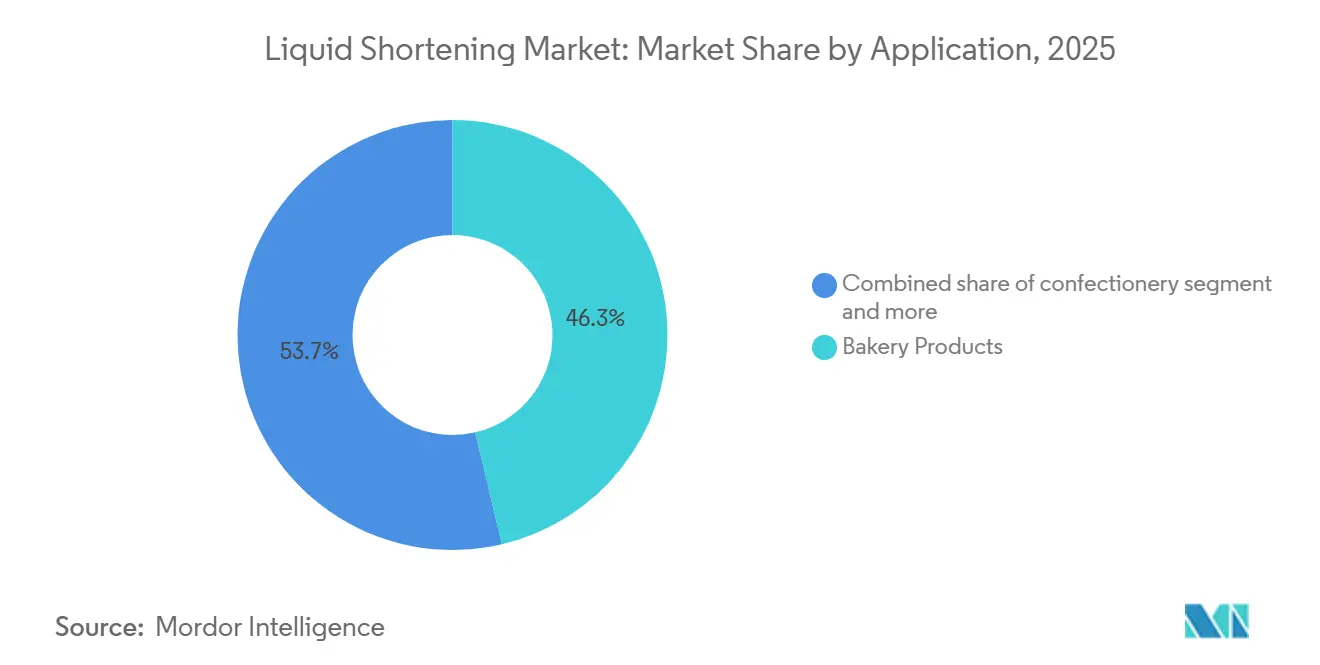
- Por aplicación, los productos de panadería mantuvieron una cuota de mercado del 46.33 % en 2025, mientras que se prevé que las comidas preparadas y listas para consumir crezcan a una tasa de crecimiento anual compuesta del 6.53 % hasta 2031.
- Geográficamente, Asia-Pacífico lideró el mercado de grasas líquidas para repostería en 2025 con una cuota del 36.73%, y se prevé que crezca a una tasa compuesta anual del 6.43% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de grasas líquidas para repostería
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda por parte de la industria panadera comercial. | + 1.5% | Global, con especial concentración en Norteamérica, Europa y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Creciente demanda de soluciones de fritura de alto rendimiento. | + 0.9% | América del Norte y Asia-Pacífico como núcleo, con repercusiones en Oriente Medio, África y América del Sur. | Corto plazo (≤ 2 años) |
| Mayor adopción de formulaciones no hidrogenadas y libres de grasas trans. | + 1.2% | América del Norte y la Unión Europea como principales mercados, Asia-Pacífico en fase de aceleración. | Mediano plazo (2-4 años) |
| Aumento del consumo de alimentos precocinados y listos para comer. | + 0.8% | Global, con mayor auge en Asia-Pacífico, Oriente Medio y las zonas urbanas de Sudamérica. | Mediano plazo (2-4 años) |
| Expansión del procesamiento industrial de alimentos y del servicio de alimentos. | + 0.7% | Mercados emergentes de Asia-Pacífico, Sudamérica y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Innovación en formulaciones de aceites vegetales y aceites mezclados. | + 0.6% | Global, con especial concentración de investigación y desarrollo en Norteamérica, Europa y el Sudeste Asiático. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda por parte de la industria panadera comercial.
Las panaderías comerciales siguen impulsando una demanda significativa en el mercado de grasas líquidas. Las grasas sólidas en bloque no se integran fácilmente con los sistemas de dosificación automatizados de alta velocidad. En cambio, los productos líquidos bombeables se conectan directamente a los equipos de mezcla continua y dosificación por pesaje, lo que reduce la manipulación manual y las pérdidas de ingredientes. Esta ventaja respalda las inversiones en infraestructura de grasas líquidas en grandes panaderías de Europa, Norteamérica y el Sudeste Asiático. Los fabricantes de India, Vietnam e Indonesia también están adoptando formatos de suministro de grasas líquidas a granel a medida que se expanden los canales de distribución de alimentos organizados. Los requisitos de fritura de alto rendimiento fortalecen aún más la demanda, ya que las líneas industriales de snacks y servicios de alimentación necesitan un flujo constante, una mayor vida útil de la fritura y estabilidad oxidativa. Para los operadores de panadería, las grasas líquidas ofrecen valor a través de un procesamiento predecible en lugar de un simple cambio en el formato del ingrediente. El suministro a granel también reduce la necesidad de almacenar y romper manualmente los bloques sólidos antes de la producción. Estos beneficios operativos hacen que los productos líquidos sean más relevantes a medida que las instalaciones aumentan la producción y estandarizan las recetas en todas las plantas.
Mayor adopción de formulaciones no hidrogenadas y libres de grasas trans.
La regulación continúa influyendo en el desarrollo de productos en el mercado de grasas líquidas. En abril de 2024, la Administración de Alimentos y Medicamentos (FDA) finalizó la revocación de sanciones previas relacionadas con el uso de aceites parcialmente hidrogenados en ciertos alimentos o como sustancia alimentaria directa o indirecta.[ 1 ]Fuente: Administración de Alimentos y Medicamentos (FDA), "Revocación del uso de aceites parcialmente hidrogenados en alimentos", govinfo.govUna investigación basada en datos de escáner reveló que persistían deficiencias en el cumplimiento normativo entre algunos minoristas pequeños y cadenas de suministro de marcas blancas, lo que generaba oportunidades para proveedores que sí cumplían con la normativa. Los primeros reemplazos basados en mezclas de aceites totalmente hidrogenados provocaron problemas de textura y estabilidad en algunas aplicaciones de panadería. En consecuencia, la demanda de formulaciones líquidas estables y no hidrogenadas, así como de mezclas de origen vegetal que cumplan con los requisitos de etiquetado, sigue siendo alta. Los proveedores deben preservar la aireación, la textura y la estabilidad en el estante, eliminando los ingredientes que ya no son aceptables. Este requisito técnico convierte la reformulación en un proceso continuo, en lugar de una respuesta regulatoria puntual. Además, favorece a los proveedores que pueden adaptar las grasas a aplicaciones específicas de panadería y alimentos preparados.
Aumento vertiginoso del consumo de alimentos precocinados y listos para consumir.
Las comidas preparadas y listas para consumir representan la aplicación de mayor crecimiento en el mercado de grasas líquidas. ADM informó que el 87 % de los consumidores eligen comidas preparadas cuando no desean cocinar, mientras que el 88 % las considera una opción práctica habitual. Los platos precocinados congelados, los kits de comida a temperatura ambiente y los componentes de los restaurantes de comida rápida requieren grasas para freír que se mantengan estables y funcionales en condiciones industriales. Las grasas líquidas son aptas tanto para la fritura directa como para la preparación de alimentos congelados a base de masa. Estos requisitos de producto también impulsan un mayor crecimiento en el procesamiento industrial de alimentos y el sector de la restauración en los mercados urbanos emergentes. Por lo tanto, el mercado de grasas líquidas se beneficia de una demanda de producción recurrente en lugar de un uso doméstico ocasional. Los fabricantes requieren grasas que ofrezcan resultados consistentes en diferentes lotes y lugares de preparación. Esta tendencia aumenta el valor del soporte para aplicaciones, las especificaciones estables y el suministro a granel fiable. Además, vincula la demanda con los planes de capacidad de los productores de alimentos preparados y los proveedores de servicios de restauración.
Innovación en formulaciones de aceites vegetales y aceites mezclados.
Un aceite mezclado puede equilibrar la estabilidad oxidativa, el punto de humo, el comportamiento de flujo en frío y la composición de ácidos grasos con mayor precisión que un aceite de origen único. Un estudio de 2026 realizado por el Multidisciplinary Digital Publishing Institute afirmó que las mezclas interesterificadas enzimáticamente de aceite de soja, aceite de cacahuete alto oleico y grasa dura de crambe reducen la grasa saturada en un 14 % en comparación con la manteca vegetal comercial, manteniendo propiedades estructurales comparables en los rellenos de galletas.[ 2 ]Fuente: Food Engineering and Technology, "Lípidos estructurados sin aceite de palma", mdpi.comUna revisión científica también identifica la interesterificación enzimática y el fraccionamiento como vías viables para desarrollar alternativas de manteca vegetal funcionales y libres de grasas trans. Estos métodos ofrecen a los formuladores opciones para reducir la dependencia de un solo aceite y satisfacer los requisitos específicos de panadería y fritura. La expansión de grasas especiales de Cargill en Malasia en marzo de 2026 refleja la inversión comercial en estas formulaciones específicas para cada aplicación. Este desarrollo ilustra cómo la innovación de productos está pasando de la manteca vegetal de uso general a soluciones diseñadas para necesidades de procesamiento específicas. Los productores pueden diferenciar estos productos en función de su comportamiento al freír, la textura del relleno, el rendimiento de almacenamiento y las características de manipulación. Dicha diferenciación les permite competir más allá de los precios de los aceites básicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del aceite vegetal | -0.8% | Global, con mayor incidencia en los mercados dependientes de las importaciones de Asia-Pacífico, Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Regulaciones estrictas sobre grasas saturadas y requisitos de etiquetado. | -0.6% | América del Norte y la Unión Europea como principales mercados, Asia-Pacífico y América del Sur en aumento. | Mediano plazo (2-4 años) |
| Creciente tendencia de los consumidores hacia ingredientes procesados y con etiquetas limpias. | -0.5% | América del Norte, Europa y la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Preocupaciones sobre la sostenibilidad en torno a la producción de aceite de palma. | -0.4% | Núcleo de la Unión Europea, con repercusiones en los mercados de oferta de América del Norte y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del aceite vegetal
La volatilidad de los precios del aceite vegetal sigue siendo una limitación comercial inmediata para el mercado de grasas líquidas. El Índice de Precios del Aceite Vegetal de Alimentos y Agricultura alcanzó los 192.0 puntos en junio de 2026, un 23.3 % por encima de su nivel de junio de 2025. El aumento del índice reflejó el efecto combinado de las mayores cotizaciones del aceite de palma y de colza y los precios del aceite de girasol, en general estables, que compensaron con creces la caída de los precios del aceite de soja.[ 3 ]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Situación alimentaria mundial", fao.orgLos productores sin cobertura a largo plazo pueden verse presionados por el aumento de los costos de los insumos y por clientes industriales que se resisten a los aumentos de precios. Esta presión puede incentivar el uso de formulaciones mixtas y sin aceite de palma, ya que ofrecen un perfil de costos y suministro más manejable. También puede convertir la integración vertical y la cobertura en herramientas competitivas más importantes. Los fabricantes de alimentos suelen requerir condiciones de suministro estables, ya que los cambios repentinos en los costos pueden alterar los precios de los productos de panadería, refrigerios y comidas preparadas. Los proveedores que ofrecen múltiples bases de aceite pueden responder con mayor eficacia cuando un insumo escasea o se encarece. En consecuencia, las decisiones de compra consideran cada vez más la resiliencia del suministro junto con el rendimiento del producto.
Preocupaciones sobre la sostenibilidad en torno a la producción de aceite de palma.
El aceite de palma sigue siendo un insumo importante para los productos vegetales en el mercado de grasas líquidas. El Reglamento de Deforestación de la Unión Europea exige una mayor diligencia debida para las materias primas pertinentes e introduce mayores expectativas de trazabilidad para los materiales derivados de la palma que ingresan a la Unión Europea. Estos requisitos aumentan los costos y las cargas operativas para los proveedores que carecen de información verificada sobre el origen. Como resultado, los compradores europeos muestran un mayor interés en formulaciones con menor contenido de palma, sin palma y certificadas. Este cambio plantea desafíos para los procesadores que dependen de la palma, al tiempo que brinda a los proveedores flexibles acceso a la demanda de reformulaciones premium. Los procesadores regionales más pequeños enfrentan mayores dificultades para cumplir con estas expectativas, ya que cuentan con menos recursos para invertir en sistemas de trazabilidad. La documentación, la información de geolocalización y la supervisión de proveedores pueden añadir complejidad a lo largo del proceso de abastecimiento. La carga se vuelve especialmente significativa cuando los derivados de la palma pasan por múltiples etapas de refinación y formulación. Esta tendencia puede fortalecer la posición de los proveedores más grandes que ya gestionan flujos de materiales integrados.
Análisis de segmento
Según la fuente: Los aceites mezclados ganan terreno a medida que se estabiliza el predominio de los aceites vegetales.
Los productos de origen vegetal representaron el 82.42 % del mercado de grasas líquidas en 2025. Esta posición refleja la amplia disponibilidad de aceites de soja, canola, oleína de palma y girasol para panadería, fritura y producción de alimentos preparados. Su versatilidad permite su uso en diversas condiciones de procesamiento. Los productos derivados de la palma están sujetos a un mayor escrutinio en los mercados occidentales debido a los requisitos de cumplimiento relacionados con la deforestación. Las variantes de canola y girasol alto oleico están ganando popularidad, ya que los compradores buscan perfiles nutricionales y de origen diferentes. Las grasas líquidas de origen animal siguen siendo una opción minoritaria en las aplicaciones tradicionales de fritura en Norteamérica y Sudamérica. Los fabricantes las utilizan cuando las grasas a base de manteca de cerdo proporcionan características de sabor que las alternativas vegetales no pueden igualar. La industria de las grasas líquidas continúa dependiendo de los insumos vegetales porque los procesadores pueden fabricarlos a escala industrial.
Se prevé que los aceites mezclados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.81 % entre 2026 y 2031. Los productores combinan aceites base con variantes de alto contenido oleico, fracciones interesterificadas y sistemas emulsionantes para cumplir con los requisitos de rendimiento específicos. Estas combinaciones pueden contribuir a alcanzar los objetivos de ácidos grasos manteniendo el cumplimiento del etiquetado. La investigación científica respalda su potencial para preservar el rendimiento estructural y sensorial con un menor contenido de grasas saturadas. La interesterificación y el fraccionamiento ofrecen vías establecidas para alternativas libres de grasas trans. Las mezclas también pueden reducir la dependencia de una sola materia prima cuando cambian las condiciones de suministro, lo que las hace relevantes para los fabricantes que abastecen a mercados de exportación regulados. La industria de las grasas líquidas está utilizando estos sistemas para abordar tanto los requisitos técnicos como los de aprovisionamiento. El valor comercial depende de si los proveedores pueden ofrecer estos beneficios de forma consistente en los volúmenes requeridos por los grandes fabricantes de alimentos. Los equipos de desarrollo deben evaluar cada mezcla en función de las condiciones del proceso del cliente, en lugar de asumir que una sustitución de aceite de menor coste será adecuada. Esto crea la necesidad de realizar pruebas piloto y colaborar técnicamente antes de que una formulación pase a la producción rutinaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los productos de panadería constituyen el pilar del volumen, mientras que los alimentos listos para consumir impulsan el crecimiento.
Los productos de panadería representaron el 46.33 % del mercado de grasas líquidas en 2025. Estas grasas desempeñan un papel fundamental en la producción de pan, galletas, pasteles laminados y tartas. Su capacidad de bombeo facilita el uso de líneas de panadería automatizadas y permite una dosificación uniforme de los ingredientes. Los fabricantes de confitería utilizan grasas líquidas para el recubrimiento, el moldeo y el relleno, donde la cristalización controlada es crucial. Los fabricantes de snacks y productos salados requieren grasas estables para operaciones continuas de fritura. Estas aplicaciones son especialmente importantes en Norteamérica y el Sudeste Asiático. Los fabricantes de postres congelados y helados utilizan fracciones de palma líquida y aceites mezclados para mantener la textura a bajas temperaturas. Por consiguiente, los proveedores suelen competir en función de la compatibilidad entre sus formulaciones y los equipos de los clientes. El volumen de la industria panadera sigue siendo importante, ya que esta categoría combina un amplio uso con la necesidad de una producción eficiente y repetible.
Se prevé que las comidas preparadas y listas para consumir crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.53 % hasta 2031. Este crecimiento está vinculado al uso recurrente por parte de los consumidores de formatos de comidas prácticas. Los fabricantes utilizan grasas líquidas como medio de fritura para componentes prefritos y para complementar los sistemas de repostería en comidas congeladas. La consistencia del producto sigue siendo importante, ya que estos alimentos se distribuyen a través de sistemas de refrigeración y congelación. Los restaurantes de comida rápida requieren grasas estables durante los ciclos de preparación de alto volumen, mientras que los fabricantes de alimentos industriales necesitan productos fáciles de manipular y formular. Estos requisitos mantienen el mercado de grasas líquidas estrechamente ligado a la expansión de la fabricación de alimentos prácticos. Un producto que funcione en condiciones controladas de fábrica puede reducir la variabilidad en los alimentos fritos y de repostería. Esto hace que el conocimiento de la aplicación sea tan importante como la amplia disponibilidad del producto en este segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
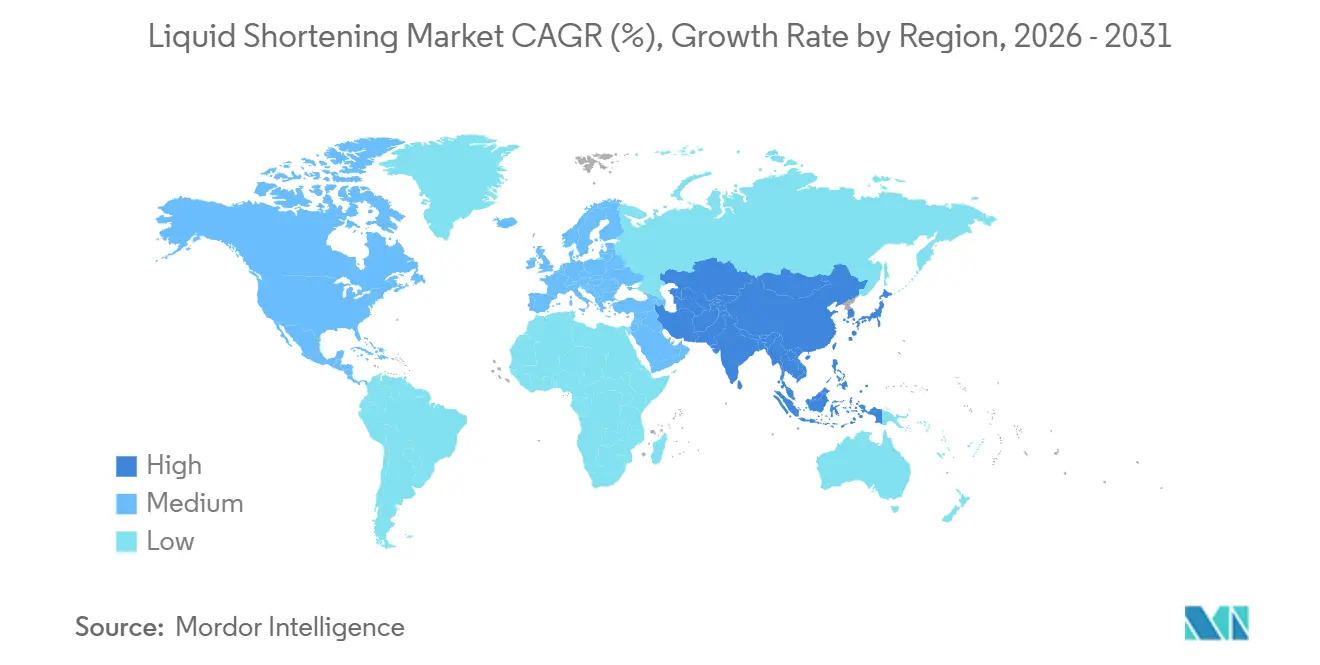
La región Asia-Pacífico representó el 36.73 % del mercado de grasas líquidas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.43 % hasta 2031. Esta posición refleja la expansión del procesamiento de alimentos, la rápida urbanización y la creciente demanda de alternativas no hidrogenadas. China, India y los países del sudeste asiático siguen siendo fundamentales para la demanda regional. El límite de grasas trans en India continúa impulsando la reformulación en grasas para panadería y vanaspati. La política de biodiésel de Indonesia podría restringir la disponibilidad de aceite de palma para aplicaciones alimentarias, al tiempo que fomenta la inversión en refinación. La inversión prevista por Cargill en una refinería en Lampung refleja el continuo interés en la cadena de valor del aceite de palma en Indonesia.
América del Norte es la segunda región más grande en el mercado de grasas líquidas para freír. El alto consumo per cápita en panadería y servicios de alimentación impulsa la demanda, junto con una cadena de frío bien establecida. Las panaderías industriales y las cadenas de restaurantes de comida rápida utilizan grasas líquidas para freír no hidrogenadas en grandes volúmenes. Los clientes especializados también están adoptando formulaciones con alto contenido de ácido oleico. Europa cuenta con una base consolidada en panadería y confitería, además de estrictas expectativas de abastecimiento vinculadas a la sostenibilidad. Los compradores de la región están optando por formulaciones certificadas y con bajo contenido de aceite de palma a medida que entran en vigor los requisitos de trazabilidad de la Unión Europea. Este cambio crea un entorno de abastecimiento distinto al de regiones donde el precio y la disponibilidad local tienen mayor influencia. Los proveedores que pueden documentar sus insumos y ofrecer alternativas tienen un acceso más directo a los clientes europeos. Por lo tanto, la región sigue siendo importante para el desarrollo de productos premium y que cumplen con la normativa.
Sudamérica, Oriente Medio y África son regiones más pequeñas pero en crecimiento en el mercado de grasas líquidas. Brasil cuenta con una cultura de comida rápida desarrollada y un sector de procesamiento de alimentos en expansión, lo que impulsa la demanda comercial de grasas líquidas. El Consejo de Cooperación del Golfo tiene grandes operaciones de servicios de alimentación y catering institucional que requieren un suministro industrial constante. Los mercados dependientes de las importaciones siguen estando más expuestos a la volatilidad del precio del aceite vegetal, lo que puede aumentar el interés en formulaciones mixtas que ofrecen flexibilidad de suministro. El mercado de grasas líquidas también recompensa a los proveedores que pueden ajustar rápidamente las formulaciones para los clientes locales. Los patrones de demanda local también varían entre los canales de panadería, restaurantes de comida rápida, catering institucional y alimentos envasados. Una formulación que cumpla con las expectativas regionales en cuanto a manipulación y calidad del producto final puede ayudar a un proveedor a construir relaciones más duraderas con sus clientes en el mercado de grasas líquidas.
Panorama competitivo
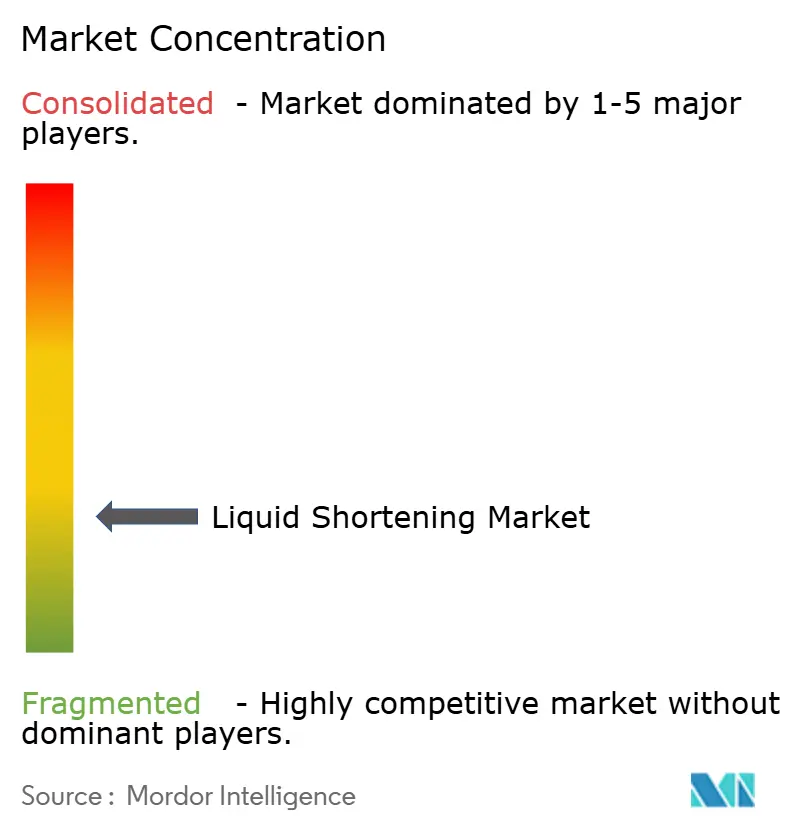
The liquid shortening market is highly fragmented. Cargill, AAK, Bunge, and Golden Agri-Resources operate as vertically integrated participants with access to upstream materials, refining, and formulation capabilities. Their scale helps them manage raw material volatility through procurement, hedging, and forward contracts. Cargill is expected to expand its Port Klang specialty fats facility in March 2026 and introduce Cargill Bakefry and Cargill Bakefill for frying and filling applications. AAK expects specialty solutions to support its 2025 performance, aligning with demand for premium reformulation products. Compliance readiness for European Union and Indian requirements is becoming increasingly important in supply agreements with large food manufacturers.
Los productores regionales y los formuladores especializados compiten a través del servicio técnico, la proximidad al cliente y los pedidos mínimos más bajos. Ventura Foods y Catania Oils se benefician de las ventajas del suministro nacional en los canales de servicios de alimentación y panadería industrial de Norteamérica. Las alternativas sin aceite de palma, como los sistemas de oleogel y las mezclas multiaceite interesterificadas, han demostrado su viabilidad técnica. Sin embargo, producirlas a un coste comparable al de los productos derivados de la palma sigue siendo difícil a escala comercial. Se espera que una solicitud de patente estadounidense de 2025 describa una composición de grasa vegetal sin aceite de palma para rellenos de confitería y panadería. Estos avances indican una actividad de investigación continua en grasas sin aceite de palma. El mercado de grasas líquidas para repostería mantiene oportunidades para los proveedores que puedan escalar estas formulaciones sin comprometer el rendimiento ni la competitividad de costes.
Golden Agri-Resources planea destinar su inversión de 2026 a la replantación y al desarrollo de la capacidad de procesamiento posterior, lo que respaldará la disponibilidad de ingredientes derivados de la palma. La compañía también planea añadir tres plantas de captura de metano durante 2025, fortaleciendo así su programa de sostenibilidad. Bunge prevé que su segmento de aceites refinados y especiales se mantenga débil en la mayoría de las regiones, excepto en Asia, durante el primer trimestre de 2025. Esta perspectiva muestra cómo la incertidumbre en las políticas de biocombustibles puede influir en los flujos de aceites vegetales y en el equilibrio de la oferta de ingredientes alimentarios. Para los proveedores de abono líquido, estos cambios pueden alterar la disponibilidad relativa y el precio de la soja, la colza y otros aceites vegetales. Esta dinámica hace que la flexibilidad de la cartera sea importante cuando los acontecimientos ajenos a la fabricación de alimentos afectan el costo de los insumos clave. Las empresas con capacidades más amplias de refinación y formulación pueden modificar su cartera de productos con mayor facilidad que los proveedores centrados en un conjunto limitado de materias primas. Esta ventaja es especialmente relevante cuando los clientes requieren continuidad en el suministro sin cambios en el rendimiento de sus alimentos terminados.
Líderes de la industria de grasas líquidas
-
Cargill, Incorporated
-
Ventura alimentos
-
Aceites de Catania
-
AB
-
Bunge limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: AAK publicó su Informe Anual 2025, que incluye una Declaración de Sostenibilidad conforme a la Directiva de Informes de Sostenibilidad Corporativa (CSRD). Este informe representa la primera divulgación integrada de la compañía bajo la Directiva de Informes de Sostenibilidad Corporativa y destaca un sólido desempeño, impulsado por el crecimiento en soluciones especializadas y una gestión de costos rigurosa.
- Marzo de 2026: Cargill amplió su planta de aceites comestibles en Port Klang, Malasia, con la incorporación de una nueva línea de producción de grasas especiales, valorada en varios millones de dólares. Esta línea es la primera en la red de aceites comestibles de Cargill en utilizar tecnología de procesamiento de grasas especiales. La planta introdujo Cargill Bakefry para freír con alto rendimiento y Cargill Bakefill para rellenos, junto con sustitutos de manteca de cacao bajos en grasas trans, lo que fortalece la posición de Cargill en el mercado de grasas especiales de Asia-Pacífico.
- February 2026: Golden Agri-Resources announced a targeted capital expenditure of up to USD 300 million for 2026, primarily allocated to replanting programs, expansion of downstream processing plants, and enhancements to downstream facilities. The investment signals the company’s continued focus on strengthening palm-derived ingredient supply chains for fats and oils markets.
Alcance del informe del mercado global de grasas líquidas
La grasa líquida se refiere a un producto graso vertible utilizado principalmente en la preparación de alimentos comerciales e industriales para mejorar la textura, la consistencia, la retención de humedad y la calidad general del producto en una amplia gama de aplicaciones alimentarias. El mercado de grasas líquidas se segmenta por origen, aplicación y geografía. Por origen, el mercado se segmenta en aceites vegetales, animales y mezclados. Por aplicación, el mercado se segmenta en productos de panadería, confitería, snacks y salados, postres congelados y helados, comidas preparadas y listas para consumir, y otras aplicaciones. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| A base de vegetales |
| De origen animal |
| Aceites mezclados |
| Productos de panadería |
| Confitería |
| Aperitivos y Salados |
| Postres helados y helados |
| Comidas listas para consumir y comidas preparadas |
| Otras aplicaciones |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por fuente | A base de vegetales | |
| De origen animal | ||
| Aceites mezclados | ||
| por Aplicación | Productos de panadería | |
| Confitería | ||
| Aperitivos y Salados | ||
| Postres helados y helados | ||
| Comidas listas para consumir y comidas preparadas | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de grasas líquidas para 2031?
The liquid shortening market is projected to reach USD 1.17 billion by 2031, increasing from USD 0.84 billion in 2025 to USD 0.88 billion in 2026.
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para el mercado de grasas líquidas durante el período 2026-2031?
Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.78% durante el período 2026-2031.
¿Qué segmento de mercado representó la mayor cuota del mercado de grasas líquidas en 2025?
The Vegetable-based oils segment dominated the market in 2025, accounting for 82.42% of the market share.
¿Qué segmento de aplicaciones representó la mayor cuota del mercado de grasas líquidas en 2025?
Los productos de panadería representaron el segmento de aplicación más grande en 2025, con una cuota de mercado del 46.33%.
¿Qué región lideró el mercado de grasas líquidas en 2025?
La región de Asia-Pacífico fue el mayor mercado regional en 2025, representando el 36.73% de los ingresos.


