

Tamaño y participación en el mercado de gestión de residuos líquidos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
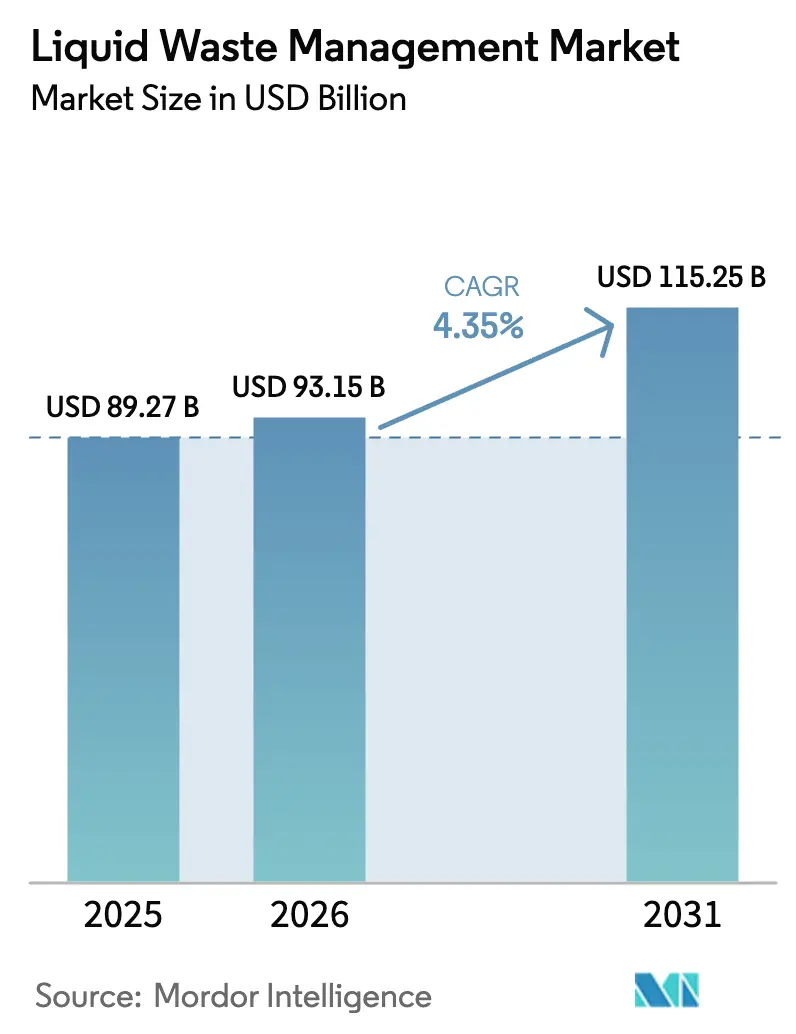
| Tamaño del mercado (2026) | USD 93.15 mil millones |
| Tamaño del mercado (2031) | USD 115.25 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.35% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Norteamérica |
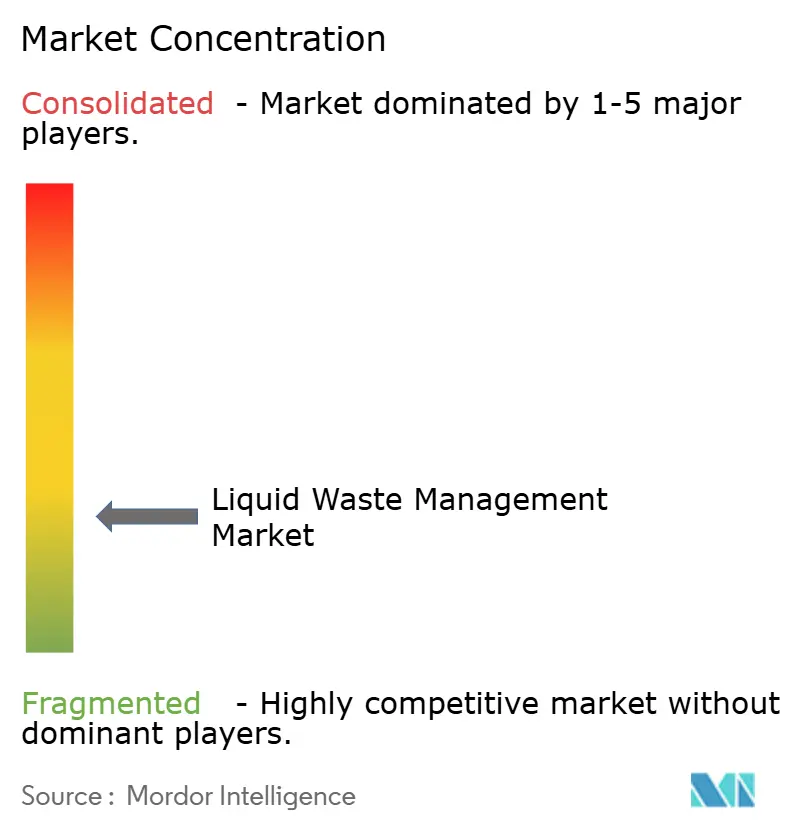
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de residuos líquidos por Mordor Intelligence
Se espera que el tamaño del mercado de gestión de residuos líquidos crezca de 89.27 millones de dólares en 2025 a 93.15 millones de dólares en 2026 y alcance los 115.25 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.35 % entre 2026 y 2031. Los límites de vertido más estrictos, la creciente complejidad industrial y la expansión de los mandatos de cero vertidos líquidos respaldan esta trayectoria estable, mientras que los programas de capital para mejoras municipales aportan visibilidad plurianual. Los operadores están acelerando las modernizaciones biológicas porque el pulido con ozono o los trenes de membranas por sí solos no pueden cumplir con los límites de nutrientes cada vez más estrictos de forma rentable. Los proveedores de servicios con activos de transporte y tratamiento integrados verticalmente siguen captando margen, pero la escasez de oferta para la incineración de residuos peligrosos impulsa el poder de fijación de precios de los especialistas regionales. La implementación de las normas sobre PFAS en Estados Unidos y Europa está creando nichos de alto valor para los proveedores de intercambio iónico, carbón activado granular y oxidación en agua supercrítica.
Conclusiones clave del informe
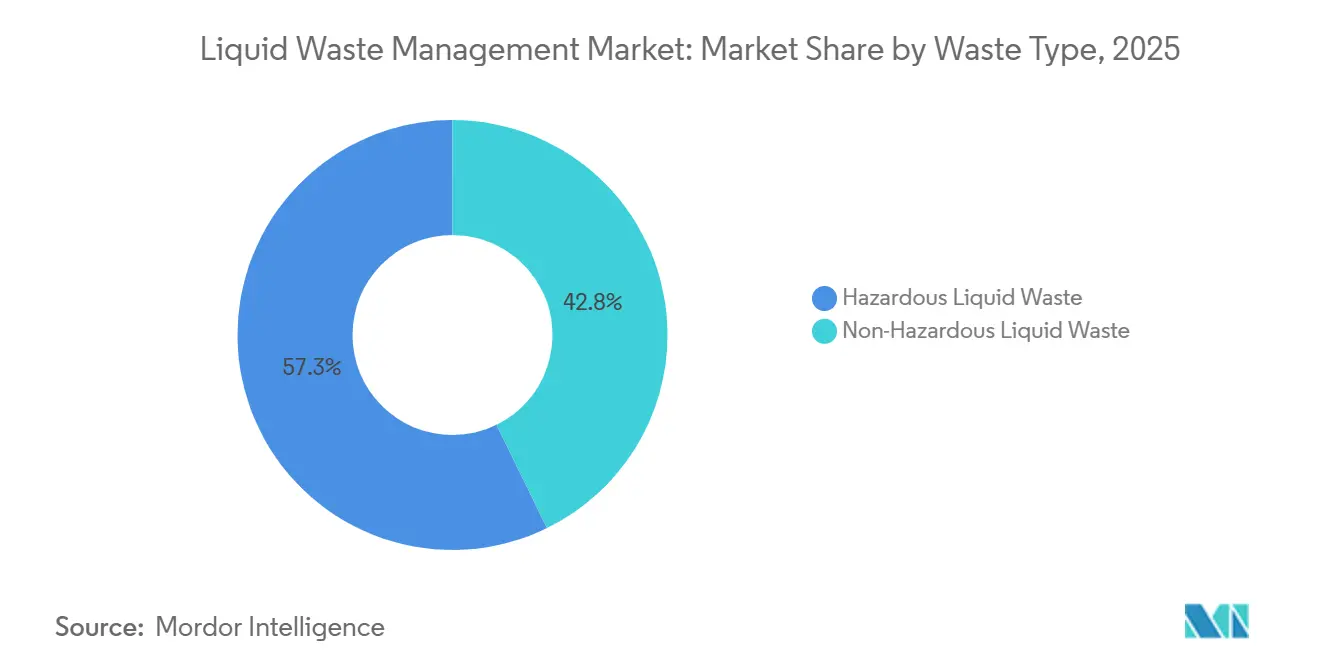
- Por tipo de residuo, los residuos líquidos peligrosos representaron el 57.25% de la cuota de mercado de gestión de residuos líquidos en 2025, y se proyecta que el mismo segmento registre una CAGR del 5.29% hasta 2031.
- Por fuente, los flujos residenciales representaron el 43.44% del tamaño del mercado de gestión de residuos líquidos en 2025, mientras que los efluentes industriales avanzan a una CAGR del 5.18% hasta 2031.
- Por servicio, el transporte y el acarreo controlaron el 52.51% de los ingresos en 2025, mientras que se prevé que la eliminación y el reciclaje se expandan a una tasa compuesta anual del 5.27% hasta 2031.
- Por método de tratamiento, los sistemas biológicos capturaron el 35.85% de la capacidad instalada en 2025 y están creciendo a una CAGR del 5.38%.
- Por industria de usuario final, la refinación de metales lideró con un 33.77% de la demanda en 2025; se pronostica que las aplicaciones petroquímicas y de refinería crecerán más rápido con un 5.82% hasta 2031.
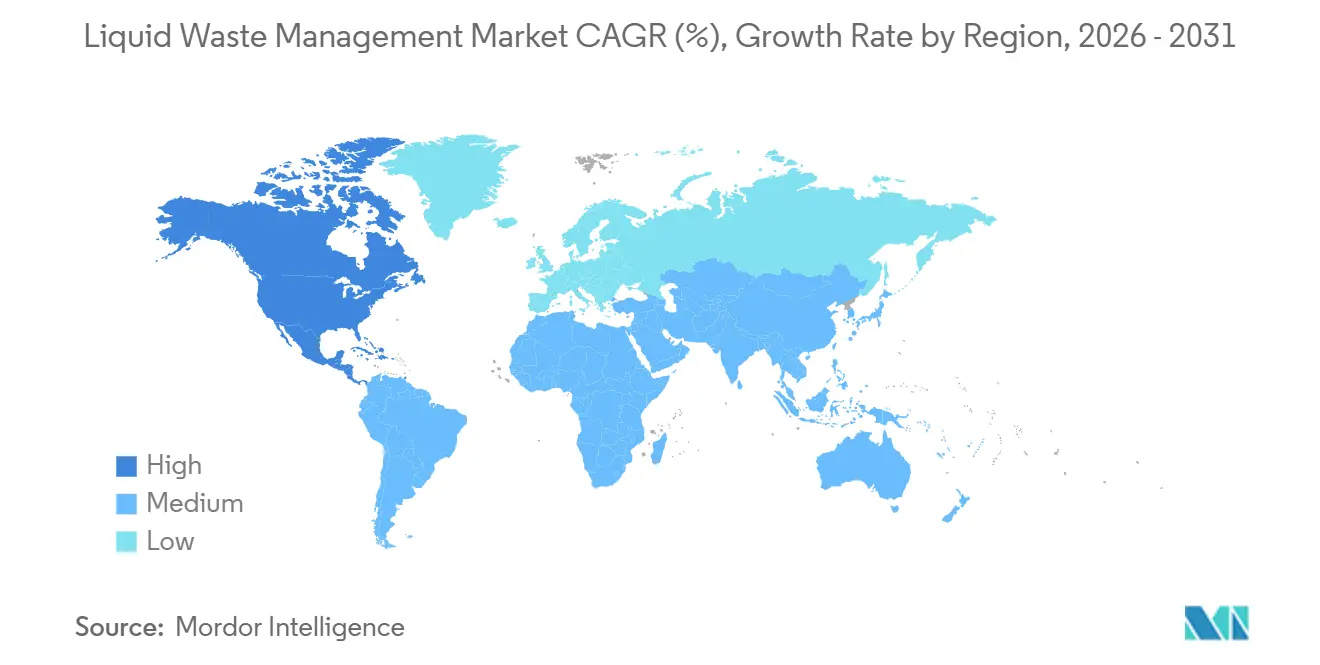
- Por geografía, América del Norte tenía el 43.64% de la participación de mercado en gestión de residuos líquidos en 2025, y se anticipa que registrará la CAGR más rápida del 4.76% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gestión de residuos líquidos
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los límites de vertido impulsados por la regulación se están endureciendo en las economías de la OCDE y los BRICS | + 1.2% | Global, con máxima aplicación en América del Norte, la UE y China | Mediano plazo (2-4 años) |
| Olas de reindustrialización en centros de semiconductores, baterías y biofabricación | + 0.9% | América del Norte, UE y Asia Oriental (Corea del Sur, Taiwán, Japón) | Largo plazo (≥4 años) |
| Crecientes volúmenes de aguas residuales de los sectores sanitario y farmacéutico | + 0.7% | Global, concentrado en India, China y Estados Unidos | Mediano plazo (2-4 años) |
| Financiación gubernamental para plantas de tratamiento de aguas residuales y plantas de tratamiento de efluentes | + 0.8% | Asia-Pacífico (India, Sudeste Asiático), Oriente Medio y Sudamérica | Largo plazo (≥4 años) |
| Los mandatos de eliminación de PFAS, sustancias químicas "eternas", crean nuevas fuentes de ingresos | + 0.6% | América del Norte y la UE, con adopción emergente en Australia y Japón | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Los límites de descarga impulsados por la regulación se están endureciendo en las economías de la OCDE y los BRICS
Las normas sobre efluentes publicadas desde 2024 están obligando a los operadores municipales e industriales a modernizar las etapas primarias y secundarias, impulsando la demanda inmediata de carbón activado, ozonización y mejoras de membranas. La Unión Europea redujo los límites de descarga de carbono orgánico total para instalaciones químicas de 50 mg/L a 20 mg/L, lo que obliga a realizar pasos de pulido que aumentan el gasto operativo en un 10 % [1] Oficina Europea Integrada de Prevención y Control de la Contaminación, “Documento de referencia de las mejores técnicas disponibles para el sector químico”, eippcb.jrc.ec.europa.eu . El código textil de la India redujo simultáneamente los límites de demanda bioquímica de oxígeno a 30 mg/L e introdujo límites de color, acelerando la adopción de biorreactores de membrana entre las pequeñas fábricas [2] Junta Central de Control de la Contaminación, “Estándares de efluentes revisados para la industria textil”, cpcb.nic.in . Brasil restringió las emisiones de nitrógeno y fósforo de las plantas agroindustriales, impulsando las modernizaciones de digestión anaeróbica. Los plazos de cumplimiento abarcan entre 18 y 36 meses, lo que concentra la cartera de proyectos y aumenta la intensidad de capital a corto plazo para las empresas de ingeniería.
Olas de reindustrialización en centros de semiconductores, baterías y biofabricación
Los programas de subsidios en Estados Unidos, la Unión Europea y Asia Oriental han impulsado la creación de más de 20 fábricas de semiconductores y una docena de gigafábricas desde 2024. Cada fábrica devuelve entre 1.5 y 2.0 veces su consumo de agua ultrapura como concentrado con alto contenido de flúor, lo que obliga a la neutralización del pH in situ y a un complejo intercambio iónico. Tan solo la planta de Arizona de Taiwan Semiconductor Manufacturing Company trata 10 millones de galones diarios (gpd) de agua de enjuague con ácido fluorhídrico mediante intercambio iónico y precipitación química antes del vertido municipal. La Alianza Europea de Baterías proyecta una capacidad de celdas de 550 GWh para 2030, lo que superará los activos existentes de incineración de solventes e impulsará la construcción de oxidadores térmicos en nuevas instalaciones. Los clústeres emergentes de biofabricación en Singapur e Irlanda procesan aguas residuales con una demanda química de oxígeno superior a 50 000 mg/l, lo que genera oportunidades de servicio premium para sistemas anaeróbicos multietapa.
Crecientes volúmenes de aguas residuales de los sectores sanitario y farmacéutico
Los efluentes hospitalarios y farmacéuticos contienen compuestos activos que resisten la descomposición biológica estándar, lo que obliga a la oxidación avanzada o al pulido con carbón activado. El sector de genéricos de la India liberó 500 millones de litros diarios de agua de proceso en 2024, con residuos de antibióticos que superaron los límites de seguridad en cuatro órdenes de magnitud. La Organización Mundial de la Salud exige ahora la eliminación del 99 % de los antimicrobianos prioritarios antes del vertido, lo que obliga a aplicar ozono de alta dosis o procesos UV. China impuso la obligación de vertido cero de líquidos para las líneas de betalactámicos, lo que impulsó las ventas de evaporadores y cristalizadores por valor de 2 a 5 millones de dólares por módulo de 100 m³/día. Las directrices para hospitales estadounidenses de 2024 añadieron medidas de ácido peracético o UV, lo que incrementó el coste del tratamiento unitario entre 0.10 y 0.15 dólares por m³.
Financiación gubernamental para plantas de tratamiento de aguas residuales y plantas de tratamiento de efluentes
Programas públicos multimillonarios en India, Indonesia, Arabia Saudita y Egipto financian miles de nuevos módulos de tratamiento municipales e industriales. India presupuestó 350 000 millones de rupias indias para una capacidad de 5,000 millones de litros diarios a lo largo del Ganges para 2026. El programa indonesio, con un presupuesto de 3800 millones de dólares, añadirá 150 plantas en Java y Sumatra para 2028. Arabia Saudita aspira a una capacidad de reutilización incremental de 3 millones de m³/día, reduciendo así la presión sobre la desalinización. Egipto obtuvo 500 millones de euros para construir 12 plantas de tratamiento de efluentes industriales en la zona del Canal de Suez.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX e intensidad energética de los trenes de oxidación avanzada y de membranas | -0.5% | Global, agudo en regiones con altos costos de electricidad (Europa, Japón) | Mediano plazo (2-4 años) |
| Precios volátiles de coagulantes básicos y productos químicos especiales | -0.3% | Global, con tensión en la cadena de suministro en América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Cuellos de botella que permiten la incineración y la inyección en pozos profundos (EE. UU./UE) | -0.2% | Estados Unidos y la UE, impacto limitado en Asia-Pacífico y Oriente Medio | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX e intensidad energética de trenes de oxidación avanzada y de membranas
Las plantas de biorreactores de membrana cuestan entre 8 y 12 millones de dólares por 10 000 m³/día, frente a los 3-5 millones de dólares de las plantas de lodos activados convencionales, y la demanda de energía se duplica hasta aproximadamente 1 kWh/m³. Los precios de la energía industrial europea se dispararon a 0.18 EUR/kWh en 2024, lo que supone un aumento de entre 200 000 y 300 000 EUR en los costes anuales de los sistemas de ósmosis inversa de tamaño medio. La oxidación avanzada con peróxido y UV consume entre 3 y 5 kWh/m³ y entre 0.50 y 1.00 USD/kg de peróxido, lo que mantiene los costes normalizados entre un 40 % y un 60 % por encima de los métodos biológicos.
Precios volátiles de coagulantes y productos químicos especializados
Los precios del sulfato de aluminio en Estados Unidos subieron de USD 180/tonelada a USD 260/tonelada durante 2024 debido a la inflación de la alúmina impulsada por la energía. El polímero de poliacrilamida en Asia-Pacífico aumentó un 22% tras las interrupciones del suministro de monómeros, y el cloruro férrico se disparó un 18% ante las restricciones del acero en Europa. Los contratos de servicio a precio fijo no pudieron absorber estos picos, lo que redujo los márgenes de los operadores entre 150 y 200 puntos básicos.
Análisis de segmento
Por tipo de residuo: Los flujos peligrosos impulsan la infraestructura especializada
Los residuos líquidos peligrosos representaron el 57.25 % del volumen en 2025, y su tasa de crecimiento anual compuesta (TCAC) del 5.29 % garantiza que se mantengan como el eje central del mercado de gestión de residuos líquidos. Las instalaciones en fábricas de semiconductores y plantas biofarmacéuticas descargan ácidos, metales y disolventes que requieren neutralización, estabilización o inyección en pozos profundos, mientras que la clasificación errónea conlleva multas de hasta 70 000 USD al día según la RCRA. Las corrientes no peligrosas (aguas residuales municipales y efluentes industriales de baja concentración) se expanden con mayor lentitud debido a la madurez de las redes de la OCDE, pero las normas de eliminación de nutrientes impulsan mejoras graduales.
Las opciones de eliminación menos reguladas ofrecen a los generadores no peligrosos la libertad de equilibrar costos y cumplimiento normativo; sin embargo, los límites de nutrientes han elevado los costos operativos entre 0.20 y 0.40 USD/m³. En contraste, la industria de gestión de residuos líquidos obtiene márgenes superiores en servicios peligrosos, donde la utilización de la incineración en EE. UU. ya supera el 85 % y las tarifas de eliminación superan los 500 USD/tonelada. Estos factores económicos están impulsando al capital privado a financiar nueva capacidad, aunque enfrentando dificultades complejas en la tramitación de permisos.
Por fuente: La complejidad de los efluentes industriales supera el crecimiento residencial
Las aguas residuales residenciales conservaron una participación del 43.44 % en el mercado de gestión de residuos líquidos en 2025 gracias a los sistemas municipales consolidados, pero los flujos industriales lo superarán con una tasa de crecimiento anual compuesta (TCAC) del 5.18 %, ya que las políticas de relocalización impulsan las cargas de demanda bioquímica de oxígeno muy por encima de los límites de diseño municipales. Los municipios ahora aplican rigurosamente el pretratamiento, obligando a las fábricas a añadir ecualización, ajuste de pH o separación de aceite y agua antes de la descarga al alcantarillado.
Los conglomerados industriales de India, China y Estados Unidos contratan instalaciones llave en mano para el tratamiento de efluentes comunes, lo que les permite diversificar el coste de capital y la experiencia, impulsando contratos recurrentes para operadores privados. Los locales comerciales (oficinas, comercios minoristas y hostelería) se adaptan a la urbanización, pero experimentan con el reciclaje de aguas grises in situ, lo que añade entre 15 y 25 USD/pie² al coste de construcción, reduce el volumen de alcantarillado y compensa las tarifas de toma de agua potable.
Por servicio: la eliminación y el reciclaje ganan terreno a medida que se extiende la descarga cero de líquidos
El transporte y el acarreo generaron el 52.51 % de los ingresos de 2025, ya que las flotas de buques cisterna especializados siguen siendo indispensables. Sin embargo, la eliminación y el reciclaje registrarán una tasa de crecimiento anual compuesta (TCAC) del 5.27 %, ya que las políticas de cero vertidos en cuencas con escasez de agua impulsan la inversión en cristalizadores y concentradores de salmuera. Las normas de rotulación y manifiesto del Departamento de Transporte de EE. UU. (DOT) añaden entre 50 y 100 USD por carga, lo que favorece a grandes transportistas como Clean Harbors, que registró una utilización de camiones del 92 % en 2024.
Las tarifas de inyección en pozos profundos oscilan entre 20 y 80 USD por barril; sin embargo, las preocupaciones sísmicas y la competencia en pozos de captura de carbono limitan la concesión de nuevos permisos, lo que impulsa a los clientes hacia la recuperación de solventes y la oxidación a alta temperatura. Los modelos circulares que revenden la acetona o el tolueno recuperados a un 60-70 % del precio original subrayan la transición a largo plazo del transporte y disposición al tratamiento y reutilización.
Por método de tratamiento: los sistemas biológicos equilibran el costo y el rendimiento
Los enfoques biológicos representaron el 35.85 % de la capacidad instalada en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5.38 %, ya que los operadores optan por costos operativos entre un 30 % y un 50 % más bajos en comparación con las rutas térmicas o de membrana. El lodo activado aeróbico logra una eliminación del 85 % al 95 % de la DBO a 0.4-0.6 kWh/m³, mientras que la digestión anaeróbica compensa la demanda energética mediante la generación de biogás.
El pretratamiento químico y físico sigue siendo fundamental para aceites, grasas o metales pesados; sin embargo, genera lodos que requieren deshidratación a un costo de 50 a 150 USD/tonelada. Los procesos térmicos y electroquímicos se utilizan para flujos específicos de alta toxicidad; por ejemplo, la oxidación con diamante dopado con boro destruye los compuestos orgánicos refractarios a un costo de 5 a 15 kWh/m³, un precio superior solo viable para productos intermedios farmacéuticos de alto valor.
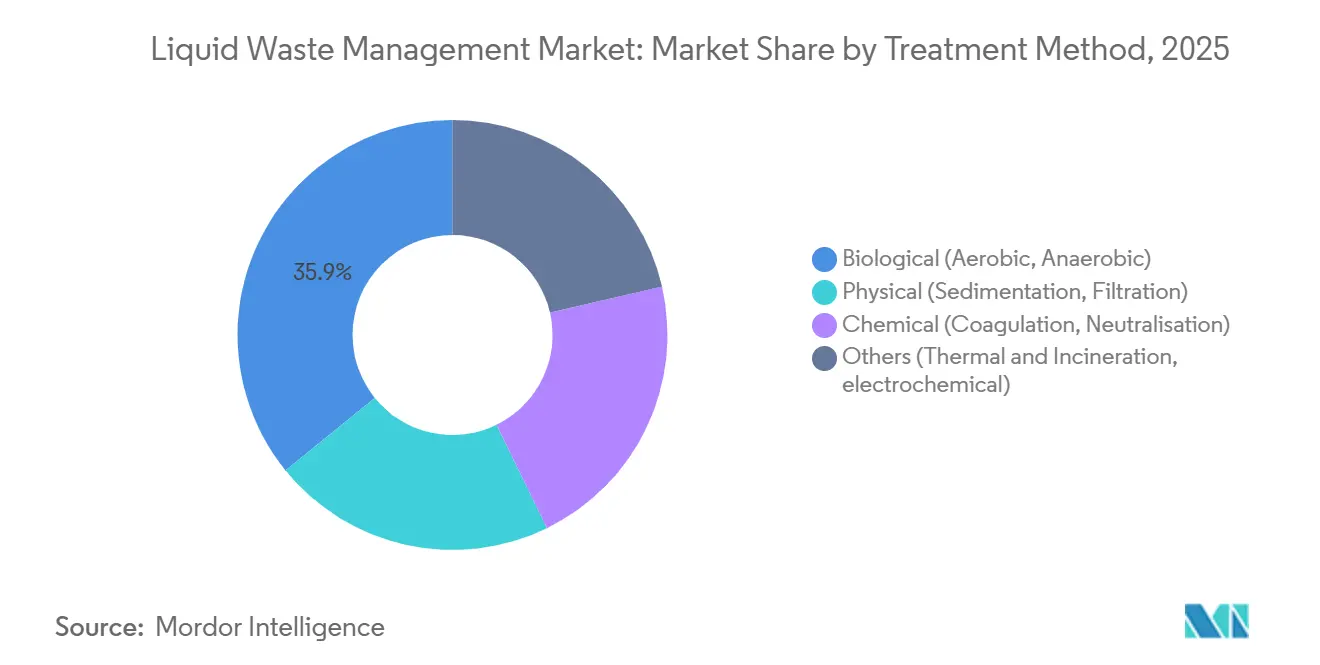
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La complejidad petroquímica impulsa los servicios premium
La refinación de metales dominó la demanda en 2025 con un 33.77% debido a las cargas de cianuro y cromo, pero los flujos petroquímicos y de refinería registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.82%, a medida que proliferan los proyectos de polietileno y diésel renovable. Las aguas residuales petroquímicas contienen compuestos BTEX que requieren separación y pulido en varias etapas. Los sectores de alimentos y bebidas, textiles, pulpa y otros contribuyen cada uno con un 5-10%, pero varían ampliamente en sus espectros de contaminantes, lo que obliga a los proveedores de tecnología a mantener carteras de procesos diversificadas.
Las purgas de alta salinidad provenientes de plantas eléctricas y desalinizadoras ahora buscan soluciones de cero vertidos con un costo de entre 10 y 20 USD/m³, mientras que las plantas azucareras y lácteas implementan cada vez más digestores anaeróbicos para monetizar el biogás. Esta combinación exige modelos de servicio flexibles, lo que refuerza la ventaja competitiva de los operadores integrados que ofrecen híbridos físico-químicos-biológicos bajo contratos únicos.
Análisis geográfico
Mercado de gestión de residuos líquidos en Norteamérica
América del Norte generó el 43.64 % de los ingresos de 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.76 % hasta 2031, gracias a las sanciones de la Ley de Agua Limpia de 37 500 USD al día, 240 000 roturas anuales de tuberías principales y 20 000 millones de barriles anuales de agua de esquisto que requiere tratamiento o inyección. El Fondo Rotatorio Estatal de Agua Limpia de 2024 movilizó 7 000 millones de USD en préstamos a bajo interés, priorizando la eliminación de nutrientes y la neutralidad energética. El programa de agua de Canadá, con un presupuesto de 5 000 millones de dólares canadienses, se centra en los sistemas rurales e indígenas desatendidos, mientras que México aspira a una cobertura de tratamiento municipal del 75 % para 2030 mediante la construcción de 500 nuevas plantas.
Mercado de gestión de residuos líquidos en la región Asia-Pacífico
La región Asia-Pacífico se encuentra rezagada en cuanto a participación, pero se beneficia de una industrialización agresiva y de la implementación de mandatos gubernamentales para la centralización de plantas de efluentes. China trató el 97.5 % de las aguas residuales urbanas en 2024, pero impuso multas de 3800 millones de yuanes a los infractores, lo que impulsó la externalización de servicios para satisfacer las cargas industriales variables. India presupuestó 450 000 millones de rupias indias para el alcantarillado urbano hasta 2026, mientras que Japón y Corea del Sur redujeron los límites de nutrientes y financiaron modernizaciones de oxidación avanzada. Los parques industriales de Vietnam e Indonesia emiten permisos de vertido agrupados, lo que genera oportunidades llave en mano para las empresas de ingeniería, construcción y construcción (EPC) internacionales.
Mercado de gestión de residuos líquidos en EMEA y Sudamérica
Europa, Oriente Medio, África y Sudamérica presentan factores impulsores divergentes. La Directiva revisada de la UE sobre el Tratamiento de Aguas Residuales Urbanas ahora abarca las ciudades con más de 1,000 habitantes y exige un funcionamiento neutro en términos energéticos, lo que incentiva la cogeneración de biogás. Alemania destinó 1200 millones de euros a la eliminación de microcontaminantes, y el Reino Unido lanzó una iniciativa de reducción de nutrientes de 500 millones de libras. Los miembros del Consejo de Cooperación del Golfo priorizan la reutilización; Arabia Saudí se ha fijado como objetivo el 70 % de reciclaje de aguas residuales para 2030, poniendo en marcha trenes de ultrafiltración-UV, mientras que Dubái ha añadido 120 millones de galones diarios de capacidad de biorreactores de membrana para la reutilización en paisajismo. El plan de saneamiento de Brasil exige un 90 % de recogida de aguas residuales y un 75 % de tratamiento para 2033, con un valor de 700 000 millones de reales en proyectos, mientras que Argentina ha conseguido 2000 millones de dólares para añadir 50 plantas de digestión anaeróbica.
Panorama regulatorio
La regulación se centra cada vez más en estándares de descarga basados en tecnología y marcos de permisos que incorporan microcontaminantes a los estándares convencionales de DBO/DQO, nutrientes y metales. En Estados Unidos, la Ley de Agua Limpia y el Sistema Nacional de Eliminación de Descargas de Contaminantes (NPDES) siguen siendo fundamentales, y en mayo de 2026 la EPA propuso revisiones a los requisitos de descarga de aguas residuales para centrales termoeléctricas, reforzando el papel de las Directrices de Limitación de Efluentes para impulsar mejoras en instalaciones eléctricas e industriales.
En Europa, la Directiva revisada sobre emisiones industriales, Directiva (UE) 2024/1785 (DIE 2.0), entró en vigor el 2 de agosto de 2024, estableciendo vínculos adicionales que permiten el uso de las Mejores Técnicas Disponibles (MTD) y los Niveles de Emisión Asociados a las MTD en otras actividades industriales. Los Estados miembros deben transponer la DIE 2.0 antes del 1 de julio de 2026, lo que crea un calendario de cumplimiento a corto plazo que acelera la planificación de la modernización de las instalaciones para el control de efluentes industriales y la capacidad de tratamiento de residuos líquidos peligrosos.
Análisis de la cadena de valor
La cadena de valor comienza con los generadores de residuos líquidos (servicios públicos municipales, locales comerciales y plantas industriales como las petroquímicas, de refinación de metales, farmacéuticas y de fabricación de semiconductores) y continúa a través de la recolección, el registro y el transporte especializado (flotas de camiones cisterna y de vacío) hasta las redes de tratamiento, reciclaje y disposición final. Los insumos previos incluyen productos químicos para el tratamiento (coagulantes, polímeros, neutralizantes), consumibles (carbón activado, medios de intercambio iónico) y equipos (bombas, válvulas, aireación, membranas), con el apoyo de servicios EPC y O&M que configuran el pretratamiento físico-químico, el tratamiento biológico y las etapas de pulido para la descarga regulada o la reutilización.
El valor en la fase posterior de la cadena de valor se concentra donde los operadores controlan activos autorizados, como plantas centralizadas, incineración de residuos peligrosos, recuperación de solventes e inyección en pozos profundos (donde esté permitido). Este posicionamiento vertical también permite integrar la logística con el tratamiento, lo que puede mejorar la densidad de rutas y la garantía de cumplimiento. Los principales cuellos de botella operativos incluyen la obstrucción de las membranas y los ciclos de reemplazo, las limitaciones en la eliminación de concentrados y salmuera para los sistemas de membranas y ZLD, y la exposición a la volatilidad de los precios de los productos químicos, factores que en conjunto aumentan la prima para los sistemas de tratamiento modulares y flexibles y los proveedores de servicios integrados.
Panorama competitivo
El mercado de gestión de residuos líquidos sigue estando moderadamente fragmentado. Las empresas integradas explotan el control vertical; por ejemplo, el 62 % de los residuos peligrosos de Veolia en Norteamérica se gestionaron en instalaciones propias en 2024, lo que incrementó el margen bruto en 400 puntos básicos. Las empresas centradas en el transporte combaten la comoditización optimizando la densidad de rutas; Clean Harbors elevó la utilización de camiones de vacío al 92 % mediante la agrupación de clientes.
La diferenciación tecnológica se está agudizando. La oxidación en agua supercrítica, comercializada por 374Water, obtuvo un contrato de 12 millones de dólares en el Condado de Orange en 2024, destruyendo PFAS sin emisiones de combustión. La oxidación electroquímica y el arco de plasma también evitan los permisos de aire, atrayendo a clientes nicho del sector biomédico y de semiconductores. Las barreras de entrada siguen siendo altas: un permiso de la Parte B de la RCRA de EE. UU. cuesta hasta 2 millones de dólares y 36 meses, lo que protege a los operadores tradicionales. Las solicitudes de patentes sobre membranas antiincrustantes y aireación de bajo consumo energético alcanzaron las 127 en 2024, con DuPont y Toray a la cabeza.
Especialistas más pequeños como Tradebe, EnviroServe y Hulsey compiten en residuos médicos, residuos electrónicos y salmuera de yacimientos petrolíferos, respectivamente, aprovechando los permisos locales y los activos móviles. El capital privado se centra en nichos de riesgo desatendidos, apostando a que la congestión de permisos y el aumento de los costes de cumplimiento elevarán los márgenes de eliminación.
Líderes de la industria de gestión de residuos líquidos
Veolia
PUERTOS LIMPIOS, INC.
WM Intellectual Property Holding LLC
REMONDIS SE & Co. KG
GFL Ambiental Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Veolia completó la adquisición de Clean Earth, ampliando así su presencia en el sector de residuos peligrosos en Estados Unidos. La combinación de ambas operaciones fortaleció la oferta integral de Veolia en materia de recolección, tratamiento y eliminación, e incrementó la presión competitiva sobre los especialistas regionales que dependen de la capacidad de terceros autorizados.
- Abril de 2026: Clean Harbors publicó formalmente las normas de orientación para el tratamiento y la eliminación de PFAS, con el fin de ayudar a sus clientes a elegir métodos que cumplan con la normativa, en función de la concentración y los requisitos cambiantes. Al codificar la lógica de decisión para todas las opciones de tratamiento y eliminación, la empresa reforzó su posición en los servicios relacionados con sustancias peligrosas como las PFAS y en el asesoramiento a sus clientes.
- Agosto de 2024: Veolia amplió la capacidad de recuperación de solventes en su planta de Garston, Reino Unido, a 86 000 toneladas anuales para dar soporte a los sectores de fabricación industrial. Un mayor rendimiento de reciclaje mejora las alternativas de eliminación circular de residuos líquidos que contienen solventes y ayuda a los clientes que se enfrentan a restricciones más estrictas en materia de vertidos y gestión de residuos.
Alcance del informe de mercado de gestión global de residuos líquidos
La gestión de residuos líquidos es el procedimiento y la práctica para prevenir la descarga de contaminantes, sustancias químicas tóxicas y otros subproductos líquidos peligrosos a cuerpos de agua o sistemas de drenaje. La gestión de residuos líquidos es fundamental, ya que afectan negativamente a personas y animales al contaminar el agua, el suelo o el aire. Por lo tanto, su manejo adecuado es fundamental para reducir la propagación de enfermedades y el riesgo de dañar cultivos, entre otras cosas.
El mercado de gestión de residuos líquidos se segmenta por tipo de residuo, origen, servicio, método de tratamiento, sector de destino y geografía. Por tipo de residuo, el mercado se divide en residuos líquidos peligrosos y no peligrosos. Por origen, el mercado se divide en residencial, comercial e industrial. Por servicio, se divide en recogida, transporte y eliminación/reciclaje. Por método de tratamiento, el mercado se segmenta en físico (sedimentación, filtración), químico (coagulación, neutralización), biológico (aeróbico, anaeróbico) y otros (térmico e incineración, electroquímico). Por sector de destino, el mercado se segmenta en alimentación y bebidas, cuero, textil, papel y pulpa, generación de energía, industria química, industria azucarera, petroquímica y refinería, refinación de metales (incluyendo hierro y acero) y otros sectores de destino (automoción, mataderos, industria farmacéutica). El informe también abarca el tamaño del mercado y las previsiones para 18 países de todo el mundo. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del valor (USD).
| Residuos líquidos peligrosos |
| Residuos líquidos no peligrosos |
| Residencial |
| Comercial |
| Industrial |
| Colección |
| Transporte / Acarreo |
| Eliminación/Reciclaje |
| Física (sedimentación, filtración) |
| Química (coagulación, neutralización) |
| Biológico (aeróbico, anaeróbico) |
| Otros (Térmicos e Incineración, electroquímicos) |
| Alimentos y Bebidas |
| Cuero |
| Textil |
| Papel y pulpa |
| Generación de energía |
| Industria química |
| Industria azucarera |
| Petroquímica y refinería |
| Refinación de metales, incluidos hierro y acero |
| Otras industrias de usuarios finales (automoción, mataderos, farmacéutica) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo de Residuos | Residuos líquidos peligrosos | |
| Residuos líquidos no peligrosos | ||
| Por fuente | Residencial | |
| Comercial | ||
| Industrial | ||
| Por servicio | Colección | |
| Transporte / Acarreo | ||
| Eliminación/Reciclaje | ||
| Por método de tratamiento | Física (sedimentación, filtración) | |
| Química (coagulación, neutralización) | ||
| Biológico (aeróbico, anaeróbico) | ||
| Otros (Térmicos e Incineración, electroquímicos) | ||
| Por industria del usuario final | Alimentos y Bebidas | |
| Cuero | ||
| Textil | ||
| Papel y pulpa | ||
| Generación de energía | ||
| Industria química | ||
| Industria azucarera | ||
| Petroquímica y refinería | ||
| Refinación de metales, incluidos hierro y acero | ||
| Otras industrias de usuarios finales (automoción, mataderos, farmacéutica) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de gestión de residuos líquidos en 2026?
Se estima que el mercado alcanzará los 93.15 millones de dólares en 2026 y se proyecta que crecerá a una tasa compuesta anual del 4.35 % hasta alcanzar los 115.25 millones de dólares en 2031.
¿Qué tipo de residuos dominan los volúmenes globales?
Los arroyos peligrosos representaron el 57.25 % del volumen de 2025 y seguirán liderando el crecimiento a una CAGR del 5.29 % hasta 2031.
¿Qué impulsa la inversión en sistemas avanzados de eliminación de PFAS?
El límite de PFAS de 4 ppt de la EPA de EE. UU., vigente a partir de 2024, y las normas paralelas de la UE requieren actualizaciones con carbón activado granular o intercambio iónico, lo que generará una demanda de capital de entre 20 y 30 mil millones de dólares para 2030.
¿Qué región representa la mayor participación en los ingresos?
América del Norte generó el 43.64% de los ingresos globales en 2025, respaldada por la estricta aplicación de la Ley de Agua Limpia y los volúmenes de agua producida con esquisto.


