

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
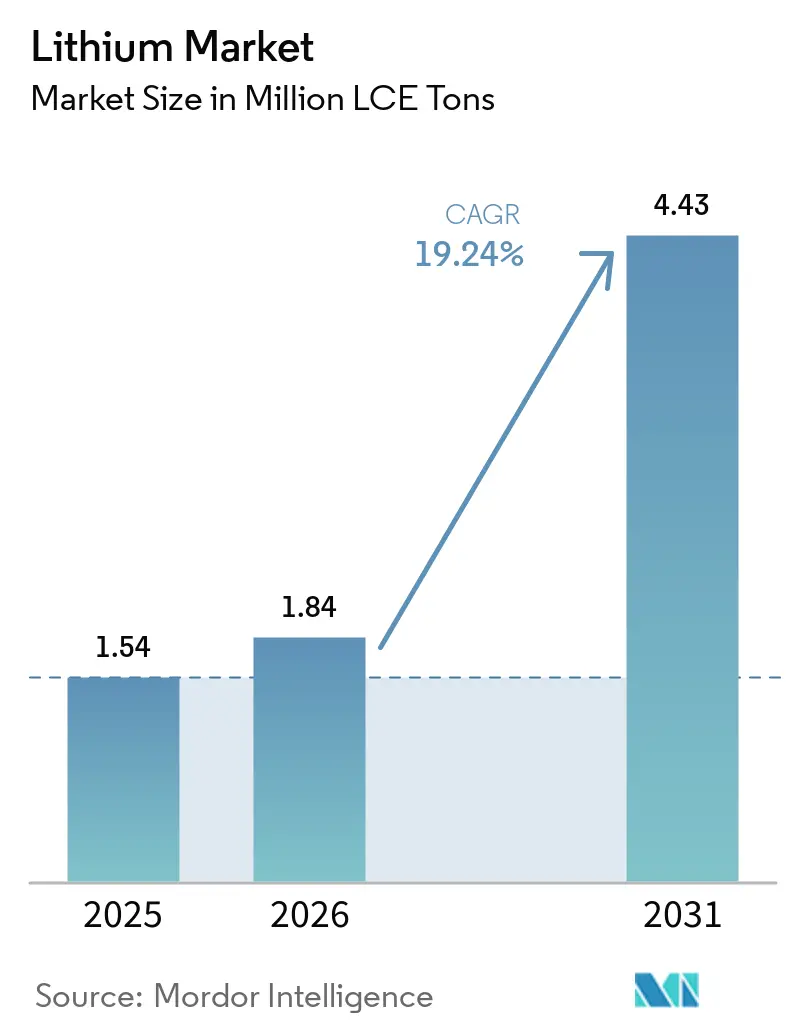
| Volumen de mercado (2026) | 1.84 millones de toneladas LCE |
| Volumen de mercado (2031) | 4.43 millones de toneladas LCE |
| Tasa de crecimiento (2026 - 2031) | 19.24% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
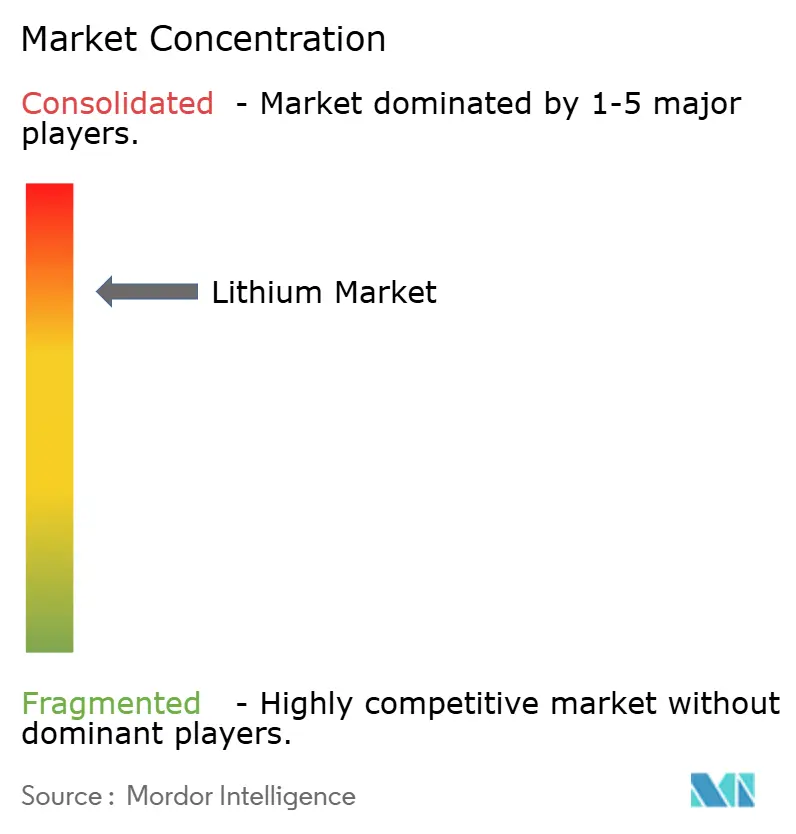
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del litio por Mordor Intelligence
Se espera que el tamaño del mercado del litio aumente de 1.54 millones de toneladas de LCE en 2025 a 1.84 millones de toneladas de LCE en 2026 y alcance los 4.43 millones de toneladas de LCE para 2031, con un crecimiento a una CAGR del 19.24% durante el período 2026-2031. La demanda global se está acelerando a medida que las normativas sobre vehículos eléctricos se vuelven más estrictas, el almacenamiento a gran escala de servicios públicos transita a configuraciones de cuatro horas y las primeras unidades comerciales de extracción directa de litio reducen los plazos de entrega de los proyectos. Los precios de los paquetes de baterías cayeron por debajo de la importante marca de USD 110 por kilovatio-hora en 2025, cerrando la brecha del costo total de propiedad con los vehículos de combustión interna. Esto llevó a los fabricantes de automóviles a firmar acuerdos de compra plurianuales para asegurar materia prima para la década. Al mismo tiempo, las refinerías chinas de segundo nivel expandieron su capacidad de refinación más rápidamente que la oferta de materias primas, lo que provocó que los precios al contado cayeran por debajo de los 2 10,000 USD por tonelada y obligó a los productores de alto costo a suspender sus operaciones. La tensión resultante entre el consumo récord y el exceso de oferta periódico está modificando las estructuras contractuales: los fabricantes de equipos originales (OEM) exigen cláusulas de precio mínimo, mientras que las mineras se centran en la integración vertical para mantener sus márgenes.
Conclusiones clave del informe
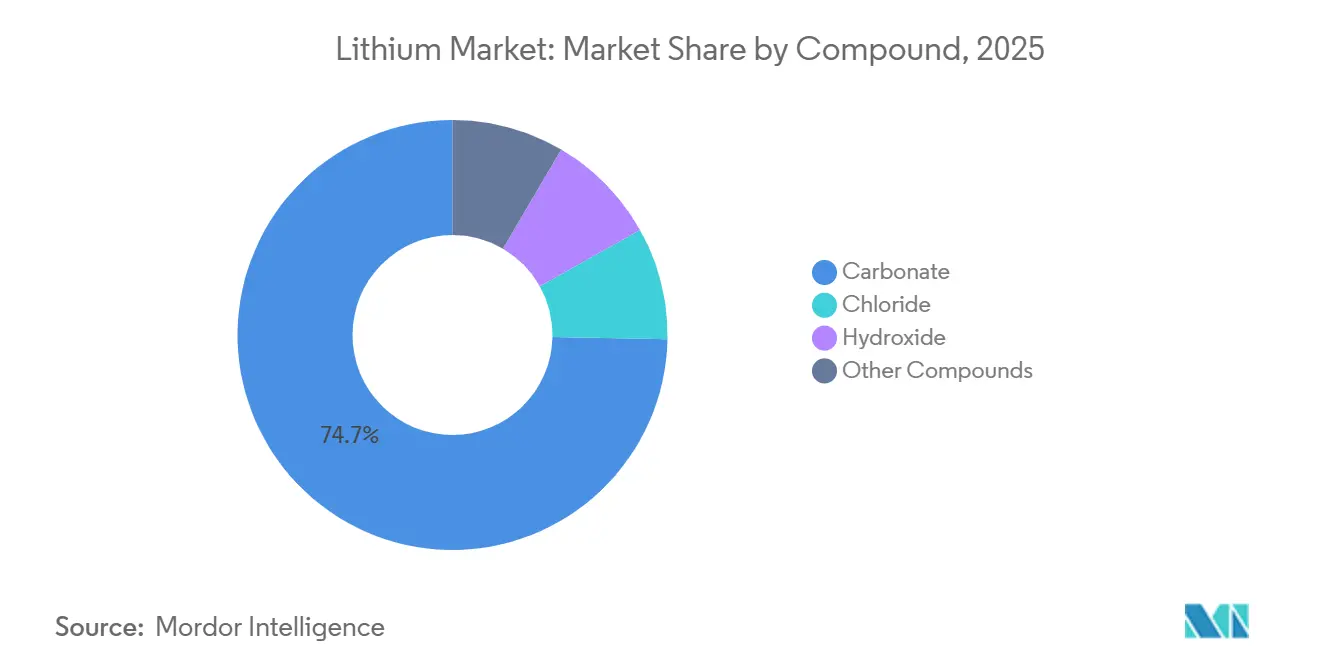
- Por compuestos, el carbonato lideró con el 74.68% de la cuota de mercado del litio en 2025, mientras que se prevé que el hidróxido crezca a una tasa de crecimiento anual compuesta del 23.07% hasta 2031.
- Por aplicación, el segmento de baterías representó el 79.59% de la cuota de mercado del litio en 2025 y se espera que crezca a una tasa compuesta anual del 21.19% hasta 2031.
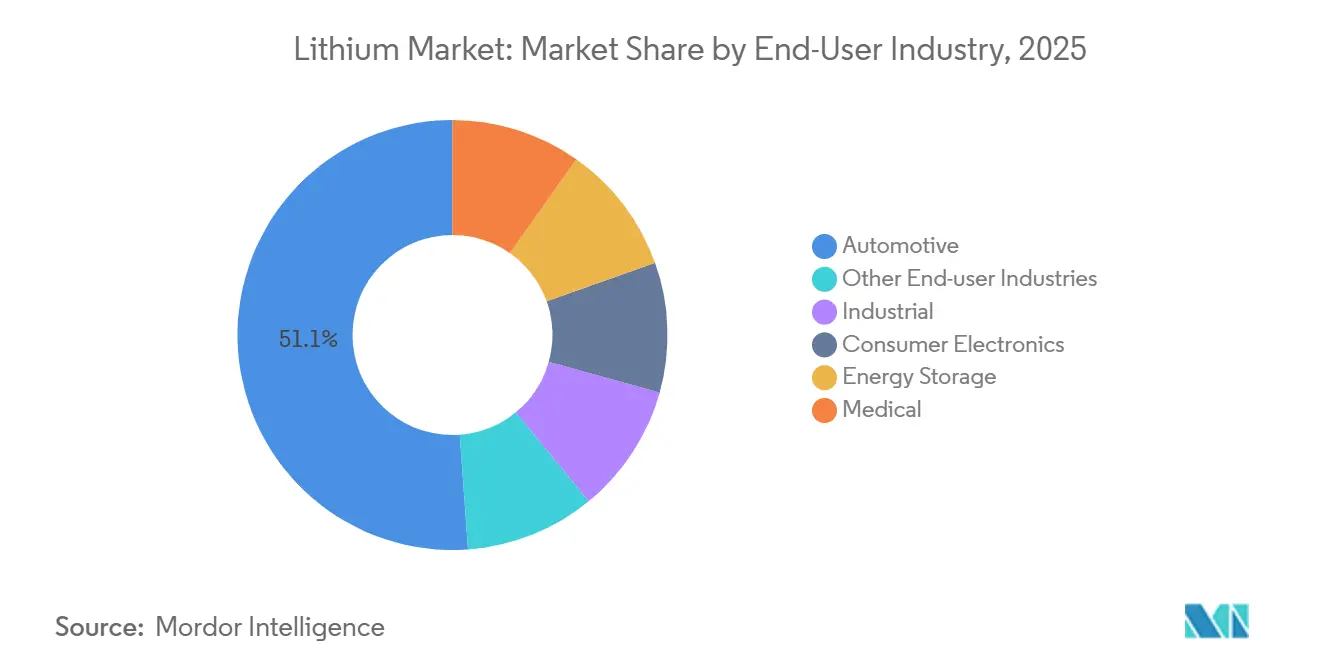
- Por sector de usuario final, el sector automotriz representó el 51.14% de la cuota de mercado del litio en 2025, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 21.73% hasta 2031.
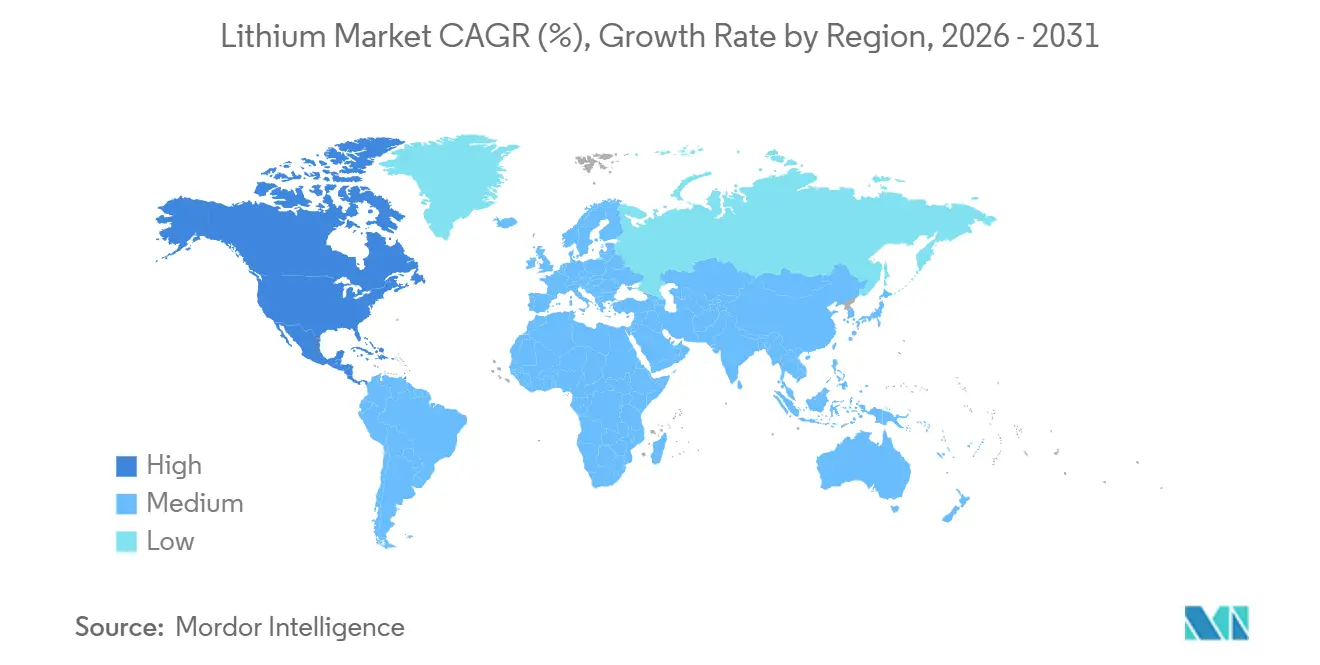
- Geográficamente, la región de Asia-Pacífico dominó con el 65.36% de la cuota de mercado del litio en 2025, mientras que se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del litio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivos de penetración de vehículos eléctricos y paridad de costes de las baterías | + 6.8% | Global, con una aceleración inicial en China, la UE y California. | Mediano plazo (2-4 años) |
| Obligaciones de almacenamiento a escala de red (≥4 h) en EE. UU., UE y China. | + 4.2% | América del Norte, UE, provincias costeras de China | Mediano plazo (2-4 años) |
| Acuerdos de compra respaldados por el fabricante de equipos originales que garantizan el suministro. | + 3.1% | Global, con cadenas de suministro concentradas en Norteamérica y la UE. | Largo plazo (≥4 años) |
| Avances piloto en la extracción directa de litio (DLE, por sus siglas en inglés) | + 2.9% | Valle Imperial de EE. UU., Salta, Argentina, Atacama, Chile | Largo plazo (≥4 años) |
| Incentivos para la coproducción de agua geotérmica y salmuera (Valle Imperial, Salta) | + 1.8% | Valle Imperial de EE.UU., Argentina Salta y Catamarca | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Objetivos de penetración de vehículos eléctricos y paridad de costes de las baterías
Un precio promedio de los paquetes de fosfato de hierro y litio de USD 108 por kilovatio-hora en 2025, frente a los USD 139 de 2023, inclina el costo total de propiedad a favor de los modelos eléctricos de batería para automóviles compactos y medianos. China respondió primero, con ventas de vehículos eléctricos de pasajeros que superaron los 10 millones de unidades y alcanzaron aproximadamente el 40 % de los nuevos registros en 2025. Europa endureció su norma de promedio de flota a 93.6 gramos de CO₂ por kilómetro ese mismo año, lo que en la práctica exige al menos un 20 % de ventas de cero emisiones para evitar sanciones. La regulación Advanced Clean Cars II de California exige un 35 % de ventas de cero emisiones para 2026, lo que impulsa las inversiones de los fabricantes de automóviles en cumplimiento normativo. A medida que cada región sincroniza sus objetivos con la disminución de los costos, la adopción del mercado del litio se está comprimiendo en una curva en S más pronunciada, y los proveedores de la cadena de suministro se apresuran a mantenerse al día.
Obligaciones de almacenamiento a escala de red (≥4 h) en EE. UU., UE y China.
La Red Europea de Operadores de Sistemas de Transmisión emitió códigos de conexión a finales de 2024 que obligan a las plantas renovables de más de 50 MW a combinarse con almacenamiento de cuatro horas, duplicando la demanda del mercado de litio por gigavatio añadido. California cambió su presupuesto del Programa de Incentivos para la Autogeneración por completo al almacenamiento de larga duración en 2025, mientras que la Orden 841 de la Comisión Federal Reguladora de Energía (FERC) abrió todos los mercados mayoristas de EE. UU. a las baterías . permitiendo la acumulación de ingresos [1] FERC, “Orden 841 Participación en el Mercado”, ferc.gov . El 14.º Plan Quinquenal de China tenía como objetivo 30 GW de nuevo almacenamiento para 2025, y provincias como Guangdong ahora requieren un 15 % de almacenamiento contra nuevas granjas solares, añadiendo 150,000 toneladas de uso de litio en 2025. Estos mandatos crean olas de adquisiciones irregulares que concentran los pedidos antes de los plazos de interconexión, desafiando a los mineros con ciclos de construcción inherentemente más lentos.
Acuerdos de compra de fabricantes de equipos originales que garantizan el suministro.
General Motors invirtió 625 millones de dólares en el proyecto Thacker Pass de Lithium Americas en el mercado del litio para obtener derechos de preferencia sobre toda la producción de la Fase 1, lo que la convierte, de hecho, en una minera parcial. Volkswagen firmó un acuerdo de suministro vinculante con Patriot Battery Metals en Quebec, y Stellantis, LG Energy Solution y Umicore contrataron con Vulcan Energy Resources para el suministro de hidróxido de salmuera geotérmica en Alemania. Los contratos típicos incluyen precios mínimos cercanos a los 15 000 dólares por tonelada de carbonato, lo que protege a las nuevas minas de la volatilidad del mercado spot y reduce su costo de deuda hasta en 300 puntos básicos. Esta estructura redistribuye el riesgo de precios y acelera los plazos de los proyectos, fragmentando el dominio tradicional de los productores.
Avances significativos en la extracción directa de litio a escala comercial
El proyecto piloto de ExxonMobil en Imperial Valley mantuvo una recuperación de litio del 90 % y prevé procesar 100 000 toneladas anuales de carbonato para 2028. DuPont adaptó las membranas FilmTec para obtener rendimientos similares en el Salar de Olaroz, en Argentina, incluso con concentraciones de salmuera moderadas. Los adsorbentes de estructuras metalorgánicas, desarrollados por la Universidad Tecnológica de Nanjing, alcanzan ahora índices de selectividad de litio superiores a 1,000:1, lo que reduce la pérdida de reactivos en salmueras de alta salinidad. Al eliminar las balsas de evaporación de 18 meses, DLE alinea la capacidad de respuesta de la oferta con los ciclos de demanda rápidos. Esto permite aprovechar los residuos geotérmicos, que también proporcionan calor renovable, mejorando la rentabilidad del proyecto y posibilitando la comercialización de litio verde de alta calidad conforme al Reglamento de Baterías de la UE.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Exceso de oferta a corto plazo por parte de los transformadores chinos de segundo nivel. | -2.4% | Global, con transmisión de precios desde los mercados spot de China. | Corto plazo (≤2 años) |
| Las fluctuaciones en los tipos de interés retrasan la adquisición de sistemas de almacenamiento de energía. | -1.6% | Mercados de financiación de proyectos de América del Norte y la UE | Corto plazo (≤2 años) |
| Comercialización incipiente de baterías de iones de sodio | -0.9% | Vehículos del segmento A en China, almacenamiento estacionario en mercados emergentes. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Exceso de oferta de ciclo corto de los convertidores chinos de segundo nivel
Entre 2023 y 2025, las refinerías más pequeñas de Jiangxi y Sichuan añadieron 400,000 toneladas de capacidad anual equivalente a carbonato sin asegurar la materia prima, inundando el mercado spot y haciendo que los precios cayeran por debajo de los 10,000 USD por tonelada a mediados de 2025. Los reguladores provinciales clausuraron 18 plantas de pequeña escala por infracciones ambientales, pero los inventarios aún superaban las 200,000 toneladas y mantenían los precios bajos. CATL, a pesar de la integración vertical, detuvo la construcción de su refinería de Jianxiawo al desplomarse los márgenes, lo que ilustra los límites de la escala cuando surge un exceso de oferta. Grandes productores como Albemarle paralizaron el 30% de la producción de hidróxido de Kemerton, pero estas medidas solo ralentizaron la reducción de inventarios en lugar de eliminar el excedente. El desequilibrio desalienta la inversión en nuevas minas ahora, lo que conlleva el riesgo de un déficit cuando los proyectos de mediados de la década lleguen al final de su vida útil.
Las fluctuaciones de los tipos de interés retrasan la adquisición de sistemas de almacenamiento de energía.
Estados Unidos mantuvo la tasa de fondos federales por encima del 5% hasta mediados de 2024, aumentando el costo promedio ponderado de capital para proyectos de almacenamiento hasta en 200 puntos básicos. GridStor advirtió que la demora en la orientación del Tesoro sobre la transferibilidad del crédito fiscal pospuso varios gigavatios-hora de sistemas hasta 2026. Europa enfrentó una fricción similar, con la tasa de depósito del Banco Central Europeo alcanzando un máximo del 4% y agregando 50 millones de euros a los costos de financiamiento para un proyecto típico de 500 MWh [2] Banco Central Europeo, “Decisiones de Política Monetaria”, ecb.europa.eu . Los mayores costos de endeudamiento afectan más a las baterías de larga duración porque requieren configuraciones de cuatro horas que multiplican la intensidad de litio inicial. Mientras los socios de capital esperan recortes de tasas y claridad sobre la acumulación de incentivos, los plazos de adquisición se retrasan, lo que amortigua el crecimiento de la demanda a corto plazo.
Análisis de segmento
Por compuesto: el carbonato ancla el volumen mientras que el hidróxido lo acelera.
El carbonato representó el 74.68 % del volumen en 2025 debido a su papel establecido en los cátodos de fosfato de hierro y litio (LFP) en el mercado del litio. Se proyecta que el hidróxido crecerá a una CAGR del 23.07 % hasta 2031, impulsado por la creciente adopción de cátodos ricos en níquel para vehículos eléctricos premium y aplicaciones emergentes en la aviación. El formato 4680 de alto contenido de níquel de Tesla comenzó la fabricación en volumen en 2024 y se está licenciando ampliamente, lo que impulsa aún más el crecimiento del hidróxido. Las refinerías integradas están aceptando el recargo de procesamiento de USD 2,500 por tonelada, ya que el hidróxido exige una prima de precio del 25 % y garantiza contratos a largo plazo con menor rotación. Los controles de exportación de China sobre tecnología de extracción, implementados en julio de 2025, están obligando a los actores extranjeros a innovar métodos de conversión alternativos, impulsando la actividad de patentes que mantendrá la diferenciación y los márgenes.
Los inversores consideran el carbonato un factor estabilizador en el mercado del litio, ya que respalda la demanda básica para el almacenamiento de energía, sensible a los costos, y para vehículos pequeños de pasajeros. El hidróxido, por otro lado, ofrece oportunidades de crecimiento en aplicaciones de alta densidad energética, como camiones pesados, aeronaves de despegue vertical y SUV de autonomía extendida. La planta de Albemarle en Kemerton está bien posicionada para una recuperación de precios, con su expansión a 100 000 toneladas anuales ya finalizada mecánicamente. A medida que avanza la década, se espera que los poseedores de recursos capaces de alternar entre la producción de carbonato e hidróxido aprovechen las oportunidades de arbitraje a medida que la química de las baterías cambie con los precios de los metales y los incentivos políticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Las baterías predominan, los usos auxiliares proporcionan nichos estables.
Las baterías representaron el 79.59 % de la cuota de mercado del litio en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 21.19 % hasta 2031, manteniendo su papel central en la transición energética global. Los lubricantes y las grasas experimentaron un crecimiento moderado, sustituyendo a los jabones de calcio en los cojinetes de alta temperatura, aunque sus volúmenes siguen siendo significativamente menores que los de las baterías. Las aplicaciones de vidrio, cerámica y tratamiento de aire continúan proporcionando una demanda constante, ayudando a amortiguar a las mineras durante los períodos de menor demanda de baterías. Las regulaciones que enfatizan la presentación de informes de carbono del ciclo de vida están creando un segmento premium para los proveedores que ofrecen energía renovable, baja huella hídrica o coproducción geotérmica, conocida informalmente como "litio verde".
El almacenamiento estacionario es el segmento de mayor crecimiento dentro de la categoría de baterías, impulsado por los mandatos de red de cuatro horas que aumentan la intensidad de materiales por megavatio instalado. Si bien los riesgos de las tasas de interés pueden ralentizar las instalaciones a corto plazo, el apoyo político de la Ley de Reducción de la Inflación mitiga algunos desafíos de financiamiento. La electrónica de consumo está creciendo a tasas bajas de un solo dígito, lo que refleja un mercado maduro pero estable para el carbonato de alta calidad. Esta madurez ayuda a establecer precios mínimos durante las fluctuaciones en la demanda de vehículos eléctricos. En general, la combinación de aplicaciones pone de manifiesto la escasez estructural del mercado del litio, a pesar de los excedentes de suministro ocasionales.
Por sector de usuario final: El sector automotriz amplía su liderazgo.
El sector automotriz absorbió el 51.14 % del litio mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 21.73 % hasta 2031, lo que intensificará la escasez de oferta en el mercado del litio. El sector de la electrónica de consumo se mantendrá estable a medida que se alarguen los ciclos de reemplazo de los teléfonos móviles. Los vehículos industriales, como las carretillas elevadoras y los camiones mineros, están pasando de las baterías de plomo-ácido a las de iones de litio, ya que la reducción del tiempo de inactividad compensa el mayor coste inicial. La industria del litio también está encontrando nichos de crecimiento en implantes médicos y concentradores de oxígeno portátiles, que requieren grados de ultra alta pureza que se traducen en precios elevados.
La regulación es el principal catalizador. California se ha fijado como objetivo que el 100 % de las ventas de vehículos ligeros nuevos sean de cero emisiones para 2035, y la normativa europea, cada vez más estricta, prácticamente obliga a la electrificación de los modelos convencionales. La política de doble crédito de China sigue siendo muy eficaz, impulsando las ventas de vehículos eléctricos de batería en más de 10 millones de unidades en 2025 en el mercado del litio. A medida que los fabricantes de automóviles renuevan sus modelos, cada rediseño aumenta el tamaño de la batería para ofrecer mayor autonomía o una carga más rápida, lo que refuerza el crecimiento de la demanda por vehículo, incluso cuando las ventas unitarias se estabilizan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La región Asia-Pacífico consumió el 65.36 % del litio en 2025, impulsada por la producción mundial de celdas de China y el 98 % de la capacidad de cátodos LFP. Australia sigue siendo el mayor productor mundial, exportando 1.98 millones de toneladas de concentrado de espodumeno en el primer semestre de 2025 y alcanzando un récord de 631 000 toneladas en marzo de 2026 tras superarse los efectos del ciclón. Japón y Corea del Sur conforman un subgrupo diferenciado, centrado en productos químicos con alto contenido de níquel para la exportación a fabricantes de automóviles norteamericanos y europeos en el mercado del litio.
América del Norte es la región de mayor crecimiento, con una CAGR prevista del 25.78 % hasta 2031, impulsada por el requisito de la Ley de Reducción de la Inflación de que el 50 % de los minerales críticos provengan de socios de libre comercio para 2027. Se espera que Thacker Pass sea el principal proveedor nacional con 40 000 toneladas anuales a partir de 2027. En Canadá, la empresa canadiense Patriot Battery Metals ha conseguido como clientes a Volkswagen y LG Energy Solution y planea comenzar la producción de concentrado para 2026. Las salmueras de Sonora, en México, están atrayendo inversión china, aunque las incertidumbres políticas podrían retrasar los plazos en el mercado del litio.
La demanda europea está aumentando debido al desarrollo de gigafábricas en Suecia, Alemania y Hungría. El Reglamento de Baterías de la UE está incentivando el abastecimiento local, con proyectos de salmuera geotérmica en el Valle del Alto Rin a la cabeza en la producción de hidróxido neutro en carbono. Sudamérica está fortaleciendo su posición de suministro a través del Régimen de Incentivo para Grandes Inversiones (RIGI) de Argentina, que proporciona certeza fiscal para proyectos que superen los 200 millones de dólares. SQM y Codelco tienen como objetivo expandir su empresa conjunta Nova Andino a 260,000 toneladas para 2026 en el mercado del litio. En África, la prohibición de Zimbabue de 2024 sobre las exportaciones de mineral en bruto eliminó 200,000 toneladas de espodumeno del mercado mundial, lo que impulsó a las refinerías chinas a diversificar sus fuentes de materia prima, alejándose de la australiana.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado está altamente concentrado, con las cinco empresas más grandes: Albemarle Corporation, SQM, Tianqi Lithium Corporation, Ganfeng Lithium Group Co., Ltd y Rio Tinto. Albemarle y SQM operan modelos de producción integral, desde salmuera o roca dura hasta productos químicos refinados, lo que implica altas necesidades de capital pero salvaguarda los márgenes a lo largo de los ciclos económicos. Las mineras australianas Pilbara y Mineral Resources se centran en la exportación de concentrados, aprovechando los márgenes de refinación para obtener una mayor rentabilidad a corto plazo. Las empresas chinas de conversión dominan la refinación intermedia con el 65% de la capacidad global, pero el exceso de oferta de los nuevos participantes de nivel 2 expuso la vulnerabilidad de los modelos comerciales durante el desplome de los precios de 2025.
La extracción directa de litio es la brecha emergente. ExxonMobil presentó 15 patentes entre 2024 y 2025 que cubren medios de intercambio iónico, señalando su intención de convertirse en un importante proveedor de bajas emisiones de carbono. Vulcan Energy Resources posiciona su hidróxido de salmuera geotérmica como neutro en carbono y ha asegurado a Stellantis, LG Energy Solution y Umicore como clientes dispuestos a pagar una prima por créditos de cumplimiento en Europa. Los controles de exportación de tecnología que China impuso en julio de 2025 elevan las barreras para las refinerías extranjeras, acelerando el desarrollo de procesos patentados y fragmentando la base de suministro. Las participaciones accionariales de los fabricantes de equipos originales (OEM) modifican la dinámica de financiación al reducir los diferenciales de deuda, como lo demuestra la colocación de General Motors en Thacker Pass, que financió la Fase 1 con costos de endeudamiento aproximadamente 250 puntos básicos por debajo de sus pares sin compra cautiva.
A medida que avanza la década, la competencia dependerá menos de la escala y más de la pureza, la huella de carbono y la flexibilidad contractual. Los productores que pueden certificar energía renovable, bajo consumo de agua y bajas emisiones de carbono incorporadas ya están obteniendo una prima de precio del 5 % al 10 % de los fabricantes europeos de baterías, sensibles a la presentación de informes sobre emisiones de Alcance 3. Mientras tanto, la industria del litio se prepara para la creciente presencia de las baterías de iones de sodio en el segmento de gama baja, aunque se espera que los sectores de alta densidad energética se mantengan firmemente en el mercado del litio hasta 2031.
Líderes de la industria del litio
Corporación Albemarle
SQM
Corporación de litio de Tianqi
Rio Tinto
Grupo Co., Ltd del litio de Ganfeng
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: NavPrakriti anunció planes para invertir más de 1 millones de rupias indias (aproximadamente 12 millones de dólares estadounidenses) para establecer una planta de refinación de minerales críticos en Odisha. La planta, de nueva construcción, que busca mejorar la recuperación nacional de litio, cobalto y níquel, a la vez que reduce la dependencia de las importaciones, está programada para entrar en funcionamiento en el año fiscal 2028-29 con una capacidad para procesar hasta 5,000 toneladas métricas anuales de baterías de iones de litio al final de su vida útil.
- Marzo de 2025: Rio Tinto completó la adquisición de Arcadium Lithium plc (Arcadium Lithium) por 6.7 millones de dólares. Esta adquisición consolidó a Rio Tinto como un actor clave en el suministro de materiales de transición energética y como un importante productor de litio, con una de las mayores reservas de litio del mundo.
Alcance del informe sobre el mercado mundial del litio
El litio (Li) es un metal alcalino blando, de color blanco plateado, con número atómico 3, reconocido como el elemento sólido más ligero. Es esencial para las baterías recargables de alta densidad energética utilizadas en dispositivos electrónicos y vehículos eléctricos, y también es un componente clave en el tratamiento del trastorno bipolar.
El mercado del litio se segmenta por compuesto, aplicación, industria de usuario final y geografía. Por compuesto, el mercado se segmenta en carbonato, cloruro, hidróxido y otros compuestos. Por aplicación, el mercado se segmenta en baterías, lubricantes y grasas, tratamiento de aire, productos farmacéuticos, vidrio y cerámica (incluidas las fritas), polímeros y otras aplicaciones. Por industria de usuario final, el mercado se segmenta en automoción, industria, electrónica de consumo, almacenamiento de energía, medicina y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el litio en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (toneladas LCE).
Por compuesto
| de cobalto |
| Cloruro |
| Hidróxido Se |
| Otros compuestos |
por Aplicación
| Batería |
| Lubricantes y Grasas |
| Tratamiento de aire |
| Farmacéuticos |
| Vidrio y cerámica (incluidas fritas) |
| Polímero |
| Otras aplicaciones |
Por industria del usuario final
| Motorium |
| Industrial |
| Electrónica de Consumo: |
| Almacenamiento de energía |
| Médical Scientific |
| Otras industrias de usuarios finales |
Por geografía
| Análisis de Producción y Reservas | Australia | |
| Chile | ||
| China | ||
| Argentina | ||
| Zimbabue | ||
| Estados Unidos | ||
| Otras Regiones | ||
| Análisis de consumo | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Por compuesto | de cobalto | ||
| Cloruro | |||
| Hidróxido Se | |||
| Otros compuestos | |||
| por Aplicación | Batería | ||
| Lubricantes y Grasas | |||
| Tratamiento de aire | |||
| Farmacéuticos | |||
| Vidrio y cerámica (incluidas fritas) | |||
| Polímero | |||
| Otras aplicaciones | |||
| Por industria del usuario final | Motorium | ||
| Industrial | |||
| Electrónica de Consumo: | |||
| Almacenamiento de energía | |||
| Médical Scientific | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Análisis de Producción y Reservas | Australia | |
| Chile | |||
| China | |||
| Argentina | |||
| Zimbabue | |||
| Estados Unidos | |||
| Otras Regiones | |||
| Análisis de consumo | Asia-Pacífico | China | |
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Norteamérica | Estados Unidos | ||
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Países nórdicos | |||
| El resto de Europa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Medio Oriente y África | Saudi Arabia | ||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado del litio?
El tamaño del mercado del litio se sitúa en 1.84 millones de toneladas de LCE en 2026 y se prevé que se expanda hasta los 4.43 millones de toneladas de LCE en 2031.
¿Qué compuesto representó la mayor cuota de mercado en 2025?
Según datos de Mordor Intelligence, el carbonato representó el 74.68% del volumen total en 2025 debido a su papel fundamental en los cátodos de fosfato de hierro y litio utilizados en los vehículos eléctricos convencionales.
¿Qué sector de usuarios finales dominó el mercado del litio en 2025?
El sector automotriz representó el 51.14% de la demanda en 2025, impulsado por los mandatos de adopción de vehículos eléctricos según informó Mordor Intelligence.
¿Qué región crecerá más rápido hasta 2031?
América del Norte muestra la tasa de crecimiento anual compuesta regional más rápida, del 25.78% hasta 2031, impulsada por las normas de abastecimiento de la Ley de Reducción de la Inflación que impulsan el mercado del litio y los proyectos nacionales, según Mordor Intelligence.


