

Tamaño y participación en el mercado de servicios basados en la ubicación
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
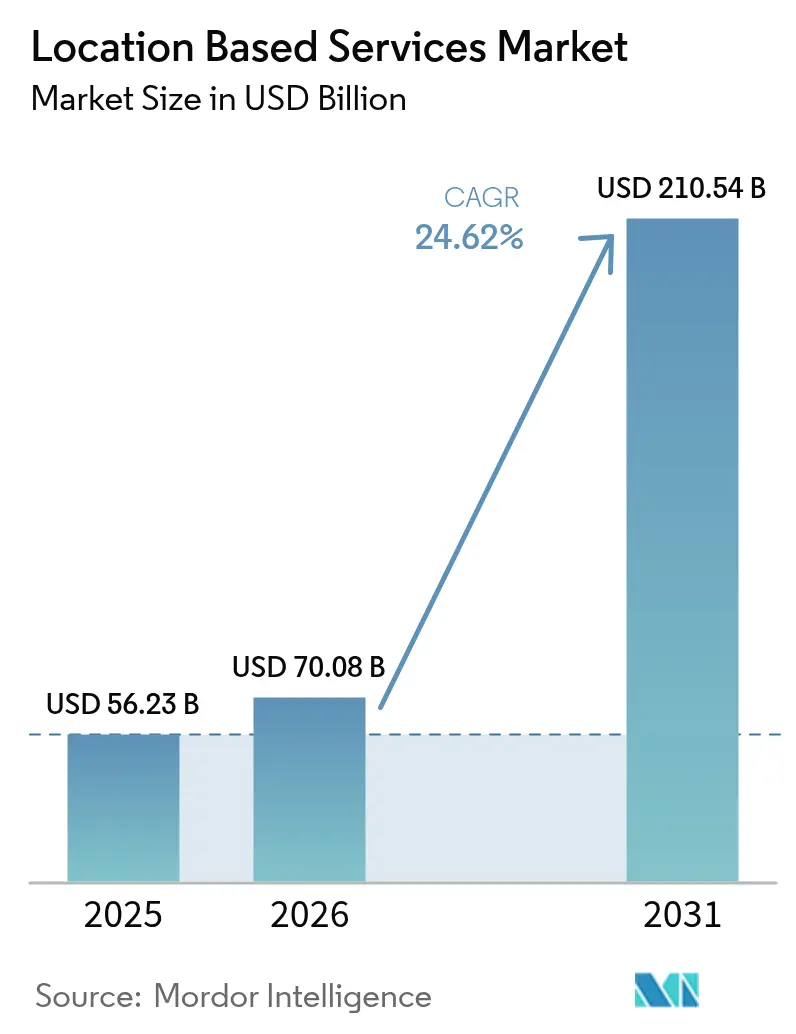
| Tamaño del mercado (2026) | USD 70.08 mil millones |
| Tamaño del mercado (2031) | USD 210.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 24.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios basados en la ubicación por Mordor Intelligence
El mercado de servicios basados en la ubicación se valoró en 56.23 millones de dólares en 2025 y se estima que crecerá de 70.08 millones de dólares en 2026 a 210.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 24.62 % durante el período de pronóstico (2026-2031). Esta rápida trayectoria se debe a los despliegues de segmentación de red 5G que garantizan una precisión submétrica, las regulaciones obligatorias de llamadas de emergencia que imponen la localización móvil avanzada y el auge de los centros logísticos digitales gemelos que dependen de sistemas de localización en tiempo real. El aumento de los presupuestos para publicidad hiperlocal, la mejora satelital con precisión centimétrica y el posicionamiento en interiores impulsado por IA amplían los casos de uso potenciales, lo que impulsa a las empresas a integrar la inteligencia de ubicación en los flujos de trabajo de marketing, seguridad y automatización industrial. Por lo tanto, los participantes del mercado se centran en motores de posicionamiento multimodal que combinan GPS, UWB, BLE, Wi-Fi FTM y fusión de sensores para ofrecer una cobertura fluida tanto en interiores como en exteriores. Las fusiones, las alianzas estratégicas de alto valor y el gasto en cumplimiento normativo impulsan la consolidación, mientras que la regulación de la privacidad moldea los modelos comerciales hacia la participación basada en el consentimiento explícito.
Conclusiones clave del informe
- Por componente, los servicios representaron el 47.02% de la participación de mercado de servicios basados en la ubicación en 2025; se prevé que el software registre una CAGR del 26.05% hasta 2031.
- Por tipo de ubicación, las aplicaciones para exteriores representaron el 67.94 % del tamaño del mercado de servicios basados en la ubicación en 2025, mientras que se proyecta que el posicionamiento en interiores aumente a una CAGR del 27.45 % hasta 2031.
- Por tecnología central, GPS/A-GPS controló el 46.92% de la participación de mercado de servicios basados en la ubicación en 2025; se pronostica que UWB registre una CAGR del 27.12% hasta 2031.
- Por aplicación, la navegación y los mapas representaron el 22.95 % de los ingresos de 2025, mientras que la publicidad y la promoción basadas en la ubicación son las que registran el ritmo más rápido, con una CAGR del 27.98 % hasta 2031.
- Por industria de usuario final, el transporte y la logística tuvieron una participación del 22.31 % en 2025; la atención médica y las ciencias biológicas registraron la perspectiva de crecimiento más alta con una CAGR del 25.94 % entre 2026 y 2031.
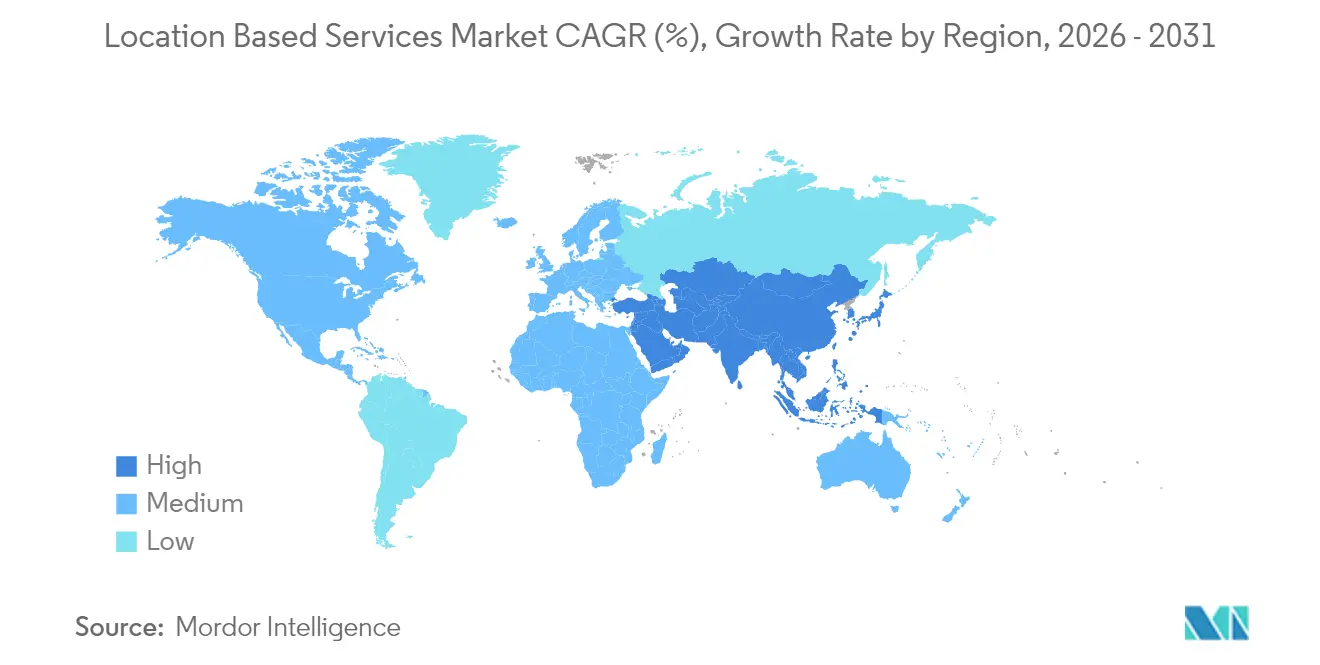
- Por geografía, América del Norte representó el 36.35% de los ingresos de 2025, mientras que Asia-Pacífico es la que registra el ritmo más rápido, con una CAGR del 25.17% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios basados en la ubicación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Explosión de presupuestos publicitarios hiperlocales | + 4.2% | Global, con América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Mandatos de precisión en emergencias de e-911 y AML en los mercados de la OCDE | + 3.8% | Países de la OCDE, UE obligatoria desde 2022 | Corto plazo (≤ 2 años) |
| Auge del posicionamiento en interiores mediante BLE, UWB y fusión de sensores | 5.1% | Global, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Segmentación de red 5G que permite una latencia de menos de un metro LBS | 4.7% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Proliferación de centros logísticos "gemelos digitales" que requieren RTLS | 3.9% | Prioridad de los clústeres industriales globales | Mediano plazo (2-4 años) |
| Aumento basado en satélites (SBAS, multi-GNSS) para precisión de grado centimétrico | 3.8% | Enfoque global, de aviación y agrícola | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Explosión de presupuestos publicitarios hiperlocales
Los profesionales del marketing planean asignar más del 20 % de sus presupuestos a campañas locales en 2025, frente al 46 % de 2024, ya que el geofencing demuestra su eficacia para aumentar el tráfico peatonal. Google Maps ya monetiza 11.1 XNUMX millones de dólares anuales mediante la colocación de anuncios. Los minoristas que adoptan notificaciones push basadas en la ubicación registran un fuerte aumento en las conversiones en tienda, lo que valida la tesis de expansión de ingresos. Una mayor granularidad de la ubicación también facilita la optimización creativa dinámica, permitiendo a las marcas adaptar los mensajes a los micromercados. Como resultado, el mercado de servicios basados en la ubicación obtiene una demanda sostenida de las plataformas de tecnología publicitaria, los editores y las marcas deseosas de vincular la intención de compra online con las rutas de compra offline.
Mandatos de precisión en emergencias de e-911 y AML en los mercados de la OCDE
El Código Europeo de Comunicaciones Electrónicas exige AML en todos los teléfonos inteligentes, proporcionando coordenadas del llamante dentro de 50 m para el 87 % de las emergencias [1] ETSI, “Advanced Mobile Location Standard Now Mandatory on All European Smartphones for Emergency Calls,” etsi.org . La experiencia del Reino Unido muestra un aumento de precisión 4,000 veces mayor en comparación con Cell-ID, reduciendo los tiempos de respuesta y salvando potencialmente 7,500 vidas en 10 años. Más de 30 naciones han adoptado AML, mientras que EE. UU. está endureciendo las reglas de precisión vertical del E-911. Por lo tanto, las compañías de telecomunicaciones deben actualizar los núcleos de posicionamiento y las API de transferencia, impulsando el gasto en soluciones híbridas de GNSS, Wi-Fi y asistidas por sensores. Los presupuestos de cumplimiento expanden directamente el mercado de servicios basados en la ubicación a medida que los operadores integran middleware de ubicación avanzado dentro de los núcleos de red y las aplicaciones de usuario final.
El auge del posicionamiento en interiores mediante BLE, UWB y fusión de sensores
La UWB alcanza una precisión inferior a 30 cm en el 95 % de las pruebas industriales mediante técnicas de tiempo y ángulo de llegada. Las balizas BLE ofrecen una precisión dinámica a nivel de suelo del 92.7 % en atrios de varias plantas. La combinación de Wi-Fi FTM, UWB y sensores inerciales reduce aún más la deriva, garantizando una navegación fiable en hospitales, aeropuertos y fábricas. Los hospitales que implementan soluciones RTLS reducen el tiempo de búsqueda de sillas de ruedas y camas, mejorando la gestión de pacientes, como se demostró en el Hospital Universitario de Oulu. Estos resultados ilustran por qué los avances en precisión en interiores son fundamentales para impulsar las oportunidades de seguimiento de activos, orientación y comercio de realidad aumentada en el mercado de servicios basados en la ubicación.
Segmentación de red 5G que permite latencia submétrica LBS
La versión 18 de 3GPP introduce la agregación de ancho de banda y el análisis de fase portadora, lo que permite el posicionamiento exterior con precisión submétrica [2] Ericsson, “Posicionamiento avanzado 5G en la versión 18 de 3GPP”, ericsson.com . Los segmentos de red garantizan latencia y QoS para la localización de misión crítica, como drones autónomos y cirugía remota. Las demostraciones en redes 5G independientes comerciales muestran precisiones en interiores de 2-3 m cuando se fusionan con datos BIM. Los operadores prevén un fondo de ingresos sanitarios de 100 millones de dólares vinculado a los servicios de localización 5G para 2026. Estas capacidades animan a las empresas industriales a adquirir RTLS con respaldo de segmentos, lo que amplifica la demanda dentro del mercado de servicios basados en la localización.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor resistencia de los consumidores a la privacidad de la ubicación | -2.8% | Global, más fuerte en la UE y California | Corto plazo (≤ 2 años) |
| Fragmentación regulatoria (RGPD, CCPA, Ley DPDP de la India) | -3.2% | Requisitos de cumplimiento globales y variables | Mediano plazo (2-4 años) |
| El retraso en la estandarización de la cartografía en interiores aumenta el coste de integración | -2.1% | Global, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Trayectoria múltiple de señales de RF e interferencias en núcleos urbanos densos | -1.9% | Prioridad global y de áreas metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor resistencia de los consumidores a la privacidad de la ubicación
Las encuestas muestran que el 71% de los usuarios solo compartirá su ubicación tras obtener su consentimiento explícito. El RGPD exige la minimización de datos, mientras que la CCPA impone mecanismos de exclusión voluntaria, lo que reduce la cobertura del seguimiento continuo hasta en un 30%. La Ley DPDP de la India introduce capas adicionales de consentimiento, lo que obliga a los proveedores a invertir en modelos de privacidad diferencial y aprendizaje federado que incrementan los costes de ingeniería. Estos cambios ralentizan la velocidad de recopilación de datos, lo que limita ciertos flujos de ingresos publicitarios dentro del mercado de servicios basados en la ubicación.
Fragmentación regulatoria (RGPD, CCPA, Ley DPDP de la India)
Las restricciones a la transferencia transfronteriza de datos requieren centros de datos locales, lo que incrementa las facturas de infraestructura entre un 15 % y un 25 % para los operadores multirregionales. Las normas contradictorias —el derecho de supresión del RGPD frente a la portabilidad de la CCPA— generan un conjunto de requisitos de cumplimiento paralelos que consumen entre un 20 % y un 30 % del ancho de banda de los desarrolladores. Los proveedores más pequeños se enfrentan a costes desproporcionados, lo que fomenta las adquisiciones por parte de empresas consolidadas con gran capital. Por lo tanto, el lastre del cumplimiento reduce ligeramente la tasa de crecimiento anual compuesta (TCAC) del mercado de servicios basados en la ubicación.
Análisis de segmento
Por componente: Los servicios impulsan la adopción
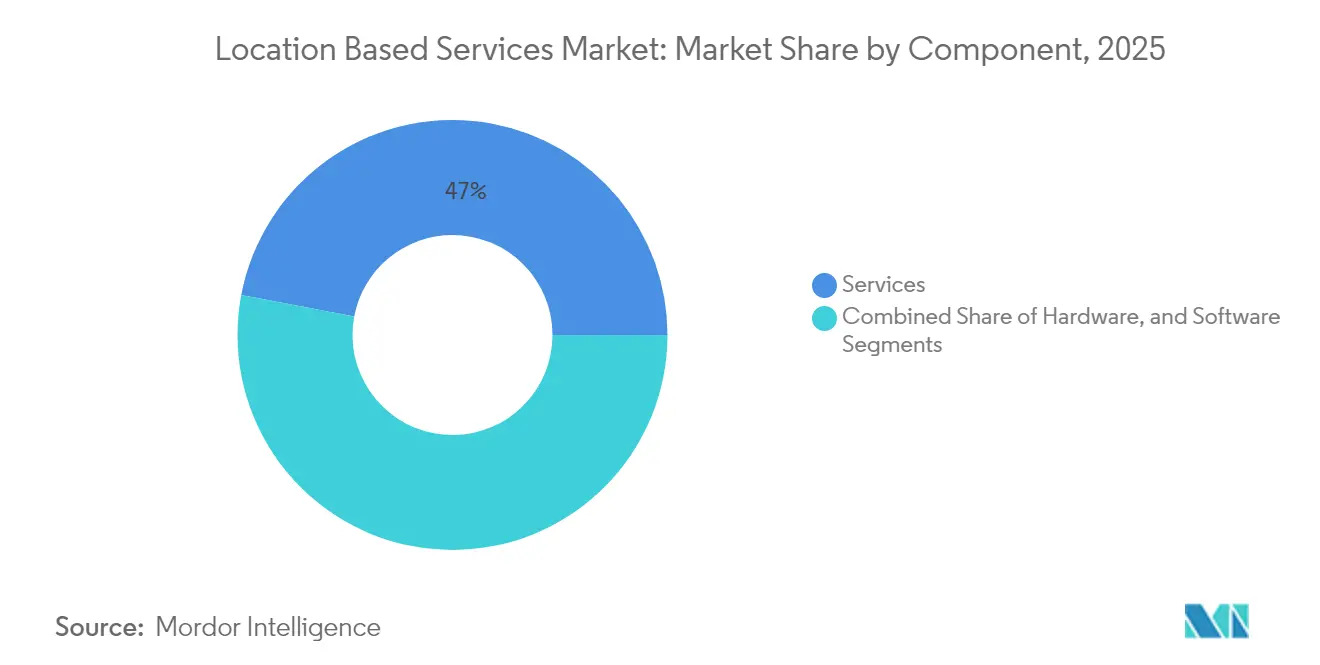
Los servicios representaron el 47.02 % de los ingresos de 2025, ya que las empresas externalizaron el diseño, la implementación y el soporte a expertos en servicios gestionados. Sin embargo, se prevé que el software registre una tasa de crecimiento anual compuesta (TCAC) del 26.05 %, lo que subraya cómo el análisis de IA convierte los pings sin procesar en acciones comerciales. Los grandes 3PL que integran centros de comando con gemelos digitales ilustran por qué las suites llave en mano atraen suscripciones premium. Mientras tanto, el crecimiento del hardware se mantiene positivo a medida que proliferan los anclajes UWB y las puertas de enlace BLE en los campus sanitarios.
El tamaño del mercado de servicios de localización para suscripciones de software crece de forma constante gracias a que las integraciones con MapGPT de Mapbox y Azure de TomTom permiten a los fabricantes de automóviles implementar actualizaciones inalámbricas sin necesidad de actualizar las unidades de a bordo. Los integradores de servicios combinan hardware, paneles de control en la nube y análisis, lo que garantiza un menor coste total de propiedad para los clientes y refuerza la visibilidad de los ingresos recurrentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de ubicación: Construcciones de impulso en interiores
El posicionamiento en exteriores aún predomina gracias a la madurez de los ecosistemas GNSS, pero las implementaciones en interiores están creciendo rápidamente. La cuota de mercado de los servicios basados en la ubicación para exteriores se situó en el 67.94 % en 2025; el posicionamiento en interiores registra una tasa de crecimiento anual compuesta (TCAC) del 27.45 % hasta 2031, lo que sugiere una convergencia en el futuro. Hospitales, centros comerciales y aeropuertos implementan etiquetas BLE y UWB para reducir los ciclos de búsqueda de activos y guiar a los visitantes, lo que acerca la porción de interiores a la de exteriores durante el horizonte de pronóstico.
Las soluciones híbridas se transfieren fluidamente entre GPS, 5G, Wi-Fi y Bluetooth, preservando la experiencia del usuario. Los consorcios de estandarización continúan perfeccionando los parámetros de precisión, lo que debería reducir los costos de calibración y liberar la demanda acumulada, expandiendo el mercado general de servicios basados en la ubicación.
Por Core Technology: UWB asciende
El GPS/A-GPS representó el 46.92 % del valor en 2025; la banda ultraancha es la que más se mueve, con una tasa de crecimiento anual compuesta (TCAC) del 27.12 %, gracias a su precisión centimétrica, ideal para aplicaciones de robótica, almacenamiento y acceso seguro. El Wi-Fi FTM sigue siendo popular para reparaciones rentables en interiores, mientras que el BLE gana terreno en dispositivos sensibles al consumo energético. El posicionamiento avanzado 5G reducirá aún más los márgenes de error, desafiando la dependencia de los satélites en los núcleos urbanos e impulsando las ventas de fusión multisensor en el mercado de servicios basados en la ubicación.
Las tecnologías RFID y NFC se utilizan en aplicaciones especializadas de rastreo de activos e interacciones sin contacto, especialmente en entornos logísticos y minoristas, donde el posicionamiento de corto alcance es suficiente para la gestión de inventario y la interacción con el cliente. La convergencia de múltiples tecnologías de posicionamiento crea soluciones híbridas que optimizan la precisión y la fiabilidad en diferentes casos de uso, con técnicas de fusión de sensores que combinan la medición de tiempo fino (FTM) Wi-Fi, la UWB y las unidades de medición inercial (IMU) para reducir los errores de posicionamiento mediante la estimación de máxima verosimilitud.
Por aplicación: la publicidad supera a la navegación
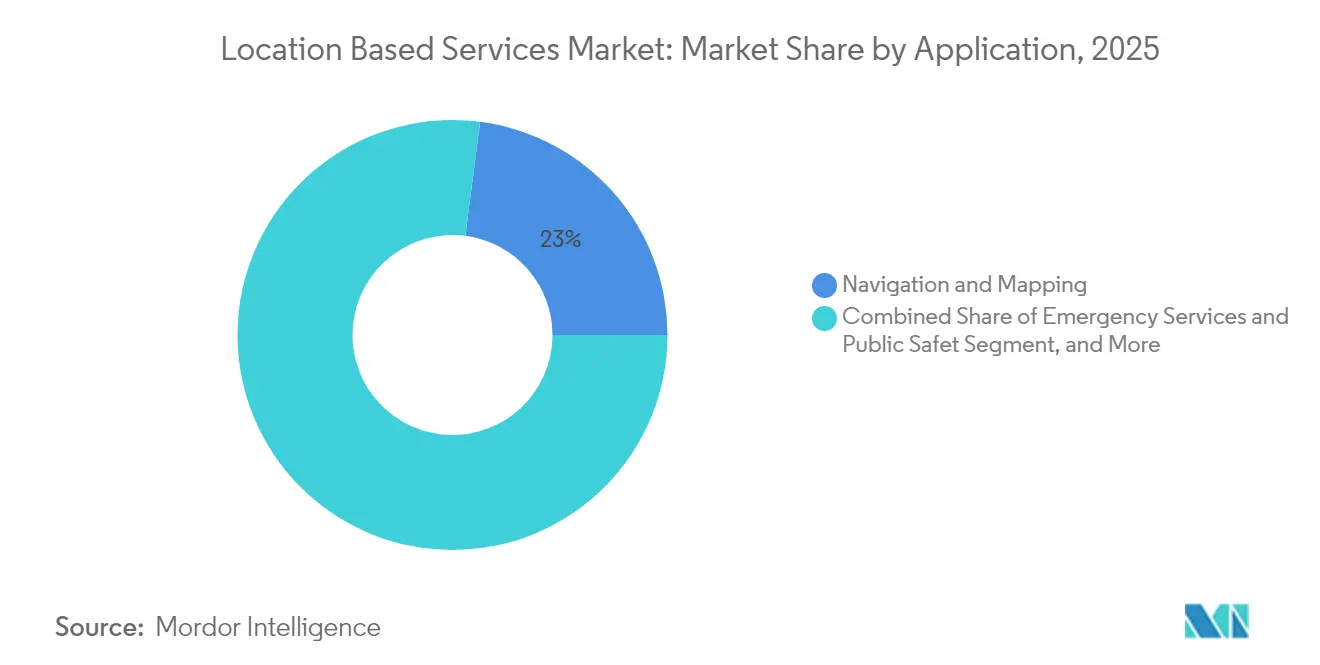
La navegación y la cartografía mantuvieron los mayores ingresos absolutos, con un 22.95 % en 2025. Sin embargo, la publicidad y las promociones basadas en la ubicación se disparan con una tasa de crecimiento anual compuesta (TCAC) del 27.98 %, a medida que los minoristas optan por ofertas basadas en la ubicación. El seguimiento de activos sigue siendo esencial para el cumplimiento logístico. Los módulos de servicios de emergencia disfrutan de una demanda estable gracias a las normativas contra el blanqueo de capitales (AML), mientras que los juegos y la realidad aumentada (RA) abren nuevas oportunidades de monetización tras acuerdos emblemáticos como la adquisición de Niantic por 3.5 millones de dólares.
Las redes sociales y las plataformas de interacción integran cada vez más funciones de localización para mejorar la experiencia del usuario y permitir la entrega de contenido personalizado. La convergencia de la inteligencia artificial y los servicios de localización crea nuevas categorías de aplicaciones que combinan el posicionamiento en tiempo real con el análisis predictivo. La transición hacia los servicios de localización contextual refleja las nuevas expectativas de los usuarios respecto a las aplicaciones que preservan la privacidad y que activan las funciones de localización solo cuando se les solicita explícitamente, en lugar del seguimiento continuo en segundo plano que genera inquietudes sobre la privacidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la atención médica lidera el crecimiento
El transporte y la logística representaron el 22.31 % de la facturación en 2025, pero la atención médica está creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 25.94 %, gracias a la inversión de los hospitales en la optimización del flujo de pacientes y la seguridad de los activos. El comercio minorista aprovecha el geofencing para reducir las tasas de falsos rechazos de tarjetas en un 30 %. El sector manufacturero utiliza la tecnología RTLS 5G privada para vehículos de guiado automático (VAG), mientras que las agencias gubernamentales integran la lucha contra el lavado de dinero (AML) para la seguridad pública, lo que refuerza la diversidad de ingresos intersectoriales dentro del mercado de servicios basados en la ubicación.
Las aplicaciones industriales y de fabricación se benefician de las redes 5G privadas que permiten el seguimiento preciso de activos y la automatización, mientras que los sectores de telecomunicaciones y servicios de TI integran capacidades de ubicación en la optimización de la red y las aplicaciones de servicio al cliente.
Análisis geográfico
Norteamérica generó la mayor participación, con un 36.35%, en 2025 gracias a la penetración de smartphones con certificación AML y a una sólida infraestructura en la nube. Contratos de alto valor, como la alianza con AWS de HERE Technologies, valorada en 1 millones de dólares, ilustran la escala de la región. Los plazos federales del E-911 garantizan una inversión continua de los operadores, mientras que los fabricantes de equipos originales (OEM) de automóviles prueban mapas HD a nivel de carril para la autonomía de Nivel 3.
Asia-Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 25.17 %, y se prevé que los suscriptores móviles únicos alcancen los 2100 millones para 2030 y aporten 880 000 millones de dólares al PIB. Los despliegues de 5G independientes en China, Corea y Japón impulsan las API de posicionamiento basadas en red; las constelaciones SBAS como GAGAN complementan el GNSS para la agricultura de precisión. Los gobiernos promueven marcos de gobernanza de datos que equilibran la innovación con la privacidad, fomentando la formación de ecosistemas nacionales y ampliando el tamaño del mercado de servicios basados en la ubicación en toda la región.
Europa mantiene un impulso constante gracias a un liderazgo riguroso en materia de privacidad que fomenta la confianza del consumidor. La AML es obligatoria en todos los smartphones desde 2022, lo que ha impulsado las mejoras de backend entre operadores y PSAP. Un grupo emergente de startups centradas en la privacidad emplea la privacidad diferencial para cumplir con el RGPD, lo que enriquece la diversidad de servicios. Ciudades del sur y este de Europa prueban corredores U-Space que requieren un posicionamiento fiable de drones, lo que añade una nueva adyacencia. Sudamérica, Oriente Medio y África siguen siendo incipientes pero prometedores. Brasil adopta SBAS para la aviación, mientras que los programas de ciudades inteligentes del Golfo despliegan balizas de comercio móvil BLE en megacentros comerciales. Los organismos regionales de aviación africanos colaboran en el SBAS SatNav-Africa, sentando las bases de la infraestructura para futuros servicios de agricultura de precisión y transporte. En conjunto, estas iniciativas amplían la presencia geográfica del mercado de servicios basados en la localización.
Panorama regulatorio
La regulación de los servicios basados en la ubicación se está volviendo más estricta en torno a dos temas centrales: el rendimiento de la localización de emergencia y el procesamiento legal de datos de ubicación confidenciales. En Estados Unidos, la actividad de la FCC en torno al sistema Next Generation 911 (NG911) y el enrutamiento basado en la ubicación continúa impulsando la entrega de localización vertical procesable (incluidos los formatos HAE y AGL) a los centros de respuesta de seguridad pública, con actividad de reglamentación en el Registro Federal en 2025 y plazos de implementación para capacidades de localización en el eje Z o de despacho para proveedores nacionales de CMRS para abril de 2025. Paralelamente, el escrutinio de la aplicación de la ley sobre cómo los operadores y las plataformas manejan los datos de ubicación está aumentando, reforzado por una decisión de la Corte Suprema de Estados Unidos de junio de 2026 que confirmó la autoridad de la FCC para imponer multas relacionadas con el manejo indebido de la información de ubicación del cliente según la Sección 222 de la Ley de Comunicaciones.
En Europa, las obligaciones de privacidad y minimización de datos del RGPD siguen configurando los modelos comerciales basados en el consentimiento, mientras que la gobernanza de la IA añade un nuevo conjunto de requisitos para los sistemas de IA basados en la ubicación. El Reglamento (UE) 2024/1689 (Ley de IA de la UE) entrará en plena vigencia el 2 de agosto de 2026, lo que aumentará las expectativas en torno a la calidad de los datos de entrenamiento, la gobernanza de datos y los controles de sesgo para usos de IA de alto riesgo que pueden interactuar con análisis geoespaciales y de ubicación. Para los proveedores de servicios basados en la ubicación que operan a nivel mundial, estas coincidencias entre las normas de telecomunicaciones, las leyes de privacidad y la gobernanza de la IA incrementan la ingeniería de cumplimiento, la documentación y la preparación para auditorías como parte de la entrega del producto.
Análisis de la cadena de valor
La cadena de valor de los servicios basados en la ubicación comienza con señales de posicionamiento y contexto (GNSS/GPS y A-GPS, posicionamiento celular y 5G, Wi-Fi FTM, BLE, UWB y datos de sensores), junto con contenido geoespacial fundamental como mapas, puntos de interés y mapas de interiores. Estos datos se integran en plataformas de localización y middleware que proporcionan API, SDK y bases de datos geoespaciales, y posteriormente en capas de aplicación para navegación y cartografía, publicidad y promoción, servicios de emergencia y seguimiento de activos y flotas. Los integradores de sistemas y los proveedores de servicios gestionados ofrecen paquetes de implementación, calibración y operaciones continuas, especialmente para sistemas RTLS empresariales en interiores en entornos sanitarios, logísticos y campus industriales.
El rendimiento en la fase de descarga depende de la calidad de los datos, la cobertura y la capacidad de mantener la precisión en entornos con dificultades para el GNSS, como los centros urbanos densos y los interiores. Esto impulsa al ecosistema hacia enfoques multimodales y visuales. Las recientes mejoras en las capacidades reflejan esta tendencia: Niantic Spatial lanzó VPS 2.0 en abril de 2026 para ofrecer posicionamiento con precisión centimétrica mediante señales visuales en lugar de GPS, y HERE Technologies anunció HERE Location Reasoning en mayo de 2026 para descargar el procesamiento espacial y lograr resultados de IA más deterministas y basados en la ubicación. Estas incorporaciones amplían la plataforma al extender el conjunto de herramientas disponibles para los desarrolladores más allá del posicionamiento basado únicamente en radio, al tiempo que mejoran la fiabilidad de la automatización basada en la ubicación en casos de uso de la cadena de suministro y la robótica.
Panorama competitivo
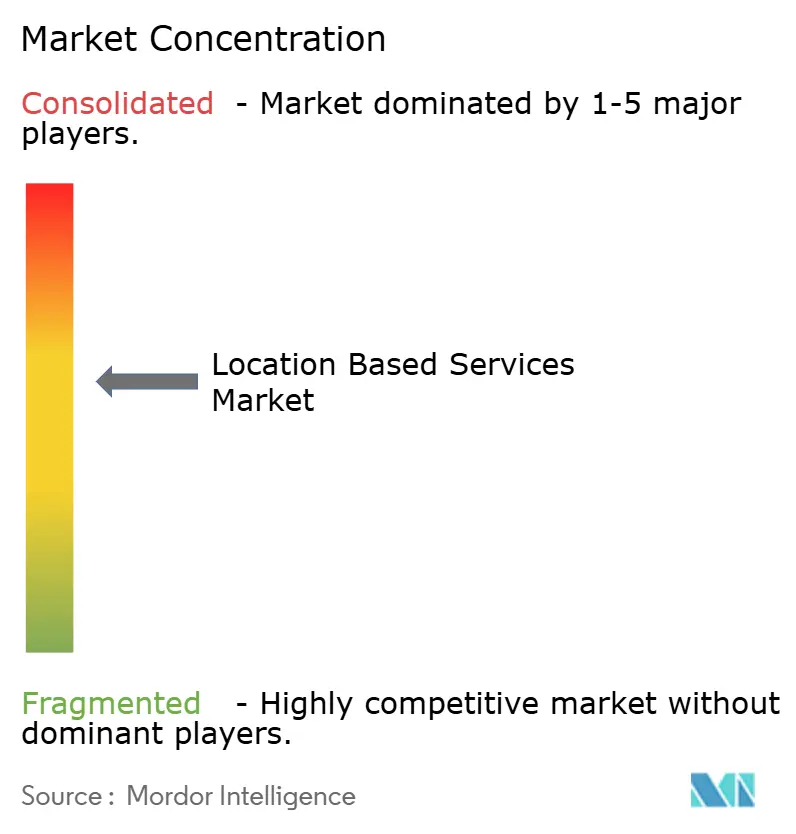
El mercado de servicios basados en la ubicación presenta una concentración moderada. Gigantes como Google, Apple y Microsoft integran SDK de mapas en los ecosistemas de sistemas operativos, asegurando canales de posicionamiento predeterminados. Las empresas especializadas HERE, TomTom y Mapbox compiten en mapas HD de plataforma neutral y herramientas para desarrolladores. Las alianzas estratégicas dominan: el acuerdo de 1 millones de dólares de HERE con AWS amplía la transmisión de mapas con IA; TomTom renueva la integración con Azure Maps hasta 2030; Mapbox se asocia con Hyundai AutoEver para ofrecer navegación 3D inmersiva en el sistema de infoentretenimiento de próxima generación.
Las fusiones y adquisiciones se aceleran: Powerfleet adquirió Fleet Complete por 200 millones de dólares para profundizar en la telemática, Viavi adquirió Spirent por 1.3 millones de dólares para impulsar las capacidades de pruebas PNT, y LocationMind adquirió Irys para su expansión en EE. UU. Las solicitudes de patente cubren el posicionamiento híbrido GNSS-celular con superposiciones transaccionales, lo que subraya la diferenciación IP.
Los líderes en posicionamiento en interiores, IndoorAtlas, Sewio Networks y Pointr, aprovechan el mapeo de campos magnéticos y la UWB para desafiar a las empresas tradicionales en exteriores. Las startups centradas en análisis que preservan la privacidad cobran impulso ante el endurecimiento de la regulación, mientras que proveedores de chips como Qualcomm y Silicon Labs integran motores de medición de bajo consumo en sus SoCs para IoT.
Líderes de la industria de servicios basados en la ubicación
Google LLC (Alfabeto Inc.)
Apple Inc.
Cisco Systems, Inc.
IBM Corporation
AQUÍ Global BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Cisco documentó las capacidades de AnyLocate en el software del controlador inalámbrico Catalyst Serie 9800 (IOS XE 26.1.x), combinando UWB con medición precisa del tiempo Wi-Fi para brindar soporte a la orientación en interiores y el seguimiento de activos. Esta actualización convierte la infraestructura Wi-Fi empresarial en una plataforma de sensores para la inteligencia de ubicación, reduciendo la dependencia de pasarelas de posicionamiento independientes y acelerando las implementaciones de servicios basados en la ubicación (LBS) en interiores en campus y edificios.
- Julio de 2025: Uber se asoció con Baidu para desplegar vehículos autónomos a nivel mundial utilizando Apollo Go. Esta colaboración conecta una importante plataforma de transporte con una infraestructura de movilidad autónoma, priorizando el posicionamiento y la cartografía fiables y en tiempo real para despliegues a gran escala en múltiples regiones geográficas.
- Enero de 2024: HERE Technologies anunció una colaboración de 1 millones de dólares con AWS para ofrecer mapas en directo con inteligencia artificial, con el objetivo de automatizar los flujos de trabajo empresariales. Al escalar la transmisión de mapas y las herramientas nativas de la nube, esta alianza refuerza la plataforma en la que se basan muchas aplicaciones de servicios basados en la localización para el enrutamiento, la geolocalización y la contextualización en tiempo real.
Alcance del informe del mercado global de servicios basados en la ubicación
Los servicios basados en la ubicación (LBS) son aplicaciones informáticas o móviles que proporcionan información basada en la ubicación del dispositivo y del usuario, principalmente a través de dispositivos portátiles móviles, como teléfonos inteligentes y redes móviles.
La precisión de los servicios de localización depende principalmente del hardware y software utilizado en el sistema de comunicación móvil, así como del servidor de posicionamiento. El mercado de servicios basados en la ubicación está segmentado por ubicación (interior, exterior), tipo de servicio (profesional, gestionado), industria del usuario final (FMCG, venta minorista, atención médica, TI y telecomunicaciones, y transporte) y geografía (América del Norte (Estados Unidos). Estados Unidos y Canadá), Europa (Reino Unido, Alemania y Francia), Asia-Pacífico (China, Japón e India).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
| Componentes metálicos |
| Software |
| Servicios |
| Interior |
| Exterior |
| GPS / A-GPS |
| Triangulación de Wi-Fi y WLAN |
| Bluetooth de baja energía (BLE) |
| Banda ultraancha (UWB) |
| RFID y NFC |
| Navegación y Mapeo |
| Publicidad y promoción basadas en la ubicación |
| Seguimiento de activos y flotas |
| Servicios de Emergencia y Seguridad Ciudadana |
| Juegos y realidad aumentada |
| Redes sociales y participación |
| Retail y FMCG |
| Transporte y Logística |
| Salud y ciencias de la vida |
| Servicios de telecomunicaciones y TI |
| Petróleo, Gas y Energía |
| Gobierno y sector público |
| Fabricación e Industrial |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Por componente | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por tipo de ubicación | Interior | ||
| Exterior | |||
| Por Core Technology | GPS / A-GPS | ||
| Triangulación de Wi-Fi y WLAN | |||
| Bluetooth de baja energía (BLE) | |||
| Banda ultraancha (UWB) | |||
| RFID y NFC | |||
| por Aplicación | Navegación y Mapeo | ||
| Publicidad y promoción basadas en la ubicación | |||
| Seguimiento de activos y flotas | |||
| Servicios de Emergencia y Seguridad Ciudadana | |||
| Juegos y realidad aumentada | |||
| Redes sociales y participación | |||
| Por industria del usuario final | Retail y FMCG | ||
| Transporte y Logística | |||
| Salud y ciencias de la vida | |||
| Servicios de telecomunicaciones y TI | |||
| Petróleo, Gas y Energía | |||
| Gobierno y sector público | |||
| Fabricación e Industrial | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué impulsa la rápida expansión del mercado de servicios basados en la ubicación?
El crecimiento se debe a la precisión del posicionamiento 5G, los mandatos de emergencia AML y el aumento de los presupuestos publicitarios hiperlocales, lo que impulsa al mercado hacia una CAGR del 24.62 % hasta 2031.
¿Qué segmento del mercado de servicios basados en la ubicación está creciendo más rápido?
Se proyecta que el posicionamiento en interiores aumentará a una tasa de crecimiento anual compuesta (CAGR) del 27.45 % a medida que BLE y UWB brindan una precisión submétrica en el interior de hospitales, centros comerciales y fábricas.
¿Qué tan grande es el tamaño del mercado de servicios basados en la ubicación para soluciones de software?
Se espera que los ingresos por software aumenten drásticamente dentro del tamaño general del mercado, con la ayuda de análisis de inteligencia artificial que transforman los pings sin procesar en inteligencia procesable.
¿Por qué se considera que Asia-Pacífico es la geografía más prometedora?
Los lanzamientos independientes de 5G, las iniciativas SBAS y una base prevista de 2.1 millones de suscriptores móviles impulsan una CAGR del 25.17 %, la más alta a nivel mundial.


