

Tamaño y participación en el mercado de inteligencia de ubicación
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
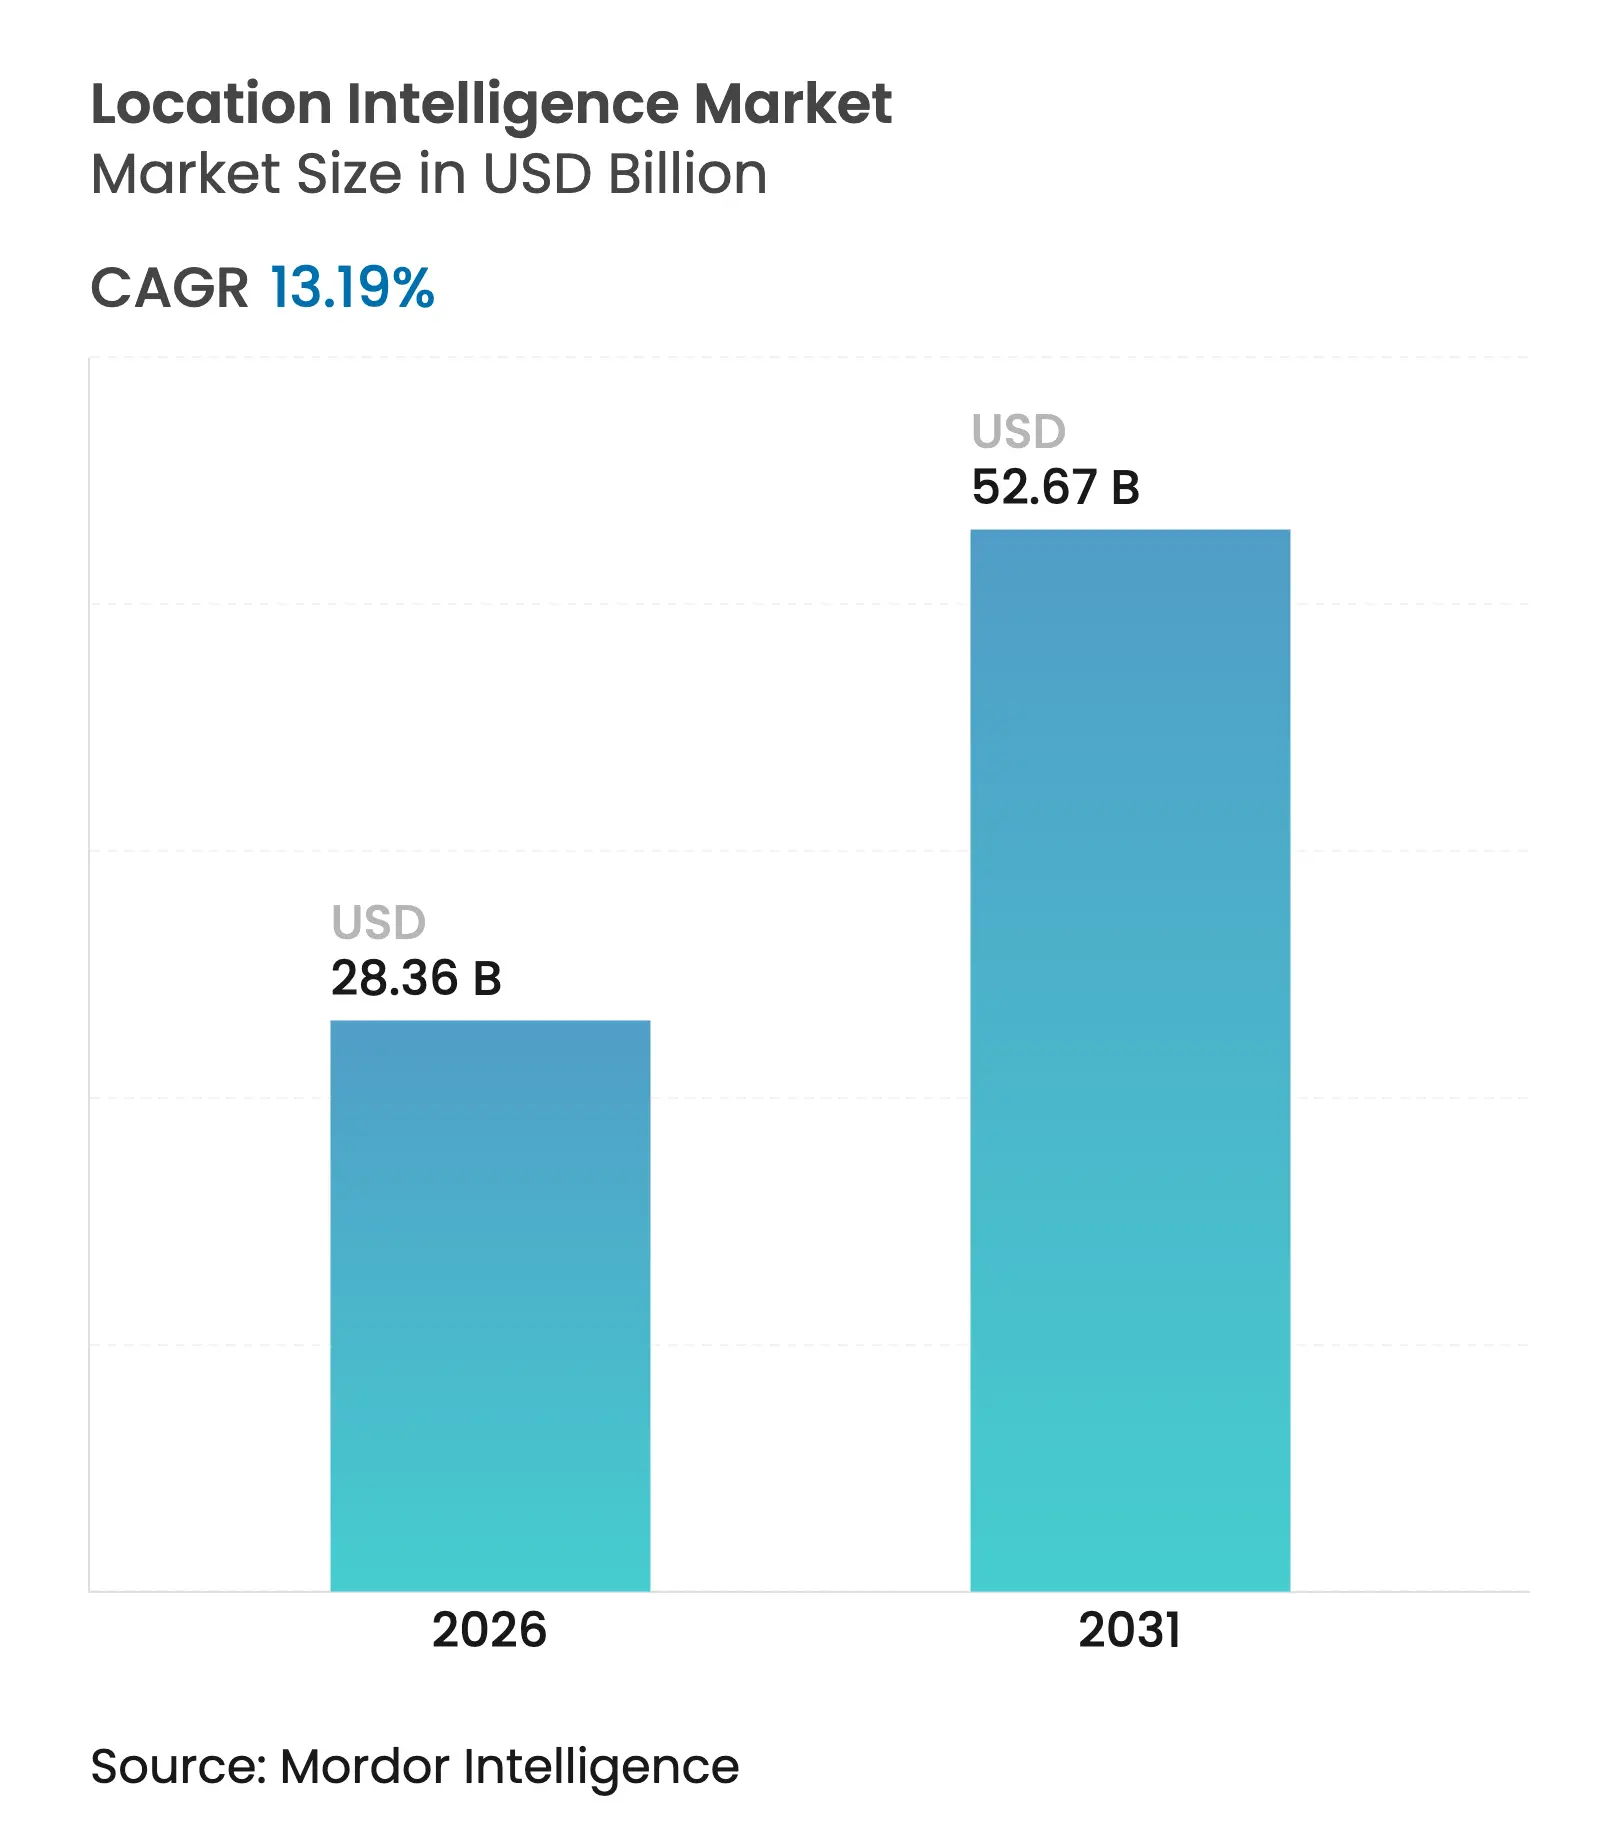
| Tamaño del mercado (2026) | USD 28.36 mil millones |
| Tamaño del mercado (2031) | USD 52.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.19% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de inteligencia de ubicación por Mordor Intelligence
El tamaño del mercado de inteligencia de ubicación en 2026 se estima en USD 28.36 millones, creciendo desde el valor de 2025 de USD 25.06 millones, con proyecciones para 2031 de USD 52.67 millones, con un crecimiento del 13.19% CAGR entre 2026 y 2031. La mayor demanda empresarial de análisis espacial, el auge de los flujos de datos habilitados para IoT y las plataformas GIS nativas de la nube están impulsando el mercado hacia el soporte de decisiones a gran escala en tiempo real. El auge de la geolocalización de teléfonos inteligentes e IoT está generando datos de alta densidad que permiten obtener información granular sobre consumidores y activos, mientras que los equipos de logística de comercio electrónico están estandarizando la optimización de rutas con reconocimiento de ubicación para reducir los tiempos de entrega. Las megaconstelaciones de satélites están brindando una precisión submétrica esencial para la movilidad autónoma, y el mapeo de interiores basado en LiDAR está generando nuevas ganancias de productividad en fábricas, hospitales y espacios comerciales. Del lado del riesgo, las cambiantes regulaciones de privacidad y los costos iniciales de posicionamiento en interiores amenazan con desacelerar algunas implementaciones, pero el enfoque de los proveedores en la gestión del consentimiento y los modelos de suscripción en la nube está amortiguando el impacto.
Conclusiones clave del informe
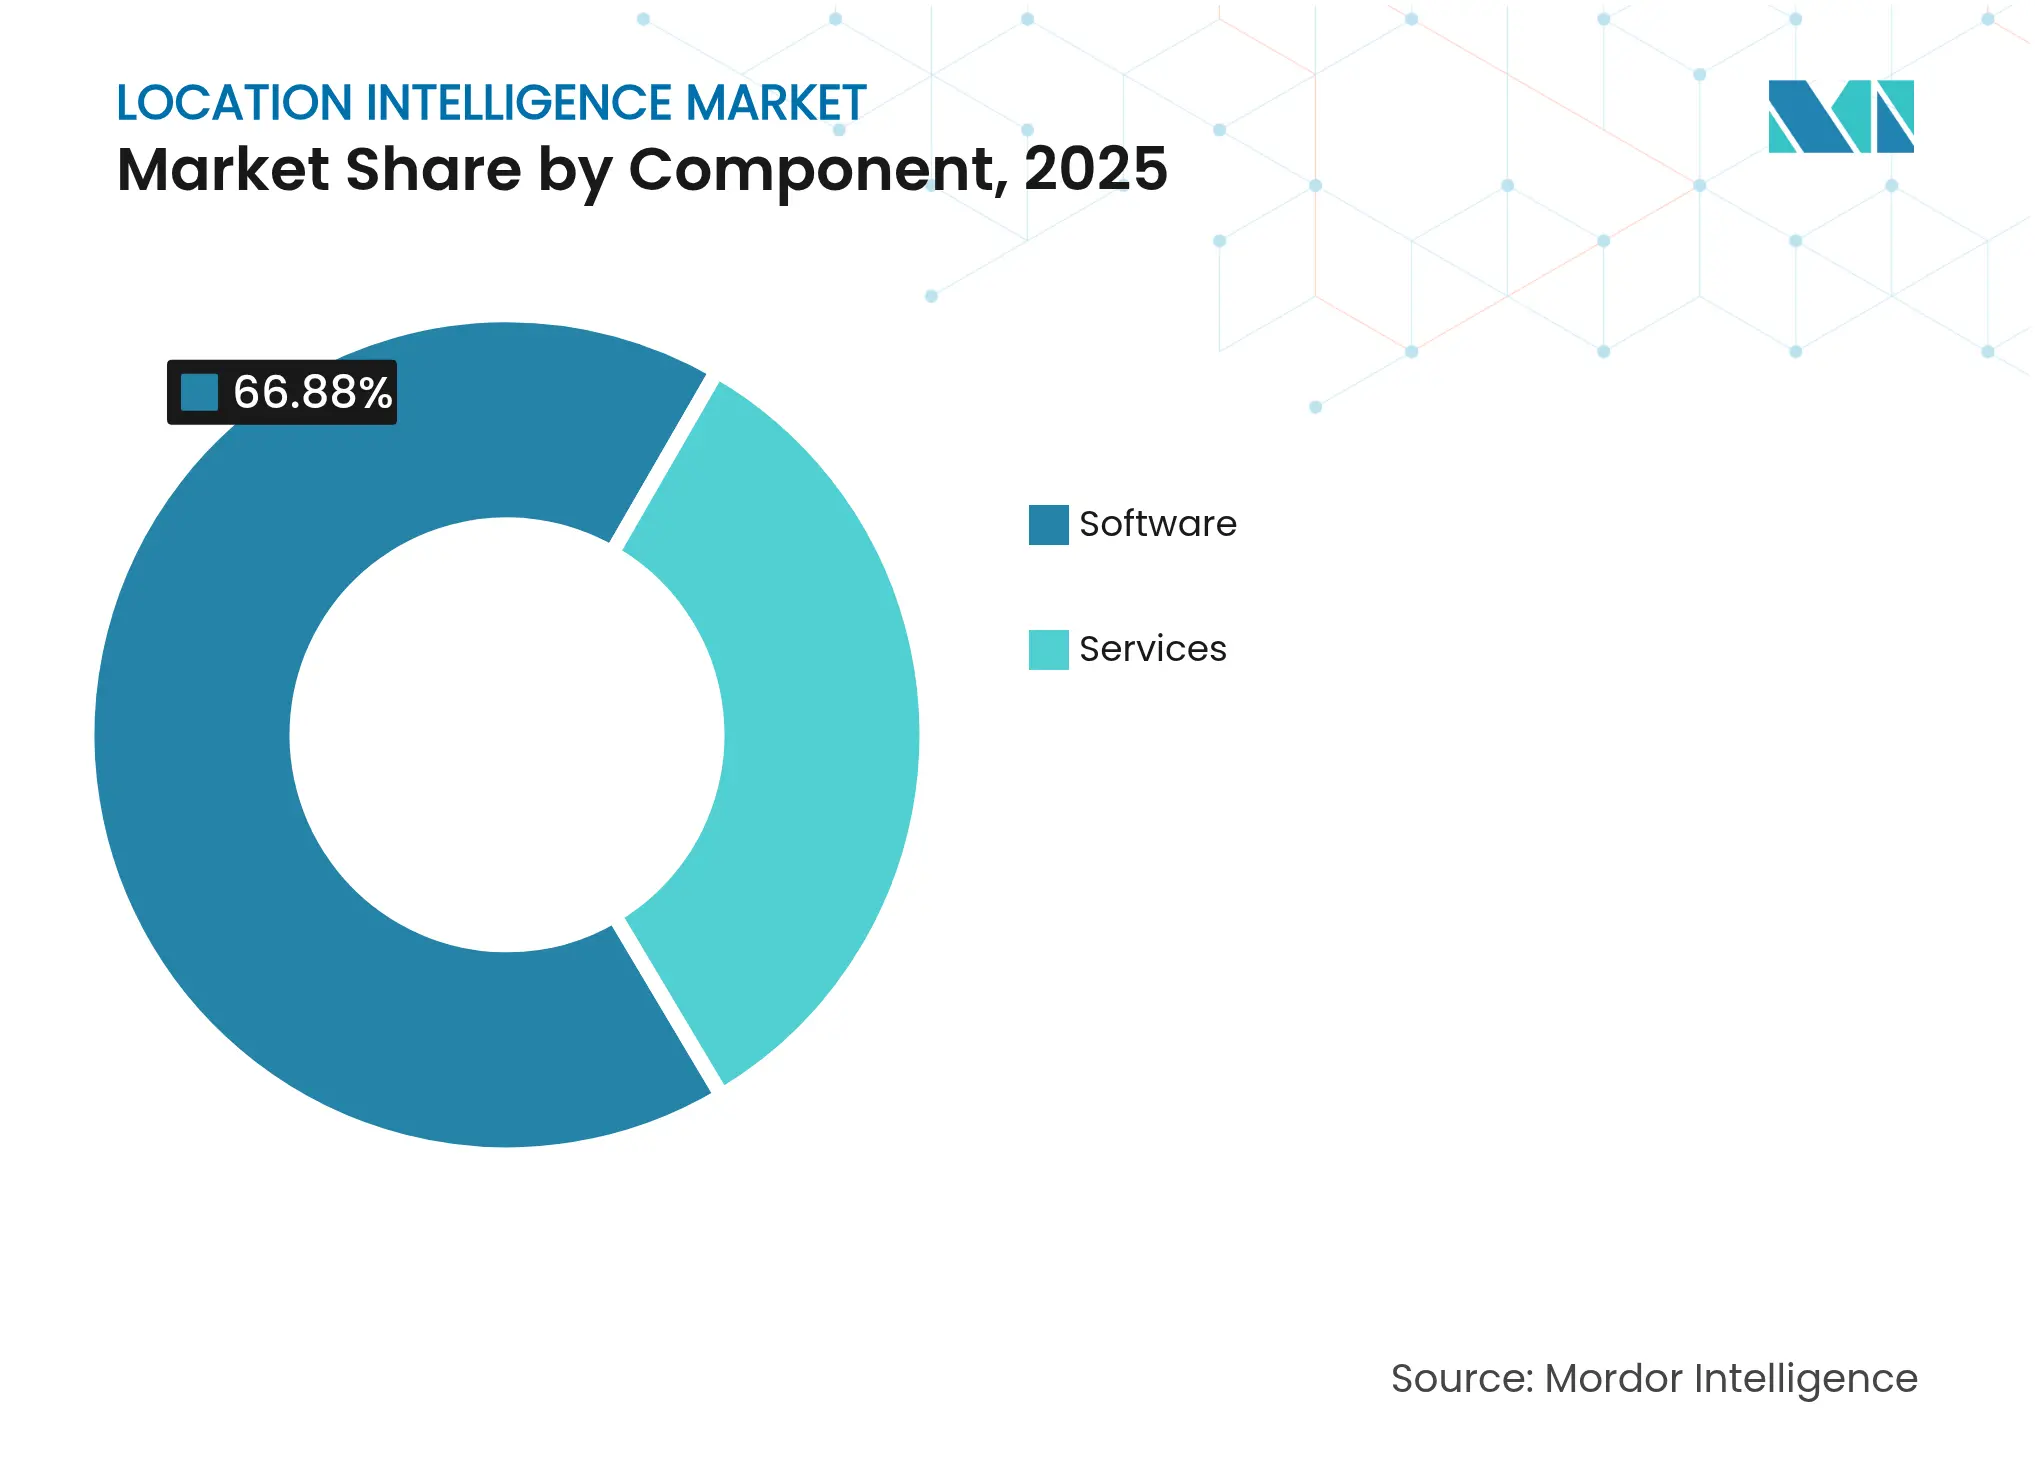
- Por componente, el software representó el 66.88% de la cuota de mercado de inteligencia de ubicación en 2025, mientras que se proyecta que los servicios crecerán más rápido, con una CAGR del 17.93% hasta 2031.
- Por tipo de solución, la geocodificación y la geocodificación inversa lideraron con una participación en los ingresos del 31.12 % en 2025; se prevé que las herramientas de integración de datos y ETL se expandan a una CAGR del 16.86 % hasta 2031.
- Por tipo de ubicación, los servicios al aire libre representaron el 68.35 % del tamaño del mercado de inteligencia de ubicación en 2025; se espera que el posicionamiento en interiores se acelere a una CAGR del 16.02 % entre 2026 y 2031.
- Por implementación, los modelos en la nube controlaron el 62.75 % del tamaño del mercado de inteligencia de ubicación en 2025 y están avanzando a una CAGR del 19.21 %.
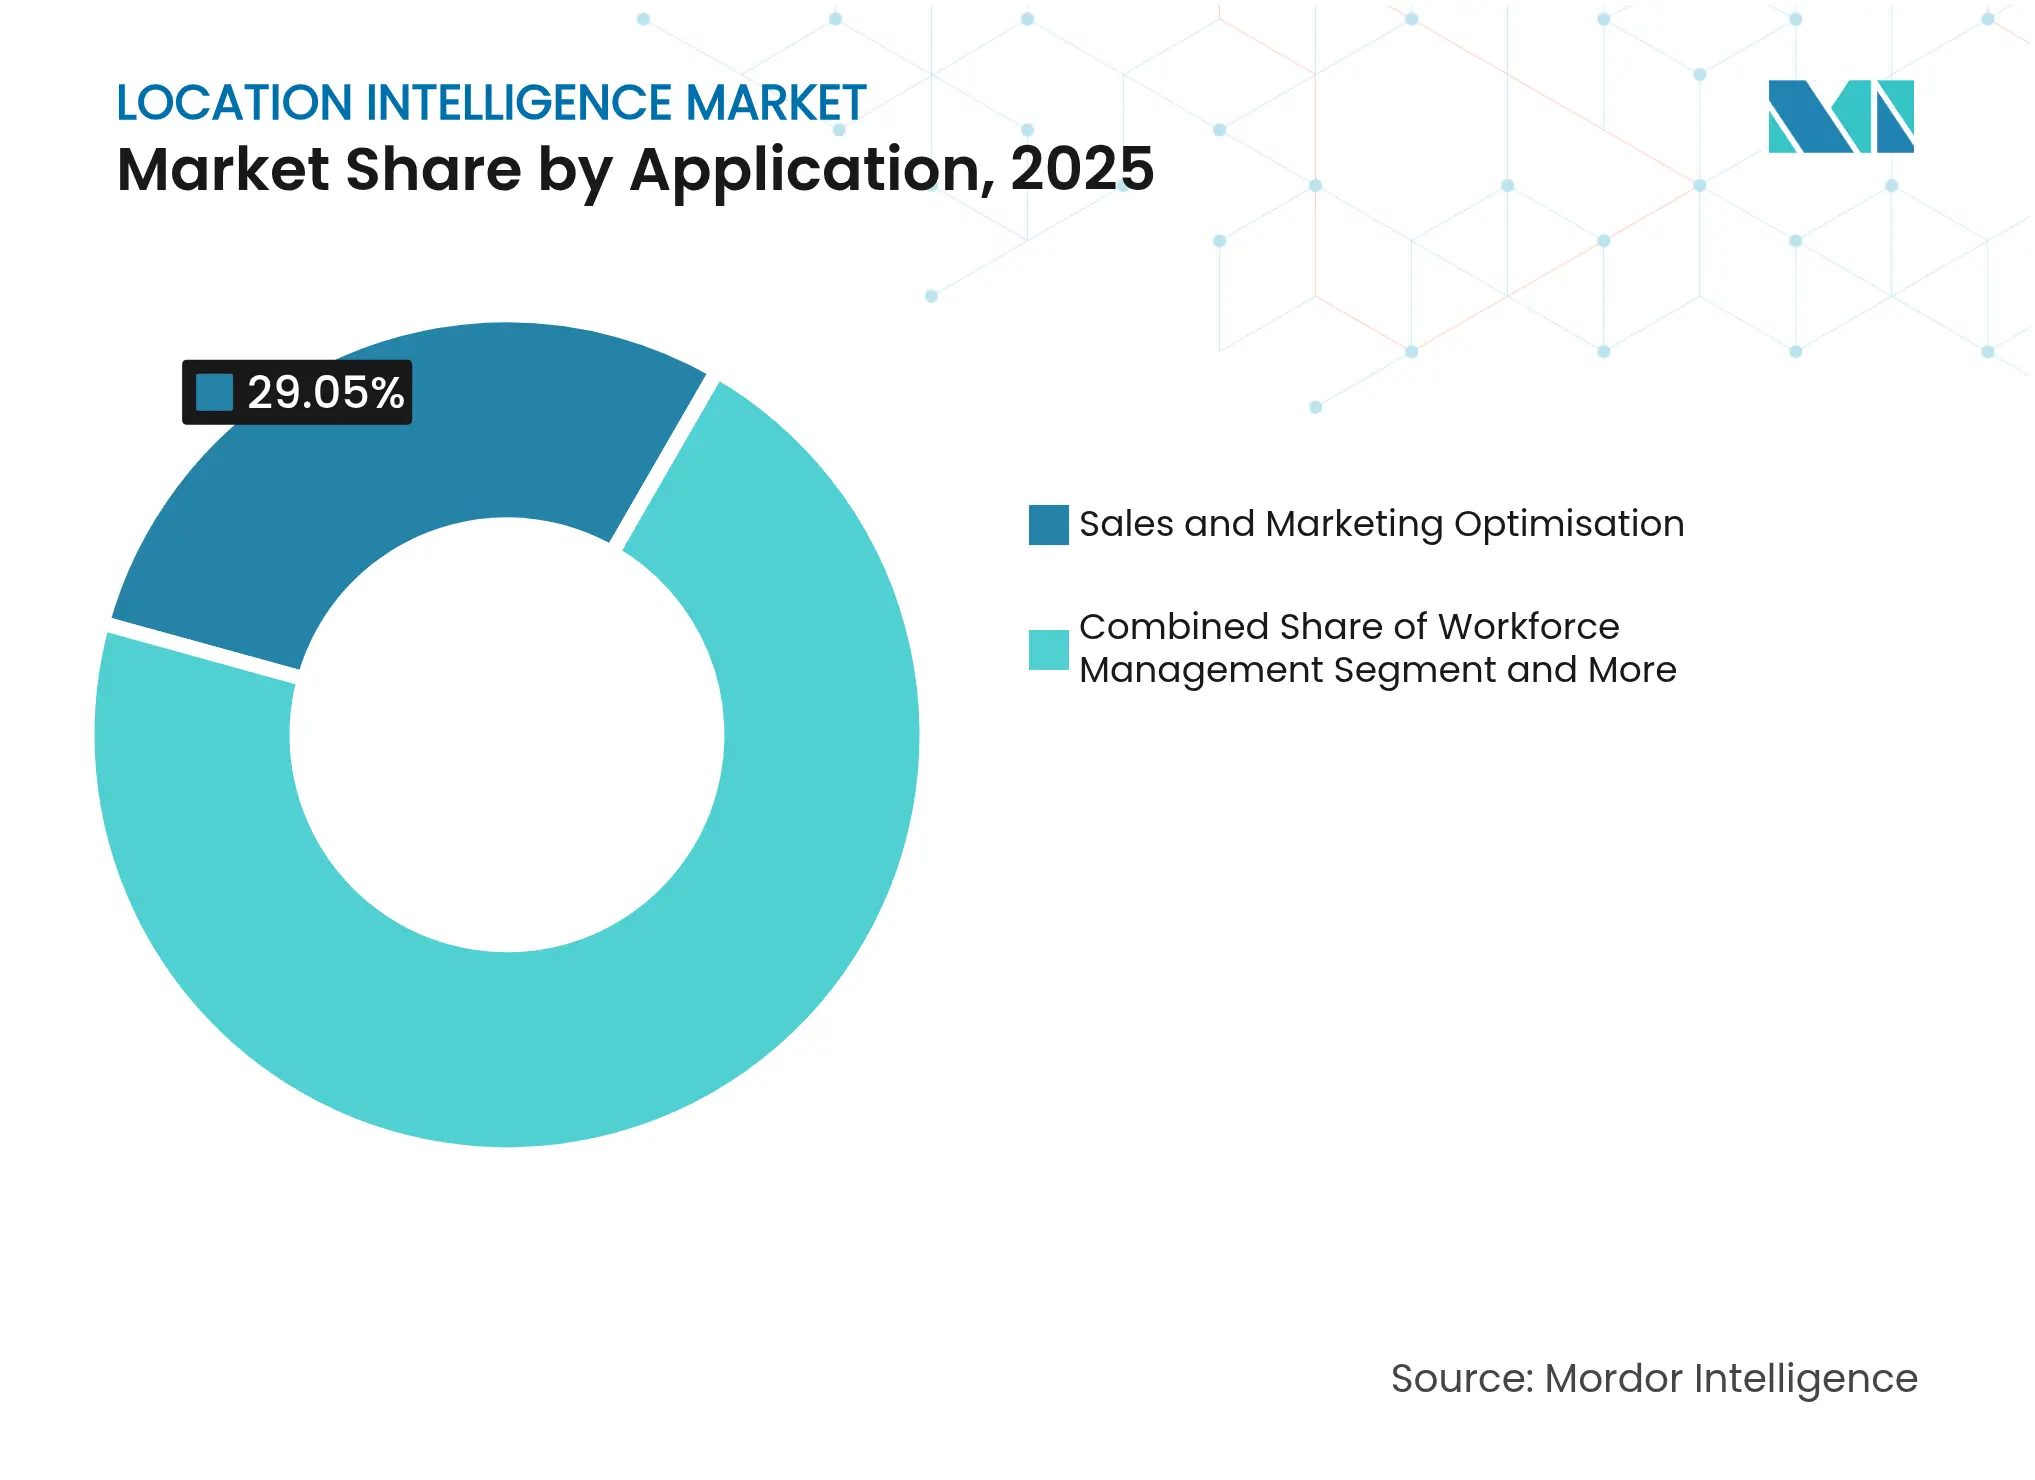
- Por aplicación, la optimización de ventas y marketing capturó el 29.05 % de la participación de mercado de inteligencia de ubicación en 2025, mientras que se prevé que la gestión de instalaciones aumente a una CAGR del 17.39 % hasta 2031.
- Por vertical de usuario final, el comercio minorista y los bienes de consumo lideraron con una participación del 24.08 % en 2025; los servicios públicos y la energía son los usuarios finales de más rápido crecimiento con una CAGR del 15.78 %.
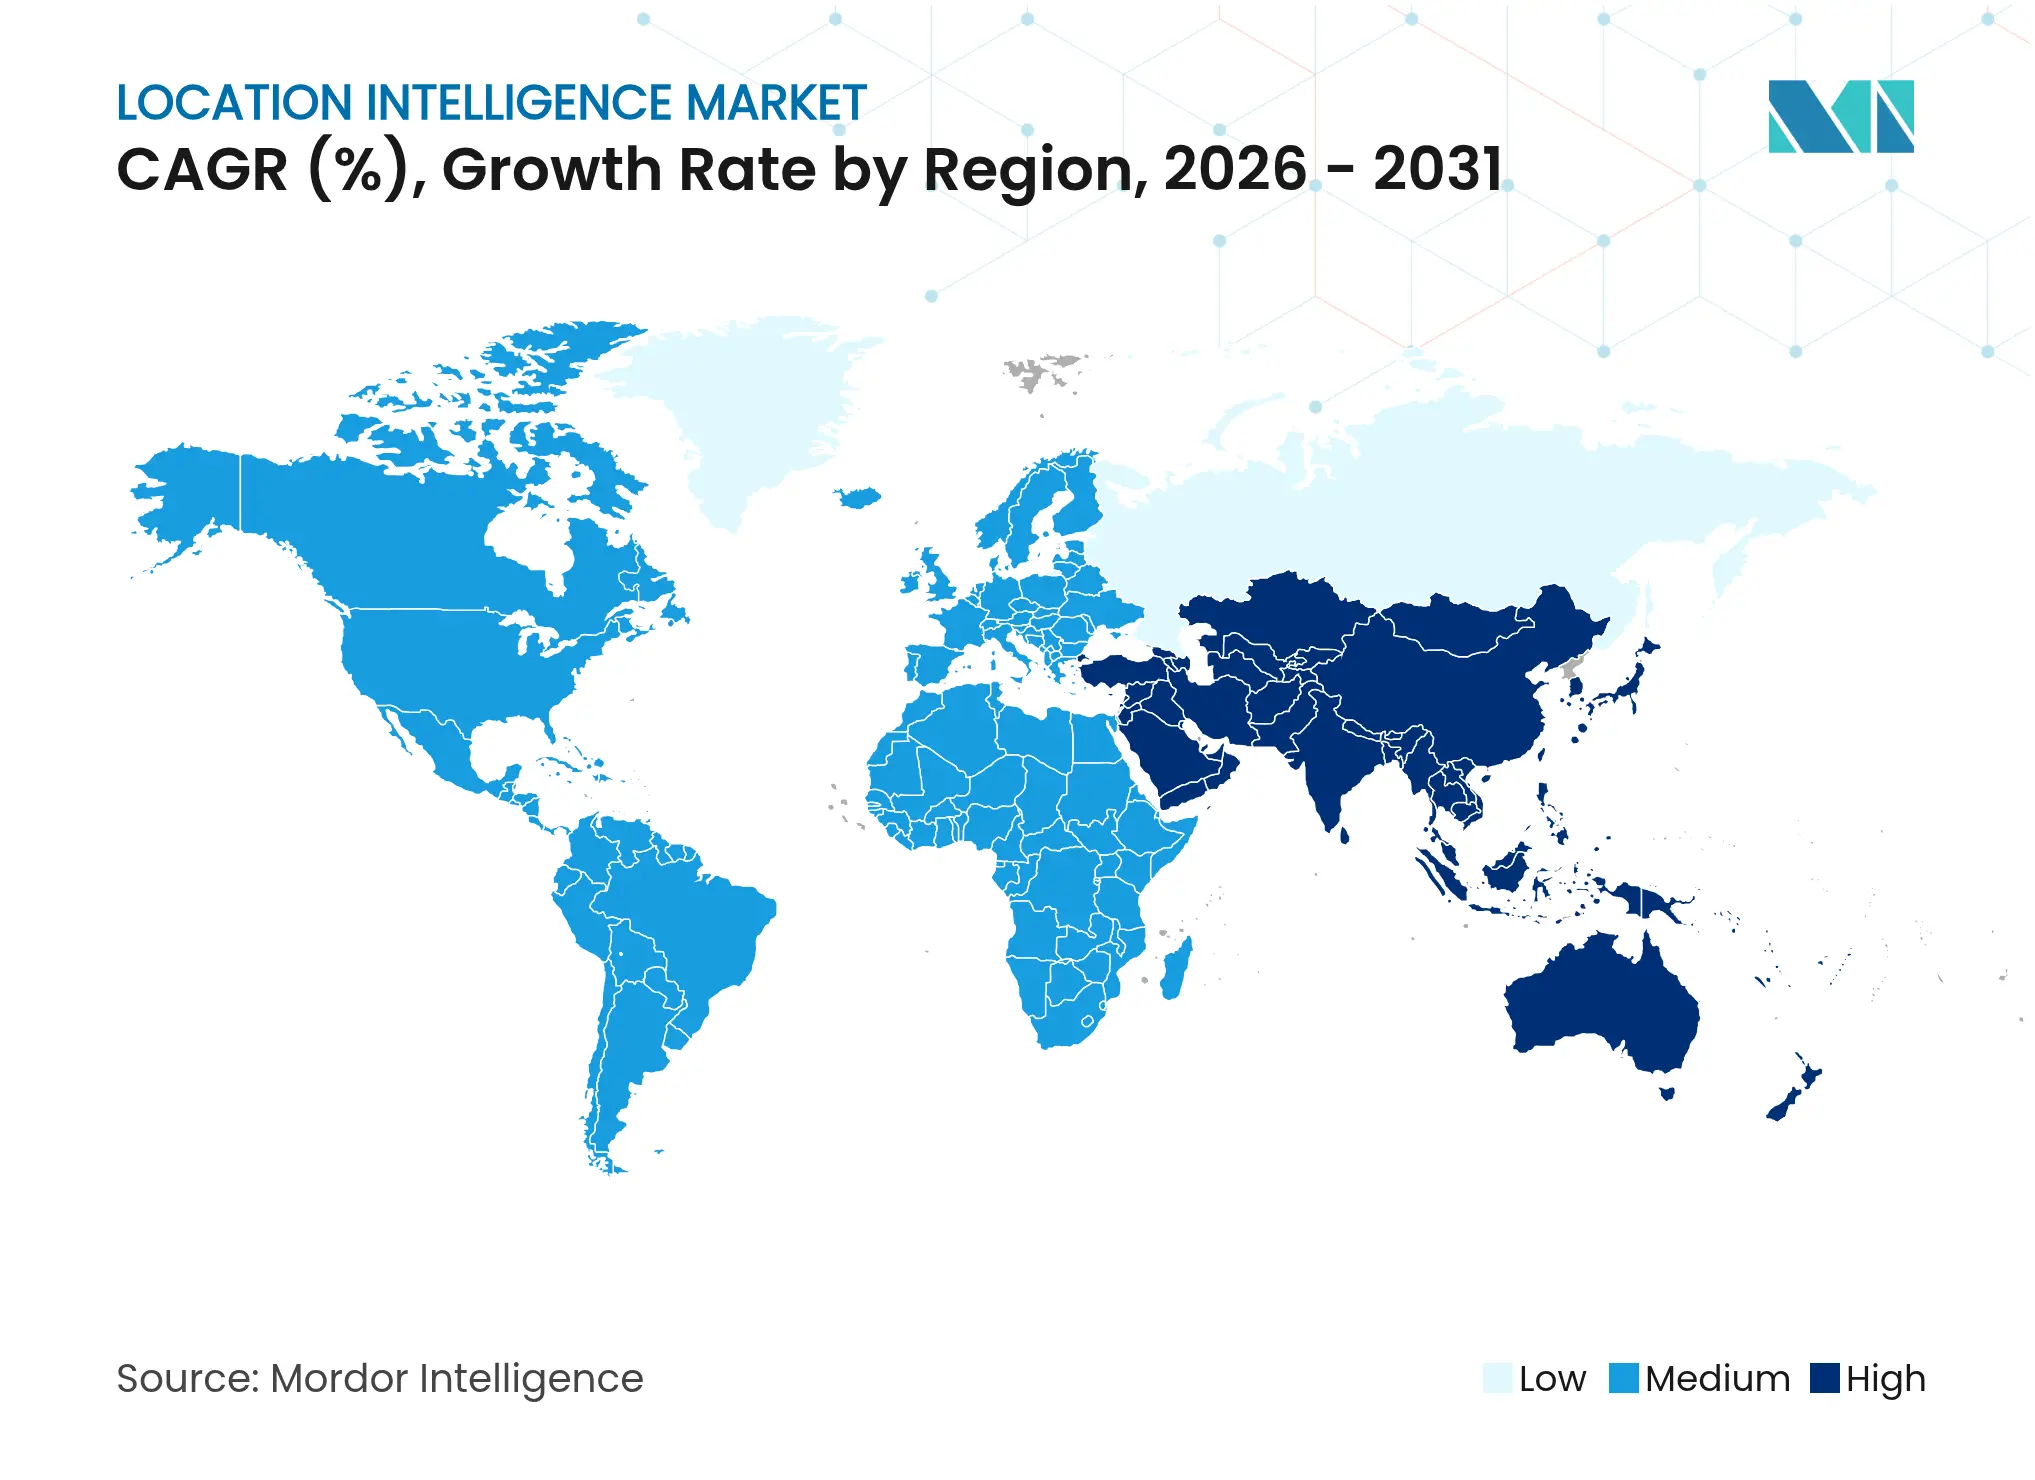
- América del Norte retuvo el 28.01% de los ingresos globales en 2025; Asia-Pacífico presenta la expansión regional más rápida, registrando una CAGR del 19.35% para el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de inteligencia de ubicación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la geolocalización de los teléfonos inteligentes y el IoT | + 3.2% | Global, con Asia-Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| El comercio electrónico y la logística demandan análisis en tiempo real | + 2.8% | Núcleo de América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de SIG/SaaS nativos de la nube | + 2.1% | Enfoque empresarial global en mercados desarrollados | Mediano plazo (2-4 años) |
| Mapeo de interiores con tecnología LiDAR para activos empresariales | + 1.9% | América del Norte y la UE lideran la adopción selectiva en Asia-Pacífico | Largo plazo (≥ 4 años) |
| API de megaconstelaciones de satélites para obtener información de submetros | + 1.4% | Cobertura global con prioridad en defensa y automoción | Largo plazo (≥ 4 años) |
| Geofencing seguro post-cuántico en defensa | + 0.8% | América del Norte, UE y países seleccionados de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Auge de la geolocalización de los teléfonos inteligentes y el IoT | + 3.2% | Global, con Asia-Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la geolocalización de los teléfonos inteligentes y el IoT
Más de 700 millones de usuarios ahora proporcionan 20 mil millones de pings de ubicación diarios a través de Mapbox Movement, lo que permite a las empresas destilar patrones de comportamiento granulares con resolución de manzana de ciudad. Los dispositivos IoT 5G mejorados en el borde reducen la latencia y aumentan la precisión, lo que permite casos de uso críticos para la vida, desde el despacho de emergencias hasta la navegación autónoma. La economía móvil de Asia Pacífico aportó 880 mil millones de dólares al PIB regional en 2024, lo que demuestra el peso macroeconómico de los servicios digitales centrados en la ubicación. [1] GSMA Intelligence, “The Mobile Economy Asia Pacific 2025”, GSMA, gsma.com Por lo tanto, la adopción de teléfonos inteligentes de dos dígitos en los mercados emergentes está destinada a extender el desperdicio de datos que alimenta el mercado de inteligencia de ubicación.
El comercio electrónico y la logística demandan análisis en tiempo real
Los minoristas y los proveedores de logística (3PL) están integrando inteligencia de ubicación en sus motores de enrutamiento para acortar las ventanas de entrega de última milla y fidelizar a los clientes. FairPrice Group, por ejemplo, integró la IA de Google Cloud y las API geoespaciales para gestionar los carritos de compra en tienda y planificar la reposición según la demanda, reduciendo drásticamente las roturas de stock y los tiempos de espera. Las flotas de furgonetas autónomas y drones requieren un posicionamiento centimétrico que el GPS convencional no puede garantizar en núcleos urbanos densos, lo que impulsa la adopción de sistemas de fusión multisensor. Las plataformas de inventario conectado ahora combinan alertas de geofencing con predicción de la intención de compra, lo que garantiza que los centros logísticos predistribuyan el stock cerca de los puntos de mayor demanda.
Adopción de SIG/SaaS nativos de la nube
Las empresas están abandonando los silos GIS locales en favor de plataformas como el motor en la nube de CARTO, que ejecuta SQL espacial directamente dentro de almacenes de datos como BigQuery y Snowflake para respetar los principios de gravedad de los datos. [2] CARTO Engineering, “Spatial Extension for Snowflake and BigQuery,” CARTO, carto.com Esta arquitectura comprime los cronogramas de implementación, preserva la gobernanza y admite escalado elástico para picos de análisis. El precio de suscripción convierte los desembolsos de capital en gastos operativos predecibles, mientras que las nubes híbridas se alinean con los mandatos de soberanía de datos en sectores regulados. Los proveedores también están incorporando cuadernos espaciales sin código que permiten a los analistas de negocios crear modelos de geovallado sin scripts GIS.
Mapeo de interiores con LiDAR habilitado para activos empresariales
El LiDAR-LOC de SICK alcanza una precisión inferior a 10 mm, lo que facilita la navegación precisa de vehículos guiados automáticos (AGV) y el seguimiento de activos de alto valor en las naves de producción. En combinación con algoritmos SLAM, las nubes de puntos LiDAR alimentan gemelos digitales industriales que reproducen las trayectorias de las carretillas elevadoras y señalan los cuellos de botella. Los campus sanitarios implementan sistemas similares para acelerar la recuperación de equipos y la orientación de los pacientes. La convergencia de UWB y Wi-Fi 6E está impulsando aún más la cobertura, y los ensayos académicos demuestran una precisión centimétrica para la robótica compleja de recogida y colocación en salas blancas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones de privacidad de datos (RGPD, CCPA, etc.) | -2.3% | La UE y California lideran y se expanden globalmente | Corto plazo (≤ 2 años) |
| Costo inicial de la infraestructura de posicionamiento en interiores | -1.7% | Global, con especial impacto en las PYMES | Mediano plazo (2-4 años) |
| Estándares de datos geoespaciales fragmentados | -1.1% | Global, con variaciones regionales | Mediano plazo (2-4 años) |
| Análisis de la sostenibilidad de la geoanálisis de alto rendimiento | -0.9% | La UE lidera y se expande a América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reglamento de privacidad de datos (RGPD, CCPA, etc.)
El borrador de la Ley de Protección de Datos y Privacidad de Estados Unidos clasifica la geolocalización como datos sensibles que requieren consentimiento explícito, reflejando los protocolos de consentimiento del RGPD. [3] Personal de IAPP, “El Congreso impulsa la Ley de Protección de Datos y Privacidad de Estados Unidos”, IAPP, iapp.org Por lo tanto, los desarrolladores están adoptando agregaciones de privacidad diferencial y procesamiento en el dispositivo para mantener la calidad de los análisis y, al mismo tiempo, respetar los derechos de los usuarios. El marco GeoPersona de Echo Analytics muestra cómo la agrupación probabilística puede ofrecer información sobre la audiencia sin exponer las pistas individuales. Las empresas están invirtiendo en capas de orquestación de consentimiento automatizadas y tecnología de cifrado en uso para mantener el cumplimiento en todas las jurisdicciones.
Costo inicial de la infraestructura de posicionamiento en interiores
Los sistemas integrales para interiores suelen requerir anclajes UWB densos, unidades LiDAR especializadas y servicios de calibración que pueden disuadir a las pymes. Sin embargo, estudios de caso revelan que las organizaciones ahorran USD 20,000 al año tras migrar a plataformas de mapeo autoalojadas en lugar de cargos permanentes por API, lo que indica una nueva vía de optimización de costos. La comoditización del hardware y los protocolos de estándares abiertos siguen reduciendo las barreras de implementación, mientras que los modelos de suscripción en la nube reasignan el gasto de capital a partidas de gastos operativos manejables a lo largo de varios años.
Análisis de segmento
Por componente: el dominio del software impulsa la consolidación de la plataforma
El software representó el 66.88 % de la cuota de mercado de inteligencia de ubicación en 2025, lo que refleja la dependencia empresarial de plataformas de ingesta a visualización totalmente integradas. Los ingresos de Esri en el año fiscal 2024, de 1.2 millones de dólares, subrayan el atractivo de los ecosistemas SIG integrales que integran ETL espacial, kits de herramientas de IA y API de aplicaciones. Como modelo de suscripción recurrente, las ganancias del software se acumulan a medida que los conjuntos de datos y los usuarios se expanden, lo que refuerza la dependencia del proveedor. En cambio, se proyecta que los servicios registren una tasa de crecimiento anual compuesta (TCAC) del 17.93 %, a medida que las empresas buscan planes de gobernanza de datos a medida, auditorías de privacidad y diseño de algoritmos personalizados. La oportunidad de los servicios se ve magnificada por la complejidad de la nube híbrida, donde los consultores deben integrar los nodos de borde locales con los canales de análisis de la nube pública.
La consolidación de plataformas continúa a medida que los hiperescaladores integran núcleos geoespaciales nativos que transfieren las uniones espaciales a motores sin servidor, minimizando así las tarifas de salida. Los proveedores también están seleccionando capas de datos específicas para cada sector, como mapas de calor de tráfico peatonal para comercio minorista, convirtiendo los mercados de software en plataformas integrales. Esta tendencia fortalece los efectos de red; cada conjunto de datos adicional mejora la gravitación de la plataforma, atrayendo a más analistas y consolidando la cuota de mercado del software en inteligencia de ubicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de solución: Geocoding Foundation permite análisis avanzados
La geocodificación y la geocodificación inversa retuvieron el 31.12 % de los ingresos en 2025, lo que demuestra su papel como punto de partida obligatorio para cualquier flujo de trabajo espacial. Las mejoras directas de calidad se propagan a través de algoritmos de enrutamiento, marketing de proximidad y evaluación de riesgos. Mientras tanto, la integración de datos y las herramientas ETL se están acelerando a una tasa de crecimiento anual compuesta (TCAC) del 16.86 % a medida que las organizaciones armonizan las fuentes de datos provenientes de terminales de IoT, rásteres satelitales y registros transaccionales. Los conectores low-code que detectan automáticamente los sistemas de coordenadas están acortando el tiempo de obtención de información, mientras que los motores ETL de streaming ahora enriquecen 1 millón de eventos por segundo.
Las suites de informes y visualización están cambiando de mosaicos estáticos a paneles de mapas en vivo que se actualizan con cada evento de Kafka. La detección de anomalías basada en aprendizaje automático detecta picos inesperados de tráfico o retrasos en las entregas en tiempo real. Los nichos de soluciones emergentes (superposiciones espaciales de RA, bots de consulta espacial en lenguaje natural y asistentes de voz) están captando a los primeros usuarios en los servicios de campo y la movilidad, lo que diversifica el mercado general de inteligencia de ubicación.
Por tipo de ubicación: El posicionamiento en interiores acelera la adopción empresarial
Los servicios de exteriores contribuyeron con el 68.35 % al tamaño del mercado de inteligencia de ubicación en 2025 gracias a la cobertura GPS consolidada y a la omnipresencia de sensores en smartphones. Sin embargo, el posicionamiento en interiores lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 16.02 %, a medida que las empresas buscan una visibilidad integral de sus activos. Las compañías eléctricas calibran las inspecciones de los equipos de conmutación con etiquetas interiores de menos de un metro, mientras que los aeropuertos implementan aplicaciones de orientación que reducen los minutos de los traslados de pasajeros. Los desafíos de precisión en interiores, como la multitrayectoria y la atenuación de la señal, se están aliviando gracias a los chipsets UWB integrados en smartphones de gama alta. El seguimiento 3D basado en RF de ZaiNar ilustra cómo las pilas multiprotocolo pueden localizar activos incluso en zonas sin GPS, conectando perfectamente los contextos interior y exterior.
Las auditorías regulatorias exigen cada vez más comprobantes de los tiempos de evacuación del personal o de las zonas de peligro para montacargas, lo que convierte a los mapas de calor en interiores en un recurso indispensable para el cumplimiento normativo. Los propietarios de inmuebles están integrando API de localización en interiores en servicios para inquilinos, preparando los edificios para robots de limpieza autónomos y centros de microcumplimiento. A medida que se amplía la cobertura en interiores, el mercado de la inteligencia de localización adquiere una estructura espacial unificada en cada metro cuadrado de las operaciones empresariales.
Por implementación: la infraestructura en la nube impulsa la escalabilidad
Las implementaciones en la nube representaron el 62.75 % del tamaño del mercado de inteligencia de ubicación en 2025, y el crecimiento continúa a una tasa de crecimiento anual compuesta (TCAC) del 19.21 %. Los niveles de cómputo elásticos consumen terabytes de telemetría durante los picos promocionales y luego reducen su escala durante la noche, preservando así la disciplina presupuestaria. Las funciones espaciales nativas del almacén de datos mueven las uniones de proximidad cerca de donde ya se encuentran los datos, eliminando costosas extracciones. Las arquitecturas Zero-ETL se están convirtiendo en un KPI a nivel directivo, ya que las empresas comparan la latencia de los datos con las necesidades de toma de decisiones en tiempo real.
Las pilas locales persisten en los segmentos de defensa, finanzas e infraestructura crítica que no pueden arriesgarse a entornos de inquilino compartido. Sin embargo, las topologías híbridas —donde las capas sensibles permanecen locales mientras los agregados anónimos fluyen a la nube— se están generalizando. Los proveedores están implementando paquetes de borde que procesan consultas posicionales localmente, reduciendo drásticamente la latencia de ida y vuelta para vehículos autónomos y cobots de fábricas inteligentes. La orquestación del borde a la nube abre así un abanico de opciones de implementación adaptadas a las exigencias de la carga de trabajo y el cumplimiento normativo.
Por aplicación: la gestión de instalaciones surge como motor de crecimiento
La optimización de ventas y marketing representó el 29.05 % de los ingresos de 2025, impulsada por campañas geolocalizadas y modelos de selección de ubicaciones minoristas que correlacionan el gasto con la demografía de la zona de influencia. Sin embargo, la gestión de instalaciones está creciendo a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 17.39 %, a medida que los operadores digitalizan los planos de planta e implementan balizas de sensores para supervisar la ocupación, la eficiencia de los sistemas de climatización (HVAC) y el cumplimiento de las normas de seguridad. Los algoritmos de mantenimiento predictivo incorporan la antigüedad de los activos, la intensidad de uso y los factores de riesgo basados en la ubicación para priorizar las órdenes de trabajo y reducir el tiempo de inactividad.
Las suites de gestión de personal ahora calculan las rutas de viaje en tiempo real dentro de los almacenes, lo que reduce los tiempos de preparación y optimiza la utilización de la mano de obra. Los módulos de seguimiento de activos combinan etiquetas BLE con Wi-Fi RTT para activar alertas antirrobo y auditorías de la cadena de custodia. Los paneles de gestión de riesgos integran información meteorológica, delictiva y sobre interrupciones en la cadena de suministro para prever puntos críticos. En cada sector vertical, el mercado de inteligencia de ubicación está integrando el contexto espacial en flujos de trabajo operativos previamente aislados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector vertical de usuario final: el sector de servicios públicos impulsa la modernización de la infraestructura
El comercio minorista y los bienes de consumo retuvieron el 24.08 % del gasto en 2025 gracias al análisis del tráfico peatonal, los mapas de calor de inventario y las promociones personalizadas. Sin embargo, se proyecta que los servicios públicos y la energía aumenten a una tasa de crecimiento anual compuesta (TCAC) del 15.78 % a medida que los operadores de la red implementan gemelos digitales y mapas de conocimiento de la situación para gestionar las energías renovables distribuidas. Los operadores de oleoductos están superponiendo sensores de corrosión con modelos de terreno para priorizar el mantenimiento, mientras que los promotores de parques eólicos optimizan la ubicación de las turbinas mediante capas topográficas de alta resolución.
Las agencias gubernamentales y de defensa expanden las plataformas de conocimiento situacional que combinan imágenes de drones, información sobre seguridad pública y la opinión pública en redes sociales. Los fabricantes integran etiquetas RTLS en las celdas de trabajo para optimizar el balanceo de las líneas, y las empresas de logística implementan motores de despacho basados en IA que reducen los kilómetros de ruta. En finanzas, la optimización de sucursales y la detección de fraudes aprovechan la agrupación geoespacial para refinar los modelos de riesgo. Las telecomunicaciones aplican mapas de propagación de RF para planificar la densificación del 5G, y los medios de comunicación transmiten contenido basado en la ubicación a teléfonos inteligentes en eventos y estadios.
Análisis geográfico
Norteamérica generó el 28.01 % de los ingresos globales en 2025, impulsado por la madurez del software empresarial y la magnitud de las adquisiciones en el sector de defensa. Google Maps por sí solo generó 11.1 2024 millones de dólares en 5, lo que pone de relieve el potencial de monetización de las API de ubicación. La amplia cobertura XNUMXG, los grupos de desarrolladores cualificados y la sólida financiación de riesgo impulsan la innovación, mientras que la CCPA de California y diversos proyectos de ley estatales definen las hojas de ruta de la privacidad desde el diseño. La región también es pionera en la adopción de pilotos de conducción autónoma, lo que impulsa la demanda de mapas con precisión centimétrica, capas LiDAR HD y detección de objetos con procesamiento en el borde. Los hiperescaladores de la nube con sede en Estados Unidos continúan integrando servicios de IA espacial, consolidando el liderazgo de la plataforma en la región.
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 19.35 %, impulsada por la urbanización, los consumidores que priorizan la movilidad y los programas estatales de ciudades inteligentes. La región aportó 880 2024 millones de dólares en valor a la economía móvil durante 400 y se prevé que sume 5 millones de suscriptores de 2030G para 1.27. El mercado chino de servicios de localización superó los 2024 billones de yuanes en XNUMX, impulsado por el posicionamiento en interiores, los pilotos de conducción autónoma y las superposiciones de comercio social. Los centros de comercio electrónico del Sudeste Asiático están adoptando la orquestación de rutas geoespaciales para gestionar el denso tráfico de las megaciudades. La diversa madurez regulatoria y las deficiencias en infraestructura plantean riesgos de ejecución; sin embargo, los proveedores que adaptan SDK ligeros y precios de pago por uso están captando la demanda de las pymes en India, Indonesia y Vietnam.
Europa ofrece un mercado fértil pero altamente regulado. Las estrictas normas de consentimiento del RGPD impulsan la inversión en tecnologías que mejoran la privacidad, impulsando a los proveedores a desarrollar análisis diferenciales de privacidad y en dispositivos. Grandes empresas de servicios públicos como Endesa utilizan el modelado de la demanda espacial para orientar la implementación de energías renovables y las actualizaciones de la red. El sistema de navegación por satélite Galileo y los conjuntos de datos de observación de la Tierra de Copernicus proporcionan una pila tecnológica autóctona que apoya la agricultura de precisión y la monitorización ambiental. Sin embargo, la fragmentación de las normativas nacionales y la variada cobertura de banda ancha requieren estrategias de comercialización localizadas. Consorcios público-privados están financiando modelos urbanos 3D para la resiliencia climática, creando nuevos arcos de demanda para el mercado de la inteligencia de localización.
Panorama competitivo
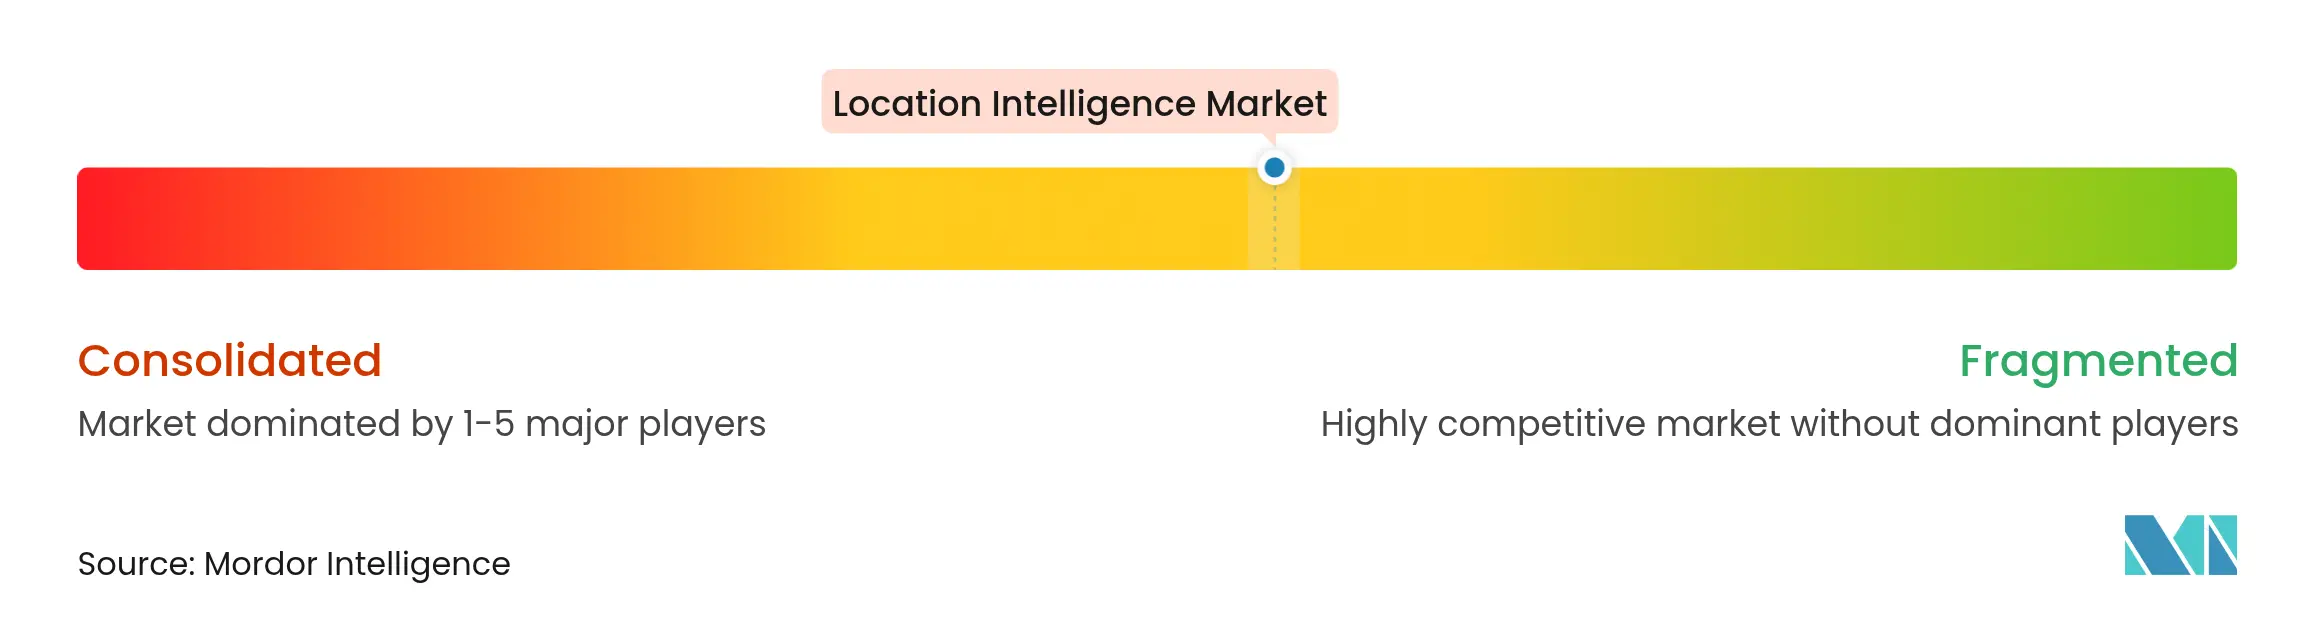
El mercado de la inteligencia de ubicación se encuentra en un nivel de concentración moderado: los líderes globales de plataformas coexisten con innovadores de nicho que atienden necesidades específicas de cada dominio. Esri, Google y Microsoft cuentan con extensas carteras de productos, sólidas redes de socios y presupuestos multimillonarios en I+D que perpetúan su ventaja. El ecosistema ArcGIS de Esri, por ejemplo, integra ETL espacial, modelos de IA y un estudio de aplicaciones de bajo código en una sola licencia, lo que consolida la fidelidad del usuario. Google integra API geoespaciales en sus recursos de Ads, Cloud y Android, lo que genera un impulso natural de venta cruzada. Microsoft integra Azure Maps en su patrimonio de datos Fabric, lo que permite paneles de control geoespaciales y de inteligencia empresarial (BI).
Los especialistas prosperan centrándose en la automoción, las herramientas para desarrolladores o la navegación de defensa. HERE Technologies cuenta con una cartera de pedidos de 4.4 millones de dólares en el sector automotriz, suministrando mapas HD a 70 fabricantes de equipos originales (OEM). Mapbox conquista a los desarrolladores con SDK vectoriales personalizables y alcanzó unos ingresos de 172.4 millones de dólares en 2024. IBM y Oracle se diferencian mediante la gobernanza de datos empresariales, integrando IA espacial en sus líneas de ERP y bases de datos existentes. La innovación en el espacio en blanco es visible en la navegación cuántica: los sensores cuánticos de Q-CTRL prometen una precisión GPS 50 veces superior y una resiliencia a prueba de falsificaciones para los clientes de defensa.
El impulso de las fusiones y adquisiciones subraya la competencia por las soluciones integradas verticalmente. T-Mobile destinó 775 millones de dólares a la adquisición de Vistar Media y Blis, integrando el inventario de publicidad exterior con la analítica móvil para formar una red unificada de medios minoristas. La compra de Inertial Labs por parte de Viavi por 150 millones de dólares expande la navegación inercial para activos aeroespaciales. Las alianzas en la nube también definen el sector: HERE y AWS lanzaron una alianza de 1 millones de dólares en 2025 para integrar mapas de transmisión en vivo en las torres de control de la cadena de suministro. En general, las líneas de batalla se centran en el enriquecimiento con IA, la precisión centimétrica y la ingeniería de datos que preserva la privacidad.
Líderes de la industria de inteligencia de ubicación
Esri
HERE Tecnologías
Google
TomTom NV
Microsoft Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: LocationMind adquirió el 100 % de Irys Inc. para ampliar la cobertura global de datos en más de 150 países e integrar análisis espaciales de IA avanzados.
- Marzo de 2025: T-Mobile completó la adquisición de Blis por USD 175 millones, integrando publicidad basada en la ubicación en su plataforma digital fuera del hogar junto con el acuerdo anterior con Vistar Media por USD 600 millones.
- Enero de 2025: HERE Technologies anunció una asociación de 1 millones de dólares con Amazon Web Services para mejorar los servicios de mapas y ubicación transmitidos en vivo mediante inteligencia artificial, con el objetivo de lograr mejoras en la automatización y la eficiencia en los mercados logísticos, de movilidad e industriales.
- Diciembre de 2024: Viavi Solutions cerró la adquisición de Inertial Labs por USD 150 millones, ampliando sus ofertas de posicionamiento y navegación para clientes aeroespaciales y de defensa.
Alcance y metodología
El mercado de inteligencia de ubicación implica obtener información a partir de la visualización y el análisis de datos geoespaciales. Al superponer datos específicos de la ubicación que abarcan datos demográficos, patrones de tráfico, factores ambientales, indicadores económicos y condiciones climáticas en un mapa o panel inteligente, se pueden descubrir diferentes perspectivas.
El estudio rastrea los ingresos obtenidos a través de la venta de soluciones de inteligencia de ubicación por parte de varios actores en todo el mundo. El estudio también rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza además el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el tamaño del mercado y las previsiones para los diversos segmentos del mercado.
El mercado de inteligencia de ubicación está segmentado por componente (software, servicios [consultoría, integración de sistemas y otros]), por tipo de solución (geocodificación e inversa, informes y visualización de geocodificación, mapeo temático y espacial, integración de datos de análisis y otros ETL [datos demográficos, optimización de rutas]), por tipo de ubicación (interior, exterior), por implementación (nube, local), por aplicación (gestión de la fuerza laboral, gestión de activos, gestión de instalaciones, gestión de riesgos, monitoreo remoto, optimización de ventas y marketing, gestión de clientes, otros), por vertical de usuario final (venta minorista y bienes de consumo, gobierno y defensa, fabricación e industria, transporte y logística, BFSI, TI y telecomunicaciones, servicios públicos y energía, medios y entretenimiento). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Software | |
| Servicios | Consultoría |
| Integración de sistema |
| Geocodificación y Geocodificación inversa |
| Informes y visualización |
| Mapeo Temático y Análisis Espacial |
| Integración de datos y ETL |
| Otros |
| Interior |
| Exterior |
| Cloud |
| Soluciones |
| Gestión del personal |
| Gestión de Activos Inventario |
| Auxiliares de Planta |
| Gestión de riesgos |
| Monitoreo remoto |
| Optimización de ventas y marketing |
| Gestión de Clientes |
| Otros |
| Venta al por menor y bienes de consumo |
| Gobierno y Defensa |
| Fabricación e Industrial |
| Transporte y Logística |
| BFSI |
| TI y Telecomunicaciones |
| Utilidades y Energía |
| Medios de Comunicación y Entretenimiento |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por componente | Software | ||
| Servicios | Consultoría | ||
| Integración de sistema | |||
| Por tipo de solución | Geocodificación y Geocodificación inversa | ||
| Informes y visualización | |||
| Mapeo Temático y Análisis Espacial | |||
| Integración de datos y ETL | |||
| Otros | |||
| Por tipo de ubicación | Interior | ||
| Exterior | |||
| Por implementación | Cloud | ||
| Soluciones | |||
| por Aplicación | Gestión del personal | ||
| Gestión de Activos Inventario | |||
| Auxiliares de Planta | |||
| Gestión de riesgos | |||
| Monitoreo remoto | |||
| Optimización de ventas y marketing | |||
| Gestión de Clientes | |||
| Otros | |||
| Por vertical de usuario final | Venta al por menor y bienes de consumo | ||
| Gobierno y Defensa | |||
| Fabricación e Industrial | |||
| Transporte y Logística | |||
| BFSI | |||
| TI y Telecomunicaciones | |||
| Utilidades y Energía | |||
| Medios de Comunicación y Entretenimiento | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Southeast Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de inteligencia de ubicación?
El tamaño del mercado de inteligencia de ubicación ascenderá a USD 28.36 millones en 2026 y se proyecta que alcance los USD 52.67 millones en 2031.
¿Qué región está creciendo más rápido?
Asia-Pacífico lidera el crecimiento con una CAGR del 19.35 %, impulsada por la rápida urbanización, los consumidores que priorizan los dispositivos móviles y los amplios despliegues de 5G.
¿Qué componente lidera los ingresos hoy en día?
El software representa el 66.88% de los ingresos de 2025 porque las empresas prefieren plataformas de análisis espacial integradas.
¿Por qué el posicionamiento en interiores es un área de enfoque?
Las tecnologías de interiores ofrecen una precisión inferior a un metro que permite el seguimiento de activos, la seguridad de las instalaciones y la optimización del flujo de trabajo dentro de edificios grandes, con una expansión a una CAGR del 16.02 %.


