

Tamaño y participación en el mercado de recubrimientos de baja temperatura
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
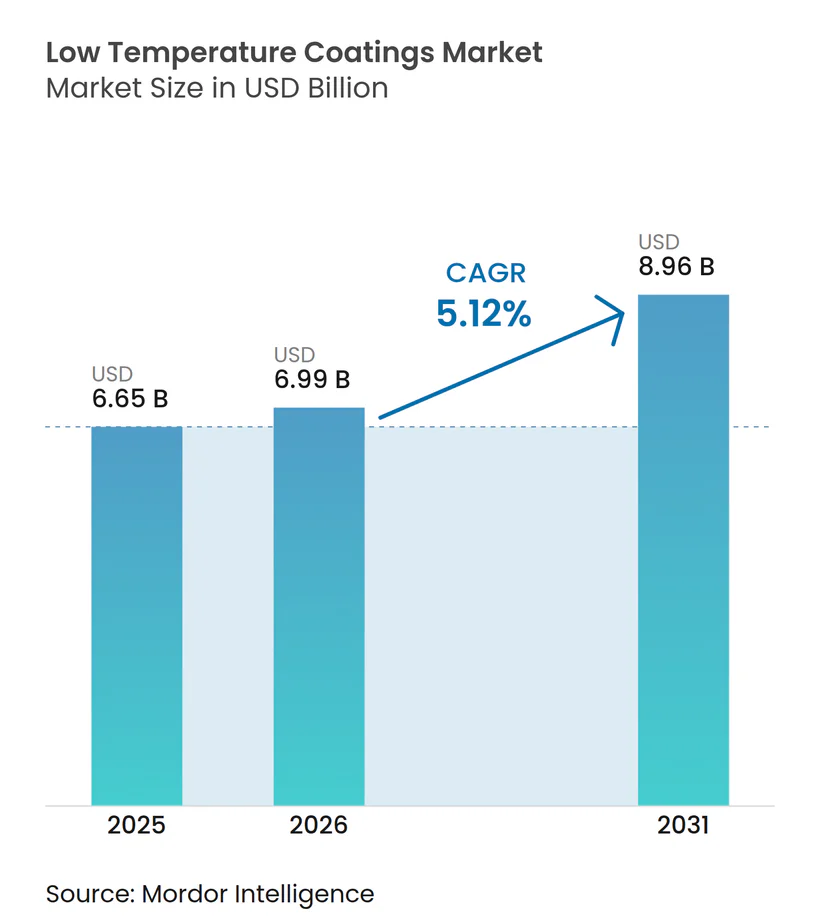
| Tamaño del mercado (2026) | USD 6.99 mil millones |
| Tamaño del mercado (2031) | USD 8.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
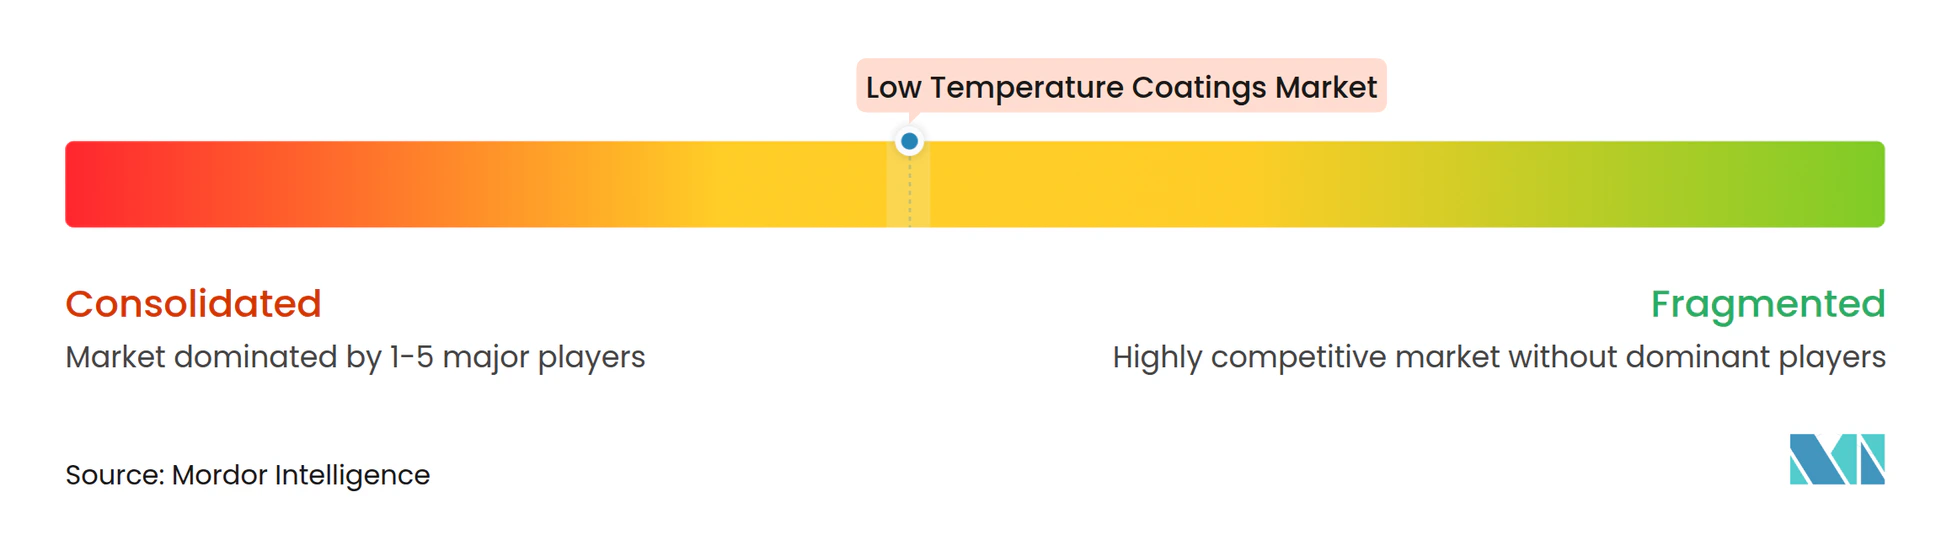
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos de baja temperatura por Mordor Intelligence
Se espera que el tamaño del mercado de recubrimientos de baja temperatura crezca de USD 6.65 millones en 2025 a USD 6.99 millones en 2026 y se pronostica que alcance los USD 8.96 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.12 % durante el período 2026-2031. Este avance constante refleja la presión regulatoria para reducir las emisiones de calor de proceso, el aumento de los precios de la energía que favorece los perfiles de curado más fríos y el progreso tecnológico que ahora permite un rendimiento completo a temperaturas cercanas a los 120 °C. Ahorros de energía de hasta un 25 % se han vuelto comunes cuando las plantas cambian de ciclos de horneado a 375 °C a formulaciones que curan a 285 °C, lo que mejora el rendimiento y reduce la huella de carbono. La demanda también se ve impulsada por el creciente uso de plásticos, compuestos y piezas impresas en 3D que se deforman en condiciones de horno convencionales, así como por el auge en la producción de vehículos eléctricos (VE), que requiere carcasas de baterías térmicamente estables pero de curado suave. La intensidad competitiva es moderada: los principales proveedores aprovechan la química de las resinas, el curado asistido por láser y las adquisiciones estratégicas para defender su cuota de mercado, mientras que los actores de nicho se centran en segmentos de horneado ultrabajo, como el mantenimiento de sistemas eólicos marinos y la fabricación aditiva. Las fluctuaciones en los costes de las materias primas, en particular el dióxido de titanio, y la dificultad técnica para depositar películas ultrafinas por debajo de 25 µm siguen siendo los principales obstáculos.
Conclusiones clave del informe
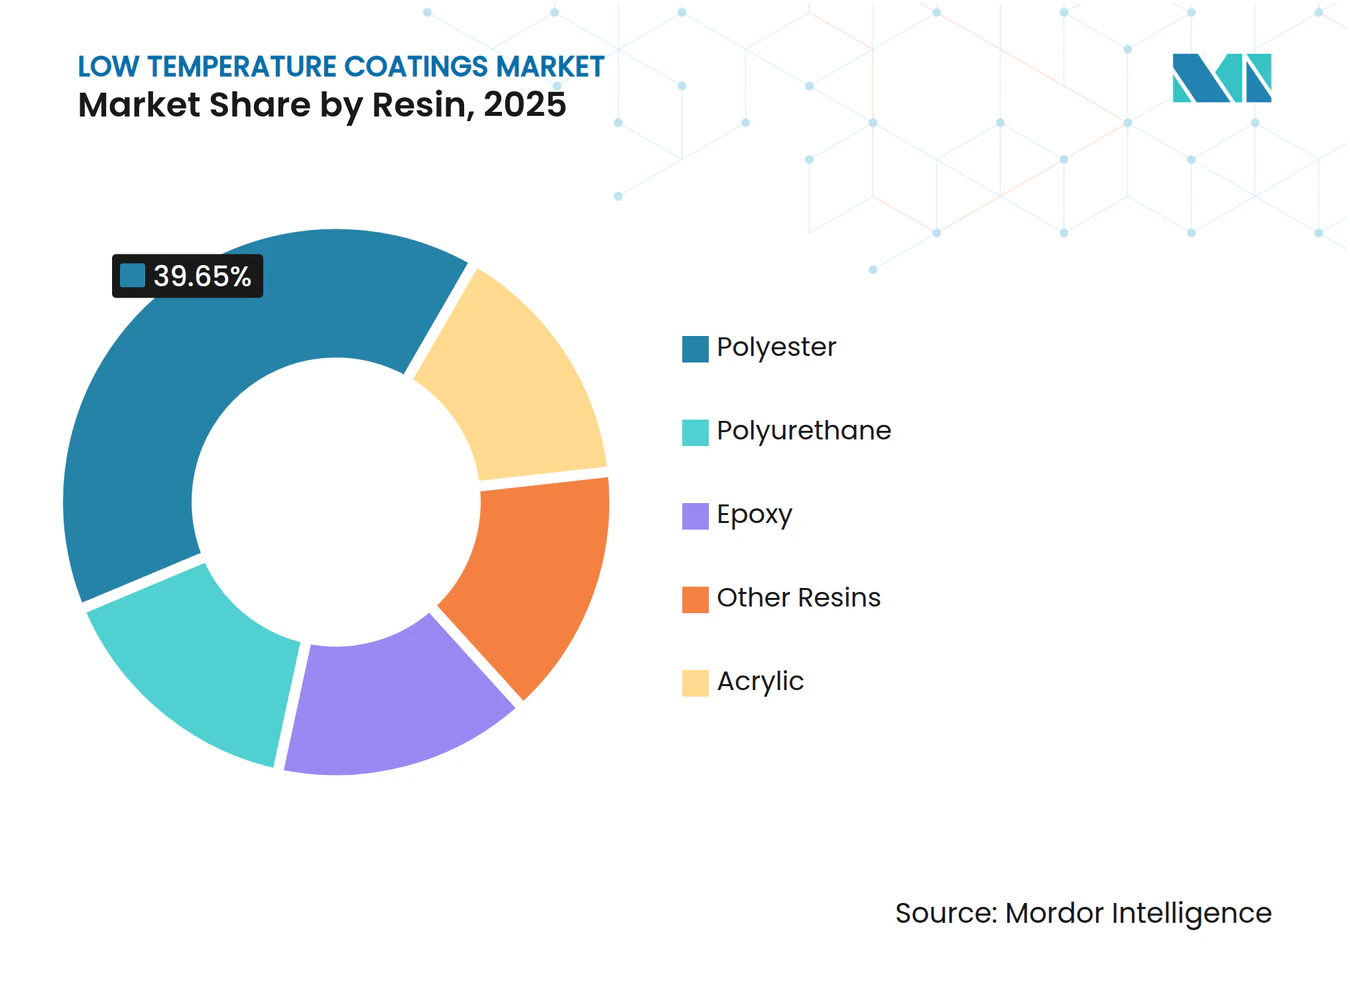
- Por resina, el poliéster dominó con una participación del 39.65 % en 2025; el poliuretano es el que avanza más rápido con una CAGR del 6.92 % hasta 2031.
- Por tecnología, los recubrimientos en polvo representaron el 71.55 % de la participación de mercado de recubrimientos de baja temperatura en 2025, mientras que se proyecta que los sistemas UV/EB se expandirán a una CAGR del 7.12 % hasta 2031.
- Por sustrato, los metales representaron el 57.25% del tamaño del mercado de recubrimientos de baja temperatura en 2025, mientras que los plásticos y compuestos avanzan a una CAGR del 7.6%.
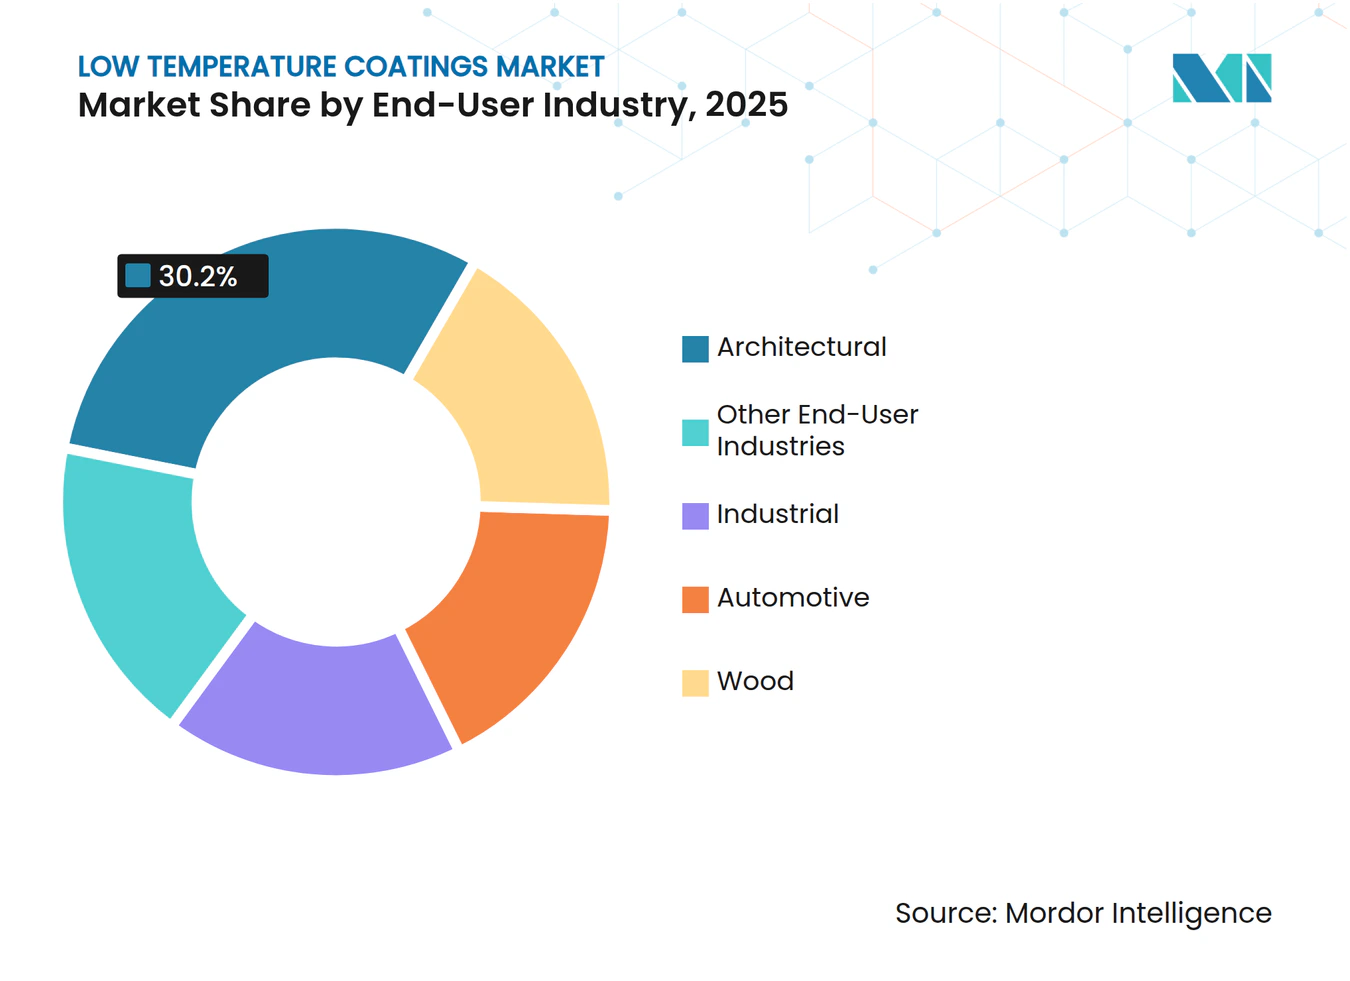
- Por aplicación para el usuario final, los recubrimientos arquitectónicos lideraron con una participación en los ingresos del 30.20 % en 2025; se prevé que los gabinetes de baterías para vehículos eléctricos crezcan más rápido, con una CAGR del 7.48 % hasta 2031.
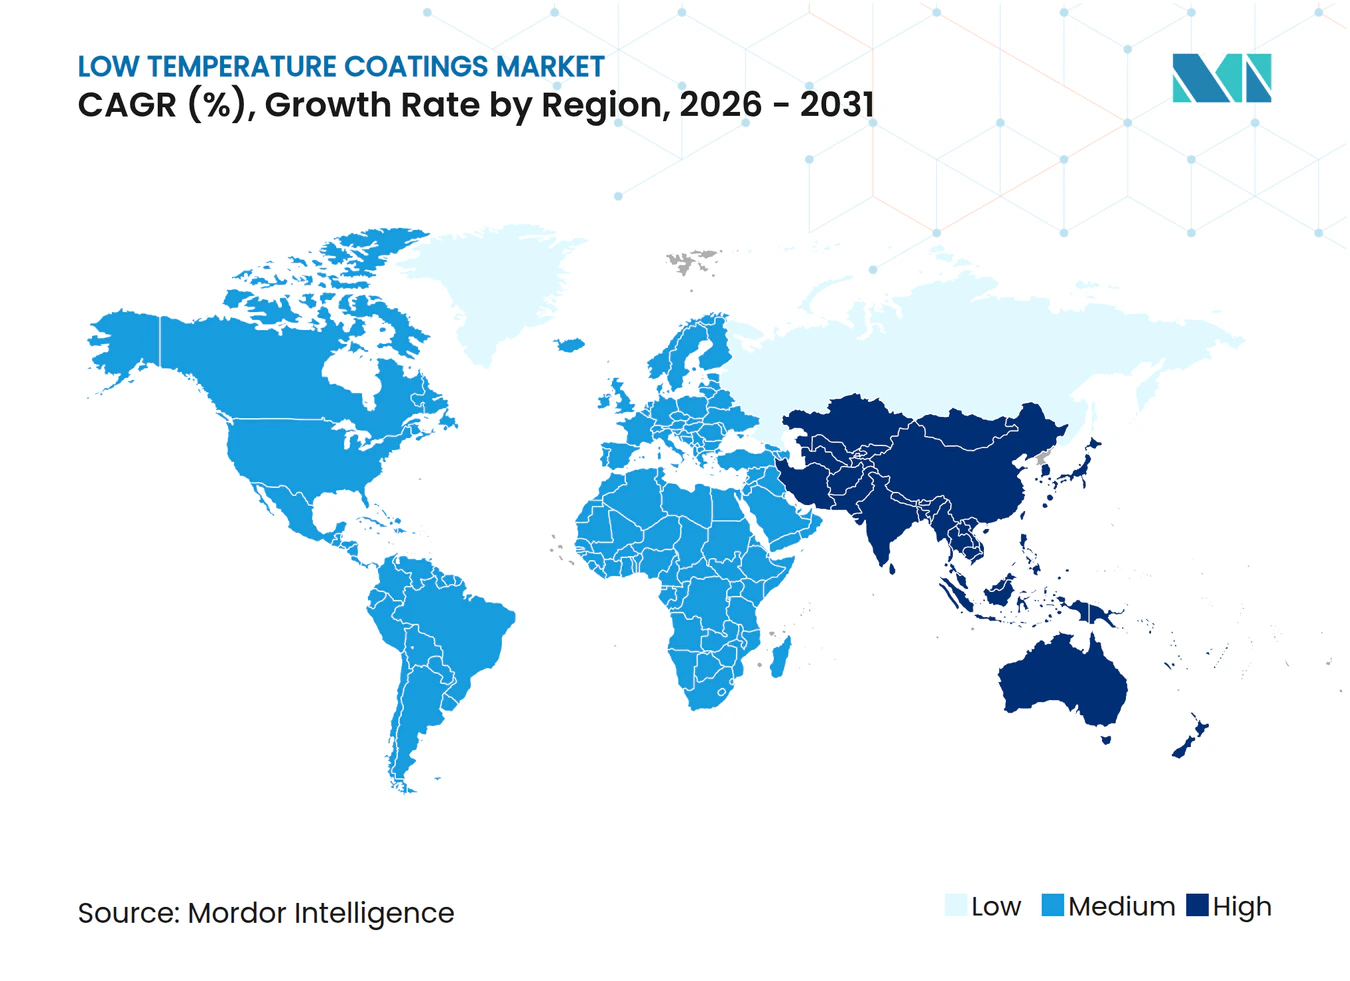
- Por región, Asia-Pacífico representó el 45.70 % de los ingresos de 2025 y se prevé que presente la CAGR regional más alta, del 6.98 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos de baja temperatura
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ahorro de energía gracias a temperaturas de curado reducidas | + 1.2% | Global, con mayor impacto en América del Norte y la UE | Mediano plazo (2-4 años) |
| Adopción creciente de sustratos sensibles al calor en vehículos electrónicos y dispositivos electrónicos | + 1.8% | Núcleo de Asia-Pacífico, propagación a América del Norte | Largo plazo (≥ 4 años) |
| La tarificación del carbono generada por el calor de proceso está acelerando su adopción | + 0.9% | UE y California, expandiéndose a otras regiones | Corto plazo (≤ 2 años) |
| Piezas impresas en 3D que requieren recubrimientos de horneado ultrabaja | + 0.7% | América del Norte y la UE, emergentes en APAC | Largo plazo (≥ 4 años) |
| El mantenimiento de las torres eólicas marinas cambia a tratamientos de baja temperatura | + 0.5% | Regiones costeras de Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Ahorro de energía gracias a la reducción de las temperaturas de curado
Las plantas que se adaptan a sistemas de polvo de baja temperatura ahorran hasta un 25 % en consumo de gas o electricidad, una cifra confirmada por líneas de producción que redujeron los picos de curado de 400 °F a 325 °F manteniendo la resistencia a la corrosión. El menor tiempo de residencia en el horno también aumenta las velocidades de la línea, mejorando la utilización de los activos. Las regiones con tarifas energéticas elevadas, como California y Alemania, adoptan estas formulaciones primero, pero el beneficio es ahora similar en otros lugares porque los cargos por carbono se están ampliando. El retorno de la inversión a menudo se logra en un año gracias a facturas de servicios públicos más bajas y menos ciclos de mantenimiento de filtros. La medida reduce las emisiones de alcance 1, preparando a los usuarios para futuros regímenes de tarifas fronterizas de carbono [1] Junta de Recursos del Aire de California, “Descripción general del programa industrial de límites máximos y comercio de emisiones”, arb.ca.gov.
Creciente adopción de sustratos sensibles al calor en vehículos eléctricos y dispositivos electrónicos
Las carcasas de las baterías de vehículos eléctricos y los módulos electrónicos no toleran el choque térmico típico de los horneados tradicionales. Los recubrimientos que polimerizan a 130 °C protegen los dieléctricos, preservan las capas adhesivas y cumplen los objetivos de resistencia de aislamiento sin alterar la composición química de las celdas de la batería. Los materiales de interfaz térmica se unen a 35 °C, por lo que los talleres de pintura ahora integran zonas de horneado a baja temperatura después del ensamblaje de las celdas. Las líneas de empaquetado de semiconductores reflejan esta tendencia, solicitando ciclos por debajo de los 150 °C que evitan la deformación en las placas de paso fino. Asia-Pacífico lidera debido a la densidad de su cadena de suministro de vehículos eléctricos, pero las gigafábricas de Norteamérica están especificando rápidamente ventanas de curado idénticas.
La tarificación del carbono por calor de proceso acelera su adopción
El sistema de topes y comercio de emisiones de California y el Sistema de Comercio de Emisiones de la UE aumentan el coste de cada termia generada por encima de la línea base, convirtiendo una decisión técnica en un imperativo financiero. Las instalaciones con grandes hornos de curado a gas ahora calculan ahorros directos gracias al aumento del 0.9 % de la tasa de crecimiento anual compuesta (TCAC) vinculado a los recargos por carbono. El Reglamento de Electricidad Limpia de Canadá y la normativa estadounidense sobre la tarifa al metano refuerzan este efecto al fomentar la modernización de equipos que reduce el consumo de kilovatios-hora por pieza recubierta. Por lo tanto, las empresas que adoptan tecnologías de horneado ultrabajo no solo reducen sus facturas, sino también sus excedentes bancarios.
Piezas impresas en 3D que requieren recubrimientos de horneado ultrabajo
La fabricación aditiva suele emplear nylon 6, policarbonato y polímeros reforzados con fibra de carbono cuyas temperaturas de deflexión térmica rondan los 140 °C. Los polvos de nueva ingeniería se funden y fluyen a 110 °C, y luego se reticulan bajo destellos láser o infrarrojo catalítico en minutos, eliminando la deriva dimensional [2] Allnex, “UV/EB Low-Temperature Curable Powder Coatings,” allnex.com . Los primeros en adoptar en el sector aeroespacial y el automovilismo utilizan polvos curados por láser que liberan espacio en la planta de producción que antes ocupaban los túneles de convección. Las subvenciones del Departamento de Energía señalan la preparación para un despliegue industrial más amplio para 2025, ampliando el tonelaje direccionable para el mercado de recubrimientos de baja temperatura.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Capacidad limitada para lograr películas ultrafinas | -0.8% | Global, particularmente en aplicaciones de precisión | Mediano plazo (2-4 años) |
| Competencia de los sistemas UV/EB de curado ambiental | -0.6% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Defectos de choque térmico en sustratos compuestos | -0.4% | Centros de fabricación de Asia-Pacífico, sectores aeroespaciales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Capacidad limitada para lograr películas ultrafinas
Por debajo de 25 µm, muchas químicas en polvo presentan formación de poros y piel de naranja debido a que las bajas temperaturas del horno restringen el flujo y la nivelación. Por lo tanto, los programas de laca transparente para automoción dudan en convertir flotas enteras, reservando en cambio las líneas de horneado bajo para capas intermedias, donde la película puede mantenerse más gruesa. Los paquetes de catalizador que aceleran la densidad de reticulación a 135 °C contribuyen, pero incrementan el costo de la formulación. La investigación sobre poliésteres híbridos y resinas nanorrellenas continúa, pero aún faltan entre dos y cuatro años para que se produzcan avances a gran escala.
Competencia de los sistemas UV/EB de curado ambiental
Los polvos curados por UV se licúan a 120 °C y curan rápidamente en segundos tras la exposición a rayos ultravioleta o de electrones, eliminando así la necesidad de ciclos de horneado prolongados. Los avances recientes amplían la profundidad de penetración a 2.5 cm, suficiente para muchas piezas de madera y metal de gran espesor. Los precios de los equipos están bajando, lo que hace que el coste de conversión sea competitivo. Sin embargo, las líneas UV presentan dificultades con las cavidades profundas y los tonos pigmentados, lo que deja espacio para los sistemas termorreactivos de bajo horneado. Ambas tecnologías coexistirán, pero las disputas por cuotas reducirán en 0.6 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) prevista en algunas regiones.
Análisis de segmento
Por resina: la innovación en poliuretano impulsa la evolución del mercado
Los sistemas de poliéster representaron el 39.65 % de los ingresos de 2025, gracias a una larga trayectoria de durabilidad arquitectónica y precios competitivos. Los poliésteres también se adhieren bien al acero galvanizado, un sustrato de alto volumen en la construcción, lo que consolida su posición de referencia. No obstante, el mercado de recubrimientos de baja temperatura favorece el poliuretano para aplicaciones que exigen flexibilidad y resistencia química. Las químicas de isocianatos bloqueados y bicomponentes curan a 120 °C, lo que abre nuevas categorías de plásticos y compuestos a las que los poliésteres no pueden acceder.
Se proyecta que los volúmenes de poliuretano se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.92 %, la más rápida entre las resinas, ya que los fabricantes de vehículos eléctricos especifican capas dieléctricas flexibles para las cubiertas de las baterías. El crecimiento anual del 5-7 % en el consumo de poliuretano en México subraya el impulso global. Los híbridos 2K-PUR a base de agua cumplen con los requisitos de COV y, al mismo tiempo, ofrecen la adhesión necesaria para los biseles de los productos electrónicos de consumo. Estos factores, en conjunto, refuerzan el auge del poliuretano en el mercado de recubrimientos de baja temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: Los sistemas UV/EB desafían el dominio del polvo
La tecnología de polvos representó el 71.55 % de los ingresos de 2025 gracias a la economía de escala y la familiaridad con los procesos. Los formuladores han reducido los umbrales de curado de 180 °C hace una década a 140 °C en la actualidad, reduciendo drásticamente el consumo de energía por metro cuadrado en aproximadamente un tercio. Los principales proveedores de polvos ofrecen ahora sistemas de curado por láser que alcanzan todas sus propiedades en tres minutos a temperatura ambiente, una innovación que impulsará aún más la productividad de la línea.
El curado UV/EB es el más rápido, con una tasa de crecimiento anual compuesta (TCAC) prevista del 7.12 % hasta 2031. Combina la operación sin disolventes con temperaturas de curado de hasta 110 °C, lo que resulta atractivo para las líneas de muebles de MDF y las plantas de suelos de vinilo. Su adopción se acelera cuando los operadores necesitan un manejo inmediato para abastecer las zonas de montaje justo a tiempo. Estas capacidades amplían la oferta tecnológica y estimulan una sana competencia en el segmento de mercado de recubrimientos de baja temperatura, donde las soluciones UV/EB ya poseen cuotas de mercado de dos dígitos en el sector de la madera industrial.
Por sustrato: los plásticos y los compuestos avanzan rápidamente
El metal se mantuvo como el principal sustrato con una participación del 57.25 % en 2025, impulsado por el acero para infraestructuras, los electrodomésticos y la carrocería de automóviles. Normas de corrosión como la ASTM B117 aún dependen de las empresas metálicas para las pruebas de referencia, lo que garantiza un mercado duradero. Aun así, se prevé que los plásticos y los compuestos registren una tasa de crecimiento anual compuesta (TCAC) del 7.6 % hasta 2031, a medida que las plataformas de transporte buscan objetivos de reducción de masa.
Las mezclas de polvo UV que se funden a 110 °C han demostrado su eficacia en biseles de policarbonato para faros y paneles de carrocería de fibra de carbono. Los pretratamientos, como el plasma atmosférico, rugosizan las superficies de baja energía, aumentando la resistencia de adhesión en más de un 30 % en comparación con las rutinas estándar de arenado. Este cambio amplía el mercado de recubrimientos de baja temperatura para piezas no metálicas e introduce nuevas propuestas de valor, como el apantallamiento EMI y las capas de disipación térmica.
Por industria de usuario final: Las carcasas de baterías para vehículos eléctricos impulsan la innovación
El sector arquitectónico representó el 30.20 % de las ventas en 2025, ya que los constructores especifican pigmentos para techos fríos e imprimaciones de baja temperatura para cumplir con los códigos de construcción ecológica. Los acabados reflectantes solares pueden reducir la temperatura de la superficie en 40 °C, lo que reduce las cargas de calefacción, ventilación y aire acondicionado (HVAC) y cumple con los créditos LEED. Estas características mantienen a la arquitectura como un pilar de la industria de recubrimientos de baja temperatura.
Sin embargo, las carcasas de baterías de vehículos eléctricos representan el vector de crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.48 %. Los fabricantes de automóviles exigen integridad dieléctrica entre -20 °C y 45 °C ambiente, un rango que los poliuretanos de baja temperatura cumplen sin sufrir fragilización. Los equipos de abastecimiento de fabricantes de equipos originales (OEM) también prefieren las rutas de polvo de un solo paso para eliminar las salas de evaporación de disolventes, en consonancia con la huella de carbono de las nuevas gigafábricas. Este impulso consolida la electrificación del transporte como un factor clave en el mercado de recubrimientos de baja temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de recubrimientos de baja temperatura en la región Asia-Pacífico
Asia-Pacífico dominó el panorama con el 45.70 % de los ingresos de 2025 y se proyecta una tasa de crecimiento compuesto del 6.98 %, la tasa regional más rápida. Los vastos clústeres de recubrimiento en polvo de China se benefician de la producción a gran escala de electrodomésticos y vehículos eléctricos, mientras que el desarrollo de la industria automotriz en India y las exportaciones de electrodomésticos en Indonesia impulsan aún más la adopción de productos químicos de curado en frío. El aumento de las tarifas energéticas y el endurecimiento de las normas sobre COV en las principales ciudades incentivan aún más la adopción de productos químicos de curado en frío.
Mercado de recubrimientos de baja temperatura en Norteamérica
Norteamérica ocupa el segundo lugar en valor; su crecimiento se basa en el liderazgo político y tecnológico. La financiación del Departamento de Energía de EE. UU. para la investigación de polvos curados por láser acorta los plazos de comercialización, y las regulaciones de calor de proceso de California traducen los avances de laboratorio en compromisos de compra reales. México impulsa el crecimiento al ampliar las líneas de recubrimiento de bobinas con una nueva capacidad de USD 3.6 millones, fortaleciendo así las cadenas de suministro transfronterizas.
Mercado de recubrimientos de baja temperatura en EMEA y Sudamérica
Europa iguala a Norteamérica en innovación, pero se diferencia por su agresiva tarificación del carbono. La estrategia de Gestión del Carbono Industrial de la UE establece objetivos de almacenamiento explícitos, impulsando a los recubridores industriales hacia opciones de bajo consumo energético. Mientras tanto, los fabricantes de Oriente Medio, África y Sudamérica migran gradualmente a sistemas de baja temperatura a medida que los clientes multinacionales imponen especificaciones uniformes, lo que amplía la presencia en el mercado de recubrimientos de baja temperatura.

Panorama competitivo
La estructura del mercado está moderadamente consolidada, con el segmento de mayor tamaño dominado por Sherwin-Williams, PPG Industries, AkzoNobel y BASF. Sherwin-Williams expandió su centro de I+D en Ohio y registró 23.1 millones de dólares en ventas netas en 2023, lo que indica un sólido flujo de caja para la mejora de formulaciones. PPG introdujo el electrorrecubrimiento ENVIRO-PRIME EPIC 200R, que cura a 20 °C menos que su predecesor, lo que permite ahorrar energía en las plantas automotrices. AkzoNobel invirtió 3.6 millones de dólares para aumentar la producción de recubrimiento de bobinas en México en un 35%, reforzando así su cobertura regional.
Las fusiones y desinversiones continúan transformando el sector. La adquisición de AOC por parte de Nippon Paint por 2.3 millones de dólares amplía su presencia en Asia, mientras que la decisión de BASF de explorar la desinversión de su división de recubrimientos, valorada en 6.8 millones de dólares, podría impulsar una mayor consolidación. Se profundizan las colaboraciones tecnológicas: Axalta y Dürr Systems comercializan conjuntamente pintura digital sin pulverización, y PPG se asocia con Shaw Industries para el desarrollo de suelos resinosos de última generación. Competidores fuera del círculo tradicional, como especialistas en curado láser y startups de dispersión de grafeno, captan cuotas de nicho en los mercados de la energía eólica, la impresión 3D y las baterías. El resultado es un ecosistema donde las empresas establecidas protegen su escala, mientras que las nuevas empresas innovan rápidamente, impulsando colectivamente el mercado de recubrimientos de baja temperatura.
Líderes de la industria de recubrimientos de baja temperatura
Akzo Nobel NV
La compañía Sherwin-Williams
Jotun
Industrias PPG, Inc.
Axalta Coating Systems LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Noviembre de 2023: AkzoNobel presentó un innovador recubrimiento en polvo arquitectónico que cura a tan solo 150 °C, lo que le valió la certificación Qualicoat de primera clase. Al curar a temperaturas 30 °C inferiores a las de los recubrimientos en polvo tradicionales, Interpon D1036 Low-E ayuda a los clientes a ahorrar hasta un 20 % en consumo energético.
- Junio de 2023: PPG lanzó sus recubrimientos PPG ENVIRO-PRIME EPIC 200R, una nueva línea de productos de electrorrecubrimiento (e-coat) diseñados para curar a temperaturas más bajas que las tecnologías de la competencia. Estos recubrimientos ofrecen importantes ventajas en materia de sostenibilidad, como un menor consumo de energía y menores emisiones de CO2.


Alcance del informe del mercado global de recubrimientos de baja temperatura
El informe del mercado mundial de revestimientos de baja temperatura incluye:
| Poliéster |
| Epoxy |
| Poliuretano |
| Acrílico |
| Otras resinas |
| Polvo |
| Líquido – A base de disolvente |
| Líquido – A base de agua |
| Curado con UV/EB |
| Metales |
| Plásticos y Composites |
| Madera |
| Otros sustratos |
| Arquitectura |
| Industrial |
| Motorium |
| Madera |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por resina | Poliéster | |
| Epoxy | ||
| Poliuretano | ||
| Acrílico | ||
| Otras resinas | ||
| por Tecnología | Polvo | |
| Líquido – A base de disolvente | ||
| Líquido – A base de agua | ||
| Curado con UV/EB | ||
| por sustrato | Metales | |
| Plásticos y Composites | ||
| Madera | ||
| Otros sustratos | ||
| Por industria del usuario final | Arquitectura | |
| Industrial | ||
| Motorium | ||
| Madera | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Qué factores impulsan el mercado de recubrimientos de baja temperatura en 2025?
El ahorro en los costos de energía, los regímenes de precios del carbono más estrictos y la necesidad de proteger los sustratos sensibles al calor, como las carcasas de las baterías de los vehículos eléctricos, son los principales factores de crecimiento.
¿Qué tecnología está creciendo más rápido dentro del mercado de recubrimientos de baja temperatura?
Se proyecta que los sistemas de curado UV/EB se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 7.12 % hasta 2031 porque curan a 110 °C y permiten una manipulación instantánea.
¿Qué tan grande es la participación de Asia-Pacífico en el mercado de recubrimientos de baja temperatura?
Asia Pacífico representó el 45.70 % de los ingresos globales en 2025 y se espera que crezca a una CAGR del 6.98 % hasta 2031.
¿Por qué las resinas de poliuretano están ganando popularidad?
Los poliuretanos ofrecen flexibilidad, resistencia química y curado a 120 °C, lo que los hace adecuados para aplicaciones automotrices y electrónicas que se proyecta que crecerán a una CAGR del 6.92 %.
Última actualización de la página:



