

Tamaño y participación en el mercado de IoT LTE
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.15 mil millones |
| Tamaño del mercado (2031) | USD 4.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 17.64% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IoT LTE por Mordor Intelligence
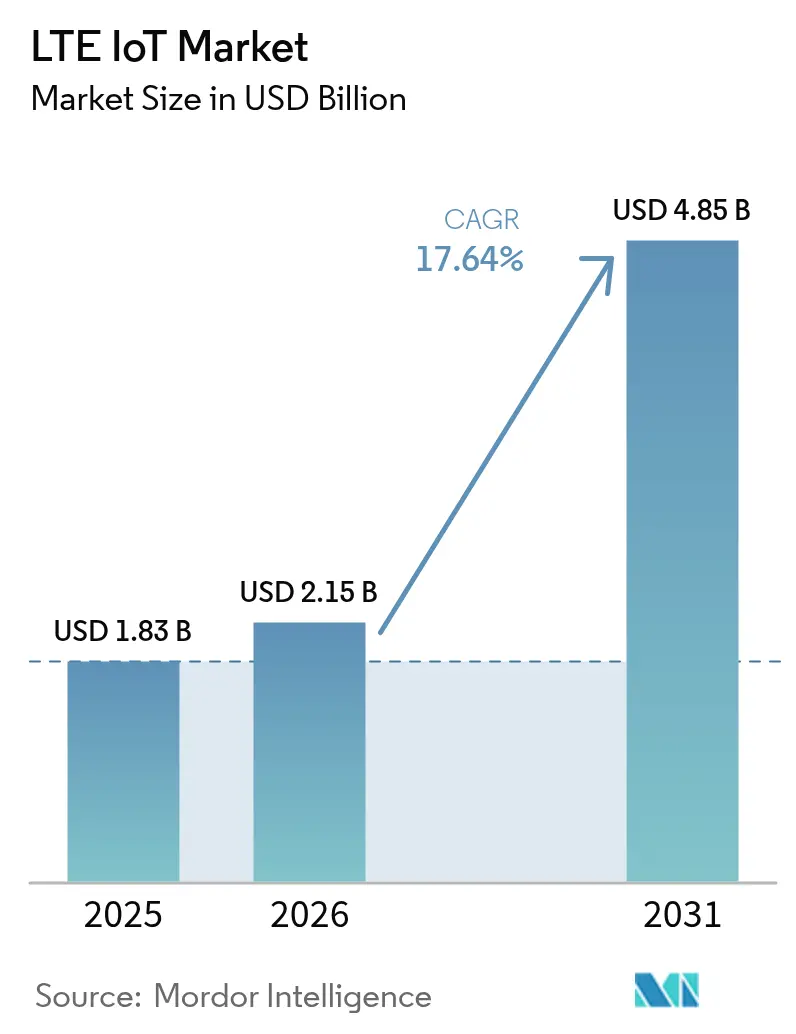
Se estima que el tamaño del mercado de LTE IoT en 2026 será de USD 2.15 mil millones, creciendo desde el valor de 2025 de USD 1.83 mil millones, con proyecciones para 2031 que muestran USD 4.85 mil millones, creciendo a una CAGR del 17.64% durante 2026-2031.
Este rápido crecimiento refleja la aceleración del declive de las redes 2G y 3G, la caída de los costos de los módulos celulares de bajo consumo y los mandatos gubernamentales de medidores inteligentes que limitan a las empresas de servicios públicos a la conectividad de espectro con licencia. Asia-Pacífico (APAC) lidera la adopción actual con una participación en los ingresos del 55%, impulsada por el despliegue de 1.7 millones de estaciones base 5G y 595 millones de líneas celulares de IoT por parte de China Mobile. El gasto paralelo en ciudades inteligentes en Oriente Medio, ejemplificado por el contrato de Lusail City de 60 millones de dólares con Qatar, posiciona a la región como la que más rápido asciende, con una CAGR del 19.8%. Las empresas están cambiando de la propiedad absoluta a la conectividad administrada, lo que eleva la CAGR de los servicios administrados al 15.4% a medida que los operadores monetizan la segmentación de red y el aprovisionamiento automatizado. La demanda es más fuerte en la automatización industrial hoy en día, sin embargo, la atención médica registra el aumento más pronunciado gracias a los programas de monitoreo remoto de pacientes que se basan en redes troncales celulares LPWA.
Conclusiones clave del informe
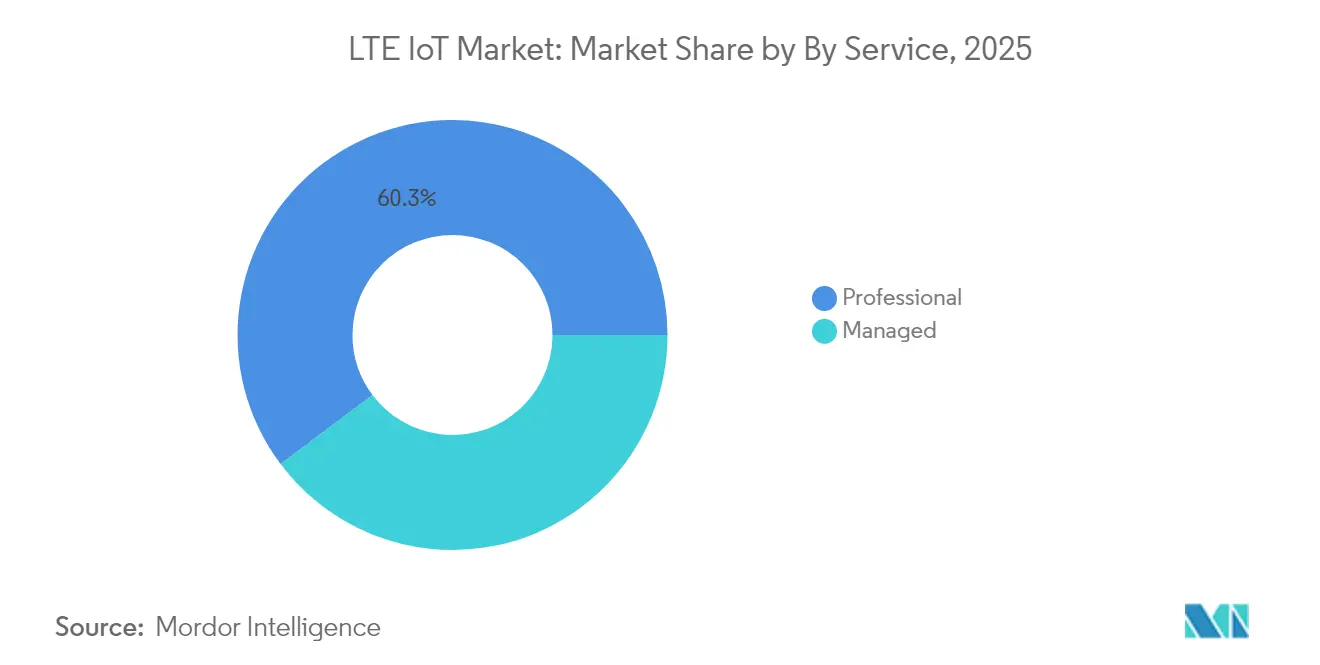
- Por servicio, los servicios profesionales representaron el 60.25% de la participación de mercado de IoT LTE en 2025, mientras que se proyecta que los servicios administrados registren la CAGR más rápida del 14.92% hasta 2031.
- Por tipo de producto, NB-IoT dominó con el 64.20% de la participación de mercado de LTE IoT en 2025, pero se pronostica que LTE-M crecerá a una CAGR del 17.95% hasta 2031.
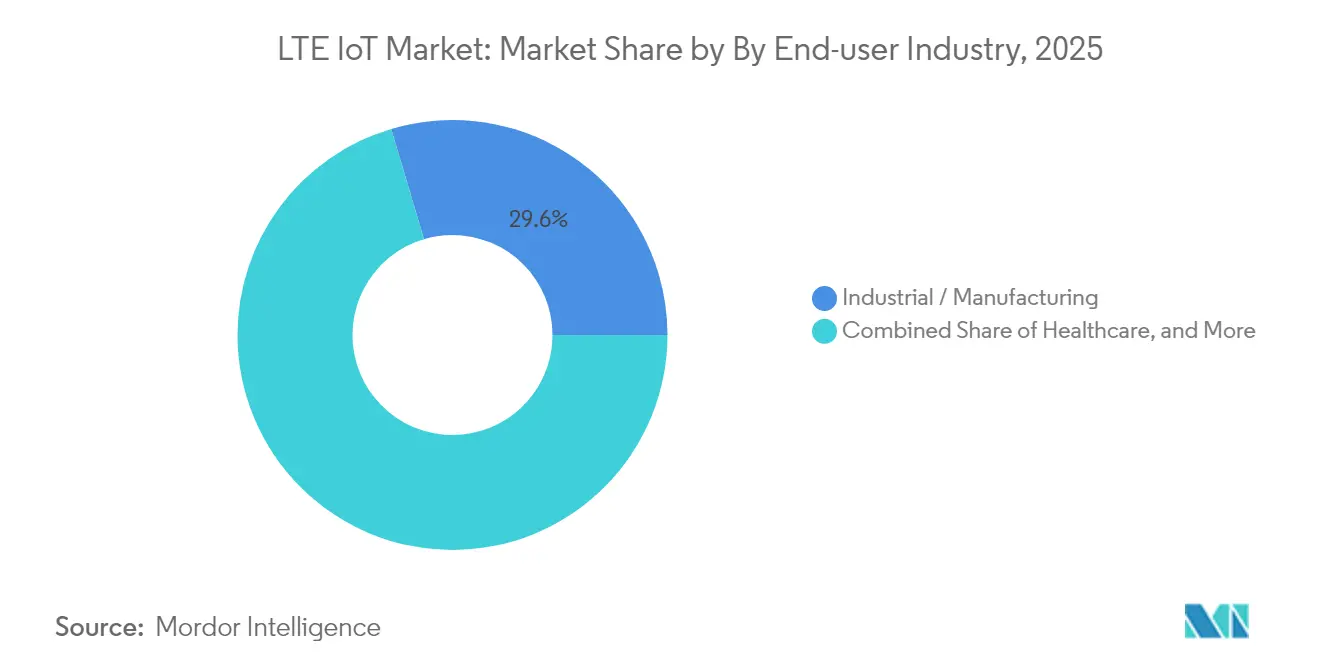
- Por usuario final, las aplicaciones industriales capturaron el 29.60% de los ingresos en 2025; la atención médica está avanzando a una CAGR del 17.18% entre 2026 y 2031.
- Por geografía, APAC representó el 54.40% de los ingresos de 2025, mientras que se prevé que Medio Oriente se expanda a una CAGR del 19.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de IoT LTE
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los estándares LPWA de telefonía celular de baja potencia alcanzan un costo de módulo inferior a USD 4 | + 4.20% | Global, con adopción temprana en China y Europa | Mediano plazo (2-4 años) |
| Mandatos sobre medidores inteligentes de servicios públicos en más de 60 países | + 3.80% | Global, concentrado en Europa, América del Norte y Asia Pacífico. | Largo plazo (≥ 4 años) |
| La desaparición de 2G/3G obliga a migrar dispositivos a LTE IoT | + 5.10% | Global, acelerado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| 3GPP Rel-17 RedCap reduce a la mitad el consumo de energía de LTE-M | + 2.30% | Global, con implementación temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Los niveles de QoS basados en segmentación de red aumentan el ARPU promedio de IoT | + 1.90% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los módulos LPWA celulares de bajo consumo cuestan menos de 4 USD
El nRF9151 de Nordic Semiconductor demuestra cómo un Arm Cortex-M64 de 33 MHz y un módem multimodo integrado pueden reducir la lista de materiales y acercarse a un precio base inferior a USD 4, lo que fomenta las implementaciones en agricultura, logística y detección ambiental que antes dependían de LPWAN sin licencia. Los proveedores chinos ya cotizan módulos NB-IoT de USD 3 para medidores de servicios públicos, lo que refuerza el impulso de reducción de costos. Si bien la mayoría de los catálogos globales aún incluyen componentes de USD 10-15, los operadores en Europa y Asia-Pacífico han comenzado a subvencionar hardware para acelerar la adopción del mercado LTE IoT y aumentar la utilización de la red.
Los mandatos de medidores inteligentes refuerzan la conectividad celular
Más de 60 jurisdicciones han promulgado regulaciones que obligan a las empresas de gas, electricidad o agua a instalar medidores comunicantes que puedan actualizarse de forma remota. El despliegue de Telia de 2 millones de medidores eléctricos suecos en NB-IoT y LTE-M redujo los costos de desplazamiento de camiones y estableció una red de distribución preparada para 5G. La orquestación del perfil SIM de Netinium con Telit Cinterion permite el aprovisionamiento remoto, resolviendo la histórica dependencia que disuadía a las empresas de servicios públicos de los enlaces celulares de área amplia. [3] Telia Company, “Smart Metering Sweden”, ericsson.com Estos programas crean visibilidad a varios años para el mercado LTE IoT mientras desplazan las redes de malla propietarias.
Las caídas de las redes heredadas estimulan la migración inmediata
Más de 55 redes celulares se desconectaron entre 2021 y 2025, lo que obligó a los dispositivos integrados a volver a registrarse en protocolos LPWA basados en LTE. Europa ha priorizado la retirada de 3G, manteniendo 2G para voz de emergencia, mientras que Norteamérica planea la retirada sincronizada de ambas capas. Los fabricantes de dispositivos se apresuran a certificar las placas LTE-M y NB-IoT que garantizan la continuidad del roaming y la duración de la batería, acelerando la expansión general del mercado LTE IoT.
RedCap mejora el perfil energético de LTE-M
La versión 3 de 17GPP reduce el ancho de banda y los requisitos de antena mediante RedCap, reduciendo a la mitad el consumo de energía de LTE-M y permitiendo velocidades máximas de hasta 10 Mbps para dispositivos IoT de gama media. Se prevé su adopción en wearables inteligentes y sensores de control de procesos que requieren más de las decenas de kilobits de NB-IoT, pero menos que el rendimiento total de 5G. Dado que RedCap opera sobre las capas LTE-M existentes hasta que madure la cobertura 5G independiente, ofrece una vía incremental hacia servicios enriquecidos sin necesidad de desmantelar la infraestructura.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión del espectro sub-GHz | -2.10% | Global, agudo en zonas urbanas densas | Corto plazo (≤ 2 años) |
| Precio superior del módulo frente a las alternativas LoRaWAN/BLE | -1.80% | Global, especialmente en aplicaciones sensibles a los costos | Mediano plazo (2-4 años) |
| La itinerancia irregular de NB-IoT provoca bifurcaciones del firmware | -1.30% | Global, afectando a los despliegues multinacionales | Mediano plazo (2-4 años) |
| Los informes de emisiones de carbono impulsan a las empresas hacia una LPWAN de energía ultrabaja | -0.90% | UE y América del Norte, en expansión global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La congestión del espectro sub-GHz limita la capacidad
Actualmente, varios formatos LPWAN compiten dentro de las bandas de frecuencia limitadas de 700 a 960 MHz. Las reglas del ciclo de trabajo y los límites de potencia restringen la densidad de celdas, y los costos de gestión de interferencias en la red aumentan drásticamente. La FCC abrió nuevas asignaciones de 6 GHz para interiores en 2024; sin embargo, la propagación sub-GHz sigue siendo fundamental para el alcance de IoT en zonas subterráneas o rurales. Por lo tanto, los operadores invierten en acceso dinámico al espectro y filtrado de banda estrecha, lo que incrementa los costos y ralentiza el despliegue de LTE IoT en las megaciudades.
Las normas sobre huella de carbono favorecen los diseños de consumo energético ultrabaja
Según la Directiva 2023/1791 de la UE sobre Eficiencia Energética, las empresas deben divulgar el impacto climático de sus activos conectados, lo que las impulsa a utilizar sensores capaces de funcionar durante años con baterías diminutas o energía recuperada. La hoja de ruta de Vodafone para cero emisiones netas en 2040 impone umbrales internos que pueden excluir los terminales celulares de alto consumo energético. Esto impulsa a los diseñadores a optar por topologías híbridas donde NB-IoT transmite datos solo cuando se superan los umbrales, mientras que una red local pasiva recopila mediciones rutinarias.
Análisis de segmento
Por servicio: La complejidad de la integración sustenta el gasto profesional
Los servicios profesionales generaron el 60.25 % de los ingresos del mercado de IoT LTE en 2025 mediante consultoría, certificación de dispositivos y proyectos de integración edge-cloud. Se prevé que la adopción de servicios gestionados se acelere a una tasa de crecimiento anual compuesta (TCAC) del 14.92 % a medida que las empresas transfieran las tareas del ciclo de vida, desde la logística de la tarjeta SIM hasta la aplicación de parches de seguridad, a proveedores especializados. La división B2B de Deutsche Telekom integra la conectividad con la analítica en contratos basados en resultados que convierten los presupuestos de capital en gastos operativos. Con el tiempo, las plataformas de orquestación basadas en IA reducirán las horas de ingeniería manual; sin embargo, la transición en sí misma impulsa los ingresos recurrentes de los proveedores de servicios gestionados.
Las API de incorporación estandarizadas y el aprovisionamiento de eUICC ya acortan las fases piloto, pero los parques industriales existentes aún requieren planificación de radio y traducción de protocolos a medida. Por consiguiente, la contratación de profesionales sigue siendo fundamental para las modernizaciones plurianuales, incluso cuando los proyectos de nueva construcción dependen cada vez más de paquetes gestionados. Se prevé que los servicios gestionados en el mercado de IoT LTE superen en crecimiento a los servicios profesionales a partir de 2029, y que ambos segmentos, en conjunto, refuercen la fidelización de los operadores hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: NB-IoT mantiene su alcance mientras LTE-M gana movilidad
NB-IoT representó el 64.20% de la cuota de mercado de LTE IoT en 2025, gracias a su ventaja de 20 dB en el presupuesto de enlace y a su potencial de batería de 10 años en medidores fijos. Se proyecta que el tamaño del mercado de LTE IoT vinculado a los terminales NB-IoT aumente a una tasa de crecimiento anual compuesta (TCAC) del 15.48%, aunque a un ritmo menor que el de LTE-M, que se sitúa en el 17.95%. LTE-M admite voz, movilidad y tamaños de bloque FOTA de hasta 1 MB, lo que lo convierte en la opción preferida para rastreadores de flotas y wearables de seguridad. Las extensiones de RedCap reducirán aún más su brecha de potencia con respecto a NB-IoT, mientras los operadores armonizan las tarifas de roaming.
Los acuerdos híbridos terrestres-satélites ilustran la evolución de ambos protocolos. El módulo certificado de Quectel en la NTN de Skylo amplía la cobertura en corredores marítimos o mineros, ampliando la cobertura de NB-IoT. Telit Cinterion, por su parte, ofrece módulos NB-IoT LTE-M de modo dual con respaldo al satélite GEO para la monitorización ininterrumpida de carga. Por lo tanto, la narrativa comercial cambia de una opción a otra a la compatibilidad con las aplicaciones, reforzando la coexistencia en la industria LTE IoT.
Por el usuario final: La atención médica crece mientras las fábricas mantienen su escala
La automatización industrial representó el 29.60% de los ingresos en 2025, impulsada por algoritmos de mantenimiento predictivo que dependen de la vibración continua de la maquinaria. Sin embargo, los puntos finales de atención médica —desde parches cardíacos hasta bombas de infusión— registrarán una tasa de crecimiento anual compuesta (TCAC) del 17.18% hasta 2031, reduciendo la brecha. La plataforma Monit4Healthy demuestra cómo el preprocesamiento en el borde de ECG, EMG y PPG reduce el tráfico de retorno antes del enlace ascendente LTE, preservando así la vida útil de la batería en entornos ambulatorios.
El dinamismo del sector salud se ve reforzado por el envejecimiento demográfico y el reembolso de la atención remota, mientras que los compradores industriales ya consideran el IoT celular en sus planes de digitalización industrial. El comercio minorista, la agricultura y la electrónica de consumo aportan volúmenes complementarios: los proyectos de agricultura vertical saudí utilizan sensores de suelo NB-IoT, y las empresas europeas de cerraduras inteligentes integran LTE-M como conectividad de respaldo. Esta diversificación amortigua la volatilidad en cualquier vertical y amplía la direccionabilidad total del mercado de LTE IoT.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región Asia-Pacífico contribuyó con el 54.40 % de los ingresos globales en 2025, gracias a la ampliación de la cobertura NB-IoT de China a 100,000 3 conexiones por sector y a la subvencionación de la producción de módulos por debajo de los 723.5 USD. China Mobile registró ingresos en telecomunicaciones por valor de 101.2 2024 millones de yuanes (XNUMX XNUMX millones de USD) en los tres primeros trimestres de XNUMX, lo que subraya sus compromisos sostenidos de espectro y gasto de capital. Japón y Corea del Sur priorizan la modernización de fábricas inteligentes, mientras que los países de la ASEAN realizan pruebas piloto de sistemas de gestión del tráfico y alerta de inundaciones con infraestructura troncal LTE compartida.
Oriente Medio es la subregión de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 19.12 % hasta 2031. El programa Lusail City de Catar integra a 450,000 2030 residentes en un centro de operaciones en tiempo real mediante sensores NB-IoT y LTE-M para iluminación, gestión de residuos y transporte. La Visión Saudí XNUMX canaliza el excedente de petróleo hacia la IoT agrícola, que combate los riesgos para la seguridad alimentaria, con tecnología LPWA celular que conecta los controles climáticos de invernaderos con el riego por drones.
Europa y Norteamérica muestran una renovación constante de sus medidores y equipos industriales antiguos, impulsada por una contabilidad de carbono más estricta y el cierre de la red 3G. La conversión de medidores suecos por parte de Telia muestra el plan: sustituir los PLC propietarios por radios LTE con licencia, habilitar eUICC y garantizar contratos a 15 años. La presencia alemana de Telefónica registró un crecimiento interanual del 2 % en suscriptores M132.4M en el primer trimestre de 2, impulsado principalmente por las empresas de servicios públicos. África y Latinoamérica siguen siendo incipientes, pero están superando a las líneas fijas con la adopción directa de LTE IoT en el seguimiento de activos y la agricultura.

Panorama regulatorio
El mercado de IoT LTE opera bajo una combinación de políticas de espectro, cumplimiento de equipos de telecomunicaciones y estándares celulares en constante evolución. En Estados Unidos, las políticas de la FCC y la NTIA determinan la disponibilidad del espectro licenciado relevante para los despliegues de LTE-M y NB-IoT, incluyendo iniciativas federales que destinan espectro adicional a servicios móviles comerciales e hitos para 2026 relacionados con la reasignación de bandas de uso federal. En India, la TRAI emitió recomendaciones en febrero de 2026 que abarcan múltiples bandas de subasta (incluyendo 800 MHz, 900 MHz, 1800 MHz, 2100 MHz y 26 GHz), lo que refuerza la influencia de las hojas de ruta nacionales del espectro en las inversiones de cobertura de los operadores y la estructura de costos de la conectividad IoT de área amplia.
En cuanto a los estándares, ETSI y 3GPP siguen publicando especificaciones que afectan a los procesos de certificación de dispositivos y a las hojas de ruta de las funcionalidades de red. ETSI publicó nuevas especificaciones técnicas para 2026 (por ejemplo, TS 123 369 V19.3.0 y TS 138 191 V19.2.0) relacionadas con la evolución del IoT de bajo consumo dentro de la estructura de lanzamiento más amplia de 3GPP, lo que apunta a una formalización más rigurosa de las capacidades de IoT de ultrabajo consumo y de estilo ambiental junto con las implementaciones de IoT LTE heredadas. Este ritmo de estándares establece expectativas plurianuales para la interoperabilidad de módulos, el aprovisionamiento de eSIM/eUICC y el comportamiento de roaming que los fabricantes de dispositivos y los operadores deben admitir en todas las regiones.
Análisis de la cadena de valor
La cadena de valor de LTE IoT comienza con estándares y propiedad intelectual (especificaciones 3GPP y ETSI que rigen las características y la conformidad de NB-IoT y LTE-M), luego pasa por el diseño de silicio y módulos (proveedores de banda base/módem y proveedores de front-end de RF), módulos certificados (como Quectel, Fibocom, u-blox y Telit Cinterion) y fabricantes de equipos originales (OEM)/diseñadores de diseño original (ODM) de dispositivos que integran módulos en medidores, rastreadores, sensores industriales y dispositivos médicos. Los operadores de redes móviles proporcionan acceso al espectro licenciado y capacidades centrales de IoT, mientras que las plataformas de gestión de conectividad (para el aprovisionamiento, el control del ciclo de vida y la gestión de políticas) y las capas de análisis en la nube y en el borde capturan más valor a medida que las empresas se orientan hacia la conectividad gestionada y los contratos basados en resultados.
En la fase posterior, los integradores de sistemas y los proveedores de soluciones verticales ofrecen ingeniería de despliegue, soporte para la certificación de dispositivos, refuerzo de la seguridad e integración de aplicaciones, lo que mantiene el gasto en servicios profesionales en despliegues industriales y de servicios públicos complejos. El reciente trabajo de estandarización en la versión 19 y las publicaciones relacionadas de ETSI apuntan a una continua transición hacia nuevos bloques de capacidades de IoT (incluidas mejoras no terrestres y conceptos de ultrabajo consumo), lo que afecta a los laboratorios de pruebas, los ciclos de certificación de módulos y la habilitación de funciones para los operadores. Los principales cuellos de botella y la sensibilidad a los costos siguen estando ligados a la disponibilidad de componentes, la certificación multioperador en múltiples perfiles de operadores y la fragmentación del roaming y el aprovisionamiento que puede generar variantes de firmware para flotas globales.
Panorama competitivo
El mercado de IoT LTE está moderadamente concentrado. Ericsson, Nokia y Huawei suministran redes de acceso de radio multibanda, pero la captura de valor se inclina hacia las capas de núcleo de nube, gestión de SIM y análisis. Qualcomm aprovecha su cartera de patentes y la línea Snapdragon X para licenciar propiedad intelectual de módems, así como conjuntos de chips sin fábrica para dispositivos portátiles de consumo, telemática automotriz y sensores industriales. [1] Qualcomm, “Informe anual 2024”, qualcomm.com El Centro de control de IoT de Cisco permite a los operadores crear segmentos de red con latencia diferenciada y garantías de pérdida de paquetes, monetizando niveles de servicio de vehículos conectados por un valor estimado de 65 mil millones de USD en suscripciones para 2030.
El emprendimiento en espacios blancos prospera en el borde satelital. OQ Technology y Transatel fusionan NB-IoT no terrestre con roaming terrestre para proteger la visibilidad de la cadena de suministro en regiones remotas. Los proveedores de módulos —Quectel, Fibocom, u-blox— compiten en la lista de materiales y GNSS integrado, a la vez que financian la certificación en más de 200 perfiles de operadores. Los operadores se diferencian mediante ofertas integrales: el Digital Asset Broker de Vodafone integra identidad, pagos y puntuación ESG en la conectividad, con el objetivo de ampliar los márgenes de suscripción sin aumentar el consumo promedio de datos.
La presión sobre los precios persiste. Los fabricantes de equipos originales (ODM) chinos ofrecen precios entre un 30 % y un 40 % más bajos que las marcas consolidadas, pero los compradores multinacionales suelen pagar una prima por paquetes de software completamente documentados y una lista de materiales estable a largo plazo. En general, la intensidad competitiva se mantiene moderada debido a que las licencias de espectro, las cámaras de compensación de roaming y la conformidad con el 3GPP imponen altas barreras de entrada, lo que mantiene a la mayoría de los nuevos participantes en categorías de dispositivos nicho en lugar de en servicios de red integrales.
Líderes de la industria de IoT LTE
Qualcomm Technologies, Inc.
Gemalto NV
u-blox AG
Ericsson
Cisco (Jaspe)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Ericsson, AT&T y MediaTek completaron una prueba de campo de la tecnología Layer 1/Leyer 2 Triggered Mobility (LTM) en la red de AT&T. El objetivo era reducir el tiempo de interrupción de la transferencia en comparación con la tecnología Layer 3 tradicional, mejorar la continuidad del tráfico móvil y de IoT sensible al tiempo, y fortalecer las propuestas de nivel operador para IoT crítico.
- Marzo de 2025: Vodafone España y Ericsson pusieron en marcha un despliegue de cuatro años de una red central 5G independiente, con el objetivo de alcanzar una cobertura del 90 % de la población. El programa refuerza las bases para la segmentación de red y los niveles de calidad de servicio diferenciados que los operadores utilizan para ofrecer conectividad LTE IoT gestionada y servicios de ciclo de vida a las empresas.
- Diciembre de 2024: Quectel y Skylo presentaron un concepto de módulo NB-IoT no terrestre para extender la cobertura IoT de espectro licenciado más allá de la cobertura terrestre. Esta iniciativa amplió el ecosistema LTE IoT hacia la conectividad híbrida terrestre-satelital para el seguimiento, el sector marítimo, la minería y la monitorización remota de infraestructuras.
Alcance del informe del mercado global LTE IoT
Las empresas están trabajando activamente en IoT junto con sus oportunidades de alto crecimiento en múltiples verticales en todo el mercado, que van desde la atención médica hasta los servicios públicos de energía y desde la automoción hasta la robótica. Se prevé que el tamaño del ecosistema 3GPP impulse aún más la comercialización de IoT, con operadores móviles, proveedores de infraestructura, fabricantes de chips y módulos, empresas de dispositivos y casas de desarrollo y pruebas que respalden nuevos servicios. A su vez, esto empuja a los operadores a brindar soluciones de banda ancha en ambas redes móviles bajo el alcance de LTE-M y NB-IoT, definiendo y creando nuevos planes de paquetes con la ayuda de servicios móviles y fijos combinados.
El mercado de LTE IoT está segmentado por servicio (profesional, administrado), tipo de producto (NB-IoT, LTE-M), industria de usuario final (TI y telecomunicaciones, electrónica de consumo, comercio minorista (comercio electrónico digital), atención médica, industrial) y Geografía (América del Norte, Europa, Asia-Pacífico y resto del mundo).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
| Desarrollo profesional |
| Gestionado |
| NB-IoT (Cat-NB1) |
| LTE-M (eMTC Cat-M1) |
| TI y Telecomunicaciones |
| Electrónica de Consumo: |
| Comercio minorista (comercio digital) |
| Sector Sanitario |
| Industrial |
| Otras Industrias |
| Norteamérica |
| Sudamérica |
| Europa |
| Asia-Pacífico |
| Medio Oriente |
| África |
| Por servicio | Desarrollo profesional |
| Gestionado | |
| Por tipo de producto | NB-IoT (Cat-NB1) |
| LTE-M (eMTC Cat-M1) | |
| Por industria del usuario final | TI y Telecomunicaciones |
| Electrónica de Consumo: | |
| Comercio minorista (comercio digital) | |
| Sector Sanitario | |
| Industrial | |
| Otras Industrias | |
| Por geografía | Norteamérica |
| Sudamérica | |
| Europa | |
| Asia-Pacífico | |
| Medio Oriente | |
| África |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado LTE IoT?
El tamaño del mercado de IoT LTE fue de USD 2.15 mil millones en 2026 y se proyecta que alcance los USD 4.85 mil millones para 2031.
¿Qué región domina los ingresos de IoT LTE hoy en día?
APAC representa el 54.40% de los ingresos de 2025, en gran parte debido a los lanzamientos a nivel nacional de NB-IoT y LTE-M de China Mobile.
¿Por qué los servicios gestionados están creciendo más rápido que los servicios profesionales?
Las empresas prefieren externalizar la gestión diaria de la conectividad, lo que impulsa los ingresos por servicios gestionados a una CAGR del 14.92 %, mientras que los servicios profesionales se centran en el trabajo de integración inicial.
¿En qué se diferencian NB-IoT y LTE-M?
NB-IoT se destaca en casos de uso estacionarios y de consumo ultrabajo y capturó una participación del 64.20 % en 2025, mientras que LTE-M ofrece funciones de movilidad y voz y está creciendo más rápido a una CAGR del 17.95 %.
¿Qué es RedCap y por qué es importante?
RedCap es una especificación 3GPP Release 17 que reduce a la mitad el consumo de energía de LTE-M al tiempo que permite un rendimiento de hasta 10 Mbps, expandiendo la IoT celular a dispositivos portátiles y sensores industriales de nivel medio.
¿Qué segmento de usuarios finales se prevé que crecerá más rápido?
Se prevé que la atención sanitaria se expanda a una tasa de crecimiento anual compuesta (CAGR) del 17.18 % hasta 2031, impulsada por el monitoreo remoto de pacientes y los programas de atención domiciliaria que requieren una conectividad confiable en todo el área.


