

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 603.29 mil millones |
| Tamaño del mercado (2031) | USD 817.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.28% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de coches de lujo por Mordor Intelligence
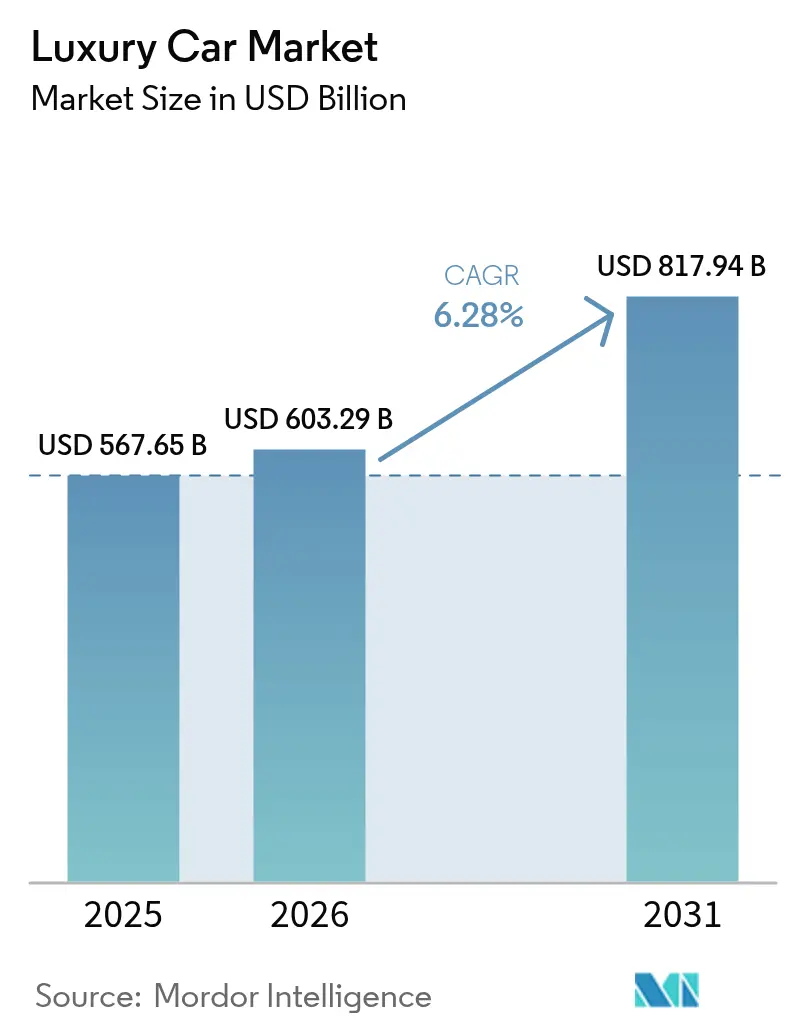
Se espera que el mercado de automóviles de lujo crezca de 567.65 millones de dólares en 2025 a 603.29 millones de dólares en 2026, y se prevé que alcance los 817.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.28% entre 2026 y 2031. La rápida creación de riqueza en Asia-Pacífico, el lanzamiento acelerado de vehículos eléctricos de alta gama y un mayor énfasis en la movilidad personalizada y ecológica son los principales motores de crecimiento. A pesar del aumento de los costes de propiedad y los problemas persistentes en la cadena de suministro, el mercado de automóviles de lujo sigue superando al sector automovilístico en general, ya que los fabricantes premium monetizan el software, la personalización y los canales de venta directa. La presión competitiva se intensifica a medida que las marcas chinas de alta gama y la estrategia de Tesla centrada exclusivamente en vehículos eléctricos impulsan a las marcas europeas y estadounidenses consolidadas hacia una electrificación más rápida, servicios digitales más completos y una red de distribución más reducida.
Conclusiones clave del informe
- Por tipo de vehículo, los vehículos utilitarios deportivos lideraron con el 55.78% de la participación de mercado de automóviles de lujo en 2025; se proyecta que los sedanes crecerán a una CAGR del 7.78% hasta 2031.
- Por tipo de propulsión, los modelos de combustión interna conservaron el 68.35% del tamaño del mercado de automóviles de lujo en 2025, mientras que se prevé que los vehículos eléctricos a batería se expandan a una CAGR del 8.79%.
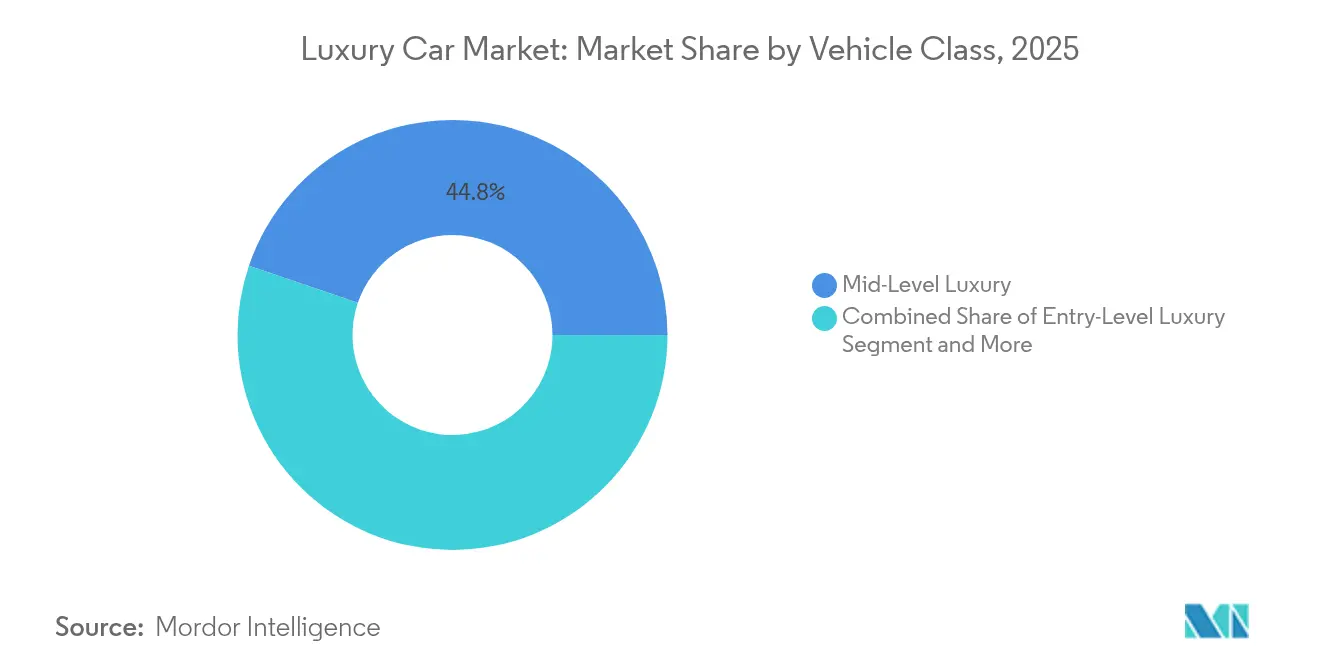
- Por clase de vehículo, el lujo de nivel medio capturó el 44.78% del tamaño del mercado de automóviles de lujo en 2025; el ultra lujo está avanzando a una CAGR del 7.92% hasta 2031.
- Por canal de ventas, los concesionarios autorizados tenían una participación del 89.62% del tamaño del mercado de automóviles de lujo en 2025, pero las plataformas directas al consumidor están aumentando a una CAGR del 8.86%.
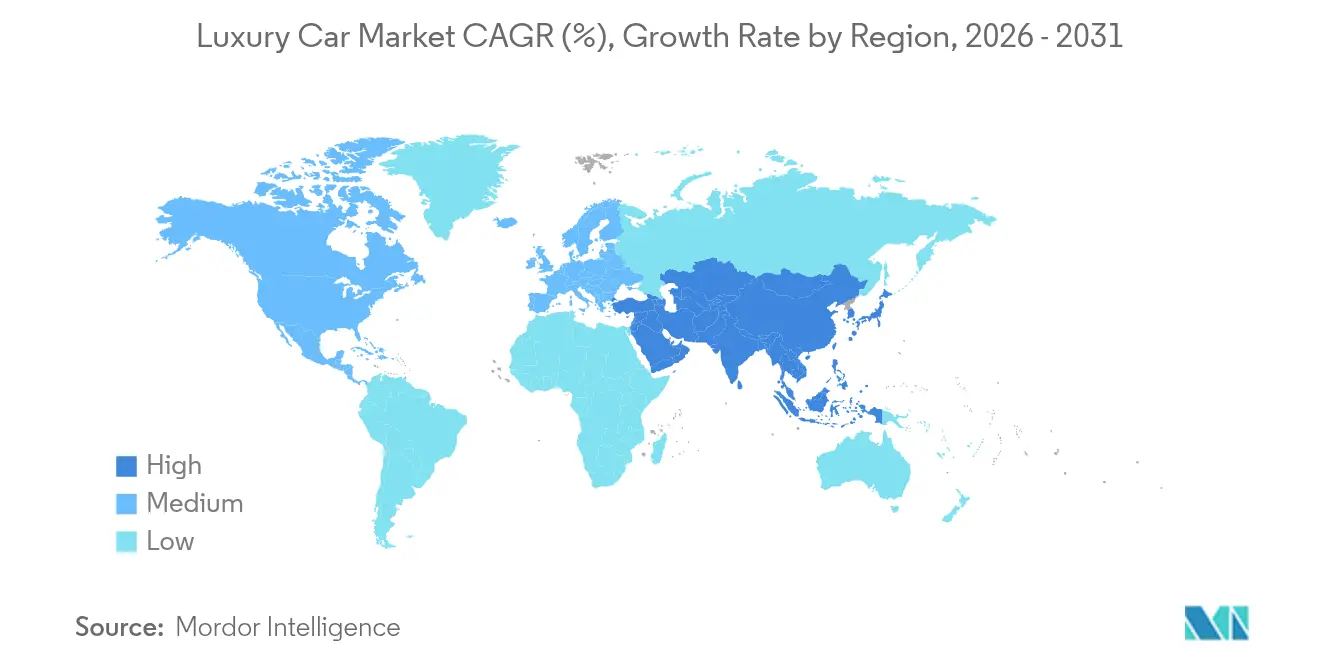
- Por geografía, Asia-Pacífico representó una participación de mercado de automóviles de lujo del 42.75 % en 2025; se prevé que la región de Medio Oriente y África registre la CAGR más rápida del 7.96 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de automóviles de lujo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de SUV de lujo | + 1.8% | Global (Asia-Pacífico, América del Norte más fuerte) | Mediano plazo (2–4 años) |
| Electrificación Premium | + 1.5% | Europa, con China a la cabeza | Largo plazo (≥ 4 años) |
| Aumento del HNWI en Asia y Oriente Medio | + 1.2% | Núcleo de Asia-Pacífico, aceleración en Oriente Medio | Largo plazo (≥ 4 años) |
| ADAS y expectativas de seguridad | + 0.9% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2–4 años) |
| Venta minorista directa al consumidor | + 0.7% | Global | Corto plazo (≤ 2 años) |
| Personalización masiva y opciones a medida | + 0.6% | Centrado en el ultra lujo | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Electrificación rápida de modelos premium
Los derivados eléctricos de batería representan el tren motriz de más rápido crecimiento, respaldado por fabricantes premium que posicionan los EV como exhibiciones de halo para torque silencioso y tecnología de vanguardia en lugar de juegos de cumplimiento regulatorio. En India, las ventas de EV de Mercedes-Benz crecieron 94% año tras año hasta mayo de 2024, lideradas por el SUV EQS 580 de fabricación local [1] “Q3 2024 Investor Presentation,””, Mercedes-Benz Group AG, group.mercedes-benz.com . BMW entregó 1,249 EV puros en India el mismo año, respaldándolos con cargadores rápidos en 51 ciudades. Las marcas de ultralujo siguen siendo cautelosas: Aston Martin pospuso el lanzamiento de su primer EV a 2026 para un refinamiento adicional del tren motriz. Ferrari presentó patentes para acústica de escape sintética para mantener el atractivo emocional en trenes motrices silenciosos [2] “Synthetic Exhaust Sound System Patent,””, European Patent Office, european-patents.office . El mercado de los automóviles de lujo juzgará cada vez más el éxito de la electrificación en función de la capacidad de las marcas para preservar rasgos distintivos como el sonido, la comodidad de la conducción y la calidad de la fabricación.
Aumento de la población de personas de alto nivel económico (HNWI) en Asia y Oriente Medio
El mercado de vehículos de lujo en Asia-Pacífico está en auge, impulsado por una creciente base de consumidores adinerados. A medida que aumenta la riqueza, especialmente entre quienes compran un vehículo por primera vez y quienes buscan renovar su coche, la demanda de movilidad premium se intensifica. India es un actor clave, con ventas de vehículos de lujo que se han duplicado en los últimos años. Las proyecciones indican un aumento continuo de personas con un patrimonio neto muy elevado, lo que sugiere un cambio hacia un consumo más exigente y una perspectiva de mercado prometedora a largo plazo.
En la región del Golfo, el alza en los precios del petróleo ha impulsado la renta disponible, impulsando una sólida demanda de vehículos de lujo. Marcas como BMW han crecido significativamente, lo que subraya el entusiasmo de la región por la oferta automovilística premium. Con una combinación de resiliencia económica y una gran afición por la movilidad de alta gama, el Golfo consolida su posición como mercado principal para fabricantes de equipos originales (OEM) de lujo.
ADAS mejorados y expectativas de seguridad
El Cadillac LYRIQ 2025 ofrece Super Cruise con cambio automático de carril en carreteras compatibles e incluye funciones de seguridad como la detección de peatones mediante el Frenado Automático de Emergencia; la disponibilidad varía según el modelo y el mercado. El Reglamento General de Seguridad de la UE (UE) 2019/2144 obliga a los sistemas ADAS, como la Asistencia Inteligente de Velocidad y el Frenado Automático de Emergencia, a ser obligatorios en los vehículos nuevos (introducción gradual a partir de julio de 2022 y julio de 2024), mientras que la normativa Euro 7, aparte de la anterior, aborda los requisitos de emisiones contaminantes, frenos y neumáticos, así como su durabilidad.
Transición del comercio minorista en línea/directo al consumidor
El modelo de Tesla, de fábrica a cliente, expuso el descontento con los concesionarios y animó a las marcas de lujo a invertir en salas de exposición digitales, precios fijos y entregas con servicio de conserjería. Mercedes-Benz ahora vende las familias EQE y EQS en línea en varios mercados de la UE, lo que permite obtener datos más completos y reducir los costos de mantenimiento de inventario. Las normas regulatorias sobre franquicias se están implementando lentamente en algunas partes de EE. UU., pero se espera que la cuota de mercado del comercio electrónico en el mercado de autos de lujo se duplique para 2030.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de propiedad | -1.4% | Global (mercados emergentes agudos) | Corto plazo (≤ 2 años) |
| Escasez de semiconductores | -0.9% | Impacto en la cadena de suministro global | Corto plazo (≤ 2 años) |
| Volatilidad de la demanda | -0.8% | Sensibilidad de los mercados desarrollados | Mediano plazo (2–4 años) |
| Presión de regulación del climatizador del SUV | -0.5% | Líderes en Europa y California | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de semiconductores y componentes
Incluso con la apertura de nuevas instalaciones de fabricación de obleas tras la escasez de chips de 2022, la oferta de microcontroladores automotrices especializados sigue siendo limitada. Esto es especialmente cierto para aquellos que son esenciales para los sistemas de infoentretenimiento y confort. Como resultado, los fabricantes de equipos originales (OEM) premium se enfrentan a decisiones difíciles: entregar vehículos sin ciertas características o retrasar la entrega a los clientes.
Tomemos como ejemplo a Mercedes-Benz. El fabricante de automóviles de lujo tuvo que retrasar recientemente la asignación de su buque insignia, la Clase S, lo que pone de relieve que ni siquiera los modelos de élite están a salvo de la escasez de chips. Estas interrupciones afectan con mayor fuerza a los vehículos de lujo de bajo volumen y alto contenido. Estos modelos, que dependen de componentes especializados, tienen un margen de maniobra limitado para ajustar la producción.
Presión contra la regulación climática de los SUV
Las normativas Euro 7 y California ACC II endurecen los límites de emisiones de CO₂ e imponen sanciones progresivas a los SUV pesados a menos que adopten plataformas de cero emisiones. Porsche compensa las emisiones adicionales de su flota al incluir la compra de créditos de carbono en el precio de los vehículos mediante su programa Impact. Si bien los SUV eléctricos de lujo, como el Mercedes-Maybach EQS, mitigan el riesgo regulatorio, los costos de cumplimiento aún reducen los márgenes, restando aproximadamente 0.5 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado de automóviles de lujo.
Análisis de segmento
Por tipo de vehículo: Los SUV impulsan la transformación del segmento premium
Los SUV controlaban el 55.78 % del mercado de coches de lujo en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 7.84 % hasta 2031. La gama de SUV de Mercedes-Benz registró ingresos récord y más de 120 pedidos anticipados del AMG G 63 en su primer día de venta. Los sedanes conservan un prestigio cultural en entornos con chófer y en ciertos nichos de ultralujo; sin embargo, su cuota de mercado disminuye a medida que los propietarios más jóvenes priorizan el perfil multiusos de los SUV. Los hatchbacks y monovolúmenes de lujo de entrada siguen siendo opciones menores, específicas de cada zona geográfica, mientras que los superdeportivos consolidan el atractivo de la marca a pesar de su escaso volumen. El fuerte impulso de los SUV consolida este estilo de carrocería como la principal fuente de beneficios del mercado de coches de lujo en el futuro próximo.
Las hojas de ruta de productos centradas en los SUV dominan ahora la priorización de I+D. Audi destinó los recursos de desarrollo de su emblemático vehículo eléctrico PPE a su Q6 e-tron para anticiparse a los lanzamientos del BMW iX y el Mercedes EQS. Land Rover está ampliando su estudio SV Bespoke para atender a los clientes de Range Rover que buscan materiales y colores únicos, lo que refuerza el auge de la personalización masiva mencionado anteriormente. A medida que se endurecen los objetivos de emisiones, las variantes electrificadas de SUV se convertirán en la estrategia de cumplimiento estándar, en lugar de un derivado de nicho, lo que mantendrá el mercado de coches de lujo en una trayectoria de crecimiento impulsada por los SUV.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de propulsión: la aceleración eléctrica transforma los sistemas de propulsión
Los modelos de combustión interna aún representaban el 68.35 % del mercado de autos de lujo en 2025, pero los modelos eléctricos de batería avanzan rápidamente con una tasa de crecimiento anual compuesta (TCAC) del 8.79 %. Mercedes-Benz y BMW ya han integrado arquitecturas de 400 voltios en sus modelos principales, y Porsche ha congelado la inversión en nuevas plataformas de combustión interna (ICE) más allá de 2027. Los híbridos ofrecen un margen de transición en regiones con poca densidad de carga rápida; Lexus experimentó una fuerte aceptación de los híbridos con el lanzamiento de su miniván LM en China. Las marcas de ultralujo prefieren una introducción escalonada; Aston Martin reprogramó su primer vehículo eléctrico para 2026, argumentando que necesita un mayor refinamiento en las características de conducción y sonido en el habitáculo. La diversificación de los sistemas de propulsión sigue siendo un equilibrio entre la exigencia regulatoria, la disponibilidad de la infraestructura y la tradición de la marca; sin embargo, el futuro a largo plazo apunta hacia el dominio de la electrificación en el mercado de autos de lujo.
Las patinetas exclusivamente eléctricas también facilitan interiores definidos por software. Tesla domina la imagen de marca de los vehículos eléctricos premium gracias a sus chipsets internos y actualizaciones para la conducción autónoma completa, impulsando a sus rivales hacia una mayor integración vertical. El sistema operativo MB.OS de Mercedes se implementará en todos los modelos EQ después de 2025, lo que permitirá actualizaciones inalámbricas de pago que podrían incrementar los ingresos por vehículo en 1,200 USD en un ciclo de cuatro años. Esta monetización digital refuerza la justificación para acelerar el aumento de la cuota de mercado de los vehículos eléctricos de batería.
Por clase de vehículo: El ultra lujo desafía los vientos económicos
El lujo de gama media representó el 44.78% del mercado de automóviles de lujo en 2025, pero el ultralujo es el segmento de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 7.92%. El mercado de vehículos de lujo en India crece rápidamente, impulsado por la creciente riqueza y la creciente población millonaria. Modelos de alta gama como la gama de vehículos de gama alta de Mercedes-Benz y el BMW X7 experimentan una fuerte demanda, lo que refleja la preferencia por vehículos premium con numerosas prestaciones. Los modelos de lujo de gama baja se enfrentan a una creciente competencia de los crossovers tecnológicos de gama alta, que ofrecen características similares a precios más bajos, lo que presiona al segmento inferior del mercado de lujo. El segmento del ultralujo prospera gracias a la exclusividad y la personalización. Marcas como Ferrari aprovechan las ofertas a medida, y los ingresos por personalización amortiguan los márgenes ante las dificultades económicas. Este segmento se beneficia de la concentración de la riqueza y de la priorización de experiencias de consumo únicas y de prestigio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de venta: la disrupción digital se acelera
Los concesionarios autorizados aún captaban el 89.62 % de la cuota de mercado de coches de lujo en 2025; sin embargo, la venta directa al consumidor está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.86 %. Tesla vendió todos los Model S y Model X de EE. UU. en línea, lo que demuestra que los compradores premium aceptan experiencias digitales sin regateo. Mercedes-Benz ahora ofrece comercio electrónico de precio fijo en Alemania y el Reino Unido para toda su gama EQ, complementando los concesionarios con centros de experiencia boutique. Las leyes de franquicias limitan la implantación completa en determinados estados de EE. UU., lo que impulsa los modelos híbridos de recogida en tienda. Dado que los fabricantes de equipos originales (OEM) buscan ingresos por software y servicios a lo largo de la vida útil, el control de los datos del cliente final se convierte en un imperativo estratégico, lo que hace inevitable una mayor migración de la cuota de mercado hacia los canales en línea en el mercado de coches de lujo.
Análisis geográfico
Mercado de automóviles de lujo de APAC
Asia-Pacífico controló el 42.75% de la cuota de mercado de coches de lujo en 2025, impulsada por la escala de China y el meteórico ascenso de la India hasta alcanzar las 50,000 unidades premium vendidas, lo que equivale a seis vehículos por hora. Sin embargo, Mercedes-Benz advirtió sobre unas entregas más débiles en el primer trimestre de 2025 debido a la volatilidad bursátil, lo que confirma la sensibilidad de la región a las fluctuaciones del mercado de capitales. Las marcas chinas erosionan la cuota de mercado alemana, ya que la penetración de los vehículos eléctricos nuevos supera el 40.9%, lo que presiona a las empresas tradicionales para que localicen sus colaboraciones tecnológicas y su mensaje de marca.
MEA y el mercado de automóviles de lujo de Türkiye
Oriente Medio muestra la tasa de crecimiento anual compuesta (TCAC) más pronunciada, del 7.96 %, hasta 2031, impulsada por la renta disponible vinculada al petróleo y la expansión de la infraestructura. BMW registró un aumento del volumen del 15.4 % en los estados del Consejo de Cooperación del Golfo en 2024, impulsado por la demanda del X7 y la Serie 7. Las ventas totales de automóviles en los EAU aumentaron un 15.7 %, lo que confirma un sólido impulso macroeconómico. Sudáfrica y Turquía registran ganancias incrementales, pero están sujetas a fluctuaciones cambiarias que pueden retrasar las decisiones de compra; los fabricantes premium mitigan el riesgo con centros de producción regionales y opciones de facturación en dólares estadounidenses.
Mercado de automóviles de lujo en Norteamérica y Europa
Norteamérica sigue siendo un pilar sólido pero estable para el mercado de autos de lujo, con una demografía adinerada que compensa la inflación de los pagos impulsada por las tasas de interés. La abundancia de recursos de Canadá impulsa la penetración del lujo, mientras que México está evolucionando hacia vehículos premium a medida que el aumento de la riqueza de la clase media se combina con un mejor acceso al crédito. Europa enfrenta el mayor obstáculo regulatorio debido a la Euro 7 y las multas por CO₂ a las flotas, pero mantiene una sólida fidelidad a la marca. Los fabricantes de equipos originales (OEM) están convergiendo hacia los SUV eléctricos de alto margen para absorber los costos de cumplimiento, aprovechando las plantas de baterías internas y los créditos de energía renovable para defender la rentabilidad.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los programas de vehículos de lujo están cada vez más condicionados por las normativas sobre emisiones de CO2, contaminantes y seguridad de las flotas, lo que aumenta el nivel de cumplimiento por vehículo y acelera la electrificación y la integración de sistemas avanzados de asistencia al conductor (ADAS). En la Unión Europea, el Reglamento (UE) 2019/631 establece un requisito de reducción media de CO2 del 15 % para toda la flota entre 2025 y 2029, tomando como referencia el año 2021, lo que refuerza la transición hacia los buques insignia eléctricos de batería y los sistemas de propulsión de bajas emisiones en toda la gama premium. El Reglamento General de Seguridad (UE) 2019/2144 también introduce gradualmente las características obligatorias de seguridad y ADAS (con hitos en julio de 2022 y julio de 2024), convirtiendo funciones como el frenado automático de emergencia y la asistencia inteligente de velocidad en características de equipamiento estándar para los acabados de lujo.
Las actualizaciones de políticas en 2025-2026 aportan claridad y complejidad de ejecución a corto plazo para los fabricantes de equipos originales (OEM) globales. La UE presentó un paquete automotriz el 16 de diciembre de 2025, que incluye revisiones a los estándares de rendimiento de CO2 y un esfuerzo de simplificación de estilo ómnibus, lo que indica un enfoque paralelo en la descarbonización y la competitividad industrial. En Estados Unidos, la NHTSA pospuso los principales cambios en la hoja de ruta del Programa de Evaluación de Automóviles Nuevos (NCAP) del año modelo 2026 al 2027 (anunciados en septiembre de 2025), mientras que continuó otorgando crédito a las certificaciones de los fabricantes por el rendimiento de algunos sistemas avanzados de asistencia al conductor (ADAS) en el año modelo 2026. En mayo de 2026, la NHTSA también solicitó comentarios sobre la inclusión del frenado automático trasero con capacidad de evitación de peatones en el NCAP, lo que obligó a las marcas de lujo a validar el rendimiento de los sensores, el frenado y el software más allá de las afirmaciones actuales sobre la disponibilidad de las funciones.
Análisis de la cadena de valor
La cadena de valor de los automóviles de lujo abarca materiales de primera calidad y componentes de ingeniería (aluminio, cuero de alta gama, cristales avanzados), sistemas de propulsión (motores de combustión interna, módulos híbridos, ejes eléctricos) y una pila de electrónica y software en rápida expansión (sensores ADAS, sistemas de infoentretenimiento, conectividad e infraestructura de actualización OTA). El suministro ascendente sigue expuesto a cuellos de botella en semiconductores automotrices especializados y materias primas críticas para motores eléctricos, lo que lleva a proveedores y fabricantes de equipos originales a buscar sustituciones de diseño y diversificación de fuentes de suministro para reducir la dependencia de insumos limitados. Las exigencias de trazabilidad y cumplimiento también están fortaleciendo el intercambio de datos entre empresas, incluso a través de ecosistemas como Catena-X para mejorar la transparencia de la cadena de suministro y respaldar las necesidades de informes regulatorios.
La fabricación y el ensamblaje se están afianzando cada vez más a nivel regional, con fabricantes de equipos originales (OEM) de lujo invirtiendo en plantas dedicadas a vehículos eléctricos de batería (BEV) y producción de alta gama, al tiempo que mantienen acabados artesanales para las versiones tope de gama e hipercoches. Las acciones en las instalaciones reflejan esta estructura dual, combinando la expansión de la capacidad electrificada con plantas exclusivas de bajo volumen construidas específicamente para este fin. Algunos ejemplos incluyen la inversión de 1.7 millones de dólares que BMW completó en Spartanburg, Carolina del Sur (para respaldar la producción de vehículos eléctricos de BMW), el inicio de la producción del Clase C totalmente eléctrico de Mercedes-Benz en la planta ampliada de Kecskemét en Hungría tras una inversión de 1 millones de euros, y la inauguración de La Manufacture de Bugatti en Molsheim, Francia, para respaldar la producción del Tourbillon. En cuanto a la distribución, las redes de concesionarios autorizados aún dominan el sector minorista de lujo, pero las tiendas digitales controladas por los OEM y los modelos de precio fijo se integran cada vez más en el flujo de comercialización para capturar datos de clientes e ingresos por servicios de software posventa.
Panorama competitivo
Actores clave como Mercedes-Benz Group AG, BMW AG, Volkswagen Group y Tesla Inc. dominan el mercado de automóviles de lujo. Estos actores se dedican a constantes lanzamientos de productos e inversiones en I+D, impulsados principalmente por la tecnología avanzada, el mayor confort, la creciente inversión en tecnología de vehículos eléctricos y la mejora del nivel de vida en todo el mundo.
Las fusiones y adquisiciones estratégicas también están transformando el sector. Volkswagen y Rivian firmaron una empresa conjunta de 5.8 millones de dólares para desarrollar conjuntamente plataformas de vehículos eléctricos premium de próxima generación, lo que otorga a Audi y Bentley acceso directo a la tecnología de patinetas de Rivian. La adquisición de Forseven por parte de McLaren amplía su cartera de propiedad intelectual en baterías, lo que ilustra cómo las marcas de superdeportivos de nicho se aseguran su relevancia futura. Mientras tanto, el acuerdo de voz con IA de Cerence con Jaguar Land Rover indica un aumento de las alianzas intersectoriales, ya que los proveedores tecnológicos buscan a los fabricantes de equipos originales (OEM) de lujo para obtener márgenes de adopción temprana.
Las fortalezas de las empresas establecidas incluyen una amplia cobertura de servicios y un valor de marca generacional. Sin embargo, las empresas emergentes chinas aprovechan las cadenas de suministro locales y los ágiles modelos de venta directa para ofrecer precios más bajos que los europeos. Tesla continúa erosionando su cuota de mercado tradicional al ofrecer autonomía de Nivel 2+ como suscripción. En consecuencia, las empresas establecidas están redoblando sus inversiones en programas a medida, marketing experiencial y servicios digitales de por vida para proteger sus franquicias en el mercado de automóviles de lujo.
Líderes de la industria de automóviles de lujo
Volkswagen Group
Tesla Inc.
Grupo Mercedes-Benz AG
BMW AG
Toyota Motor Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: BMW Group completó una inversión de 1.7 millones de dólares en Carolina del Sur para ampliar la planta de Spartanburg y aumentar la capacidad de producción de los modelos BMW totalmente eléctricos. Esta mejora fortalece la capacidad de fabricación regional de vehículos eléctricos y agiliza la logística de componentes de lujo de alta gama, lo que contribuye a estabilizar la producción en un contexto de volatilidad en el suministro de componentes electrónicos y materiales críticos.
- Mayo de 2026: La NHTSA emitió una solicitud de comentarios para contribuir a la hoja de ruta del NCAP, incluyendo la posible incorporación del frenado automático trasero con capacidad para evitar atropellos a peatones. Este paso eleva el nivel de exigencia para el rendimiento validado de los sistemas avanzados de asistencia al conductor (ADAS) en vehículos de alta gama, impulsando a los fabricantes y proveedores de vehículos de lujo a priorizar la detección, la calibración del software y las pruebas que cumplan con los futuros criterios de calificación de seguridad.
- Abril de 2024: Li Auto presentó el Li L6, un SUV familiar de lujo de tamaño mediano-grande con capacidad para 5 personas, equipado con un extensor de autonomía de 1.5T, una batería LFP de 36.8 kWh y un sistema inteligente de tracción integral con doble motor. Este lanzamiento refuerza la intensa competencia de las marcas chinas en el segmento de los SUV de lujo electrificados, ampliando la oferta en un segmento que ya lidera el volumen de ventas de automóviles de lujo a nivel mundial.
Alcance del informe sobre el mercado mundial de automóviles de lujo
Un automóvil de lujo es un vehículo que ofrece niveles excepcionales de comodidad, características avanzadas y equipamiento de alta calidad, superando a menudo a los modelos estándar en términos de opulencia y sofisticación.
El mercado de automóviles de lujo está segmentado por tipo de vehículo, tipo de conducción, clase de vehículo y geografía. Por tipo de vehículo, el mercado se segmenta en hatchbacks, sedanes, utilitarios deportivos, polivalentes y otros tipos de vehículos (deportivos, etc.). Por tipo de propulsión, el mercado se segmenta en motores de combustión interna y eléctricos e híbridos. Por clase de vehículo, el mercado se segmenta en clase de lujo de nivel básico, clase de lujo de nivel medio y clase de ultralujo. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y Resto del mundo. Para cada segmento, el dimensionamiento y el pronóstico del mercado se realizaron en función del valor (USD).
Por tipo de vehículo
| Hatchbacks |
| sedanes |
| Vehículos utilitarios deportivos (SUV) |
| Vehículos multipropósito (MPV) |
| Deportes / Exóticos |
Por tipo de unidad
| Motor de combustión interna (ICE) |
| Eléctrico Híbrido |
| Batería eléctrica |
Por clase de vehículo
| Lujo de nivel de entrada |
| Lujo de nivel medio |
| Ultralujo / Exótico |
Por canal de ventas
| Concesionario autorizado |
| Directo al consumidor / En línea |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de vehículo | Hatchbacks | |
| sedanes | ||
| Vehículos utilitarios deportivos (SUV) | ||
| Vehículos multipropósito (MPV) | ||
| Deportes / Exóticos | ||
| Por tipo de unidad | Motor de combustión interna (ICE) | |
| Eléctrico Híbrido | ||
| Batería eléctrica | ||
| Por clase de vehículo | Lujo de nivel de entrada | |
| Lujo de nivel medio | ||
| Ultralujo / Exótico | ||
| Por canal de ventas | Concesionario autorizado | |
| Directo al consumidor / En línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de automóviles de lujo en 2026?
El tamaño del mercado de automóviles de lujo alcanzará los 603.29 millones de dólares en 2026.
¿Qué tipo de vehículo domina las ventas premium?
Los SUV lideran, capturando el 55.78% del volumen de 2025 y creciendo a una CAGR del 7.84%.
¿Qué está impulsando la rápida adopción de vehículos eléctricos de lujo?
El rendimiento, la marca de sostenibilidad y los mandatos más estrictos de Euro 7 y China están impulsando una CAGR del 8.79 % para los modelos eléctricos de batería.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que la región de Medio Oriente y África se expanda a una CAGR del 7.96 %.
¿Las redes de concesionarios están perdiendo relevancia en los segmentos premium?
Los canales directos al consumidor todavía tienen solo una participación del 10.38%, pero se están expandiendo rápidamente a medida que Tesla y Mercedes-Benz demuestran el atractivo del modelo.


