

Tamaño y participación en el mercado de vehículos eléctricos de lujo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
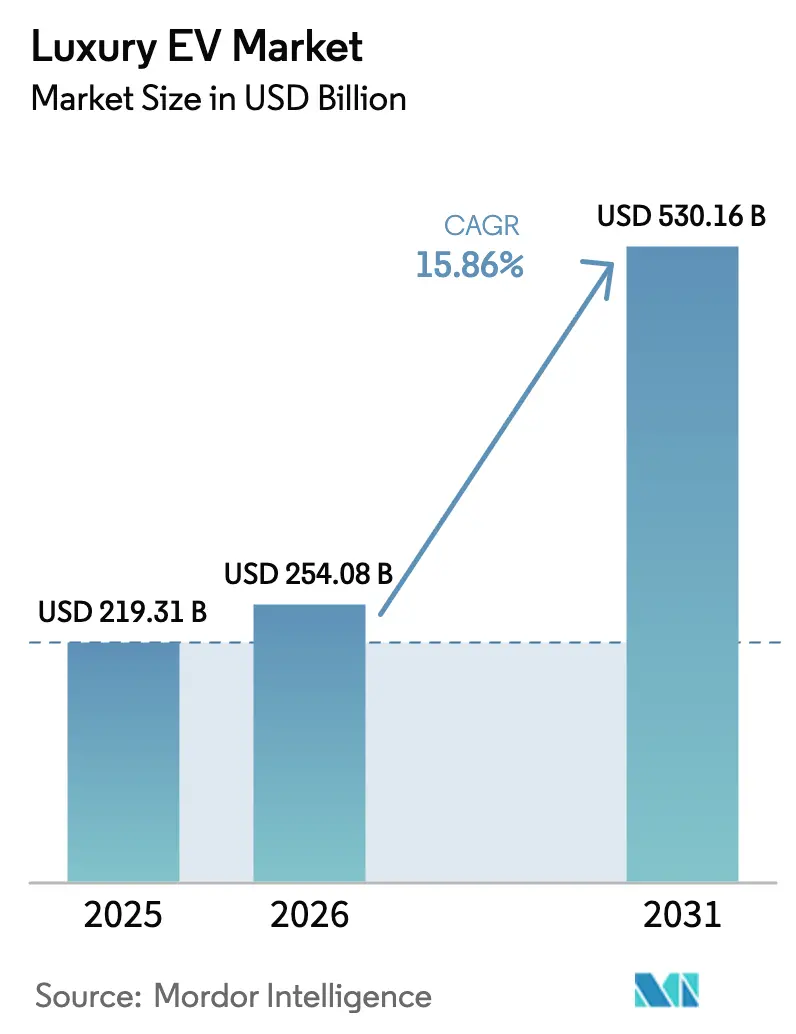
| Tamaño del mercado (2026) | USD 254.08 mil millones |
| Tamaño del mercado (2031) | USD 530.16 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.86% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos eléctricos de lujo por Mordor Intelligence
Se espera que el mercado de vehículos eléctricos de lujo crezca de 219.31 millones de dólares en 2025 a 254.08 millones de dólares en 2026, y se prevé que alcance los 530.16 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 15.86 % entre 2026 y 2031. Los fabricantes de automóviles están reduciendo los ciclos de desarrollo de modelos de siete a cuatro años, ya que los compromisos de electrificación a nivel de marca aceleran los lanzamientos y canalizan la innovación de los proveedores hacia el segmento premium. Junto con los avances en hardware, la monetización de datos de vehículos conectados ahora genera ingresos recurrentes que rivalizan con las ganancias tradicionales de posventa, lo que consolida al software como un diferenciador clave en el mercado de vehículos eléctricos de lujo.
Conclusiones clave del informe
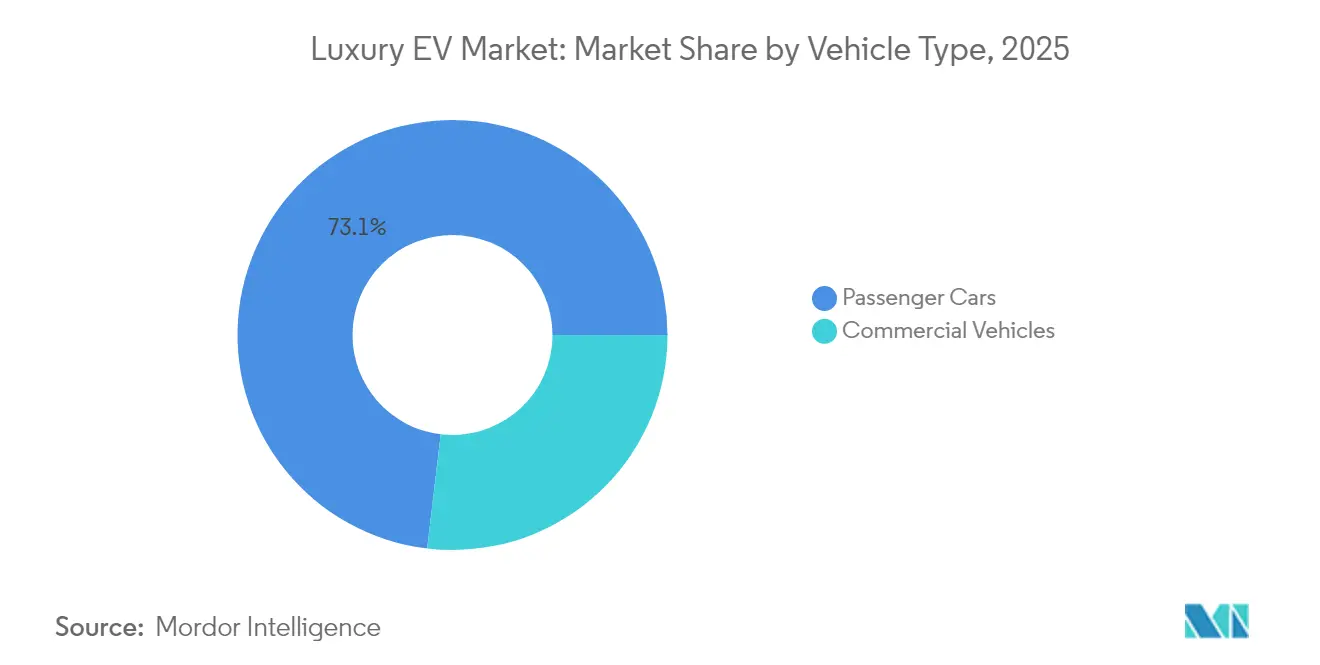
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 73.12 % en 2025, mientras que las flotas comerciales registraron la CAGR más rápida del 16.08 % gracias a los mandatos de electrificación corporativa.
- En términos de propulsión, los vehículos eléctricos (BEV) representaron el 75.82 % del tamaño del mercado de vehículos eléctricos de lujo en 2025 y continúan registrando la CAGR más alta del segmento, del 16.63 %, hasta 2031.
- Por nivel de precio, el rango de USD 80,000 a USD 149,000 capturó el 38.05 % de la participación de mercado de vehículos eléctricos de lujo en 2025, mientras que se proyecta que el rango de USD 500,000+ se expandirá a una CAGR del 16.31 % hasta 2031.
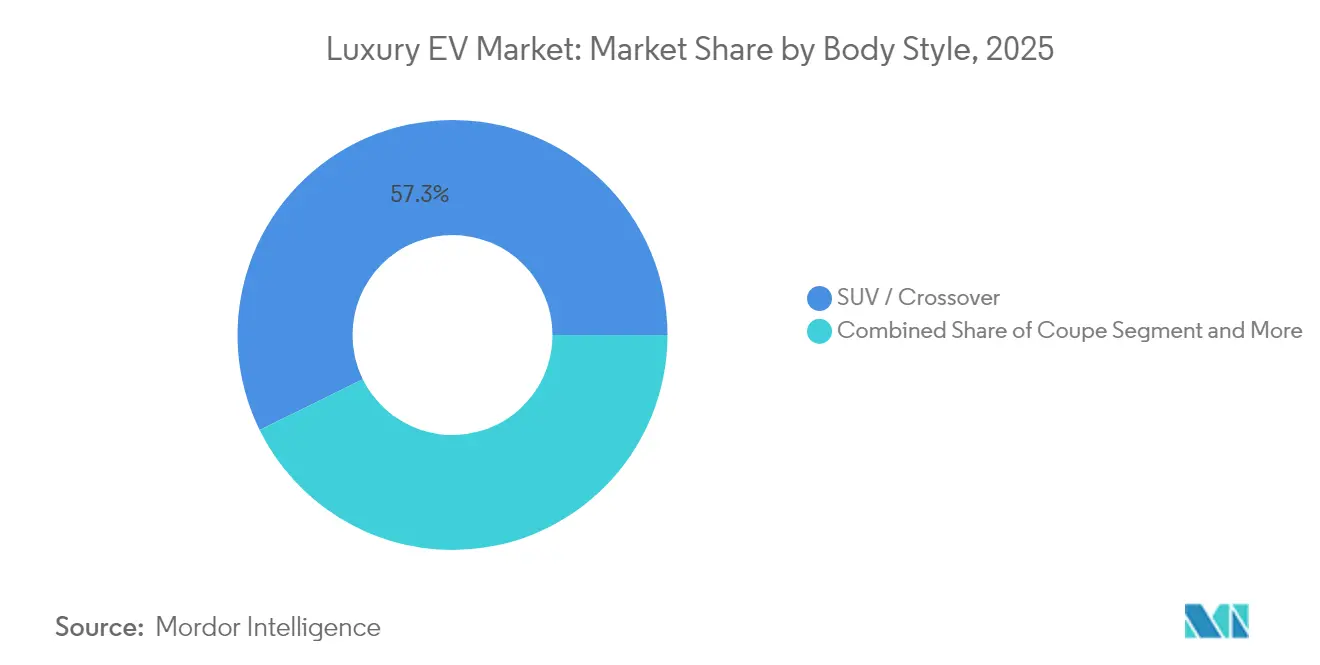
- Por estilo de carrocería, los SUV y crossovers lideraron con una participación de ingresos del 57.28 % en 2025; los convertibles avanzan a una CAGR del 16.78 % hasta 2031.
- Por modelo de propiedad, el comercio minorista individual mantuvo un dominio del 86.74 % del mercado de vehículos eléctricos de lujo en 2025, aunque se prevé que los formatos de suscripción y arrendamiento crezcan a una CAGR del 16.15 % hasta 2031.
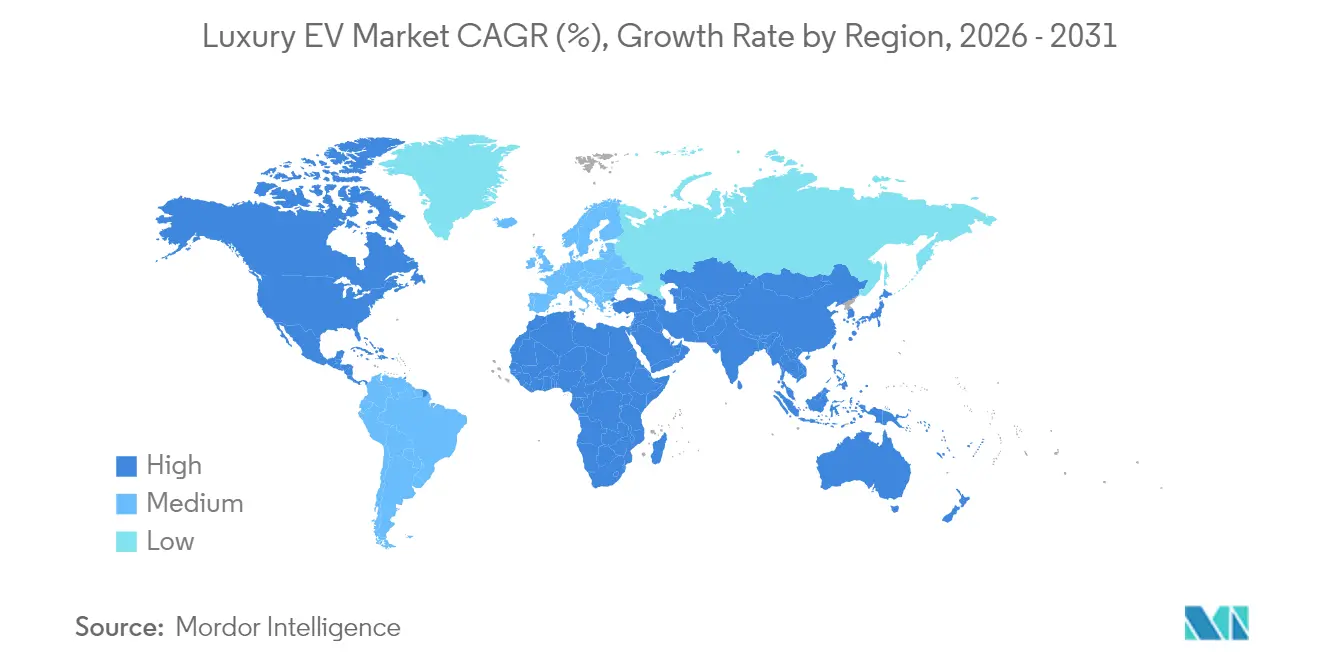
- Por geografía, Asia Pacífico representó el 35.84 % de los ingresos globales en 2025, mientras que se pronostica que la región de Medio Oriente y África tendrá la CAGR más fuerte del 16.28 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de vehículos eléctricos de lujo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución rápida del costo de las baterías | + 4.1% | Ventajas globales en costos de fabricación en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Compromisos de electrificación de la marca | + 3.2% | Global, concentrado en segmentos premium | Mediano plazo (2-4 años) |
| Incentivos fiscales para vehículos eléctricos para compradores premium | + 2.8% | América del Norte y la UE, mercados selectivos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Plataformas de carga ultrarrápida de 800 V | + 2.5% | Corredores de América del Norte y la UE, centros urbanos de primera calidad | Mediano plazo (2-4 años) |
| Monetización de datos y suscripción en el automóvil | + 1.9% | Adopción temprana y global en América del Norte y China | Largo plazo (≥ 4 años) |
| Los programas de compensación de carbono que permiten convertir aviones privados en garajes impulsan la adopción de HNWI | + 1.2% | Concentraciones globales de HNWI, con Emiratos Árabes Unidos y América del Norte a la cabeza | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El rápido descenso del coste de las baterías supera el umbral de los 100 USD/kWh
Los costos de los paquetes de iones de litio cayeron por debajo de los USD 100 por kWh en 2025 y se proyecta que alcancen los USD 82 para 2026, reduciendo los costos variables para los modelos de lujo de 400 millas. [1] “Battery Metals Outlook 2025-2026”, Goldman Sachs, goldmansachs.com Los inversores de carburo de silicio agregan 15-20% de eficiencia del tren motriz, reduciendo efectivamente los kilovatios-hora necesarios por milla y magnificando los ahorros. Los centros de fabricación de celdas asiáticas aumentan el impulso de costos, permitiendo que las marcas con cadenas de suministro establecidas China-Corea socaven a sus rivales en el precio de transacción mientras preservan los márgenes. El capital liberado se redirige hacia diferenciadores a nivel de cabina, como pantallas de visualización frontal de realidad mixta, mejorando la propuesta de valor del mercado de EV de lujo. A medida que se logra la paridad económica con los sedanes de lujo de combustión, las barreras psicológicas caen, convirtiendo a los meramente curiosos de los EV en compradores comprometidos.
Las promesas de electrificación de la marca aceleran el lanzamiento de modelos
Las promesas públicas de los principales fabricantes de automóviles están acortando los ciclos de desarrollo y reasignando capital hacia plataformas de vehículos eléctricos de alta gama. Porsche aspira a que el 80 % de sus ventas provengan de modelos de batería para 2030, lo que obliga a los proveedores a priorizar los sistemas de tracción ligera de 900 V para los volúmenes premium de la marca. El compromiso de Bentley con los vehículos totalmente eléctricos ese mismo año impulsa a los ecosistemas de socios a acelerar la iteración, duplicando la cadencia de las actualizaciones de producto, que históricamente se realizaban cada siete años. La arquitectura Neue Klasse de BMW respaldará seis lanzamientos de vehículos eléctricos para 2028, un plazo que antes habría abarcado una sola actualización de su buque insignia. La presión de los inversores castiga a los rezagados, como lo demuestran los descuentos en la valoración de las marcas de lujo cuya cuota de mercado de vehículos eléctricos está por detrás de sus competidores premium. En conjunto, estas promesas expanden el mercado de vehículos eléctricos de lujo al aumentar la disponibilidad de modelos y fomentar la competencia entre marcas, lo que acelera la innovación.
Los incentivos fiscales para vehículos eléctricos para compradores premium intensifican la demanda
Los programas fiscales específicos ahora eliminan las penalizaciones de propiedad que históricamente frenaron la adopción de vehículos eléctricos de lujo. El Reino Unido eliminó su "suplemento para autos caros" de 410 libras esterlinas para vehículos de cero emisiones, reduciendo la brecha de costo total en el rango de USD 80,000-150,000 y provocando un adelanto de la intención de compra de los ricos. [2] "Reforma del impuesto especial sobre vehículos para vehículos de cero emisiones", UK HM Treasury, gov.uk Beneficios similares en varios estados de EE. UU. extienden las exenciones del impuesto sobre las ventas a modelos que superan los USD 80,000, impulsando el tráfico en los concesionarios antes de las fechas de vencimiento programadas. Los planes europeos limitan la tributación corporativa para los autos de empresa de cero emisiones, creando un aumento incremental en la adquisición de flotas ejecutivas. La concentración geográfica a corto plazo de estos beneficios explica por qué el mercado de vehículos eléctricos de lujo crece más rápido en Londres, California y Alemania que en regiones comparables de altos ingresos que no cuentan con tales mecanismos. La urgencia aumenta debido a que los presupuestos para incentivos son limitados, lo que fomenta una mentalidad de "ahora o nunca" entre los compradores de alto poder adquisitivo.
Plataformas de carga ultrarrápidas de 800 V que permiten viajes de larga distancia
El Taycan de Porsche demostró una potencia máxima de 270 kW que restaura 200 km de autonomía en 15 minutos, redefiniendo los tiempos de espera en las estaciones de carga públicas para los líderes del segmento. El próximo lanzamiento de 800 V de BMW ofrecerá una comodidad similar a sus sucesores i5 e i7, posicionando el mercado de vehículos eléctricos de lujo para el turismo por carretera. Socios de infraestructura, desde Ionity hasta Electrify America, ahora comparten la ubicación de dispensadores de 350 kW en rutas premium (como Fráncfort-Mónaco o Los Ángeles-Las Vegas), cerrando la brecha experiencial con la hospitalidad de las salas VIP de aviación. Para los compradores acostumbrados a viajes con conserjería, la posibilidad de añadir 150-200 km durante una parada para tomar un café elimina la ansiedad residual por la autonomía. El impacto a medio plazo es mayor en las regiones que promueven el turismo de ocio, apoyando la adquisición de vehículos eléctricos de segunda residencia y las excursiones de lujo transfronterizas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precio medio de transacción de vehículos eléctricos de lujo | -3.7% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Cargador rápido público de CC en desarrollo | -2.9% | América del Norte y mercados en desarrollo, corredores rurales | Largo plazo (≥ 4 años) |
| Cuellos de botella en la cadena de suministro de OEM de 800 V | -2.1% | Global, concentrado en centros de fabricación de vehículos eléctricos premium | Mediano plazo (2-4 años) |
| Incertidumbre sobre los aranceles de importación | -1.8% | Los mercados de la UE y del CCG se extienden a los corredores de importación de productos de lujo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El precio promedio de transacción de los vehículos eléctricos de lujo supera los USD 90,000, lo que limita el TAM.
Los precios de transacción de vehículos eléctricos de lujo promedian más de USD 90,000, estableciendo un tope práctico en la cantidad de hogares que pueden participar en el segmento. [3] “Luxury EV Transaction Pricing Report 2025”, JD Power, jdpower.com En las economías emergentes, la penetración del lujo ya está por debajo del 2% del total de ventas de autos nuevos, por lo que el costo incremental conlleva un riesgo de demanda desproporcionado. Los presupuestos de flotas corporativas, a menudo limitados a alrededor de USD 60,000, no pueden justificar sedanes eléctricos ejecutivos que se listan en USD 100,000 o más incluso después de los ahorros en el costo total de propiedad durante la vida útil. Los análisis de sensibilidad muestran que cuando la prima eléctrica supera el 40% sobre el equivalente de gasolina de una marca, la intención de compra cae drásticamente. Hasta que la disminución del costo de las baterías se traduzca en una reducción del MSRP o la financiación innovadora distribuya el impacto, el mercado total de vehículos eléctricos de lujo al que se puede acceder sigue siendo limitado.
Densidad de reabastecimiento de cargadores rápidos de CC públicos insuficiente frente a la de vehículos de combustión interna
Fuera de los núcleos urbanos densos, la cantidad de cargadores por vehículo es cinco veces inferior a la densidad de bombas de combustión interna en Norteamérica y siete veces inferior en algunas zonas del Sudeste Asiático. Los propietarios de vehículos de lujo rurales que viajan entre la ciudad y sus propiedades vacacionales aún se enfrentan a paradas de entre 15 y 30 minutos, en comparación con el repostaje de gasolina en menos de cinco minutos. El coste de oportunidad de ese tiempo adicional de permanencia choca con las expectativas de lujo de una movilidad sin fricciones. Las marcas mitigan el riesgo mediante redes de carga privadas o semiexclusivas, pero los costes de implementación se traducen en precios más altos. Mientras persista el desajuste de infraestructura, el mercado de vehículos eléctricos de lujo experimentará una adopción geográficamente desigual, dominada por los compradores urbanos.
Análisis de segmento
Por tipo de vehículo: Las flotas comerciales impulsan la electrificación
Los vehículos comerciales de lujo generaron una tasa de crecimiento anual compuesta (TCAC) del 16.08 % hasta 2031, el mayor aumento en el mercado de vehículos eléctricos de lujo. Las exigencias de electrificación de flotas en Nueva York, París y Shanghái exigen que los servicios de transporte ejecutivo y de transporte premium se adapten a sistemas de propulsión de cero emisiones. La Escalade IQ de Cadillac llega diseñada específicamente para clientes corporativos que consideran el transporte neutro en carbono como un imperativo para sus accionistas. Su alto uso diario hace tangibles los ahorros en combustible y mantenimiento, lo que permite una amortización más rápida y compensa la depreciación. Los reguladores otorgan privilegios de carriles verdes que acortan los tiempos de espera en los aeropuertos, lo que facilita aún más la adopción.
Los turismos aún ostentan el 73.12% de cuota de mercado, pero ahora crecen a un ritmo menor que sus homólogos de flota. El segmento prospera gracias a la fidelidad a la marca y la variedad de modelos; el BMW i7 y el Mercedes-Benz EQS ofrecen un confort excepcional con una autonomía de 400 km. Sin embargo, las deficiencias en la infraestructura suburbana reducen el atractivo para las largas distancias, y los hogares adinerados amortizan cada vez más sus presupuestos de lujo en SUV y deportivos. El software inalámbrico añade valor al implementar la asistencia al conductor de Nivel 3, aunque los ingresos por actualizaciones son proporcionalmente menores que en los vehículos comerciales conectados, donde los gestores de flotas se suscriben a la telemática avanzada. La evolución de la composición sugiere que el mercado de vehículos eléctricos de lujo tenderá a un volumen equilibrado entre conductores particulares y propietarios particulares con criterio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por propulsión: el dominio de las baterías eléctricas se acelera
Los sistemas de propulsión eléctrica por batería representaron el 75.82 % de los ingresos del segmento en 2025 y siguen registrando una tasa de crecimiento anual compuesto (TCAC) líder del 16.63 %. Su par motor silencioso, la ausencia total de emisiones contaminantes y las ventajas regulatorias consolidan a los vehículos eléctricos de batería (BEV) como la referencia en el segmento de lujo. Las hojas de ruta tecnológicas apuntan a la llegada de las celdas de estado sólido después de 2028, lo que elevará la densidad gravimétrica por encima de los 450 Wh/kg, reduciendo la masa de la batería y liberando espacio en el habitáculo. Este avance está a punto de impulsar al sector de los vehículos eléctricos de lujo a la paridad competitiva con los jets privados de tamaño medio en cuanto a comodidad para viajes regionales.
Los híbridos enchufables sirven como cobertura transitoria para compradores que dependen de una infraestructura de combustible de largo alcance, pero su complejidad y la duplicación de sistemas de propulsión reducen los márgenes de las marcas. Es improbable que su cuota de mercado global supere el 10% antes de disminuir, a medida que se densifique la infraestructura de vehículos eléctricos de batería (BEV) y disminuyan los costes de las baterías. Los vehículos eléctricos de pila de combustible (FCEV) registran volúmenes insignificantes debido a la escasez de suministro de hidrógeno fuera de Japón y California. Hasta que mejoren los costes de repostaje, los FCEV seguirán siendo una tecnología de vanguardia en lugar de un pilar de ingresos dentro del mercado de vehículos eléctricos de lujo.
Por nivel de precio: el segmento de ultra lujo lidera el crecimiento
El segmento de más de 500,000 USD, con el Rolls-Royce Spectre de 400,000 USD como principal activo y el Ferrari GT eléctrico en camino, registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 16.31 %. Los pedidos suelen cerrarse con dos ciclos de entrega de antelación, lo que convierte las listas de espera en un activo de marketing que eleva el prestigio de la marca y permite márgenes brutos superiores al 30 %. Estos clientes con un patrimonio neto altísimo consideran el automovilismo ecológico un símbolo de estatus, pagando precios superiores por baterías con componentes químicos a medida e interiores artesanales.
En el otro extremo, el segmento de 80,000 a 149,000 dólares estadounidenses genera volumen, con una cuota de mercado del 38.05 % en 2025. Los fabricantes de automóviles recurren a plataformas modulares para optimizar variantes que abarcan configuraciones de alto rendimiento, distancias entre ejes y estilos de carrocería. La competitividad del segmento limita los plazos de los planes de ciclo; el BMW i5 llegó a los concesionarios apenas 30 meses después de la congelación inicial del concepto. Los emprendedores sensibles al precio en este segmento aún valoran el valor residual; por lo tanto, las generosas garantías de recompra respaldan los programas de financiación de los concesionarios. A pesar de la presión sobre los márgenes, la rivalidad garantiza que el mercado de vehículos eléctricos de lujo siga democratizando el acceso a la tecnología avanzada sin socavar el prestigio de la marca.
Por estilo de carrocería: dominio de los SUV con resurgimiento de los convertibles
Los SUV y crossovers representaron el 57.28 % de los ingresos totales en 2025, beneficiándose de una altura de carrocería favorable, flexibilidad de carga y aceptación familiar. Las arquitecturas de monopatín eléctrico ubican las placas de la batería entre los ejes, preservando el volumen interior y mejorando la dinámica de conducción. En Asia, un continente de rápido crecimiento, los ejecutivos con chófer prefieren el espacio para las piernas en el compartimento trasero, que las geometrías de cabina de los SUV ofrecen de forma natural. Vehículos como el Mercedes-Benz EQS SUV, con un paquete de energía útil de 110 kWh, ofrecen asientos de piso plano para seis adultos, lo que refuerza la supremacía de los SUV en el mercado de vehículos eléctricos de lujo.
Los descapotables, antes marginados por las limitaciones de rigidez estructural, ahora emergen como el subsegmento con mayor tasa de crecimiento anual compuesto (TCAC) del 16.78 %. La ingeniería de estructura espacial de aluminio, diseñada específicamente para este fin, compensa el peso de los techos retráctiles, mientras que el par eléctrico instantáneo hace que la aceleración descapotable sea adictiva. La propulsión silenciosa amplifica el ambiente al aire libre: los conductores pueden conversar a velocidades de autopista, una ventaja sobre los deportivos de combustión. Marcas premium como Maserati posicionan su Folgore GranCabrio como un complemento emocional para los SUV de uso diario, no como un sustituto, lo que genera ventas incrementales en lugar de caníbales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de propiedad: los modelos de suscripción transforman el acceso
Los propietarios minoristas mantienen una participación dominante del 86.74 % en el mercado de vehículos eléctricos de lujo, lo que refleja el valor cultural que los compradores adinerados otorgan a la titularidad única, las fichas técnicas personalizadas y la libertad de kilometraje ilimitado. La pintura a medida, los acabados interiores y el servicio posventa personalizado refuerzan el vínculo emocional difícil de replicar en los sistemas de uso compartido. Sin embargo, los vehículos definidos por software ahora permiten la monetización posterior a la entrega: los propietarios pueden suscribirse a animaciones de luces dinámicas, asistencia al conductor de nivel 3 o masajes relajantes en los asientos, lo que impulsa los ingresos recurrentes sin renunciar a la titularidad.
No obstante, los canales de suscripción y leasing siguen creciendo a una vigorosa tasa de crecimiento anual compuesta (TCAC) del 16.15 %. La próxima suscripción de baterías de Ferrari reduce el impacto inicial del precio al facturar la depreciación de las celdas por separado durante tres años, similar a los contratos por hora de motor de los aviones. Jaguar Land Rover agrupa el seguro, la carga y el mantenimiento en un solo pago, lo que resulta atractivo para los profesionales urbanos que priorizan la comodidad por encima de la acumulación permanente de activos. Las flotas corporativas evalúan el coste total de la movilidad y las obligaciones de información sobre emisiones de carbono, lo que hace atractivos los leasing operativos con garantía de remanentes. Estos modelos amplían la industria de los vehículos eléctricos de lujo a usuarios que priorizan el acceso a la revalorización de los activos.
Análisis geográfico
Asia Pacífico contribuyó con el 35.84 % de la facturación global en 2025, lo que confirma a la región como el pilar volumétrico del mercado de vehículos eléctricos de lujo. Las ciudades chinas de primer nivel implementan matrículas preferenciales y exenciones por congestión que impulsan las entregas de vehículos eléctricos de lujo a una penetración de dos dígitos. Los líderes nacionales NIO y Xiaomi impulsan los volúmenes, mientras que los buques insignia importados de Porsche y BMW se benefician de cadenas de suministro de baterías localizadas que reducen el coste de aterrizaje. La experiencia japonesa en baterías y la ciencia de materiales de Corea del Sur acortan los plazos de innovación, fortaleciendo el ecosistema regional. La volatilidad del tipo de cambio y los cambios de política son puntos clave, pero los factores estructurales favorables se mantienen intactos.
Oriente Medio y África registran una tasa de crecimiento anual compuesta (TCAC) prevista del 16.28 %, la más alta del mundo. Masdar City, en los Emiratos Árabes Unidos, y Neom, en Arabia Saudí, exigen flotas de vehículos de cero emisiones, lo que impulsa los pedidos de Rolls-Royce Spectre y Lucid Air Dream Edition. La financiación soberana elimina el riesgo de financiación de infraestructuras; por ejemplo, Abu Dabi instala cargadores de 350 kW en los muelles de los puertos deportivos, frecuentados por propietarios de superyates. Las extremas temperaturas del desierto ponen a prueba la capacidad térmica de las baterías, por lo que los fabricantes de equipos originales (OEM) utilizan circuitos de refrigeración especializados, lo que a su vez justifica precios elevados. Sudáfrica y Turquía representan centros secundarios donde los incentivos regionales de logística y ensamblaje podrían convertirse en corredores de exportación para el mercado de vehículos eléctricos de lujo.
Norteamérica sigue siendo una fuente fundamental de ingresos, protegida por las sólidas relaciones con los concesionarios y los altos ingresos demográficos de Los Ángeles, Miami y Toronto. Los créditos federales para vehículos limpios, combinados con los reembolsos estatales, reducen la brecha transaccional y fomentan la proliferación de modelos. La cobertura de costa a costa de la red de Supercargadores establece un estándar de experiencia base que la competencia debe igualar asociándose con operadores consolidados. No obstante, la escasez de cargadores rurales impide que los propietarios de segundas residencias en regiones montañosas o lacustres dependan exclusivamente de la energía de las baterías, lo que modera ligeramente el crecimiento de la penetración. El corazón del lujo europeo se extiende desde Stuttgart hasta Módena, aprovechando las estrictas zonas de emisiones que impiden la entrada de vehículos de combustión insignia en los cascos antiguos, impulsando así a los coleccionistas adinerados hacia alternativas sin emisiones y consolidando el mercado de vehículos eléctricos de lujo como un pilar de la política industrial continental.
Panorama competitivo
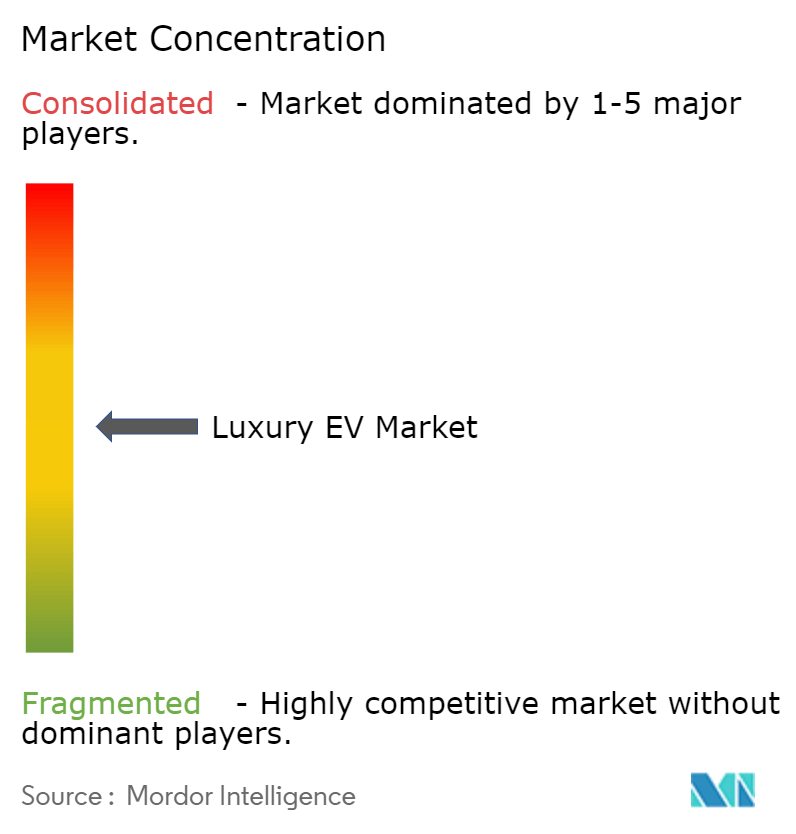
El mercado de vehículos eléctricos de lujo presenta una concentración moderada; los cinco principales fabricantes representan aproximadamente tres quintas partes de los envíos, lo que les otorga un margen de maniobra en cuanto a precios, pero a la vez deja espacio para competidores diferenciados. BMW vendió más vehículos eléctricos de lujo que las ventas combinadas de Mercedes-Benz y Audi en 2024, fruto de sus primeras apuestas en plataformas modulares y patentes de gestión térmica. Tesla sigue liderando el volumen de unidades a nivel mundial, pero sufre las consecuencias de las berlinas alemanas de precio comparable que ahora igualan la calidad interior y ofrecen acceso a redes de servicio más amplias.
La consolidación de plataformas domina la estrategia. La participación de Volkswagen en Rivian, valorada en 5.8 millones de dólares, permite acceder a la base de patinetas de nueva generación con arquitectura de 900 V, lo que reduce el riesgo de desarrollo y acelera la cartera de vehículos eléctricos de Bentley. Mercedes y Porsche coinvierten en la investigación de combustibles sintéticos como cobertura ante divergencias regulatorias, pero mantienen los plazos de electrificación para proteger el valor de la marca entre la clientela ecoprogresista. La presión competitiva actual se centra menos en los tiempos de aceleración esperados y más en la fluidez del software de la cabina, la cadencia de las actualizaciones inalámbricas y las garantías de privacidad de datos.
Las barreras de entrada siguen siendo formidables: el capital de empresas conjuntas de baterías, las alianzas para la carga de 350 kW y los ecosistemas digitales con una imagen de marca consistente requieren una inversión multimillonaria. Por lo tanto, las startups fuera de China deben especializarse en diseños ultra especializados de más de 500,000 USD o adquirir licencias de sistemas centrales de las empresas establecidas. El interés del capital privado persiste en proveedores especializados (fabricantes de electrolitos de estado sólido, fábricas de inversores de carburo de silicio) en lugar de en nuevos aspirantes a marcas reconocidas, lo que refuerza la idea de que la coordinación con fabricantes de equipos originales (OEM) consolidados es la vía pragmática para acceder a la industria de los vehículos eléctricos de lujo.
Líderes de la industria de vehículos eléctricos de lujo
BMW AG
Grupo Mercedes-Benz AG
Tesla Inc.
Compañía BYD en
Volkswagen AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: BMW anunció la producción de los SUV eléctricos X5, X6 y X7 en su planta de Spartanburg para 2028, respaldado por un programa de inversión estadounidense de 1.7 millones de dólares que agrega una línea de ensamblaje de baterías interna.
- Junio de 2025: General Motors comprometió 4 mil millones de dólares en sus plantas de Estados Unidos para ampliar la producción de vehículos eléctricos de lujo para Chevrolet Silverado EV, GMC Sierra EV, Cadillac Escalade IQ y Cadillac Lyriq, con el objetivo de alcanzar los 2 millones de unidades anuales.
- Junio de 2025: Cadillac entregó el primer Celestiq fabricado a mano por USD 350,000, estableciendo un nuevo récord de precios para el lujo eléctrico a medida.
- Marzo de 2025: Hyundai amplió su planta de vehículos eléctricos de Georgia a una capacidad de 500,000 unidades con una inversión de 7.6 millones de dólares, parte de una hoja de ruta estadounidense de 21 millones de dólares que impulsa la localización en el segmento premium.
Alcance del informe sobre el mercado global de vehículos eléctricos de lujo
Los vehículos eléctricos de lujo, o vehículos eléctricos de alta gama, funcionan total o parcialmente con energía eléctrica. Están equipados con uno o más motores eléctricos y dependen únicamente de la energía almacenada en baterías recargables para su propulsión.
El mercado de vehículos eléctricos de lujo está segmentado por tipo de vehículo, propulsión y geografía. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, furgonetas, camiones medianos y pesados y autobuses. Por propulsión, el mercado está segmentado en vehículos eléctricos de batería, vehículos eléctricos híbridos enchufables y vehículos eléctricos de pila de combustible. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y el resto del mundo. Para cada segmento, el tamaño del mercado y la previsión se han realizado en función del valor (USD) y el volumen (unidades).
| Carros pasajeros |
| Vehículos Comerciales |
| Vehículos eléctricos de batería (VEB) |
| Vehículos eléctricos híbridos enchufables (PHEV) |
| Vehículos eléctricos de pila de combustible (FCEV) |
| USD 80 – USD 149 |
| USD 150 – USD 299 |
| USD 300 – USD 499 |
| Más de o igual a USD 500k |
| Coupe |
| Convertible |
| SUV / crossover |
| Sedán |
| Minoristas individuales |
| Suscripción/Arrendamiento |
| Corporativo y Flota |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de vehículo | Carros pasajeros | |
| Vehículos Comerciales | ||
| Por propulsión | Vehículos eléctricos de batería (VEB) | |
| Vehículos eléctricos híbridos enchufables (PHEV) | ||
| Vehículos eléctricos de pila de combustible (FCEV) | ||
| Por nivel de precio | USD 80 – USD 149 | |
| USD 150 – USD 299 | ||
| USD 300 – USD 499 | ||
| Más de o igual a USD 500k | ||
| Por estilo de carrocería | Coupe | |
| Convertible | ||
| SUV / crossover | ||
| Sedán | ||
| Por modelo de propiedad | Minoristas individuales | |
| Suscripción/Arrendamiento | ||
| Corporativo y Flota | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de vehículos eléctricos de lujo?
El segmento está valorado en USD 254.08 mil millones en 2026 y se proyecta que aumente a aproximadamente USD 530.16 mil millones para 2031.
¿Qué nivel de precios lidera las ventas de vehículos eléctricos de lujo?
Los vehículos con precios entre USD 80,000 y USD 149,000 representan el 38.05% de los ingresos de 2025, lo que los convierte en el segmento más grande.
¿Por qué los SUV dominan el espacio de los vehículos eléctricos de lujo?
Los diseños de SUV y crossover ofrecen beneficios en cuanto a paquetes de baterías, posiciones de conducción elevadas y cabinas más espaciosas, asegurando el 57.28 % de las ventas de 2025.
¿Qué región está creciendo más rápido en vehículos eléctricos de lujo?
Oriente Medio y África registran la CAGR más alta, del 16.28 %, hasta 2031, impulsada por proyectos de megaciudades neutrales en carbono en el Golfo.
¿Cómo monetizan los fabricantes de automóviles los vehículos eléctricos de lujo después de la venta?
Los servicios de datos de automóviles conectados, el desbloqueo de funciones por aire y las suscripciones dentro del vehículo generarán ingresos recurrentes que se acercarán a los USD 310 por vehículo al año para 2030.
¿Qué limita una adopción más amplia de vehículos eléctricos de lujo?
Los altos precios promedio de transacción, superiores a USD 90,000, y el despliegue más lento de estaciones de carga rápida más allá de las grandes ciudades siguen siendo las principales limitaciones.


