

Tamaño y participación en el mercado del cuidado capilar de lujo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 21.32 mil millones |
| Tamaño del mercado (2031) | USD 30.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.46% CAGR |
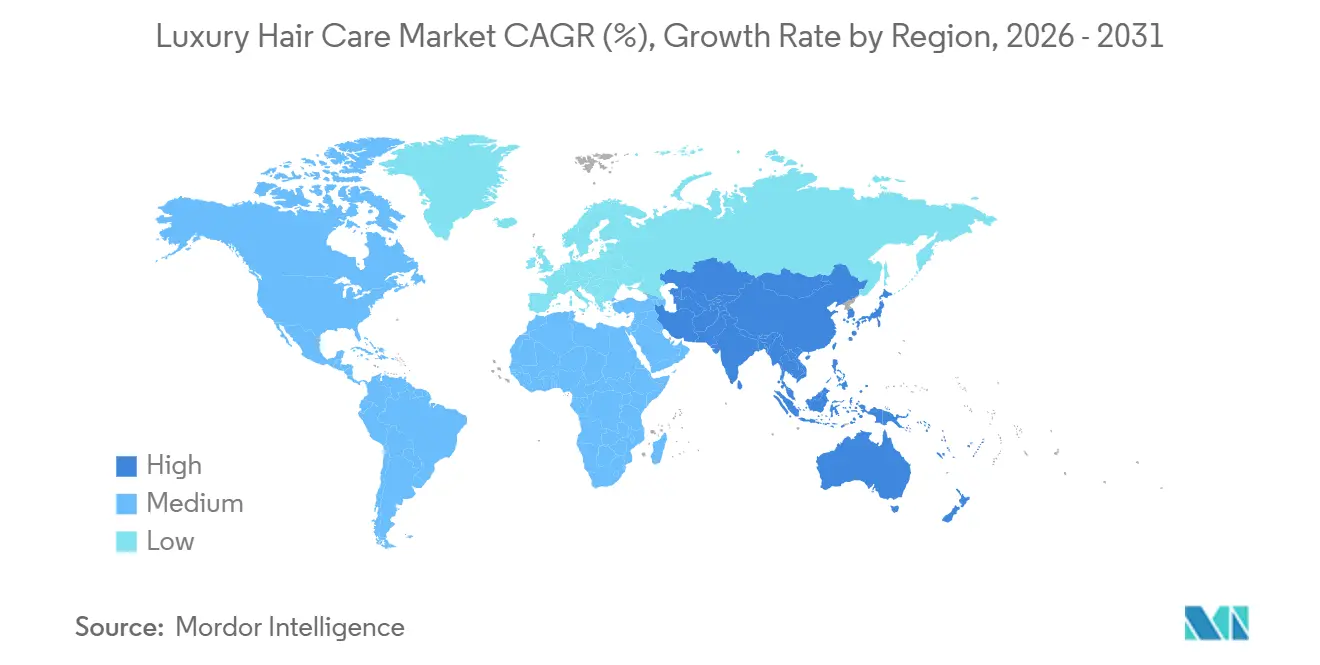
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
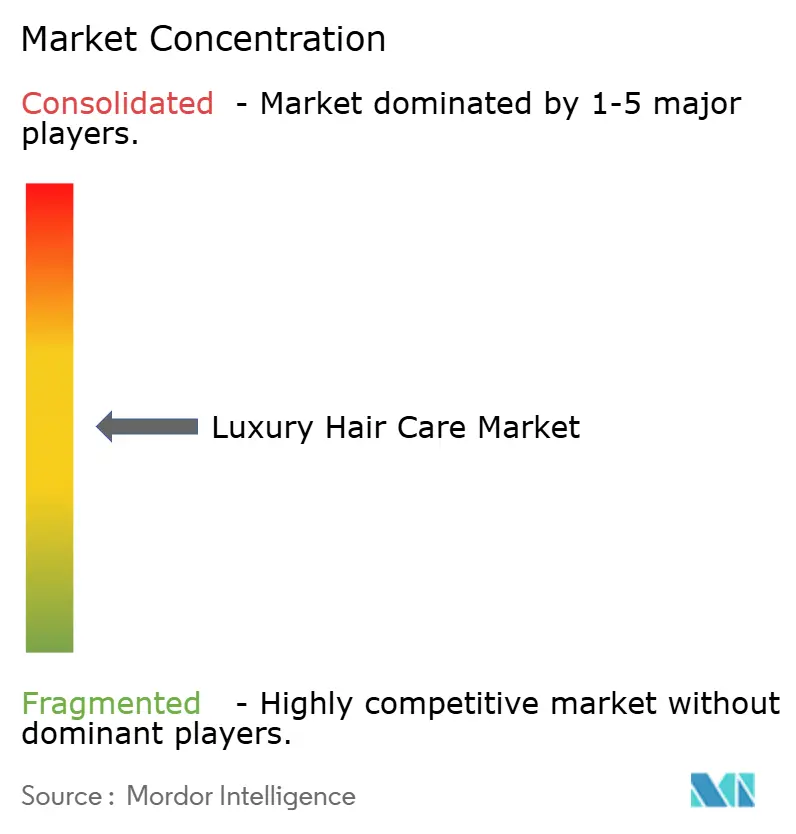
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos capilares de lujo por Mordor Intelligence
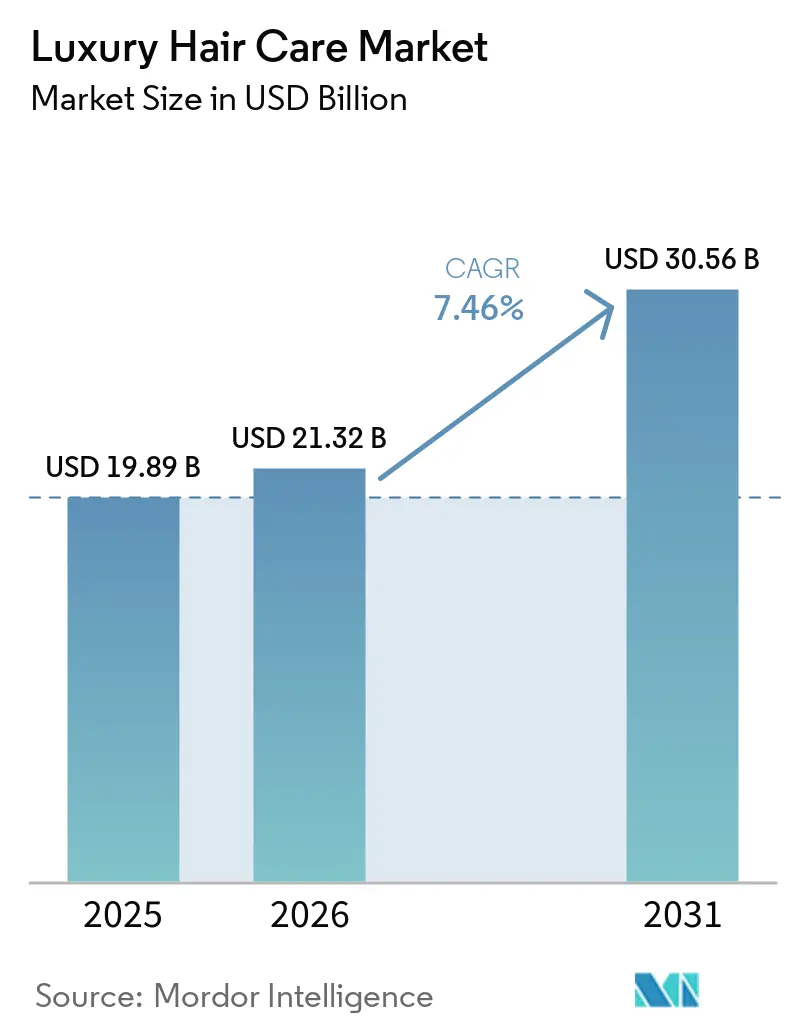
Se espera que el mercado de productos de lujo para el cuidado del cabello crezca de 19.89 millones de dólares en 2025 a 21.32 millones de dólares en 2026, y se prevé que alcance los 30.56 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.46% entre 2026 y 2031. Este mercado está impulsado por la creciente demanda de productos capilares de alta gama con fórmulas avanzadas, soluciones personalizadas y marcas exclusivas. El aumento de los ingresos disponibles y la mayor preocupación por la belleza entre los consumidores adinerados han impulsado aún más la preferencia por estos productos, a menudo considerados símbolos de estatus. Además, la influencia de las redes sociales y el respaldo de celebridades han incrementado el conocimiento de las marcas premium, motivando a los consumidores a invertir en tratamientos y productos de alta gama. Las innovaciones en ingredientes, como el uso de componentes orgánicos y naturales, junto con un enfoque en productos sostenibles y de origen ético, atraen a compradores con conciencia ambiental. Asimismo, la creciente presencia de salones y spas de lujo a nivel mundial mejora la accesibilidad y amplía la base de consumidores.
Conclusiones clave del informe
- Por tipo de producto, los champús representaron el 37.83% del mercado de productos de lujo para el cuidado del cabello en 2025, mientras que se prevé que los aceites capilares crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.16% hasta 2031.
- Por su naturaleza, los productos convencionales y sintéticos representaron el 71.63% del mercado de productos de lujo para el cuidado del cabello en 2025, mientras que se espera que los productos naturales y orgánicos crezcan a una tasa compuesta anual del 8.64% hasta 2031.
- En cuanto al usuario final, las mujeres representaron el 67.83% del mercado de productos de lujo para el cuidado del cabello en 2025, mientras que se prevé que el mercado masculino crezca a una tasa compuesta anual del 8.08% hasta 2031.
- Por canal de distribución, las tiendas especializadas captaron el 39.23% del mercado de productos de lujo para el cuidado del cabello en 2025, mientras que se prevé que el comercio minorista en línea registre una tasa de crecimiento anual compuesta (CAGR) del 9.03% hasta 2031.
- Geográficamente, Europa representó el 34.55% del mercado de productos de lujo para el cuidado del cabello en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del cuidado capilar de lujo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por los ingredientes naturales y orgánicos. | + 2.0% | Global, concentrado en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Avances en la tecnología del cuidado del cabello | + 1.5% | Global; avances iniciales en Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y la cultura de las celebridades. | + 1.2% | Global; impulsado por Norteamérica, Europa y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Transiciones hacia prácticas sostenibles y éticas | + 0.8% | Europa y Norteamérica son el núcleo; efecto indirecto en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Mayor concienciación sobre la salud del cabello y el cuidado del cuero cabelludo. | + 1.0% | Global; en particular Asia-Pacífico y Europa. | Mediano plazo (2-4 años) |
| Cambio hacia el cuidado personal masculino y los productos unisex. | + 0.8% | América del Norte y Europa; Asia-Pacífico en auge | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia de los consumidores por los ingredientes naturales y orgánicos.
La creciente preferencia de los consumidores por los ingredientes naturales y orgánicos es un factor clave que está dando forma al futuro del mercado de productos de lujo para el cuidado del cabello. A medida que los consumidores se vuelven más conscientes de los ingredientes de sus productos y buscan opciones más seguras y ecológicas, las marcas están respondiendo enfatizando las formulaciones naturales que ofrecen beneficios visibles y efectivos. Este cambio hacia los ingredientes naturales no solo se alinea con las preocupaciones de salud y medio ambiente, sino que también mejora el valor percibido y el atractivo de lujo de los productos para el cuidado del cabello, fomentando una mayor lealtad a la marca y diferenciando los productos en un mercado competitivo. Apoyando esta tendencia, una encuesta reciente publicada por Impactfactor y realizada en Himachal Pradesh con 450 encuestados en mayo de 2026 destaca la percepción positiva de los consumidores sobre los beneficios del cuidado natural del cabello. La encuesta reveló que el 89% de los usuarios reportaron experimentar una reducción en la rotura del cabello, enfatizando aún más la importancia de los resultados visibles y efectivos [1] Fuente: Himachal Pradesh University Business School, “Consumer Perception towards Hair Care Product Benefits,” impactfactor.org.
Influencia de las redes sociales y la cultura de las celebridades.
La cultura de las redes sociales y las celebridades influye fuertemente en el mercado de cuidado capilar de lujo. Los consumidores confían cada vez más en las plataformas sociales para inspirarse, descubrir productos y realizar compras, lo que hace que la presencia digital y las colaboraciones con influencers sean esenciales. Los patrocinios de celebridades y el marketing de influencers aumentan la visibilidad de la marca, especialmente entre los consumidores más jóvenes y familiarizados con las redes sociales. Los videos de formato corto en TikTok e Instagram Reels dominan el contenido, siendo TikTok la plataforma más buscada a nivel mundial e influyendo en el 51% de las compras impulsivas. Según datos publicados por la National University en marzo de 2026, el 92% de los consumidores confían más en las reseñas de pares que en los anuncios tradicionales, lo que destaca el poder del contenido generado por influencers y usuarios [2] Fuente: National University, “Social Media Trends in 2026: What's Next,” nu.edu . El cambio hacia la autenticidad favorece las reseñas reales y las recomendaciones de los creadores, con la Generación Z pasando un 54% más de tiempo en las redes sociales que en los medios tradicionales [3] Fuente: National University, “Social Media Trends in 2026: What's Next,” nu.edu . En general, estas tendencias están transformando la forma en que las marcas interactúan con su público en el sector.
Avances en la tecnología del cuidado del cabello
Las marcas de lujo ahora basan sus innovadoras líneas de productos en los avances de la ciencia de la reparación de enlaces capilares. Estas innovaciones, antes impulsadas principalmente por afirmaciones de marketing, ahora cuentan con el respaldo de una investigación rigurosa y una validación clínica, lo que pone de relieve su eficacia comprobada. Un ejemplo de ello: The Estée Lauder Companies presentó una investigación pionera sobre el cabello en el Congreso Mundial de Investigación Capilar en abril de 2024, destacando los avances en ingredientes, salud del cuero cabelludo y mitigación de daños. Estos logros no solo redefinen los estándares de la industria, sino que también elevan las expectativas de los consumidores. Al combinar tecnología, formulación y respaldo clínico, las marcas cultivan ecosistemas sólidos que fortalecen la lealtad y la confianza. En el segmento premium, donde la evidencia verificable es fundamental, las marcas ponen en riesgo su credibilidad sin inversiones sustanciales en investigación y desarrollo de tecnologías científicamente validadas.
Cambio hacia el cuidado personal masculino y los productos unisex.
El mercado de productos de lujo para el cuidado del cabello está evolucionando, impulsado por un aumento en la demanda de productos unisex y de aseo masculino. Si bien antes se dirigía principalmente a las mujeres, ahora es el segmento donde los hombres buscan activamente soluciones premium para el peinado, la salud del cuero cabelludo y la nutrición. Este cambio subraya una mayor aceptación cultural del cuidado personal, destacando su papel en la autoexpresión y la estética. KT Men, por ejemplo, se consolidó en el floreciente mercado indio del cuidado personal masculino en marzo de 2026, asociándose con leyendas del críquet para conectar con la juventud. Con el objetivo de alcanzar los 100 millones de rupias en su primer año, KT Men apuesta por sus fórmulas únicas de origen vegetal. Su enfoque subraya una tendencia en la que las marcas combinan calidad, inclusión y marketing aspiracional para aprovechar este mercado en expansión. A medida que los consumidores se inclinan cada vez más por productos versátiles y neutros en cuanto al género que se alinean con su identidad, el mercado se prepara para un mayor crecimiento e innovación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estándares regulatorios y de cumplimiento estrictos | -1.5% | Global; Europa y Norteamérica son las regiones más afectadas. | Largo plazo (≥ 4 años) |
| Productos falsificados y del mercado gris | -0.8% | Global; máxima exposición en mercados liderados por el comercio electrónico. | Mediano plazo (2-4 años) |
| Altos costos y limitaciones de asequibilidad | -0.7% | Sudamérica, Oriente Medio y África, mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Competencia de productos para el cuidado del cabello de consumo masivo | -0.5% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estándares regulatorios y de cumplimiento estrictos
Las marcas de lujo de cuidado capilar de todo el mundo deben cumplir con estrictos marcos regulatorios, adhiriéndose a los estándares de seguridad, calidad e ingredientes establecidos por autoridades como la Administración de Alimentos y Medicamentos (FDA) y la Agencia Europea de Medicamentos (EMA). Estas regulaciones exigen que las marcas realicen pruebas rigurosas de seguridad y eficacia, proporcionen información transparente sobre sus ingredientes y cumplan con las restricciones sobre ciertos productos químicos. El incumplimiento puede acarrear sanciones, retiradas de productos y daños a la reputación de la marca. Además, a medida que los consumidores priorizan cada vez más la transparencia, la sostenibilidad y el respeto al medio ambiente, las marcas se ven presionadas a obtener ingredientes de forma responsable y evitar los productos químicos nocivos. Este complejo panorama regulatorio plantea desafíos constantes, que a menudo requieren inversiones sustanciales en investigación, garantía de calidad y experiencia en materia regulatoria.
Productos falsificados y del mercado gris
Los productos de lujo para el cuidado del cabello falsificados y del mercado gris representan un gran desafío, dañando la reputación de las marcas y poniendo en riesgo la salud de los consumidores. Estos productos falsos suelen parecer auténticos, pero contienen ingredientes dañinos como tintes industriales y químicos tóxicos, que provocan daños en el cuero cabelludo y el cabello. Vendidos a través de plataformas en línea no verificadas, mercados callejeros y tiendas no autorizadas, estos productos son difíciles de regular y rastrear. Los artículos del mercado gris, aunque a veces sean auténticos, pueden estar caducados o mal almacenados, lo que compromete la seguridad y la calidad. Las marcas están adoptando medidas de autenticación como hologramas y códigos QR para combatir la falsificación. Educar a los consumidores para que compren solo en canales autorizados es fundamental.
Análisis de segmento
Por tipo de producto: Los aceites capilares señalan un cambio en los ingresos impulsado por los tratamientos.
Los champús siguen dominando el mercado, con una cuota del 37.83 % para 2025. Son el principal punto de entrada para los consumidores y un producto clave para las pruebas de marca en tiendas especializadas y salones de belleza. Esta posición se ve respaldada por sus ciclos de compra frecuentes y su papel como producto fundamental de la categoría. Los acondicionadores y productos para peinar el cabello se sitúan en el segmento medio, donde la disposición de los consumidores a invertir en ellos está en aumento, ya que las afirmaciones sobre su eficacia clínica se han vuelto esenciales para justificar precios más elevados.
Se prevé que la categoría de aceites capilares sea el segmento de productos de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.16 % hasta 2031. Este crecimiento refleja un cambio en las preferencias de los consumidores, que en el segmento de lujo priorizan el tratamiento capilar sobre la limpieza. El crecimiento de la categoría de aceites capilares está estrechamente ligado a la tendencia de la "skinificación" del cuero cabelludo. Los consumidores que han adoptado rutinas faciales con sérums de varios pasos están aplicando el mismo enfoque al cuidado del cabello y el cuero cabelludo, impulsando así el aumento del tamaño de la cesta de la compra y un mayor valor unitario en el segmento de lujo.
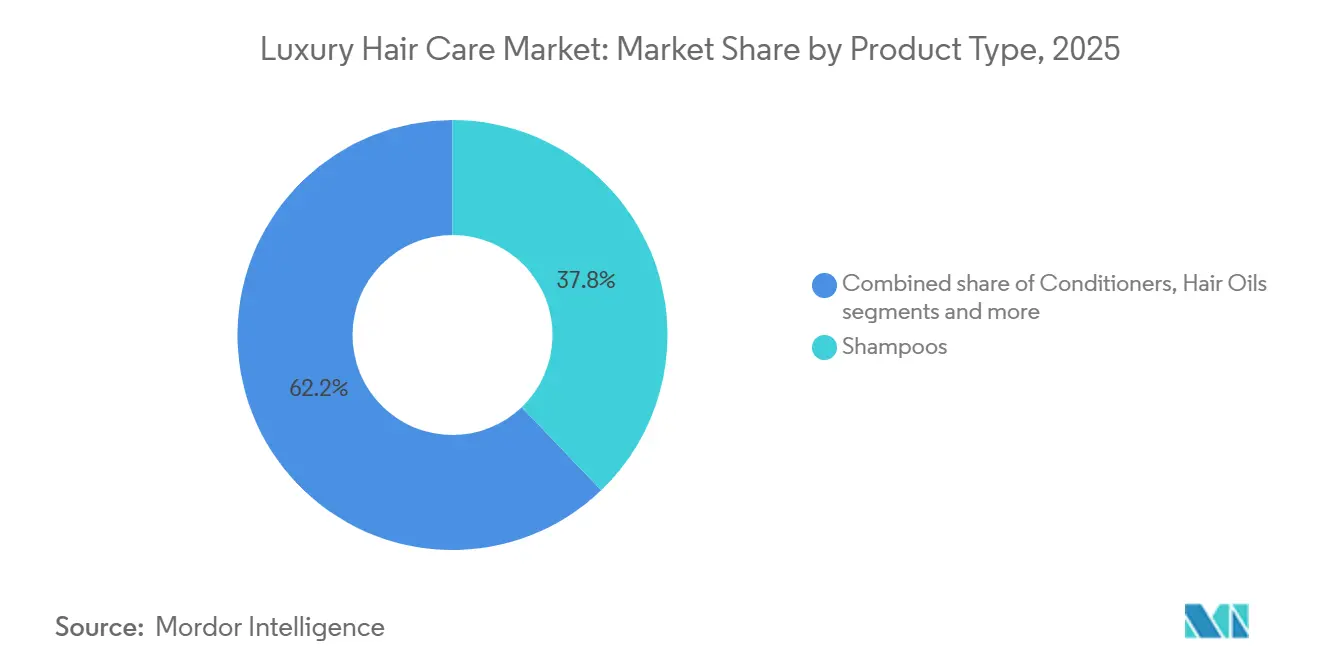
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: la certificación orgánica redefine el concepto de producto de alta calidad.
En 2025, las formulaciones convencionales y sintéticas dominaron el mercado de productos de lujo para el cuidado del cabello, con una cuota sustancial del 71.63%. Este dominio se debe a las marcas de prestigio ya consolidadas. Estas marcas han sabido aprovechar eficazmente los ingredientes activos sintéticos con respaldo científico, lo que les ha granjeado credibilidad clínica y una profunda confianza por parte de los consumidores. Además, la calidad constante, la mayor estabilidad y la dosificación precisa de los ingredientes que ofrecen los productos convencionales contribuyen a su amplia adopción en los distintos canales de venta, reforzando así la posición de este segmento en el mercado global de productos de lujo para el cuidado del cabello.
Los productos naturales y orgánicos están llamados a superar a sus homólogos, con una impresionante tasa de crecimiento anual compuesta (TCAC) del 8.64 % hasta 2031. Este auge los posiciona como el segmento de mayor crecimiento en el mercado. El principal motor de este crecimiento es el creciente interés de los consumidores por formulaciones certificadas y con ingredientes naturales. Esta demanda se ve reforzada por el endurecimiento de las normas de divulgación regulatoria, especialmente en la Unión Europea y Norteamérica. Las marcas que ignoren estas expectativas cambiantes corren el riesgo de alienar a una base de consumidores exigentes y con alto poder adquisitivo.
Por el usuario final: El cuidado personal masculino redefine los límites del mercado.
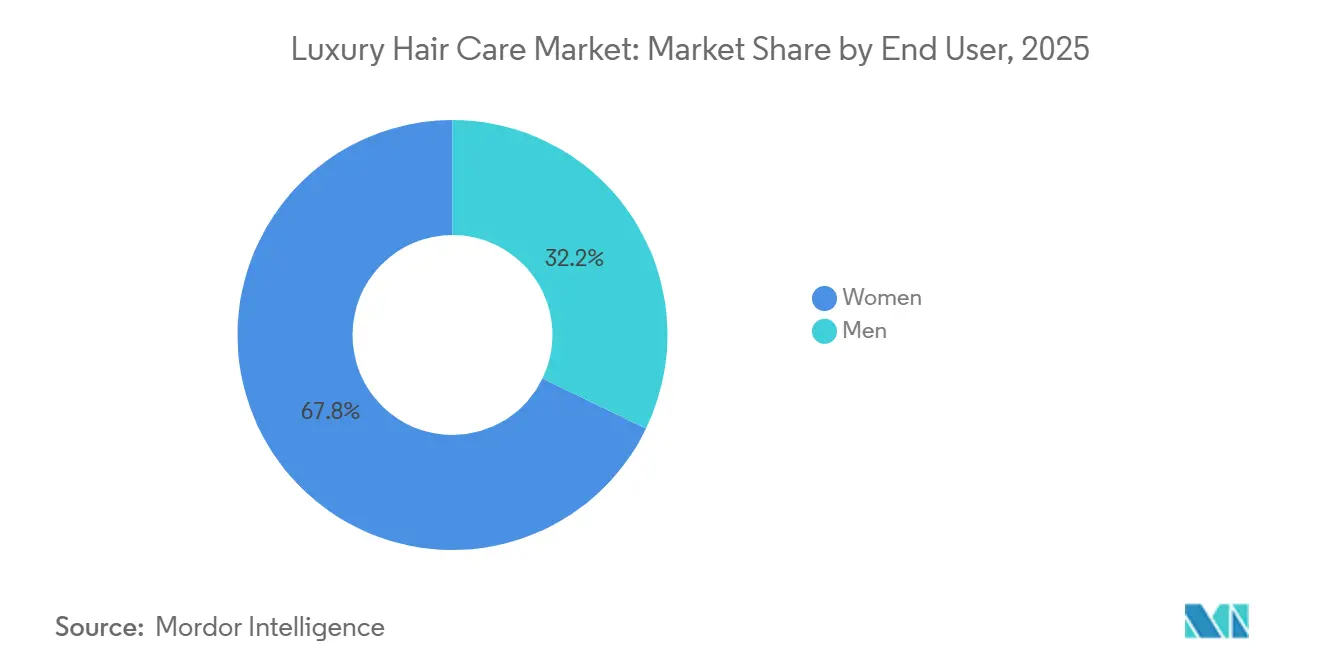
Las mujeres siguen dominando el mercado de productos de lujo para el cuidado del cabello, representando el 67.83 % de la cuota de mercado prevista para 2025. Sus preferencias, en constante evolución, siguen siendo un factor clave para la demanda en esta categoría. A partir de 2026, el estado de Nueva York exigirá a las escuelas de cosmetología que incluyan formación en el cuidado del cabello con textura, lo que generará una demanda profesional de productos de lujo para este tipo de cabello. Se espera que esta alineación entre la formación profesional y el comportamiento del consumidor beneficie a las marcas con un posicionamiento de lujo sólido en el segmento del cuidado del cabello con textura.
El segmento de usuarios masculinos, con un crecimiento anual compuesto del 8.08 % hasta 2031, es el de mayor expansión en el mercado. Este crecimiento se debe a la creciente aceptación de rutinas de cuidado personal más elaboradas entre los hombres de la Generación Z y los millennials, así como a la mayor percepción de la salud del cuero cabelludo como una preocupación funcional, y no solo estética. Los consumidores masculinos buscan activamente soluciones especializadas para el cuidado del cuero cabelludo, la caída del cabello y el peinado preciso. En estas categorías, las marcas de lujo con fórmulas clínicamente validadas y perfiles de ingredientes de alta calidad mantienen una ventaja competitiva sobre las alternativas del mercado masivo.
Por canal de distribución: El comercio minorista en línea redefine la accesibilidad al lujo.
Las tiendas especializadas dominaron el mercado en 2025, con una importante cuota del 39.23%. Este sólido desempeño se atribuye a su capacidad para brindar consultas personalizadas, pruebas de productos y servicios de diagnóstico, altamente valorados por los consumidores. Los minoristas especializados fortalecen la confianza del consumidor al contar con personal experto y centrarse en productos de belleza y cuidado personal de alta gama. Este enfoque los convierte en la opción preferida de quienes buscan soluciones personalizadas y productos capilares de primera calidad. En consecuencia, las tiendas especializadas continúan desempeñando un papel crucial para satisfacer las preferencias de los clientes en cuanto a servicios a medida e interacciones personalizadas.
Mientras tanto, el comercio electrónico se está consolidando como el canal de mayor crecimiento en el sector, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9.03 % hasta 2031. Este crecimiento se debe a un cambio en la forma en que los consumidores descubren las marcas de lujo, alejándose de los entornos tradicionales como salones físicos y tiendas especializadas para optar por plataformas digitales selectas como TikTok Shop y otros canales de venta directa al consumidor. La creciente integración de los canales online y especializados también impulsa la adopción de estrategias omnicanal, lo que permite a las empresas ofrecer una experiencia de compra fluida en múltiples plataformas.
Análisis geográfico
Mercado europeo de productos de lujo para el cuidado del cabello
Se prevé que Europa siga siendo el mayor mercado de productos de lujo para el cuidado del cabello, con una cuota de mercado aproximada del 34.55 % para 2025. Su consolidada industria de la belleza, el elevado poder adquisitivo de sus consumidores y su preferencia por productos de alta calidad contribuyen a su posición dominante. Además, la creciente concienciación de los consumidores europeos sobre las tendencias de belleza y salud capilar, junto con la presencia de numerosas marcas de lujo y redes de distribución avanzadas, refuerza el liderazgo de Europa en el mercado global.
Mercado de productos de lujo para el cuidado del cabello en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea el mercado de mayor crecimiento entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.23 %. Factores como la rápida urbanización, el aumento de los ingresos disponibles y la expansión de la clase media impulsan la demanda de productos de lujo para el cuidado del cabello en países como China, India y Japón. Además, la creciente preocupación por la belleza y la preferencia por productos innovadores y de alta gama aceleran el crecimiento del mercado, posicionando a Asia-Pacífico como un área clave para las marcas globales que buscan oportunidades de expansión.
Mercado de productos de lujo para el cuidado del cabello en Norteamérica y Oriente Medio
Además de Europa y Asia-Pacífico, otras regiones también están ganando terreno en el mercado de productos de lujo para el cuidado del cabello. Norteamérica mantiene una importante cuota de mercado, gracias al elevado gasto de los consumidores y la fuerte presencia de marcas de lujo. Por su parte, regiones como Oriente Medio experimentan un crecimiento constante debido a la creciente adopción de estilos de vida de alta gama, una mayor concienciación sobre la salud capilar y la expansión de las redes de distribución. Estos mercados emergentes ofrecen importantes oportunidades para las marcas que buscan llegar a nuevos consumidores y consolidar su presencia global.
Panorama competitivo
El mercado de productos de lujo para el cuidado del cabello está moderadamente fragmentado, con actores clave como L'Oréal SA, The Procter & Gamble Company, Unilever Plc, Henkel AG y Shiseido Company, Limited. Estas empresas utilizan sus capacidades de investigación y desarrollo para crear productos de alta gama para el cuidado del cabello. Su enfoque se centra en ofrecer fórmulas superiores que priorizan la calidad, la estética y la exclusividad para atraer a consumidores de alto poder adquisitivo.
L'Oréal y Shiseido priorizan el posicionamiento de lujo mediante la introducción de envases sofisticados y soluciones personalizadas para clientes de alta gama. Por otro lado, P&G, Unilever y Henkel amplían sus carteras de productos premium a través de adquisiciones estratégicas y alianzas para fortalecer su posición en este nicho de mercado. La innovación en ingredientes y la adopción de prácticas sostenibles también constituyen factores diferenciadores clave entre estas empresas.
A pesar del entorno competitivo, estas empresas siguen invirtiendo en marketing y canales de distribución para ampliar su alcance. Se dirigen a consumidores de alto poder adquisitivo que buscan soluciones de cuidado capilar de alta gama que se ajusten a su estilo de vida y estatus. En general, el mercado se mantiene dinámico, y los participantes se esfuerzan por lograr la diferenciación y potenciar el prestigio de su marca.
Líderes de la industria del cuidado capilar de lujo
Unilever plc
Henkel-AG
L'Oréal SA
The Procter & Gamble Company
Compañía Shiseido, limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Reliance Retail Limited anunció la adquisición de Anomaly, la marca global de cuidado capilar de Priyanka Chopra Jonas, incluyendo sus marcas registradas y activos digitales. Esta adquisición tiene como objetivo ampliar la cartera de productos de belleza de Reliance e impulsar el crecimiento tanto en India como en los mercados internacionales, aprovechando las fórmulas veganas de alto rendimiento de Anomaly.
- Marzo de 2026: Henkel anunció la adquisición de OLAPLEX, una marca de productos capilares de alto rendimiento con base científica, por 1.4 millones de dólares. Esta operación amplía la cartera de productos premium de Henkel, aprovechando la presencia global y la capacidad de innovación de OLAPLEX para impulsar el crecimiento y el desarrollo de productos. Con esta adquisición, Henkel consolida su posición en el mercado de productos capilares de alta gama.
- Julio de 2025: L'Oréal anunció la adquisición de Color Wow, una marca de cuidado capilar profesional de rápido crecimiento, reconocida por sus productos de peinado en aerosol, entre ellos Dream Coat. Fundada en 2013 por Gail Federici, la marca es conocida por sus tratamientos resistentes a la humedad, dirigidos tanto al mercado de salones de belleza como al de consumo.
Alcance del informe del mercado global de productos de cuidado capilar de lujo
El alcance de este informe abarca el mercado de productos de lujo para el cuidado del cabello, centrándose en productos premium. Estos productos están diseñados para realzar la estética y el mantenimiento del cabello, dirigidos a consumidores de alto poder adquisitivo que buscan soluciones de alta calidad. El informe proporciona un análisis exhaustivo de la dinámica del mercado, los principales actores y las oportunidades de crecimiento dentro de este segmento especializado. El mercado se segmenta por tipo de producto, incluyendo champús, acondicionadores, aceites capilares, productos de peinado y otras categorías relacionadas, analizando sus funciones específicas y las preferencias del consumidor. Los productos se clasifican además por su naturaleza en variantes convencionales/sintéticas y naturales/orgánicas, reflejando el creciente interés del consumidor por la sostenibilidad. La segmentación por usuario final diferencia entre mujeres y hombres, destacando las distintas necesidades y comportamientos de compra. Se examinan los canales de distribución en hipermercados, tiendas especializadas, plataformas de venta online y otros canales, ofreciendo información sobre las estrategias de venta. Geográficamente, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África, lo que permite un análisis regional de la demanda y la dinámica competitiva.
| Champús |
| Acondicionadores |
| Aceites para el cabello |
| Productos de peinado |
| Otros tipos de productos |
| Convencional/Sintético |
| Natural / orgánico |
| Mujeres |
| Hombres |
| Hipermercados y Supermercados |
| Tiendas Especializadas |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Emiratos Árabes Unidos | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Champús | |
| Acondicionadores | ||
| Aceites para el cabello | ||
| Productos de peinado | ||
| Otros tipos de productos | ||
| Por naturaleza | Convencional/Sintético | |
| Natural / orgánico | ||
| Por usuario final | Mujeres | |
| Hombres | ||
| Por canal de distribución | Hipermercados y Supermercados | |
| Tiendas Especializadas | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Emiratos Árabes Unidos | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de productos de lujo para el cuidado del cabello y a qué ritmo está creciendo?
El mercado de productos de lujo para el cuidado del cabello alcanzó los 21.32 millones de dólares en 2026 y se prevé que llegue a los 30.56 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.46%.
¿Qué categoría de producto genera ingresos hoy en día?
Los champús lideraron el mercado con una cuota del 37.83% en 2025, ya que siguen siendo el punto de entrada más común en salones de belleza, tiendas especializadas y establecimientos de belleza de alta gama.
¿Qué tipo de producto se está expandiendo más rápidamente?
Se prevé que los aceites capilares sean el tipo de producto de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.16 % hasta 2031, lo que refleja el cambio hacia rutinas centradas en tratamientos y en el cuero cabelludo.
¿Cuáles son los principales temas estratégicos que dan forma a la competencia?
El sector está siendo moldeado por sistemas de productos basados en la ciencia, el cuidado del cuero cabelludo, fusiones y adquisiciones selectivas y un control más estricto de los canales de distribución, con ejemplos como el acuerdo de Henkel con Olaplex.


