

Tamaño y participación en el mercado de relojes de lujo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
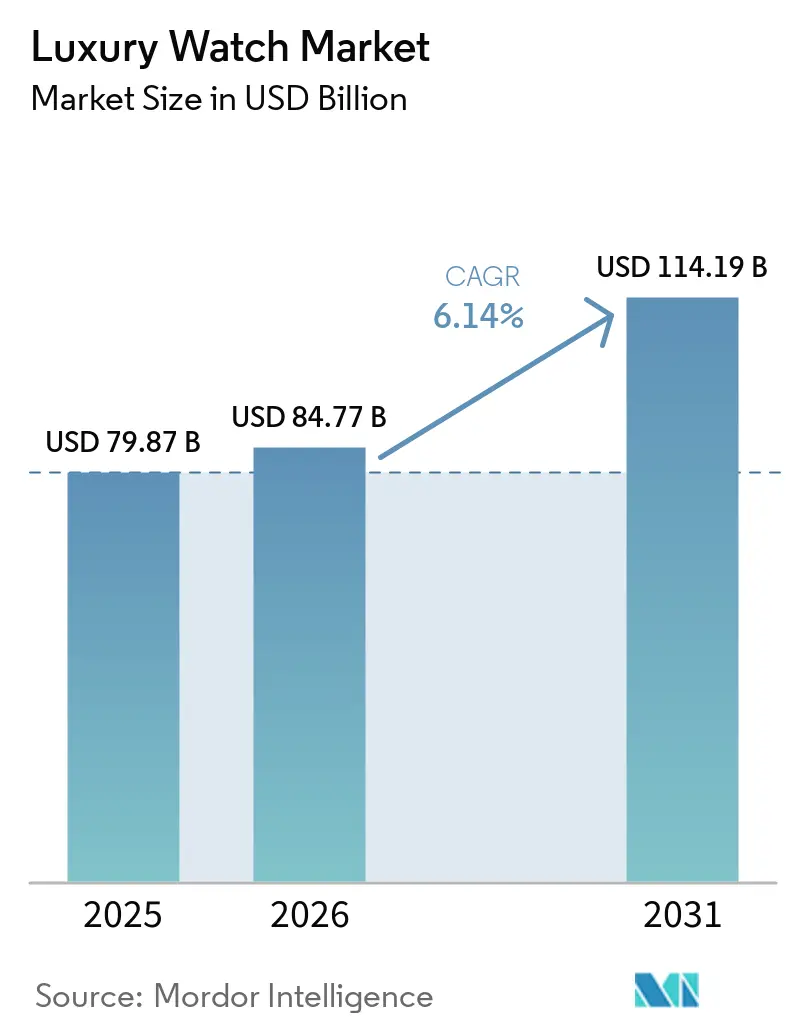
| Tamaño del mercado (2026) | USD 84.77 mil millones |
| Tamaño del mercado (2031) | USD 114.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.14% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de relojes de lujo por Mordor Intelligence
El tamaño del mercado de relojes de lujo se valoró en 79.87 millones de dólares en 2025 y se estima que crecerá de 84.77 millones de dólares en 2026 a 114.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.14 % durante el período de pronóstico (2026-2031). La creciente influencia de las redes sociales ha expandido significativamente la base de clientes, especialmente entre los millennials y la generación Z, quienes consideran los relojes mecánicos no solo como artículos de lujo, sino también como activos valiosos. Los avances en materiales, como el Ecotitanium de Panerai y el carbono forjado de Audemars Piguet, permiten a las marcas alcanzar sus objetivos de sostenibilidad, manteniendo al mismo tiempo la apariencia premium de sus productos. Si bien las boutiques tradicionales fuera de línea continúan representando la mayoría de las ventas, las plataformas en línea que ofrecen productos autenticados están experimentando el crecimiento más rápido. Iniciativas como la plataforma Watchfinder de Richemont y el programa de productos seminuevos certificados de Rolex impulsan esta tendencia al brindar a los consumidores opciones confiables para comprar relojes de lujo en línea. El mercado permanece moderadamente consolidado, con actores clave enfocados en la innovación y la expansión de su alcance para satisfacer las necesidades cambiantes de los consumidores.
Conclusiones clave del informe
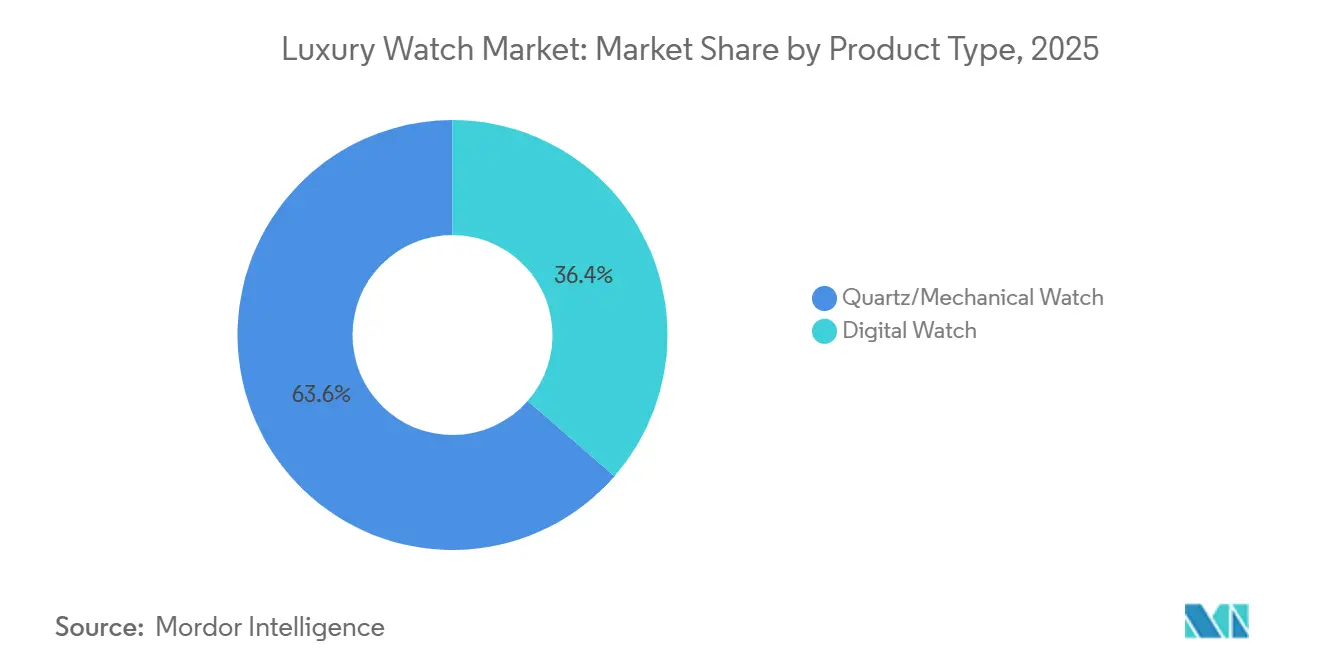
- Por tipo de producto, los relojes de cuarzo/mecánicos representaron el 63.58% de la participación de mercado de relojes de lujo en 2025, mientras que se prevé que los modelos digitales registren una CAGR del 6.45% hasta 2031.
- Por usuario final, los hombres generaron el 51.67% de los ingresos de 2025; se proyecta que las líneas para mujeres se expandirán a una CAGR del 6.72% hasta 2031.
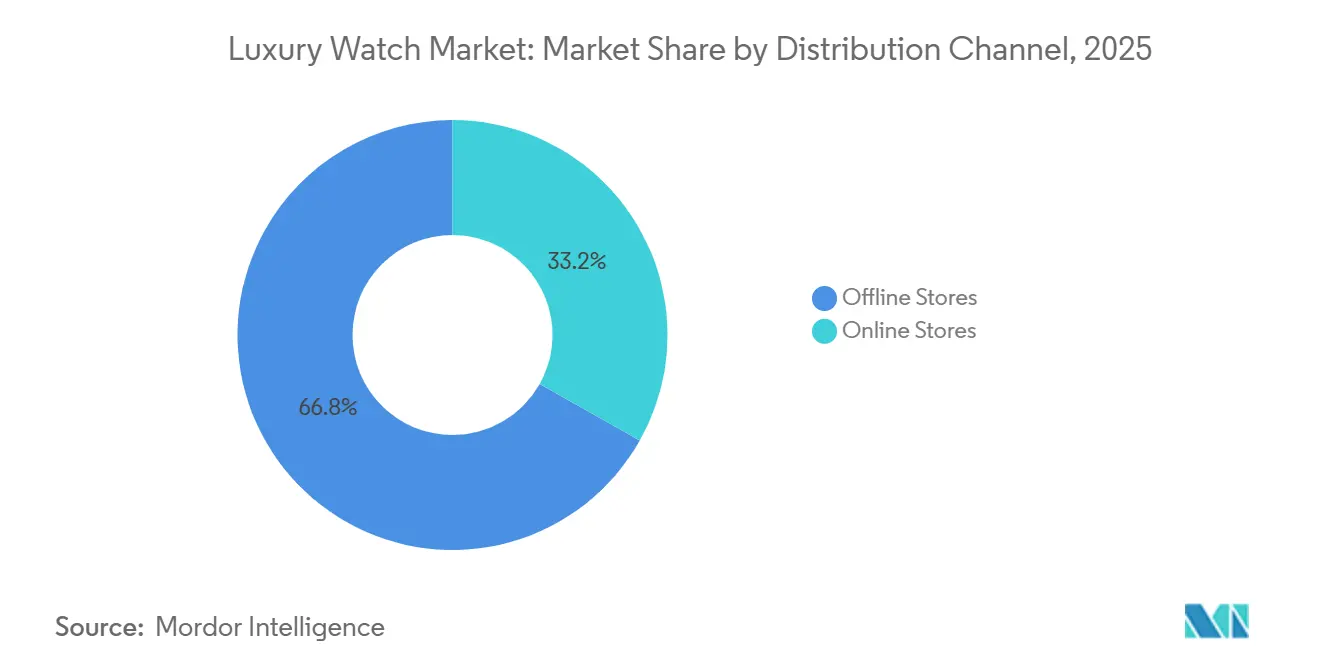
- Por canal de distribución, las tiendas físicas contribuyeron con el 66.84% de las ventas de 2025, aunque se espera que las tiendas online registren una CAGR del 7.34% entre 2026 y 2031.
- Por geografía, Asia-Pacífico representó el 41.58% de la participación del mercado de relojes de lujo en 2025, mientras que se proyecta que América del Sur registre una CAGR del 7.85% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de relojes de lujo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fuerte demanda de accesorios de lujo por parte de los consumidores millennials | + 1.2% | Global, con concentración en América del Norte, Europa y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el respaldo de celebridades | + 0.9% | Global, particularmente América del Norte y Asia-Pacífico, donde la participación digital es mayor | Corto plazo (≤ 2 años) |
| Creciente demanda de piezas coleccionables y de calidad de inversión | + 1.5% | Global, con ganancias tempranas en América del Norte, Europa y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovación de productos en términos de materia prima y diseño | + 0.8% | Global, liderado por Suiza, con adopción en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la concienciación de los consumidores sobre la artesanía y el legado de los relojes | + 0.7% | Global, con mayor resonancia en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente interés por los relojes de lujo antiguos y de segunda mano | + 1.3% | Global, con América del Norte y Europa a la cabeza, con propagación a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de piezas coleccionables y de calidad de inversión
La demanda de relojes de lujo como Rolex, Patek Philippe y Audemars Piguet, considerados objetos de colección de alto valor e inversiones alternativas, se ve impulsada en gran medida por la concentración de personas con alto patrimonio neto (HNWI, por sus siglas en inglés) y riqueza en mercados globales clave, particularmente en Estados Unidos. El país lidera a nivel mundial con 22.7 millones de personas con un patrimonio neto superior a 1 millón de dólares, superando con creces a cualquier otra nación, según informó el World Population Review en 2025.[ 1 ]Fuente: World Population Review, "Individuos con alto patrimonio neto por país, 2025", worldpopulationreview.comTanto las marcas como el mercado secundario están formalizando la comercialización de relojes vintage y programas de segunda mano certificados, que ofrecen beneficios como garantías de dos años que brindan confianza a los compradores y ayudan a mantener valoraciones más altas. Las subastas récord, como la del Patek Philippe Grandmaster Chime de 31 millones de CHF, establecen precios de referencia para relojes raros y complejos, consolidándolos como activos de inversión alternativos. Las inversiones de fondos especializados y oficinas familiares en colecciones de relojes raros, junto con los avances en tecnología de autenticación que reducen la desinformación, están haciendo que los relojes de lujo sean atractivos.
Influencia de las redes sociales y el respaldo de celebridades
El impacto de las redes sociales y el patrocinio de celebridades es un factor clave que impulsa el crecimiento del mercado mundial de relojes de lujo. Según el Banco Mundial, el 71 % de la población mundial utilizaba internet en 2024, lo que hace que plataformas como Instagram, TikTok y YouTube sean muy influyentes.[ 2 ]Fuente: Banco Mundial, "Individuos que usan Internet (% de la población)", data.worldbank.orgEstas plataformas transforman las apariciones de famosos y las publicaciones de influencers en señales de demanda inmediatas, influyendo en las preferencias de los consumidores e impulsando la reventa. Por ejemplo, cuando Rafael Nadal lució el Richard Mille RM 27-05, se produjo un fuerte aumento de las búsquedas y consultas en línea en el mercado secundario en cuestión de horas. Esta tendencia ha llevado a las marcas de relojes de lujo a colaborar activamente con influencers para fortalecer su presencia en el mercado. Están presentando relojes exclusivos de edición limitada y produciendo contenido digital atractivo para mostrar la exquisita artesanía y las avanzadas características técnicas de sus productos. Estas iniciativas buscan atraer a un público más amplio y fortalecer su imagen de marca en el competitivo mercado de los relojes de lujo.
Innovación de productos en términos de materia prima y diseño
La innovación en materiales y diseño desempeña un papel fundamental en el mercado de los relojes de lujo. Las marcas utilizan cada vez más materiales avanzados y diseños distintivos para mejorar el rendimiento, la comodidad y la sostenibilidad de sus relojes, manteniendo al mismo tiempo los altos estándares de la artesanía de lujo. Por ejemplo, IWC ha desarrollado Ceratanium, un material que combina la ligereza del titanio con la dureza de la cerámica. De igual manera, Audemars Piguet utiliza carbono forjado, que reduce el peso a la vez que garantiza la durabilidad, y Hublot ha introducido Magic Gold, un material conocido por su excepcional resistencia a los arañazos. Estos avances permiten a los relojeros de lujo satisfacer la demanda de los consumidores de productos duraderos, fáciles de llevar y respetuosos con el medio ambiente. Las marcas se centran en diseños innovadores para atraer a nuevos clientes. Por ejemplo, Timex lanzó sus relojes Aston Martin en septiembre de 2024, combinando un estilo inspirado en la automoción con la alta calidad de la relojería.
Creciente interés por los relojes de lujo antiguos y de segunda mano
La demanda de relojes de lujo antiguos y de segunda mano crece rápidamente a medida que más coleccionistas y entusiastas buscan relojes raros, descatalogados o de edición limitada. Estos relojes son codiciados por su singularidad y su capacidad para conservar su valor a lo largo del tiempo. Las personas con un alto poder adquisitivo y los compradores más jóvenes recurren a los mercados secundarios para adquirir estos modelos históricos, que ya no están disponibles en los canales minoristas tradicionales. Los programas de relojes de segunda mano certificados, respaldados por marcas de lujo, junto con los avances en la tecnología de autenticación y el auge de las plataformas de reventa digital, están haciendo que el proceso de compra de relojes de segunda mano sea más confiable y transparente. Por ejemplo, en julio de 2025, Helios Luxe presentó la marca suiza de relojes históricos Auguste Reymond a los consumidores indios. Esta iniciativa amplió el acceso a los relojes clásicos y puso de relieve la creciente demanda de relojería tradicional en los mercados de lujo emergentes, como India.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de productos falsificados | -0.9% | Global, con mayor incidencia en Asia-Pacífico y mercados en línea | Corto plazo (≤ 2 años) |
| Menor demanda de los consumidores sensibles al precio | -0.6% | Global, particularmente en mercados emergentes y segmentos de ingresos medios | Mediano plazo (2-4 años) |
| Los elevados aranceles de importación aumentan los precios minoristas a nivel mundial | -1.1% | América del Norte y Europa, con repercusiones en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| La creciente adopción de relojes inteligentes desafía las ventas de relojes tradicionales | -0.4% | Global, con concentración en los mercados de tecnología avanzada de América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de productos falsificados
La proliferación de productos falsificados es un importante obstáculo para el mercado de relojes de lujo, ya que las réplicas de alta calidad producidas mediante mecanizado de control numérico computarizado (CNC) e impresión 3D difuminan cada vez más la línea entre relojes auténticos y falsos, especialmente en los canales de reventa en línea y entre particulares, donde la verificación es más débil. Esto obliga a las marcas a invertir más en certificados digitales, micrograbados y rehauts de hologramas para proteger la autenticidad. La magnitud de este desafío se refleja en recientes medidas de cumplimiento, como la incautación de joyas y relojes de lujo falsificados por parte de la Aduana de Estados Unidos por valor de más de 186 millones de dólares en Louisville en julio de 2025, seguida de otra incautación en 2025 de más de 50 relojes de lujo falsos con un valor real superior a 6 millones de dólares en el Aeropuerto de Cincinnati/Norte de Kentucky. Esto pone de relieve cómo el comercio ilícito generalizado sigue socavando la confianza del consumidor y las ventas legítimas de relojes de lujo.
La creciente adopción de relojes inteligentes desafía las ventas de relojes tradicionales
La creciente popularidad de los relojes inteligentes supone un reto importante para las ventas de relojes de pulsera tradicionales. Se están convirtiendo en la opción preferida de muchos consumidores, especialmente de los más jóvenes y expertos en tecnología. Estos dispositivos han experimentado una rápida adopción: en 2024, el 85 % de los estadounidenses poseía un teléfono inteligente y el 31 % un reloj inteligente, según PubMed Central.[ 3 ]Fuente: PubMed Central, "Evaluación de la propiedad de dispositivos inteligentes y la aceptabilidad del intercambio de datos de salud digital", pmc.ncbi.nlm.nih.gov Esta tendencia subraya la profunda integración de la tecnología wearable en la vida cotidiana. Los relojes inteligentes ofrecen una amplia gama de funciones que van más allá de simplemente dar la hora. Incluyen monitorización de la salud, monitorización de la actividad física, opciones de pago móvil, notificaciones y conectividad con aplicaciones, lo que los hace muy prácticos para el uso diario. Estas funcionalidades atraen a los consumidores modernos que priorizan la comodidad y la versatilidad. Como resultado, muchos compradores potenciales que antes consideraban un reloj mecánico o de moda básico ahora optan por los relojes inteligentes.
Análisis de segmento
Por tipo de producto: Los relojes digitales ganan terreno gracias a la resistencia mecánica
Los relojes de cuarzo y mecánicos siguen siendo los segmentos dominantes en el mercado de relojes de lujo desde 2025, con una cuota de mercado del 63.58 %. Estos relojes son muy valorados por su artesanía tradicional, sus diseños atemporales y la conexión emocional que crean con los compradores. Muchos consumidores, especialmente coleccionistas y personas con un alto poder adquisitivo, consideran estos relojes como símbolos de estatus y sofisticación. Su capacidad para mantener o incluso aumentar su valor con el tiempo los convierte en la opción preferida de quienes buscan lujo y potencial de inversión. Este atractivo perdurable garantiza que los relojes tradicionales sigan siendo la piedra angular del mercado de relojes de lujo.
Mientras tanto, los relojes de lujo digitales e híbridos están ganando popularidad de forma constante, impulsados por la creciente demanda de funciones inteligentes combinadas con diseños elegantes. Se proyecta que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.45 % hasta 2031, a medida que más consumidores buscan relojes que ofrezcan funcionalidades como monitorización de actividad física, conectividad y comodidad para el uso diario. Los modelos híbridos, que combinan la estética clásica con la tecnología moderna, resultan especialmente atractivos para los compradores más jóvenes que valoran tanto la tradición como la innovación. Estos relojes satisfacen una amplia gama de necesidades, desde el estilo de vida hasta el bienestar, lo que los convierte en una opción versátil. Esta tendencia pone de manifiesto cómo los avances tecnológicos están influyendo en el mercado de los relojes de lujo, a la vez que complementan el encanto perdurable de la artesanía tradicional.
Por usuario final: el segmento de mujeres supera el crecimiento de los hombres
En 2025, los hombres se mantuvieron como los principales consumidores del mercado mundial de relojes de lujo, aportando el 51.67 % de los ingresos totales. Este predominio se debe en gran medida a la popularidad de los modelos deportivos y complejos, como el Rolex Submariner y el Patek Philippe Aquanaut. Estos relojes son apreciados por sus avanzadas prestaciones, su durabilidad y el prestigio que aportan a sus propietarios. Los modelos deportivos y profesionales tienen un alto valor de reventa, lo que los convierte en la opción preferida de los compradores masculinos. Como resultado, las colecciones masculinas siguen siendo el segmento más importante y rentable de la industria relojera de lujo.
Mientras tanto, el segmento de relojes de lujo para mujer está creciendo rápidamente y se espera que alcance una tasa de crecimiento anual compuesta (TCAC) del 6.72 % hasta 2031. Las marcas están cambiando su enfoque, pasando de los diseños tradicionales de joyería a la creación de relojes con cajas más grandes, un aspecto más deportivo y movimientos mecánicos avanzados, que antes eran exclusivos de las colecciones masculinas. Este cambio refleja el creciente interés de las mujeres por el rendimiento técnico y el atractivo estético de los relojes de lujo. A medida que más mujeres buscan relojes que combinen funcionalidad y estilo, el segmento femenino se está convirtiendo en un motor crucial del crecimiento en el mercado global de relojes de lujo.
Por canal de distribución: las plataformas en línea reducen el dominio de las tiendas físicas
En 2025, las tiendas físicas se mantuvieron como el principal canal de venta en el mercado mundial de relojes de lujo, representando el 66.84 % de las ventas totales. Las compras de alto valor, como los relojes de lujo, suelen requerir una experiencia de compra física. Los clientes prefieren visitar las tiendas para probarse los relojes, asegurarse de que se ajusten correctamente a la muñeca e interactuar directamente con asesores de ventas expertos. Las boutiques y los distribuidores autorizados también ofrecen beneficios adicionales, como garantías de autenticidad, servicio posventa y una atención personalizada al cliente. Estos factores convierten a las tiendas físicas en la opción preferida para los compradores de relojes de alta gama.
Mientras tanto, los canales de venta en línea crecen de forma constante y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 7.34 % entre 2026 y 2031. Las plataformas digitales son cada vez más fiables a medida que marcas como Rolex mejoran sus programas de relojes de segunda mano certificados y empresas como Richemont integran plataformas como Watchfinder en sus operaciones. Estos avances facilitan y hacen más segura la compra y venta de relojes de lujo en línea. A medida que aumenta la confianza en las transacciones en línea, el comercio electrónico está captando gradualmente una mayor cuota del mercado de relojes de lujo, ofreciendo comodidad y accesibilidad a un público más amplio.
Análisis geográfico
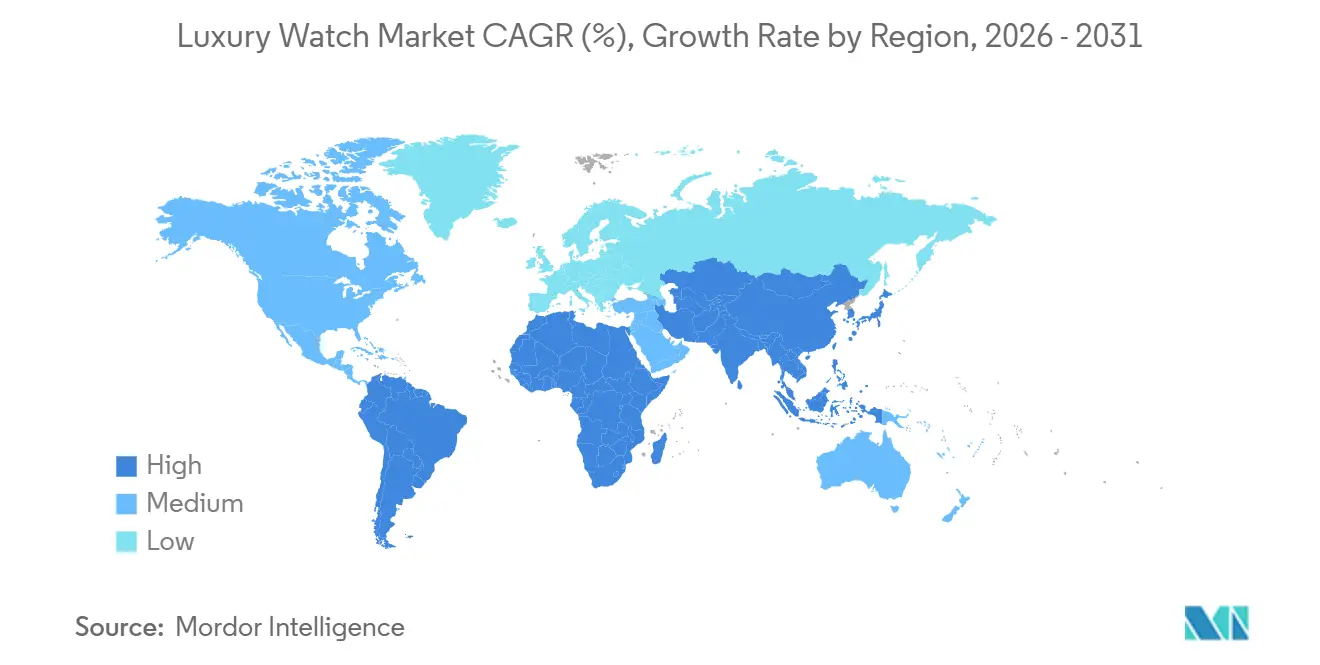
La región Asia-Pacífico seguirá siendo el mayor mercado de relojes de lujo en 2025, representando el 41.58 % de los ingresos globales. Este predominio se debe al aumento de la riqueza, una creciente comunidad de coleccionistas y una fuerte actividad comercial transfronteriza. Mercados importantes, como China, Japón, Singapur, Hong Kong e India, contribuyen de forma clave a este crecimiento. Factores como el aumento del turismo, las fluctuaciones monetarias y la evolución de las preferencias de los consumidores impulsan aún más la demanda de relojes de lujo. La región sigue siendo el principal motor de crecimiento de la industria mundial de relojes de lujo, impulsada por su sólida dinámica económica y de consumo.
Sudamérica se está convirtiendo rápidamente en el mercado de mayor crecimiento para los relojes de lujo, con una proyección de crecimiento de las ventas del 7.85 % CAGR durante el período de pronóstico. Una creciente población adinerada, un mejor acceso al crédito y la creciente presencia de marcas de lujo en los centros urbanos impulsan el crecimiento de la región. Países como Brasil, Chile y Colombia están experimentando un aumento en el interés por los relojes de alta gama. La expansión de las boutiques de lujo y la creciente apreciación de los productos premium impulsan aún más esta tendencia. Sudamérica presenta importantes oportunidades para que las marcas globales de relojes aprovechen la demanda sin explotar y expandan su presencia en el mercado.
Europa, Norteamérica, Oriente Medio y África siguen siendo regiones clave para la venta de relojes de lujo, incluso con la desaceleración del crecimiento en estos mercados maduros. Estas zonas se benefician de un turismo sólido, redes de venta minorista consolidadas y una alta concentración de consumidores adinerados. Ciudades como Ginebra, París, Milán, Londres, Dubái y Riad funcionan como importantes centros para las transacciones de relojes de lujo. Si bien estas regiones proporcionan estabilidad y ventas constantes de alto valor, complementan el crecimiento más rápido observado en mercados emergentes como Asia-Pacífico y Sudamérica, lo que garantiza un desempeño equilibrado del mercado global.
Panorama competitivo
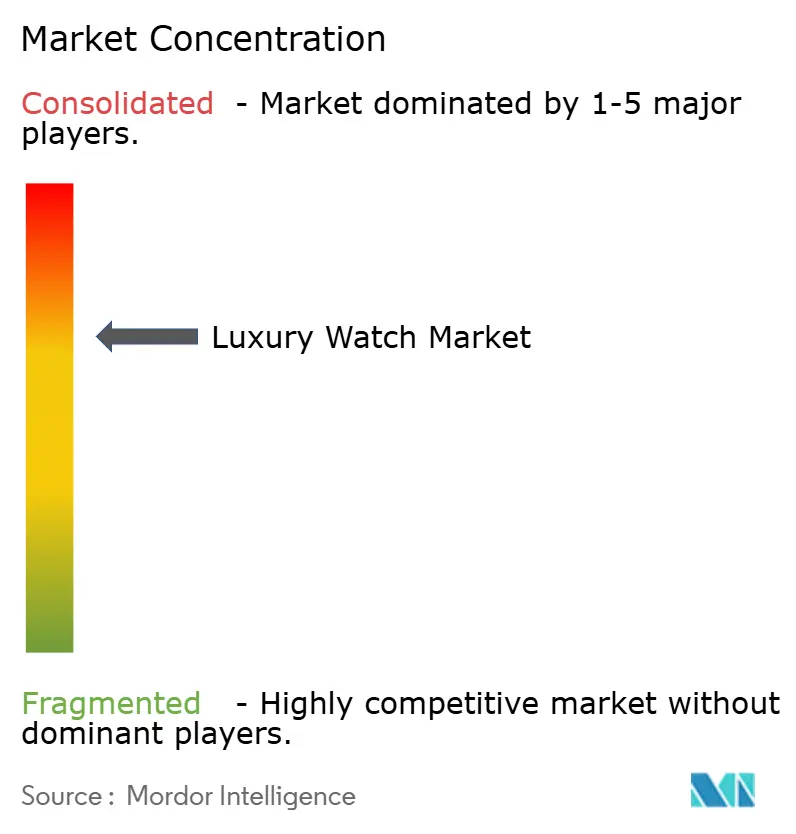
El mercado de relojes de lujo está moderadamente consolidado, dominado principalmente por unas pocas grandes empresas, como LVMH Moët Hennessy Louis Vuitton SE, Compagnie Financière Richemont SA, The Swatch Group Ltd. y Audemars Piguet Holding SA. Estas empresas dominan el sector gracias a sus amplias operaciones en fabricación, desarrollo de marca y venta minorista. Su extensa gama de productos, que abarca desde relojes de lujo de gama básica hasta relojes ultra premium, les permite atender a un amplio espectro de clientes. Este dominio les otorga un control significativo sobre precios y distribución, lo que las convierte en actores influyentes del mercado. Su sólida presencia es especialmente notable en los principales mercados de lujo a nivel mundial, donde la demanda se mantiene alta.
La competencia en el mercado de relojes de lujo se ve influenciada por la forma en que estas empresas líderes gestionan sus marcas y responden a las cambiantes preferencias de los consumidores en las distintas regiones. Actualizan con frecuencia sus líneas de productos, estrategias de marketing y redes minoristas para mantenerse alineadas con las tendencias del mercado. Algunas marcas se centran en la creación de relojes deportivos y de alta complejidad, mientras que otras priorizan diseños inspirados en la moda o la tradición. Estas empresas están optimizando sus operaciones descontinuando marcas de bajo rendimiento e invirtiendo más en las de mayor rendimiento. Este enfoque les ayuda a mantener su ventaja competitiva y a liderar el mercado en innovación y marcando tendencias.
Los pequeños fabricantes de relojes independientes y de nicho también desempeñan un papel importante al atender las necesidades específicas de los clientes y centrarse en segmentos de alto margen. Estas marcas suelen producir relojes de edición limitada, vender directamente a los consumidores y crear sólidas comunidades en línea para fomentar la exclusividad. Programas como las plataformas de relojes usados certificados y la autenticación basada en blockchain están ayudando tanto a grandes como a pequeñas marcas a recuperar el control de los mercados de reventa y a reducir las falsificaciones. Además, áreas emergentes como los relojes mecánicos para mujer, los materiales sostenibles y los diseños híbridos analógico-digitales ofrecen oportunidades para que las pequeñas empresas compitan eficazmente con las grandes empresas y se forjen su propio espacio en el mercado.
Líderes de la industria de los relojes de lujo
-
Rolex S.A.
-
Compagnie Financière Richemont SA
-
el grupo swatch ltd
-
LVMH Moët Hennessy Louis Vuitton ES
-
Audemars Piguet Holding SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: OPUL ingresó al mercado de relojes de lujo con la presentación de un reloj de edición limitada en colaboración con el artista musical Yo Yo Honey Singh. Esta colaboración combinó el atractivo de un estilo de vida con la exclusividad de un coleccionable. El lanzamiento incluyó un reloj de colección acompañado de recuerdos de la marca, con un diseño audaz y una narrativa cautivadora.
- Marzo de 2025: Citizen presentó una nueva categoría de producto, Citizen Premiere, para sus relojes de lujo. La colección combina elementos de diseño y tecnología para consolidarse en el segmento de los relojes de lujo modernos.
- Agosto de 2024: Ethos abrió una nueva tienda, Ethos Summit, en el Phoenix Mall of Asia de Bangalore. La boutique ofrece una selección de relojes de lujo a sus clientes.
- Abril de 2024: Chopard lanzó nuevos relojes para hombre y mujer, entre ellos los modelos LUC XPS Forest Green y Alpine Eagle XL Chrono. La compañía incorporó su aleación patentada, que contiene al menos un 80 % de materiales reciclados y ofrece propiedades técnicas mejoradas. Estos relojes utilizan el movimiento LUC Calibre 96.12-L, de manufactura propia.
Alcance y metodología
Los relojes de lujo son piezas que van más allá de la simple medición del tiempo, ofreciendo una artesanía excepcional, materiales de alta calidad y, a menudo, diseños únicos. El mercado de relojes de lujo se segmenta por tipo de producto, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en relojes de cuarzo/mecánicos y relojes digitales. Por usuario final, el mercado se segmenta en hombres, mujeres y unisex. Por canal de distribución, el mercado se segmenta en tiendas físicas y tiendas en línea. El informe también proporciona un análisis de las economías emergentes y consolidadas de todo el mundo, que abarca América del Norte, Europa, América del Sur, Asia-Pacífico, Oriente Medio y África. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Reloj de cuarzo/mecánico |
| Reloj digital |
| Hombres |
| Mujeres |
| Unisexo |
| Tiendas sin conexión |
| Tiendas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Colombia | |
| Chile | |
| Perú | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Reloj de cuarzo/mecánico | |
| Reloj digital | ||
| Por usuario final | Hombres | |
| Mujeres | ||
| Unisexo | ||
| Por canal de distribución | Tiendas sin conexión | |
| Tiendas en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Colombia | ||
| Chile | ||
| Perú | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de relojes de lujo?
El tamaño del mercado de relojes de lujo será de USD 84.77 mil millones en 2026.
¿A qué velocidad se espera que crezca el sector?
Se proyecta que los ingresos alcancen los USD 114.19 mil millones para 2031, lo que implica una CAGR del 6.14%.
¿Qué segmento de productos se está expandiendo más rápidamente?
Se pronostica que los relojes digitales e híbridos registrarán una tasa de crecimiento anual compuesta (CAGR) del 6.45 % hasta 2031.
¿Qué región se proyecta que crecerá más rápido?
Se espera que América del Sur, encabezada por Brasil y Colombia, avance a una CAGR del 7.85% hasta 2031.


