

Tamaño y participación en el mercado de yates de lujo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 10.76 mil millones |
| Tamaño del mercado (2031) | USD 14.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
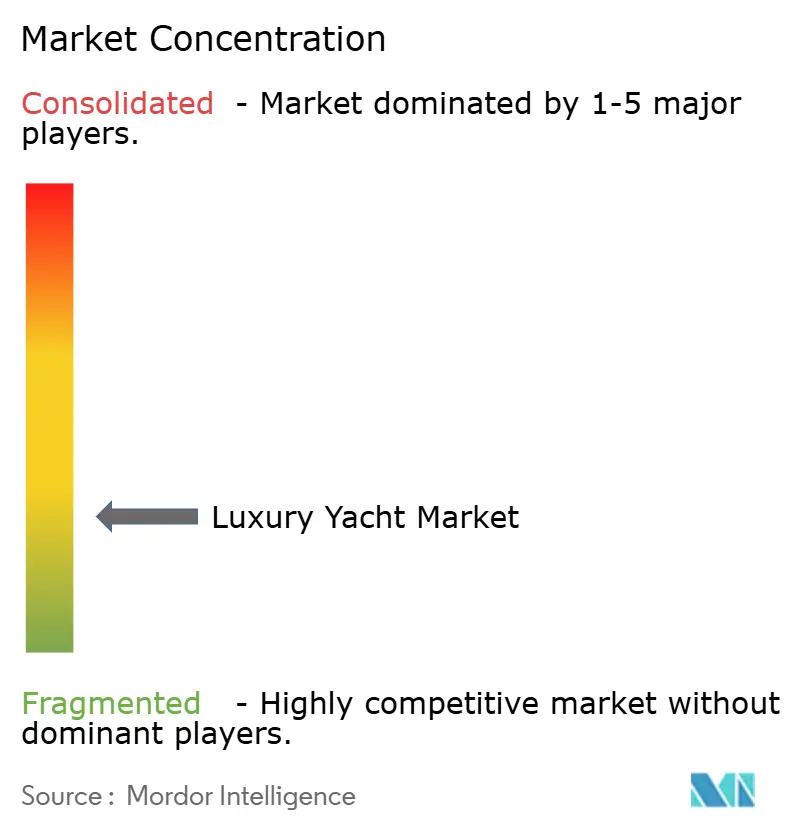
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de yates de lujo por Mordor Intelligence
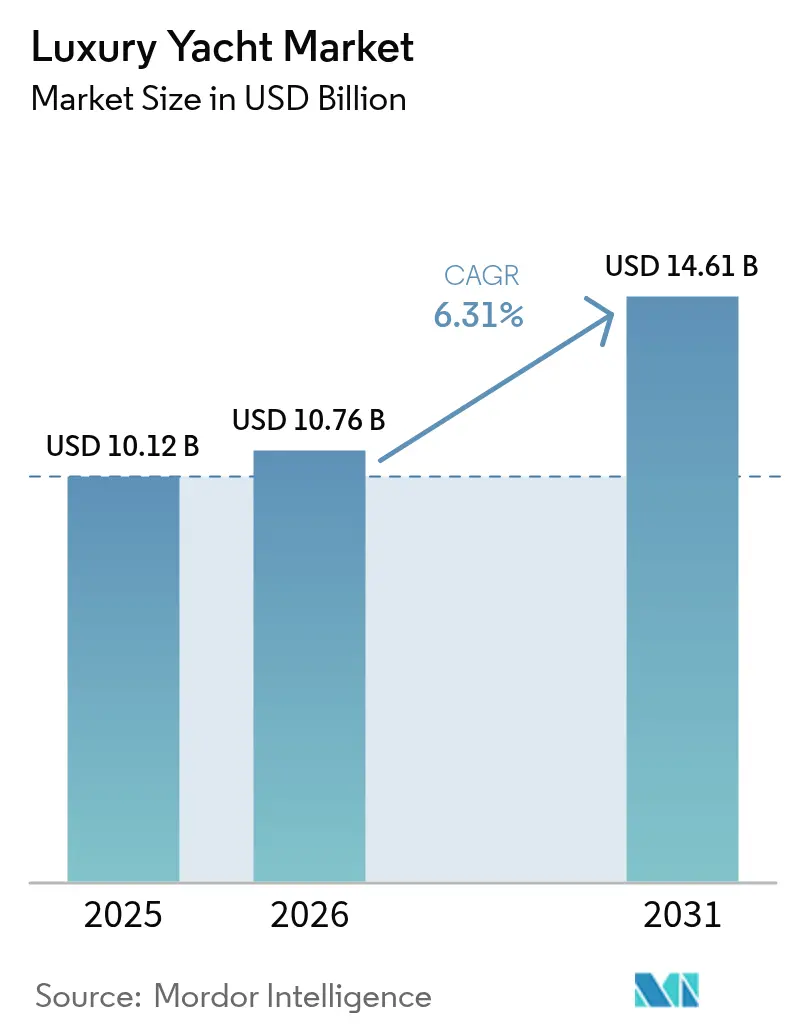
El tamaño del mercado de yates de lujo en 2026 se estima en 10.76 millones de dólares, creciendo desde los 10.12 millones de dólares de 2025, con proyecciones para 2031 de 14.61 millones de dólares, con un crecimiento del 6.31 % CAGR entre 2026 y 2031. El impulso actual se debe al aumento de personas con un patrimonio neto ultraalto (UHNWI), la rápida innovación en propulsión y un cambio cultural hacia activos experienciales. Los sistemas híbridos y eléctricos cobran impulso a medida que los constructores buscan cumplir con las futuras normas de la OMI sobre gases de efecto invernadero, mientras que los yates de expedición amplían sus rutas más allá del Mediterráneo. La consolidación entre constructores y operadores de puertos deportivos se intensifica, con fondos de capital privado que apuntan a infraestructura que asegura la disponibilidad de amarres. Mientras tanto, los aranceles a los buques europeos, chinos y taiwaneses crean una ventaja de precios a corto plazo para los astilleros estadounidenses y podrían impulsar la relocalización regional en el mercado de yates de lujo.
Conclusiones clave del informe
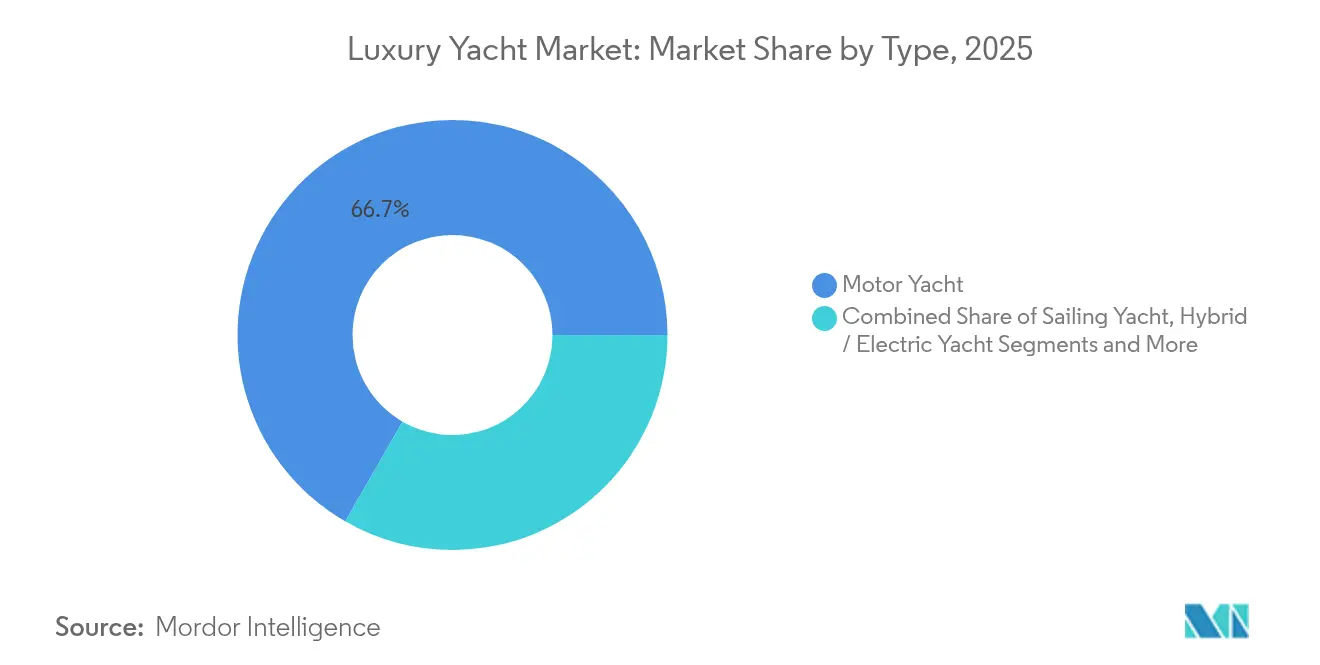
- Por tipo, los yates a motor representaron el 66.68 % de la participación de mercado de yates de lujo en 2025, mientras que se proyecta que los yates híbridos-eléctricos registren una CAGR del 10.09 % hasta 2031.
- Por tamaño, los buques de entre 20 y 40 m representaron el 43.62 % del tamaño del mercado de yates de lujo en 2025, mientras que se prevé que los yates de más de 80 m se expandan a una CAGR del 11.74 % hasta 2031.
- Por material del casco, la fibra de vidrio/compuesto representó una participación del 55.68 % del mercado de yates de lujo en 2025; se prevé que los cascos de fibra de carbono crezcan a una CAGR del 12.98 % hasta 2031.
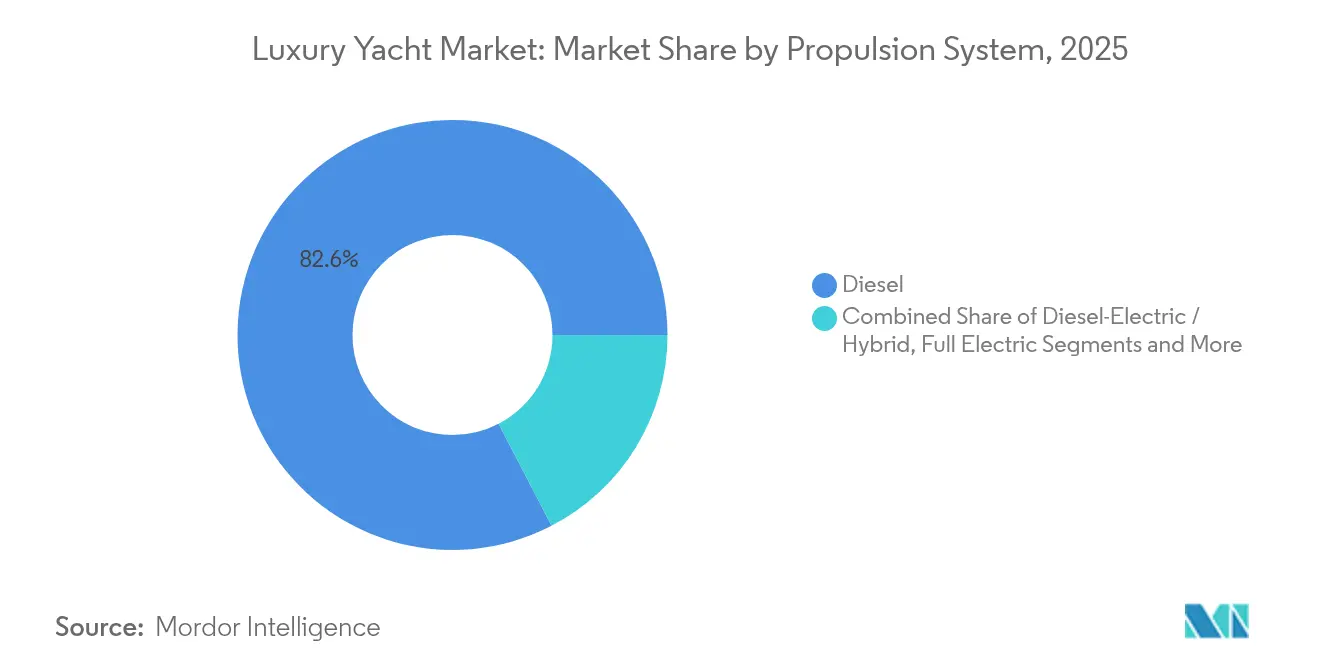
- Por sistema de propulsión, el diésel mantuvo una participación del 82.62% del mercado de yates de lujo en 2025, aunque los sistemas diésel-eléctricos/híbridos acelerarán a una CAGR del 9.12% hasta 2031.
- Por usuario final, los particulares tenían una participación del 60.74 % del mercado de yates de lujo en 2025, mientras que los clubes de propiedad fraccionada están en camino de lograr una CAGR del 11.08 % hasta 2031.
- Por geografía, Europa lideró con una participación del 42.62% en 2025, mientras que se espera que Asia-Pacífico registre la CAGR más rápida del 11.24% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de yates de lujo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del auge del turismo de yates | + 1.2% | Global, con concentración en el Mediterráneo, el Caribe y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Aumento de los UHNWI en los mercados emergentes | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| Creciente demanda de yates de expedición/exploración | + 0.9% | Global, con ganancias tempranas en el norte de Europa y América del Norte | Mediano plazo (2-4 años) |
| Cambio hacia la propulsión híbrida y eléctrica | + 0.7% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Construcción de islas privadas y puertos deportivos remotos | + 0.6% | Caribe, Islas del Pacífico, Mediterráneo | Mediano plazo (2-4 años) |
| El auge de las plataformas de propiedad fraccionada | + 0.8% | América del Norte y Europa, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del auge del turismo de yates
El turismo de yates experimentará un crecimiento sólido, representando el 26% de la economía marítima para 2030. Los turistas de yates gastan aproximadamente USD 287 al día, casi el doble que los turistas convencionales, lo que impacta significativamente las economías locales. El sector se beneficia de las preferencias de viaje pospandemia, que priorizan entornos privados y controlados, con destinos concurridos. Las compañías de chárter invierten cada vez más en embarcaciones más grandes y lujosas para captar este gasto premium, y los programas de navegación en yates se consolidan como el atributo más valorado por los turistas. La capacitación en seguridad y las ubicaciones accesibles a una hora de transporte representan combinaciones óptimas que los turistas prefieren, impulsando el desarrollo de infraestructura en los destinos de cruceros emergentes.
Aumento de los UHNWI en los mercados emergentes
Se proyecta que la población ultrarrica crecerá considerablemente para 2028, alcanzando más de 587,000 personas con un patrimonio neto superior a los 30 millones de dólares. Los mercados emergentes impulsan un crecimiento desproporcionado: Vietnam prevé un crecimiento de centimillonarios del 95%, India del 80% y Mauricio del 75%. Estos nuevos centros de riqueza priorizan el lujo experiencial sobre los activos tradicionales, y los yates representan inversiones que aportan pasión y combinan estatus, privacidad y beneficios para el estilo de vida. La transición hacia inversiones sostenibles entre el 20% de los inversores de ultra alto patrimonio genera demanda de sistemas de propulsión híbridos y eléctricos. Las generaciones más jóvenes impulsan cada vez más la movilidad patrimonial y las decisiones de inversión, favoreciendo embarcaciones tecnológicamente avanzadas con credenciales ambientales.
Creciente demanda de yates de expedición/exploración
Los yates de expedición responden a las preferencias cambiantes de los propietarios por cruceros remotos y experiencias de aventura más allá de los circuitos tradicionales del Mediterráneo y el Caribe. 58 nuevos yates de exploración lanzados en 2025, incluidos barcos notables como REV Ocean (194.9 m) equipado para investigación científica y Shackleton (107 m) con cascos clasificados para hielo para cruceros polares.[ 1 ]"Los yates exploradores más grandes llegarán al agua en 2025", Boat International, boatinternational.com.Estas embarcaciones incorporan sistemas de propulsión híbridos y características de autosuficiencia para una navegación autónoma prolongada. Este segmento beneficia a los propietarios que buscan experiencias únicas en entornos marinos sensibles, lo que impulsa la demanda de diseños compatibles con el medio ambiente. El Xplorer 60 de Damen Yachting representa el primero de su gama de expedición de lujo, capaz de navegar de forma autónoma y diseñado para regiones de alta latitud.
Cambio hacia la propulsión híbrida y eléctrica
Las regulaciones ambientales aceleran la adopción de sistemas de propulsión alternativos, y la OMI aprueba nuevos requisitos sobre gases de efecto invernadero que entrarán en vigor a partir de 2028.[ 2 ]"OMI MEPC 83: Requisitos de GEI aprobados, que entrarán en vigor a partir de 2028", DNV, dnv.com.La expansión del Sistema de Comercio de Emisiones de la UE y la normativa marítima de FuelEU afectan a los buques de más de 5,000 toneladas brutas que atracan en puertos de la UE, exigiendo la presentación de informes sobre emisiones y el cumplimiento de los límites de intensidad de gases de efecto invernadero. Los sistemas híbridos ofrecen flexibilidad operativa, reducción del ruido y las vibraciones, y una mayor eficiencia de combustible durante la navegación. Rolls-Royce lanzó sistemas híbridos integrados de propulsión para yates, con rangos de potencia de entre 1,000 y 4,000 kilovatios. El velero más grande del mundo, el Sailing Yacht A, demuestra la aplicación de sistemas híbridos en embarcaciones de lujo, lo que demuestra la madurez tecnológica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de propiedad y mantenimiento | -1.4% | Global, particularmente agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de componentes especializados | -0.8% | Global, con concentración en astilleros europeos y norteamericanos | Mediano plazo (2-4 años) |
| Normativas estrictas sobre emisiones ambientales | -0.6% | Europa y América del Norte, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| La escasez de tripulación calificada aumenta los costos operativos | -0.9% | Global, particularmente agudo en el Mediterráneo y el Caribe | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de propiedad y mantenimiento
El aumento de los gastos operativos afecta la economía de la propiedad de yates, y Princess Yachts reportó pérdidas de 61 millones de libras esterlinas en 2022 sobre ingresos de 315 millones de libras esterlinas en un contexto de mercado complejo. La compañía anunció 250 recortes de personal debido al aumento de los costos operativos y a las difíciles condiciones del mercado global. Los costos de las marinas se disparan a medida que las instalaciones premium exigen tarifas más altas, con una valoración de Safe Harbor Marinas de 5.65 millones de dólares estadounidenses, lo que refleja 21 veces los fondos de operaciones estimados para 2024. Los tipos de interés incrementan los costos de financiación compuestos para la compra de yates, mientras que las primas de seguros aumentan debido al aumento de las reclamaciones y el valor de reposición. Estos factores impulsan a los propietarios a optar por modelos de propiedad fraccionada y acuerdos de chárter para distribuir los costos entre múltiples usuarios.
Cuellos de botella en la cadena de suministro de componentes especializados
Las interrupciones en la cadena de suministro tras la COVID-40 persisten en la fabricación de yates, con componentes especializados que experimentan plazos de entrega más largos e inflación de precios. El mercado de la navegación recreativa se estabiliza tras un aumento del 95% en la producción debido a la pandemia, lo que genera dificultades de inventario y cuellos de botella en la producción. Los astilleros europeos informan que el 10% utiliza actualmente o planea utilizar materiales compuestos, principalmente fibra de vidrio y resina de poliéster, pero enfrentan dificultades para el abastecimiento de materiales avanzados. Las tensiones comerciales agravan los problemas de suministro, con el arancel universal del 54% impuesto por el presidente Trump a las importaciones de yates y las tasas más altas para países específicos, lo que genera presión sobre los precios. Los yates fabricados en China se enfrentan a aranceles del 20%, mientras que las marcas de la UE se enfrentan a aranceles del XNUMX%, lo que podría reconfigurar las cadenas de suministro globales y obligar a los compradores a optar por alternativas nacionales.
Análisis de segmento
Por tipo: Los yates a motor dominan a pesar del aumento de la electricidad
En 2025, los yates a motor dominaron el mercado de yates de lujo, con una cuota de mercado del 66.68%, lo que refleja la preferencia consolidada de los consumidores por distribuciones espaciosas, mayor autonomía y fiabilidad demostrada en diversas condiciones de navegación. Los yates híbridos/eléctricos emergen como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.09% hasta 2031, impulsados por las regulaciones ambientales y los avances tecnológicos. Los yates de vela mantienen una demanda constante entre los propietarios más exigentes que buscan experiencias tradicionales, mientras que los catamaranes cobran impulso en el sector del chárter gracias a su estabilidad y eficiencia de espacio. Los yates Explorer representan un nicho especializado, pero en rápida expansión, con 58 nuevas embarcaciones que se lanzarán en 2025 dirigidas a propietarios con espíritu aventurero.
La tendencia hacia la electrificación se acelera a medida que los fabricantes integran sistemas híbridos que ofrecen reducción de ruido, mayor eficiencia de combustible y sistemas de propulsión modulares que facilitan las actualizaciones. El Grupo Ferretti presentó el Riva El-Iseo, su primer modelo totalmente eléctrico en el segmento E-Luxury, que combina un diseño tradicional con tecnología eléctrica moderna. La integración de energía solar y los sistemas de gestión energética basados en IA optimizan el consumo de energía, mejorando la experiencia de lujo y abordando las preocupaciones ambientales. Los fabricantes de yates a motor ofrecen cada vez más variantes híbridas en toda su gama de modelos para atraer a compradores con conciencia ambiental sin sacrificar las expectativas de rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño: los superyates impulsan el crecimiento premium
El segmento de 20 a 40 metros se posicionó como líder, con una cuota de mercado del 43.62% en 2025, logrando un equilibrio entre espacio, complejidad operativa y accesibilidad a la marina, convirtiéndolo en la opción predilecta para propietarios privados. Las embarcaciones de más de 80 metros alcanzaron la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.74% hasta 2031, lo que refleja la preferencia de los compradores ultrarricos por propiedades flotantes con servicios completos. El segmento de hasta 20 metros está dirigido a compradores de lujo de nivel inicial y operadores de chárter, mientras que los yates de 40 a 60 metros están dirigidos a propietarios consolidados que buscan mayores capacidades. La gama de 60 a 80 metros está dirigida a propietarios experimentados que buscan embarcaciones más grandes con mayor capacidad para la tripulación y los huéspedes.
La construcción de superyates incorpora cada vez más materiales y tecnologías avanzadas, y los compuestos de carbono se están extendiendo más allá de las aplicaciones de competición para embarcaciones de lujo, con el objetivo de reducir el peso y optimizar el rendimiento. El Scheherazade ejemplifica esta tendencia, incorporando compuestos de carbono en mástiles, aparejos y estructuras de cubierta. Los buques de mayor tamaño se benefician de las economías de escala en la integración de la propulsión híbrida, con sistemas Rolls-Royce que van desde los 1,000 hasta los 4,000 kilovatios, adecuados para yates de diversos tamaños. Este aumento de tamaño refleja el deseo de los armadores de autosuficiencia durante cruceros prolongados, lo que impulsa la demanda de embarcaciones con mayor autonomía, almacenamiento e instalaciones a bordo.
Por Hull Material: La fibra de carbono cobra impulso
En cuanto a los materiales para cascos, la fibra de vidrio y los compuestos lideraron el mercado, representando el 55.68 % de la cuota de mercado en 2025, ofreciendo durabilidad comprobada, rentabilidad y procesos de fabricación consolidados en astilleros de todo el mundo. La fibra de carbono es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.98 % hasta 2031, impulsada por la reducción de peso y la optimización del rendimiento. El aluminio mantiene su relevancia para embarcaciones de mayor tamaño que requieren resistencia estructural, mientras que el acero se utiliza en aplicaciones especializadas, como yates de expedición para hielo. Otros materiales incluyen soluciones innovadoras, como biocompuestos y materiales reciclados, que abordan las necesidades de sostenibilidad.
Los astilleros europeos informan que casi el 95 % utiliza actualmente o planea utilizar materiales compuestos, y los procesos de fabricación evolucionan hacia la infusión al vacío y las técnicas automatizadas. Los tejidos C-PLY sin rizo de Chomarat demuestran aplicaciones de fibra de carbono en los modelos 435 y 465 de Arcona Yachts, lo que mejora la integridad estructural y reduce el peso. Esta tecnología permite competir a alta velocidad y navegar a baja velocidad sin necesidad de personalización, y el Arcona 435 ganó el premio al Yate Europeo del Año en 2019. La construcción con fibra de carbono permite lograr una alta resistencia con menos capas, lo que la hace cada vez más rentable para la fabricación de yates de lujo, a la vez que contribuye a los objetivos medioambientales mediante la reducción de peso y la mejora del consumo de combustible.
Por sistema de propulsión: el dominio del diésel se enfrenta al desafío eléctrico
La propulsión diésel mantiene el 82.62 % de la cuota de mercado de yates de lujo en 2025, lo que refleja una infraestructura consolidada, una fiabilidad demostrada y una amplia red de servicios que respalda las operaciones de cruceros globales. Los sistemas diésel-eléctricos/híbridos aceleran su tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2031, impulsados por las normativas ambientales y la madurez tecnológica. La propulsión totalmente eléctrica se centra en aplicaciones específicas, como las operaciones portuarias y la navegación de corto alcance, mientras que las pilas de combustible de hidrógeno representan una tecnología emergente para operaciones de cero emisiones. Las configuraciones híbridas diésel-eléctricas ofrecen soluciones de transición que combinan la autonomía con beneficios medioambientales.
Los nuevos requisitos de la OMI sobre gases de efecto invernadero, vigentes a partir de 2028, aceleran la adopción de sistemas de propulsión alternativos. Las regulaciones de la UE, como la expansión del Sistema de Comercio de Emisiones y los requisitos de FuelEU Maritime, afectan a los buques de más de 5,000 toneladas brutas, lo que exige la presentación de informes sobre emisiones y el cumplimiento de los límites de intensidad de gases de efecto invernadero. Los sistemas híbridos ofrecen flexibilidad operativa, lo que permite una navegación silenciosa para la observación de la fauna, reduce las vibraciones para la comodidad de los pasajeros y mejora la eficiencia del combustible durante los cruceros de desplazamiento. La integración tecnológica impulsa el posicionamiento de lujo, a la vez que aborda el cumplimiento normativo, creando ventajas competitivas para los primeros usuarios en mercados con sensibilidad ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La propiedad fraccionada altera los modelos tradicionales
Los particulares fueron los principales interesados, representando el 60.74 % del mercado de yates de lujo en 2025, manteniendo su dominio mediante la propiedad directa de yates de lujo para uso personal y disfrute familiar. Los clubes de propiedad fraccionada emergen como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.08 % hasta 2031, lo que aborda los altos costos de propiedad y los desafíos de utilización. Las empresas de chárter atienden la creciente demanda de turismo náutico, mientras que el uso corporativo y para eventos proporciona flujos de ingresos estables. Las solicitudes VIP gubernamentales y navales representan requisitos especializados para el transporte y la representación oficial.
El modelo de propiedad fraccionada aborda las barreras de costo que impiden la propiedad de yates, con plataformas que permiten el acceso compartido a embarcaciones de lujo sin la plena responsabilidad de propiedad. Esta tendencia se alinea con la transición de los inversores de patrimonios ultraelevados hacia inversiones sostenibles y el lujo experiencial en lugar de la acumulación tradicional de activos. Las compañías de chárter invierten cada vez más en embarcaciones más grandes y lujosas para captar el gasto premium, y los turistas de yates pagan aproximadamente USD 287 por día, en comparación con los USD 150 de los turistas convencionales. La evolución del modelo refleja las preferencias generacionales cambiantes, donde los jóvenes adinerados priorizan el acceso sobre la propiedad y las experiencias sobre las posesiones.
Análisis geográfico
Europa controló el 42.62 % del mercado de yates de lujo en 2025 gracias a la solidez de los clústeres de construcción naval en Italia, Países Bajos y Alemania. Los astilleros italianos suministraron la mitad de los buques de más de 24 m a nivel mundial, y Azimut-Benetti aspira a una facturación de 1.5 millones de euros para 2025, a pesar de la débil demanda de bienes de lujo. La legislación climática de la UE impulsa la I+D en propulsión híbrida, lo que permite a los constructores comercializar el cumplimiento normativo como una ventaja competitiva para los compradores con concienciación sobre el carbono. Sin embargo, los aranceles de importación del 20 % impuestos por EE. UU. a los yates de la UE podrían desviar algunos pedidos estadounidenses a marcas nacionales, lo que podría reducir la cuota de mercado de Europa en el horizonte de pronóstico.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.24 %. La Cumbre de Superyates de Hong Kong de 2025 reunió a 250 ejecutivos que describieron las expansiones de los puertos deportivos en Hainan, Cebú y Langkawi. Las matriculaciones chinas aumentan a medida que la flexibilización de los permisos para cruceros costeros optimiza los itinerarios. El plan de modernización costera de la India prevé once nuevos puertos deportivos, lo que posiciona a Goa como un trampolín para el chárter de yates hacia las Maldivas. Sin embargo, los trámites burocráticos y la escasez de amarres en aguas profundas aún impiden el pleno aprovechamiento de la demanda regional en el mercado de yates de lujo.
Norteamérica sigue siendo un sector maduro pero en expansión. El sector de puertos deportivos estadounidense registró ingresos por USD 6.7 millones en 2023, con una ocupación superior al 90 % en muchos centros. La adquisición récord de Safe Harbor Marinas por parte de Blackstone otorga al fondo 138 propiedades y subraya el valor estratégico de la infraestructura de atraque. Los aranceles de importación universales del 10 %, que aumentan hasta el 20-54 % según el país de origen, respaldan a constructoras nacionales como Westport y Christensen. Sin embargo, la escasez de personal cualificado aumenta los salarios de la tripulación en porcentajes de dos dígitos, lo que impulsa a algunos armadores hacia yates de desplazamiento con menor intensidad de mano de obra, una tendencia que se refleja en todo el mercado de yates de lujo.

Panorama regulatorio
El marco regulatorio para yates de lujo se está volviendo más estricto en materia de emisiones y seguridad, con varias actualizaciones en 2025-2026 que definirán las especificaciones de construcción y los permisos de operación. El Código RMI Yacht 2026 entró en vigor el 1 de enero de 2026, armonizando el cumplimiento de los grandes yates con los instrumentos revisados de la OMI. Transport Malta implementó su Código de Yates Comerciales 2025 (CYC 2025) el 1 de julio de 2025, y los yates con certificación CYC 2020 pasarán a CYC 2025 en la primera inspección de renovación posterior al 31 de diciembre de 2025.
En lo que respecta al medio ambiente y al acceso a las rutas, la OMI continuó impulsando su Marco de Emisiones Netas Cero tras la MEPC 83 (abril de 2025), y las enmiendas al Anexo VI del MARPOL, que establecen nuevos requisitos para la Zona de Control de Emisiones del Mar de Noruega, entraron en vigor el 1 de marzo de 2026. En cuanto a los segmentos de expedición y exploración, las enmiendas al Código Polar de la OMI y al Capítulo XIV del SOLAS entraron en vigor el 1 de enero de 2026, introduciendo requisitos para los yates de recreo de 300 toneladas brutas o más en aguas polares, lo que eleva el nivel de cumplimiento para los buques comercializados para cruceros en latitudes altas.
Análisis de la cadena de valor
La cadena de valor de los yates de lujo sigue un modelo de proyecto-servicio, donde los astilleros líderes actúan como contratistas principales y gestores de programas que coordinan la arquitectura naval, la fabricación de materiales compuestos y metálicos, los sistemas de propulsión y puente, los interiores y la puesta en servicio a través de subcontratistas especializados. Los elementos de largo plazo de entrega, como el vidrio a medida, los sistemas de propulsión y los sistemas eléctricos de alta especificación, influyen en los plazos de construcción, y los cuellos de botella de 2024-2025 apuntaron a la escasez de mano de obra cualificada en los principales centros europeos, así como a la presión de adquisición de materiales avanzados como el aluminio y la fibra de carbono.
Las recientes iniciativas también demuestran una mayor colaboración entre los distintos niveles y una localización selectiva de la producción para gestionar los plazos de entrega y las deficiencias de capacidad. Rolls-Royce Power Systems amplió su colaboración con Overmarine (Mangusta) mediante un acuerdo marco para el periodo 2026-2029 que abarca el suministro de 64 motores MTU Serie 2000 y la integración de los sistemas NautIQ Bridge, lo que refleja un impulso hacia paquetes de propulsión y puente más integrados. La diversificación de la fabricación también progresó: Tureddi Group firmó un acuerdo estratégico con Suprema Marine para producir yates de PRFV de entre 60 y 110 pies en Bahréin, combinando el diseño italiano con la capacidad de fabricación regional de materiales compuestos.
Panorama competitivo
El mercado de yates de lujo presenta una concentración moderada, con constructores europeos consolidados que mantienen el liderazgo gracias a su tradición de marca, innovación tecnológica y escala de fabricación. La consolidación del sector se acelera mediante adquisiciones estratégicas, como lo demuestra la compra del 48.5% de Nautor Swan por parte de Sanlorenzo por 60 millones de euros, lo que posiciona a la entidad combinada como líder en tecnologías sostenibles para yates. La adquisición de Safe Harbor Marinas por parte de Blackstone Infrastructure por 5.65 millones de dólares demuestra el interés del capital privado en la infraestructura marina, lo que podría transformar la dinámica competitiva mediante mejoras operativas y la expansión de la red.
La competencia intensifica la diferenciación tecnológica, y los fabricantes invierten fuertemente en propulsión híbrida, materiales avanzados e integración digital para captar compradores con conciencia ambiental. Surgen oportunidades en plataformas de propiedad fraccionada, segmentos de yates de expedición y en mercados emergentes donde los constructores tradicionales carecen de presencia. El Código de Yates revisado de Red Ensign Group, vigente en julio de 2024, establece estándares mejorados de seguridad y diseño, a la vez que impulsa la innovación, creando ventajas competitivas para los fabricantes que cumplen con las normas.
Los patrones de adopción de tecnología favorecen a los constructores que integran gestión energética basada en IA, sistemas de propulsión modulares y materiales sostenibles para diferenciar sus ofertas. Los competidores más pequeños aprovechan su experiencia especializada en yates de expedición y propulsión eléctrica para competir con los competidores tradicionales, mientras que las empresas consolidadas se expanden mediante adquisiciones para captar segmentos y mercados geográficos emergentes.
Líderes de la industria de yates de lujo
-
Yates Fincantieri
-
Feadship
-
Lürssen Werft
-
Grupo Azimut-Benetti
-
Sanlorenzo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Fincantieri anunció un contrato para la construcción de un tercer buque de lujo para el sector hotelero para Marc-Henry Cruise Holdings LTD, cuya entrega está prevista para 2031 en su astillero de Ancona. Este pedido amplía su cartera de proyectos a largo plazo y refuerza la sinergia entre las capacidades de los grandes yates y los programas de buques de lujo orientados al sector hotelero.
- Junio de 2026: Lurssen anunció la entrega del yate NIXIE de 102.4 metros (anteriormente Proyecto JASSJ), lo que se suma a su programa de entregas de 2026. Esta entrega pone de manifiesto la continua actividad en el segmento de yates de gran tamaño, lo que respalda la demanda de integración de sistemas especializados y la capacidad de subcontratistas de alta gama.
- Abril de 2025: La OMI aprobó su Marco de Emisiones Netas Cero en la 83.ª Conferencia de Protección del Medio Marino (MEPC 83), que establece un estándar global para el combustible y la fijación de precios para las emisiones de gases de efecto invernadero (GEI) en buques de gran tamaño, como parte de un paquete de descarbonización más amplio. Si bien los umbrales y los mecanismos de implementación difieren según el tamaño y el perfil del yate, la decisión ha impulsado a los astilleros y proveedores a centrarse en la hibridación, la preparación para el uso de combustibles alternativos y las prácticas de notificación de emisiones que se ajustan a los instrumentos de la OMI.
Alcance del informe sobre el mercado mundial de yates de lujo
Un yate de lujo, a menudo conocido como superyate o megayate, es una embarcación de recreo grande y opulenta que se utiliza para la recreación. Estos yates son alquilados o comprados por los ultra ricos o por una empresa para sus empleados.
El mercado de yates de lujo está segmentado por tipo (yates de lujo a vela, yates de lujo a motor y otros tipos), por tamaño (hasta 20 metros, de 20 a 50 metros y por encima de 50 metros), por aplicación (uso comercial y privado), y por geografía (América del Norte, Europa, Asia-Pacífico y el resto del mundo).
El informe ofrece el tamaño del mercado y previsiones para el mercado de yates de lujo en valor (USD) para los segmentos anteriores.
| Yates de Motor |
| Yate de vela |
| Yate híbrido/eléctrico |
| Yate catamarán |
| Explorador / Otros |
| Hasta 20 m |
| 20 a 40 m |
| 40 a 60 m |
| 60 a 80 m |
| Por encima de 80 m |
| Fibra de vidrio / Compuesto |
| Aluminio: |
| Acero |
| Fibra de Carbono |
| Otros |
| Diesel |
| Diésel-Eléctrico / Híbrido |
| Completamente eléctrico |
| Pila de combustible de hidrógeno (emergente) |
| Individuos privados |
| Empresas de alquiler |
| Corporativos y Eventos |
| Clubes de propiedad fraccionada |
| Gobierno y Naval (VIP) |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Italia |
| Alemania | |
| Reino Unido | |
| Francia | |
| Netherlands | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| Australia | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Yates de Motor | |
| Yate de vela | ||
| Yate híbrido/eléctrico | ||
| Yate catamarán | ||
| Explorador / Otros | ||
| Por tamaño | Hasta 20 m | |
| 20 a 40 m | ||
| 40 a 60 m | ||
| 60 a 80 m | ||
| Por encima de 80 m | ||
| Por Hull Material | Fibra de vidrio / Compuesto | |
| Aluminio: | ||
| Acero | ||
| Fibra de Carbono | ||
| Otros | ||
| Por sistema de propulsión | Diesel | |
| Diésel-Eléctrico / Híbrido | ||
| Completamente eléctrico | ||
| Pila de combustible de hidrógeno (emergente) | ||
| Por usuario final | Individuos privados | |
| Empresas de alquiler | ||
| Corporativos y Eventos | ||
| Clubes de propiedad fraccionada | ||
| Gobierno y Naval (VIP) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Italia | |
| Alemania | ||
| Reino Unido | ||
| Francia | ||
| Netherlands | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| Australia | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de yates de lujo?
El mercado de yates de lujo alcanzará los 10.76 millones de dólares en 2026 y se prevé que alcance los 14.61 millones de dólares en 2031.
¿Qué tipo de yate es el más popular?
Los yates a motor dominan con una cuota de mercado del 66.68% en 2025, pero los yates a motor híbridos-eléctricos son el subsegmento de más rápido crecimiento.
¿Qué región crecerá más rápido hasta 2031?
Se espera que Asia-Pacífico se expanda a una CAGR del 11.24 %, impulsada por el aumento de UHNWIs y la nueva infraestructura de puertos deportivos.
¿Cómo influyen las regulaciones medioambientales en el diseño de los yates?
Las normas de la OMI y la UE sobre gases de efecto invernadero, que entrarán en vigor en 2028, impulsarán la adopción de propulsión híbrida y eléctrica y estimularán la I+D en materiales ligeros.
¿Qué región tiene la mayor participación en el mercado de yates de lujo?
Europa tiene la mayor cuota de mercado del 42.62% en el mercado de yates de lujo en 2025


