

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
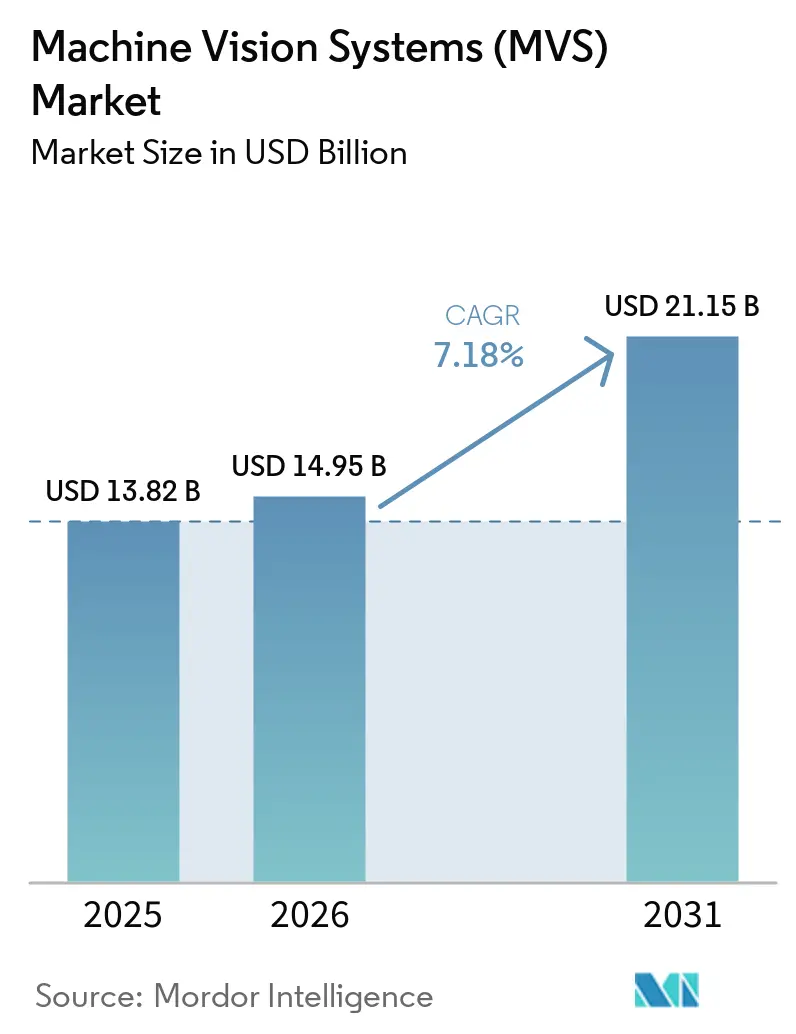
| Tamaño del mercado (2026) | USD 14.95 mil millones |
| Tamaño del mercado (2031) | USD 21.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.18% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
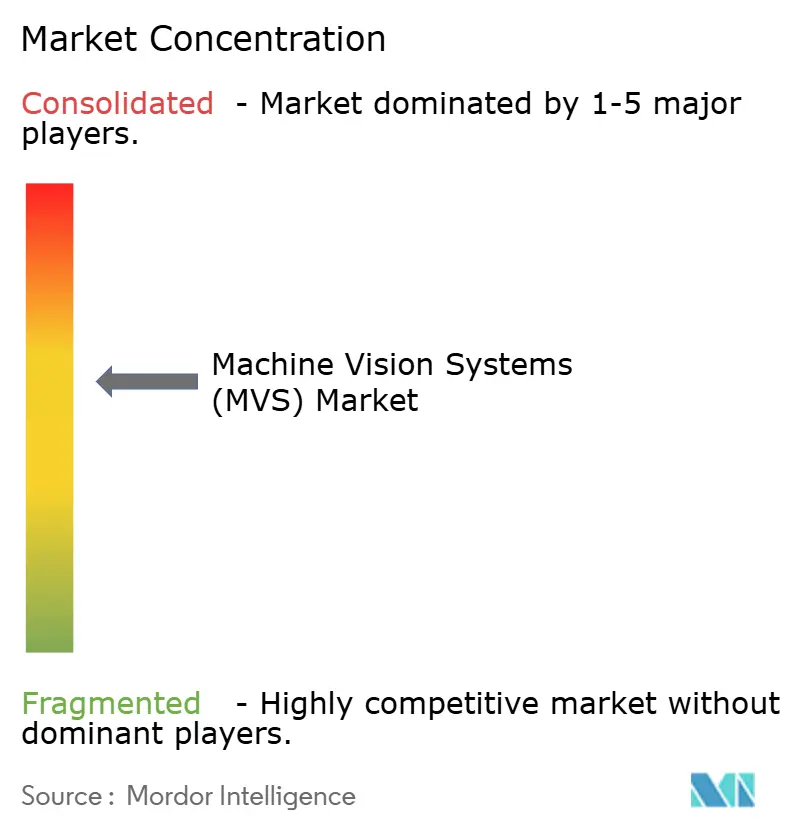
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de visión artificial (MVS) por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de visión artificial se expandirá de USD 13.82 mil millones en 2025 y USD 14.95 mil millones en 2026 a USD 21.15 mil millones para 2031, registrando una CAGR del 7.18% entre 2026 y 2031. El endurecimiento de los mandatos de cero defectos en la fabricación de automóviles y productos electrónicos, combinado con políticas soberanas de automatización industrial, está acelerando la transición de la inspección manual a la automatización óptica. Los chips de inferencia de IA en el dispositivo ahora ofrecen clasificación de submilisegundos en el borde, lo que permite a las fábricas de semiconductores y las plantas de baterías mantener rendimientos superiores al 95% sin latencia de la nube. Asia-Pacífico sigue siendo el mayor contribuyente a los ingresos, mientras que Oriente Medio registra el crecimiento más rápido gracias a las agendas de diversificación industrial. Las suscripciones de software, las cámaras inteligentes y las imágenes 3D redefinen colectivamente los criterios de adquisición, lo que impulsa a los proveedores a agrupar análisis, hardware y soporte en paquetes de suscripción. La intensidad competitiva se mantiene moderada: los tres principales proveedores controlan aproximadamente un tercio de los ingresos y los especialistas de nicho escalan rápidamente a través de metrología 3D diferenciada y aceleradores de IA.
Conclusiones clave del informe
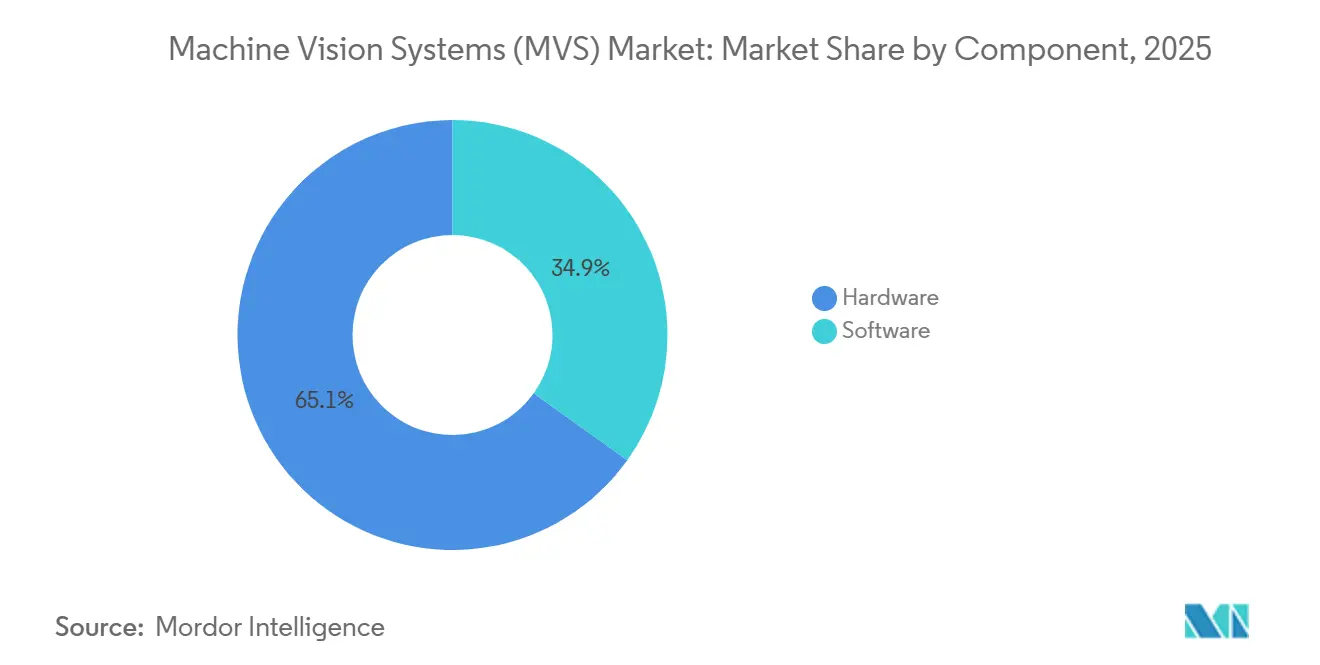
- Por componente, el hardware lideró con el 65.11% de la participación de mercado de sistemas de visión artificial en 2025, mientras que el software avanza a una CAGR del 7.21% hasta 2031.
- Por tipo de producto, los sistemas basados en PC lideraron con el 58.02% de la participación de mercado de sistemas de visión artificial en 2025, mientras que las cámaras inteligentes avanzaron a una CAGR del 7.92% hasta 2031.
- Por tipo de imágenes, las imágenes 2D lideraron con el 71.03 % de la participación de mercado de sistemas de visión artificial en 2025, mientras que las imágenes 3D son las de más rápido crecimiento, expandiéndose a una CAGR del 7.21 % hasta 2031.
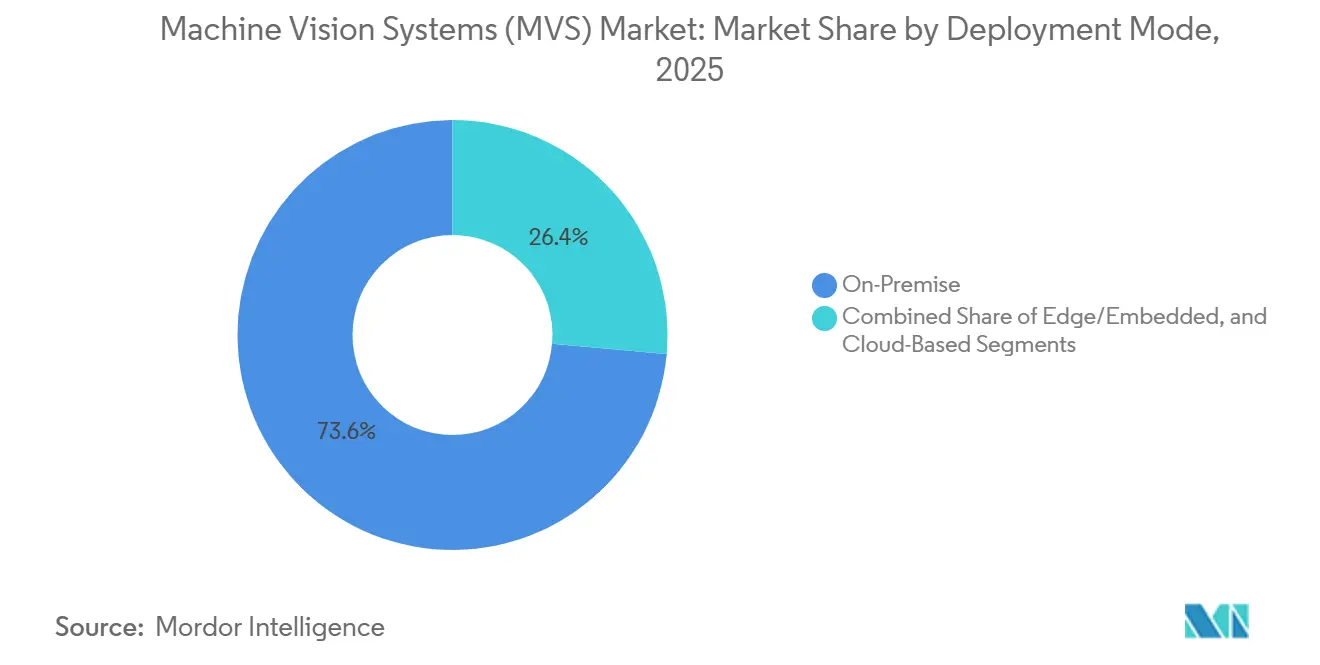
- Por modo de implementación, las instalaciones locales lideraron con el 73.60 % de la participación de mercado de sistemas de visión artificial en 2025, mientras que las plataformas basadas en la nube se aceleraron a una CAGR del 7.32 % entre 2026 y 2031.
- Por usuario final, el sector automotriz lideró con un 23.85% de la participación de mercado de sistemas de visión artificial en 2025, mientras que las aplicaciones de atención médica y farmacéuticas están registrando el mayor crecimiento con una CAGR del 9.16% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 40.25% de la participación de mercado de sistemas de visión artificial en 2025, mientras que Medio Oriente es el que crece más rápido, expandiéndose a una CAGR del 8.43% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de visión artificial (MVS)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente necesidad de fabricación sin defectos | + 1.2% | Alemania, Japón, Corea del Sur, Estados Unidos | Mediano plazo (2-4 años) |
| Creciente adopción de la robótica guiada por visión | + 1.0% | China, Japón, América del Norte, Europa | Mediano plazo (2-4 años) |
| Creciente demanda de visión 3D en miniaturización | + 0.9% | China, Taiwán, Corea del Sur, Vietnam | Corto plazo (≤2 años) |
| Aumento de los chips de inferencia de IA en el dispositivo | + 1.3% | América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Normas estrictas de calidad para alimentos y productos farmacéuticos | + 0.8% | América del Norte y la Unión Europea, expandiendo Oriente Medio | Largo plazo (≥4 años) |
| Surgimiento de modelos de visión como servicio | + 0.7% | América del Norte y Europa, adopción gradual de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente necesidad de fabricación sin defectos
Los proveedores de la industria automotriz y aeroespacial ahora detienen la producción dentro de los 200 milisegundos posteriores a la detección de una desalineación del cordón de soldadura, lo que subraya cómo los objetivos de casi cero defectos redefinen las expectativas de rendimiento. Las retiradas de baterías de vehículos eléctricos generaron responsabilidades multimillonarias en 2025, lo que impulsó a los proveedores de primer nivel a instalar cámaras de escaneo lineal de alta velocidad capaces de inspeccionar 10 metros de material continuo por segundo. Las interfaces GigE Vision y CoaXPress garantizan el ancho de banda necesario de 10 gigabits por segundo, mientras que las celdas integradas de visión y robot envían alertas directamente a los controladores lógicos programables que detienen las líneas de ensamblaje antes de que se propaguen los desechos. Este cambio impulsa la demanda de ópticas robustas con capacidad de operación las 24 horas en entornos hostiles y propensos a vibraciones. La presión regulatoria y la contención del costo de la garantía garantizan que el conductor mantenga el impulso a mediano plazo.
Creciente adopción de la robótica guiada por visión
Los robots colaborativos equipados con percepción 3D ahora reemplazan las plantillas fijas donde la mezcla de productos cambia semanalmente, reduciendo el tiempo de cambio de horas a minutos y apoyando la fabricación de lotes de un tamaño. Los subsidios bajo los programas de fabricación inteligente de China compensan los gastos de capital, catalizando implementaciones en el ensamblaje de productos electrónicos y la clasificación logística. El envejecimiento de la fuerza laboral de Japón acelera aún más la adopción, ya que las fábricas compensan la escasez de mano de obra con una densidad de robots que ya supera las 399 unidades por cada 10 000 trabajadores. [1] “Robot Density Nearly Doubled Globally”, Federación Internacional de Robótica, ifr.org La integración de la visión con la detección de fuerza-torque permite una manipulación delicada, lo que permite la inspección de viales farmacéuticos frágiles para grietas de 50 micras sin roturas. El impulso se extiende a los proveedores norteamericanos que modernizan las líneas heredadas para cumplir con los contratos de relocalización que exigen automatización flexible.
Creciente demanda de visión 3D en la miniaturización de la electrónica
Los fabricantes de teléfonos inteligentes y wearables redujeron la escala a componentes de montaje superficial 0201 y 01005, lo que hace que la inspección 2D sea insuficiente para la calidad de la soldadura. Los escáneres de luz estructurada miden la coplanaridad de las juntas de soldadura con una precisión de 1 micrón, detectando defectos de tombstoning y puenteo invisibles para las cámaras convencionales. Las líneas de empaquetado avanzado ahora integran metrología 3D en línea para verificar la planitud de la unión del chip dentro de 5 micras, una tolerancia crítica para la conductividad térmica en módulos multichip. Las fundiciones de semiconductores que expandieron la capacidad de empaquetado avanzado en un 40 % en 2025 impulsaron pedidos masivos de sistemas 3D capaces de obtener imágenes a través de encapsulantes transparentes. [2] “TSMC expandirá la capacidad de empaquetado avanzado en un 40 % en 2025”, Nikkei Asia, asia.nikkei.com Los ciclos de implementación rápidos favorecen las cámaras 3D modulares que se acoplan a las redes GigE Vision existentes sin recablear la infraestructura de la planta.
Aumento de los chips de inferencia de IA en el dispositivo
Los aceleradores Edge-AI desacoplan la precisión de la clasificación de la conectividad en la nube, ofreciendo 30 TOPS dentro de un margen de 5 vatios apropiado para drones alimentados por batería y probadores portátiles. La inferencia a nivel de milisegundos permite la inspección continua incluso en zonas muertas de la red o entornos de datos soberanos. Los fabricantes de sensores ahora integran unidades de procesamiento neuronal en el chip del sensor de imagen, colapsando el espacio físico del hardware y reduciendo los costos de la lista de materiales hasta en un 40 %. Los operadores logísticos que prueban arquitecturas de computación dispersa proyectan una eficiencia energética 10 veces mayor, lo que permite que miles de unidades de clasificación de paquetes operen dentro de los presupuestos de energía heredados. [3] “Ley de seguridad de la cadena de suministro de medicamentos: Ley y políticas”, Administración de Alimentos y Medicamentos de EE. UU., fda.gov A medida que la inferencia se traslada al silicio, los proveedores de software se orientan hacia análisis con precios de suscripción para preservar los ingresos recurrentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de integradores de visión artificial cualificados | -0.6% | América del Norte y Europa, la región emergente de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Alto costo de las cámaras hiperespectrales y de alta resolución | -0.5% | Global, agudo en segmentos sensibles a los costos | Corto plazo (≤2 años) |
| Riesgos de ciberseguridad en los sistemas de visión en la nube | -0.4% | Global, intensificado en el sector farmacéutico y de defensa | Largo plazo (≥4 años) |
| Volatilidad de la cadena de suministro de sensores de imagen | -0.5% | Impacto global y concentrado en los fabricantes de equipos originales (OEM) automotrices e industriales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de integradores de visión artificial cualificados
Las jubilaciones de ingenieros expertos en plataformas basadas en PC tradicionales amplían la brecha de habilidades, y el 68 % de los fabricantes norteamericanos citan la escasez de talento como el principal obstáculo para la implementación. Las tarifas por hora de los integradores sénior superan los 200 USD, lo que pone las calibraciones sofisticadas fuera del alcance de las pequeñas empresas. Los proveedores responden con paquetes de capacitación con funciones de arrastrar y soltar y puesta en servicio remota; sin embargo, los sectores regulados se resisten al acceso remoto debido a las normas de residencia de datos. Los programas de los centros de formación comunitaria se quedan atrás de las técnicas de inferencia de IA en rápida evolución, lo que deja un déficit inmediato que es poco probable que se solucione a medio plazo.
Alto costo de las cámaras hiperespectrales y de alta resolución
Las cámaras que superan los 20 megapíxeles o que capturan más de 100 bandas espectrales tienen un precio de entre 10 000 y 100 000 USD, lo que limita su implementación a compuestos aeroespaciales, inspección de pantallas y líneas de alimentación premium. La óptica personalizada y la escasez de obleas CMOS de gran formato aumentan los costos de la lista de materiales, mientras que el rendimiento de fabricación limita la oferta. Los operadores logísticos que implementan cientos de escáneres de bajo costo priorizan la resolución por la asequibilidad, lo que refuerza un mercado bifurcado donde las unidades premium se utilizan para inspecciones de nicho y alto valor, y las aplicaciones de gran volumen adoptan sensores básicos. La caída de precios se mantiene lenta debido a las persistentes limitaciones en el suministro de sensores.
Análisis de segmento
Por componente: el software gana a medida que los algoritmos de IA se convierten en productos básicos
El hardware representó el 65.11 % de la cuota de mercado de los sistemas de visión artificial en 2025, ya que las cámaras, los objetivos y la iluminación constituyen la capa física indispensable. Los ingresos por software, con un crecimiento anual compuesto (CAGR) del 7.21 %, reflejan la transición de licencias perpetuas a paquetes de suscripción que ofrecen actualizaciones continuas de algoritmos. La lógica neuronal integrada en el borde difumina aún más la distinción entre silicio y código, consolidando el valor de las soluciones llave en mano.
Los fabricantes que adoptan la visión como servicio reducen el gasto inicial, pagando cuotas mensuales que incluyen almacenamiento en la nube y reentrenamiento de modelos. Los proveedores precargan clasificadores de defectos para juntas de soldadura, cordones de soldadura o códigos de barras farmacéuticos, lo que permite una implementación rápida sin necesidad de ciencia de datos interna. A medida que las redes convolucionales genéricas saturan el sector, los proveedores se diferencian mediante flujos de trabajo específicos para cada sector, integrando señales de control de procesos y recursos de planificación de recursos empresariales para fidelizar a sus clientes.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Las cámaras inteligentes desplazan las arquitecturas de PC
Las plataformas basadas en PC aún representan el 58.02 % del mercado de sistemas de visión artificial, favorecidas donde la sincronización multicámara o el procesamiento hiperespectral superan los límites de la computación integrada. Sin embargo, las unidades de cámaras inteligentes crecen a una tasa de crecimiento anual compuesta (TCAC) del 7.92 %, integrando procesadores ARM y aceleradores de IA en carcasas más pequeñas que una baraja de cartas.
Los formatos compactos reducen los requisitos de cableado y espacio en los paneles, lo cual es crucial para centros logísticos que implementan cientos de estaciones de clasificación de paquetes. La inferencia integrada elimina la necesidad de computadoras externas, lo que reduce drásticamente el consumo de energía y la disipación de calor. Las topologías híbridas surgen cuando las unidades periféricas detectan defectos rutinarios y escalan las anomalías a servidores centralizados para un análisis más profundo, equilibrando así el costo y el rendimiento en líneas con alta demanda.
Por tipo de imagen: Sistemas 3D capturan electrónica y embalaje
Las cámaras bidimensionales conservan el 71.03 % de los ingresos, siendo adecuadas para la lectura de códigos de barras y la verificación de etiquetas, mientras que los sistemas de visión artificial 2D y 3D admiten una gama más amplia de requisitos de inspección. Sin embargo, las plataformas 3D se expanden a una tasa de crecimiento anual compuesta (CAGR) del 7.21 % a medida que la miniaturización de la electrónica y el empaquetado avanzado exigen mediciones de profundidad submicrométricas. El tamaño del mercado de sistemas de visión artificial para soluciones 3D se acelera a medida que las fábricas de semiconductores invierten en escáneres de luz estructurada que verifican la coplanaridad de los chips con una precisión de 5 micras.
Los sensores hiperespectrales siguen siendo un nicho debido a sus elevados precios y la alta carga computacional, pero quienes los adoptan con celeridad en el sector de la seguridad alimentaria y los compuestos aeroespaciales justifican la inversión cuando la contaminación o la delaminación conllevan un riesgo desproporcionado. Los prototipos de investigación con precios inferiores a los 1,000 USD por megapíxel podrían democratizar la imagen 3D en la robótica de almacenes para finales de la década.
Por modo de implementación: Edge gana a pesar de la economía de la nube
Las instalaciones locales representaron el 73.60 % del mercado en 2025, ya que los fabricantes priorizaron la latencia determinista y la soberanía de los datos. Sin embargo, las plataformas en la nube progresan a una tasa de crecimiento anual compuesta (TCAC) del 7.32 %, lo que resulta atractivo cuando el reentrenamiento centralizado de modelos supera las preocupaciones por la ciberseguridad. Las arquitecturas híbridas de borde sincronizan datos selectivos con la nube, lo que permite la inferencia local en tiempo real y se beneficia de las actualizaciones periódicas de algoritmos.
Las plantas automotrices y aeroespaciales exigen tiempos de respuesta inferiores a 200 milisegundos, imposibles de alcanzar con las nubes públicas, por lo que implementan la inferencia en el borde y reservan los recursos de la nube para el análisis histórico. Las redes 5G privadas reducen aún más la latencia, acercando físicamente los recursos de la nube a las líneas de producción. El cumplimiento de la norma IEC 62443 se convierte en un requisito básico, garantizando el aislamiento de la red de segmentos y la autenticación de confianza cero.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: la atención médica supera a la automotriz
El sector automotriz mantuvo una participación del 23.85 % en 2025, gracias a los mandatos de cero defectos de larga data. Los usuarios de los sectores sanitario y farmacéutico, impulsados por los requisitos de serialización, se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 9.16 %, lo que los convierte en los usuarios de mayor crecimiento. El tamaño del mercado de sistemas de visión artificial para aplicaciones sanitarias aumenta a medida que las líneas de envasado modernizan sensores de alto rango dinámico para leer códigos de barras a una velocidad de 600 unidades por minuto.
La electrónica y los semiconductores siguen impulsando el volumen de los sistemas 3D, mientras que los procesadores de alimentos y bebidas utilizan cámaras hiperespectrales para detectar residuos químicos y verificar las proporciones de los ingredientes. Los sectores de logística y comercio minorista prefieren las cámaras inteligentes para la monitorización de estanterías y la clasificación de paquetes, priorizando el bajo coste unitario sobre la máxima resolución. Los sectores aeroespacial, textil e impresión conforman una larga lista de nichos especializados que adoptan una visión de seguridad y garantía de calidad.
Análisis geográfico
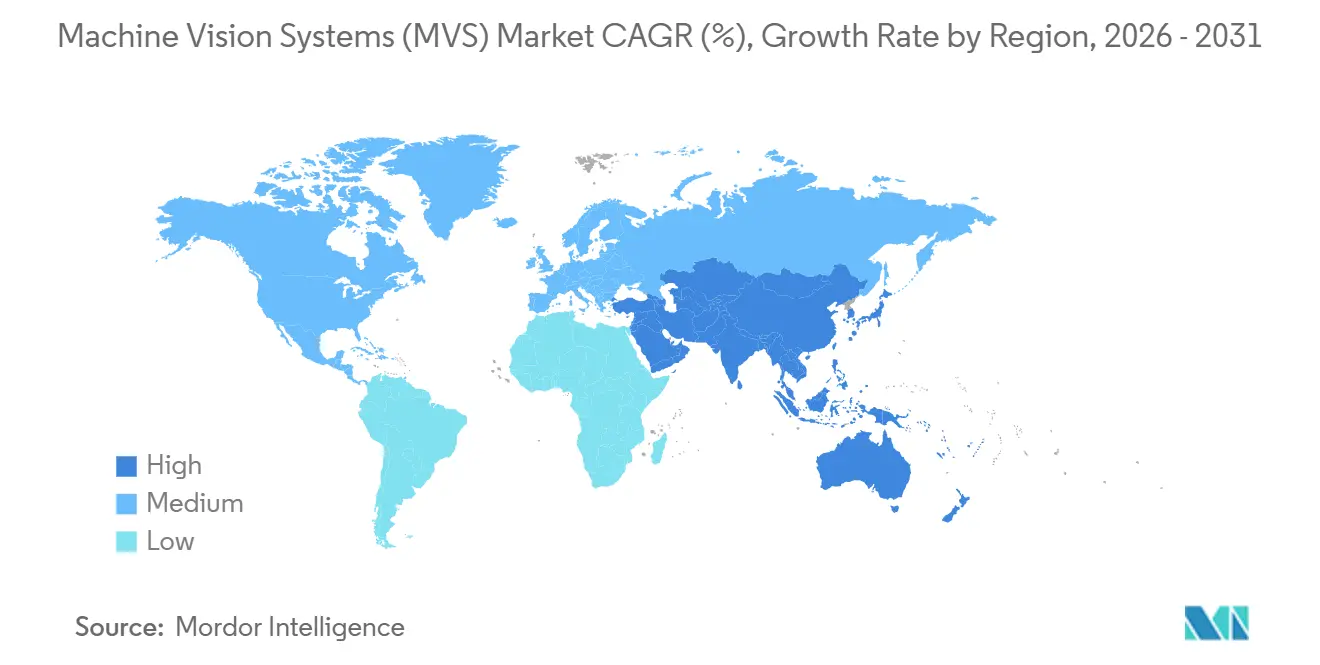
Asia-Pacífico captó el 40.25 % de los ingresos de 2025, gracias al programa de subsidios de 1.4 millones de dólares de China y la densidad de robots de Japón, que impulsan una alta adopción. Corea del Sur realizó una fuerte inversión en la inspección de semiconductores para mantener la competitividad de la producción con las principales fundiciones, lo que impulsó aún más la demanda regional. Diversas plantas de fabricación, desde electrónica de consumo hasta sistemas de propulsión para automóviles, concentran la adquisición de cámaras inteligentes y escáneres 3D.
Oriente Medio registra la tasa de crecimiento anual compuesta (TCAC) regional más alta, del 8.43 %, hasta 2031. El programa Visión 2030 de Arabia Saudí financia fábricas inteligentes en Riad y Yeda, imponiendo herramientas de visión en línea para el ensamblaje de componentes automotrices y productos electrónicos de consumo. Los Emiratos Árabes Unidos equipan plantas farmacéuticas y de procesamiento de alimentos con sistemas de inspección que cumplen con la serialización para cumplir con las normas europeas de exportación, mientras que Turquía integra robots guiados por visión para suministrar a los fabricantes de equipos originales occidentales piezas sin defectos.
Norteamérica y Europa absorben colectivamente la demanda restante, impulsadas por incentivos de relocalización y créditos fiscales para la Industria 4.0. Las líneas automotrices y aeroespaciales estadounidenses priorizan las unidades de alta resolución e hiperespectrales para mitigar la exposición a responsabilidades. Alemania integra la visión en los planes de fabricación digital, y Francia financia subvenciones para la automatización de pymes que incluyen la inspección óptica. Sudamérica y África siguen siendo mercados emergentes, con despliegues esporádicos en centros automotrices brasileños y operaciones mineras sudafricanas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Cognex, Keyence y Omron controlan aproximadamente el 35% de los ingresos del mercado, combinando cámaras, software y servicios de integración que acortan los ciclos de implementación. Cognex aprovecha su suite de aprendizaje profundo ViDi en las plantas automotrices de Norteamérica, mientras que Keyence domina las instalaciones de Japón y Corea del Sur gracias a su sólido soporte técnico. Omron fortalece su posición mediante alianzas que integran datos de visión en las soluciones de automatización empresarial.
Las empresas emergentes se centran en nichos para erosionar la cuota de mercado de las empresas establecidas. Coherix aborda la inspección de electrónica submicrónica con sistemas de luz estructurada, y Moffett Antoum suministra chips de IA de computación dispersa que prometen una eficiencia energética diez veces superior para centros logísticos. Los proveedores de visión como servicio (VaaS) captan financiación de riesgo para convertir las ventas puntuales de hardware en suscripciones recurrentes, lo que reduce los márgenes de beneficio del hardware y desplaza la competencia hacia los ecosistemas analíticos.
Las estrategias incluyen la adquisición por parte de Teledyne de capacidades de medición de coordenadas para lograr sinergias en la inspección dimensional y la lógica de IA integrada en silicio de Sony, que captura el valor del software posterior. Las solicitudes de patente se centran en la inferencia de borde y la fusión multisensor, lo que indica una futura diferenciación en el software, en lugar de limitarse a la óptica. Los proveedores desarrollan programas de colaboración con integradores de sistemas y fabricantes de equipos originales (OEM) de robótica para reducir la brecha de talento y acelerar los plazos de instalación.
Líderes de la industria de sistemas de visión artificial (MVS)
Corporación Cognex
Keyence Corporation
Corporación Omron
IDS Imaging Development Systems GmbH
Atlas Copco AB (Visión ISRA)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Exotec y E80 Group formaron una asociación para ofrecer una automatización de almacén integrada que combina Skypod AMR con sistemas de manipulación de paletas.
- Julio de 2025: Hailo lanzó el acelerador de inteligencia artificial de borde Hailo-10H, el primer chip discreto comercializado para cargas de trabajo de inteligencia artificial generativa en dispositivos en puntos finales de visión.
- Julio de 2025: Amazon Industrial Innovation Fund invirtió en Cambridge Terahertz y respaldó la generación de imágenes terahertz 3D compactas para la detección de fraudes en las devoluciones.
- Junio de 2025: LuminX recaudó USD 5.5 millones para comercializar modelos de lenguaje de visión para la automatización de centros de distribución.
Alcance del informe de mercado global de sistemas de visión artificial (MVS)
Los sistemas de visión artificial indican la sustitución del sentido visual humano y las capacidades de juicio por una cámara de vídeo y una computadora mientras se realiza una tarea de inspección. Es la adquisición y análisis automático de imágenes para obtener los datos deseados para controlar o evaluar una parte o actividad específica.
El informe de mercado de sistemas de visión artificial está segmentado por componente (hardware y software), tipo de producto (basado en PC y basado en cámara inteligente), tipo de imagen (2D, 3D e hiperespectral), modo de implementación (local, perimetral y en la nube), sector del usuario final (automotriz, electrónica, alimentación y bebidas, salud, logística, etc.) y geografía. Las previsiones de mercado se expresan en valor (USD).
Por componente
| Componentes metálicos |
| Software |
Por tipo de producto
| Basado en PC |
| Basado en cámara inteligente |
Por tipo de imagen
| Imágenes 2D |
| Imágenes 3D |
| Imágenes hiperespectrales y multiespectrales |
Por modo de implementación
| En la premisa |
| Borde/Incrustado |
| Basado en la nube |
Por industria del usuario final
| Motorium |
| Electrónica y semiconductores |
| Alimentos y Bebidas |
| Asistencia sanitaria y farmacéutica |
| Logística y Comercio Minorista |
| Otras industrias de usuarios finales |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| Por componente | Componentes metálicos | |
| Software | ||
| Por tipo de producto | Basado en PC | |
| Basado en cámara inteligente | ||
| Por tipo de imagen | Imágenes 2D | |
| Imágenes 3D | ||
| Imágenes hiperespectrales y multiespectrales | ||
| Por modo de implementación | En la premisa | |
| Borde/Incrustado | ||
| Basado en la nube | ||
| Por industria del usuario final | Motorium | |
| Electrónica y semiconductores | ||
| Alimentos y Bebidas | ||
| Asistencia sanitaria y farmacéutica | ||
| Logística y Comercio Minorista | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de sistemas de visión artificial en 2031?
Se prevé que alcance los 21.15 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.18 % a partir de 2026.
¿Qué segmento se está expandiendo más rápidamente dentro de la adopción de visión artificial?
Las aplicaciones farmacéuticas y de atención médica lideran con una CAGR del 9.16 % hasta 2031 a medida que se ajustan los plazos de serialización.
¿Por qué las cámaras inteligentes están ganando terreno frente a los sistemas basados en PC?
Los procesadores de IA integrados reducen el cableado, el consumo de energía y el costo de capital, lo que permite la inferencia en tiempo real dentro de carcasas compactas.
¿Qué impulsa el crecimiento regional en Oriente Medio?
La Visión 2030 de Arabia Saudita y las inversiones de los Emiratos Árabes Unidos en plantas farmacéuticas y alimentarias impulsan una CAGR del 8.43 %, la más alta del mundo.
¿Cómo están abordando los proveedores la brecha de habilidades en la integración de la visión?
Envían herramientas de configuración sin código y ofrecen servicios de puesta en servicio remota, lo que reduce los requisitos de personal especializado.
¿Qué modalidad de imágenes está desplazando a las cámaras 2D en el ensamblaje de dispositivos electrónicos?
Los sistemas de luz estructurada tridimensional que miden la coplanaridad de las uniones soldadas con una precisión de 1 micrón están reemplazando rápidamente a las unidades 2D.


