

Tamaño y participación en el mercado de la caballa
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
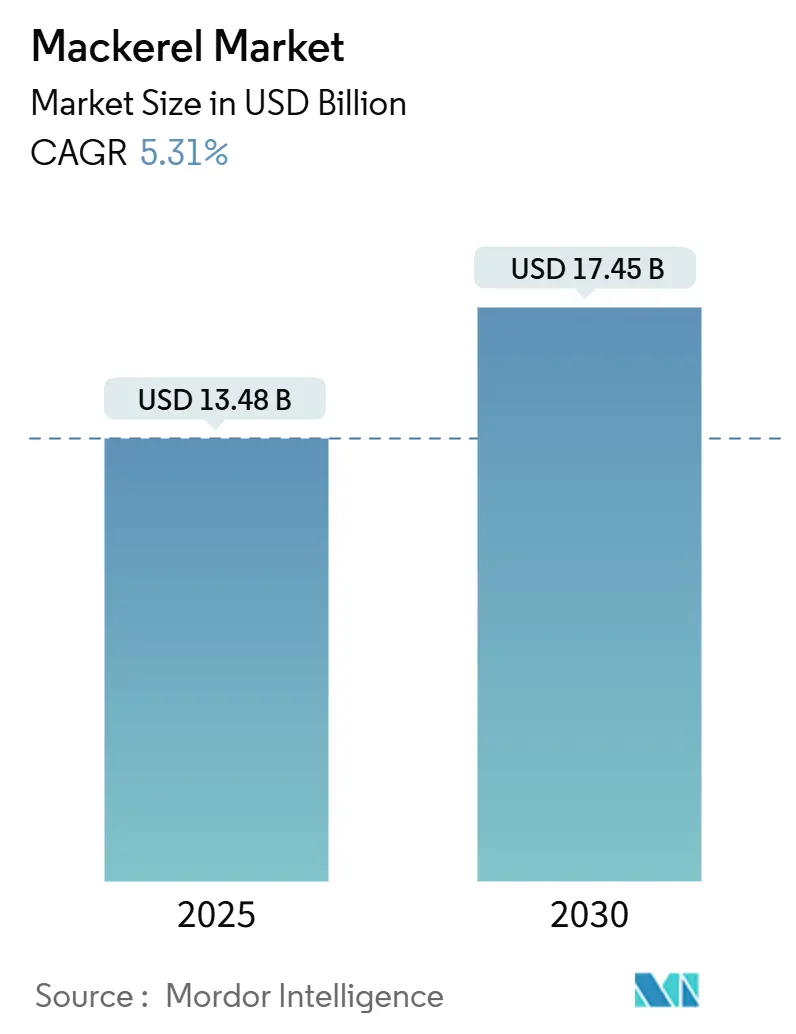
| Tamaño del mercado (2025) | USD 13.48 mil millones |
| Tamaño del mercado (2030) | USD 17.45 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
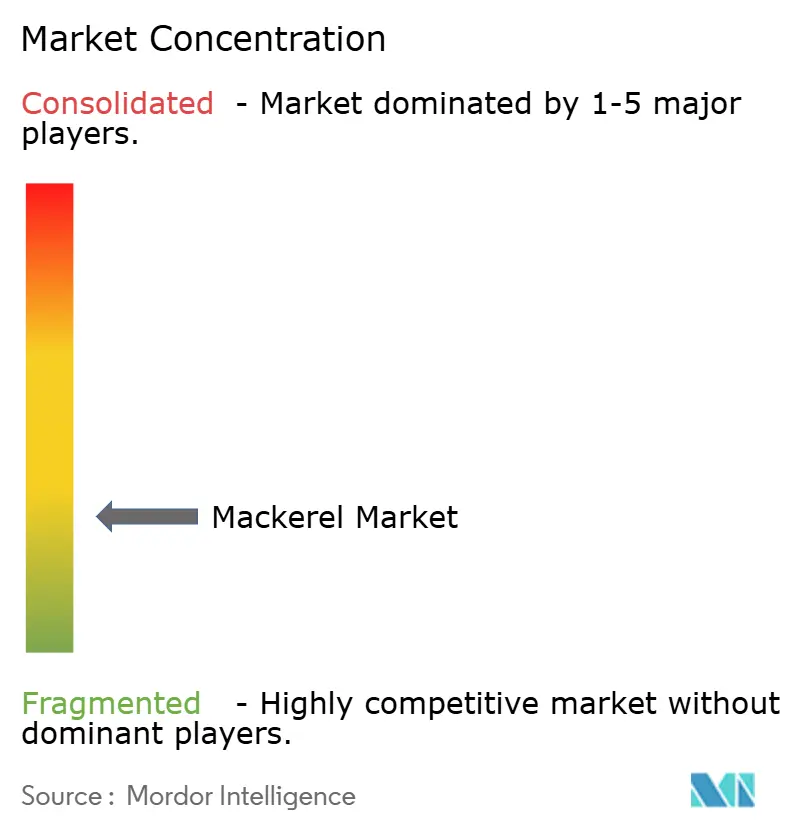
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de la caballa por Mordor Intelligence
El tamaño del mercado mundial de caballa se situó en 13.48 millones de dólares en 2025 y se prevé que alcance los 17.45 millones de dólares para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 5.31 %. El sólido apetito de los consumidores por proteínas pelágicas económicas, el aumento de las compras de conservas de pescado en Asia y las favorables reformas de las cuotas europeas consolidan la expansión actual. Europa sigue siendo el principal centro de suministro gracias a las flotas de aguas profundas y las sofisticadas plantas de procesamiento, mientras que Asia-Pacífico está cobrando impulso a medida que aumentan los ingresos y las preferencias alimentarias se inclinan hacia las proteínas marinas. Los formatos diversificados de productos, especialmente los bloques congelados para la restauración y las latas no perecederas para la venta minorista, ayudan a los proveedores a amortiguar las fluctuaciones de los fletes y las divisas. El escrutinio continuo del contenido de mercurio favorece a la caballa del Atlántico, que cuenta con la clasificación de "Mejor Opción" de la FDA con tan solo 0.05 ppm de mercurio, lo que refuerza su posicionamiento premium en los mercados que priorizan la seguridad.
Conclusiones clave del informe
- Por especies, la caballa del Atlántico representó el 38.18% de la participación de mercado de la caballa en 2024, mientras que se proyecta que la caballa india se ampliará a una CAGR del 6.74% hasta 2030.
- Por forma, los paquetes congelados representaron el 44.74 % del tamaño del mercado de caballa en 2024, mientras que se prevé que las variantes enlatadas registren la CAGR más rápida del 7.28 % hasta 2030.
- Por usuario final, los puntos de venta minoristas captaron el 49.31 % de los ingresos en 2024, aunque la demanda de alimentos y piensos para mascotas está en camino de alcanzar una CAGR del 7.95 % hasta 2030.
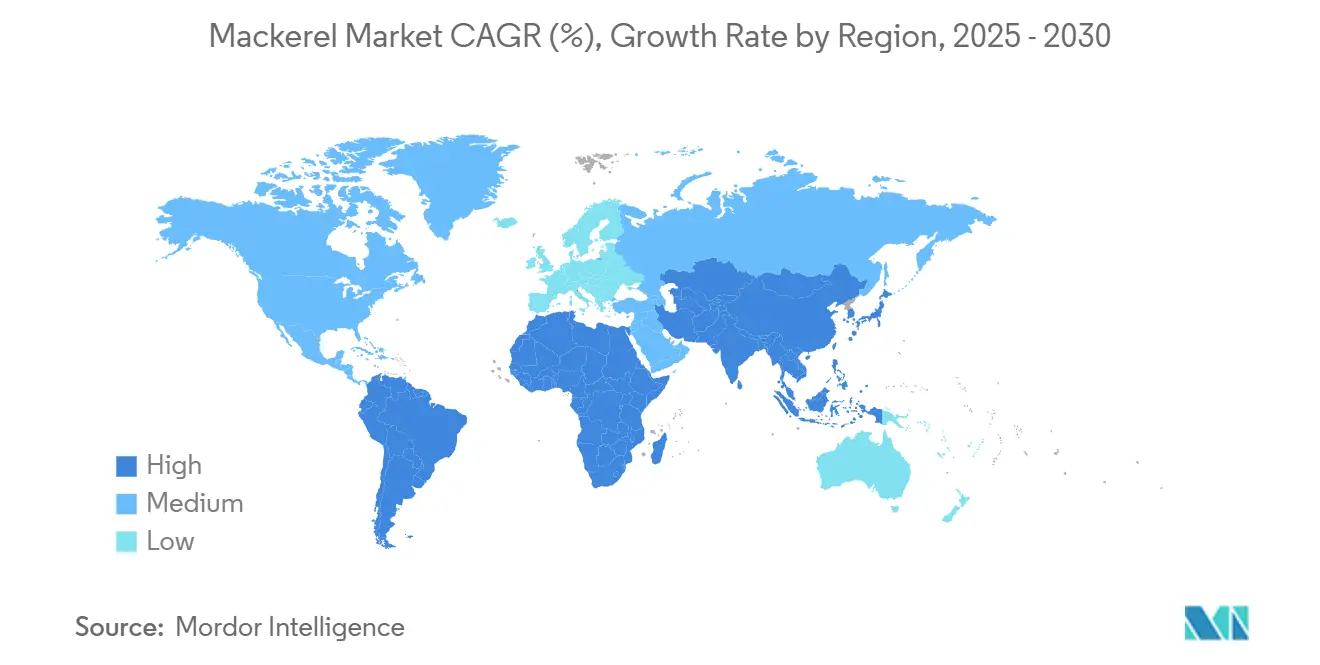
- Por geografía, Europa lideró con una participación de mercado de caballa del 36.85% en 2024; Asia-Pacífico representa la región de más rápido crecimiento con una CAGR proyectada del 6.41%.
Tendencias y perspectivas del mercado mundial de la caballa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de proteínas pelágicas asequibles | + 0.9% | Global, con concentración en Asia emergente | Mediano plazo (2-4 años) |
| Crecimiento del consumo de mariscos enlatados en los países emergentes de Asia | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Liberalización de las cuotas de captura de la UE para la caballa del Atlántico | + 0.7% | Zonas de pesca de Europa y el Atlántico Norte | Corto plazo (≤ 2 años) |
| Expansión de las dietas de caballa alimentada con acuicultura | + 0.6% | Regiones mundiales de acuicultura, encabezadas por Asia-Pacífico | Largo plazo (≥ 4 años) |
| Contratos de suministro a largo plazo de Noruega con Japón | + 0.5% | Corredor comercial del Atlántico Norte a Asia | Mediano plazo (2-4 años) |
| Sistemas de planificación de rutas de pesca de cerco optimizados mediante IA | + 0.4% | Flotas pesqueras avanzadas a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de proteínas pelágicas asequibles
A medida que aumentan los costos de la ganadería tradicional y aumentan las preocupaciones sobre la sostenibilidad, el consumo mundial de proteínas se está orientando hacia fuentes marinas más asequibles. En Asia, existe una marcada preferencia por las especies pelágicas, y las proyecciones indican que el pescado representará casi el 75 % de la ingesta proteica de la región para 2031. Corea del Sur es un buen ejemplo: la caballa ha ganado popularidad, impulsando el consumo de mariscos per cápita a 68.4 kg en 2023. En los países en desarrollo, a medida que aumentan los ingresos, se intensifica la demanda de fuentes de proteínas nutricionalmente ricas y económicas. Esta tendencia se ve impulsada por una creciente concienciación sobre la salud, que lleva a los consumidores hacia las proteínas marinas ricas en omega-3. La caballa, con su perfil superior de ácidos grasos, destaca frente a las opciones terrestres. Mientras tanto, las tensiones económicas mundiales, desde la inflación hasta los problemas en la cadena de suministro, han hecho que estas fuentes de proteínas asequibles sean aún más atractivas para los consumidores sensibles a los precios.
Crecimiento del consumo de mariscos enlatados en los países emergentes de Asia
Las economías emergentes de Asia están experimentando una sólida expansión en los mercados de conservas de pescado. En 2020, el sector mundial representó el 11% de la producción pesquera total y se proyecta que crezca a una tasa anual del 6.2% hasta 2031. La urbanización en países como China e India impulsa la demanda de fuentes de proteínas prácticas y estables, adaptadas a estilos de vida ajetreados y a la escasez de refrigeración. Esta comodidad es especialmente crucial en zonas urbanas densamente pobladas, donde el acceso a pescado fresco es limitado y la capacidad de almacenamiento influye en las decisiones de compra. La caballa en conserva, con su larga vida útil y sus necesidades de almacenamiento a temperatura ambiente, es accesible para consumidores de diversos orígenes económicos y ubicaciones. Las innovaciones en el procesamiento no solo están mejorando la calidad y los estándares de seguridad del producto, abordando preocupaciones previas, sino que también están ampliando la aceptación en el mercado entre los consumidores más exigentes.
Liberalización de las cuotas de captura de la UE para la caballa del Atlántico
En 2025, los ministros de pesca de la Unión Europea establecieron los totales admisibles de capturas (TAC) en más de 1.24 millones de toneladas, lo que se traduce en un valor de casi 2.53 millones de euros, que abarca más de 100 categorías de poblaciones.[ 1 ]Junta de Desarrollo de la Agricultura y la Horticultura. «Asia: ¿Cuánto consumen?», 1 de enero de 2024. https://ahdb.org.uk/trade-and-policy/export-opps/regions/asia/consumption.El marco regulatorio busca un equilibrio entre la sostenibilidad de las poblaciones y la viabilidad de la industria. Además, introduce mecanismos de compensación para fortalecer las comunidades pesqueras, a la vez que preserva la integridad ecológica. Sin embargo, surgen desafíos en la gestión de cuotas. Estados costeros no pertenecientes a la UE, en particular Islandia y las Islas Feroe, han establecido unilateralmente cuotas que superan las recomendaciones científicas, lo que genera incertidumbre en el suministro del mercado. El proceso de liberalización en curso emplea técnicas avanzadas de evaluación de poblaciones y sistemas de monitoreo en tiempo real. Estas herramientas buscan ajustar la asignación de capturas y evitar la sobrepesca. Para complicar aún más la situación, el Brexit ha enturbiado la dinámica del reparto de cuotas, lo que ha hecho necesarias conversaciones bilaterales entre la UE y el Reino Unido para garantizar la gestión sostenible de las poblaciones compartidas de caballa del Atlántico.
Expansión de las dietas de caballa alimentada con acuicultura
A medida que el sector acuícola se expande, aumenta la demanda de ingredientes proteicos marinos. Para satisfacer las necesidades de la industria, la producción de alimento para peces debe crecer entre un 8 % y un 10 % anual.[ 2 ]Go, Seonggil, Joon-ho Lee y Sukgeun Jung. "Proyección del cambio en las zonas de desove del estornino (Scomber japonicus) debido al cambio climático en el océano Pacífico Norte occidental". Fishes 10, n.º 1 (2025): 20. https://doi.org/10.3390/fishes10010020.En las últimas dos décadas, los precios de la harina de pescado tradicional se han disparado en más de un 260 %. Este aumento ha allanado el camino para fuentes alternativas de proteínas, como la harina de caballa procesada y sus subproductos. El cambio de la industria, que ha pasado de considerar los ingredientes como simples productos básicos a obtenerlos estratégicamente, subraya el mayor énfasis en la optimización nutricional en la acuicultura. Las investigaciones destacan la eficaz sustitución de la harina de pescado convencional por opciones a base de caballa. En particular, la harina de jurel, utilizada como estimulante alimentario en dietas para peces roca, ha proporcionado un rendimiento de crecimiento y una eficiencia alimentaria equivalentes a los métodos tradicionales. A medida que aumenta la preocupación por la sostenibilidad de las fuentes convencionales de harina de pescado, se observa una rápida transición hacia especies pelágicas infrautilizadas. Este cambio no solo subraya la creciente importancia de la caballa, sino también su potencial como fuente primaria de proteínas para las florecientes operaciones acuícolas mundiales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta volatilidad de las capturas totales admisibles (CTP) | -0.6% | Zonas de pesca del Atlántico Norte | Corto plazo (≤ 2 años) |
| Creciente escrutinio sobre los niveles de metilmercurio | -0.4% | Mercados globales, especialmente desarrollados | Largo plazo (≥ 4 años) |
| El fortalecimiento del KRW y la NOK reduce los márgenes de importación asiáticos | -0.3% | Mercados de importación de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Aumento de las tarifas de los contenedores en la ruta Europa del Norte-Asia | -0.2% | Corredor comercial Europa-Asia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alta volatilidad de las capturas totales admisibles (CTP)
El cambio climático está alterando los patrones migratorios de los peces, complicando las evaluaciones de las poblaciones y provocando una volatilidad sin precedentes en los sistemas de Capturas Totales Admisibles (TAC). Para 2023, el Consejo Internacional para la Exploración del Mar recomendó un recorte del 2 % en las cuotas de caballa del Atlántico Norte. Esta medida podría provocar una caída drástica de las capturas reales del 30 % con respecto a los niveles de 2022. En respuesta, la Administración Nacional Oceánica y Atmosférica (NOAA) decretó cierres de emergencia para la pesquería comercial de caballa del Atlántico en 2024. Se establecieron límites estrictos de desembarque: 10,000 2,500 libras para embarcaciones de acceso limitado y solo XNUMX libras para operaciones de acceso abierto.[ 3 ]Departamento de Pesca de la NOAA. "Departamento de Pesca de la NOAA anuncia el cierre de la pesquería comercial de caballa del Atlántico en 2024". 12 de junio de 2024. https://www.fisheries.noaa.gov/bulletin/noaa-fisheries-announces-closure-2024-commercial-atlantic-mackerel-fishery.Mientras tanto, la Sociedad para la Conservación Marina ha rebajado la calificación de sostenibilidad de la caballa del Atlántico Noreste de 3 a 4. Este cambio refleja la preocupación por las capturas que superan constantemente las recomendaciones científicas, lo que descalifica a la caballa como una opción sostenible. Además, los aumentos unilaterales de cuotas por parte de los estados costeros, eludiendo los acuerdos internacionales, están generando incertidumbre sobre la oferta y poniendo en peligro la estabilidad del mercado.
Creciente escrutinio sobre los niveles de metilmercurio
Las agencias reguladoras intensifican el escrutinio sobre los niveles de metilmercurio en mariscos. La Autoridad Europea de Seguridad Alimentaria ha establecido una ingesta semanal tolerable de metilmercurio de 1.3 µg/kg de peso corporal. La caballa del Atlántico, con concentraciones de mercurio promedio de 0.05 ppm (significativamente por debajo del nivel de acción de 1.0 ppm de la FDA), goza de un perfil de seguridad favorable. Sin embargo, las campañas de concienciación del consumidor, intensificadas, destacan los riesgos del mercurio asociados con los mariscos. La caballa real, sin embargo, está en el punto de mira, con un promedio de 0.730 ppm de mercurio. Esto ha dado lugar a recomendaciones contra el consumo por parte de mujeres embarazadas y niños, lo que ensombrece la categoría más amplia de la caballa. Técnicas avanzadas, como la espectrometría de absorción atómica, están perfeccionando la detección de mercurio, lo que podría revelar niveles de contaminación que podrían impulsar respuestas regulatorias. El Grupo de Trabajo de Mercurio Cero está presionando para un etiquetado más estricto para el consumidor, una medida que podría inflar los costos de cumplimiento y reconfigurar la dinámica del mercado para las variedades de caballa con mayor contenido de mercurio.
Análisis de segmento
Por especie: Plomo del Atlántico, auge indio
La caballa del Atlántico inició 2024 con una cuota de mercado del 38.18% gracias al crecimiento de la flota del Atlántico Norte y a la consolidada demanda en los canales de sashimi japonés y parrilla coreanos. Los exportadores noruegos enviaron 313,242 toneladas en 2024, recaudando 8.3 millones de coronas noruegas, un máximo histórico que resaltó la resiliencia del apetito a pesar de la tensión por las cuotas. Esta especie goza de una alta demanda en Japón, donde el contenido de grasa se duplica en los lances de otoño en comparación con las poblaciones locales. Sin embargo, la reducción de la sostenibilidad podría erosionar las certificaciones, lo que impulsaría a los compradores a diversificar la oferta.
La caballa india presenta una tasa de crecimiento anual compuesta (TCAC) del 6.74 % hasta 2030, la más rápida entre las especies monitoreadas, impulsada por la expansión climática de las zonas de desove y las marcadas preferencias gustativas regionales. El calentamiento de las aguas desplaza la biomasa hacia el norte a lo largo de la Bahía de Bengala, ampliando las zonas de explotación para los pescadores costeros. Los procesadores regionales aprovechan las rutas intraasiáticas más cortas que reducen los costos de transporte y preservan la frescura. El creciente papel de la especie en los alimentos acuícolas también impulsa el volumen incremental.
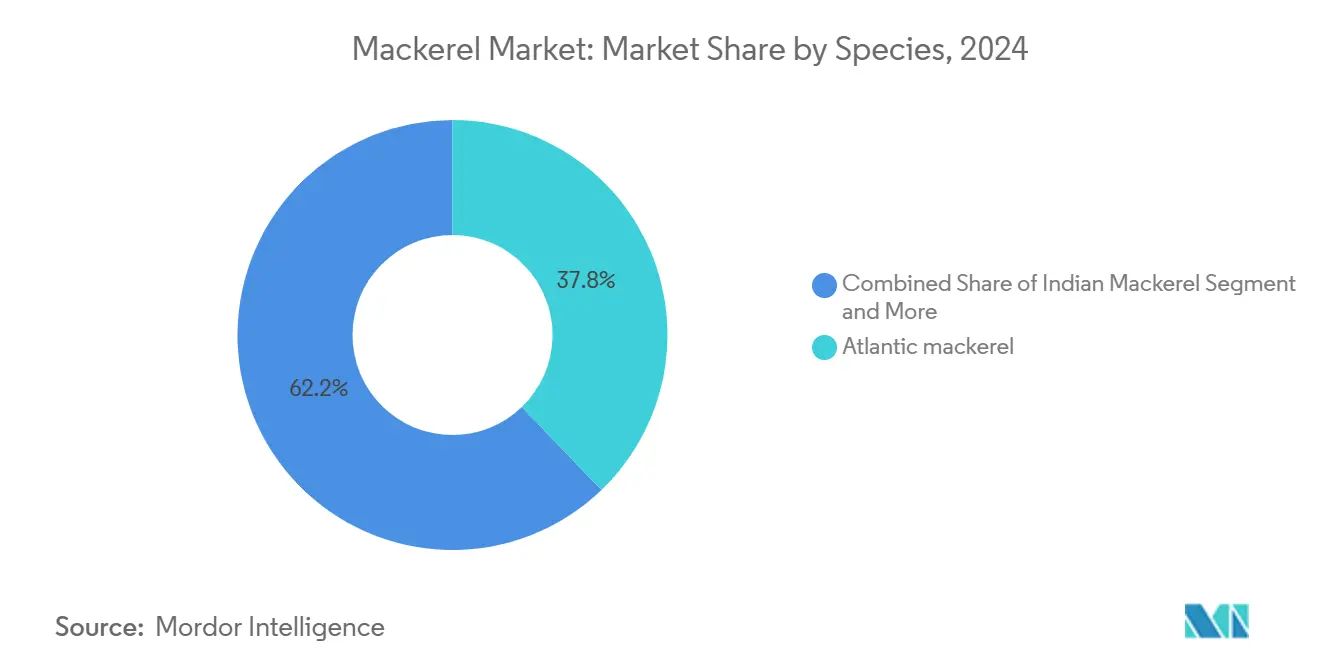
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: Escala congelada, velocidad enlatada
Los paquetes congelados controlaron el 44.74 % del tamaño del mercado de caballa en 2024, beneficiándose de las líneas de congelación continua y la logística de cisternas que garantizan el suministro durante todo el año. Los formatos IQF a granel se adaptan a las cadenas de restauración que buscan un precio predecible en los platos y dimensiones uniformes de lomo. El almacenamiento en frío, que consume mucha energía, se ha convertido en un problema durante los picos de precios de la energía, pero las mejoras en la eficiencia de los compresores mitigan parte de la carga.
Las variantes enlatadas, aunque de menor tamaño, se están consolidando con una tasa de crecimiento anual compuesta (TCAC) del 7.28 %. Las bolsas de retorta multicapa y las salmueras bajas en sodio mejoran el atractivo sensorial, a la vez que prolongan la vida útil a más de tres años. La distribución a temperatura ambiente evita las brechas en la cadena de frío entre el puerto y el interior del país en las densamente pobladas regiones del interior de Asia. El marketing centrado en tapas fáciles de abrir y maridajes de recetas cobra fuerza tanto entre los millennials con poco tiempo como entre los hogares rurales.
Por usuario final: Fortalecimiento del comercio minorista, impulso de los alimentos
Los pasillos de las tiendas generaron el 49.31 % del valor de 2024, aprovechando las promociones de los supermercados y los paquetes de comercio electrónico. Los hipermercados aprovechan la escala para lanzar líneas de mercado de caballa de marca blanca que superan a las marcas internacionales sin sacrificar la calidad. La adopción de la compra online se aceleró gracias a que las cajas de paquetería con aislamiento protegen las porciones congeladas durante la entrega de última milla. Sin embargo, los fuertes descuentos reducen los márgenes de los minoristas.
Los canales de alimentación animal y para mascotas, que actualmente representan solo una pequeña porción, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.95 %. Los formuladores de alimentos premium para gatos y perros destacan el contenido de omega-3 marino para justificar los sobreprecios. Los acuicultores adoptan la harina de caballa procesada para reemplazar parcialmente la costosa harina de pescado, asegurando perfiles estables de aminoácidos y reduciendo la volatilidad del costo de la dieta. La creciente demanda de las granjas de camarón y lubina en el sudeste asiático impulsa aún más el consumo de alimento.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Europa mantuvo una ventaja del 36.85 % en 2024, gracias a las flotas tecnológicamente avanzadas de Noruega y al exhaustivo régimen de supervisión de la UE. Los desembarques noruegos, con un valor de 8.3 millones de coronas noruegas, establecieron nuevos récords de ingresos, y las eficientes conexiones refrigeradas movilizan rápidamente los volúmenes a los procesadores continentales. Aun así, la cuota propuesta por el CIEM para 2025 representa la más baja en más de una década, lo que indica una posible restricción de la oferta. La inversión en sonares basados en IA y planificación de rutas ayuda a los operadores a capturar dentro de límites más estrictos, manteniendo al mismo tiempo la calidad de la captura.
Asia-Pacífico registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.41 %, impulsada por las 41,000 toneladas de importaciones noruegas de Corea del Sur, por un valor de 1 millones de coronas noruegas en 2023, y la extracción anual sostenida de 100,000 toneladas de Japón. El crecimiento de la población urbana en China facilita la transición del procesamiento de reexportación al consumo interno. Las iniciativas gubernamentales de nutrición que priorizan las proteínas marinas saludables se complementan con el aumento de la renta disponible, lo que fortalece el rendimiento minorista.
Norteamérica, Sudamérica, Oriente Medio y África presentan desafíos moderados, pero crecientes. El aumento de las tarifas de los contenedores en el corredor Europa-Asia amenaza la paridad de costos en tierra, lo que podría elevar los precios al consumidor final un 0.6 % hasta finales de 2025. La apreciación del won coreano y la corona noruega reduce los márgenes de los importadores, lo que impulsa estrategias de cobertura y pruebas de abastecimiento alternativo. Al mismo tiempo, las inversiones en la cadena de frío en los estados miembros del Consejo de Cooperación del Golfo mejoran la penetración de los formatos congelados.
Panorama competitivo
El mercado de la caballa presenta un perfil fragmentado con una puntuación de concentración de 3/10, lo que refleja la presencia de numerosas empresas pesqueras medianas y procesadoras regionales. Las empresas noruegas establecidas se benefician de caladeros adyacentes, plantas de fileteado integradas y el respaldo público a la certificación de etiquetas ecológicas. Las empresas asiáticas, especialmente en China y Tailandia, aportan valor mediante líneas de enlatado rentables y mezclas de especias personalizadas, adaptadas a los paladares regionales.
La adopción de tecnología está cobrando impulso; los sistemas de cámaras con IA ahora verifican las especies a bordo con una precisión de hasta el 81 %, lo que reduce el tiempo de clasificación y las infracciones regulatorias. La integración vertical representa una protección común contra las fluctuaciones de las cuotas, ya que varios importadores japoneses invierten en buques del Atlántico Norte para asegurar el suministro. Las alianzas entre flotas europeas y distribuidores del Sudeste Asiático amplían el alcance del mercado y equilibran la exposición cambiaria.
Las medidas estratégicas para 2024-2025 subrayan esta trayectoria. Thai Union reforzó su hoja de ruta SeaChange® 2030 y amplió su capacidad de procesamiento en Tailandia y Ghana para profundizar su penetración en las zonas de crecimiento de África Occidental. Los productores noruegos extendieron contratos multitemporada con mayoristas japoneses, garantizando la estabilidad de los precios a futuro. Mientras tanto, las autoridades canadienses mantuvieron un TAC de 500 toneladas, pero permitieron asignaciones para cebo e investigación, lo que mantuvo una actividad local mínima mientras se reponían las poblaciones.
Líderes de la industria de la caballa
-
Maruha Nichiro Corp.
-
Industrias Dongwon
-
Pelagia AS
-
Austevoll Mariscos ASA
-
Grupo de la Unión tailandesa
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2024: Japón da la bienvenida a la caballa noruega de temporada, conocida como "Saba Nouveau". Esta caballa se ha convertido rápidamente en un clásico del otoño y un manjar predilecto de los paladares japoneses.
- Marzo de 2023: Denholm Seafoods inició la construcción de una nueva planta de procesamiento valorada en 30 millones de libras esterlinas (36.1 millones de dólares estadounidenses, 34.1 millones de euros) dedicada a la pesca de caballa y arenque. La empresa afirma que las mejoras en sus instalaciones existentes, junto con la ampliación de su capacidad de almacenamiento frigorífico, suponen una inversión de XNUMX millones de libras esterlinas (XNUMX millones de dólares estadounidenses, XNUMX millones de euros).
Alcance del informe del mercado mundial de caballa
| Caballa |
| Caballón |
| Caballa de la India |
| Otros |
| Fresco/Refrigerado |
| Frozen |
| Enlatado |
| Ahumado |
| Otros |
| Servicio de comida | |
| Venta al Por Menor | Supermercados e hipermercados |
| Tiendas de conveniencia | |
| Ventas en línea | |
| Tiendas Especializadas | |
| Otros | |
| Alimentos para animales y alimentos para mascotas | |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Irán | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por especie | Caballa | |
| Caballón | ||
| Caballa de la India | ||
| Otros | ||
| Por formulario | Fresco/Refrigerado | |
| Frozen | ||
| Enlatado | ||
| Ahumado | ||
| Otros | ||
| Por usuario final | Servicio de comida | |
| Venta al Por Menor | Supermercados e hipermercados | |
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Tiendas Especializadas | ||
| Otros | ||
| Alimentos para animales y alimentos para mascotas | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Irán | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué región controla la mayor parte de los ingresos mundiales por la caballa?
Europa lidera con una participación del 36.85% en 2024, respaldada por flotas e infraestructura de procesamiento bien desarrolladas.
¿Dónde está creciendo más rápidamente la demanda de caballa?
Asia-Pacífico muestra el impulso más rápido, con una CAGR esperada del 6.41 % hasta 2030, impulsada por la creciente ingesta de proteínas de la clase media.
¿Qué segmento de especies domina actualmente y cuál está creciendo más rápidamente?
La caballa del Atlántico representa el 38.18% del valor mundial, mientras que la caballa india está en camino de lograr la CAGR más rápida del 6.74% hasta 2030.
¿Por qué los productos enlatados están ganando terreno en las economías asiáticas emergentes?
Las latas estables son adecuadas para áreas urbanas densas con refrigeración limitada, y se prevé que el formato se expanda a una CAGR del 7.28 % gracias a la conveniencia y a una mejor tecnología de retorta.


