

Tamaño y participación en el mercado de aleaciones de magnesio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
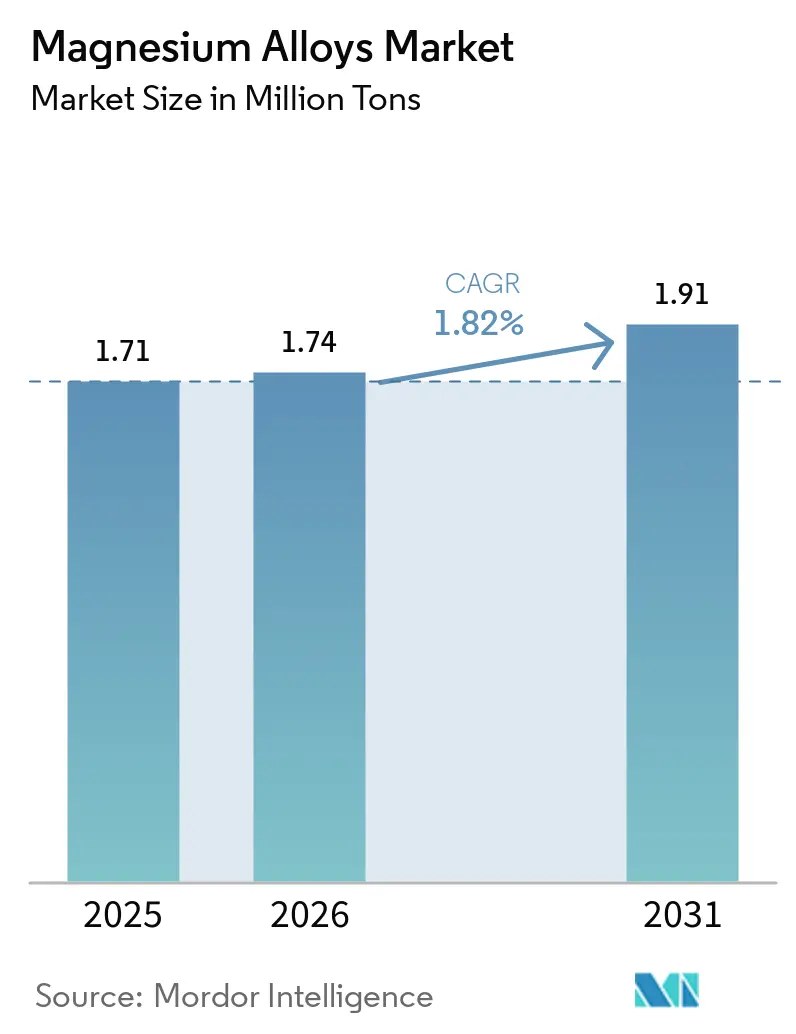
| Volumen de mercado (2026) | 1.74 millones de toneladas |
| Volumen de mercado (2031) | 1.91 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.82% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aleaciones de magnesio por Mordor Intelligence
Se espera que el tamaño del mercado de aleaciones de magnesio crezca de 1.71 millones de toneladas en 2025 a 1.74 millones de toneladas en 2026 y alcance los 1.91 millones de toneladas para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 1.82 % durante el período 2026-2031. Si bien los usos tradicionales de fundición a presión para sistemas de propulsión se están estancando, la creciente demanda de extrusiones forjadas en estructuras de carrocerías de vehículos eléctricos y de dispositivos de fijación biorreabsorbibles está redefiniendo el crecimiento. Los mandatos regulatorios de reducción de peso, los límites máximos de CO₂ promedio más estrictos para la flota de la UE y las múltiples designaciones de dispositivos innovadores de la FDA para 2025 están canalizando el capital hacia líneas de procesamiento de magnesio, polvos para fabricación aditiva e infraestructura de reciclaje de chatarra de circuito cerrado. Los fabricantes de automóviles están reemplazando rápidamente el aluminio de la serie 6xxx por perfiles de magnesio de la serie AZ, logrando una reducción significativa de la masa. Mientras tanto, los cirujanos ortopédicos están adoptando tornillos y stents WE43, lo que reduce significativamente la necesidad de costosas cirugías de revisión. Sumado a la participación dominante de Asia Pacífico en el suministro primario y la iniciativa pionera de Noruega en la recuperación de chatarra, estas dinámicas abren un mercado lucrativo y con dos facetas para las aleaciones de magnesio.
Conclusiones clave del informe
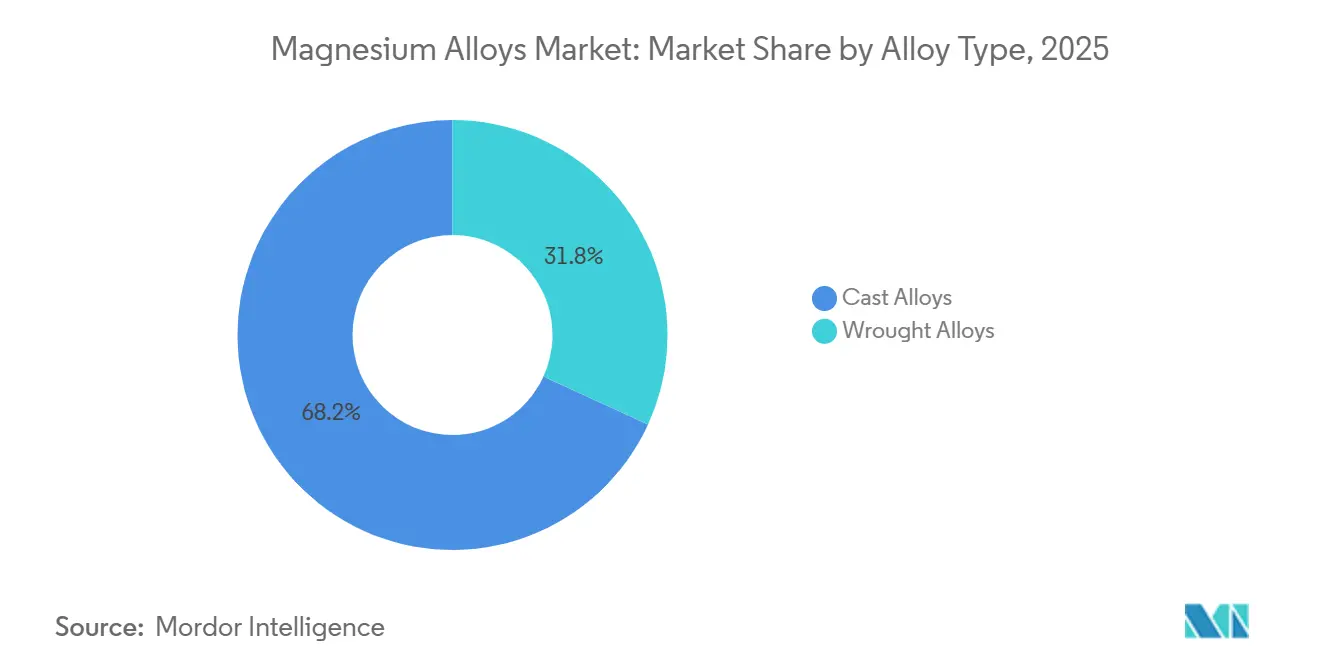
- Por tipo de aleación, las aleaciones fundidas lideraron con una participación de mercado de aleaciones de magnesio del 68.17 % en 2025, mientras que se prevé que las aleaciones forjadas registren una CAGR del 6.36 % hasta 2031.
- Por tecnología de procesamiento, la fundición a presión representó el 55.18 % del tamaño del mercado de aleaciones de magnesio en 2025; se prevé que la materia prima de fabricación aditiva crezca más rápido a una CAGR del 6.82 % hasta 2031.
- Por aplicación, los componentes estructurales y de chasis representaron el 38.76% del volumen de 2025, mientras que se prevé que los implantes ortopédicos y cardiovasculares se expandan a una CAGR del 6.61% hasta 2031.
- Por industria de uso final, la automotriz capturó el 55.82% de los envíos de 2025, pero se espera que los dispositivos médicos registren una CAGR del 7.22% durante el período de perspectiva.
- Por geografía, Asia Pacífico representó el 46.19 % del volumen de 2025 y se proyecta que crecerá a una CAGR del 6.87 %, el ritmo regional más rápido para el mercado de aleaciones de magnesio.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aleaciones de magnesio
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los mandatos obligatorios de aligeramiento de vehículos eléctricos impulsan la demanda de aleaciones de magnesio | + 0.6% | Global, con mayor adopción en la UE y China | Mediano plazo (2-4 años) |
| Las normas de la UE sobre el promedio de CO₂ de la flota aceleran la adopción de extrusiones de Mg forjado | + 0.4% | Europa, contagio al Reino Unido y Turquía | Corto plazo (≤ 2 años) |
| Las autorizaciones de la FDA de EE. UU. impulsan la demanda de fijación ortopédica de Mg bioreabsorbible | + 0.3% | América del Norte, expandiéndose a la UE y Asia Pacífico | Largo plazo (≥ 4 años) |
| Los fabricantes de teléfonos 5G cambian a la fundición de Mg-Li para el blindaje EMI | + 0.2% | Núcleo de Asia Pacífico, en particular China, Corea del Sur y Taiwán | Corto plazo (≤ 2 años) |
| El reciclaje de chatarra de circuito cerrado reduce el coste efectivo de las aleaciones de Mg | + 0.3% | Ganancias globales tempranas en Noruega, Alemania y Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La obligación de aligerar los vehículos eléctricos impulsa la demanda de aleaciones de magnesio
Los vehículos eléctricos de batería (VEB) son más pesados que sus homólogos de combustión, lo que impulsa a los fabricantes de equipos originales (OEM) a reducir la masa estructural para recuperar la autonomía perdida. El mandato de vehículos de nueva energía de China para 2027 establece una autonomía mínima de 500 km en el CLTC, lo que efectivamente requiere una reducción en el peso de la carrocería en blanco [1] MIIT, “Plan de desarrollo de vehículos de nueva energía”, miit.gov.cn. Al utilizar extrusiones de magnesio y subchasis megafundidos, que son más ligeros que el aluminio, los fabricantes de automóviles pueden lograr estos objetivos sin aumentar el tamaño de sus baterías. Siguiendo los estándares de prueba de corrosión ISO 16220, la certificación para los soportes delanteros AZ31B ha simplificado los tiempos de calificación. Si bien los modelos premium actualmente soportan la disparidad de costos, los avances en el reciclaje sugieren una mayor aceptación de las aleaciones de magnesio, lo que podría penetrar más profundamente en los segmentos de volumen medio.
Las normas de la UE sobre el promedio de CO₂ para la flota aceleran la adopción de extrusiones de magnesio forjado
La UE ha establecido un límite de emisiones para 2025, que se irá endureciendo gradualmente hasta 2030. Por cada gramo que supere el límite, hay una penalización. Esto ha hecho que la reducción de peso no solo sea una opción, sino una necesidad. Utilizando perfiles ZK60 fundidos en frío directo y extruidos en caliente, los fabricantes pueden reducir la masa de los componentes manteniendo una resistencia a la fluencia de más de 200 MPa [2] European Aluminium, “Automotive Manual”, european-aluminium.eu . Magna ha lanzado una nueva línea en Austria, que proporciona magnesio para cada chasis Audi PPE. Los recubrimientos libres de cromo hexavalente y certificados bajo ISO 10074 no solo alivian las presiones de REACH, sino que también aceleran la incorporación de proveedores, lo que impulsa las perspectivas de crecimiento para el mercado de aleaciones de magnesio.
Las autorizaciones de la FDA de EE. UU. impulsan la demanda de fijación ortopédica de magnesio bioreabsorbible
Los implantes de magnesio han recibido la clasificación de dispositivo innovador de la FDA, y un ensayo clínico reportó una alta tasa de consolidación, lo que refuerza la confianza clínica. Los tornillos WE43, que se oxidan en un plazo específico, ayudan a evitar los costos de la cirugía de revisión. Con la expansión de las indicaciones, desde el tratamiento de fracturas de radio distal hasta su uso en jaulas espinales, se proyecta un crecimiento constante del mercado de aleaciones de magnesio en dispositivos médicos.
Los fabricantes de teléfonos 5G optan por la fundición de Mg-Li para el blindaje EMI
El 5G de ondas milimétricas exige un alto nivel de blindaje. El Galaxy S25 Ultra de Samsung incorpora marcos intermedios LA141, lo que reduce el grosor y mejora la disipación térmica. Debido a las restricciones en el transporte aéreo de aleaciones ricas en litio, los fabricantes de equipos originales (OEM) están probando los grados LA43, más seguros. Estos grados ofrecen una protección eficaz, lo que ha impulsado una mayor adopción de aleaciones de magnesio en las cadenas de suministro de teléfonos móviles de Asia-Pacífico.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desafíos de la corrosión galvánica y por picaduras en ambientes húmedos | -0.4% | Global, aguda en regiones costeras y climas tropicales. | Mediano plazo (2-4 años) |
| Fragilidad de la soldadura frente a las aleaciones de Al y Ti | -0.2% | Global, con especial impacto en aplicaciones automotrices estructurales | Largo plazo (≥ 4 años) |
| Las extrusiones de Al 6xxx de alta resistencia desplazan al Mg para piezas con riesgo de colisión | -0.3% | América del Norte y Europa, donde dominan los estándares IIHS y Euro NCAP | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Desafíos de la corrosión galvánica y por picaduras en ambientes húmedos
El potencial de -2.37 V del magnesio lo hace altamente anódico. En consecuencia, cuando la humedad cargada de sal conecta las uniones de metales diferentes, se forman picaduras con el tiempo. Si bien la oxidación electrolítica por plasma puede prolongar la vida útil de la niebla salina, implica una inversión de capital considerable. Si bien la aleación de tierras raras ofrece algunas ventajas, su susceptibilidad a las fluctuaciones de precio plantea desafíos. En consecuencia, la corrosión sigue siendo el principal obstáculo que impide la adopción generalizada de aleaciones de magnesio en los vehículos convencionales.
Fragilidad de la soldadura frente a las aleaciones de Al y Ti
Debido a los sistemas de deslizamiento restringidos en la estructura cristalina del HCP, las soldaduras por fusión producen el frágil Mg₄Al₄, lo que resulta en una reducción del alargamiento por tracción. Si bien la soldadura por fricción-agitación mejora la eficiencia de la unión, conlleva un desgaste significativo de las herramientas de CBN. Como resultado, los fabricantes de automóviles se inclinan por la unión adhesiva o por volver al aluminio, lo que modera el impulso inmediato de las aleaciones de magnesio en estructuras completamente soldadas.
Análisis de segmento
Por tipo de aleación: el forjado gana terreno a pesar del predominio del fundido
Las aleaciones fundidas representaron el 68.17 % de los envíos en 2025, lo que refleja su eficiencia en la fundición a presión para carcasas complejas. No obstante, los grados forjados están avanzando rápidamente con una tasa de crecimiento anual compuesta (TCAC) del 6.36 %. La plataforma Neue Klasse de BMW incorporará 22 kg de AZ31B y ZK60 extruidos por vehículo, lo que acentúa la ventaja de ahorro de peso esencial para optimizar la autonomía de las baterías de iones de litio. Más allá de los automóviles, las carcasas de las cajas de cambios de helicópteros y los chasis de los UAV ahora especifican extrusiones ZK60A para la amortiguación de vibraciones, lo que subraya una mayor diversificación del mercado de las aleaciones de magnesio. La electrónica aún prefiere las carcasas de LA141 fundidas a presión para los teléfonos 5G, pero el mercado de diseño se está ampliando a medida que los polvos de fabricación aditiva permiten implantes rellenos de malla que ofrecen una compatibilidad biomecánica inigualable por el titanio.
En 2025, surgieron composiciones forjadas patentadas sin tierras raras, lo que abordó los problemas de suministro y redujo los costos de los materiales. Si bien se trata de un nicho, la demanda de polvos WE43 atomizados con gas en la fabricación aditiva mejora la rentabilidad e impulsa la investigación y el desarrollo. Los subsidios regulatorios para el reciclaje de materias primas han impulsado un aumento en la refundición de chatarra fundida en palanquillas forjadas. Esto no solo acorta los ciclos de suministro, sino que también refuerza las credenciales de sostenibilidad del mercado de las aleaciones de magnesio.
Por tecnología de procesamiento: la fundición a presión lidera, la fabricación aditiva avanza
La fundición a presión aún representa el 55.18 % del rendimiento gracias a ciclos de 45 a 90 s y una vida útil de las herramientas de un millón de disparos. Los fabricantes de equipos originales chinos están listos para probar bajos traseros de magnesio de una sola pieza a partir de 2027, tras haber realizado pedidos para prensas de gran tamaño. Mientras tanto, la nueva línea de Magna en Austria, destinada a los equipos de protección personal (PPE) de Audi, refuerza la cuota de mercado de las extrusiones. Además, los avances en lubricantes para prensas facilitan ahora el uso de perfiles largos AZ31.
La fabricación aditiva crece a una tasa de crecimiento anual compuesta (TCAC) del 6.82 %. La EOS M290, que utiliza WE43, alcanza una alta densidad y límite elástico directamente del lecho de polvo, lo que la hace adecuada para placas de tobillo con capacidad de carga. Los códigos de seguridad ATEX 2014/34/UE han impulsado la inversión en plantas de impresión con gas inerte en Alemania y Texas. La forja y la pulvimetalurgia siguen siendo nichos de mercado, pero se benefician de la demanda en bujes de rotores de helicópteros y bielas ligeras de bicicleta, lo que mantiene el mercado de aleaciones de magnesio diversificado en diferentes procesos.
Por aplicación: Los implantes médicos superan a las estructuras automotrices
En 2025, los chasis y componentes estructurales de automóviles capturaron el 38.76% del volumen de aplicación, lo que subraya el énfasis de los fabricantes de automóviles en los módulos frontales, los marcos de los asientos y las vigas del panel de instrumentos. En este caso, las piezas fundidas a presión y extruidas de magnesio ofrecen ahorros de peso sustanciales en comparación con el aluminio y el acero. La plataforma eléctrica Ultium de General Motors, que da soporte al Cadillac Lyriq y al GMC Hummer EV, integra piezas fundidas a presión de magnesio en la estructura de la bandeja de la batería, logrando una notable reducción de masa en comparación con un diseño totalmente de aluminio. Los componentes del tren motriz y la transmisión, incluyendo las cajas de transmisión, los cárteres de aceite y las carcasas del embrague, representaron una parte considerable del volumen. Sin embargo, este segmento está bajo presión a medida que el auge de los vehículos eléctricos de batería elimina gradualmente las transmisiones de varias velocidades. Las piezas interiores y exteriores de los automóviles, como los núcleos del volante y los paneles interiores del portón trasero, ocuparon una parte, limitada por las demandas de acabado superficial que requieren pintura o cromado adicional.
Se proyecta que los implantes ortopédicos y cardiovasculares crecerán un 6.61 % hasta 2031, lo que los convierte en el segmento de aplicación de mayor crecimiento. Los cirujanos recurren cada vez más a tornillos, placas y stents de magnesio bioabsorbibles, que no solo eliminan la necesidad de cirugías de revisión, sino que también acortan los tiempos de recuperación del paciente. Los tornillos de compresión MAGNEZIX de Syntellix, que recibieron la autorización de la FDA en octubre de 2024, alcanzaron ventas significativas durante su primer año, ganando terreno en el mercado estadounidense de fracturas de radio distal. Las carcasas de dispositivos electrónicos, como smartphones, portátiles y wearables, representaron una parte considerable del volumen de aplicaciones. Este auge se atribuye en gran medida a la adopción por parte de los fabricantes de teléfonos 5G de piezas fundidas a presión de magnesio-litio para mejorar el blindaje contra interferencias electromagnéticas y la gestión térmica. El renovado MacBook Pro de 16 pulgadas de Apple, presentado en octubre de 2025, aunque mantuvo su carcasa unibody de aluminio, introdujo un chasis interno AZ91D de magnesio fundido a presión, lo que redujo el peso del dispositivo. Las aplicaciones aeroespaciales, desde carcasas de cajas de cambios para helicópteros hasta componentes satelitales, constituyeron una porción menor del volumen, pero tienen precios superiores debido a los rigurosos estándares de certificación AS9100 y NADCAP.
Por industria de uso final: los dispositivos médicos lideran la trayectoria de crecimiento
En 2025, los sectores automotriz y de transporte lideraron el crecimiento, representando el 55.82 % del volumen. Este cambio se debió principalmente a las exigencias de aligeramiento y al auge de los vehículos eléctricos, lo que provocó un abandono del acero y el aluminio tradicionales en favor de materiales más nuevos para componentes no estructurales y semiestructurales. Sin embargo, el sector de dispositivos médicos supera a todos los demás, con una tasa de crecimiento anual compuesta (TCAC) del 7.22 % hasta 2031. Este auge se debe a hallazgos clínicos que destacan el módulo elástico del magnesio, que se alinea mejor con el hueso cortical que el del titanio. Esta alineación reduce la protección contra el estrés y acelera la osteointegración. El andamio coronario Magmaris de Biotronik, que recibió la aprobación de la FDA como dispositivo innovador en febrero de 2025, presenta un período de reabsorción de 12 meses y una menor tasa de fallo de la lesión diana en comparación con los stents liberadores de fármacos permanentes. En 2025, el mercado estadounidense de implantes ortopédicos utilizó aleaciones de magnesio, principalmente en tornillos, placas y clavos intramedulares para la fijación de traumatismos. Para 2031, se proyecta que esta penetración alcanzará una cuota significativa del mercado de la fijación de traumatismos.
La electrónica representó una parte importante del volumen de uso final en 2025. Esto se debió a la demanda de carcasas para smartphones y portátiles, que requieren blindaje electromagnético y conductividad térmica. El Mi 15 Pro de Xiaomi, presentado en diciembre de 2025, contaba con un marco intermedio de magnesio y litio LA43 fundido a presión. Esta innovación no solo mejoró la intensidad de la señal 5G, sino que también redujo la temperatura de funcionamiento del dispositivo en comparación con su homólogo de aluminio. El sector aeroespacial registró una participación menor, centrándose en carcasas de transmisión para helicópteros y fuselajes de vehículos aéreos no tripulados (UAV). En este sector, la rigidez específica del magnesio superó a la del aluminio. Esta ventaja se traduce en una mayor autonomía para los drones a batería. Otras industrias, como las de herramientas eléctricas, artículos deportivos y maquinaria industrial, mantuvieron una participación combinada. Cabe destacar que gigantes de las herramientas eléctricas inalámbricas como Makita y DeWalt han adoptado carcasas de magnesio fundido a presión. Este cambio ha conllevado una reducción del peso de la herramienta, mejorando significativamente la ergonomía y disminuyendo la fatiga del operador durante el uso prolongado. Si bien la certificación de gestión de calidad ISO 9001 es omnipresente en todos los sectores, los productores de dispositivos médicos también priorizan el cumplimiento de la norma ISO 13485 para cumplir con los estándares regulatorios.
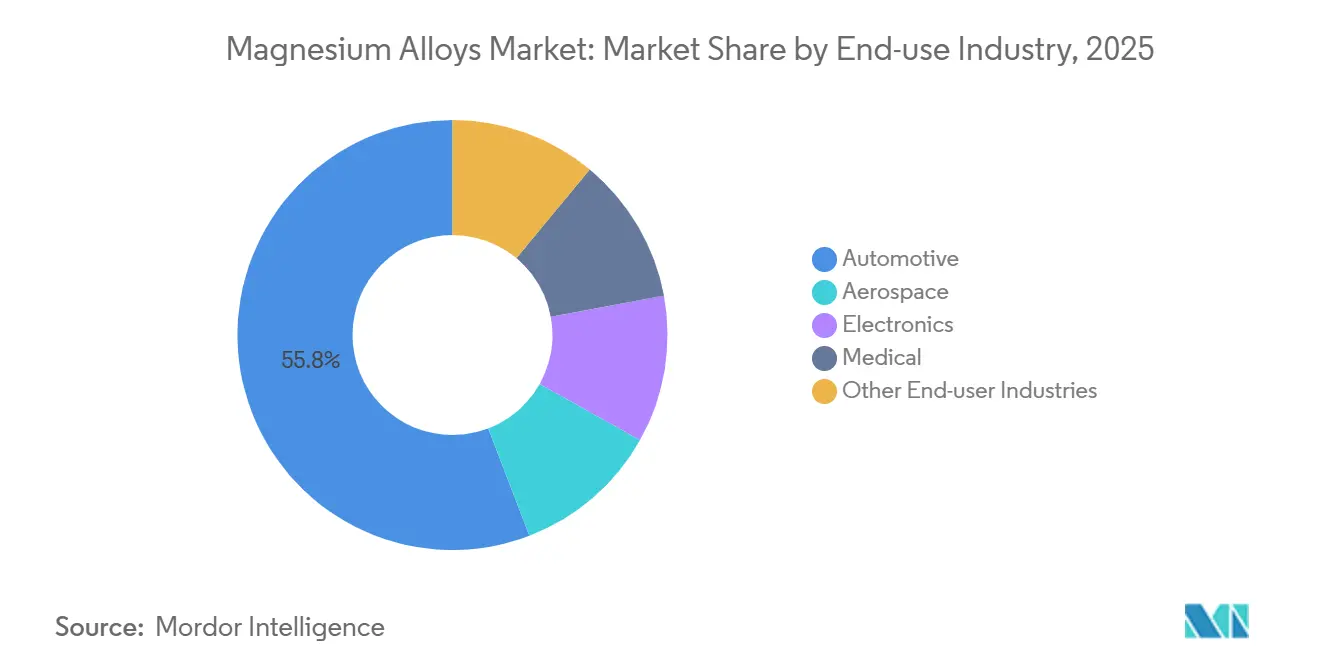
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
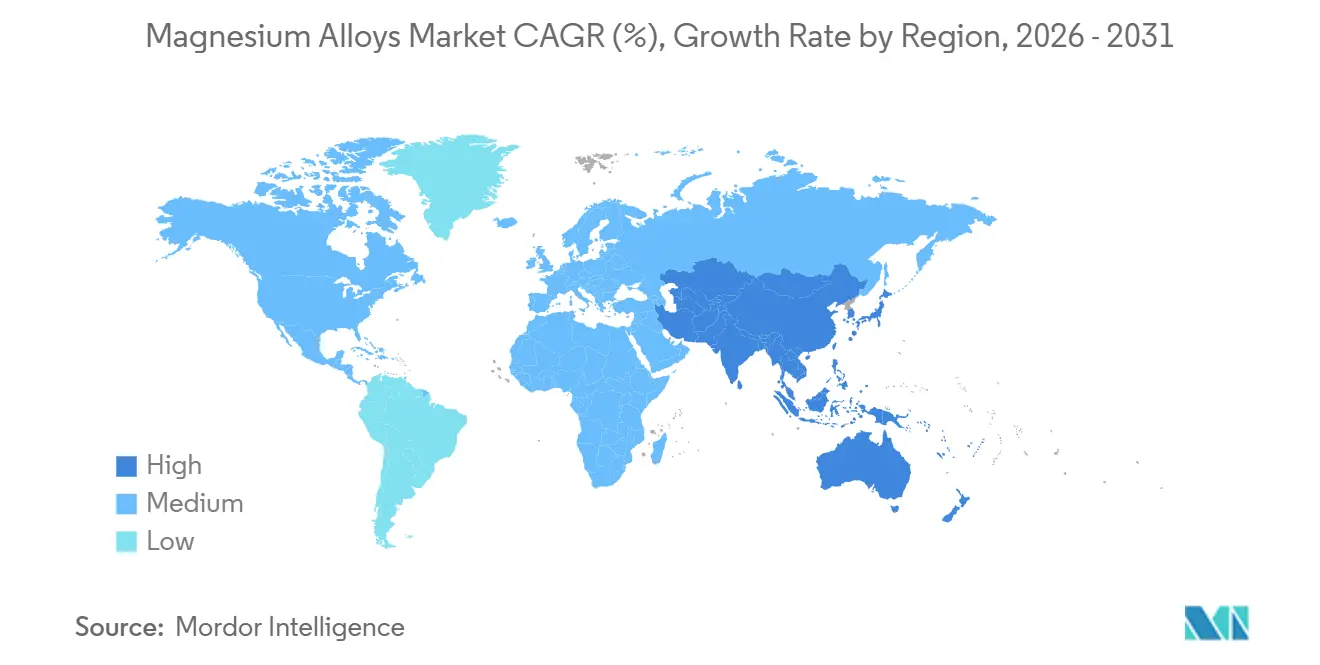
Asia Pacífico retiene el 46.19 % de los envíos de 2025 y registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.87 %, hasta 2031. En 2025, la china Baowu reforzó su dominio al incorporar nueva capacidad y consolidar su principal cuota de mercado. Mientras tanto, el sedán Seal de BYD ya integra componentes de magnesio. En una notable colaboración, las japonesas Toyota y Panasonic desarrollan conjuntamente carcasas para baterías de magnesio y litio, lo que sugiere una futura sinergia intersectorial. Los principales fabricantes de teléfonos móviles de Corea del Sur adquirieron aleaciones de magnesio laminado en 2025, cubriendo eficazmente la brecha entre la oferta y la demanda en el mercado de aleaciones de magnesio.
La cuota de mercado de Norteamérica está impulsada en gran medida por gigantes de la industria como Ford y GM, junto con la creciente adopción de tornillos WE43 en el sector médico. La planta de US Magnesium en Great Salt Lake actúa como un amortiguador para los fabricantes de equipos originales (OEM) ante las incertidumbres geopolíticas. Como muestra del impulso del sector médico, Syntellix captó una cuota de mercado en la fijación del radio distal tan solo un año después de la aprobación de la FDA. En Canadá, Bombardier y CAE utilizan ZK60 extruido para sus plataformas de simulación, mientras que en México, las empresas de fundición a presión de Guanajuato incorporan magnesio en los soportes de los Q5 e-tron.
Europa se enfrenta a estrictas regulaciones sobre CO₂. En 2025, Alemania, impulsada por las iniciativas de reciclaje de Magna e Hydro que redujeron su huella de carbono, consumió una cantidad considerable de magnesio. El mandato de la UE sobre contenido reciclado está impulsando a los fabricantes de equipos originales (OEM) hacia contratos de materias primas secundarias, lo que refuerza el compromiso de la región con la circularidad en el mercado de aleaciones de magnesio.
Si bien Sudamérica, Oriente Medio y África son actores menores, están logrando avances significativos. El INMETRO de Brasil ha armonizado las normas locales con la ISO 16220, allanando el camino para que los proveedores nacionales atiendan a los fabricantes de equipos originales (OEM). En una iniciativa con visión de futuro, Arabia Saudita inaugurará una fundición en Jubail para 2028, lo que añadirá nueva capacidad primaria al mercado.
Panorama competitivo
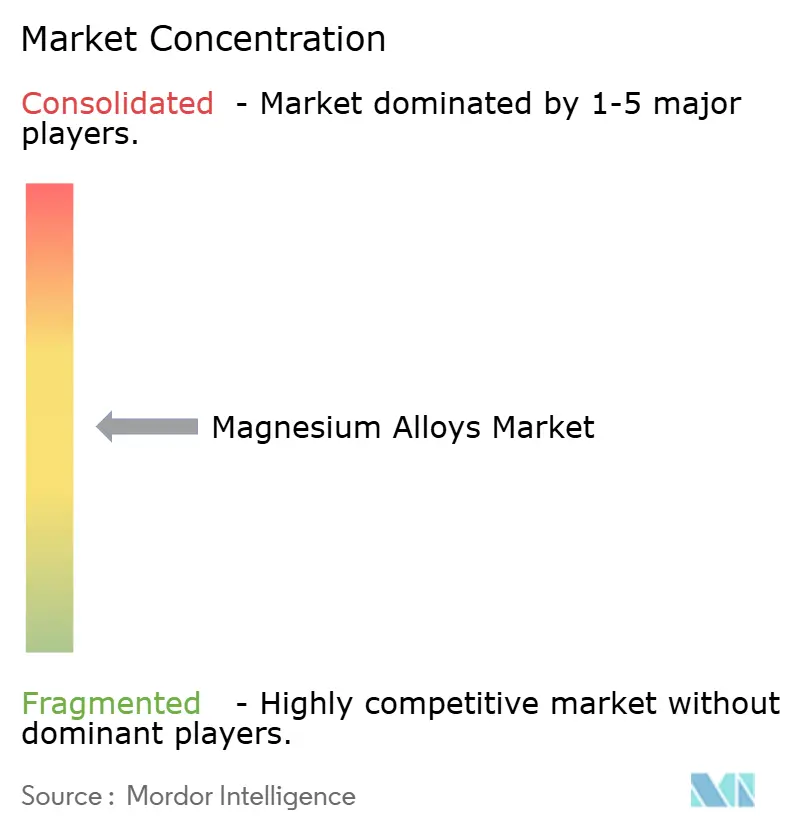
El mercado de las aleaciones de magnesio sigue estando moderadamente fragmentado. Las empresas estatales chinas ofrecen precios inferiores a los de sus homólogas occidentales, pero se enfrentan a retos para ofrecer productos de primera calidad. Mientras tanto, los proveedores de polvos especiales están incrementando la producción de atomizadores, con la vista puesta en el lucrativo mercado de la fabricación aditiva. Las innovaciones en el control de procesos están agudizando las ventajas competitivas: la tecnología de tomografía computarizada de rayos X en línea de MAGONTEC ha reducido las tasas de desechos, mientras que la línea de oxidación electrolítica por plasma de Dynacast ha logrado reducir a la mitad los plazos de entrega de los componentes recubiertos. Las solicitudes de patentes se han disparado, con una participación significativa en manos de gigantes del sector, lo que pone de manifiesto una tendencia al alza en la innovación. Sin embargo, la competencia entre el aluminio de alta resistencia y los compuestos de carbono por los mismos presupuestos de aligeramiento está limitando el poder de fijación de precios en el mercado.
Líderes de la industria de aleaciones de magnesio
Tecnologías Meridian Lightweight
transmisión dinámica
Norsk Hydro ASA
Baowu Magnesium Technology Co., Ltd.
Tecnologías Luxfer MEL
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: Científicos rusos desarrollaron un nuevo método de procesamiento para aleaciones de magnesio que permite que los implantes mantengan la forma deseada durante más tiempo y se disuelvan uniformemente en el cuerpo. Durante su investigación, los científicos identificaron un proceso de tratamiento térmico para una muestra impresa en 3D con polvo de aleación de magnesio WE43, que permitió que el implante se disolviera hasta 1.5 veces más lentamente.
- Marzo de 2025: Great Wall Motor y Baowu Magnesium formaron un laboratorio conjunto centrado en componentes livianos de magnesio para vehículos de nueva energía.
Alcance y metodología
Las aleaciones de magnesio son mezclas de magnesio con otros metales, a menudo aluminio, zinc, manganeso, silicio, cobre, tierras raras y circonio. Las aleaciones de magnesio son los materiales metálicos estructurales más livianos disponibles comercialmente y se utilizan en varias industrias de usuarios finales, como la aeroespacial, automotriz, electrónica y otras. El mercado de aleaciones de magnesio está segmentado por tipo, industria de usuario final y geografía. Por tipo, el mercado está segmentado en aleaciones coladas y aleaciones forjadas. Por usuario final, el mercado está segmentado en industrias aeroespaciales, automotrices, médicas, electrónicas y otras industrias de usuarios finales. El informe también cubre el tamaño y las previsiones para el mercado de aleaciones de magnesio en 15 países de las principales regiones. El tamaño y pronóstico del mercado de cada segmento se basan en el volumen (kilotones).
| Aleaciones fundidas |
| Aleaciones forjadas |
| Die Casting |
| Extrusión |
| Forja |
| Metalurgia de polvos |
| Materia prima para fabricación aditiva |
| Chasis y componentes estructurales |
| Componentes del tren motriz y transmisión |
| Piezas interiores y exteriores de automóviles |
| Carcasas para dispositivos electrónicos |
| Implantes ortopédicos y cardiovasculares |
| Otros |
| Motorium |
| Aeroespacial |
| Electrónica |
| Médical Scientific |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de aleación | Aleaciones fundidas | |
| Aleaciones forjadas | ||
| Por tecnología de procesamiento | Die Casting | |
| Extrusión | ||
| Forja | ||
| Metalurgia de polvos | ||
| Materia prima para fabricación aditiva | ||
| por Aplicación | Chasis y componentes estructurales | |
| Componentes del tren motriz y transmisión | ||
| Piezas interiores y exteriores de automóviles | ||
| Carcasas para dispositivos electrónicos | ||
| Implantes ortopédicos y cardiovasculares | ||
| Otros | ||
| Por industria de uso final | Motorium | |
| Aeroespacial | ||
| Electrónica | ||
| Médical Scientific | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de aleaciones de magnesio en 2031?
Se prevé que los envíos alcancen los 1.91 millones de toneladas en 2031, frente a los 1.74 millones de toneladas de 2026, con una CAGR del 1.82 %.
¿Qué segmento se proyecta que agregará volumen más rápidamente?
Se prevé que las aleaciones forjadas crezcan a una tasa compuesta anual del 6.36 % hasta 2031 a medida que los fabricantes de automóviles las integren en las estructuras de los vehículos eléctricos.
¿Por qué los implantes de magnesio están ganando popularidad en la ortopedia?
Los tornillos WE43 aprobados por la FDA se reabsorben en 18 meses, lo que elimina las cirugías de revisión y aumenta las tasas de unión al 94 %.
¿Qué hace que Asia Pacífico sea dominante en materia de suministro?
En 2025, China consolidó su liderazgo regional al poner en funcionamiento una nueva instalación, reafirmando aún más su dominio sobre la producción primaria.
¿Qué restricción limita más el uso estructural del automóvil?
La corrosión galvánica en regiones costeras húmedas requiere recubrimientos costosos, lo que dificulta su adopción más amplia en vehículos de gran volumen.


