

Tamaño y participación del mercado del magnesio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 20.78 millones de toneladas |
| Volumen de mercado (2031) | 27.41 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.69% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del magnesio por Mordor Intelligence
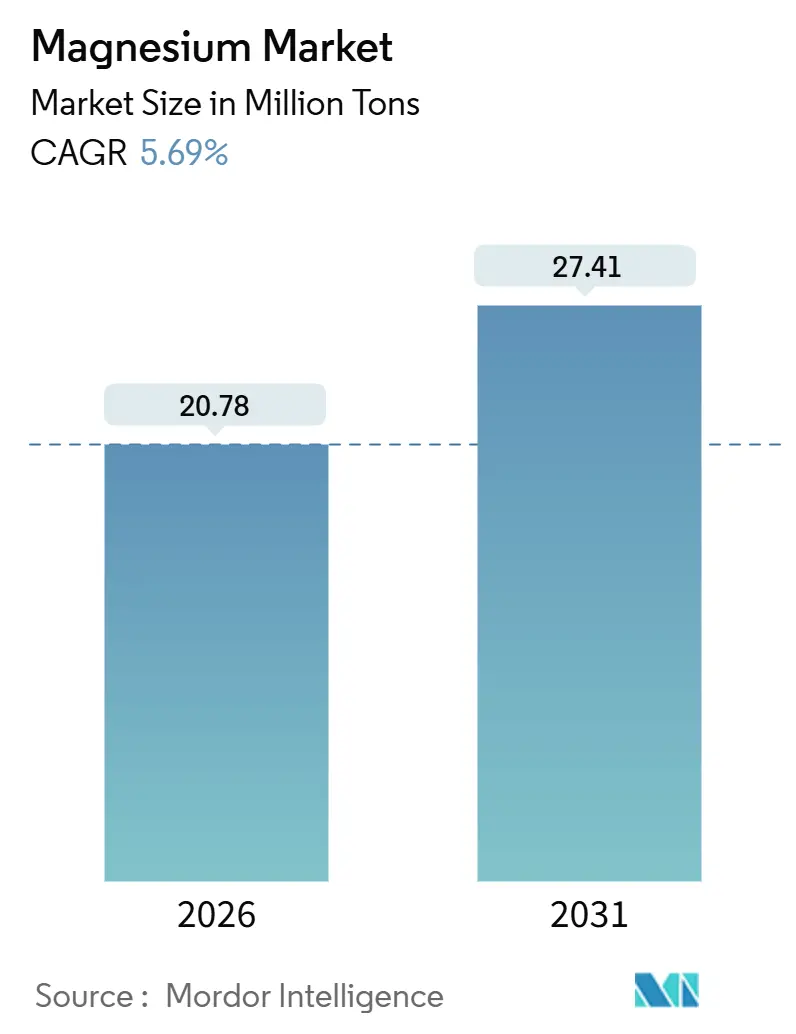
El tamaño del mercado del magnesio se estima en 20.78 millones de toneladas en 2026 y se espera que alcance los 27.41 millones de toneladas para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.69 % durante el período de pronóstico (2026-2031). La creciente necesidad de aligeramiento de los vehículos eléctricos, la demanda sostenida de refractarios de MgO en los nuevos hornos de acero y las políticas gubernamentales sobre minerales críticos se combinan para redirigir los flujos comerciales, ajustar los equilibrios regionales y elevar los precios promedio obtenidos. Los fabricantes de automóviles de la Unión Europea, Estados Unidos y China están anticipando la adquisición de aleaciones de magnesio para cumplir con los mandatos de eliminación gradual de motores de combustión interna para 2035, mientras que el impulso de la India para aumentar la capacidad de acero crudo para 2030 está impulsando los volúmenes de MgO de ciclo corto. Las elevadas primas al contado de los lingotes no chinos ilustran cómo la eliminación de las devoluciones del IVA y las licencias de exportación más estrictas están fragmentando la oferta, lo que impulsa a los compradores estadounidenses a recurrir a Turquía, Israel y Brasil para el metal primario. Al mismo tiempo, los proyectos de reciclaje de chatarra en China, América del Norte y la Unión Europea están moderando las percepciones del riesgo de suministro y abriendo una vía secundaria que podría absorber el consumo incremental hasta 2031.
Conclusiones clave del informe
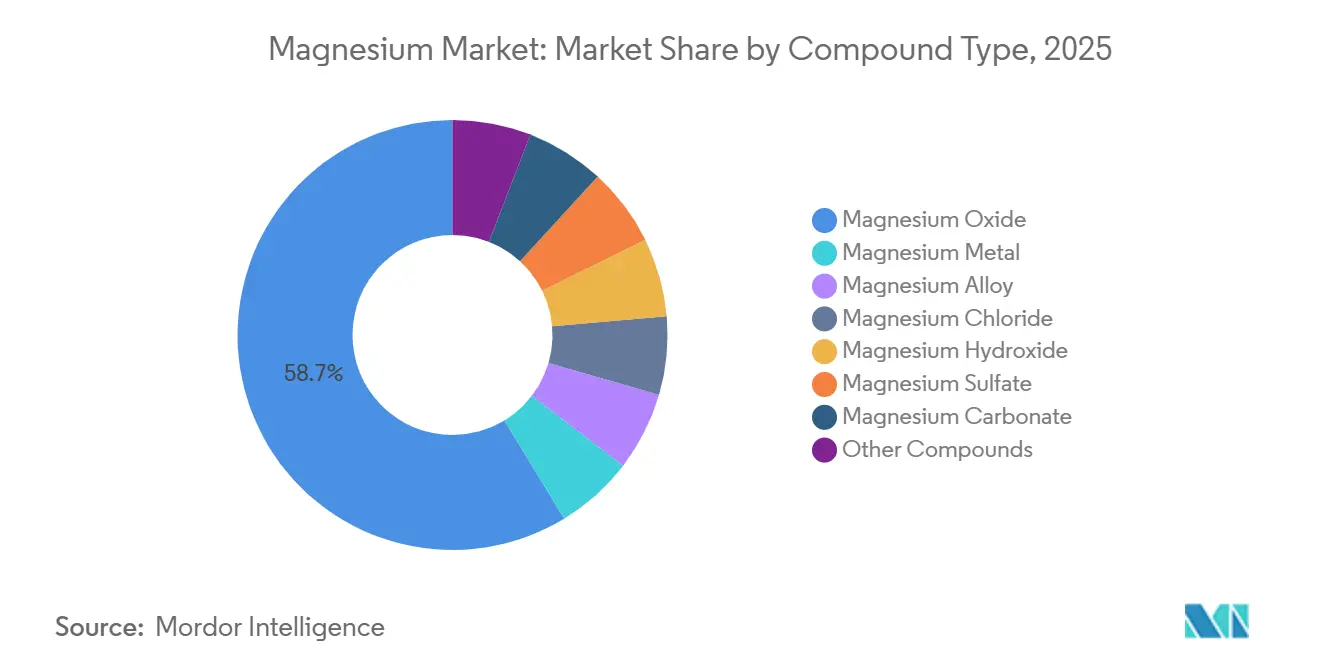
- Por tipo de compuesto, el óxido de magnesio lideró con el 58.68% de la participación de mercado de magnesio en 2025. Se pronostica que la aleación de magnesio se expandirá a una CAGR del 6.22% hasta 2031, la más rápida entre los tipos de compuestos.
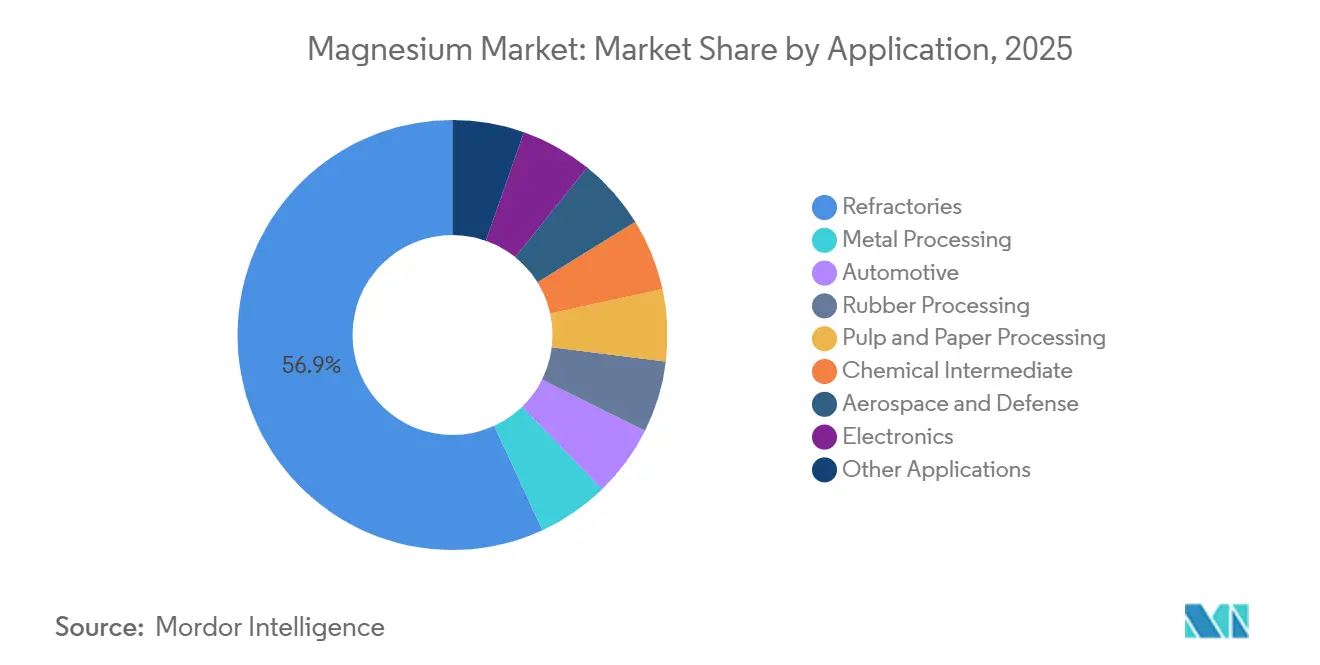
- Por aplicación, los refractarios representaron el 56.85 % del tamaño del mercado de magnesio en 2025. Los usos finales automotrices están avanzando a una CAGR del 6.81 % hasta 2031, superando a todas las demás aplicaciones.
- Por geografía, Asia-Pacífico capturó una participación de mercado de magnesio del 51.48 % en 2025. Asia-Pacífico también registra la CAGR regional más rápida con un 6.64 % hasta 2031, impulsada por China e India.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del magnesio
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso al aligeramiento en la industria automotriz y aeroespacial | + 1.2% | Global, con ganancias tempranas en los centros de NEV de la UE, América del Norte y China | Mediano plazo (2–4 años) |
| Aumento del uso de refractarios de MgO para ampliar la capacidad de producción de acero (APAC Focus) | + 1.8% | Núcleo de APAC (China, India, Vietnam), propagación a Oriente Medio | Corto plazo (≤2 años) |
| Iniciativas gubernamentales sobre minerales críticos e incentivos para la deslocalización | + 0.9% | América del Norte, UE, APAC selectivo (Japón, Corea del Sur) | Largo plazo (≥4 años) |
| Los proyectos de ampliación del reciclaje de magnesio reducen el riesgo de abastecimiento | + 0.7% | Global, con América del Norte y la UE como marcos regulatorios líderes | Mediano plazo (2–4 años) |
| Investigación y desarrollo innovadores en baterías de magnesio-aire y almacenamiento de hidrógeno | + 0.5% | Global, con investigación y desarrollo concentrados en Japón, la UE y América del Norte | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Impulso al aligeramiento en la industria automotriz y aeroespacial
Para contrarrestar el aumento de masa derivado de los paquetes de iones de litio en los vehículos eléctricos, los fabricantes de equipos originales (OEM) de la industria automotriz ahora utilizan aleaciones de magnesio en las carcasas de las baterías, los marcos de los asientos y las carcasas de la transmisión. Las demostraciones financiadas por el Departamento de Energía de EE. UU. han logrado reducir el peso de la carrocería de los vehículos en comparación con los diseños centrados en el aluminio, impulsando el impulso para su comercialización para 2027. Si bien la demanda de aleaciones de magnesio en la industria aeroespacial es limitada, su precio es elevado; la aleación WE43, que cumple con las normas SAE, se está utilizando en las estructuras de los asientos de las aeronaves. Su densidad de 1.8 g/cm³ ofrece una ventaja directa en la capacidad de carga útil. Las innovaciones en recubrimientos, como la oxidación electrolítica por plasma y los tratamientos de estructuras metalorgánicas, están prolongando la vida útil de los componentes y solucionando problemas de corrosión previos. Estos avances no solo están acelerando la adopción de las aleaciones de magnesio, sino que también están potenciando el uso de las fundidoras a presión integradas verticalmente. Estas fundidoras a presión están ahora en condiciones de proporcionar piezas fundidas de gran tamaño y con forma casi final, satisfaciendo las cambiantes demandas de las plataformas de movilidad de próxima generación.
Aumento del uso de refractarios de MgO para ampliar la capacidad de producción de acero
La Política Nacional del Acero de la India tiene como objetivo una capacidad de acero de 300 millones de toneladas para 2030. Cada tonelada adicional de acero requiere refractarios de MgO, cruciales para cucharas y artesas. Mientras tanto, las plantas integradas de Vietnam están listas para aumentar su capacidad de bobinas laminadas en caliente entre 2024 y 2026, lo que incrementará la demanda de MgO de la región anualmente. En China, a medida que la industria cambia de altos hornos a hornos de arco eléctrico, la demanda de refractarios por tonelada de acero aumenta, a pesar de que la producción total de crudo se mantiene estable. Con un punto de fusión de 2,852 °C, el MgO enfrenta riesgos mínimos de sustitución, lo que garantiza una visibilidad de volumen constante, incluso en medio de las preocupaciones sobre la intensidad de CO₂ de la ruta Pidgeon. Estos factores contribuyen a una sólida demanda de MgO, que representa una parte significativa del volumen global de compuestos.
Iniciativas gubernamentales sobre minerales críticos e incentivos para la deslocalización
En 2024, el Título III de la Ley de Producción de Defensa de EE. UU. autorizó garantías de préstamos para iniciativas nacionales de magnesio. La Ley de Materias Primas Críticas de Europa, que busca la autosuficiencia para 2030, ha impulsado estudios de viabilidad para plantas electrolíticas en Noruega e Islandia, ambas aprovechando la energía hidroeléctrica baja en carbono. Las regulaciones chinas de control de exportaciones de 2023, que exigen la divulgación del uso final, han alargado los plazos de entrega y elevado las primas spot para los compradores occidentales. Mientras tanto, el incentivo al reciclaje de Japón busca impulsar la capacidad circular, con miras a la recuperación nacional para 2028. Estos bloques regionales emergentes, si bien elevan los costos de transacción, también mitigan los riesgos de suministro para sectores clave como defensa, aeroespacial y movilidad avanzada.
Los proyectos de ampliación del reciclaje de magnesio reducen el riesgo de abastecimiento
A medida que los automóviles de los años modelo 2010-2015, ricos en magnesio, llegan al final de su ciclo de vida, la disponibilidad de chatarra de estos vehículos está en aumento. Este repunte ha impulsado las tasas de recolección en la UE y los EE. UU. para las piezas de fundición a presión. En un movimiento estratégico para eludir los derechos antidumping sobre los lingotes primarios, las exportaciones chinas de chatarra aumentaron significativamente año tras año. Estas exportaciones, vendidas con descuento, encontraron su camino a las fundiciones secundarias de América del Norte. La planta de Magontec en Xi'an procesa chatarra automotriz anualmente, logrando una reducción impresionante en las emisiones de CO₂ en comparación con el uso de metal virgen. Los indicadores económicos sugieren que el reciclaje se vuelve ventajoso cuando los precios al contado son más altos. Si bien la contaminación del recubrimiento actualmente limita el contenido reciclado en las fundiciones estructurales, las crecientes demandas de certificación ISO 14001 y trazabilidad están consolidando las vías secundarias como parte integral de la cadena de suministro.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de las materias primas y los costos de energía en las rutas Pidgeon y Electrolítica | -0.8% | Global, con exposición aguda en China (dominantemente paloma) y potenciales centros electrolíticos (Noruega, Islandia) | Corto plazo (≤2 años) |
| Preocupaciones de corrosión e inflamabilidad que limitan las especificaciones de los fabricantes de equipos originales (OEM) | -0.6% | Global, con los fabricantes de equipos originales de América del Norte y la UE más reacios al riesgo | Mediano plazo (2–4 años) |
| Fuga de capitales impulsada por criterios ESG del proceso Pidgeon con uso intensivo de carbono | -0.5% | China, con repercusiones para todos los productores de la ruta Pidgeon a nivel mundial | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de las materias primas y los costos de energía en las rutas de Pidgeon y Electrolytic
En 2024-2025, el proceso Pidgeon, que requiere carbón y ferrosilicio para producir magnesio, se enfrentó a márgenes de producción reducidos debido a la fluctuación de los precios del carbón. Para la producción electrolítica, que requiere una cantidad significativa de energía por tonelada, los esfuerzos de viabilidad en Noruega se vieron obstaculizados cuando las cotizaciones de la energía se dispararon, superando el punto de equilibrio. A finales de 2025, los costos en efectivo aumentaron, impulsados por la inflación de la materia prima de dolomita y el racionamiento de energía en Mongolia Interior. La falta de instrumentos de cobertura expone a los participantes del mercado a la volatilidad spot, lo que dificulta las inversiones a largo plazo y complica las negociaciones de compraventa.
Preocupaciones de corrosión e inflamabilidad que limitan las especificaciones de los fabricantes de equipos originales (OEM)
El potencial electroquímico del magnesio de -2.37 V lo hace susceptible a la corrosión galvánica, especialmente cuando se coloca junto con acero o aluminio [1] Society of Automotive Engineers, “SAE ARP6256—Aircraft Seat Applications”, sae.org . Como resultado, los fabricantes de equipos originales (OEM) se ven obligados a aplicar juntas y recubrimientos aislantes, lo que aumenta los costos del sistema. Las auditorías de campo en los bastidores de los asientos para el año modelo 2024, después de la exposición a la sal durante el invierno, revelaron picaduras localizadas. Este hallazgo ha llevado a algunos fabricantes de automóviles a reconsiderar alternativas de aluminio, sacrificando el ahorro de peso en el proceso. La inflamabilidad del magnesio durante el mecanizado requiere un mayor capital para sistemas especializados de ventilación y extinción de incendios. Además, los fabricantes de automóviles europeos ahora exigen prueba de cumplimiento de ISO 16220, extendiendo los ciclos de calificación de proveedores. En consecuencia, esta evaluación de riesgo de costo ha obstaculizado una mayor penetración en los segmentos de vehículos del mercado masivo.
Análisis de segmento
Por tipo de compuesto: Anclajes de MgO, Acelerantes de aleación
El óxido de magnesio representó el 58.68 % del volumen mundial de compuestos en 2025, debido principalmente a su papel fundamental en el revestimiento de hornos de arco eléctrico y de oxígeno básico con refractarios de MgO-carbono y MgO-espinela, especialmente en las florecientes acerías de Asia. India está aumentando su capacidad de producción de acero bruto, lo que le permitirá consumir toneladas adicionales de MgO anualmente. Mientras tanto, las acerías en expansión de Vietnam contribuirán a una mayor demanda de MgO para 2026. Con el auge de la construcción regional, el mercado del magnesio, en particular para aplicaciones de óxido, experimenta un crecimiento constante. Sin embargo, la cuota de mercado de las aleaciones de magnesio supera este crecimiento, impulsada por la demanda de materiales ligeros en vehículos eléctricos. En particular, las exportaciones de aleaciones de China aumentaron durante 2025, lo que subraya la mayor demanda de ruedas y carcasas de baterías [2] Foundry.com.cn, “2025年1-11月中国共出口各类镁产品40.88万吨”, foundry.com.cn.
La aleación de magnesio, con una tasa de crecimiento anual compuesta (TCAC) del 6.22 % hasta 2031, se beneficia de primas de precio que elevan los ingresos promedio obtenidos por tonelada. Los fabricantes de componentes se benefician de los avances en fundición a presión, que permiten estructuras de paredes más delgadas y menores pasos de mecanizado. Si bien los lingotes de magnesio metálico son una materia prima crucial, su consumo directo está disminuyendo. Las acereras están perfeccionando las fórmulas de desulfuración, optando cada vez más por mezclas de calcio y silicio en lugar de los lingotes tradicionales. El cloruro de magnesio, aunque tiene un papel menor en la descongelación y la coagulación del tofu, presenta una demanda resiliente en Norteamérica, gracias a los picos de compras impulsados por las condiciones climáticas. La aplicación de hidróxido de magnesio como retardante de llama en el aislamiento de cables y alambres está experimentando un crecimiento moderado, cumpliendo con las normas IEC 60332 y UL 94. Por último, los grados especiales de sulfato y carbonato mantienen una presencia constante en los sectores farmacéutico y agrícola, estrechamente vinculados a las fluctuaciones del PIB.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Refractarios Plomo, Sobretensiones Automotrices
Los refractarios absorbieron el 56.85 % del volumen de 2025, lo que subraya la importante demanda de ladrillos y mezclas de MgO para cucharas, artesas y hornos de cemento. A medida que la producción de acero de China se estabiliza, el liderazgo del crecimiento se traslada a India, Vietnam y Oriente Medio, impulsando el mercado mundial de refractarios hacia un crecimiento sostenido. Mientras tanto, se proyecta que la demanda automotriz superará la de 2025 con una tasa de crecimiento anual compuesta (TCAC) del 6.81 %, a medida que el mercado del magnesio se integra más en las plataformas de vehículos eléctricos. Como prueba de esta tendencia, General Motors, Volkswagen y BYD firmaron contratos de suministro de aleaciones para 2024-2025, lo que garantiza que las plantas de fundición a presión operarán prácticamente a plena capacidad hasta 2027.
Si bien el procesamiento de metales, en particular la desulfuración de acero, ha experimentado una disminución en su cuota de mercado, esto se debe principalmente a las mezclas de calcio y silicio que reducen las tasas de dosificación de magnesio. Si bien el consumo de nicho en la industria aeroespacial y de defensa sigue siendo mínimo en términos de tonelaje, su precio superior la convierte en una pieza estratégicamente vital: la aleación WE43 tiene un precio significativamente superior al del AZ91D. En el sector electrónico, aplicaciones como carcasas para portátiles, smartphones y drones han experimentado un crecimiento notable. Este aumento se atribuye a la transición de las marcas chinas de carcasas de plástico a carcasas de magnesio para mejorar el rendimiento térmico. Mientras tanto, sectores como el caucho, la pulpa y el papel, y los productos químicos intermedios proporcionan una base consistente, vinculada al PIB, que se estabiliza frente a la naturaleza cíclica de los usos finales metalúrgicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de magnesio en la región Asia-Pacífico
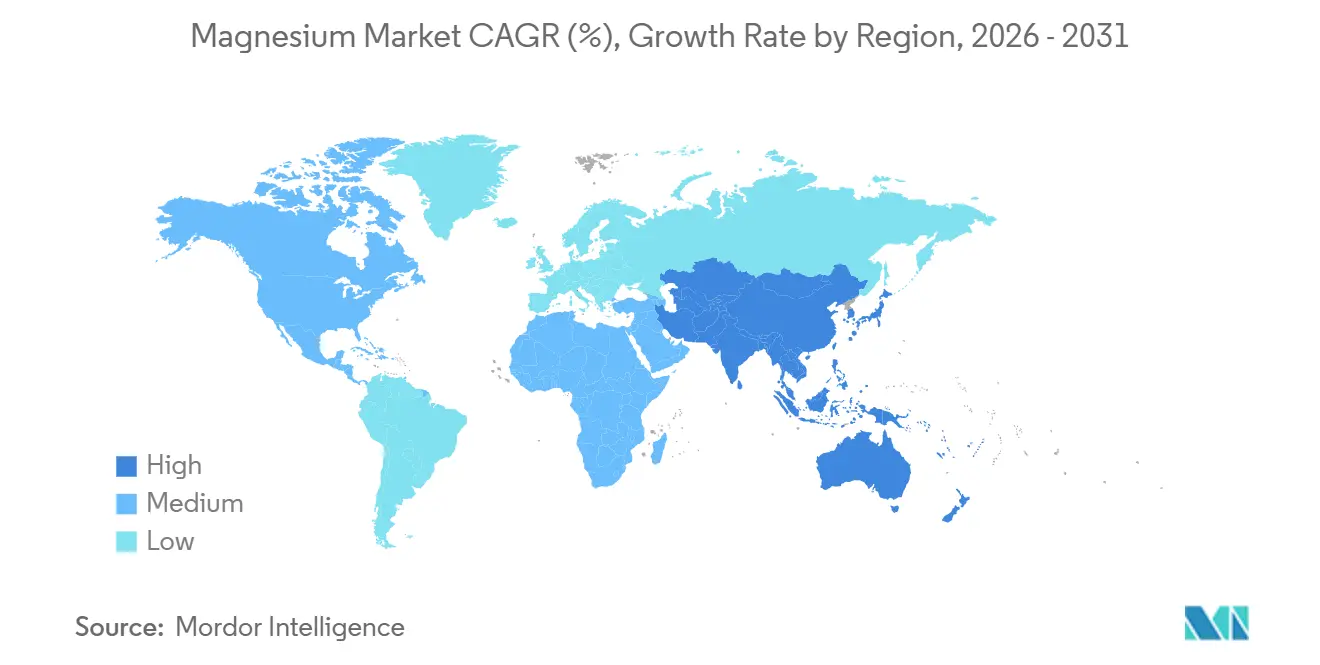
Asia-Pacífico representó el 51.48% del volumen global en 2025 y registra una CAGR del 6.64% hasta 2031. Este crecimiento se debe en gran medida a la importante participación de China en la producción primaria y a la ambiciosa expansión siderúrgica de la India. En un cambio notable, la suspensión de las devoluciones del IVA a las exportaciones por parte de China provocó una caída de los envíos externos entre enero y noviembre de 2025. Esto se vio compensado en gran medida por un aumento de la demanda interna de vehículos eléctricos y productos electrónicos, que absorbió la producción adicional de aleaciones. Mientras tanto, las importaciones de compuestos de magnesio de la India aumentaron en 2025, satisfaciendo las necesidades de las nuevas líneas de hornos de arco eléctrico. Por otro lado, Japón ha introducido un subsidio al reciclaje, con el objetivo de alcanzar una tasa de recuperación interna significativa para 2028. Simultáneamente, la expansión siderúrgica de Vietnam y el crecimiento de la fundición de níquel en Indonesia están impulsando una mayor demanda de refractarios secundarios, impulsando al alza las importaciones de compuestos de la ASEAN.
Mercado de magnesio de Norteamérica
En 2025, América del Norte representó una parte significativa del consumo mundial de tonelaje. Durante el segundo trimestre de 2025, las importaciones estadounidenses experimentaron un repunte interanual, con Turquía, Israel y Brasil emergiendo como proveedores dominantes, que en conjunto proporcionaron la mayor parte del metal, a medida que los compradores estadounidenses dejaron de centrarse en los lingotes chinos. US Magnesium LLC, con su planta electrolítica, abastece una parte sustancial de la demanda interna y cuenta con el respaldo de las garantías de la Ley de Producción de Defensa. Sin embargo, cabe destacar que su estructura de costos sigue siendo superior a las cotizaciones FOB de China. En un desarrollo relacionado, el centro de fundición a presión de Ontario en Canadá está impulsando las iniciativas de vehículos eléctricos de Detroit, lo que generará un aumento en las importaciones de aleaciones canadienses en 2025. Simultáneamente, México está aprovechando las regulaciones del T-MEC para expandir sus operaciones de fundición de magnesio en Guanajuato, abasteciendo a los fabricantes de equipos originales (OEM) estadounidenses.
Mercado de magnesio de EMEA y Sudamérica
Europa, si bien representa una parte considerable del volumen global en 2025, experimentó una caída del consumo en el primer semestre de 2025, debido principalmente a retrasos en la producción de los fabricantes de automóviles. La Ley de Materias Primas Críticas de la UE, que exige un abastecimiento específico, ha impulsado estudios de viabilidad del magnesio electrolítico en Noruega e Islandia. En estos países, el potencial de la energía hidroeléctrica para eludir futuros gravámenes CBAM es un atractivo significativo. La reducción de las importaciones en Alemania apunta a un cambio estratégico hacia componentes aeroespaciales y de defensa premium. Destacando la importancia de los nichos de mercado, tanto el Reino Unido como Francia han recurrido a Luxfer MEL Technologies para sus necesidades de aleación WE43 de alta pureza. Si bien Sudamérica, Oriente Medio y África juntos representan una participación menor, el floreciente nivel exportador de Brasil y el ambicioso proyecto de salmuera del Mar Rojo de Arabia Saudí señalan un posible cambio en la dinámica de suministro, alejándose de los canales tradicionales centrados en China.
Panorama competitivo
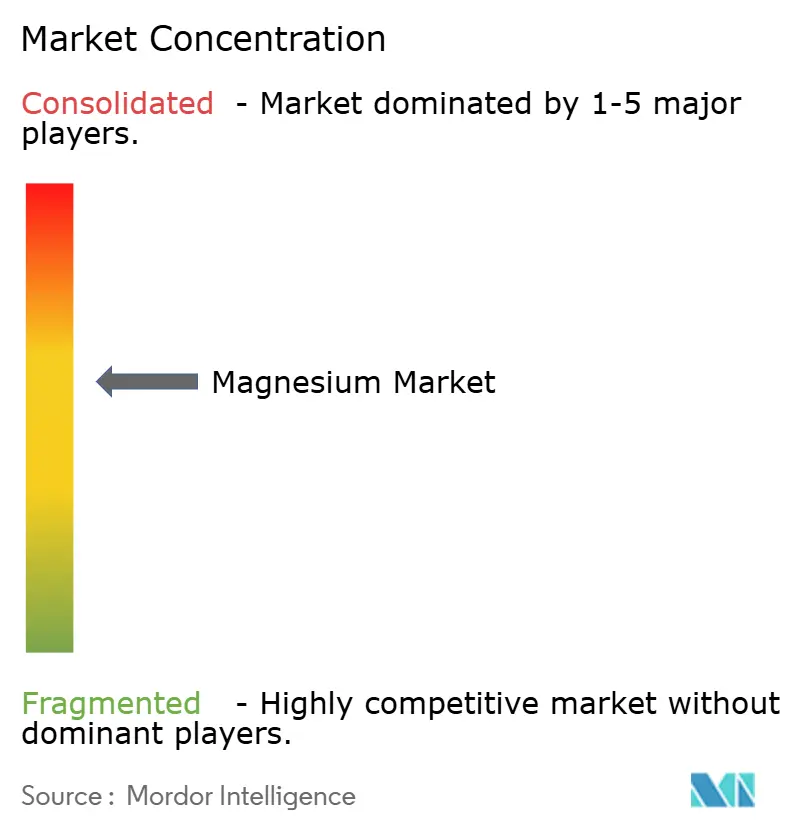
El mercado del magnesio está moderadamente consolidado. La adopción de tecnología se centra en recubrimientos de oxidación electrolítica por plasma y simulación de fundición a presión, lo que reduce las tasas de desperdicio, disminuyendo así el coste total de propiedad para los fabricantes de equipos originales (OEM). Los patrones de asignación de capital reflejan las presiones ESG: el fondo soberano noruego desinvirtió en activos de Pidgeon con alto contenido de carbono, y los gestores de activos europeos están canalizando fondos hacia proyectos electrolíticos basados en energía hidroeléctrica. Las barreras de entrada están aumentando a medida que las normas ISO 16220 de riesgo de incendio, ISO 14001 de medio ambiente y los marcos de presentación de informes de Alcance 3 se convierten en requisitos estándar para la contratación pública, consolidando la cuota de mercado entre los operadores existentes capaces de invertir en certificación y reducción de emisiones.
Líderes de la industria del magnesio
Magnesita RHI
Shanxi Yinguang Huasheng Magnesio Industry Co., LTD.
Tecnología industrial del magnesio Baowu Co., Ltd.
Magnesita griega
Magnesio Tongxiang (Shanghai) Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Magrathea Metals y Tidal Metals dieron a conocer los planes de Estados Unidos para reiniciar la producción primaria nacional después de que las instalaciones de Great Salt Lake de US Magnesium enfrentaran reveses en los permisos.
- Julio de 2025: Martin Marietta Materials cerró la adquisición de Premier Magnesia, impulsando su posición en los productos de magnesia natural y sintética de Estados Unidos.
Alcance del informe sobre el mercado mundial del magnesio
El magnesio (Mg) se define como el metal estructural más ligero, reconocido por su apariencia blanca plateada, alta reactividad y una densidad dos tercios mayor que la del aluminio. Se alea comúnmente con aluminio, zinc y manganeso para mejorar su resistencia, colabilidad y resistencia a la corrosión, lo que lo hace esencial para aplicaciones industriales, automotrices y aeroespaciales.
El mercado del magnesio está segmentado por tipo de compuesto, aplicación y ubicación geográfica. Por tipo de compuesto, el mercado se divide en magnesio metálico, aleación de magnesio, óxido de magnesio, cloruro de magnesio, hidróxido de magnesio, sulfato de magnesio, carbonato de magnesio y otros compuestos. Por aplicación, el mercado se segmenta en procesamiento de metales, automoción, refractarios, procesamiento de caucho, procesamiento de pulpa y papel, productos químicos intermedios, industria aeroespacial y de defensa, electrónica y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| Magnesio Metal |
| Aleación de magnesio |
| Magnesium Oxide |
| Cloruro de magnesio |
| Hidróxido de magnesio |
| Sulfato de magnesio |
| Carbonato de magnesio |
| Otros compuestos |
| Tratamiento de metales |
| Motorium |
| Refractarios |
| Procesamiento de caucho |
| Procesamiento de pulpa y papel |
| Producto químico intermedio |
| Aeroespacial y defensa |
| Electrónica |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de compuesto | Magnesio Metal | |
| Aleación de magnesio | ||
| Magnesium Oxide | ||
| Cloruro de magnesio | ||
| Hidróxido de magnesio | ||
| Sulfato de magnesio | ||
| Carbonato de magnesio | ||
| Otros compuestos | ||
| por Aplicación | Tratamiento de metales | |
| Motorium | ||
| Refractarios | ||
| Procesamiento de caucho | ||
| Procesamiento de pulpa y papel | ||
| Producto químico intermedio | ||
| Aeroespacial y defensa | ||
| Electrónica | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de magnesio en 2026?
El tamaño del mercado de magnesio es de 20.78 millones de toneladas en 2026 y se prevé que alcance los 27.41 millones de toneladas en 2031 con una CAGR del 5.69 %.
¿Qué región domina la demanda de productos de magnesio?
Asia-Pacífico lidera con el 51.48% del volumen mundial en 2025 y se está expandiendo a una CAGR del 6.64% hasta 2031, impulsada por la producción primaria de China y el desarrollo de acero de la India.
¿Qué aplicación crecerá más rápido hasta 2031?
Se proyecta que las aplicaciones automotrices crecerán a una CAGR del 6.81 % a medida que las plataformas de vehículos eléctricos intensifican el aligeramiento con piezas fundidas de aleaciones de magnesio.
¿Cuál es la principal limitación para una adopción más amplia del magnesio en los vehículos?
Las preocupaciones persistentes sobre la corrosión y la inflamabilidad aumentan los costos de los componentes y alargan los ciclos de calificación, lo que ralentiza la penetración en los segmentos de automóviles del mercado masivo.
¿Cómo están las políticas gubernamentales configurando las cadenas de suministro de magnesio?
La financiación de la Ley de Producción de Defensa de Estados Unidos, la Ley de Materias Primas Críticas de la UE y las normas chinas de control de las exportaciones están fomentando la deslocalización, diversificando las importaciones y fragmentando los flujos comerciales mundiales.


