

Tamaño y participación en el mercado del estearato de magnesio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
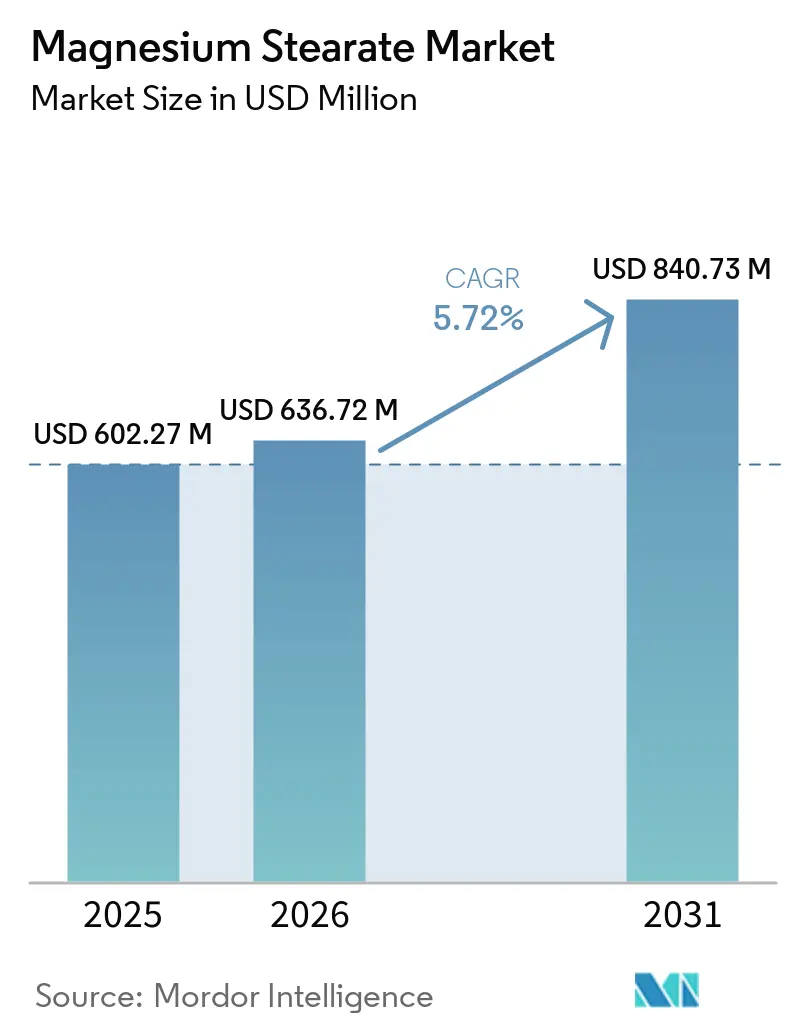
| Tamaño del mercado (2026) | USD 636.72 Million |
| Tamaño del mercado (2031) | USD 840.73 Million |
| Tasa de crecimiento (2026 - 2031) | 5.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
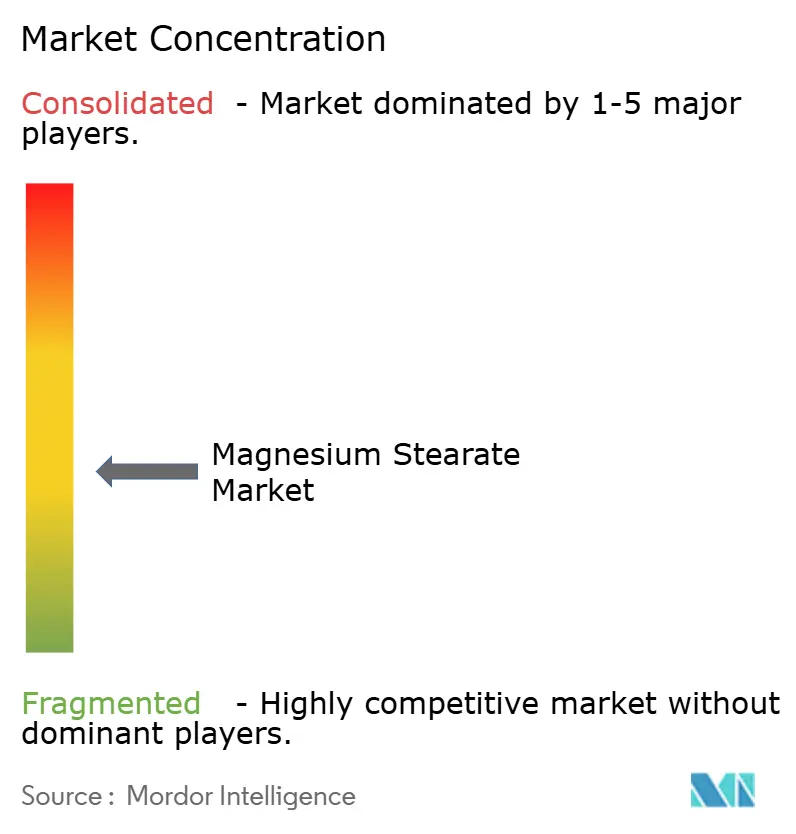
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de estearato de magnesio por Mordor Intelligence
Se espera que el tamaño del mercado del estearato de magnesio crezca de 602.27 millones de dólares en 2025 a 636.72 millones de dólares en 2026, y se prevé que alcance los 840.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.72 % durante el período 2026-2031. El actual impulso de crecimiento refleja el papel fundamental del compuesto en la compresión farmacéutica, la unión de productos de cuidado personal, los sistemas antiaglomerantes alimentarios y la estabilización térmica de polímeros. La mayor inversión en la fabricación continua de dosis sólidas orales, especialmente en Norteamérica y Europa, mantiene la demanda a flote, ya que los fabricantes de equipos especifican excipientes que mantienen la lubricación en condiciones de alto rendimiento. Simultáneamente, las exigencias del etiquetado limpio han impulsado a los proveedores a introducir grados de origen vegetal o sin palma, añadiendo alternativas de mayor precio sin desplazar los volúmenes principales. La creciente producción de genéricos en Asia-Pacífico y el creciente consumo per cápita de medicamentos consolidan el consumo a granel, mientras que la llegada de los arneses de cables para vehículos eléctricos abre una pequeña pero estratégicamente significativa salida para el PVC estabilizado con estearato. La intensidad competitiva gira en torno a la consistencia analítica, la verificación de la cadena de ácidos grasos y los programas de trazabilidad que tranquilizan a los compradores preocupados por la calidad.
Conclusiones clave del informe
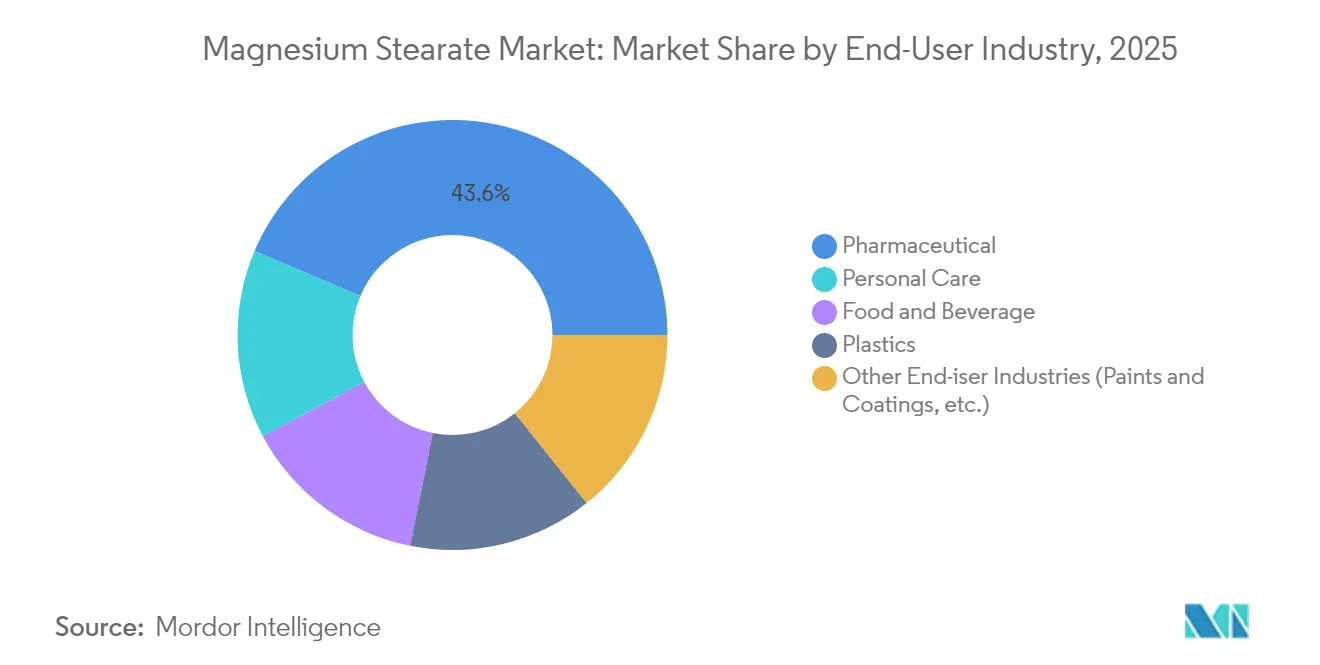
- Por industria de usuario final, el segmento farmacéutico tenía el 43.62% de la participación de mercado de estearato de magnesio en 2025, mientras que se prevé que el cuidado personal avance a una CAGR del 6.12% hasta 2031.
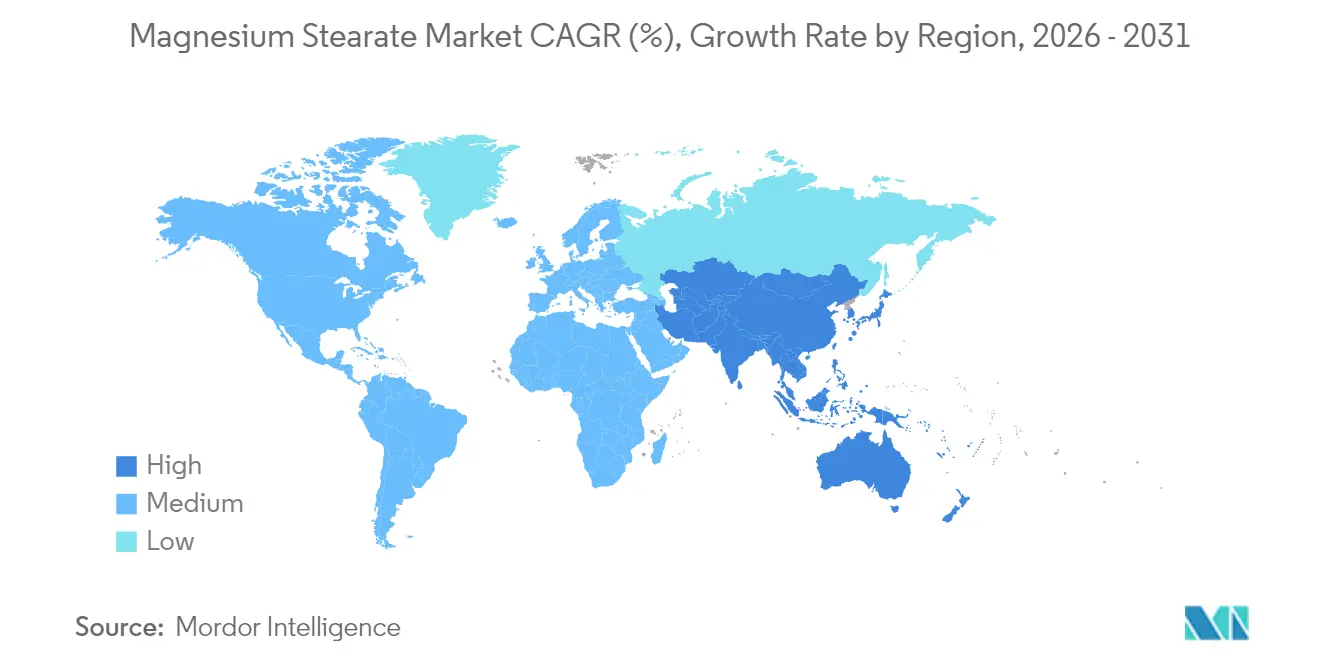
- Por geografía, Asia-Pacífico dominó con una participación en los ingresos del 41.12 % en 2025 y se prevé que registre la CAGR más rápida del 6.01 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del estearato de magnesio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transición acelerada a líneas de fabricación continua en productos farmacéuticos de dosis sólidas | + 1.2% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Surgimiento de grados veganos/sin palma dirigidos a nutracéuticos de etiqueta limpia | + 0.8% | América del Norte y el núcleo de la UE, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento del consumo de formas farmacéuticas sólidas orales en las economías de bajos ingresos | + 1.5% | Núcleo de APAC, con impacto secundario en MEA | Corto plazo (≤ 2 años) |
| Demanda de estabilización térmica del cloruro de polivinilo (PVC) en arneses de cables de vehículos eléctricos | + 0.7% | Global, con ganancias tempranas en China, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Rápida expansión de las líneas de polvos compactos cosméticos | + 0.9% | Global, con concentración en América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Transición acelerada a líneas de fabricación continua en productos farmacéuticos de dosis sólidas
Grandes productores como Pfizer y Eli Lilly ahora operan activos comerciales de fabricación continua que mezclan, comprimen y recubren comprimidos en plataformas integradas, eliminando así las interrupciones que antes ocultaban la variabilidad de los excipientes. Los participantes del mercado del estearato de magnesio, capaces de garantizar distribuciones estrechas de tamaño de partícula y proporciones estables de ácidos grasos, se aseguran la condición de proveedor preferente, ya que cualquier desviación incrementa el riesgo de sobrepaso de la lubricación, lo que perjudica la resistencia a la tracción. Los organismos reguladores respaldan este cambio acortando los plazos de revisión de la aprobación de las plantas continuas, lo que consolida aún más la demanda de excipientes de alta especificación. El procesamiento continuo potencia la contribución de cada insumo a los atributos críticos de calidad, lo que anima a los compradores de primer nivel a reducir su lista de proveedores a empresas con sólidas herramientas analíticas en línea.
Surgimiento de grados veganos/sin palma enfocados en nutracéuticos de etiqueta limpia
Los consumidores examinan el origen de los excipientes con la misma atención que los ingredientes activos, lo que impulsa a los formuladores de nutracéuticos a abandonar los estearatos derivados de animales o de palma siempre que sea posible. Proveedores como Biogrund comercializaron CompactCel LUB, un grado de origen vegetal que iguala la lubricación tradicional pero se alinea con el etiquetado vegano y los compromisos de la Mesa Redonda sobre Aceite de Palma Sostenible [1] Equipo de Producto, “Hoja de datos técnicos de CompactCel LUB”, biogrund.com . Si bien la equivalencia funcional reduce los obstáculos de reformulación, los fabricantes aún validan el flujo, la compresibilidad y la disolución en pruebas piloto, lo que mantiene los ingresos por pruebas para los laboratorios de análisis. Los minoristas amplifican el impulso al exigir transparencia en los excipientes para los suplementos de marca propia, lo que impulsa incluso a los fabricantes de marcas blancas sensibles al costo hacia insumos veganos certificados.
Aumento del consumo de formas farmacéuticas sólidas orales en economías de bajos ingresos
La expansión de los seguros públicos y la sustitución de genéricos en India, Indonesia, Nigeria y Vietnam han incrementado el volumen anual de comprimidos y, por consiguiente, el consumo de lubricantes. Los productores locales prefieren materiales bien caracterizados que los organismos reguladores aceptan con facilidad, lo que mantiene el mercado del estearato de magnesio afianzado en licitaciones sensibles al precio. Las contrataciones públicas suelen adjudicar a instalaciones que cumplen con la precalificación de la OMS, un estándar que recompensa implícitamente a los proveedores con conformidad con la farmacopea global. Sin embargo, los picos de demanda pueden revelar riesgos de variación de calidad entre las microplantas de estearato, lo que obliga a los compradores multinacionales a abastecerse con proveedores auditados y de mayor costo para garantizar un suministro ininterrumpido.
Rápida expansión de las líneas de polvos compactos cosméticos
Las marcas de belleza coreana (K-beauty), belleza japonesa (J-beauty) y maquillaje premium estadounidense han multiplicado los lanzamientos de polvos compactos que utilizan estearato de magnesio para una sensación sedosa, absorción del sebo y una buena retención de color. Los laboratorios optimizan la concentración de estearato para equilibrar la adhesión con la brocha, lo que convierte la superficie y la morfología de los cristales en criterios de compra decisivos. El crecimiento en este nicho beneficia a los distribuidores capaces de ofrecer certificaciones de grado cosmético y variantes micropulverizadas aptas para compactos con cámara de aire. Un mayor valor por kilogramo que el de los productos farmacéuticos compensa las limitaciones de volumen y aumenta los márgenes de los especialistas que atienden a las casas de cosméticos de color.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las estrictas regulaciones de trazabilidad del aceite de palma aumentan los costos de los insumos | -0.9% | Global, con concentración en la UE y América del Norte | Mediano plazo (2-4 años) |
| Adopción de fumarato de estearilo de sodio como alternativa de etiqueta limpia de alto rendimiento | -1.1% | Núcleo de América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgo de variación de calidad de proveedores a microescala | -0.6% | Núcleo de APAC, con impacto secundario en MEA | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las estrictas regulaciones de trazabilidad del aceite de palma aumentan los costos de los insumos
La regulación de la Unión Europea sobre la deforestación y las auditorías aduaneras paralelas de Estados Unidos obligan a los productores de estearato a documentar cada tonelada de ácido esteárico derivado de la palma. El cumplimiento implica monitoreo satelital, huella isotópica y registro en blockchain, lo que genera costos de adquisición que las fábricas más pequeñas tienen dificultades para absorber. Los mandatos analíticos de organismos como la Junta Malasia del Aceite de Palma han aumentado la frecuencia de las pruebas, lo que incrementa el gasto de capital de los laboratorios y alarga los plazos de entrega [2] J. Tan et al., “Palm-oil Traceability Using Isotopic Techniques,” mdpi.com . Sin embargo, las grandes multinacionales recuperan los costos comercializando excipientes certificados como sostenibles a precios superiores para marcas de cuidado personal que priorizan el abastecimiento ético.
Adopción de fumarato de estearilo de sodio como alternativa de etiqueta limpia de alto rendimiento
En comprimidos de liberación modificada sensibles a la humedad, los formuladores optan por el estearil fumarato de sodio para evitar la desintegración prolongada que el estearato de magnesio puede causar a energías de cizallamiento más altas. Estudios revisados por pares demuestran que los lubricantes de fumarato conservan la resistencia mecánica y reducen el tiempo de desintegración hasta en un 30 %. La naturaleza hidrófila del aditivo también simplifica el proceso de granulación húmeda. Sin embargo, su mayor coste y su disponibilidad limitada limitan su adopción en terapias de valor añadido o en mercados donde la disolución rápida es crucial, lo que modera la disminución de la demanda actual de estearato.
Análisis de segmento
Por industria de usuario final: el dominio farmacéutico impulsa la estabilidad del mercado
En 2025, las aplicaciones farmacéuticas representaron el 43.62 % de los ingresos del mercado del estearato de magnesio, lo que pone de manifiesto décadas de aceptación regulatoria y un rendimiento rentable. Los comprimidos, cápsulas y gránulos integran el excipiente en concentraciones habitualmente inferiores al 2 %, pero los volúmenes acumulados se mantienen elevados debido a la gran producción de dosis sólidas orales. Dado que la reformulación de productos tradicionales exige nuevos expedientes de bioequivalencia, los fabricantes de marcas y genéricos conservan los grados de estearato existentes, protegiendo a este segmento del riesgo de sustitución a corto plazo. Mientras tanto, el negocio del cuidado personal, basado en el lanzamiento de polvos compactos y champú seco, muestra la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.12 %. Este crecimiento añade volúmenes de grado cosmético de precio superior, aunque a partir de una base menor.
Los formuladores de alimentos y bebidas emplean el estearato de magnesio como antiaglomerante y agente de flujo en azúcar glas, mezclas para hornear y bases de bebidas en polvo. Incluso con bajas tasas de inclusión, el control fiable de la humedad lo hace indispensable donde se intersectan el rendimiento de las cintas transportadoras y la facilidad de vertido para el consumidor. Los procesadores de plásticos se han hecho un hueco en el cloruro de polivinilo (PVC) termoestabilizado, especialmente para el cableado de vehículos eléctricos, que experimenta temperaturas más altas bajo el capó. Si bien representa una porción modesta, esta salida diversifica las fuentes de ingresos y reduce la dependencia de los ciclos farmacéuticos. En conjunto, estos patrones protegen el mercado general del estearato de magnesio contra las fluctuaciones de la demanda en cualquier sector vertical.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de estearato de magnesio en la región Asia-Pacífico
Asia-Pacífico lideró la región con un 41.12% de ingresos en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 6.01% hasta 2031, lo que la convierte en el eje central del mercado del estearato de magnesio. La capacidad de magnesio-metal de China aumentó un 24.5% en 2024, superando los 1.02 millones de toneladas y apoyando el suministro regional de materia prima. Simultáneamente, las organizaciones de desarrollo y fabricación por contrato de la India incrementaron la producción de comprimidos para su exportación a África y Latinoamérica, lo que impulsó aún más la demanda de lubricantes. Los países del Sudeste Asiático se benefician como centros de consumo y procesamiento secundario, con Vietnam e Indonesia ofreciendo servicios de mezcla con ventajas de costo que abastecen a los mercados vecinos de la Asociación de Naciones del Sudeste Asiático (ASEAN).
Mercado de estearato de magnesio en Norteamérica y Europa
Norteamérica sigue siendo pionera en tecnología, albergando varias plantas de fabricación continua aprobadas por la Administración de Alimentos y Medicamentos (FDA) que establecen rigurosos estándares de especificación de excipientes. Los compradores insisten en el cumplimiento total de las monografías de la Farmacopea de los Estados Unidos (USP), la Farmacopea Europea (EP) y la Farmacopea Japonesa (JP), lo que obliga a los proveedores a mantener paquetes de documentación armonizados. La defensa del etiquetado limpio es más pronunciada en Estados Unidos, donde los minoristas de productos naturales prohíben los estearatos de origen animal, lo que impulsa a los proveedores hacia líneas veganas certificadas. Europa refleja estas exigencias de calidad e intensifica el escrutinio de la sostenibilidad, imponiendo auditorías de la cadena de suministro de palma y evaluaciones del ciclo de vida antes de tomar decisiones de compra.
Mercado de estearato de magnesio en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África, en conjunto, contribuyen a una porción menor, pero creciente, de la adopción global. La vía rápida de la Agencia Nacional de Vigilancia Sanitaria (ANVISA) de Brasil para la aprobación de genéricos impulsa la producción de comprimidos, mientras que las licitaciones públicas de Arabia Saudita y Sudáfrica priorizan el abastecimiento local siempre que sea posible. Sin embargo, la fragmentada capacidad de producción local a menudo carece de instrumentos analíticos avanzados, lo que crea oportunidades para proveedores multinacionales que ofrecen servicios integrales de calidad. A pesar del menor volumen, estas regiones geográficas ofrecen diversificación de riesgos y un potencial de crecimiento a largo plazo a medida que aumenta el gasto sanitario per cápita.
Panorama regulatorio
El estearato de magnesio está contemplado en marcos normativos de larga trayectoria para aditivos alimentarios y excipientes farmacéuticos. En Estados Unidos, está reconocido como GRAS (generalmente reconocido como seguro) según la norma 21 CFR 184.1440 para usos alimentarios específicos (incluidos como lubricante y agente desmoldante), mientras que a nivel mundial figura en la lista del JECFA como INS 470(iii) con una IDA (Ingesta Diaria Admisible) que indica "no especificada", lo que respalda su amplia aceptación cuando se cumplen las especificaciones de pureza.
En cuanto a las normas, la lista de especificaciones del Codex Alimentarius para aditivos alimentarios se revisó en 2025 (CXA 6-2025) y mantiene las especificaciones para el estearato de magnesio, reforzando los requisitos armonizados de calidad alimentaria en muchos mercados importadores. Para aplicaciones farmacéuticas, los compradores suelen alinearse con las expectativas armonizadas del PDG en la USP, la EP y la JP, por lo que los proveedores hacen hincapié en la documentación multicompendial y los controles estrictos sobre los perfiles de ácidos grasos y las impurezas metálicas para respaldar la intercambiabilidad global en las cadenas de suministro de medicamentos reguladas.
Análisis de la cadena de valor
La cadena de valor del estearato de magnesio comienza con materias primas, como ácidos grasos (principalmente esteárico y palmítico) procedentes de aceites y grasas vegetales (a menudo de palma y otros oleoquímicos), y fuentes de magnesio como el óxido de magnesio o las sales de magnesio. La producción se realiza normalmente mediante la neutralización directa de los ácidos grasos con óxido de magnesio o a través de rutas de precipitación indirecta, y su viabilidad económica depende de la disponibilidad de oleoquímicos, los costes energéticos de los insumos de magnesio y la capacidad de cumplir con los estrictos límites de impurezas para los usos finales regulados.
Los programas de trazabilidad para insumos derivados de la palma influyen cada vez más en las compras, incluyendo el aceite de palma certificado por la RSPO y los flujos oleoquímicos. Los compradores solicitan documentación de la cadena de custodia junto con los paquetes de cumplimiento farmacopeico. Los productores intermedios transforman y refinan jabones metálicos, y luego completan las etapas de acabado posteriores, como la purificación, la molienda controlada y la micronización, para cumplir con los requisitos de tamaño de partícula y rendimiento específicos de cada aplicación en productos farmacéuticos y de cuidado personal. La distribución se divide entre acuerdos de suministro directo a grandes fabricantes farmacéuticos y de cuidado personal, y distribuidores de productos químicos especializados para formuladores más pequeños. Los ciclos de calificación y las auditorías se concentran en los clientes que exigen una calidad crítica.
Panorama competitivo
El mercado del estearato de magnesio está moderadamente fragmentado, y los cinco principales productores, como Baerlocher GmbH, Merck KGaA, Valtris Specialty Chemicals, Peter Greven GmbH & Co. KG y FACI Corporate SpA, representan una parte significativa de los ingresos globales. Baerlocher GmbH aprovecha la integración vertical en jabones metálicos para ofrecer perfiles de ácidos grasos consistentes. Merck KGaA mantiene una posición de liderazgo gracias a una rigurosa gestión de las Buenas Prácticas de Fabricación Actuales (cGMP) y a la actualización de expedientes multicompendiales en las regiones del Consejo Internacional de Armonización (ICH). Los competidores de segundo nivel se diferencian por su proximidad regional y la personalización del tamaño de partícula, lo que resulta atractivo para los formuladores de cosméticos que buscan atributos sensoriales únicos. Las alianzas estratégicas se intensifican a medida que los clientes demandan apoyo para el desarrollo conjunto. Los fabricantes de excipientes invierten en laboratorios de aplicación para simular el cizallamiento en la mezcla continua, lo que permite el modelado predictivo de la lubricación.
Líderes de la industria del estearato de magnesio
Baerlocher GmbH
Productos químicos especiales de Valtris
Merck KGaA
Peter Greven GmbH & Co. KG
FACI Corporativo SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Baerlocher GmbH destacó sus tecnologías de aditivos libres de PFAS y de economía circular en la feria Plastics Recycling Show Europe (PRSE) de Ámsterdam, haciendo hincapié en soluciones relevantes para las carteras de aditivos para polímeros que incluyen jabones metálicos. Este posicionamiento alinea a los proveedores de estearato de magnesio que abastecen a clientes del sector del plástico con los requisitos de rendimiento del reciclaje y las crecientes expectativas de cumplimiento normativo de los materiales en Europa.
- Abril de 2026: Valtris Specialty Chemicals participó en ChinaPlas 2026 en Shanghái (del 21 al 24 de abril), promoviendo su estrategia de soluciones sostenibles en aditivos para polímeros y productos químicos especializados. Esta actividad puso de relieve la importancia de la diferenciación competitiva basada en la sostenibilidad en las cadenas de suministro de aditivos que se relacionan con los estearatos metálicos utilizados en el procesamiento de plásticos.
- Abril de 2024: Evonik Industries AG amplió la capacidad de su planta de Darmstadt mediante la micronización sin disolventes para la producción de polvos poliméricos RESOMER, reforzando así su acceso a capacidades de procesamiento de polvos finos. Esta mayor capacidad de micronización resulta relevante para los clientes que requieren propiedades de polvo ultrafinas y estrictamente controladas, lo que consolida el procesamiento posterior como un factor diferenciador en aplicaciones de excipientes y aditivos especializados.
Alcance y metodología
El estearato de magnesio es una sal simple que se produce utilizando magnesio mineral y ácido esteárico de grasas saturadas. Se utiliza principalmente como suplemento nutricional en la industria de alimentos y bebidas y en varias aplicaciones farmacéuticas. El mercado está segmentado por la industria del usuario final y la geografía. Por industria de usuario final, el mercado está segmentado en industrias farmacéuticas, de alimentos y bebidas, cuidado personal, plásticos y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado Estearato de magnesio en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Farmacéutica |
| Alimentos y Bebidas |
| Cuidado Personal |
| Plásticos |
| Otras industrias de acabado (pinturas y recubrimientos, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por industria del usuario final | Farmacéutica | |
| Alimentos y Bebidas | ||
| Cuidado Personal | ||
| Plásticos | ||
| Otras industrias de acabado (pinturas y recubrimientos, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de estearato de magnesio?
El mercado está valorado en USD 636.72 millones en 2026 y se prevé que alcance los USD 840.73 millones en 2031.
¿Qué industria de usuarios finales domina la demanda?
La fabricación farmacéutica lidera con una participación en los ingresos del 43.62 % en 2025, impulsada por el papel del excipiente en la lubricación de los comprimidos.
¿Qué región está creciendo más rápido?
Asia-Pacífico registra la CAGR más alta del 6.01 % hasta 2031 debido a la expansión de la producción de medicamentos genéricos y al abundante suministro de magnesio.
¿Por qué están ganando terreno los grados de etiqueta limpia?
Las fórmulas veganas y sin palma cumplen con las expectativas de transparencia del consumidor y ayudan a las marcas a cumplir con los estándares de sostenibilidad en constante evolución.
¿Qué lubricante alternativo amenaza la cuota de mercado?
El estearil fumarato de sodio ofrece una desintegración más rápida y un etiquetado más limpio para ciertas tabletas de liberación modificada, lo que plantea una competencia de nicho.


