

Tamaño y participación en el mercado de servicios de alimentación de Malasia
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
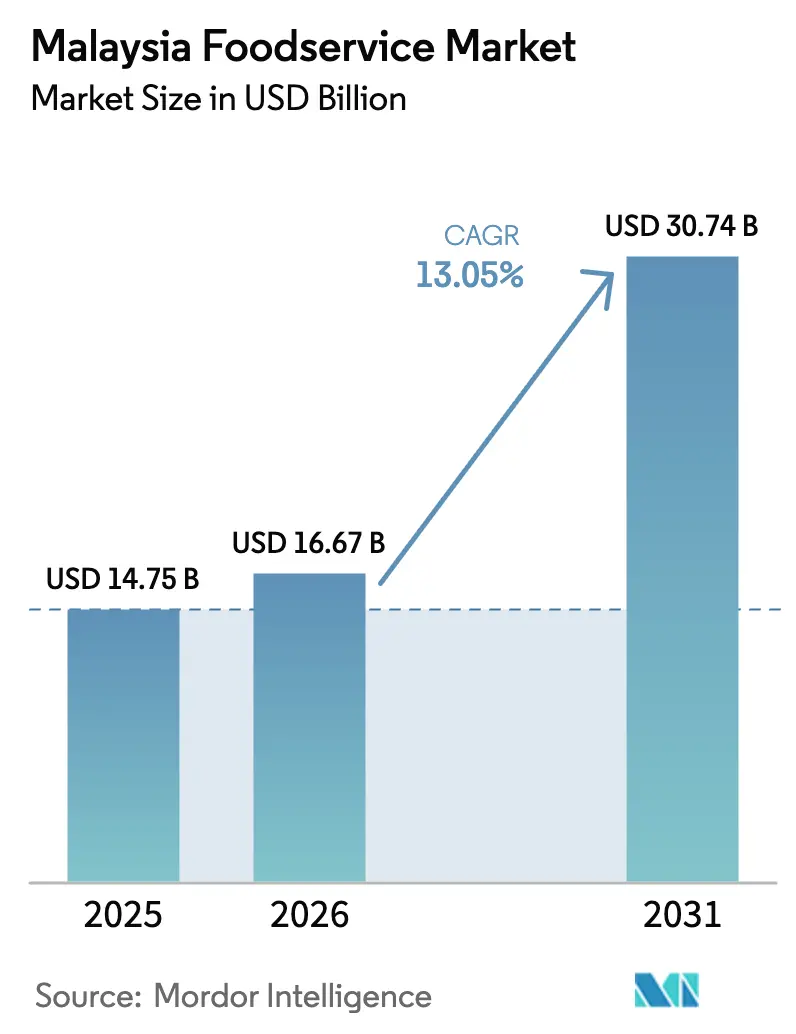
| Tamaño del mercado (2026) | USD 16.67 mil millones |
| Tamaño del mercado (2031) | USD 30.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.05% CAGR |
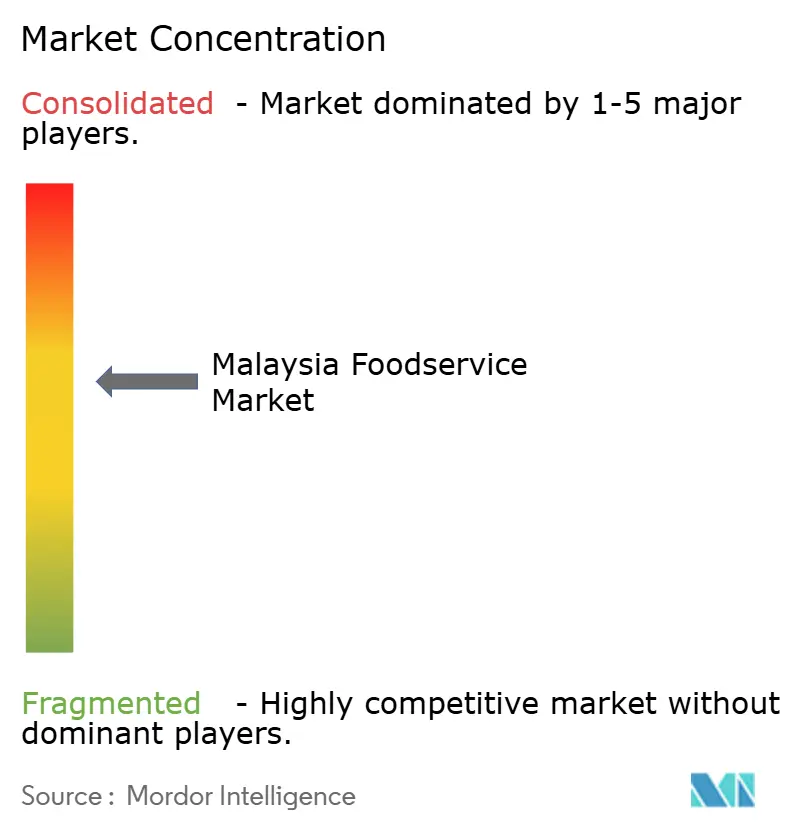
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de alimentación de Malasia realizado por Mordor Intelligence
El mercado de servicios de alimentación en Malasia alcanzó un valor de 14.75 millones de dólares en 2025 y se estima que crecerá de 16.67 millones de dólares en 2026 a 30.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.05% durante el período de pronóstico (2026-2031). Esta expansión del mercado se atribuye principalmente al creciente poder adquisitivo de los consumidores malasios, al crecimiento económico sostenido reflejado en el PIB del país en 2025 y a la creciente adopción de tecnologías digitales por parte de la población. La trayectoria de crecimiento del sector de servicios de alimentación se ve impulsada por la amplia integración de aplicaciones de pedidos móviles, las continuas mejoras en la infraestructura de los restaurantes y las políticas gubernamentales favorables que benefician tanto a las cadenas de restaurantes establecidas como a los pequeños negocios de alimentación independientes. Los restaurantes tradicionales de servicio completo siguen teniendo una gran importancia cultural en el panorama gastronómico malasio. Sin embargo, el mercado está experimentando una transformación con la introducción de cocinas fantasma, marcas de restaurantes virtuales y modelos de negocio optimizados para la entrega a domicilio. El potencial del sector se ve reforzado por los importantes compromisos de inversión, que superan los 1 millones de dólares, procedentes de cadenas internacionales de restaurantes de comida rápida y destacados operadores locales, lo que demuestra una gran confianza del mercado a pesar de los desafíos regulatorios existentes.
Conclusiones clave del informe
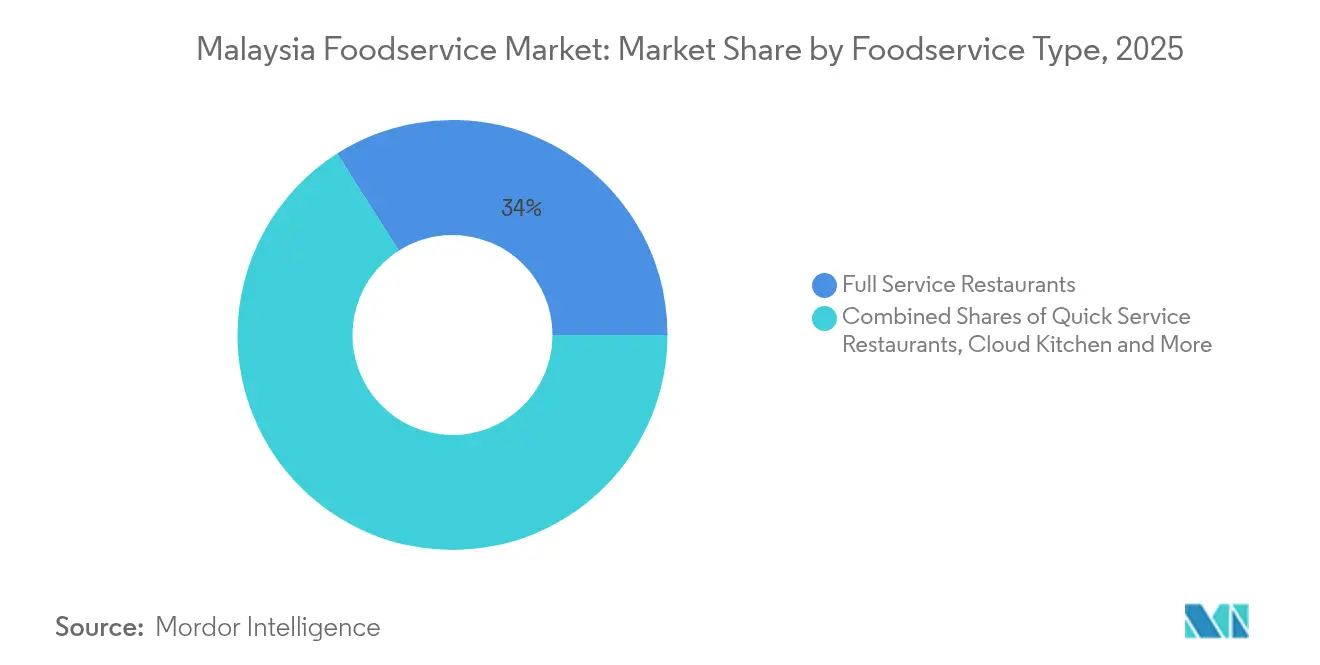
- Por tipo de servicio de comida, los restaurantes de servicio completo lideraron con una participación en los ingresos del 34.02 % en 2025; se prevé que las cocinas en la nube se expandan a una CAGR del 15.88 % hasta 2031.
- Por punto de venta, los operadores independientes tenían el 73.52% de la cuota de mercado de servicios de alimentación de Malasia en 2025, mientras que los puntos de venta en cadena registran la CAGR proyectada más alta, del 12.98% hasta 2031.
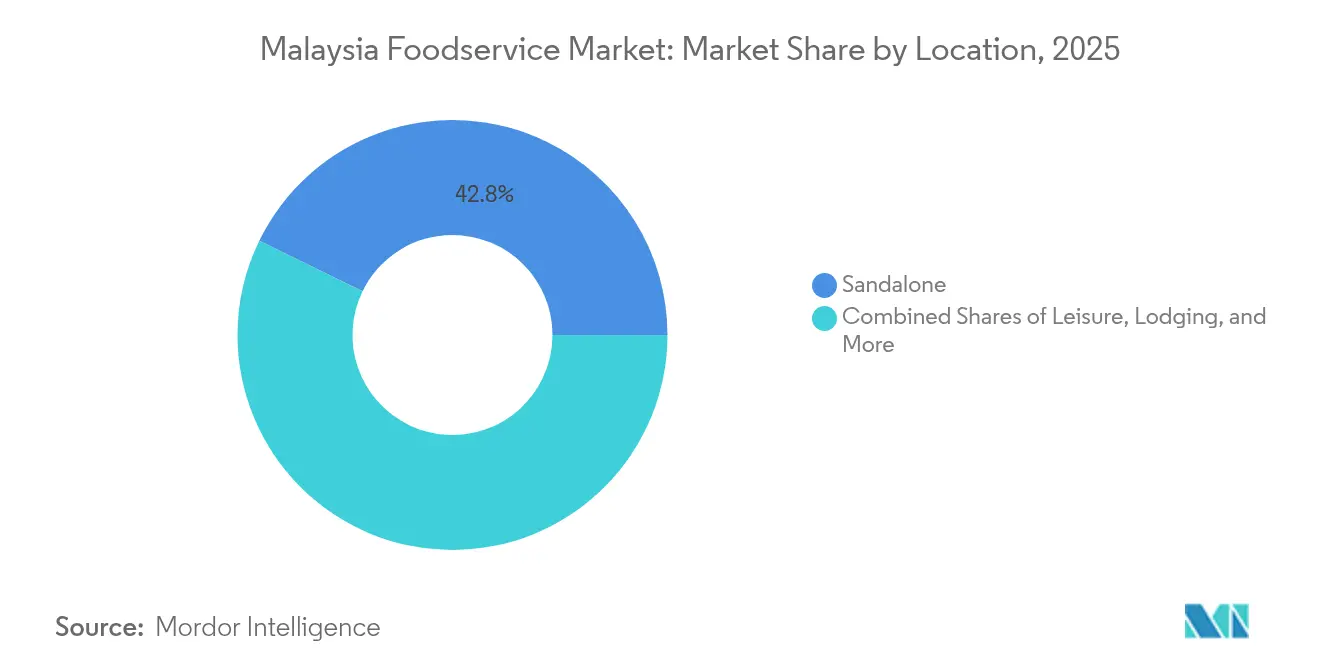
- Por ubicación, los establecimientos independientes representaron el 42.78 % del tamaño del mercado de servicios de comida de Malasia en 2025; los lugares de viaje avanzan a una CAGR del 15.97 % hasta 2031.
- Por servicio, el servicio de comedor representó el 63.55 % del mercado de servicios de comida de Malasia en 2025; se prevé que los servicios de entrega crezcan a una CAGR del 15.76 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de alimentación de Malasia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación y modernización de la infraestructura urbana | + 2.1% | Valle de Klang, Penang, Johor Bahru con propagación a ciudades secundarias | Mediano plazo (2-4 años) |
| Digitalización rápida y adopción de aplicaciones móviles para realizar pedidos | + 2.8% | Nacional, con avances tempranos en Kuala Lumpur, Selangor y Penang | Corto plazo (≤ 2 años) |
| El auge de las cocinas en la nube y las marcas exclusivamente virtuales | + 2.3% | Centros urbanos a nivel nacional, concentrados en el valle de Klang | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por la comida preparada y de conveniencia | + 1.9% | Nacional, más fuerte en los mercados urbanos y suburbanos | Mediano plazo (2-4 años) |
| Fuerte cultura del café y las cafeterías | + 1.4% | Nacional, con segmentos premium en las principales ciudades | Largo plazo (≥ 4 años) |
| Expansión de cadenas de restaurantes de comida rápida e informal | + 2.2% | Nacional, con foco en centros comerciales y centros de transporte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación y modernización de la infraestructura urbana
Las extensas iniciativas de modernización de infraestructura de Malasia están creando oportunidades significativas para la expansión del mercado de servicios de alimentos a través del desarrollo de propiedades inmobiliarias comerciales y redes de transporte mejoradas. El proyecto en curso de la autopista Pan Borneo y los importantes desarrollos de centros de datos en Johor han resultado en un notable aumento del 14.6 % en el empleo de la construcción durante el primer semestre de 2024, lo que ha beneficiado directamente a los establecimientos locales de servicios de alimentos que operan cerca de estos sitios de proyectos [1] Fuente: Banco Asiático de Desarrollo, “Sudeste Asiático (Perspectivas de Desarrollo Asiático – septiembre de 2024)”, adb.org . El desarrollo de modernos centros comerciales y proyectos comerciales integrados como PMINT Square continúa proporcionando ubicaciones privilegiadas para los operadores de servicios de alimentos, mientras que la infraestructura de transporte mejorada ha reducido significativamente los tiempos de entrega y ha permitido a las empresas servir a áreas geográficas más amplias. La expansión de las terminales del aeropuerto en KLIA, el Aeropuerto Internacional de Penang y varias instalaciones regionales presenta valiosas oportunidades de concesión para las empresas de servicios de alimentos, respaldadas por la importante inversión de Malaysia Airports Holdings de RM10 mil millones asignados durante un período de cinco años para mejoras de infraestructura. Este ciclo continuo de inversión en infraestructuras genera una demanda sostenida de servicios de alimentación a través de dos fases clave: el consumo inicial durante el período de construcción y las posteriores actividades comerciales a largo plazo dentro de los espacios recién desarrollados.
Digitalización rápida y adopción de aplicaciones móviles para realizar pedidos
Las plataformas de pedidos digitales han transformado fundamentalmente los patrones de consumo de servicios de alimentos en Malasia, demostrando un impacto significativo en las operaciones comerciales y el comportamiento del consumidor. QSR Brands ejemplifica esta transformación, registrando un crecimiento sustancial de los ingresos del 25 % en 2024, impulsado por iniciativas digitales estratégicas que incluyen quioscos de auto-pedidos fáciles de usar para el cliente y aplicaciones móviles. Las plataformas multilaterales crean valiosos efectos de red que brindan beneficios mutuos a restaurantes y consumidores, lo que resulta en costos de transacción reducidos y una mayor precisión en los pedidos. Estas plataformas también aprovechan análisis de datos sofisticados para ofrecer campañas de marketing personalizadas y optimizar los sistemas de gestión de inventario. La implementación por parte del gobierno malasio del mandato de facturación electrónica en agosto de 2024 ha acelerado la adopción de pagos digitales en todo el sector de servicios de alimentos, con una adopción notable entre las pequeñas y medianas empresas [2] Fuente: Fondo Monetario Internacional, “Malasia: Consulta del Artículo IV 2025 - Comunicado de prensa; e Informe del personal”, elibrary.imf.org . Los modernos sistemas de punto de venta basados en la nube y las plataformas integradas de gestión de entregas han nivelado el campo de juego, permitiendo a los operadores independientes competir eficazmente con las cadenas de restaurantes establecidas. Estudios recientes sobre el consumidor revelan una marcada preferencia por los métodos de pedido digitales entre la población urbana, siendo el té de burbujas y el pollo frito los artículos que se piden con mayor frecuencia a través de los servicios de entrega en línea.
El auge de las cocinas en la nube y las marcas exclusivamente virtuales
Las cocinas en la nube están transformando el sector de la restauración al ofrecer un modelo operativo rentable centrado en los servicios de entrega a domicilio. Este innovador enfoque permite a los operadores comerciales alcanzar una rentabilidad entre un 40 % y un 60 % más rápida que los restaurantes convencionales, al reducir significativamente los gastos asociados con los comedores y el personal de servicio. Los restaurantes consolidados pueden aprovechar este modelo para explorar diversas ofertas culinarias a través de marcas virtuales, creando nuevas fuentes de ingresos sin interrumpir sus operaciones principales. La infraestructura de cocinas compartidas ofrece una vía accesible para que los emprendedores gastronómicos accedan al mercado con una inversión inicial mínima. ZUS Coffee ilustra la aplicación práctica de este modelo de negocio al combinar estratégicamente los locales tradicionales con las operaciones de cocinas en la nube, lo que permite una expansión eficiente del mercado manteniendo el control de costes. Este marco operativo ha demostrado ser especialmente beneficioso para los negocios especializados en cocinas étnicas y ofertas específicas para cada dieta, que de otro modo podrían tener dificultades para afrontar la rentabilidad de los restaurantes tradicionales. En respuesta a esta evolución en el sector de la restauración, los organismos reguladores locales están implementando marcos a medida, incluyendo procesos de licencias simplificados, diseñados específicamente para dar cabida a estas operaciones centradas en la entrega a domicilio.
Creciente preferencia de los consumidores por alimentos de conveniencia y listos para consumir
Los consumidores malasios están cambiando cada vez más sus preferencias hacia opciones de comida rápida, influenciados principalmente por la rápida urbanización, la ampliación de los horarios laborales y la creciente prevalencia de hogares con doble ingreso. El segmento de comidas preparadas ha experimentado un crecimiento significativo a medida que las tiendas de conveniencia y los supermercados amplían estratégicamente su oferta de comida preparada para satisfacer la demanda que tradicionalmente satisfacían los restaurantes. Esta transformación es especialmente evidente entre la generación más joven de consumidores, que ahora considera los servicios de entrega de comida a domicilio una parte esencial de su rutina diaria, en lugar de una opción de lujo, lo que contribuye a un crecimiento sustancial de los modelos de negocio orientados a la entrega a domicilio. El entorno económico actual, caracterizado por la creciente presión del coste de la vida, ha reforzado esta tendencia, ya que los consumidores buscan activamente opciones de conveniencia con un valor añadido en lugar de las tradicionales experiencias gastronómicas premium. Los avances tecnológicos en soluciones de envasado y los protocolos mejorados de seguridad alimentaria han permitido una mayor vida útil y una mayor portabilidad de los productos listos para consumir, facilitando la expansión a canales de distribución más allá de los establecimientos de restauración convencionales. Esta dinámica de mercado en evolución ha animado a los restaurantes existentes a incorporar formatos para llevar, generando fuentes de ingresos adicionales sin necesidad de modificaciones operativas sustanciales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fragilidad de la cadena de suministro y desafíos en el abastecimiento de ingredientes | -1.8% | Nacional, con mayor impacto en los operadores dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Presión de las cadenas multinacionales y nacionales sobre los operadores más pequeños | -1.2% | Centros urbanos y ubicaciones de centros comerciales | Mediano plazo (2-4 años) |
| Problemas de consistencia de la calidad y falta de procedimientos operativos estandarizados entre los independientes | -0.9% | Nacional, concentrado entre operadores independientes | Largo plazo (≥ 4 años) |
| Cambios frecuentes en políticas e impuestos sobre productos alimenticios y bebidas | -1.1% | Nacional, con diferente implementación regional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Fragilidad de la cadena de suministro y desafíos en el abastecimiento de ingredientes
El sector de servicios de alimentos de Malasia continúa lidiando con importantes desafíos en la cadena de suministro que afectan las operaciones diarias y la sostenibilidad del negocio. Los operadores de restaurantes, cafeterías y establecimientos de alimentos enfrentan dificultades persistentes para mantener un acceso confiable a ingredientes importados y productos especializados esenciales para sus menús. La revisión de mercado de 2024 de la Comisión de Competencia de Malasia reveló riesgos preocupantes de concentración dentro de las redes de suministro de alimentos, donde cualquier interrupción en los principales centros de distribución crea un efecto dominó en numerosos negocios de alimentos. La fuerte dependencia de ingredientes premium importados hace que estos negocios sean particularmente vulnerables a los movimientos del mercado de divisas, ya que las fluctuaciones en el valor del ringgit frente a las principales monedas impactan directamente en sus costos operativos y estrategias de precios. El proceso obligatorio de certificación halal agrega otra capa de complejidad a las decisiones de adquisición, lo que requiere que los operadores realicen controles de cumplimiento exhaustivos en todas sus redes de suministro, lo que en última instancia reduce sus opciones de proveedores y aumenta los gastos generales de adquisición [3] Fuente: Departamento de Desarrollo Islámico de Malasia, “Descripción general de la certificación halal”, halal.gov.my . Los pequeños restaurantes y operadores de alimentos independientes se encuentran en una desventaja particular, ya que carecen de la escala necesaria para negociar eficazmente con los proveedores, lo que resulta en que paguen precios más altos por los ingredientes y enfrenten condiciones de pago más estrictas en comparación con las grandes cadenas de restaurantes. La situación se complica aún más por las impredecibles perturbaciones relacionadas con el clima y las continuas tensiones geopolíticas, lo que obliga a las empresas alimentarias a mantener costosos niveles de inventario más elevados o a aceptar márgenes de beneficio reducidos al buscar fuentes de suministro alternativas.
Presión de las cadenas multinacionales y nacionales sobre los operadores más pequeños
Las grandes cadenas de restaurantes superan constantemente a los establecimientos independientes al maximizar sus economías de escala, implementar procesos operativos bien definidos y utilizar recursos de marketing integrales. En la búsqueda de ubicaciones privilegiadas, los promotores de centros comerciales se inclinan naturalmente por marcas consolidadas con sólidas bases financieras, lo que limita significativamente las posibilidades de expansión de los restaurantes independientes. La naturaleza algorítmica de las plataformas de reparto de comida suele favorecer a los establecimientos con un volumen de pedidos considerable y valoraciones positivas de los clientes, lo que crea un ciclo de éxito para los grandes operadores con la capacidad financiera para invertir en estrategias sofisticadas de adquisición y retención de clientes. Los propietarios de restaurantes independientes se enfrentan a una ardua tarea para lograr eficiencias operativas comparables y mantener estructuras de costes competitivas, manteniendo al mismo tiempo sus estándares de calidad. Estas intensas presiones del mercado con frecuencia obligan a los operadores independientes a tomar decisiones comerciales difíciles, ya sea alineándose con sistemas de franquicia consolidados o cerrando sus operaciones, lo que contribuye a la continua consolidación del sector restaurantero.
Análisis de segmento
Por tipo de servicio de alimentos: Las cocinas en la nube impulsan la transformación digital
El mercado de servicios de alimentación de Malasia está experimentando una transformación significativa, con las cocinas en la nube emergiendo como un motor clave de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 15.88 % hasta 2031. Estas operaciones, centradas en la entrega a domicilio, están transformando la forma en que operan los negocios de alimentación mediante la implementación de procesos optimizados y estrategias de marca virtual, a la vez que se benefician de menores costos y una mayor capacidad de escalamiento. Los restaurantes de servicio completo continúan liderando el mercado con una participación del 34.02 % en 2025, aprovechando la rica cultura gastronómica de Malasia, al tiempo que se adaptan a los nuevos hábitos de consumo.
Los restaurantes de comida rápida están fortaleciendo su presencia a través de franquicias y ubicaciones en centros comerciales, mientras que las cafeterías y bares prosperan gracias a la creciente apreciación de Malasia por la cultura del café, especialmente en cafeterías de especialidad y establecimientos de té de burbujas. La evolución digital de la industria permite a los operadores lanzar marcas exclusivamente virtuales y probar nuevos conceptos sin invertir en restaurantes tradicionales. Esta transformación se ejemplifica con la entrada de TamJai International en el mercado a través de la alianza con Hextar Retail, lo que demuestra cómo las marcas internacionales pueden desenvolverse con éxito en el mercado malasio colaborando con socios locales para cumplir con los requisitos regulatorios y las preferencias de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Outlet: Los operadores independientes enfrentan presión de consolidación
El panorama gastronómico malasio sigue estando dominado por establecimientos independientes, que actualmente controlan una cuota de mercado sustancial del 73.52 % en 2025. Estos establecimientos encarnan el espíritu emprendedor de las empresas alimentarias locales y atienden las diversas preferencias culinarias de Malasia. Sin embargo, se enfrentan a una mayor presión por parte de las cadenas hoteleras, que están logrando un avance significativo con una sólida tasa de crecimiento anual compuesta (TCAC) del 12.98 %. Este crecimiento se ve impulsado por su sólido respaldo financiero, sus sistemas operativos consolidados y la capacidad de aprovechar las economías de escala para ofrecer precios competitivos y un servicio consistente.
Si bien los operadores independientes mantienen su posición a través de la auténtica gastronomía local y las profundas conexiones con la comunidad, especialmente en zonas residenciales y mercados tradicionales, se enfrentan a crecientes desafíos. El mercado está experimentando un cambio notable a medida que los consumidores se inclinan cada vez más por experiencias estandarizadas y capacidades de integración digital. Esta tendencia favorece a los operadores más grandes que cuentan con los recursos para invertir en tecnología. Además, los operadores independientes deben afrontar las complejidades del cumplimiento normativo, incluyendo la certificación halal y las normas de seguridad alimentaria, a menudo con recursos limitados en comparación con sus homólogos de la cadena.
Por ubicaciones: los segmentos de viajes lideran la recuperación
La recuperación del turismo en Malasia y las inversiones estratégicas en infraestructura aeroportuaria impulsan un crecimiento significativo en la restauración en destinos turísticos, con una tasa de crecimiento anual compuesta (TCAC) prevista del 15.97 % hasta 2031. El país recibió a 11.8 millones de turistas en el primer semestre de 2024, lo que representa un aumento interanual del 28.9 %, mientras que el gobierno aspira a atraer a 27.3 millones de visitantes en 2024. Este crecimiento del turismo continúa fortaleciendo la demanda de restauración en el sector turístico, como lo demuestra la expansión del Flight Club Dining de Plaza Premium Group en la Terminal 1 de KLIA, que optimiza el tráfico de pasajeros y los tiempos de espera prolongados.
El mercado de servicios de alimentación sigue dominado por locales independientes, que representan el 42.78 % de la cuota de mercado en 2025. Este predominio refleja el crecimiento suburbano de Malasia y su infraestructura centrada en el automóvil, lo que hace esenciales los locales accesibles y con fácil aparcamiento. El mercado experimenta un crecimiento adicional gracias a la presencia de locales comerciales en centros comerciales en expansión y centros de estilo de vida, mientras que los alojamientos se benefician de la mejora de la ocupación hotelera y la renovación de los viajes de negocios. Los locales de ocio siguen prosperando gracias a la atención a turistas nacionales y consumidores recreativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: la entrega transforma el comportamiento del consumidor
El segmento de servicios de entrega a domicilio continúa expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 15.76 %, ya que los consumidores recurren cada vez más a este canal para satisfacer sus necesidades alimentarias. Esta transformación es especialmente evidente entre los millennials urbanos y los hogares con dos ingresos, quienes han adoptado el envío a domicilio como su principal método de pedido. La evolución del mercado refleja un cambio en el comportamiento del consumidor, impulsado por plataformas digitales más sofisticadas, mejores redes logísticas y una creciente aceptación de las tarifas de envío a cambio de un ahorro de tiempo.
Los servicios de comida en el restaurante se mantienen como líderes del mercado, con una cuota de mercado del 63.55 % en 2025, ya que los consumidores malasios valoran el aspecto social de comer en restaurantes y la experiencia general del ambiente y el servicio. Por otro lado, la comida para llevar ocupa una posición estratégica entre el servicio a domicilio y el servicio en el restaurante, ofreciendo una comodidad económica sin gastos de envío, a la vez que mantiene la interacción personal. Esta distribución de servicios pone de manifiesto cómo los diferentes grupos de consumidores priorizan sus necesidades: el servicio a domicilio atiende a los clientes que cuidan el tiempo, el servicio en el restaurante a quienes buscan experiencias y la comida para llevar atrae a los consumidores que buscan valor.
Análisis geográfico
El panorama gastronómico de Malasia muestra una clara concentración en tres regiones principales: el valle de Klang, Penang y Johor Bahru, que en conjunto representan el 59.75 % del valor del mercado en 2025. Estas regiones prosperan gracias a su alta densidad de población, mayor poder adquisitivo y un fuerte atractivo turístico. El valle de Klang destaca como líder del mercado, albergando numerosas cadenas internacionales de restaurantes, restaurantes de lujo y conceptos gastronómicos innovadores, gracias a su ubicación estratégica cerca del principal aeropuerto y los distritos financieros de Malasia. El rico patrimonio culinario de Penang y su declaración como Patrimonio Mundial de la UNESCO impulsan su oferta gastronómica, impulsada por el turismo, mientras que Johor Bahru se beneficia del flujo de clientes de restaurantes de Singapur y de una creciente comunidad de expatriados atraída por la expansión de su industria de centros de datos.
Más allá de los principales centros urbanos, ciudades como Kota Kinabalu, Kuching e Ipoh están experimentando un notable crecimiento en sus sectores de servicios de alimentación, impulsado por una mejor infraestructura y el continuo desarrollo regional. En Malasia Oriental, Sabah y Sarawak ofrecen oportunidades únicas gracias a su enfoque en las tradiciones gastronómicas locales y los negocios independientes, lo que atrae cada vez más el interés de las cadenas internacionales de restaurantes. Si bien los establecimientos de comida tradicional, como cafeterías, puestos de comida ambulante y restaurantes familiares, siguen siendo populares en las zonas rurales y semiurbanas, están adoptando gradualmente las comodidades modernas a través de pagos digitales y servicios de entrega de comida.
La inversión del gobierno en importantes proyectos de infraestructura, como la autopista Pan Borneo y diversas ampliaciones de aeropuertos, está creando nuevas oportunidades tanto para los negocios de alimentación establecidos como para los emprendedores locales. Esta expansión refleja la estrategia general de crecimiento económico de Malasia, donde los negocios de alimentación siguen la senda del desarrollo de infraestructura y el crecimiento urbano. Los operadores de alimentos deben considerar cuidadosamente los gustos, las regulaciones y la competencia del mercado local al expandir su presencia, a la vez que garantizan una gestión eficiente de sus redes de restaurantes.
Panorama competitivo
El sector de servicios de alimentación de Malasia se caracteriza por una combinación equilibrada de empresas consolidadas y nuevos participantes en el mercado, lo que crea un entorno competitivo dinámico. Las empresas tradicionales, que dependían de ubicaciones privilegiadas y del reconocimiento de marca, ahora se encuentran adaptándose a medida que las empresas digitales y los operadores centrados en el reparto redefinen las expectativas del mercado. Las cadenas internacionales, a pesar de sus fortalezas operativas y recursos de marketing, se enfrentan a una mayor presión por parte de las marcas locales que comprenden a los consumidores malasios y cumplen con los requisitos regulatorios de forma más eficaz.
Las empresas están obteniendo ventajas competitivas mediante inversiones estratégicas en tecnología, como plataformas de pedidos digitales, sistemas de gestión de clientes y herramientas de análisis de datos. Estas inversiones ayudan a las empresas a mejorar la precisión de su marketing y su eficiencia operativa. La reciente inversión de RM250 millones en ZUS Coffee demuestra la confianza del mercado en las empresas locales que combinan capacidades tecnológicas con un profundo conocimiento del mercado para desafiar a las marcas internacionales consolidadas.
Las empresas que triunfan en este mercado ofrecen constantemente alimentos de calidad, acceso conveniente y precios competitivos en múltiples puntos de contacto con el cliente. El entorno regulatorio, en particular en lo que respecta a la certificación halal, ofrece ventajas competitivas adicionales a las empresas que cuentan con procesos de certificación establecidos y relaciones fiables con la cadena de suministro.
Líderes de la industria de servicios de alimentación de Malasia
Restaurantes Gerbang Alaf Sdn Bhd
Berjaya Starbucks Coffee Company Sdn Bhd
Domino's Pizza Enterprises Ltd.
Marrybrown Sdn Bhd
Receta Secreta Pasteles Y Café Sdn Bhd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2024: ZUS Coffee obtuvo una inversión de RM250 millones de un consorcio que incluye a KV Asia Capital, KWAP y el Grupo Kapal Api de Indonesia para acelerar su expansión regional a Singapur, Brunéi y otros mercados del Sudeste Asiático. La financiación respalda el crecimiento de la compañía, que pasó de 18 tiendas en 2020 a aproximadamente 600 locales a nivel regional para 2024, lo que demuestra la escalabilidad de las cadenas de café tecnológicas en el competitivo mercado malasio.
- Septiembre de 2024: ZUS Coffee obtuvo una inversión de RM250 millones de un consorcio que incluye a KV Asia Capital, KWAP y el Grupo Kapal Api de Indonesia para acelerar su expansión regional a Singapur, Brunéi y otros mercados del Sudeste Asiático. La financiación respalda el crecimiento de la compañía, que pasó de 18 tiendas en 2020 a aproximadamente 600 locales a nivel regional para 2024, lo que demuestra la escalabilidad de las cadenas de café tecnológicas en el competitivo mercado malasio.
- Agosto de 2024: TamJai International ingresó a Malasia a través de una asociación estratégica con Hextar Retail, con la intención de abrir su primer restaurante en Kuala Lumpur para el primer trimestre de 2025. Esta asociación aprovecha la experiencia de Hextar en el mercado local y sus relaciones con centros comerciales para consolidar la cadena de fideos con sede en Hong Kong en el competitivo segmento de comida rápida informal de Malasia.
Alcance del informe del mercado de servicios de alimentación de Malasia
| Cafés y bares | Por tipo de cocina | Bares y Pubs |
| Café | ||
| Barras de jugo/batido/postres | ||
| Tiendas especializadas de café y té | ||
| Cocina en la nube | ||
| Restaurantes de servicio completo | Por tipo de cocina | Asiático |
| Europea | ||
| Latinoamérica | ||
| Del Medio Oriente | ||
| Norteamérica | ||
| Otras cocinas FSR | ||
| Restaurantes de Servicio Rápido | Por tipo de cocina | Panaderías |
| Burger | ||
| Ice Cream | ||
| Cocinas a base de carne | ||
| Pizzería | ||
| Otras cocinas QSR |
| Puntos de venta encadenados |
| Puntos de venta independientes |
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Sandalone |
| Viajes |
| Cenar en |
| Lo que aprendiste |
| Entrega |
| Por tipo de servicio de alimentos | Cafés y bares | Por tipo de cocina | Bares y Pubs |
| Café | |||
| Barras de jugo/batido/postres | |||
| Tiendas especializadas de café y té | |||
| Cocina en la nube | |||
| Restaurantes de servicio completo | Por tipo de cocina | Asiático | |
| Europea | |||
| Latinoamérica | |||
| Del Medio Oriente | |||
| Norteamérica | |||
| Otras cocinas FSR | |||
| Restaurantes de Servicio Rápido | Por tipo de cocina | Panaderías | |
| Burger | |||
| Ice Cream | |||
| Cocinas a base de carne | |||
| Pizzería | |||
| Otras cocinas QSR | |||
| Por salida | Puntos de venta encadenados | ||
| Puntos de venta independientes | |||
| Por ubicaciones | Ocio | ||
| Alojamiento | |||
| Venta al Por Menor | |||
| Sandalone | |||
| Viajes | |||
| Por tipo de servicio | Cenar en | ||
| Lo que aprendiste | |||
| Entrega | |||
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con su localización. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




