

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
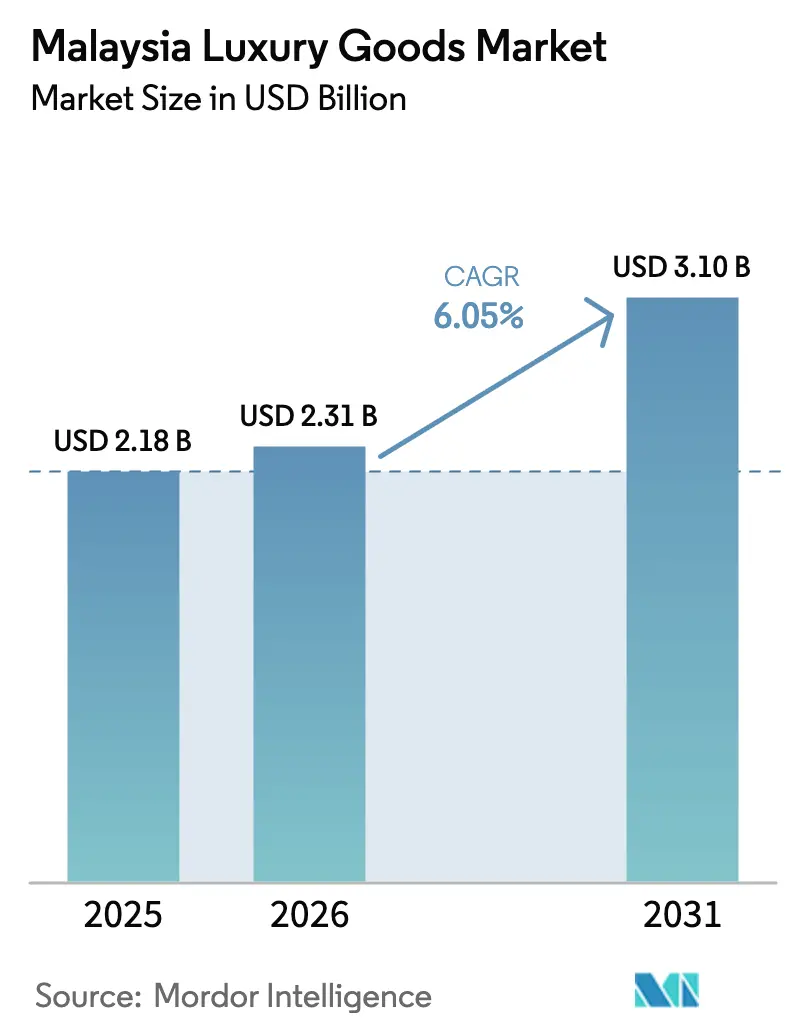
| Tamaño del mercado (2026) | USD 2.31 mil millones |
| Tamaño del mercado (2031) | USD 3.1 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.05% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de artículos de lujo de Malasia por Mordor Intelligence
Se espera que el mercado malasio de artículos de lujo crezca de 2.18 millones de dólares en 2025 a 2.31 millones de dólares en 2026, y se prevé que alcance los 3.1 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.05% entre 2026 y 2031. La recuperación constante del turismo, el aumento de la prosperidad y una creciente base de consumidores preocupados por los productos halal mantienen la demanda sólida. Destinos libres de impuestos como Langkawi y el Triángulo Dorado en Kuala Lumpur siguen atrayendo a compradores regionales, mientras que la campaña Visit Malaysia 2026 se dirige a visitantes con mayor poder adquisitivo procedentes de China y el Consejo de Cooperación del Golfo (CCG). Sin embargo, la debilidad de la moneda hace que Malasia sea más asequible para los turistas extranjeros, aunque limita el poder adquisitivo local. La adopción del comercio electrónico se acelera gracias a una penetración de internet del 89.6%, lo que impulsa a las marcas a combinar servicios virtuales con la exclusividad en tienda. La moderada fragmentación del mercado permite a las marcas internacionales y a los grupos locales con buen capital competir mediante tiendas insignia experienciales, credenciales de sostenibilidad y certificación halal.
Conclusiones clave del informe
- Por tipo de producto, la ropa y los artículos de indumentaria lideraron con el 28.72% de la participación de mercado de artículos de lujo de Malasia en 2025; se proyecta que la joyería se expandirá a una CAGR del 6.59% hasta 2031.
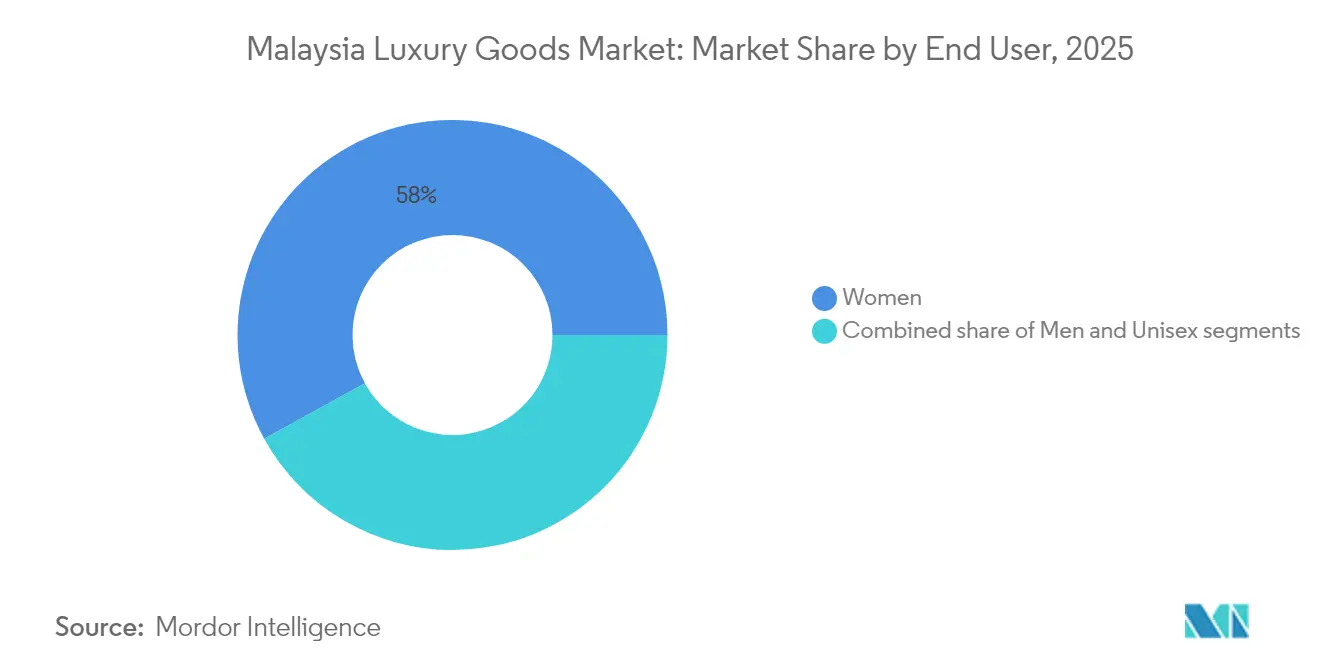
- Por usuario final, las mujeres capturaron el 58.01% del tamaño del mercado de artículos de lujo de Malasia en 2025, mientras que se prevé que los hombres crezcan a una CAGR del 6.92% entre 2026 y 2031.
- Por canal de distribución, las tiendas fuera de línea representaron el 82.15% del tamaño del mercado de artículos de lujo de Malasia en 2025; las tiendas en línea están avanzando a una CAGR del 7.38% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de artículos de lujo de Malasia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El consumidor se centra en la sostenibilidad en todas las categorías de lujo | + 1.2% | Malasia urbana | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el apoyo de celebridades en los millennials malasios | + 0.8% | Kuala Lumpur, Penang, Johor Bahru | Corto plazo (≤ 2 años) |
| Alta demanda de turistas entrantes, especialmente de China y el CCG | + 1.5% | Kuala Lumpur, Langkawi, Penang | Corto plazo (≤ 2 años) |
| Innovación de productos en pieles libres de pieles exóticas y personalización del diseño | + 0.7% | Centros nacionales de lujo | Mediano plazo (2-4 años) |
| Aumento de la penetración del comercio electrónico | + 0.9% | Malasia urbana | Corto plazo (≤ 2 años) |
| La creciente población musulmana adinerada busca lujo con certificación halal | + 1.1% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Énfasis del consumidor en la sostenibilidad en las categorías de lujo
La sostenibilidad se ha convertido en un factor clave de compra para los consumidores de lujo malasios, especialmente entre los jóvenes. Este cambio significativo ha impulsado a las marcas de lujo a transformar radicalmente sus cadenas de suministro y enfoques de desarrollo de productos para satisfacer las cambiantes preferencias de los consumidores. En enero de 2025, la marca malaya de calzado de lujo Lewre Bespoke se asoció con Weng Meng Greentech para producir calzado de lujo sostenible utilizando troncos de aceite de palma. Esta innovadora iniciativa demuestra cómo las marcas de lujo locales se están adaptando para satisfacer las crecientes demandas de los consumidores, a la vez que abordan los críticos desafíos ambientales de Malasia. Las marcas que integran auténticamente la responsabilidad ambiental en sus ofertas de lujo están obteniendo importantes ventajas competitivas. Esta tendencia está impulsada por la creciente atención de los consumidores a la sostenibilidad, ya que buscan activamente productos y prácticas ecológicas. Las empresas que alinean sus estrategias con estos valores no solo satisfacen las expectativas de los consumidores, sino que también se posicionan como líderes en el cambiante mercado del lujo.
Influencia de las redes sociales y el apoyo de celebridades en los millennials malasios
Las redes sociales y las recomendaciones de famosos han transformado los patrones de compra de productos de lujo en Malasia. Estudios realizados con mujeres malasias urbanas muestran que el atractivo visual de los influencers de redes sociales tiene un mayor impacto en la compra de cosméticos de lujo que su credibilidad percibida. Este cambio en el comportamiento del consumidor demuestra una transformación significativa en la forma en que las marcas de lujo conectan con su público objetivo. La tendencia es particularmente evidente en el mercado de la belleza, donde el contenido de los influencers ha desarrollado pequeñas comunidades de consumidores de lujo que priorizan las recomendaciones de sus pares sobre los canales de marketing tradicionales. Estas comunidades comparten activamente experiencias, reseñas y recomendaciones de productos, creando una potente red de boca en boca. Las celebridades malasias utilizan sus plataformas de redes sociales para fortalecer las relaciones con los consumidores y su apoyo, interactuando con sus seguidores a través de contenido personalizado e interacciones directas. Las investigaciones confirman que su participación en redes sociales aumenta significativamente las intenciones de compra de productos de lujo, y los consumidores son más propensos a confiar y actuar según las recomendaciones de sus personalidades preferidas en redes sociales.
Alta demanda de turistas entrantes, especialmente de China y el CCG
La reanudación de la llegada de turistas chinos a Malasia ha incrementado los ingresos del sector minorista de lujo en los principales centros comerciales y distritos comerciales. Los consumidores chinos de lujo demuestran un alto poder adquisitivo gracias a su demanda de marcas premium, auténtica gastronomía china local y servicios de alta gama. Su preferencia por personal que hable mandarín y experiencias de compra personalizadas influye directamente en los patrones de consumo de artículos de lujo. Los datos de Turismo de Malasia muestran que en 2023, Malasia recibió 1.47 millones de visitantes de China, lo que representa un aumento del 593.4 % en comparación con 2022. [ 1 ]Fuente: Turismo de Malasia, "Malasia celebra el Año Nuevo chino con un aumento de vuelos desde China a Malasia", tourism.gov.my Si bien menos turistas chinos realizan compras en general, quienes lo hacen invierten significativamente más en artículos de lujo en diversas categorías, como moda, accesorios y joyería, lo que demuestra un claro cambio hacia compras centradas en la calidad que benefician a las marcas premium y a los minoristas de alta gama.
Innovación de productos en cuero sin pieles exóticas y personalización del diseño
Las marcas de lujo adoptan cada vez más alternativas de pieles exóticas y tecnologías de personalización para abordar las cambiantes preferencias de los consumidores y las presiones regulatorias en torno al bienestar animal. La posición de Malasia como centro de fabricación de artículos de cuero crea oportunidades para que las marcas desarrollen alternativas sostenibles utilizando materiales innovadores como cuero de hongo, materiales cultivados en laboratorio y sintéticos reciclados. La tendencia de la personalización cobra fuerza gracias a las tecnologías digitales, que permiten el grabado personalizado, la selección de colores y las modificaciones de diseño en el punto de venta. Los consumidores malasios valoran especialmente los servicios de personalización que incorporan caligrafía islámica, motivos culturales locales y escudos familiares, lo que crea oportunidades de diferenciación para las marcas dispuestas a invertir en capacidades de personalización localizadas. La convergencia de la sostenibilidad y la personalización atrae a los consumidores musulmanes adinerados de Malasia, que buscan productos que reflejen tanto sus valores como su identidad individual. Este ciclo de innovación posiciona a Malasia como un potencial centro regional para la fabricación sostenible de artículos de lujo y los servicios de personalización.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de productos falsificados en plataformas del mercado gris | -0.8% | Nacional, con concentración en zonas urbanas y plataformas en línea | Corto plazo (≤ 2 años) |
| Menor demanda de los consumidores de ingresos medios sensibles a los precios | -0.6% | Nacional, afectando a los segmentos de lujo masivo | Mediano plazo (2-4 años) |
| Aranceles de importación elevados frente a Singapur y Tailandia | -0.9% | Nacional, con impacto en las compras transfronterizas | Largo plazo (≥ 4 años) |
| La volatilidad de la moneda MYR comprime el poder adquisitivo en el extranjero | -1.2% | Nacional, que afecta a las categorías de lujo que dependen de las importaciones | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de productos falsificados en plataformas del mercado gris
La falsificación en Malasia ha alcanzado niveles alarmantes según un análisis de la OCDE. Los productos falsificados representan el 2.5 % del comercio mundial, con un valor de 461 XNUMX millones de dólares estadounidenses, lo que afecta significativamente la integridad de las marcas de lujo y la confianza del consumidor. La proliferación de plataformas de comercio electrónico crea nuevos canales de distribución para los productos de lujo falsificados, lo que dificulta las medidas de control y diluye la exclusividad de las marcas. Las bajas sanciones y la aplicación ineficaz de la normativa vigente contribuyen a la persistencia del problema, mientras que el crecimiento del comercio electrónico transfronterizo dificulta cada vez más su detección y persecución penal. El gobierno de Malasia intensifica sus esfuerzos para garantizar que los productos de lujo auténticos lleguen a los consumidores, especialmente en los sectores del oro y la joyería, pero la magnitud de la falsificación continúa socavando las ventas legítimas de artículos de lujo. El problema de las falsificaciones afecta especialmente a los segmentos de lujo de gama baja, donde la sensibilidad al precio hace que los consumidores sean más susceptibles a las alternativas falsas, lo que obliga a las marcas a realizar grandes inversiones en tecnologías de autenticación y programas de educación del consumidor.
Menor demanda de los consumidores de ingresos medios sensibles al precio
Las presiones económicas influyen en los patrones de compra en el mercado de lujo de Malasia, ya que la sensibilidad a los precios limita el crecimiento del mercado. La tasa de inflación de Malasia alcanzó el 3.4 % en marzo de 2023, según el Departamento de Estadística de Malasia. Seis estados superaron la media nacional: Wilayah Persekutuan Putrajaya registró un 4.5 % y Selangor un 4.0 %. [ 2 ]Fuente: Departamento de Estadística de Malasia, "Índice de Precios al Consumidor de Malasia", dosm.gov.my El aumento de la inflación ha obligado a los consumidores a minimizar sus gastos discrecionales y a modificar su distribución del gasto. Además, los minoristas de Singapur que se expanden a Malasia deben abordar esta sensibilidad al precio equilibrando la calidad del producto con la asequibilidad, manteniendo al mismo tiempo el valor de la marca. Los minoristas de lujo están implementando soluciones de financiación, como los servicios "Compra ahora, paga después" (BNPL), para que sus ofertas sean más accesibles a los compradores con aspiraciones. Con estas opciones de pago, los consumidores pueden distribuir sus compras de lujo en cuotas, reduciendo la carga financiera inmediata. Esta estrategia no solo amplía la base de clientes del minorista al atraer a un público más amplio, sino que también les ayuda a mantener su posición en el mercado premium, garantizando un crecimiento sostenido y competitividad en el mercado del lujo.
Análisis de segmento
Por tipo de producto: La joyería eclipsa las categorías tradicionales
El panorama de productos del mercado de lujo de Malasia revela un cambio estratégico hacia compras de alto valor y orientadas a la inversión. La ropa y las prendas de vestir dominan la mayor cuota de mercado, con un 28.72 % en 2025, gracias a la consolidada presencia de las marcas y a la constante demanda de moda de diseño. Sin embargo, la joyería se perfila como líder de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.59 % (2026-2031), superando a todos los demás segmentos. Esta aceleración refleja la creciente preferencia de los consumidores malasios por los bienes tangibles con valor duradero, especialmente en tiempos de incertidumbre económica. El crecimiento del segmento de la joyería se ve impulsado por la creciente presencia de marcas internacionales como Cartier y Bulgari, que se están centrando en Malasia como parte de su estrategia de expansión en el Sudeste Asiático.
Además, los productos de belleza y cuidado personal de lujo están cobrando impulso como puntos de acceso al consumo de lujo, especialmente entre los consumidores más jóvenes que buscan experiencias de lujo accesibles. Los relojes mantienen un fuerte atractivo entre los consumidores masculinos y coleccionistas, con ediciones limitadas impulsando el interés. Los artículos de cuero se benefician de un fuerte reconocimiento de marca, pero se enfrentan a una creciente competencia de las nuevas alternativas sostenibles. Las gafas sirven como punto de acceso accesible a las marcas de lujo, aunque representan una porción menor del mercado.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la integración digital-física transforma el comercio minorista
El panorama del comercio minorista de lujo en Malasia se caracteriza por el continuo predominio de las tiendas físicas a pesar de la rápida expansión digital. Las tiendas físicas controlaban el 82.15 % del mercado en 2025, lo que refleja la preferencia de los consumidores malasios por experiencias de compra de lujo inmersivas y táctiles. Centros comerciales de lujo consolidados como Pavilion KL y Suria KLCC siguen siendo los destinos predilectos tanto para turistas como para residentes locales con un alto poder adquisitivo, manteniendo su posición a pesar de la llegada de nuevos participantes como The Exchange TRX. La resiliencia del comercio minorista físico es especialmente evidente en el segmento de lujo, donde la experiencia de compra, que incluye un servicio personalizado y acceso inmediato a los productos, sigue impulsando la preferencia del consumidor por las compras en tienda.
Los canales en línea están creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.38 % (2026-2031), impulsados por la mejora de las experiencias digitales y los cambios en el comportamiento de los consumidores, especialmente entre los compradores de lujo más jóvenes. Sin embargo, el mercado del lujo se caracteriza cada vez más por un comportamiento omnicanal en lugar de la sustitución de canales. Estudios sobre el comportamiento de compra de lujo revelan que los consumidores malasios recurren al "webrooming" (investigación en línea) antes de comprar en tienda física, especialmente para artículos de alto valor donde la evaluación táctil es importante. Este patrón de compra híbrido está impulsando a los minoristas de lujo a invertir en una integración fluida entre los puntos de contacto digitales y físicos, optimizando la experiencia del cliente y manteniendo la exclusividad asociada a las marcas de lujo.
Por el usuario final: El segmento masculino se acelera a pesar del predominio de las mujeres
La dinámica de género en el mercado de lujo de Malasia está experimentando un cambio notable a pesar de que las mujeres mantienen su dominio. Las mujeres representaron el 58.01 % del mercado de artículos de lujo en 2025, impulsadas por su tradicionalmente mayor compromiso con las categorías de moda, belleza y joyería. Sin embargo, el segmento masculino está creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.92 % (2026-2031), lo que indica una evolución de la actitud del consumidor masculino hacia el consumo de lujo. Este crecimiento se atribuye en parte a la expansión de las gamas de productos diseñados específicamente para hombres en categorías históricamente dominadas por mujeres, como la joyería y los productos de belleza. El segmento de lujo masculino en Malasia es particularmente fuerte en relojes, artículos de cuero y, cada vez más, en ropa de moda, con marcas como Louis Vuitton y Hermès ampliando sus colecciones masculinas para capitalizar esta tendencia.
Los factores culturales influyen significativamente en los patrones de compra basados en el género en el mercado de lujo de Malasia. Estudios indican que los hombres malasios priorizan el elitismo en el consumo de lujo, mientras que las mujeres valoran el refinamiento. El segmento unisex representa una oportunidad creciente, especialmente entre los consumidores más jóvenes, quienes rechazan cada vez más las barreras de género tradicionales en la moda y los accesorios. Las marcas que gestionan eficazmente estas normas de género cambiantes, respetando al mismo tiempo la sensibilidad cultural malaya, están posicionadas para impulsar el crecimiento en todos los segmentos de usuarios finales. La expansión de las colecciones de género fluido de las principales casas de lujo sugiere el reconocimiento de esta tendencia emergente, aunque los enfoques de marketing aún mantienen en gran medida las distinciones de género para alinearse con las preferencias predominantes del consumidor en el mercado malasio, según la Asociación Americana de Marketing (2024).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado de artículos de lujo de Malasia presenta patrones geográficos distintivos que reflejan el desarrollo económico y los flujos turísticos del país. Kuala Lumpur domina el panorama del lujo, albergando la mayor concentración de espacios comerciales premium y tiendas insignia de marcas internacionales. El ecosistema de lujo de la capital se sustenta en centros comerciales consolidados como Pavilion KL y Suria KLCC, que siguen superando a nuevos participantes como The Exchange TRX en la atracción tanto de turistas como de compradores locales de alto poder adquisitivo. Esta resiliencia se atribuye a su estatus icónico y a su ubicación estratégica cerca de atracciones turísticas como las Torres Gemelas Petronas, que impulsan el tráfico peatonal.
Destinos turísticos como Langkawi están emergiendo como destinos comerciales de lujo especializados, con un enfoque en las compras libres de impuestos que atraen tanto a turistas nacionales como internacionales. Esta diversificación geográfica refleja un mercado de lujo en desarrollo que se expande más allá de los centros urbanos tradicionales para captar el poder adquisitivo regional y los flujos turísticos. Esta expansión se sustenta en la mejora de la infraestructura comercial y el aumento del reconocimiento de marca en ciudades secundarias, aunque persisten desafíos para igualar el sofisticado ecosistema de lujo establecido en la capital.
La distribución geográfica del consumo de lujo en Malasia está cada vez más influenciada por la conectividad digital, que está reduciendo la importancia de la ubicación física para el descubrimiento de la marca, manteniendo al mismo tiempo su relevancia para la experiencia de compra. Los centros urbanos se benefician de una mayor penetración digital y opciones de entrega más rápidas, mejorando la experiencia de compra de lujo en línea. Según datos de la Administración de Comercio Internacional de 2024, Malasia demuestra tasas de digitalización, con una penetración de Internet que supera el 97 por ciento y una penetración de la telefonía móvil cercana al 130 por ciento. Sin embargo, la naturaleza táctil de los artículos de lujo garantiza que las ubicaciones minoristas físicas en áreas privilegiadas mantengan su importancia estratégica, y las marcas se centran en crear tiendas de destino que ofrezcan experiencias de marca inmersivas más allá de los meros puntos de transacción. Este enfoque dual permite a las marcas de lujo mantener la exclusividad a través de una presencia física selectiva mientras expanden su alcance a través de canales digitales, creando una estrategia geográfica equilibrada que acomoda la diversa base de consumidores de lujo de Malasia en ubicaciones urbanas y turísticas.
Panorama regulatorio
El mercado de artículos de lujo de Malasia opera dentro de un marco de cumplimiento tributario regido por la Ley del Impuesto sobre las Ventas de 2018 y la Ley del Impuesto sobre los Servicios de 2018, administradas por el Departamento de Aduanas Reales de Malasia. Un cambio fundamental entró en vigor el 1 de julio de 2025, cuando Malasia amplió el régimen del Impuesto sobre las Ventas y los Servicios (SST) en el Presupuesto de 2025. Esto incluyó un impuesto sobre las ventas del 10 % para artículos de lujo y no esenciales, y un impuesto sobre los servicios del 8 % que puede aplicarse a servicios de apoyo como logística, mantenimiento y arrendamiento minorista.
En cuanto a la ejecución, el registro, la presentación y la orientación sobre el SST (incluidas las exenciones) se gestionan a través del portal MySST de la Aduana, que influye en cómo los minoristas y distribuidores de artículos de lujo estructuran la facturación, los paquetes de servicios y los surtidos importados. El gobierno también otorgó un período de cumplimiento sin sanciones para el régimen actualizado del SST desde el 1 de julio de 2025 hasta el 31 de diciembre de 2025, lo que influyó en la planificación de la transición a corto plazo para las categorías de lujo afectadas y los servicios relacionados.
Panorama competitivo
El mercado malasio de artículos de lujo presenta una fragmentación moderada, lo que crea un entorno competitivo equilibrado donde las casas globales consolidadas mantienen su dominio, a la vez que dejan espacio para nichos de mercado y marcas de lujo locales. LVMH lidera el mercado gracias a su diversa cartera, que abarca moda, artículos de cuero, relojes, joyería y belleza, generando importantes ingresos gracias a su marca insignia, Louis Vuitton, que mantiene un fuerte atractivo entre los consumidores malasios a pesar de las dificultades del mercado global del lujo.
Las estrategias competitivas se centran cada vez más en la localización, y las marcas adaptan sus ofertas a las preferencias culturales y los hábitos de compra de los malayos, manteniendo al mismo tiempo su posicionamiento global. Este enfoque es especialmente evidente en el diseño de productos, las campañas de marketing y las experiencias de compra adaptadas a las sensibilidades locales. Existen oportunidades de espacio en blanco en diversas áreas, como el lujo sostenible, que conecta con los consumidores malayos conscientes del medio ambiente, dispuestos a pagar más.
La innovación digital representa una frontera competitiva, ya que las marcas aprovechan la tecnología para mejorar la experiencia del cliente en canales online y offline. Entre los disruptores emergentes se incluyen marcas de lujo nativas digitales que superan los modelos tradicionales de venta minorista, y diseñadores malayos locales que combinan estándares internacionales de lujo con elementos culturales auténticos. El panorama competitivo se ve influenciado aún más por la integración de prácticas de Gestión de Calidad Total por parte de conglomerados de lujo como LVMH, lo que refuerza su poder de mercado mediante economías de escala y alcance, a la vez que mantiene la exclusividad y la artesanía que se espera de las marcas de lujo.
Líderes de la industria de artículos de lujo de Malasia
-
Prada España
-
LVMH Moët Hennessy Louis Vuitton
-
Kering SA
-
Chanel Ltd.
-
Hermès Internacional S.A.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Luk Fook Holdings (International) Limited inauguró una nueva joyería Lukfook en Suria KLCC, Kuala Lumpur. Esta apertura amplía la oferta de venta directa de joyería de lujo en KLCC y contribuye al desarrollo del sector minorista de alta gama en Kuala Lumpur. Asimismo, impulsa el gasto en artículos de lujo en la zona.
- Julio de 2026: Audemars Piguet inauguró oficialmente una nueva boutique dúplex en The Starhill, Kuala Lumpur, cuya instalación tuvo lugar a mediados de julio de 2026. Este concepto insignia eleva el estatus de la boutique Punta y consolida a Kuala Lumpur como destino de relojes de hiperlujo. Además, busca incrementar el flujo de clientes hacia Starhill y las tiendas de lujo cercanas.
- Julio de 2026: Tresor Monde.H inauguró una nueva boutique en el centro comercial KLGCC de Kuala Lumpur. Esta expansión incrementa la densidad de tiendas de joyería de alta gama en Malasia y contribuye a mantener el flujo de visitantes en este exclusivo centro comercial.
Alcance del informe sobre el mercado de artículos de lujo de Malasia
Los artículos de lujo son productos de alta gama que se distinguen por su calidad superior, disponibilidad limitada y valor de marca. Estos productos mantienen precios premium y un posicionamiento consolidado en el mercado. Esta categoría abarca la moda de diseño, la joyería fina y los relojes de lujo, que los consumidores adquieren en función de la calidad del producto, su posicionamiento en el mercado y sus patrones de gasto discrecional.
El mercado malasio de artículos de lujo está segmentado por tipo y canal de distribución. Por tipo, el mercado se divide en ropa, calzado, bolsos, joyería, relojes y otros accesorios. Por canal de distribución, el mercado se divide en tiendas monomarca, tiendas multimarca, tiendas online y otros canales de distribución.
El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Ropa y vestimenta |
| Calzado |
| Gafas |
| Leather Goods |
| Joyería |
| Relojes |
| Belleza y Cuidado Personal |
Por usuario final
| Hombres |
| Mujeres |
| Unisexo |
Por canal de distribución
| Tiendas sin conexión |
| Tiendas en línea |
| Por tipo de producto | Ropa y vestimenta |
| Calzado | |
| Gafas | |
| Leather Goods | |
| Joyería | |
| Relojes | |
| Belleza y Cuidado Personal | |
| Por usuario final | Hombres |
| Mujeres | |
| Unisexo | |
| Por canal de distribución | Tiendas sin conexión |
| Tiendas en línea |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de artículos de lujo de Malasia?
El mercado ascenderá a 2.31 millones de dólares en 2026 y se proyecta que alcance los 3.1 millones de dólares en 2031.
¿Qué categoría de productos tiene la mayor participación?
La ropa y las prendas de vestir lideran con el 28.72% de la participación del mercado de artículos de lujo de Malasia en 2025.
¿Qué tan rápido está creciendo el comercio minorista de lujo en línea en Malasia?
Se pronostica que los canales en línea crecerán a una tasa de crecimiento anual compuesta (CAGR) del 7.38 % entre 2026 y 2031, respaldados por una alta penetración de Internet.
¿Por qué es importante la certificación halal para las marcas de lujo en Malasia?
Las credenciales Halal alinean los productos de lujo con los principios islámicos, desbloqueando la demanda de la mayoría de la población musulmana y de los mercados regionales.


