

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 7.23 mil millones |
| Tamaño del mercado (2031) | USD 8.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.96% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones de Malasia por Mordor Intelligence
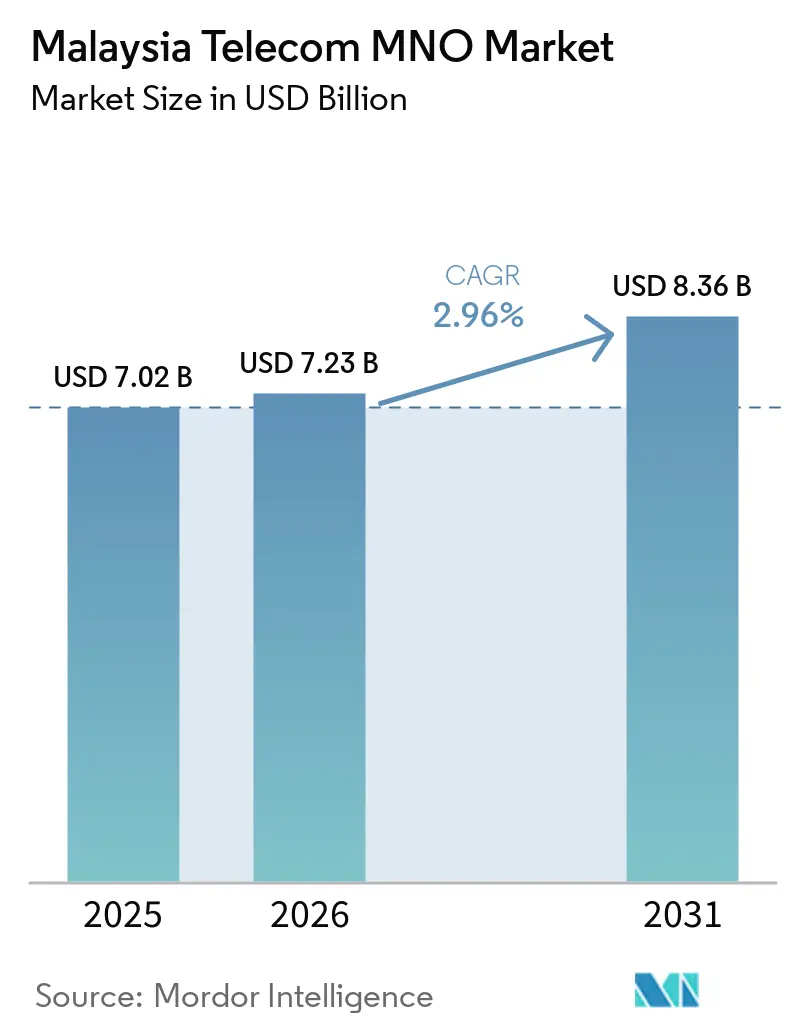
Se prevé que el mercado de operadores de redes móviles (MNO) de telecomunicaciones de Malasia crezca de 7.02 millones de dólares en 2025 y 7.23 millones de dólares en 2026 a 8.36 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 2.96% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado estaba valorado en 36.48 millones de suscriptores en 2025 y se espera que crezca de 37.15 millones de suscriptores en 2026 a 40.72 millones de suscriptores en 2031, con una CAGR del 1.85% durante el período de previsión (2026-2031).
La transición a un sistema 5G de red dual, la expansión de fibra a gran escala y la creciente digitalización empresarial son las tres fuerzas principales responsables de este auge constante. Los operadores se han distanciado decisivamente de los modelos de negocio tradicionales centrados en la voz, priorizando estrategias que priorizan los datos y que combinan la cobertura 5G nacional con alianzas en la nube, el contenido y la computación en el borde. Programas gubernamentales como JENDELA y el Plan Nacional de Fibrización y Conectividad han minimizado el riesgo de gran parte de la inversión de capital necesaria al financiar la modernización de torres y la fibra óptica de retorno, lo que permite a los operadores redistribuir fondos hacia propuestas empresariales de valor añadido. Al mismo tiempo, la competencia basada en precios en los planes de datos ilimitados continúa reduciendo los márgenes de los consumidores, lo que obliga a los operadores a buscar oportunidades de mayor rentabilidad en 5G privado, IoT y convergencia fijo-móvil. En este contexto, el mercado de operadores móviles de telecomunicaciones de Malasia está evolucionando de un mercado de escala a uno donde las capacidades diferenciadas en segmentación de red, automatización basada en IA y soluciones específicas para cada sector definen la ventaja competitiva.
Conclusiones clave del informe
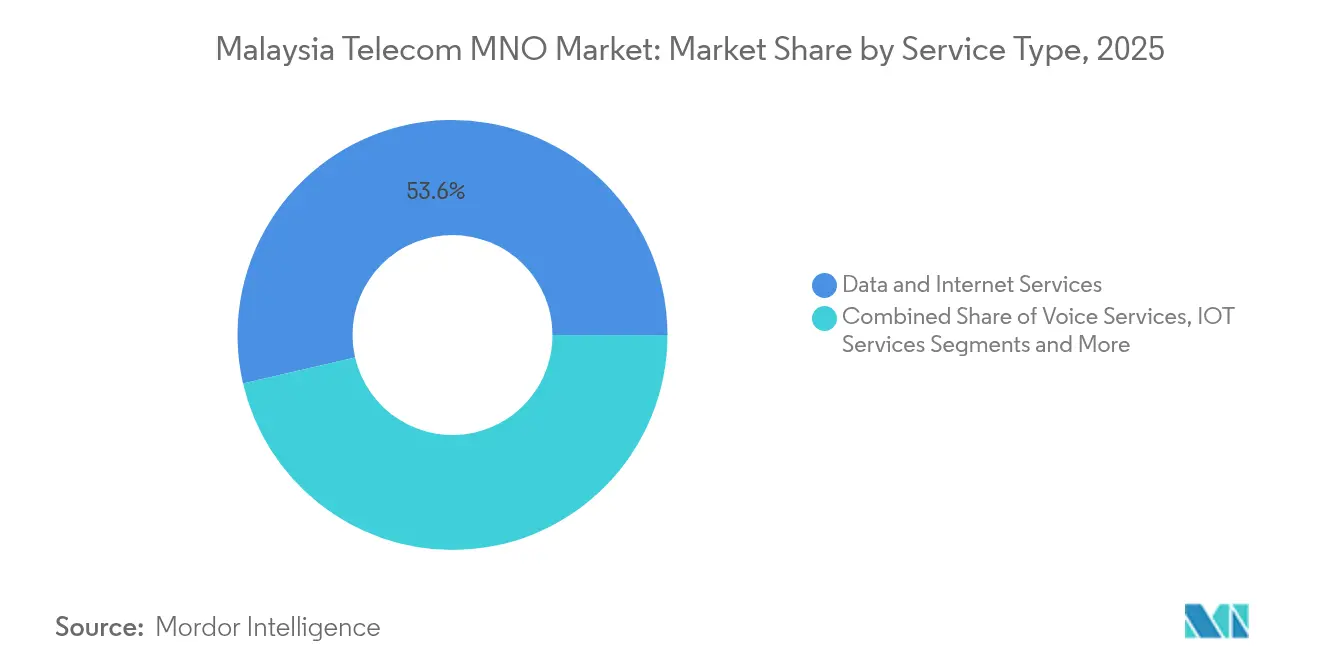
- Por tipo de servicio, los servicios de datos e internet representaron el 53.62% de la cuota de mercado de los operadores de redes móviles de telecomunicaciones de Malasia en 2025, mientras que el IoT y el M2M registraron la tasa de crecimiento anual compuesta (CAGR) más rápida, del 3.11%, hasta 2031.
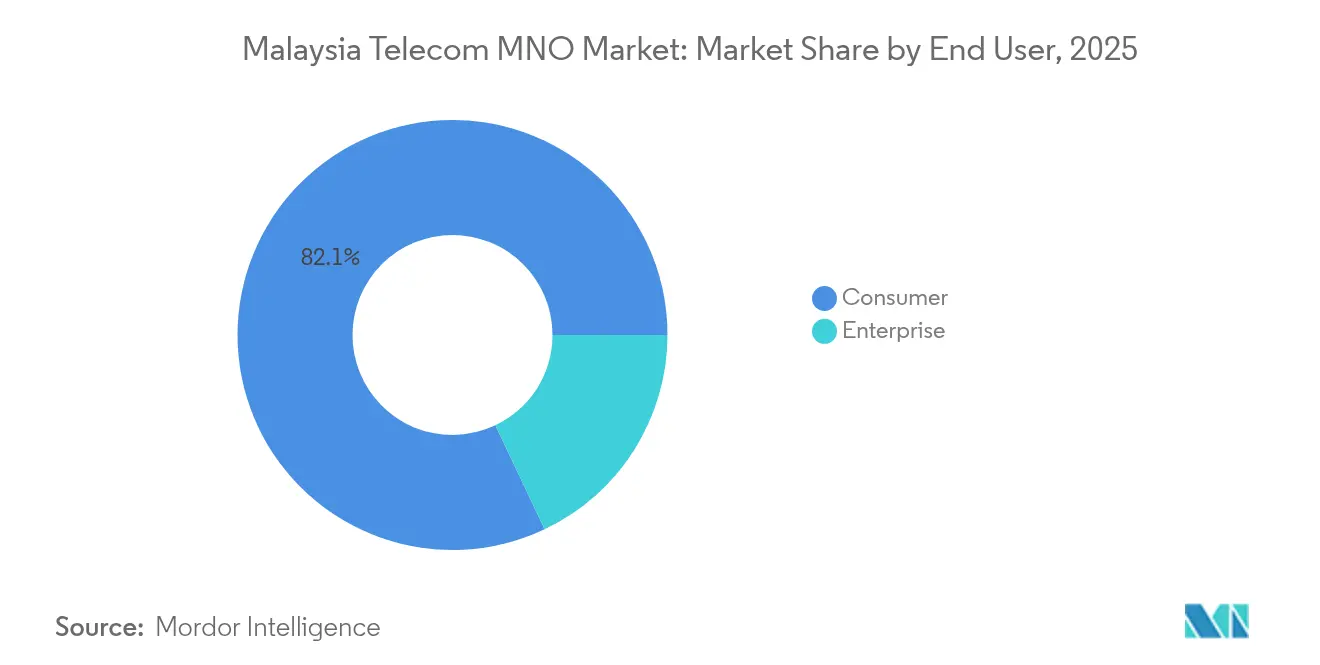
- Por usuario final, el segmento empresarial registró la CAGR más alta, del 3.45%, mientras que los consumidores todavía representaron el 82.05% del tamaño del mercado de MNO de telecomunicaciones de Malasia en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Malasia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la cobertura 5G bajo JENDELA y el modelo de red dual | + 0.8% | Valle de Klang, Johor, Penang | Mediano plazo (2-4 años) |
| Aumento del consumo de datos móviles per cápita y del ARPU | + 0.6% | A nivel nacional, más fuerte en las grandes ciudades | Corto plazo (≤ 2 años) |
| Programas de despliegue de fibra respaldados por el gobierno (NFCP, JENDELA) | + 0.5% | Nacional, priorizando las zonas desatendidas | Largo plazo (≥ 4 años) |
| Demanda de soluciones privadas 5G e IoT por parte de los clústeres manufactureros | + 0.4% | Zonas industriales de Selangor, Johor y Penang | Mediano plazo (2-4 años) |
| La agrupación de contenidos Telco-OTT impulsa las ventas adicionales de TV de pago y datos | + 0.3% | Centros urbanos | Corto plazo (≤ 2 años) |
| Planes eSIM para turistas y migrantes que incorporan ARPU prepago incremental | + 0.2% | Kuala Lumpur, lugares de interés turístico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la cobertura 5G bajo JENDELA y el modelo de red dual
El salto de una única red mayorista a una estructura competitiva de red dual redefine la economía de la infraestructura para todos los operadores. Digital Nasional Berhad alcanzó una cobertura del 80.2 % de la población para diciembre de 2024, y el mandato de U Mobile de construir una segunda red nacional introduce redundancia que debería reducir las tarifas mayoristas y mejorar la calidad del servicio. U Mobile se compromete a construir entre 5,000 y 7,000 sitios 5G en un plazo de 18 meses en colaboración con China Mobile International, un programa ambicioso que acelera la adopción y mitiga el temor previo a un monopolio con cuellos de botella. El despliegue de doble vía también libera espectro para segmentos 5G privados, posicionando zonas industriales para aplicaciones sensibles a la latencia, como la inspección por visión artificial y la manipulación autónoma de materiales. Al eliminar las restricciones de un solo proveedor, los operadores móviles de telecomunicaciones de Malasia obtienen margen para innovar en tarifas 5G diferenciadas y acuerdos de nivel de servicio, en lugar de competir únicamente en precio.
Aumento del consumo de datos móviles per cápita y del ARPU
Se proyecta que el uso mensual de datos aumentará de 21.6 GB en 2024 a 51.9 GB en 2029, impulsado por la transmisión de video 4K, los juegos en la nube y las aplicaciones móviles optimizadas con IA. Para aprovechar este aumento, los operadores están eliminando gradualmente las ofertas limitadas "ilimitadas" en favor de paquetes 5G escalonados que monetizan velocidades sin límite. Las alianzas OTT, como el paquete de Astro con Netflix y Disney+Hotstar, ofrecen ecosistemas de contenido atractivos que prolongan la permanencia y combaten la pérdida de clientes. Sin embargo, los operadores se encuentran en un delicado equilibrio; los planes de datos ilimitados por debajo de RM 50, ahora comunes en todas las redes, amenazan con diluir las posibles ganancias de ARPU si la diferenciación basada en la velocidad se ejecuta de forma deficiente. El éxito depende de migrar a los suscriptores a niveles de velocidad premium, reservando las funciones exclusivas del servicio, como los juegos alojados en el edge o las transmisiones deportivas en UHD, para planes de mayor precio.
Programas de despliegue de fibra respaldados por el gobierno (NFCP, JENDELA)
El Plan Nacional de Fibrización y Conectividad, con un presupuesto de RM 21.6 millones, proporciona la red de retorno esencial para la densificación del 5G y la convergencia entre fijos y móviles. JENDELA ya ha alcanzado una cobertura 96.9G del 4% y aspira a una cobertura 80G del 5% para la población en 2025, eliminando así la mayoría de las zonas rurales sin cobertura. Telekom Malaysia monetiza esta construcción mediante la venta al por mayor de fibra a DNB para la red de retorno 5G, asegurando RM 2 millones durante la próxima década. La ubicuidad de la fibra impulsa nuevas fuentes de ingresos en la nube edge, la interconexión de centros de datos y el acceso mayorista para proveedores de nube a gran escala, lo que sitúa a los operadores móviles de telecomunicaciones de Malasia en el corazón del corredor digital emergente del Sudeste Asiático.
Demanda de soluciones privadas 5G e IoT por parte de los clústeres manufactureros
Las fábricas de Selangor, Johor y Penang lideran la adopción privada de 5G para automatizar la producción, mejorar la seguridad y habilitar análisis en tiempo real. La implementación de YTL Communications en Clarion Malasia redujo los errores manuales a cero y aumentó la producción de materiales en un 80 %, mientras que PETRONAS y CelcomDigi están implementando redes de plataformas marinas piloto que facilitan el monitoreo de la captura de carbono. Estos proyectos requieren tarifas premium porque dependen de segmentos dedicados con latencia y redundancia garantizadas. A medida que proliferan los casos prácticos empresariales, se espera que la demanda se extienda a parques logísticos, plantaciones de tecnología agrícola y zonas de ciudades inteligentes, convirtiendo proyectos puntuales en ingresos estables de la red mayorista.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las agresivas guerras de precios de datos ilimitados comprimen los márgenes | -0.7% | Enfoque urbano a nivel nacional | Corto plazo (≤ 2 años) |
| Las altas tarifas del espectro y los gravámenes USO presionan el flujo de caja | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Los límites a la propiedad extranjera limitan la flexibilidad en la recaudación de fondos | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Las persistentes brechas de cobertura rural prolongan la brecha digital | -0.2% | Sabah, Sarawak, interior | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las agresivas guerras de precios de datos ilimitados reducen los márgenes
Los planes ilimitados por debajo de RM 50 han marcado un mínimo que reduce la rentabilidad justo cuando la inversión en capital de 5G alcanza su punto máximo. La oferta de prepago de U Mobile con fines de semana con 5G a RM 25 y el plan de 3 Mbps de CelcomDigi al mismo precio han obligado a todos los operadores a replicar promociones similares. La consiguiente reducción de márgenes es drástica: las primas basadas en la velocidad desaparecen cuando las tarifas base incluyen datos sin límite. La limitación del uso justo ayuda a limitar la congestión de la red después de aproximadamente 200 GB de uso; sin embargo, los clientes perciben cada vez más las reducciones de velocidad como promesas incumplidas, con el riesgo de pérdida de clientes y reacciones negativas en redes sociales. Para recuperar la rentabilidad, los operadores ahora están optando por contratos empresariales, paquetes de contenido y la integración con empresas fintech, donde la elasticidad es menor y la disposición a pagar es mayor.
Las altas tarifas del espectro y los gravámenes USO limitan el flujo de caja
Las renovaciones de espectro y los pagos de la Obligación de Servicio Universal (OSU) consumen capital que, de otro modo, podría acelerar la cobertura 5G. La venta de 700 MHz a cinco licenciatarios, incluyendo al recién llegado Altel, intensificó la competencia por las frecuencias de banda baja, inflando al mismo tiempo los precios de las ofertas. Las disposiciones regulatorias que prohíben los recargos adicionales por 5G limitan aún más el poder de fijación de precios, obligando a los operadores a absorber la amortización del espectro dentro de estructuras tarifarias ya de por sí ajustadas. Para U Mobile, el desafío se agrava por la necesidad de reducir la participación extranjera del 48% al 20%, a la vez que invierte 681 millones de dólares en nueva infraestructura, un delicado equilibrio que puede requerir asociaciones con pocos activos o acuerdos de venta y arrendamiento posterior.
Análisis de segmento
Por tipo de servicio: Los datos dominan el impulso de los ingresos
Los servicios de datos e internet captaron el 53.62 % de la cuota de mercado de los operadores de telecomunicaciones móviles (OMD) de Malasia en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 2.99 % hasta 2031. El creciente tráfico procedente de streaming UHD, smartphones con inteligencia artificial de última generación y juegos en la nube impulsa a los operadores a optimizar el backhaul e implementar nodos edge de nivel operador. La voz sigue representando el 19.18 % del tamaño del mercado de los OMD de telecomunicaciones de Malasia, gracias a la recuperación de roaming y los paquetes de comunicaciones unificadas vendidos a cuentas empresariales; sin embargo, su TCAC del 2.70 % está por debajo de la de las verticales basadas en datos. La mensajería, los servicios de valor añadido y el tránsito mayorista se combinan para representar el 16.04 % de los ingresos y registran un crecimiento del 2.98 %, impulsado por la creciente demanda de ancho de banda por parte de los operadores de centros de datos a gran escala.
El IoT y M2M representa tan solo el 5.05 % de los ingresos totales, pero registra la mayor tasa de crecimiento anual compuesta (TCAC) del 3.11 %, impulsada por las hojas de ruta de la Industria 4.0 y los proyectos piloto de ciudades inteligentes en los corredores JENDELA. Se prevé que el tamaño del mercado de operadores móviles de telecomunicaciones de Malasia para módulos IoT se expanda a medida que los supervisores de fabricación adopten sistemas de mantenimiento predictivo basados en redes de sensores de alta densidad. Los servicios OTT y de televisión de pago contribuyen con el 6.11 % de los ingresos, con una trayectoria de crecimiento del 3.05 %; las alianzas de facturación directa de Astro con Netflix y Disney+Hotstar ilustran cómo los operadores aseguran un ARPU incremental mediante la agregación de contenido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: las empresas aceleran la transformación digital
Los consumidores representaron el 82.05 % de los ingresos en 2025, pero su tasa de crecimiento anual compuesta (TCAC) del 2.80 % refleja una creciente saturación y presión tarifaria. El futuro del segmento depende de la conversión de usuarios de prepago a planes de valor 5G que incluyen streaming, juegos en la nube y servicios fintech de estilo de vida. Los paquetes prepago 5G Uni35G Wow 5 de Unifi Mobile y Yes muestran un éxito inicial en la migración de clientes de prepago de alto consumo a ofertas de pospago de gama media. Sin embargo, una conversión amplia requiere una mayor diferenciación más allá de la velocidad bruta.
Las empresas representan un 17.95% de los ingresos brutos en la actualidad, pero registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 3.45%, hasta 2031, gracias a las redes 5G privadas, la conexión a la nube y el IoT de misión crítica. El memorando de Maxis con la Asociación de Cadenas Minoristas de Malasia demuestra cómo los operadores ofrecen soluciones integrales que abarcan conectividad, análisis y seguridad en el borde para alcanzar mayores márgenes de servicio. Los verticales emergentes (energía, manufactura y logística) valoran la disponibilidad garantizada y la latencia determinista, características que los operadores pueden monetizar con tarifas premium. A medida que más actores industriales buscan objetivos de reducción de carbono y automatización, los operadores del mercado de operadores móviles de telecomunicaciones de Malasia encontrarán en los ingresos empresariales la principal protección contra las guerras de precios al consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los ingresos por telecomunicaciones de Malasia se concentran en el valle de Klang, el corredor de Johor Bahru y la isla de Penang, donde la densa demanda urbana y los sólidos clústeres industriales permiten una rápida monetización de las nuevas capacidades de red. JENDELA alcanzó una cobertura 4G del 96.9 % para 2024, y Digital Nasional Berhad alcanzó el 80.2 % en 5G, lo que otorgó a Malasia una puntuación de consistencia 5G del 97.3 %, líder en el sector, y velocidades de descarga medias de 451.79 Mbps. La transición a la red dual introduce redundancia geográfica que debería aumentar la fiabilidad del servicio en las áreas metropolitanas, a la vez que abre nuevas vías de cobertura hacia localidades secundarias.
Las zonas rurales y semiurbanas se benefician ahora de RM 21.6 mil millones en inversiones de fibra, conectando 7.5 millones de viviendas a velocidades de gigabit y preparando la red de retorno para las próximas celdas pequeñas 5G. Malasia Oriental ha reactivado 600 torres inactivas, lo que permite a las comunidades de Sarawak fuera de las capitales de condado acceder a 4G y, eventualmente, a 5G de banda media. Se espera que los servicios de convergencia fijo-móvil, incluyendo la banda ancha híbrida de fibra óptica y 5G para el hogar, aumenten la penetración en los hogares del interior de Sabah.
Los centros turísticos y agrícolas, en particular Langkawi y Cameron Highlands, se beneficiarán de los paquetes turísticos con eSIM, lo que generará ingresos adicionales gracias a los usuarios de estancias cortas. Los proyectos piloto de agricultura inteligente que emplean sensores de suelo NB-IoT en Pahang ilustran cómo las redes de bajo consumo pueden diversificar los ingresos geográficamente, consolidando la presencia de los operadores móviles de telecomunicaciones de Malasia en todo el país.
Panorama regulatorio
El mercado de operadores de redes móviles (ORM) de telecomunicaciones de Malasia se rige por la Ley de Comunicaciones y Multimedia de 1998, bajo la supervisión de la Comisión de Comunicaciones y Multimedia de Malasia (MCMC) en materia de licencias, competencia y obligaciones de calidad del servicio. Un cambio estructural clave en la política es la transición, respaldada por el gobierno, a un marco de red dual 5G, tras el enfoque mayorista único anterior a través de Digital Nasional Berhad (DNB). Este cambio ha influido en los acuerdos de acceso mayorista y en las estrategias de inversión en redes de los operadores.
En julio de 2026, el Dewan Rakyat aprobó el Proyecto de Ley de Enmienda de la Comisión de Comunicaciones y Multimedia de Malasia de 2026 para fortalecer la gobernanza y la aplicación de la normativa de la MCMC. Las enmiendas incluyen restricciones que impiden que los miembros del Parlamento y de las asambleas legislativas estatales ejerzan como presidentes o miembros de la comisión de la MCMC, elevan el umbral de contratación de la MCMC sin aprobaciones adicionales de 5 millones de RM a 50 millones de RM, y amplían las facultades de auditoría y supervisión de la MCMC en materia de proveedores de servicios de comunicaciones, interoperabilidad de infraestructuras y seguridad y resiliencia de redes y activos de información.
Panorama competitivo
CelcomDigi lidera con una cuota de suscriptores del 47%, aprovechando las sinergias posteriores a la fusión en presencia minorista, espectro y fibra óptica de backhaul. El programa de integración de red de 2024 alcanzó un 75% de avance y se proyecta que genere RM 1.1 millones en ahorros anuales en gastos operativos para 2026. Maxis mantiene una sólida cuota del 26%, aprovechando su alianza en la nube con Google para integrar capacidades de Gen-AI en paquetes de servicios empresariales, una iniciativa que se espera que aumente el ARPU empresarial durante el horizonte de planificación.
U Mobile cuenta con aproximadamente el 20% de participación y ahora se centra en los ingresos mayoristas mediante la construcción de la segunda red 5G nacional. El operador rechazó una propuesta de 10 mil millones de MYR de Maxis y prevé una salida a bolsa antes de finales de 2025, lo que demuestra su confianza en su modelo de monetización de infraestructura compartida. Yes (YTL Communications) se diferencia por su liderazgo en precios y sus ofertas anticipadas de 5G ilimitado, mientras que Telekom Malaysia aprovecha el alcance de la fibra mayorista para convertirse en el proveedor de backhaul de facto para ambas redes 5G.
Las estrategias refuerzan la transición de la escala de red pura a las alianzas con ecosistemas: Astro integra múltiples aplicaciones OTT en un motor de facturación unificado; CelcomDigi ofrece ciberseguridad como servicio (CBS) con tecnología de IA en línea; y Maxis implementa nodos de nube perimetral en parques industriales para soportar cargas de trabajo de visión artificial. En este oligopolio de tres actores dominantes, la innovación ahora surge de colaboraciones entre plataformas, en lugar de las tradicionales subastas de espectro.
Líderes de la industria de operadores móviles de telecomunicaciones de Malasia
Celcomdigi Berhad
Maxis Berhad
U móvil
Sí (YTL Communications)
Unifi Mobile (Telekom Malasia)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: U Mobile inicia la operación exclusiva de su propia red ULTRA5G a nivel nacional tras la finalización del acceso mayorista con DNB. Esto impulsa el despliegue de una red dual y permite una mayor independencia de la infraestructura 5G y una mayor flexibilidad en los precios.
- Junio de 2026: U Mobile se retiró por completo de la red 5G de DNB. Este cambio permite operar de forma independiente en la red 5G y crea nuevas condiciones mayoristas con proveedores alternativos de DNB.
- Abril de 2026: CelcomDigi, Maxis y YTL Communications inyectaron cada una 202 millones de ringgit malayos como anticipo de accionistas en Digital Nasional Bhd para respaldar las operaciones 5G y los compromisos de espectro. Esta financiación mantiene la infraestructura de red dual y la capacidad mayorista para la expansión de la red 5G.
Alcance y metodología
La industria de las telecomunicaciones comprende empresas que permiten la comunicación global a través de diversos medios, como teléfonos, Internet, ondas aéreas y cables. El informe de investigación presenta un análisis de las tendencias en el mercado de telecomunicaciones de Malasia y perfila a los proveedores clave. Supervisa de cerca los factores esenciales del mercado, los impulsores del crecimiento y los actores destacados de la industria. El mercado de telecomunicaciones de Malasia está segmentado por servicios (servicios de voz (por cable, inalámbricos), servicios de datos y mensajería, OTT y servicios de televisión de pago). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de operadores móviles de telecomunicaciones de Malasia en 2026?
Se sitúa en 7.23 millones de dólares y, con una tasa de crecimiento anual compuesta (CAGR) del 2.96 %, se dirige hacia los 8.36 millones de dólares en 2031.
¿Qué tipo de servicio genera más ingresos?
Los servicios de datos e Internet dominan con una participación del 53.62%, superando a todas las demás categorías tanto en uso como en monetización.
¿Qué segmento está creciendo más rápido?
IoT y M2M registran la CAGR más rápida del 3.11 %, impulsada por las implementaciones de la Industria 4.0 en fabricación y energía.
¿Cómo afectará el modelo de doble red a la competencia?
Reduce los cuellos de botella en la venta al por mayor, introduce tensión en los precios y permite a los operadores crear ofertas 5G diferenciadas, especialmente para clientes empresariales.


