

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
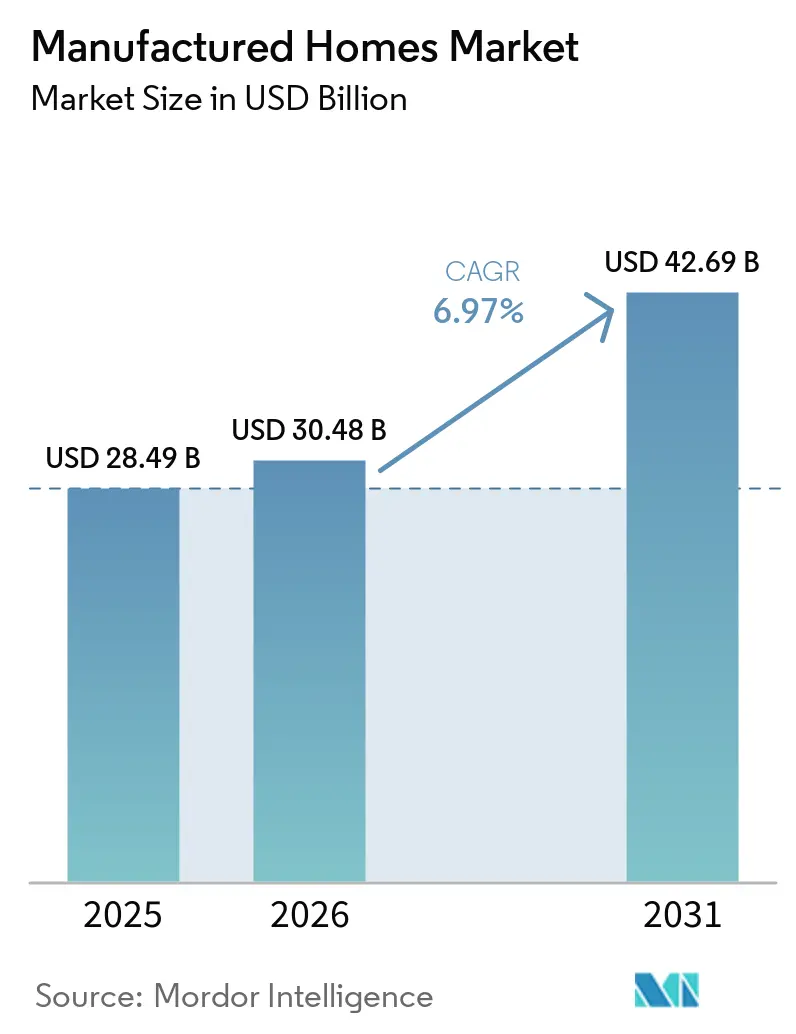
| Tamaño del mercado (2026) | USD 30.48 mil millones |
| Tamaño del mercado (2031) | USD 42.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.97% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
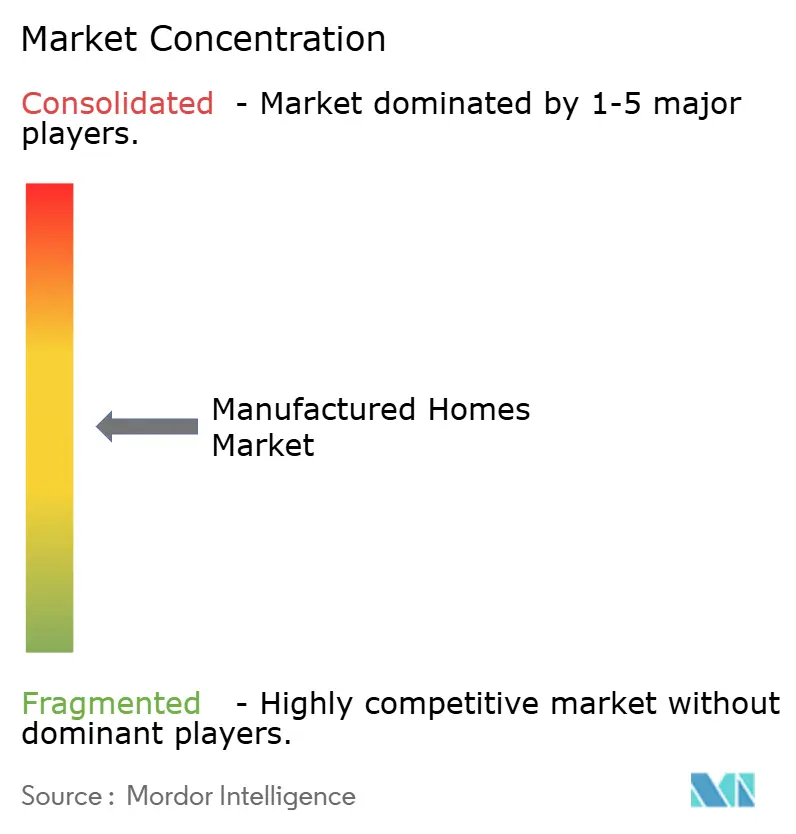
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de viviendas prefabricadas por Mordor Intelligence
Se proyecta que el tamaño del mercado de casas prefabricadas se expandirá de USD 28.49 mil millones en 2025 y USD 30.48 mil millones en 2026 a USD 42.69 mil millones en 2031, registrando una CAGR de 6.97% entre 2026 y 2031.
La construcción en fábrica ofrece una ventaja de costos del 60-65%, con una vivienda prefabricada promedio con un precio de USD 123,000 antes del terreno, frente a más de USD 300,000 para la vivienda convencional, una disparidad que está llevando a los compradores primerizos y a quienes buscan reducir el tamaño de su vivienda hacia soluciones fuera del sitio. La actualización del código HUD de septiembre de 2024, que permite configuraciones de hasta cuatro unidades, combinada con la financiación de obligación de servicio de Fannie Mae y Freddie Mac, ha posicionado la vivienda prefabricada como una pieza central escalable para los flujos de mano de obra y construcción para alquiler. Los envíos aumentaron un 16% interanual a 103,000 unidades en 2024, pero aún se mantienen muy por debajo del promedio de la década de 1980 de 247,000 unidades, lo que señala una amplia capacidad latente que el capital institucional está comenzando a desbloquear [1] https://www.census.gov/ . Los inversores se sienten cada vez más atraídos por la previsibilidad de los ingresos por alquiler, los plazos de entrega más rápidos y el creciente apoyo político en Norteamérica, Europa y Asia-Pacífico, lo que refuerza una perspectiva de demanda favorable a pesar de las persistentes fricciones en materia de zonificación y financiación.
Conclusiones clave del informe
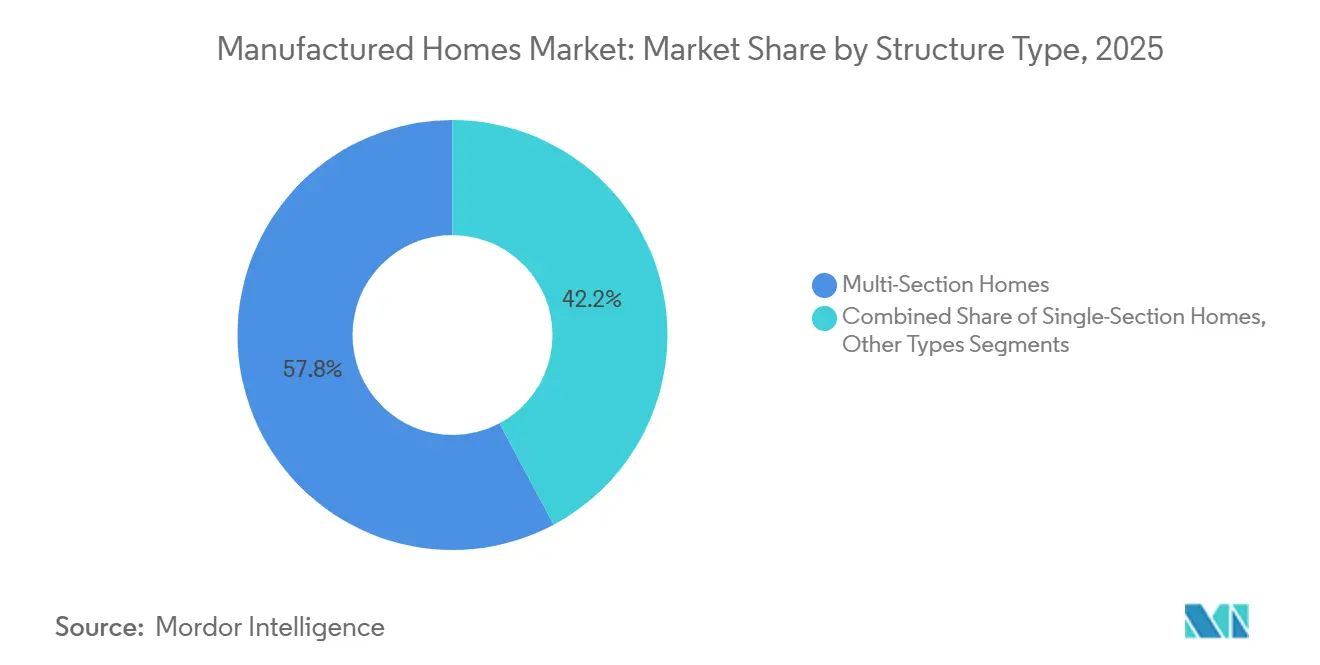
- Por tipo de estructura, las unidades de múltiples secciones representaron el 57.8 % de la participación de mercado de casas prefabricadas en 2025, mientras que se prevé que las casas pequeñas se expandan a una tasa compuesta anual del 7.71 % hasta 2031.
- Por aplicación, las viviendas unifamiliares representaron el 76.4 % del tamaño del mercado de viviendas prefabricadas en 2025, mientras que se proyecta que los formatos multifamiliares crecerán a una CAGR del 7.95 % hasta 2031.
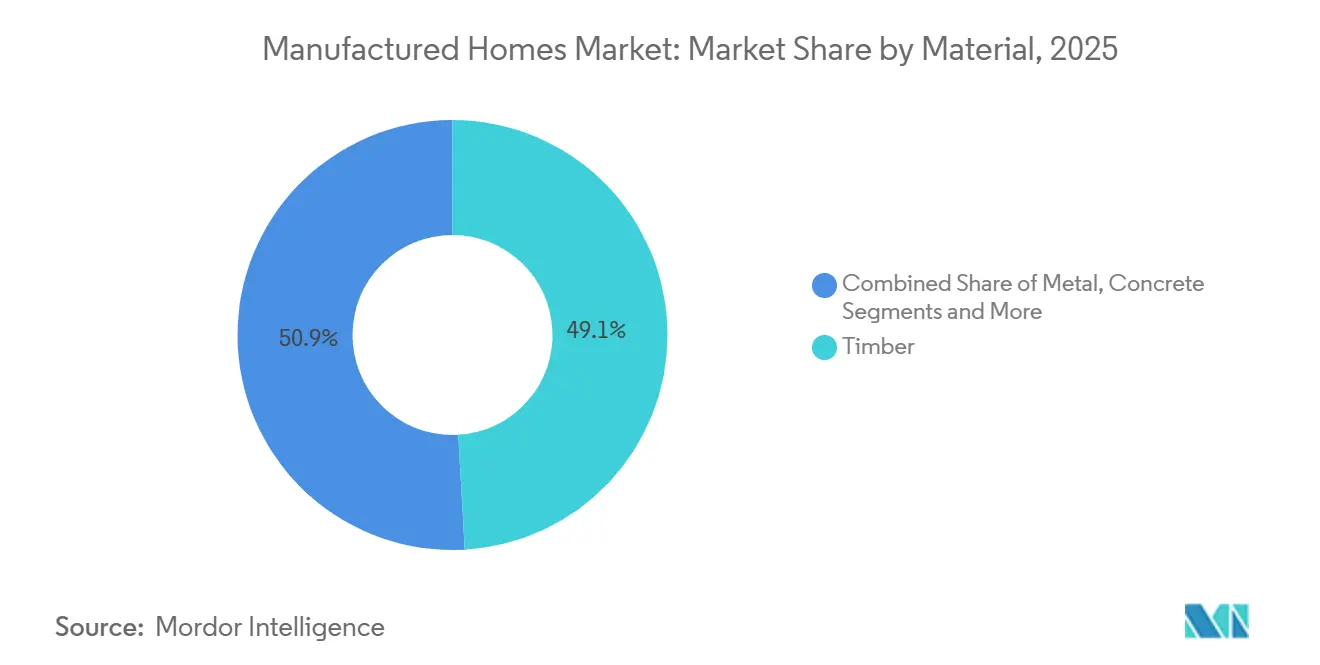
- Por material, las unidades con estructura de madera capturaron el 49.1% de los ingresos de 2025, pero los sistemas basados en hormigón representan el carril más rápido, avanzando a una CAGR del 8.11% hasta 2031.
- Geográficamente, Norteamérica generó el 40.8% de los ingresos de 2025 en el mercado de viviendas prefabricadas; se prevé que Asia-Pacífico acelere su crecimiento a una tasa compuesta anual del 8.77% gracias al mandato de China de prefabricación del 30% y al déficit de viviendas asequibles en la India.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de viviendas prefabricadas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Empeoramiento de la asequibilidad de la vivienda | + 2.1% | Global, más fuerte en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Entrega más rápida y plazos predecibles | + 1.5% | América del Norte, Europa, China, India, Australia | Corto plazo (≤ 2 años) |
| Canalizaciones institucionales para arrendamiento de tierras y BTR | + 1.3% | Estados Unidos, Canadá, propagación a Europa y Australia | Mediano plazo (2-4 años) |
| Los vientos favorables de la política amplían las opciones de colocación | + 1.2% | California, Texas, Oregón, Washington; madurando en partes de Europa | Mediano plazo (2-4 años) |
| Diseños energéticamente eficientes y con certificación ecológica | + 0.9% | Global, liderado por América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El empeoramiento de la asequibilidad de la vivienda impulsa la demanda de viviendas prefabricadas de menor costo
El precio medio de las viviendas construidas in situ superó los 300,000 USD en 2024, mientras que los modelos prefabricados promediaron tan solo 123,000 USD antes del terreno, lo que mantiene una brecha de costes del 60% que sigue ampliándose a medida que la inflación de la mano de obra y los materiales erosiona la asequibilidad tradicional. El índice de precios de la FHFA para viviendas prefabricadas aumentó un 7.9% entre el segundo trimestre de 2023 y el segundo trimestre de 2024, aún por debajo del aumento del 11.4% de las viviendas comparables construidas in situ, lo que refuerza la propuesta de valor para los hogares que ganan entre el 80% y el 120% de la renta media de la zona. En India, un déficit de 10 millones de unidades de vivienda asequible está impulsando a las agencias estatales y a los promotores privados hacia construcciones modulares que entregan unidades un 40% más rápido, mientras que la escasez de 106,000 viviendas en Australia está impulsando un crecimiento de dos dígitos para las opciones prefabricadas. Por lo tanto, los presupuestos familiares, presionados por el aumento de las tasas hipotecarias y el estancamiento del crecimiento de los salarios reales, están redirigiendo la demanda hacia el mercado de viviendas prefabricadas. Se espera que los desafíos de asequibilidad persistan hasta 2031, por lo que el factor impulsor proporciona una mejora estructural en lugar de un aumento cíclico.
Entrega más rápida y calidad/cronograma predecibles en comparación con la construcción in situ
La producción controlada en fábrica elimina las demoras climáticas y reduce la necesidad de mano de obra cualificada, lo que permite ciclos de construcción entre un 30 % y un 50 % más cortos en comparación con las viviendas construidas in situ. Daiwa House, Sekisui House y los principales proveedores estadounidenses informan de un 60 % de finalización en fábrica, lo que reduce el montaje in situ a tan solo unas semanas. Esto permite a los promotores cumplir con los ajustados plazos de arrendamiento para las carteras de construcción para alquiler. El programa chino "Hecho en China 2025" exige un 30 % de prefabricación para proyectos urbanos para 2026, con subvenciones vinculadas a la adopción de módulos que reducen el tiempo de construcción en casi un 40 %. La previsibilidad de los plazos también reduce el riesgo de sobrecostos; las construcciones en fábrica solo registran una variación presupuestaria del 5 % al 10 %, frente al 20 % al 30 % típico de los proyectos in situ, lo que refuerza la confianza de los prestamistas. Esta ventaja en el ahorro de tiempo se refleja directamente en los cálculos del valor actual neto para los inversores institucionales, lo que convierte la certeza del plazo en un catalizador significativo para el crecimiento del mercado.
Interés institucional en comunidades de arrendamiento de tierras y construcción para alquiler (BTR) que crean canales escalables
Grupos de capital privado inyectaron cerca de USD 10 mil millones en comunidades de viviendas prefabricadas durante 2021, lo que representa aproximadamente una cuarta parte de las adquisiciones de parques en los 24 meses siguientes. La adquisición de Tricon Residential por parte de Blackstone por USD 3 mil millones subraya el interés por carteras que combinan unidades prefabricadas y construidas in situ, capaces de generar flujos de caja estables y protegidos contra la inflación. Las rentas de los terrenos promedian USD 746 al mes y aumentan entre un 6% y un 8% anualmente, lo que crea un perfil de rendimiento atractivo para REIT y fondos institucionales. Los promotores de viviendas prefabricadas obtienen entre un 30% y un 40% de ahorro en la construcción y una entrega un 50% más rápida con las viviendas prefabricadas, lo que permite rentas competitivas de USD 1,200 a USD 1,800 frente a los USD 2,000 o más de apartamentos comparables. El capital escalable ha comenzado a profesionalizar la gestión de los parques, a ampliar la infraestructura de servicios públicos y a mejorar las comodidades para los inquilinos, aunque el aumento de las rentas genera mayor escrutinio por parte de los responsables políticos.
Los vientos de cola de la política amplían las opciones de colocación
La revisión del HUD de septiembre de 2024 del Título 24 del Código de Regulaciones Federales (CFR) 3280 permite diseños de hasta cuatro unidades y moderniza los criterios de seguridad contra incendios, lo que facilita el acceso a soluciones prefabricadas para proyectos multifamiliares y de vivienda para trabajadores. El Proyecto de Ley 785 del Senado de Texas, promulgado en mayo de 2025, obliga a cada municipio a designar al menos una zona para viviendas que cumplan con el código HUD, rompiendo así una antigua barrera de exclusión en el estado con mayor crecimiento económico del país. Las reformas de las ADU en California ya han aumentado los permisos de 3,000 en 2017 a más de 23 000 en 2022, y las ADU prefabricadas captan una proporción creciente gracias a plazos de instalación de una semana. El USDA amplió su programa de la Sección 502 en enero de 2025 para financiar viviendas prefabricadas de segunda mano, cubriendo así una necesidad crucial para los prestatarios rurales. Aunque las juntas locales y las asociaciones de propietarios aún pueden imponer restricciones de diseño o de cimientos, el efecto acumulativo de las reformas estatales y federales amplía materialmente las oportunidades de ubicación durante el horizonte de pronóstico.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ordenanzas de zonificación/exclusión y resistencia NIMBY que limitan los sitios y las expansiones de los parques | -1.4% | América del Norte (suburbios de EE. UU., Canadá), Europa (Reino Unido, Alemania) | Mediano plazo (2-4 años) |
| Fricciones financieras: préstamos mobiliarios con tasas más altas y acceso limitado a hipotecas | -1.1% | América del Norte (EE. UU., Canadá), emergentes en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Brechas de percepción y valoración frente a las viviendas construidas en el sitio que afectan los valores de reventa y la aceptación | -0.8% | Global, con un impacto agudo en América del Norte y Europa, donde predominan los comparables construidos en el sitio. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ordenanzas de zonificación/exclusión y resistencia NIMBY que limitan los sitios y las expansiones de parques
Texas tuvo que legislar el acceso a la zonificación a nivel municipal mediante la SB 785 porque muchos municipios aún prohíben las viviendas con código HUD, un recordatorio de que el poder de uso del suelo sigue estando altamente localizado en los Estados Unidos [2] https://capitol.texas.gov/ . Incluso la progresista California impone normas de retranqueo, revisión de diseño y conexión de servicios públicos que añaden USD 15,000-25,000 a las ubicaciones, erosionando la ventaja de costos de las ADU construidas en fábrica. En Europa, Ilke Homes colapsó en 2024 después de prolongados retrasos en la planificación, lo que ilustra que los proveedores modulares pueden verse perjudicados incluso con un capital suficiente. La resistencia de la comunidad también surge cuando los propietarios de capital privado aumentan los alquileres de los lotes, lo que lleva a los legisladores estadounidenses a estudiar medidas de control de alquileres, que podrían disminuir el interés de los inversores. Hasta que la reforma uniforme de la zonificación cobre impulso, la fricción en la ubicación limitará la capacidad del mercado de viviendas prefabricadas para recuperar los picos históricos de envíos.
Fricciones financieras: préstamos prendarios con tasas más altas y acceso limitado a hipotecas
Los préstamos sobre bienes muebles, respaldados por la vivienda pero no por el terreno, tienen un interés del 7-9% en comparación con el 3-5% de las hipotecas estándar, lo que aumenta los pagos mensuales en USD 150-250 sobre un saldo de USD 100,000. La elegibilidad para los programas Fannie Mae MH Advantage y Freddie Mac CHOICEHome requiere una base permanente y una superficie mínima, condiciones que excluyen muchas unidades de una sola sección y la mayoría de las minicasas . Los límites del Título I de la FHA de USD 92,904 no alcanzan los precios de las unidades de varias secciones, mientras que los préstamos directos de la Sección 502 del USDA solo se aplican en códigos postales rurales, lo que limita el alcance urbano. Los tasadores aún asumen una depreciación acelerada, lo que lleva a que las casas prefabricadas se vendan entre un 15% y un 25% por debajo de las comparables construidas en el sitio, lo que disuade a los prestamistas de ofrecer productos con bajas tasas. Los programas de financiamiento cautivo de los principales constructores ayudan a cubrir las brechas, pero carecen de la escala para resolver las restricciones sistémicas de evaluación crediticia a corto plazo.
Análisis de segmento
Por tipo de estructura: predominio de las multisecciones, casas pequeñas en auge
Las casas de varias secciones capturaron el 57.8% de la cuota de mercado de casas prefabricadas en 2025, impulsadas por la demanda familiar de diseños de 1,200-2,000 pies cuadrados con precios cercanos a los USD 125 000, un fuerte descuento en comparación con las equivalentes construidas en el sitio. Fabricantes como Skyline Champion y Clayton Homes optimizaron 48 y 40 instalaciones, respectivamente, para la producción de casas de varias secciones, logrando ventajas de costos en la curva de aprendizaje y fortaleciendo las redes de distribución que acortan los plazos de pedido a entrega. El acceso a la financiación también es más favorable: las unidades de varias secciones sobre cimientos permanentes a menudo califican para MH Advantage o CHOICEHome, que ofrecen tasas convencionales que amplían el grupo de compradores. Mientras tanto, las casas de una sola sección con precios de USD 85 000 o menos siguen siendo populares entre los jubilados y los hogares de nivel de entrada, pero enfrentan barreras hipotecarias que restringen el potencial de volumen [3] https://www.census.gov/.
Las minicasas, agrupadas en "otros tipos", representan el nicho de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.71 % prevista hasta 2031, a medida que el teletrabajo, el minimalismo y la sostenibilidad transforman las preferencias de los consumidores. Las unidades de entre 200 y 400 pies cuadrados, a menudo sobre ruedas, atraen a los millennials que buscan movilidad y una huella de carbono baja. La ley AB 2782 de California y la definición pionera de minicasa de Oregón otorgan a esta categoría un margen regulatorio más claro, mientras que los municipios que favorecen las ADU fomentan las ubicaciones en patios traseros con un coste de entre 30 000 y 100 000 USD. Constructoras como Tumbleweed y Escape Traveller aprovechan el marketing en redes sociales para captar la demanda de estilo de vida, pero la ambigüedad de la zonificación y los obstáculos de los seguros limitan la escala del mercado masivo. Durante el período de pronóstico, persistirá el dominio de las viviendas multisección, pero las minicasas conseguirán una cuota de mercado creciente en los subsegmentos de relleno urbano y propiedades vacacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: clientes potenciales unifamiliares, aumentos repentinos de multifamiliares
Las viviendas unifamiliares representaron el 76.4 % del mercado de casas prefabricadas en 2025, lo que refleja la preferencia cultural estadounidense por la propiedad unifamiliar y la prevalencia de parques de terrenos en arrendamiento. Los compradores se benefician de las hipotecas MH Advantage y CHOICEHome cuando se incluyen en la transacción cimientos permanentes y terreno, lo que reduce la diferencia de tasas con las alternativas de construcción in situ. La creciente adopción de paquetes de viviendas inteligentes, como lo demuestra la colaboración de Cavco con SKYX, está mejorando la percepción del valor y las perspectivas de reventa. El envejecimiento demográfico impulsa aún más la demanda, ya que quienes buscan viviendas más pequeñas se sienten atraídos por los diseños de una sola planta y las comodidades comunitarias que ofrecen los parques modernos.
Se proyecta que los formatos multifamiliares, aunque más pequeños hoy en día, se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 7.95 % a medida que los fondos de construcción para alquiler implementen viviendas prefabricadas de cuatro pisos y dúplex, aprobadas por la actualización del código HUD de 2024. Los inversores institucionales aprecian los ahorros en la construcción del 30 % al 40 % y una ocupación un 50 % más rápida en comparación con los apartamentos con jardín tradicionales, lo que impulsa las tasas internas de retorno (TIR). UMH Properties, que opera 144 comunidades con una ocupación del 88.1 %, obtiene el 40 % de sus ingresos del alquiler, lo que demuestra el auge del enfoque híbrido entre propiedad y alquiler. Las entidades crediticias comerciales suscriben estos activos basándose en el flujo de caja en lugar del crédito al consumo, evitando así las limitaciones de los préstamos prendarios. A medida que las presiones inflacionarias reducen la asequibilidad de las viviendas unifamiliares en las áreas metropolitanas de acceso, las viviendas multifamiliares prefabricadas ofrecen una vía escalable para aliviar la escasez de alquileres.
Por material: la ventaja en costo de la madera, la ventaja en resiliencia del concreto
En el mercado de viviendas prefabricadas, la estructura de madera mantuvo una participación del 49.1 % en los ingresos de 2025, gracias a su ligereza, cadenas de suministro consolidadas y costes de transporte entre un 20 % y un 30 % inferiores a los de los paneles de acero o hormigón. Skyline Champion y Clayton Homes cuentan con líneas de producción con décadas de antigüedad, calibradas para la construcción en madera, lo que permite una eficiencia de producción difícil de igualar para los materiales emergentes. La madera laminada cruzada también está ganando terreno en el segmento de gama alta, ya que los compradores pagan entre 10 000 y 15 000 dólares adicionales por opciones sostenibles certificadas que almacenan carbono.
Sin embargo, los sistemas basados en hormigón están en camino de registrar el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.11 % hasta 2031, a medida que las zonas de incendios forestales y huracanes endurecen los códigos de resiliencia. Los paneles prefabricados pueden cumplir con los estándares para vientos de 150 km/h, a la vez que reducen la mano de obra en obra hasta en un 50 %, una ventaja decisiva en medio de la escasez de mano de obra cualificada. La tecnología CarbonCure reduce aún más el perfil de CO₂ del hormigón entre un 5 % y un 7 %, en línea con los mandatos corporativos de ESG. Las aseguradoras responden favorablemente, ofreciendo descuentos en las pólizas que aceleran los plazos de amortización de la mayor inversión inicial. Las estructuras metálicas completan la oferta de materiales, siendo atractivas en regiones propensas a las termitas, donde los costes de mantenimiento de la madera han aumentado considerablemente; sin embargo, su participación sigue siendo modesta debido al aumento de los precios spot del acero desde 2023.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de viviendas prefabricadas en Norteamérica
América del Norte generó el 40.8% de los ingresos de 2025 en el mercado de viviendas prefabricadas, impulsado por los 103,000 envíos de unidades de Estados Unidos en 2024, un aumento anual del 16% que, sin embargo, deja un amplio margen de crecimiento con respecto a los picos históricos. El compromiso de Fannie Mae de 70 millones de dólares en su obligación de servicio hasta 2027 y las entradas de capital privado que superan los 10,000 millones de dólares han profesionalizado las operaciones de los parques y proporcionado opciones de financiación más amplias. La SB 785 de Texas y la simplificación de las ADU de California han mejorado el acceso a la zonificación, pero el NIMBY (síndrome NIMBY) suburbano y las tasas de interés de los préstamos prendarios aún dificultan la penetración en los enclaves de altos ingresos. El clima más frío de Canadá aumenta los requisitos de aislamiento, añadiendo entre 8,000 y 10 dólares por unidad, mientras que la incipiente infraestructura hipotecaria de México restringe el flujo a pesar de un creciente déficit de vivienda urbana.
Mercado de viviendas prefabricadas en la región Asia-Pacífico
Asia-Pacífico es el mercado de viviendas prefabricadas de más rápido crecimiento, con una previsión de crecimiento anual compuesto del 8.77 % hasta 2031, impulsado por el mandato chino de prefabricación del 30 % para proyectos urbanos y el déficit de 10 millones de viviendas asequibles en India, según el programa PM Awas Yojana. Las grandes empresas japonesas Sekisui House y Daiwa House han convertido sus diseños sismorresistentes en unos ingresos combinados de 52 millones de dólares en 2024, y Sekisui se ha fijado como objetivo lograr un consumo energético neto cero en todas sus entregas en Australia para 2030. El déficit de 106,000 viviendas en Australia está llevando a los gobiernos estatales a ofrecer incentivos para la construcción modular, mientras que Indonesia y Vietnam experimentan con modelos prefabricados para satisfacer la creciente demanda urbana. Los ecosistemas de financiación siguen siendo desiguales, pero las subvenciones gubernamentales y la rápida urbanización sustentan el potencial a largo plazo.
Mercado de viviendas prefabricadas en EMEA y Sudamérica
Europa posee una participación menor, pero estratégicamente significativa, en el mercado de viviendas prefabricadas. El objetivo del Reino Unido de construir 300,000 viviendas nuevas al año depende en gran medida de fábricas modulares como la planta de Legal & General en Leeds, con 550 unidades, aunque el fracaso de Ilke Homes en 2024 puso de manifiesto los persistentes obstáculos en la planificación. Alemania, Escandinavia y Austria, ya acostumbradas a la construcción con entramado de madera, integran sistemas prefabricados en casi el 20% de las nuevas construcciones, impulsadas por el mandato de cero emisiones de la UE para 2030. Europa del Este sigue fragmentada, pero el aumento de los costes laborales y las asignaciones de los fondos de recuperación de la UE podrían acelerar la adopción. Fuera del núcleo triregional, Arabia Saudí y los Emiratos Árabes Unidos aplican métodos modulares para megaproyectos, pero carecen de marcos para la vivienda de consumo masivo, mientras que Sudamérica y África siguen en una fase incipiente debido a las dificultades de financiación y la volatilidad política.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Skyline Champion, Clayton Homes y Cavco Industries controlaban en conjunto aproximadamente entre el 50 % y el 55 % de la producción estadounidense en 2025, lo que otorga al mercado de casas prefabricadas un perfil de concentración media. La participación mayorista del 22 % de Skyline Champion refleja una agresiva estrategia de adquisiciones, culminada con la compra de Regional Homes por 328 millones de dólares, que amplía su alcance en el sureste de Estados Unidos. Clayton aprovechó el respaldo de Berkshire Hathaway para construir una planta de 42 millones de dólares en Conway, Arkansas, que aumenta la capacidad anual en 3,000 unidades e introduce techos solares con su marca eBuilt. Cavco, que operará al 75 % de su capacidad en el primer trimestre de 2026, se asoció con SKYX Technologies para integrar kits de iluminación inteligente listos para usar, diferenciando su oferta en un sector cada vez más mercantilizado.
Los fabricantes de segundo nivel —Fleetwood, Palm Harbor, Commodore, Deer Valley, Nobility, Kit Custom, Sunshine, TruMH— conservan el sabor regional y suelen especializarse en formatos nicho, como viviendas para trabajadores en yacimientos petrolíferos o cabañas de madera de alta gama. El coste de la modernización de estructuras de hormigón o acero (5-10 millones de dólares por instalación) frena la diversificación de materiales, lo que ofrece una oportunidad de entrada a las startups que se centran exclusivamente en estructuras resilientes. Las empresas japonesas Sekisui House y Daiwa House estudian la entrada al mercado norteamericano mediante empresas conjuntas que transfieren conocimientos técnicos sobre resistencia sísmica y cero emisiones netas, mientras que los constructores modulares europeos Legal & General y Honkarakenne prueban los canales de exportación a través de redes de distribuidores en Florida y Texas.
La integración tecnológica es un tema unificador en el mercado de viviendas prefabricadas. La alianza SKYX de Cavco se dirige a compradores expertos en tecnología con paquetes inteligentes de entre 2,000 y 5,000 dólares; la división de préstamos de Skyline Champion, junto con Triad Financial y ECN Capital, busca mitigar las fricciones relacionadas con los bienes muebles; y Clayton está implementando un sistema piloto de seguimiento de la cadena de suministro basado en blockchain para certificar fuentes de madera sostenibles. El cumplimiento de los criterios ESG ofrece un nuevo campo de batalla: las certificaciones Energy Star versión 2.0, DOE Zero Energy Ready y las próximas certificaciones para microrredes podrían generar precios superiores para los primeros en adoptarlas. Sin embargo, la rápida consolidación aumenta el escrutinio antimonopolio y podría provocar intervenciones estatales si la inflación del alquiler de terrenos reduce la percepción de asequibilidad.
Líderes de la industria de casas prefabricadas
Casas Clayton (Berkshire Hathaway)
Corporación Skyline Champion
Industrias Cavco
Casas Fleetwood
Casas en Palm Harbor
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: FullStack Modular activó una planta de 130,000 pies cuadrados en Carson, California. La nueva línea amplía la capacidad de la Costa Oeste para proyectos modulares de mediana y gran altura y genera 140 empleos cualificados en la región.
- Junio de 2025: Frontier Housing comenzó a producir unidades DreamBuild en unas instalaciones de 55,000 pies cuadrados en el condado de Martin, Kentucky. La gerencia espera contratar a 40 trabajadores en dos años a medida que aumenta la demanda de viviendas modulares asequibles.
- Mayo de 2025: GMF Group cerró su segundo fondo por aproximadamente USD 250 millones. Los fondos se destinarán a la adquisición de 43 comunidades de viviendas prefabricadas en Carolina del Norte y Florida, además de cinco terrenos adicionales bajo contrato en el Medio Oeste y el Sureste.
- Marzo de 2025: Cavco Industries unificó todas las marcas subsidiarias bajo la única marca Cavco, simplificando el marketing y las operaciones en su red de 27 plantas.
Alcance del informe sobre el mercado mundial de viviendas prefabricadas
Las casas prefabricadas se construyen como unidades de vivienda de al menos 320 pies cuadrados con un chasis permanente para asegurar la transportabilidad inicial y continua de la casa. El requisito de tener un chasis con ruedas fijado de forma permanente diferencia las viviendas prefabricadas de otros tipos de viviendas prefabricadas, como las viviendas modulares. El mercado de casas prefabricadas está segmentado por tipo (unifamiliares y multifamiliares) y por geografía (América del Norte [EE. UU., Canadá y México], Europa [Alemania, Reino Unido, Francia, Italia, España y el resto de Europa] , Asia-Pacífico [India, China, Japón y Resto de Asia-Pacífico], y el Resto del Mundo [América Latina, Oriente Medio y África]). El informe ofrece el tamaño del mercado y los valores de pronóstico (miles de millones de dólares) para todos los segmentos anteriores.
Por tipo de estructura
| Casas de una sola sección |
| Casas de varias secciones |
| Otros tipos |
por Aplicación
| Casa |
| Multifamiliar |
Por material
| Madera |
| Metal |
| Concreto |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por tipo de estructura | Casas de una sola sección | |
| Casas de varias secciones | ||
| Otros tipos | ||
| por Aplicación | Casa | |
| Multifamiliar | ||
| Por material | Madera | |
| Metal | ||
| Concreto | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de casas prefabricadas?
El tamaño del mercado de casas prefabricadas alcanzó los USD 30.48 mil millones en 2026 y se prevé que crezca a USD 42.69 mil millones para 2031.
¿A qué velocidad se espera que se expanda el sector?
Se proyecta que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 6.97 % durante el período 2026-2031, ya que las preocupaciones por la asequibilidad redirigen a los compradores hacia opciones prefabricadas.
¿Qué tipo de estructura domina las ventas?
Las unidades de múltiples secciones representaron el 57.8% de los ingresos de 2025, favorecidas por sus diseños de 1,200 a 2,000 pies cuadrados a precios significativamente más bajos que las casas construidas en el sitio.
¿Por qué los inversores institucionales están interesados en las viviendas prefabricadas?
Las comunidades de arrendamiento de tierras y las carteras de construcción para alquiler brindan flujos de efectivo predecibles, ahorros de construcción del 30-40% y una entrega más rápida, factores que mejoran los rendimientos para los inversores de capital privado y REIT.
¿Qué cambios de política benefician más al sector?
La actualización del código 2024 de HUD que permite diseños de cuatro unidades y reformas de zonificación a nivel estatal, como Texas SB 785, amplían las opciones de ubicación y estimulan las implementaciones multifamiliares.
¿En qué se diferencian las condiciones de financiación de las hipotecas convencionales?
Los compradores que utilizan préstamos mobiliarios a menudo enfrentan tasas de entre el 7% y el 9% en comparación con el 3% al 5% de las hipotecas estándar, aunque los programas MH Advantage y CHOICEHome brindan financiamiento convencional cuando la casa se coloca sobre una base permanente.


