

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 29.46 mil millones |
| Tamaño del mercado (2031) | USD 58.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.82% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
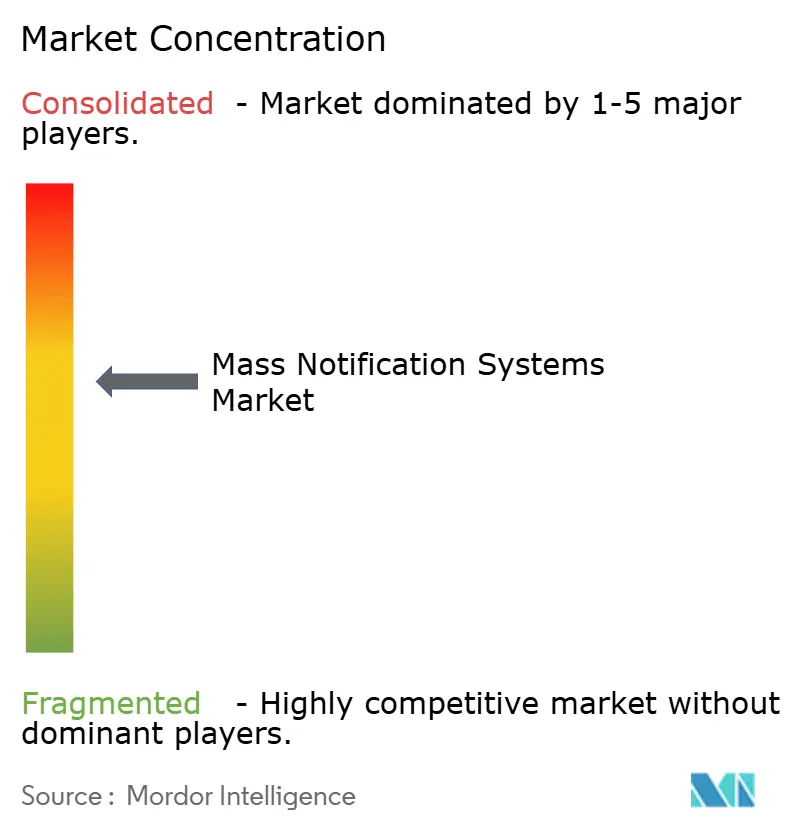
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
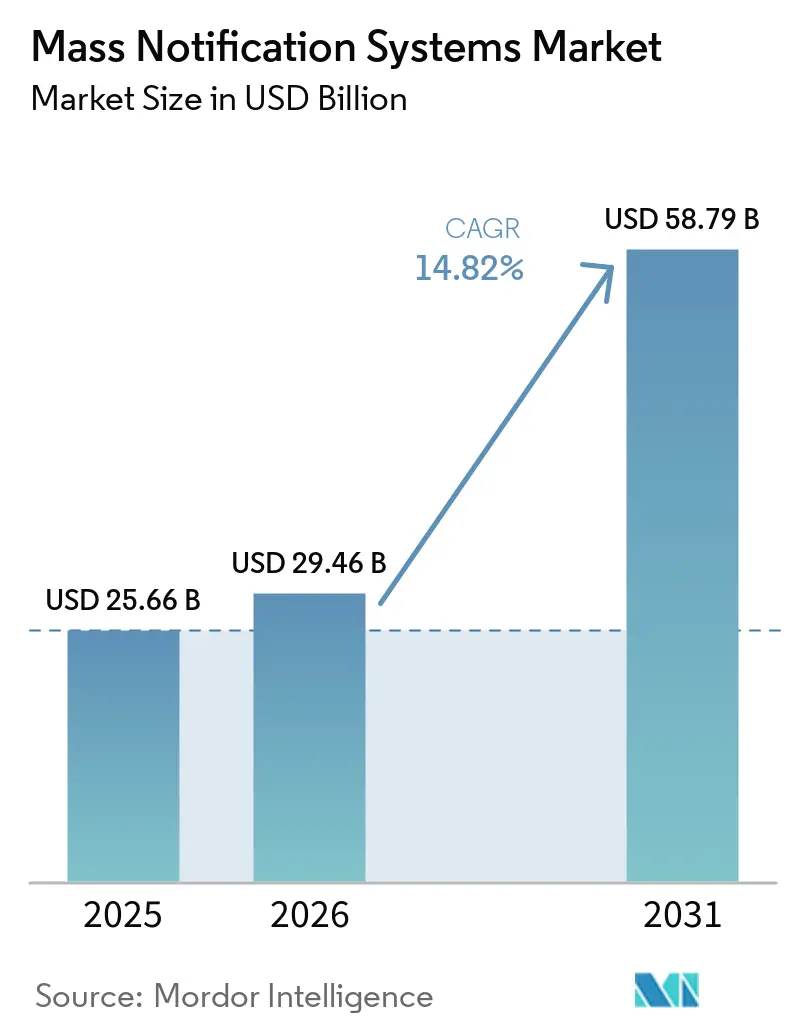
Análisis del mercado de sistemas de notificación masiva realizado por Mordor Intelligence
Se espera que el mercado de sistemas de notificación masiva crezca de 25.66 millones de dólares en 2025 a 29.46 millones de dólares en 2026, y se prevé que alcance los 58.79 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.82 % entre 2026 y 2031. El aumento de los riesgos climáticos, las normativas de seguridad más estrictas y los avances tecnológicos están convergiendo para mantener un alto ritmo de adopción. Las organizaciones ahora esperan una plataforma única para comunicarse con las personas mediante mensajes de texto, voz, redes sociales, ventanas emergentes de escritorio, megafonía y sensores de IoT, personalizando los mensajes según la ubicación y el rol. La implementación en la nube predomina porque las empresas buscan escalabilidad inmediata y gestión remota, pero el modelo híbrido está ganando terreno a medida que los equipos de seguridad buscan un control local más estricto. Los proveedores que dominan la integración con 5G, análisis y la infraestructura heredada están mejor posicionados para ganar nuevos proyectos, ya que el gasto se extiende del gobierno a la sanidad, la educación, los servicios públicos y las pequeñas empresas.
Conclusiones clave del informe
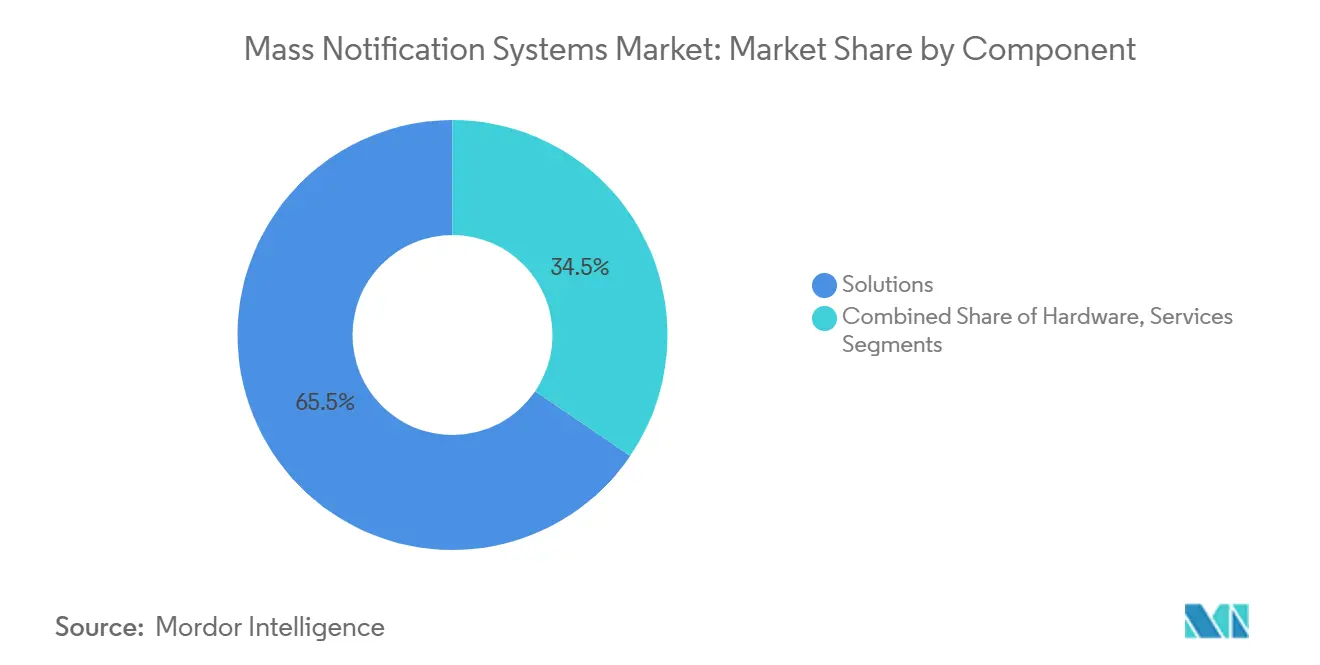
- Por componente, las soluciones representaron el 65.50% de la participación de mercado de los sistemas de notificación masiva en 2025, mientras que se proyecta que los servicios crecerán a una CAGR del 17.9% hasta 2031.
- Por modelo de implementación, la nube capturó el 70.30% del mercado de sistemas de notificación masiva en 2025; se pronostica que el híbrido se expandirá a una CAGR del 19.65% hasta 2031.
- Por propósito de la solución, las plataformas integradas de alerta y advertencia públicas lideraron con una participación en los ingresos del 38.60 % en 2025, mientras que la continuidad del negocio y la recuperación ante desastres avanzan a una CAGR del 20.85 %.
- Por tamaño de organización, las grandes empresas representaron el 61.30% del tamaño del mercado de sistemas de notificación masiva en 2025, mientras que las pymes están creciendo a una CAGR del 22.1%.
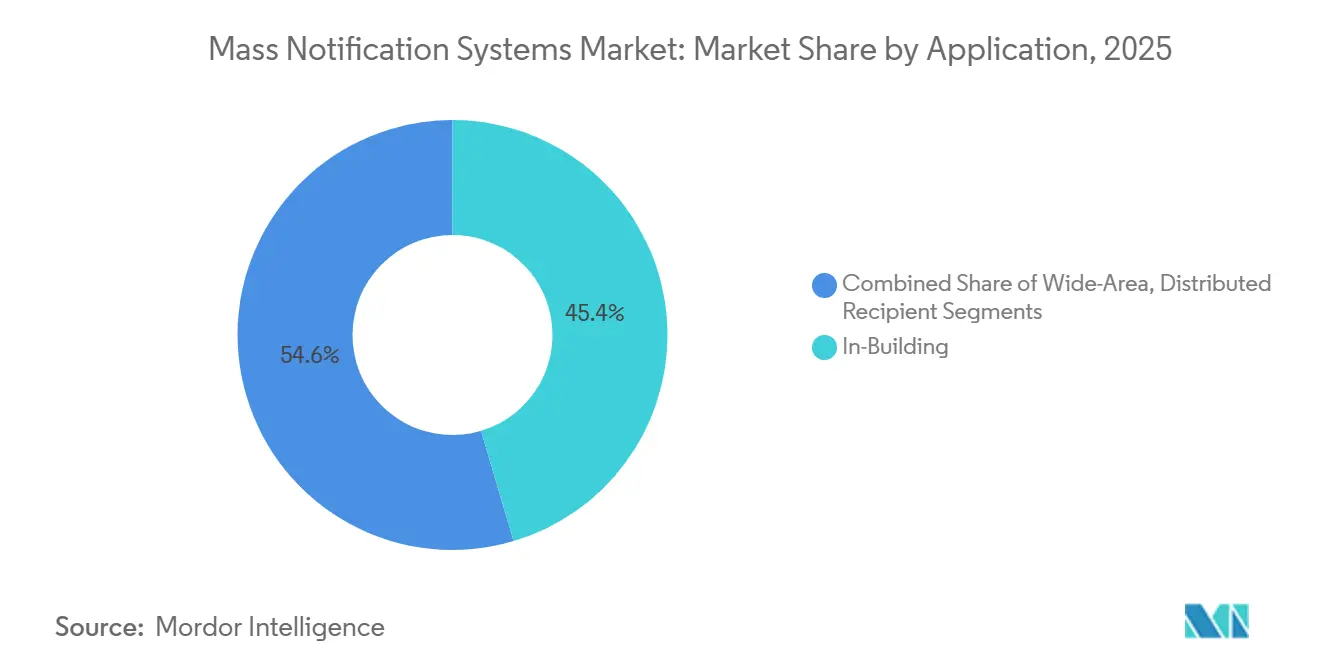
- Por aplicación, las soluciones para interiores representaron el 45.40 % del tamaño del mercado de sistemas de notificación masiva en 2025; los sistemas de receptores distribuidos están marcando el ritmo en el campo a una CAGR del 18.95 %.
- Por vertical de usuario final, el gobierno y la defensa lideraron con una participación del 27.60 % en 2025, y se proyecta que la atención médica aumentará a una CAGR del 21.05 % hasta 2031.
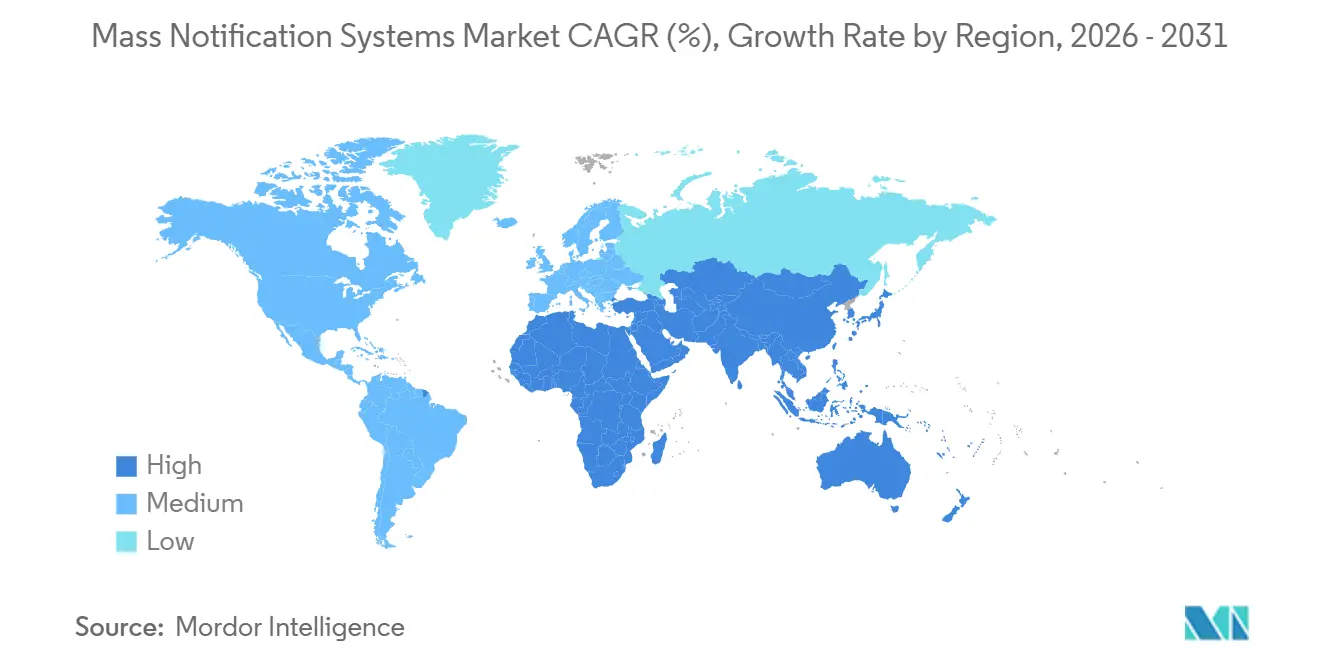
- Por geografía, América del Norte conservó el 39.60% del mercado de sistemas de notificación masiva en 2025, pero Asia-Pacífico es la región de más rápido crecimiento con un CAGR previsto del 16.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de notificación masiva
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Implementaciones aceleradas de 5G que permiten alertas multimedia | + 3.5% | Asia-Pacífico con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Mandato de advertencia pública multicanal del artículo 110 de la UE | + 2.8% | Europa con efectos dominó en el cumplimiento global | Corto plazo (≤ 2 años) |
| Las catástrofes relacionadas con el clima impulsan los despliegues municipales | + 2.1% | América del Norte, creciente relevancia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| La digitalización del campus fomenta los ecosistemas de seguridad BYOD | + 1.9% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Los proyectos de modernización de la red de las empresas de servicios públicos exigen plataformas de alerta convergentes OT/TI | + 1.4% | América del Norte, Europa, Asia-Pacífico avanzado | Largo plazo (≥ 4 años) |
| Adopción rápida de plataformas de notificación basadas en la nube por parte de las PYME | + 1.2% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Implementaciones aceleradas de 5G que permiten alertas multimedia en tiempo real
5G ofrece un rendimiento de gigabit y una latencia de milisegundos, lo que permite a las plataformas enviar vídeo de alta definición, planos de planta y mapas de evacuación interactivos en lugar de texto plano. Los centros urbanos de Japón, Corea del Sur y Singapur ya utilizan alertas basadas en la ubicación que se adaptan a medida que los destinatarios se desplazan por la ciudad. Los operadores informan de una satisfacción de conectividad un 20 % mayor durante grandes eventos en comparación con 4G, un dato que tranquiliza a los gestores de emergencias que planifican para redes congestionadas. [1] Ericsson, “5G Elevates Connectivity at 2024's Biggest Events,” ericsson.com Los proveedores capaces de incorporar funciones de segmentación de red y computación en el borde se están diferenciando en velocidad, redundancia y riqueza de contenido. A medida que continúan las subastas de espectro y aumenta la penetración de dispositivos, el mercado de sistemas de notificación masiva captará financiación incremental para la seguridad pública vinculada a los objetivos de cobertura 5G.
El artículo 110 del Código Europeo de Comercio de Servicios (CEEC) de la UE impulsa el cumplimiento multicanal
El código obliga a los 27 estados de la UE a llegar a «la mayor población afectada posible», lo que impulsa a los gobiernos a combinar la difusión celular, los SMS basados en la ubicación y las alertas de aplicaciones. Los fondos destinados al cumplimiento han acelerado el despliegue de plataformas híbridas que admiten contenido multilingüe, mensajería bidireccional e interoperabilidad transfronteriza. [2] Comisión Europea, «Sistemas de comunicación de emergencia y alerta pública», interoperable-europe.ec.europa.eu Los usuarios comerciales están siguiendo la misma arquitectura para optimizar las comunicaciones de continuidad del negocio, atrayendo la inversión privada al mercado de sistemas de notificación masiva antes de lo previsto.
La escalada de catástrofes climáticas acelera los despliegues municipales
Los huracanes, incendios forestales e inundaciones son cada vez más frecuentes y severos, lo que impulsa a los líderes municipales a integrar redes de sensores con flujos de trabajo de mensajería automatizados. Los primeros en adoptar estas tecnologías en California y Florida ahora activan avisos de evacuación a nivel vecinal en cuestión de segundos tras un cambio en el perímetro de un incendio, lo que mejora el cumplimiento y reduce las tasas de víctimas. Estos éxitos están impulsando nuevas subvenciones y emisiones de bonos destinadas a alertas modernas, lo que aumenta la demanda a largo plazo en el mercado de sistemas de notificación masiva. [3] Security World Market, “Rising Demand Drives Strong Growth for Mass Notification Systems”, securityworldmarket.com
La digitalización del campus transforma la seguridad educativa
Las universidades equipadas con wifi en todo el campus, señalización digital y aplicaciones móviles están convirtiendo los smartphones personales en el principal canal de seguridad. Las políticas BYOD permiten filtrar los mensajes por edificio, horario de clases o rol, mientras que las funciones de chat bidireccional permiten a los estudiantes enviar actualizaciones en tiempo real a los equipos de seguridad. Las integraciones con los sistemas de control de acceso y gestión de vídeo automatizan los cierres al detectar una anomalía, acortando la distancia entre la detección y la notificación de incidentes.
Análisis del impacto de las restricciones
| RESTRICCIONES | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Las políticas de espectro fragmentadas retrasan la adopción de la transmisión celular | -1.2% | África y partes de Oriente Medio | Mediano plazo (2-4 años) |
| El aumento de las primas de seguros cibernéticos eleva el TCO de la nube en el sector sanitario. | -0.9% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| La fatiga de alarmas preocupa a las empresas, lo que limita la frecuencia de los mensajes | -0.7% | Entornos globales, especialmente empresariales | Mediano plazo (2-4 años) |
| Las bibliotecas de contenido multilingüe limitadas frenan su adopción en los países nórdicos | -0.5% | Países nórdicos: efecto dominó en los mercados multilingües | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las políticas fragmentadas del espectro dificultan la adopción en África
La transmisión celular se basa en directrices armonizadas sobre el espectro, pero las políticas varían considerablemente entre 54 países africanos. Los proveedores se enfrentan a integraciones personalizadas para cada operador, lo que prolonga los pilotos y aumenta los costos, lo que ralentiza los despliegues de seguridad pública incluso cuando la cobertura 3G y 4G supera el 90 %. Se están llevando a cabo iniciativas regionales de armonización, pero hasta que se concreten, el crecimiento se queda atrás en comparación con otras regiones emergentes.
Las primas de ciberseguros elevan el TCO de la nube en el sector sanitario
Los aumentos de primas del 30-50% han modificado los análisis de costo-beneficio para migrar las comunicaciones de los pacientes a la nube. Los hospitales ahora insisten en el cifrado de extremo a extremo, la arquitectura de confianza cero y las bóvedas de datos locales, lo que impulsa a muchos hacia implementaciones híbridas. Los proveedores deben asumir gastos adicionales de certificación o se arriesgan a perder licitaciones frente a operadores con un historial comprobado de cumplimiento.
Análisis de segmento
Por componente: Las plataformas de software consolidan el liderazgo
El tamaño del mercado de sistemas de notificación masiva para soluciones alcanzó los 16.8 2025 millones de dólares en 65.50, lo que se traduce en una cuota de mercado del 17.9 %, ya que agencias y empresas sustituyeron las configuraciones basadas en hardware por software de centro de mando. El software unifica SMS, voz, correo electrónico, sirenas y señalización en una sola consola, lo que reduce la necesidad de formación y la duplicación de licencias. En la segunda mitad de la década, se espera que los módulos de análisis que predicen el comportamiento de los destinatarios impulsen las actualizaciones entre los clientes existentes, manteniendo los ingresos por soluciones en un crecimiento de dos dígitos. Los servicios, si bien representan una porción menor, avanzan a una tasa de crecimiento anual compuesta (TCAC) del 24 % debido a que la integración, la personalización y la monitorización 7/XNUMX exigen competencias especializadas.
El hardware se mantiene vigente en plantas, aeropuertos y escuelas, donde las balizas estroboscópicas, los altavoces de pared y las sirenas exteriores siguen siendo esenciales. Sin embargo, los fabricantes están integrando conectividad IP en estos dispositivos para poder informar su estado a la plataforma central. Los equipos de servicios profesionales integran evaluaciones, consultoría regulatoria y mantenimiento del ciclo de vida en contratos plurianuales, lo que genera un flujo de caja predecible para los proveedores y reduce los costos imprevistos para los clientes. Estos modelos gestionados están ampliando aún más la ventaja competitiva de las soluciones en el mercado de sistemas de notificación masiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modo de implementación: la nube primero, el híbrido en ascenso
La nube capturó el 70.30% del mercado de sistemas de notificación masiva en 2025, ya que los administradores priorizaron la escalabilidad instantánea, el pago por uso y las actualizaciones sin complicaciones. Las plataformas SaaS también simplificaron la gestión multiinquilino para grandes empresas con docenas de sedes. Este modelo es bien recibido por las pymes que carecen de personal de TI, lo que impulsa el mayor número de nuevos logotipos netos. Aun así, las normas de soberanía de datos, la necesidad de supervivencia in situ y la preocupación por la dependencia de un proveedor están llevando a los servicios financieros, los servicios públicos y los hospitales hacia enfoques híbridos. Se prevé que la adopción de híbridos crezca a una tasa de crecimiento anual compuesta (TCAC) del 19.65%, la tasa más rápida en opciones de implementación.
Las implementaciones locales se están reduciendo, pero no desaparecerán. Los propietarios de infraestructuras críticas suelen mantener una instancia local ejecutándose en servidores reforzados para que los mensajes sigan fluyendo cuando fallan los enlaces externos. Las arquitecturas contenedorizadas ahora permiten a los operadores transferir cargas de trabajo entre nubes públicas y clústeres locales, equilibrando costos y control. A medida que esta flexibilidad se generalice, es probable que el mercado de sistemas de notificación masiva vea líneas difusas entre "nube" y "local", y los compradores opten por políticas específicas para cada carga de trabajo en lugar de un modelo único y general.
Por propósito de la solución: Los sistemas de alerta pública anclan el gasto
Los sistemas integrados de alerta y advertencia pública representaron el 38.60% de los ingresos de 2025, impulsados por mandatos estatales y nacionales. Estas plataformas interactúan con las redes de telecomunicaciones para transmitir órdenes de evacuación, alertas meteorológicas y avisos de tipo Amber. Su adopción se aceleró tras comprobarse que la transmisión celular llega a casi todos los teléfonos, incluidos los que no son smartphones, lo que la hace indispensable en situaciones de crisis. Las soluciones de continuidad de negocio y recuperación ante desastres son ahora el motor del crecimiento; su tasa de crecimiento anual compuesta (TCAC) del 20.85% refleja la demanda del sector privado de un mapeo rápido de interrupciones, alertas de interrupción de la cadena de suministro y mensajería sobre incidentes cibernéticos.
El tamaño del mercado de sistemas de notificación masiva para comunicaciones de emergencia interoperables también está en aumento, ya que las agencias requieren colaboración interjurisdiccional. Estándares como el Protocolo de Alerta Común (CPAP) ya están integrados en las solicitudes de propuestas (RFP), lo que obliga a los proveedores a certificar la interoperabilidad. El valor añadido proviene de funciones ricas en contenido, como mapas geocodificados y voz "pulsar para hablar", que mejoran la claridad y reducen la fatiga causada por las alarmas. La flexibilidad para alternar entre la seguridad pública y los flujos de trabajo empresariales se está convirtiendo rápidamente en un criterio de compra fundamental.
Por aplicación: Las soluciones para interiores siguen siendo vitales
Las plataformas para interiores de edificios representaron el 45.40% del mercado en 2025, ya que los administradores de instalaciones deben comunicarse con todos los ocupantes durante eventos como incendios o agresores activos. Estos sistemas interactúan con paneles de incendios, balizas estroboscópicas y altavoces para compensar el alto nivel de ruido ambiental. La señalización digital y la incorporación de equipos de escritorio aumentan la visibilidad incluso cuando la cobertura móvil es deficiente. A medida que las organizaciones reabren sus oficinas híbridas, están reutilizando las pantallas de las salas de conferencias y los teléfonos de escritorio como terminales adicionales, lo que fortalece la permanencia del segmento.
Sin embargo, las soluciones de destinatarios distribuidos están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 18.95%, reflejando la movilidad laboral y el aprendizaje remoto. Se basan en puertas de enlace en la nube para localizar a los usuarios mediante GPS o Wi-Fi y luego enviar mensajes basados en roles, lo que las hace indispensables para técnicos de campo, conductores de logística y personal de telesalud. Los sistemas de área extensa utilizados por los municipios también están superponiendo datos geoespaciales para que las alertas mantengan su relevancia y minimicen la fatiga. Estas tendencias, en conjunto, amplían la base direccionable del mercado de sistemas de notificación masiva, a la vez que incentivan a los compradores a adoptar una combinación de capacidades internas y distribuidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector vertical de usuario final: el gobierno lidera, la atención médica acelera
El gobierno y la defensa representaron el 27.60% de los ingresos de 2025 debido a la obligación legal de advertir al público y proteger al personal. Las inversiones abarcan desde sirenas exteriores e interrupciones de radio hasta aplicaciones móviles seguras para el personal de primera respuesta. Los presupuestos de los programas se están orientando hacia análisis basados en la nube que modelan el movimiento de la población y predicen la capacidad de los refugios, lo que incrementa los ingresos por servicios a largo plazo. Los centros de salud son los que registran un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 21.05%, debido a que las normas de seguridad del paciente ahora exigen alertas rápidas de códigos, llamadas de regreso al personal y notificaciones a visitantes.
Los hospitales integran la radiobúsqueda, la llamada a enfermeras y la mensajería clínica en un único entorno para evitar la sobrecarga de alarmas y reducir el tiempo de respuesta ante eventos críticos como un paro cardíaco. La educación, los servicios públicos y el transporte les siguen de cerca, cada uno impulsado por las regulaciones sectoriales y la instrumentación del IoT. A medida que proliferan los casos de uso verticales, los proveedores con plantillas configurables y API abiertas están ganando cuota de mercado en los sistemas de notificación masiva gracias a una implementación más rápida y menores costes de personalización.
Análisis geográfico
Norteamérica retuvo el 39.60% de los ingresos de 2025, lo que refleja una infraestructura de telecomunicaciones consolidada, financiación mediante subvenciones y un historial de eventos climáticos extremos. Los municipios ahora integran alertas masivas en plataformas más amplias de ciudades inteligentes que vinculan sensores de tráfico, medidores de inundaciones y cámaras de incendios forestales con la mensajería saliente automática. Las actualizaciones nativas de la nube también coinciden con los altos requisitos de ciberseguro de la región, lo que garantiza que las funciones de protección de datos se integren en cada implementación.
Asia-Pacífico se expande a una tasa de crecimiento anual compuesta (TCAC) del 16.9 %, la más alta de todas las regiones. La rápida implementación de 5G en Corea del Sur, Japón y Australia permite a las agencias adjuntar videoclips y subtítulos multilingües a las alertas, lo que mejora la comprensión en ciudades densamente pobladas. Las medidas gubernamentales de estímulo para la resiliencia ante desastres en países propensos a tifones, como Filipinas, están canalizando capital fresco hacia el mercado de sistemas de notificación masiva. Mientras tanto, los proyectos de megaciudades de China integran alertas con cámaras de vigilancia y superaplicaciones de monedero electrónico, integrando la seguridad pública con el comportamiento digital cotidiano.
Europa se sitúa entre estos extremos, pero su crecimiento está dominado por el cumplimiento normativo. La fecha límite del Artículo 110 del EECC obligó a todos los Estados miembros a presupuestar advertencias multicanal, mientras que el RGPD impulsó a los proveedores a invertir en la gestión del consentimiento y la minimización de datos. El enfoque de la región nórdica en el contenido multilingüe ralentiza algunos proyectos, pero en última instancia amplía la capacidad de exportación de productos. El Reino Unido, que opera al margen de las directivas de la UE, está elaborando sus propios estándares que aún se ajustan a las mejores prácticas de transmisión celular, garantizando así la continuidad de la interoperabilidad transfronteriza.

Panorama competitivo
El mercado de sistemas de notificación masiva está moderadamente concentrado. Una combinación de gigantes de la seguridad y especialistas de nicho compiten por su alcance, facilidad de integración y experiencia vertical. Motorola Solutions reforzó su cartera de soluciones con la adquisición de Rave Mobile Safety, integrando radio móvil terrestre, video y software de centro de comando bajo un mismo paraguas. Honeywell, Siemens y Eaton siguen utilizando los canales globales de alarma contra incendios, pero ahora priorizan la orquestación de software para defenderse de los disruptores nativos de la nube.
Proveedores especializados como Everbridge, OnSolve y AlertMedia marcan la pauta en la orquestación de incidentes al integrar IA para la optimización de mensajes, el análisis predictivo y las comprobaciones automatizadas de cumplimiento. Genasys y Blackberry AtHoc aprovechan las redes gubernamentales seguras, ofreciendo dispositivos acústicos de alto decibelio y mensajería reforzada para clientes del sector de defensa. Las empresas regionales de Europa y Asia consiguen contratos adaptando paquetes de idiomas y diseñando plantillas que se ajustan a las normativas locales.
Las alianzas estratégicas se multiplican. Los operadores de telecomunicaciones integran las API de notificación con la movilidad empresarial como servicio (MOA), mientras que las nubes hiperescalables buscan proveedores para alojar plataformas SaaS con créditos y marketing conjunto. Los integradores de sistemas aportan valor mediante kits de implementación rápida y centros de resiliencia gestionados. A medida que continúan las adquisiciones, se espera que los cinco principales proveedores controlen cerca del 50 % de los ingresos globales para 2030. Sin embargo, la innovación local mantiene moderadas las barreras de entrada, lo que fomenta una competencia sana en el mercado de sistemas de notificación masiva.
Líderes de la industria de sistemas de notificación masiva
Everbridge Inc.
soluciones motorola inc.
Honeywell International Inc.
Siemens AG
Blackberry AtHoc Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2025: Genasys Inc. informó reservas récord de USD 111 millones en el año fiscal 2024 y una cartera de pedidos de más de USD 40 millones, lo que subraya la demanda de comunicaciones de protección en los sectores gubernamentales y de seguridad pública.
- Abril de 2025: Genasys obtuvo contratos plurianuales con el Departamento Correccional de Utah y el Condado de Los Ángeles, ampliando su presencia en el gobierno de EE. UU.
- Marzo de 2025: AlertMedia fue nombrada una opción de los clientes en el informe Gartner Peer Insights, con una puntuación de 4.7/5 en 153 reseñas y reforzando su tracción empresarial.
- Noviembre de 2024: Una investigación de Ericsson mostró que los usuarios de 5G lograron un 20 % más de satisfacción de conectividad durante grandes eventos que los usuarios de 4G, lo que valida el papel de 5G en las comunicaciones de emergencia confiables.


Alcance del informe del mercado global de sistemas de notificación masiva
Los sistemas de notificación masiva son soluciones de software implementadas para enviar alertas masivas como parte de un plan de comunicación de emergencia a través de mensajes de texto, correo electrónico, teléfono o transmisión a través de altavoces/sirenas o televisión. Estas soluciones son utilizadas por diferentes verticales de usuarios finales, que incluyen atención médica, gobierno, sector educativo (K-12), empresas, energía y servicios públicos, etc., para la continuidad comercial, la gestión de desastres, la respuesta a emergencias y las comunicaciones, etc. A veces, las soluciones permiten notificaciones activadas automáticamente por eventos de advertencia, como condiciones climáticas extremas. Los proveedores también ofrecen soluciones que permiten a los usuarios enviar información con un solo clic, con un mensaje preconfigurado a una red de ciudadanos, miembros o suscriptores.
El mercado de sistemas de notificación masiva está segmentado por componente (solución, servicio), implementación (local, nube), aplicación (dentro de edificios, área amplia, destinatario distribuido), propósito de la implementación (continuidad del negocio y recuperación ante desastres, alerta y advertencia pública integrada, comunicación de emergencia interoperable), vertical de usuario final (energía y servicios públicos, atención médica, comercial, gobierno, educación) y geografía (América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por componente
| Componentes metálicos | Paneles de control de alarma contra incendios |
| Sistemas de megafonía y evacuación por voz | |
| Balizas de notificación y señalización digital | |
| Soluciones | Software de notificación de emergencias/masivas |
| Gestión de incidentes y conocimiento de la situación | |
| Servicios | Profesional (Consultoría, Integración) |
| Managed Services |
Por modo de implementación
| Soluciones |
| Cloud |
| Híbrido |
Por propósito de la solución
| Continuidad del negocio y recuperación ante desastres |
| Alerta y advertencia públicas integradas |
| Comunicación de emergencia interoperable |
Por tamaño de organización
| Grandes empresas |
| Pequeñas y medianas empresas (PYME) |
por Aplicación
| En construcción |
| Area Amplia |
| Destinatario distribuido |
Por vertical de usuario final
| Gobierno y defensa |
| Energía y servicios Públicos |
| Sector Sanitario |
| Educación |
| Comercial e Industrial |
| Transporte y Logística |
| TI y Telecomunicaciones |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Medio Oriente | GCC |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Southeast Asia |
| Por componente | Componentes metálicos | Paneles de control de alarma contra incendios |
| Sistemas de megafonía y evacuación por voz | ||
| Balizas de notificación y señalización digital | ||
| Soluciones | Software de notificación de emergencias/masivas | |
| Gestión de incidentes y conocimiento de la situación | ||
| Servicios | Profesional (Consultoría, Integración) | |
| Managed Services | ||
| Por modo de implementación | Soluciones | |
| Cloud | ||
| Híbrido | ||
| Por propósito de la solución | Continuidad del negocio y recuperación ante desastres | |
| Alerta y advertencia públicas integradas | ||
| Comunicación de emergencia interoperable | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas (PYME) | ||
| por Aplicación | En construcción | |
| Area Amplia | ||
| Destinatario distribuido | ||
| Por vertical de usuario final | Gobierno y defensa | |
| Energía y servicios Públicos | ||
| Sector Sanitario | ||
| Educación | ||
| Comercial e Industrial | ||
| Transporte y Logística | ||
| TI y Telecomunicaciones | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Medio Oriente | GCC | |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sistemas de notificación masiva?
El mercado está valorado en 29.46 mil millones de dólares en 2026 y se prevé que alcance los 58.79 mil millones de dólares en 2031.
¿Qué segmento de componentes lidera el mercado de sistemas de notificación masiva?
Las soluciones basadas en software dominan con una participación del 65.50 % en 2025, lo que refleja el cambio hacia plataformas unificadas y listas para la nube.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La rápida expansión de la infraestructura 5G, los frecuentes desastres naturales y las inversiones en ciudades inteligentes están impulsando una CAGR del 16.9 % en Asia-Pacífico.
¿Cómo utilizan los proveedores de atención médica las plataformas de notificación masiva?
Los hospitales integran alertas de código, recordatorios de personal y mensajes para pacientes para cumplir con las normas de seguridad, lo que impulsa una CAGR del 21.05 % en el sector vertical.
¿Qué modelo de implementación está ganando terreno junto con la nube?
Las arquitecturas híbridas están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 19.65 % porque combinan el control local con la escalabilidad de la nube, adaptándose a las industrias reguladas.
¿Qué regulación está dando forma a la adopción europea?
El artículo 110 del Código Europeo de Comunicaciones Electrónicas (CEEC) de la UE exige advertencias públicas por múltiples canales, lo que impulsa a todos los Estados miembros a modernizar su infraestructura de notificación.
Última actualización de la página:



