

Tamaño y participación en el mercado de envasado de carne
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 12.57 mil millones |
| Tamaño del mercado (2031) | USD 14.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
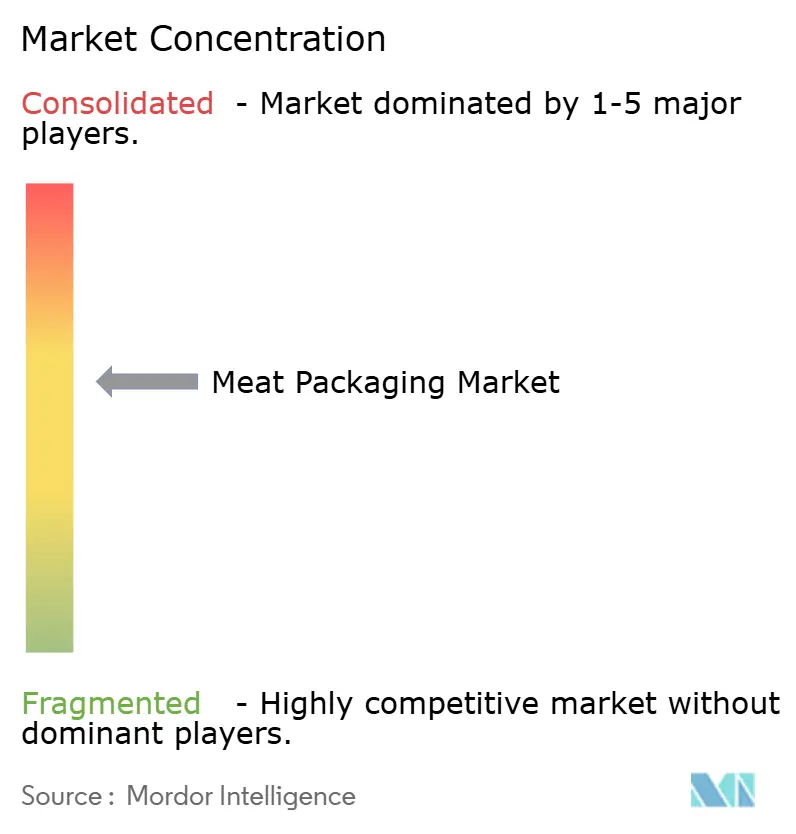
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envasado de carne por Mordor Intelligence
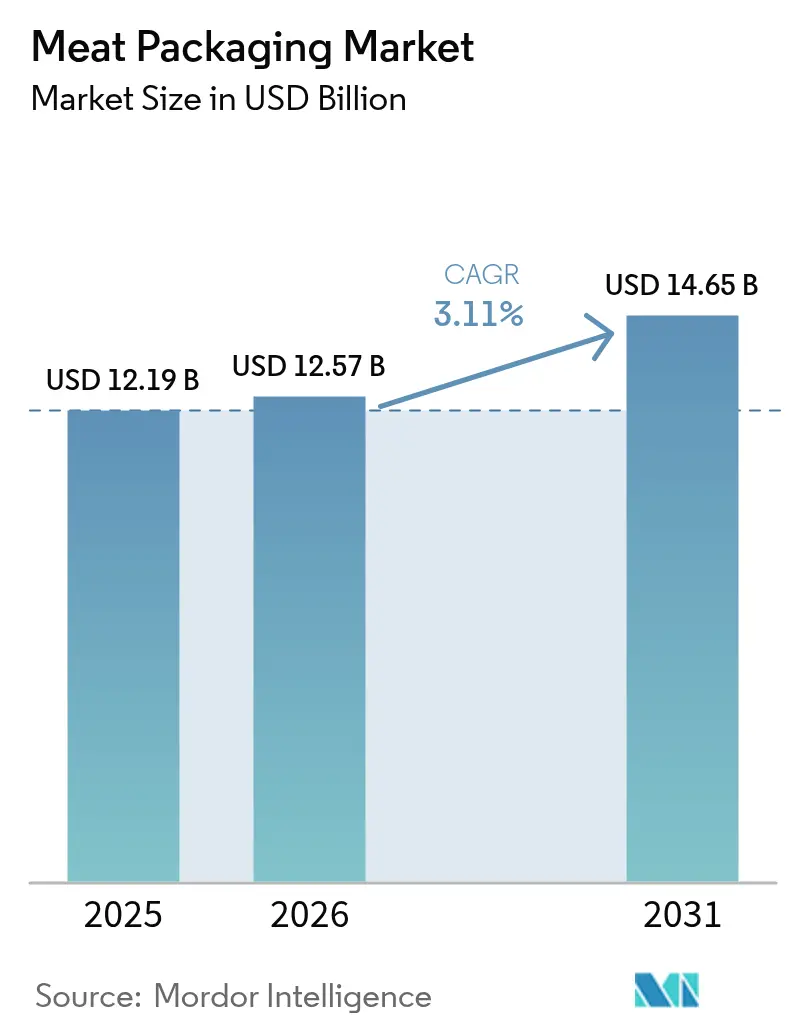
Se proyecta que el tamaño del mercado de envasado de carne se expandirá de USD 12.19 millones en 2025 y USD 12.57 millones en 2026 a USD 14.65 millones para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 3.11% entre 2026 y 2031. Esta trayectoria constante refleja los esfuerzos del sector por extender la vida útil, certificar el origen y cumplir con los crecientes umbrales de sostenibilidad, a la vez que absorbe los costos volátiles de los polímeros y las tarifas de responsabilidad extendida del productor. Las bolsas de polietileno de formato flexible están capturando volumen de las bandejas rígidas tradicionales porque ofrecen altas barreras de oxígeno sin sacrificar el crédito de reciclabilidad, una característica ahora incluida en la mayoría de las licitaciones de comestibles europeas. Los minoristas en América del Norte también están impulsando los formatos de atmósfera modificada y piel al vacío que llevan registros de temperatura en tiempo real, convirtiendo los paquetes primarios en nodos de datos que reducen la exposición a la merma y la responsabilidad. Mientras tanto, las inversiones en la cadena de frío en China, India y Brasil están impulsando la distribución refrigerada, lo que anima a los procesadores a cambiar del papel encerado a estructuras de película multicapa. Sin embargo, la rentabilidad de los convertidores sigue expuesta a fluctuaciones del 30 % en los precios spot del polietileno y al nuevo impuesto de la Unión Europea sobre la resina no reciclada, factores que aceleran la integración regresiva en la fabricación de compuestos de resina.
Conclusiones clave del informe
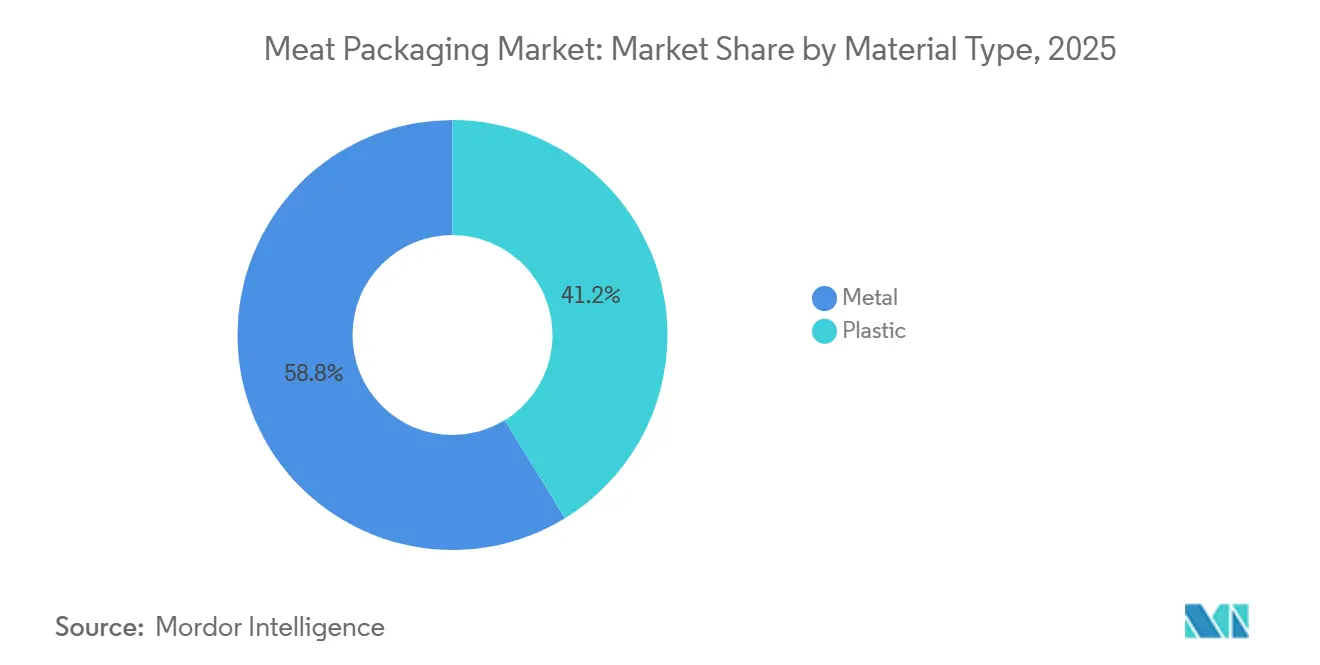
- Por tipo de material, los formatos de plástico lideraron con una participación de ingresos del 41.23 % en 2025, mientras que se proyecta que las bolsas flexibles dentro de esta cohorte se expandirán a una CAGR del 3.56 % hasta 2031.
- Por tipo de carne, los cortes frescos y congelados representaron el 36.74% de la participación de mercado de envasado de carne en 2025, mientras que se prevé que los productos listos para comer crezcan a una CAGR del 3.74% hasta 2031.
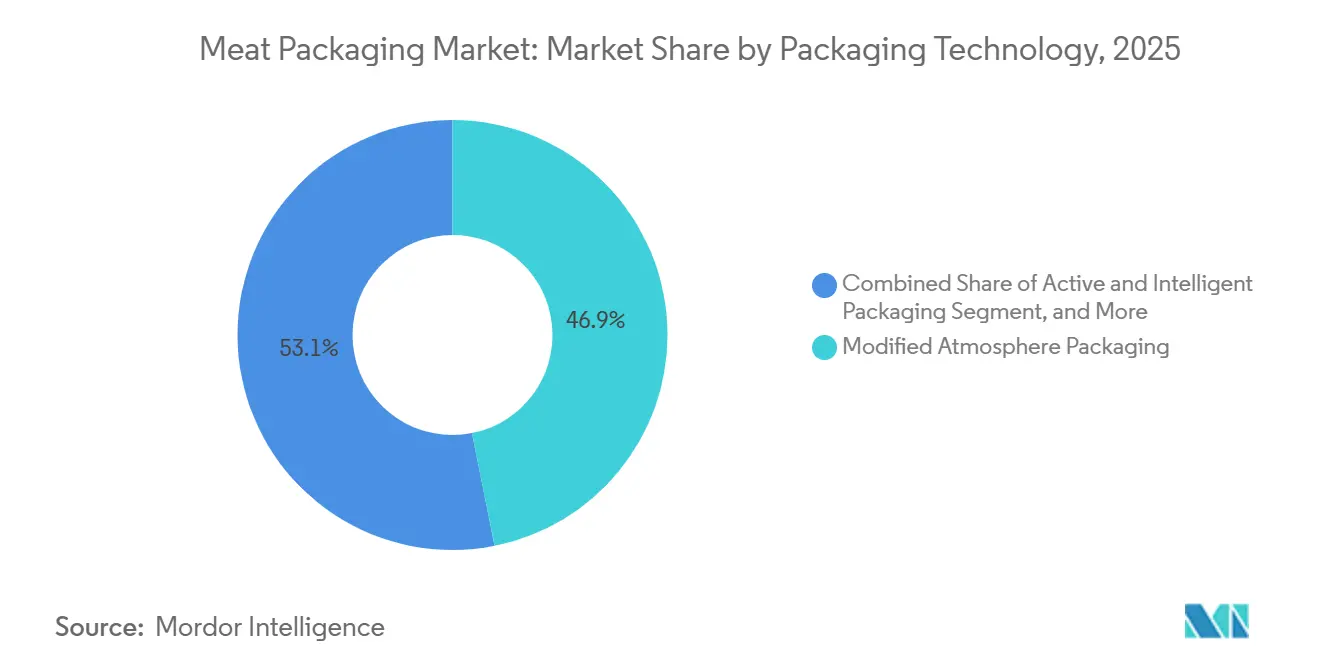
- Por tecnología de envasado, el envasado en atmósfera modificada tuvo una participación del 46.87 % en 2025, mientras que se prevé que los formatos activos e inteligentes registren una CAGR del 3.91 % entre 2026 y 2031.
- Por canal de usuario final, las tiendas minoristas capturaron el 52.42% de la participación de mercado de envasado de carne en 2025, pero se espera que las plataformas de compras de comestibles y kits de comidas en línea alcancen una CAGR del 3.96% durante el mismo período.
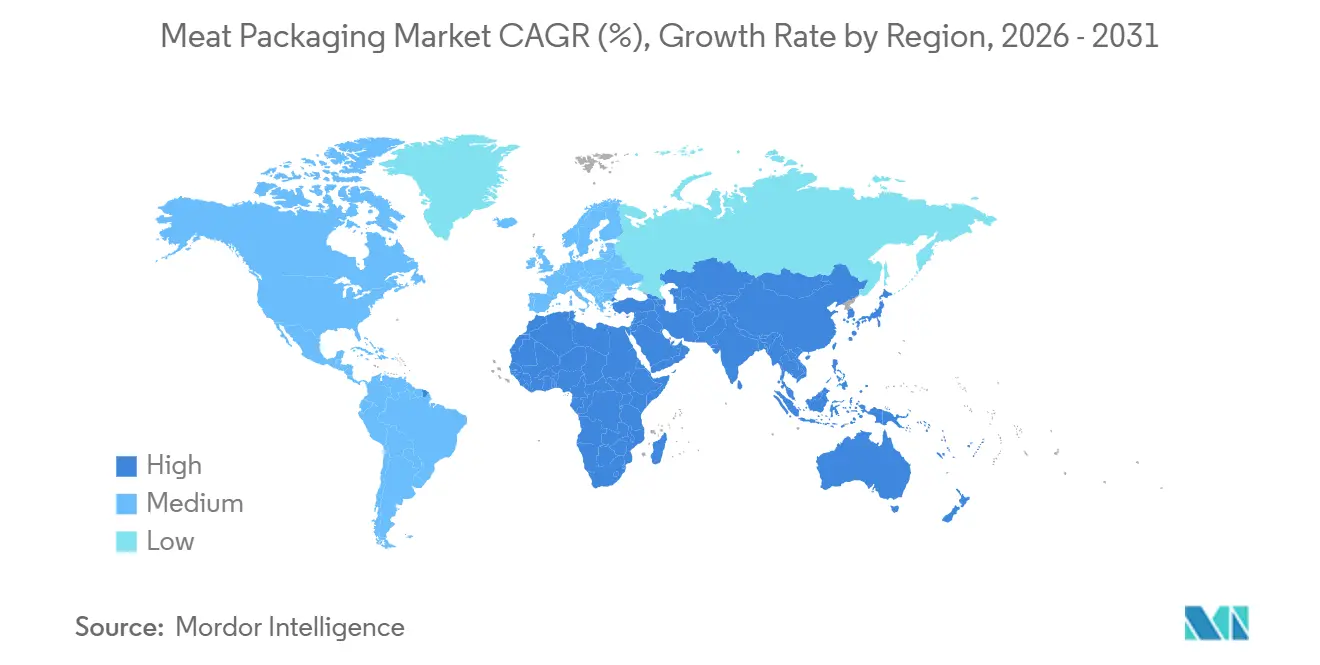
- Por geografía, América del Norte representó el 33.41% del valor de 2025, mientras que se espera que Asia-Pacífico registre la CAGR más rápida del 4.19% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del envasado de carne
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de productos cárnicos de conveniencia y listos para consumir | + 0.9% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Expansión de la logística organizada del comercio minorista y de la cadena de frío | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Normativas sobre prolongación de la vida útil y seguridad alimentaria | + 0.7% | Global, liderado por Estados Unidos, la Unión Europea y China | Corto plazo (≤ 2 años) |
| Cambio impulsado por la sostenibilidad hacia monomateriales de alta barrera | + 0.6% | Europa y América del Norte, adopción temprana en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Adopción de películas antimicrobianas y nanocompuestas | + 0.4% | América del Norte y Europa, pilotos en Brasil e India | Largo plazo (≥ 4 años) |
| Trazabilidad habilitada mediante blockchain y paquetes a prueba de manipulaciones | + 0.3% | América del Norte y Europa, expandiéndose a China y Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de productos cárnicos de conveniencia y listos para consumir
Las proteínas listas para comer registraron un aumento interanual del 8% en 2025 en América del Norte y Europa Occidental, ya que los hogares con dos ingresos redujeron los períodos de preparación de comidas. [1] Departamento de Agricultura de los Estados Unidos, “Tendencias del consumidor en alimentos de conveniencia”, usda.gov La carne de cerdo desmenuzada para microondas, las aves de corral cocinadas al vacío y los kits de charcutería ahora representan el 22% del espacio en los estantes de carne refrigerada, un aumento de seis puntos porcentuales en dos años. Para satisfacer esta demanda, los convertidores están diseñando películas multicapa que toleran ciclos de esterilización a 121 °C y que, sin embargo, se despegan limpiamente para un acceso de porción individual. Las tiendas de conveniencia de Japón introdujeron cajas bento con nitrógeno y sobres desecantes integrados a principios de 2025, lo que extendió la vida útil refrigerada a 10 días y redujo el deterioro en un 18%. Estos cambios están aumentando los márgenes en las bandejas de control de porciones y los cierres resellables, que generan a los convertidores alrededor de un 15% más que la película estirable común.
Expansión de la logística minorista organizada y de la cadena de frío
Asia-Pacífico agregó 18 millones de m³ de almacenamiento refrigerado en 2025, con China responsable del 60% de la capacidad e India del 25% bajo su programa de subsidio Pradhan Mantri Kisan Sampada Yojana. La penetración del comercio moderno en India alcanzó el 15% de la facturación de comestibles, lo que permitió formatos de piel al vacío y MAP que antes eran imposibles en condiciones cálidas de última milla. En África subsahariana, las cámaras frigoríficas solares financiadas por donantes redujeron el deterioro de la carne en un 30%, lo que ilustra cómo la densidad de infraestructura se correlaciona con la adopción de empaques premium. [2] Banco Mundial, “Proyectos de almacenamiento en frío solar en África”, worldbank.org Los mercados con almacenamiento en frío per cápita por debajo de 0.1 m³ siguen dominados por la carne enlatada, mientras que aquellos por encima de 0.3 m³ cambian rápidamente a bandejas MAP refrigeradas.
Regulaciones sobre la extensión de la vida útil y la seguridad alimentaria
Estados Unidos exigió estudios de vida útil validados para carnes listas para el consumo a partir de enero de 2025, lo que impulsó al 40% de los pequeños procesadores hacia baños antimicrobianos y películas de alta barrera. Europa limitó los niveles de migración para aditivos a nanoescala a mediados de 2025, obligando a los convertidores que utilizan partículas de plata u óxido de zinc a presentar nuevos expedientes. [3] Comisión Europea, “Reglamento sobre envases y residuos de envases”, ec.europa.eu El mandato de trazabilidad de China ahora bloquea la carne de vacuno y cerdo sin código QR procedente de ciudades de primer nivel, lo que endurece aún más los plazos de cumplimiento. En conjunto, estas normas han redirigido el capital hacia líneas de coextrusión capaces de integrar barreras e impresión de datos variables en una sola pasada.
Transición hacia monomateriales de alta barrera impulsada por la sostenibilidad
La normativa europea sobre envases, vigente desde enero de 2025, prohíbe los laminados multimaterial no reciclables, lo que ha impulsado una competencia por las estructuras fabricadas exclusivamente con polietileno con tasas de transmisión de oxígeno inferiores a 5 cc/m²/día. La película AmPrima de siete capas de Amcor ofrece una vida útil refrigerada de 21 días para la carne picada y ya está listada en Tesco y Carrefour. Japón impuso un impuesto a la circulación de recursos de 50 JPY (0.34 USD) por kilogramo de resina virgen en abril de 2025, lo que incrementó la demanda de contenido reciclado en un 28 % en seis meses. Como resultado, está surgiendo un mercado de dos niveles: envases monomateriales premium para líneas de exportación y laminados tradicionales de menor coste para puntos de venta nacionales con requisitos más flexibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones sobre residuos plásticos y desafíos de reciclabilidad | -0.5% | Europa, América del Norte, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Precios volátiles de los insumos de polímeros y metales | -0.4% | Global, agudo en América del Sur y Oriente Medio | Corto plazo (≤ 2 años) |
| Impuestos sobre envases de un solo uso y tasas de responsabilidad ampliada del productor | -0.3% | Europa, Canadá, India emergente y Brasil | Mediano plazo (2-4 años) |
| El crecimiento de proteínas alternativas reduce la demanda de carne roja | -0.2% | América del Norte y Europa: señales tempranas en la región urbana de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones sobre residuos plásticos y desafíos de reciclabilidad
La ley SB 54 de California extraerá 500 millones de dólares anuales de los productores de envases para financiar el reciclaje municipal, mientras que Canadá exige un 75 % de reciclabilidad para 2030. El PPWR europeo prohíbe los plásticos oxodegradables, e India insiste en un 30 % de contenido reciclado en envases rígidos para 2027, un objetivo que supera el suministro actual de resina en un 40 %. El consiguiente mosaico de cumplimiento obliga a los exportadores a mantener líneas de envasado triples, lo que diluye las economías de escala. Los transformadores de Europa del Este envían chatarra al oeste a 200 euros por tonelada, lo que erosiona la economía de circuito cerrado, y los proyectos piloto de reciclaje químico aún lidian con obstáculos de inversión de capital de 50 millones de euros y la incierta aceptación del balance de masa.
Precios de insumos volátiles de polímeros y metales
El polietileno se disparó un 35% en 2025 debido a las interrupciones de las plantas de craqueo en EE. UU., la fuerte demanda china y los picos de precios del gas en Europa, lo que redujo en 200 puntos básicos los márgenes de las empresas de conversión. El aluminio para bandejas semirrígidas aumentó un 18% tras las cuotas de bauxita de Indonesia y Australia, mientras que los límites de energía de doble control chinos redujeron la producción de las fundiciones en 1.2 millones de toneladas. El acero para aerosoles y latas de materiales compuestos se disparó un 12% ante la desaceleración de la expansión del mineral de hierro en Brasil. Por lo tanto, Berry Global y Sealed Air están incursionando en la producción de compuestos de resina para fijar el precio de la fórmula.
Análisis de segmento
Por tipo de material: Los formatos flexibles impulsan las ganancias de reciclabilidad
Los formatos de plástico representaron el 41.23 % de la cuota de mercado del envasado de carne en 2025 y, de seguir las trayectorias actuales, alcanzarán una tasa de crecimiento anual compuesta (TCAC) del 3.56 % hasta 2031. Dentro de este grupo, las bolsas flexibles capturan el 60 % del volumen gracias a una ventaja de peso del 40 % sobre las bandejas rígidas, lo que reduce los costos de transporte y las puntuaciones de carbono que los minoristas ahora auditan. El mercado del envasado de carne para bandejas rígidas sigue expandiéndose en los almacenes que necesitan capacidad de apilado, pero el crecimiento general es más lento que el de las líneas flexibles. Los formatos metálicos, dominados por las bandejas semirrígidas de aluminio y las tapas de aluminio, mantienen el equilibrio: el aluminio suministra el 70 % del tonelaje de metal porque combina la resistencia al calor con un posicionamiento premium para las líneas de carnes y mariscos. La presión regulatoria es implacable. Las normas de reciclabilidad ISO 18604 adoptadas en 2025 descalifican las películas metalizadas que se deslaminan durante los ciclos de lavado, lo que impulsa el capital hacia el polietileno multicapa que mantiene la integridad de la barrera a la vez que se clasifica de forma limpia.
Las señales de inversión confirman la tendencia. Amcor invirtió 120 millones de dólares en una línea de 11 capas en Gante para eliminar las capas de unión de poliamida. La nueva película de polietileno al vacío de Sealed Air extiende la vida útil de la carne de res a 18 días y aún cumple los requisitos para el reciclaje mecánico. La ley europea AGEC aplica una tarifa de 0.10 euros a cada bandeja de aluminio, lo que frena su adopción en el sector de la restauración, aunque los segmentos de productos listos para el horno aún pagan la prima. El doble objetivo de mantener el oxígeno fuera y el valor dentro sin laminados complejos está guiando las hojas de ruta de los convertidores para los próximos cinco años.
Por tipo de carne: las líneas de productos listos para comer se aceleran
Los cortes frescos y congelados representaron el 36.74 % del valor en 2025, pero las líneas de productos listos para comer se encaminan a alcanzar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 3.74 %, hasta 2031, a medida que los consumidores cambian la preparación de comidas por la comodidad del microondas. El tamaño del mercado de envasado de carne, dominado por salchichas procesadas, tocino y lonchas de charcutería, se mantiene estable en general, aunque se fragmenta entre las unidades de mantenimiento de existencias (SKU) artesanales con bajos aditivos, que crecen a un ritmo de un dígito medio en las economías occidentales, y la reducción de las líneas de productos básicos para perritos calientes. El crecimiento de los productos listos para comer está impulsando la inversión en bolsas estables a la retorta y vasos con control de porciones que reducen el desperdicio de alimentos. Los envases bento japoneses con nitrógeno expandido prolongaron la vida útil a 10 días y ahora impulsan iniciativas similares en Corea del Sur.
Los productos frescos y congelados siguen siendo la base del tonelaje, especialmente en el interior de China y las zonas rurales del sur de Asia, donde las deficiencias en la cadena de frío obligan a la congelación rápida. La nueva capacidad de 18 millones de m³ en China, solo para 2025, permitirá la introducción de bandejas de atmósfera modificada para carne de cerdo refrigerada en ciudades de primer nivel. La presión regulatoria añade complejidad: el Servicio de Inspección y Seguridad Alimentaria (FSIS) de EE. UU. exige ahora una validación de la vida útil de 60 días para las líneas de productos listos para consumir, lo que impulsa una mayor adopción de películas antimicrobianas. Por lo tanto, las carteras de productos de conversión deben abarcar la película de vacío básica para aves de corral de alto rendimiento y el laminado de retorta de alta especificación para los segmentos premium de comida para llevar.
Por Packaging Technology: Los formatos activos ganan la aceptación del minorista
El envasado en atmósfera modificada retuvo el 46.87 % de los ingresos en 2025, ya que transporta la carne refrigerada a través de un ciclo de reposición de 14 días. Sin embargo, los formatos activos e inteligentes alcanzarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 3.91 %, a medida que los minoristas trasladan el riesgo de deterioro a etapas anteriores. Los captadores de oxígeno a base de hierro son ahora estándar en la mayoría de las bandejas de carne picada premium, lo que reduce el oxígeno residual a menos del 0.5 % y previene el oscurecimiento. Los supermercados estadounidenses duplicaron el uso de indicadores de tiempo y temperatura, alcanzando el 8 % de los envases en dos años. Los subformatos de vacío reducen además el espacio vacío, lo que reduce los costes de transporte en un 25 % para las cajas de comercio electrónico.
Los recubrimientos comestibles y las películas biodegradables aún tienen una penetración inferior al 2%, pero atraen subvenciones y financiación de riesgo. Las soluciones de quitosano y celulosa aumentaron su vida útil en 10 días en ensayos controlados, pero requieren la autorización GRAS de la FDA y un rendimiento de película continua antes de su lanzamiento comercial. Las normas europeas que limitan la migración de nanopartículas a 0.05 mg/kg obligan a los convertidores a volver a probar los sustratos de iones de plata, lo que prolonga los plazos de desarrollo. Los códigos QR basados en blockchain han aumentado su alcance después de que Walmart estableciera el cuarto trimestre de 2026 como fecha límite para que los proveedores de carne de res y cerdo se unieran a IBM Food Trust, una capacidad que los convertidores de nivel medio sin líneas de impresión digital tienen dificultades para lograr.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de usuario final: el comercio electrónico transforma las demandas de formato
El comercio minorista aún representó el 52.42 % de los ingresos de 2025, pero los operadores de tiendas de comestibles en línea y kits de comida registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 3.96 %, a medida que las cadenas de frío directas al consumidor se consolidan. El comercio electrónico en EE. UU. representó el 12 % del gasto en carne en 2025, frente al 8 % de dos años antes, impulsado por Amazon Fresh y los modelos de suscripción que envían cortes envasados al vacío en cajas de cartón aislante. Estas cadenas logísticas necesitan películas resistentes a perforaciones y a prueba de manipulaciones, y formas dimensionalmente eficientes para evitar los gastos de envío volumétricos. El sector de la restauración recuperó volumen con la recuperación de las comidas, pero la escasez de mano de obra en las cocinas impulsó a los operadores hacia las proteínas sous-vide preporcionadas, que reducen la preparación en la cocina en un 40 %.
Los procesadores están cubriendo el riesgo de suministro internalizando el embalaje. JBS instaló líneas de termoformado en sus plantas de carne de res en EE. UU. en 2025, reduciendo el plazo de entrega de 6 semanas a 10 días. Tyson colabora con Sealed Air en el desarrollo de películas antimicrobianas que prolongan la vida útil del pollo listo para consumir a 75 días. La ley AB 1200 de California prohibirá las bandejas de espuma de poliestireno en restaurantes a partir de enero de 2026, lo que obligará a los proveedores del sector HORECA a adoptar bandejas de fibra moldeada o polietileno, que cuestan un 20 % más, pero cumplen con los requisitos de compostabilidad.
Análisis geográfico
Mercado norteamericano de envasado de carne
Norteamérica generó el 33.41 % de los ingresos globales en 2025, impulsada por el consumo de carne roja per cápita de 28 kg y el estricto etiquetado del FSIS, que premia los envases de alta barrera y con precinto de seguridad. La norma canadiense de reciclabilidad del 75 % ya está orientando a los convertidores hacia el polietileno monomaterial, mientras que la transición de México del papel parafinado a envases de piel al vacío está impulsando las exportaciones refrigeradas, que alcanzan sobreprecios del 25 %. Las proteínas vegetales ahora ocupan el 8 % del espacio en los anaqueles de la carne refrigerada, lo que supone una ligera carga de volumen que los convertidores compensan con formatos de valor añadido. La guía de la FDA del segundo trimestre de 2025 sobre envases antimicrobianos endureció los límites de migración de iones de plata, lo que retrasó el lanzamiento de varios productos nuevos y prolongó los ciclos de calificación.
Mercado de envasado de carne en la región Asia-Pacífico
Asia-Pacífico registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.19 %, impulsada por el auge de la cadena de frío en China y el ascenso de India al 15 % del gasto en comercio moderno en alimentación. La normativa china sobre códigos QR para la carne de vacuno y de cerdo importada excluye los productos no rastreables, lo que allana el camino para las líneas de refrigeración nacionales que cumplen con las especificaciones. El fondo común de subvenciones de India para 2025, de 45 000 millones de INR (540 millones de USD), aceleró el almacenamiento en frío, lo que permitió la venta al vacío de carne de cordero en supermercados urbanos. Japón y Corea del Sur copiaron los envases de conveniencia con nitrógeno, pioneros de 7-Eleven, lo que profundizó la introducción de películas activas e inteligentes en el comercio minorista convencional. Por el contrario, los déficits en la cadena de frío mantienen al interior de China y a las zonas rurales del sur de Asia dependientes de la carne congelada o enlatada.
Mercado de envasado de carne en EMEA y Sudamérica
La directiva europea que exige que el 65% del plástico sea reciclable para 2030 es el punto de referencia mundial, impulsando la inversión en centros de reciclaje mecánico agrupados en Alemania, Países Bajos e Italia. Los convertidores de Europa del Este se enfrentan a un flete de 200 EUR por tonelada para trasladar la chatarra al oeste, lo que erosiona los márgenes y acelera la consolidación. El impuesto de 200 GBP por tonelada a los envases de plástico del Reino Unido, aplicado a los paquetes con menos del 30% de resina reciclada, impulsó un aumento del 22% en la demanda de polietileno reciclado mecánicamente en 2025. El impuesto de 0.10 EUR de Francia a las bandejas de aluminio está impulsando un cambio hacia alternativas de fibra moldeada en la hostelería. Sudamérica se apoya en el crecimiento de las exportaciones de carne de vacuno a China y Oriente Medio, adoptando bandejas con sello blockchain para superar los obstáculos aduaneros, mientras que las cámaras frigoríficas financiadas por donantes en el África subsahariana están reduciendo el deterioro de las aves de corral en un 30%. Los importadores de Oriente Medio, encabezados por los Emiratos Árabes Unidos, compran bandejas MAP con especificaciones europeas para carne halal, equilibrando la calidad superior con los costos de envío.
Panorama competitivo
El sector del envasado de carne muestra una concentración moderada, con los cinco principales convertidores acaparando aproximadamente el 35% de los ingresos globales. Amcor, Sealed Air, Berry Global, Mondi y Crown Holdings establecen bases tecnológicas que los especialistas regionales siguen. Su escala combinada garantiza resina a precios de fórmula y financia líneas de coextrusión multicapa que competidores más pequeños no pueden igualar. Sin embargo, más de 600 convertidores locales permanecen activos, suministrando películas de vacío de nicho y bandejas de fibra moldeada a procesadores cercanos. Esta larga cola mantiene viva la competencia de precios en los mercados emergentes e impide que una sola empresa imponga especificaciones.
Las estrategias de 2025 se centraron en la integración regresiva y el posicionamiento en la economía circular. Amcor adquirió Moda por 195 millones de dólares, lo que le permitió obtener capacidad de extrusión de material reciclado y consolidar las credenciales europeas de monomaterial. Sealed Air presentó 12 patentes para la integración de captadores de oxígeno en film de vacío, lo que amplió la vida útil de la carne de vacuno refrigerada a 21 días. Berry Global adquirió el 60 % de un productor brasileño de envases flexibles, lo que aumentó la capacidad de envasado de carne en 12 000 toneladas y profundizó su presencia en Sudamérica. Mondi se asoció con un procesador alemán para codesarrollar una bandeja de atmósfera modificada a base de papel que reduce el contenido de plástico en un 40 %.
La adopción de tecnología ahora separa los niveles premium y de productos básicos más que la geografía. Los convertidores que invirtieron en impresión digital y codificación serial compatible con blockchain se apropian de los programas de los minoristas que exigen trazabilidad a nivel de envase. Las empresas que se ven obligadas a invertir en film estirable para productos básicos se enfrentan a la presión de sus márgenes debido a las importaciones asiáticas y al endurecimiento de las normas de reciclabilidad. Por lo tanto, el competitivo mercado recompensa a las empresas que combinan la ciencia de los polímeros con los sistemas de datos, a la vez que deja espacio para que especialistas ágiles atiendan los gustos regionales.
Líderes de la industria del envasado de carne
amcor plc
Sealed Air Corporation
grupo global de bayas inc.
mondi plc
corona holdings inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Amcor plc comprometió USD 150 millones para expandir el polietileno con contenido reciclado en su planta de Oshkosh, Wisconsin, con el objetivo de alcanzar una capacidad anual de monomaterial de 50,000 toneladas para el cuarto trimestre de 2027.
- Enero de 2026: Sealed Air lanzó Cryovac Darfresh Infinity, una línea de envasado al vacío fabricada únicamente con polietileno que logra una vida útil de la carne de 21 días y obtiene listados tempranos en Tesco y Carrefour.
- Diciembre de 2025: Berry Global compró una participación del 60% en un convertidor flexible brasileño por USD 85 millones, agregando 12,000 toneladas de capacidad para empaquetar carne.
- Noviembre de 2025: Mondi se asoció con un procesador alemán para crear una bandeja MAP basada en papel que reduce el plástico en un 40 % y, al mismo tiempo, garantiza una vida útil de 14 días para la carne de cerdo molida.
Alcance del informe del mercado mundial de envasado de carne
El informe del mercado de envasado de carne está segmentado por tipo de material (plástico y metal), tipo de carne (fresca y congelada, procesada, lista para consumir), tecnología de envasado (envasado en atmósfera modificada, envasado skin al vacío, envasado activo e inteligente, películas comestibles y biodegradables), canal de usuario final (minorista, restauración/HORECA, supermercado online y kits de comida, procesadores/envasadores de carne) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Plástico | Bolsas flexibles |
| Bandejas y contenedores rígidos | |
| Metal | Aluminio |
| Acero | |
| Otros metales |
| Fresco y congelado |
| Procesado |
| Listo para comer |
| Embalaje de atmósfera modificada |
| Envasado de piel al vacío |
| Embalaje activo e inteligente |
| Películas comestibles y biodegradables |
| Venta al Por Menor |
| Servicios de alimentación / HORECA |
| Compras de comestibles y kits de comida en línea |
| Procesadores/envasadores de carne |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de material | Plástico | Bolsas flexibles | |
| Bandejas y contenedores rígidos | |||
| Metal | Aluminio | ||
| Acero | |||
| Otros metales | |||
| Por tipo de carne | Fresco y congelado | ||
| Procesado | |||
| Listo para comer | |||
| Por tecnología de embalaje | Embalaje de atmósfera modificada | ||
| Envasado de piel al vacío | |||
| Embalaje activo e inteligente | |||
| Películas comestibles y biodegradables | |||
| Por canal de usuario final | Venta al Por Menor | ||
| Servicios de alimentación / HORECA | |||
| Compras de comestibles y kits de comida en línea | |||
| Procesadores/envasadores de carne | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tan grande es hoy el mercado de envasado de carne?
El tamaño del mercado de envasado de carne alcanzó los USD 12.57 mil millones en 2026 y está en camino de alcanzar los USD 14.65 mil millones para 2031.
¿Qué tecnología de embalaje está creciendo más rápidamente?
Se proyecta que los formatos activos e inteligentes, incluidos los captadores de oxígeno y los indicadores de tiempo y temperatura, crecerán a una CAGR del 3.91 % hasta 2031.
¿Qué impulsa la demanda de envases de carne listos para consumir?
Los hogares con dos ingresos y la reducción de las ventanas de preparación de comidas están impulsando las líneas de productos listos para comer, que avanzan a una tasa compuesta anual del 3.74 % entre 2026 y 2031.
¿Cómo afectarán las normas de reciclabilidad de la UE a los materiales utilizados?
El requisito de la UE de que el 65% de los envases de plástico sean reciclables para 2030 está desplazando la inversión hacia monomateriales fabricados exclusivamente con polietileno que califican para el reciclaje mecánico.
¿Qué región ofrece la oportunidad de crecimiento más rápida?
Asia-Pacífico lidera con una CAGR del 4.19%, impulsada por la expansión masiva de la cadena de frío en China y la creciente participación del comercio minorista organizado en la India.
¿Qué tan concentrado está el poder del proveedor en este espacio?
Los cinco principales convertidores controlan alrededor de un tercio de los ingresos, lo que le da al mercado un perfil de concentración moderado con espacio para especialistas regionales.


