

Tamaño y participación del mercado de envasado de carnes, aves y mariscos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
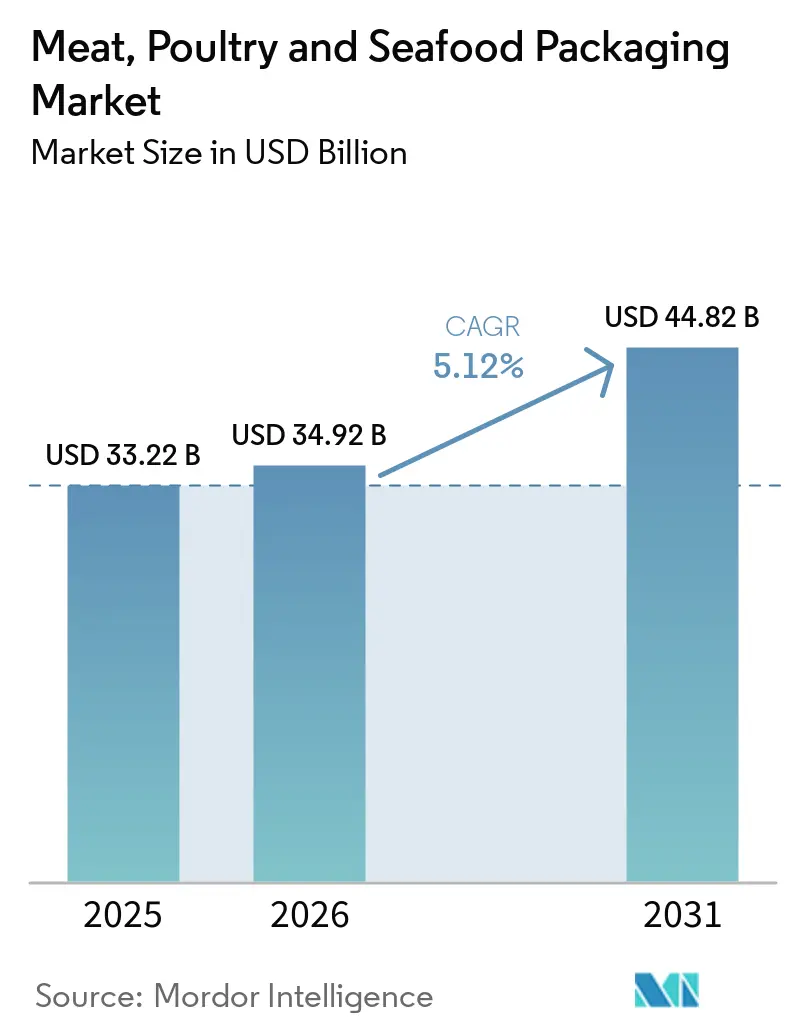
| Tamaño del mercado (2026) | USD 34.92 mil millones |
| Tamaño del mercado (2031) | USD 44.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
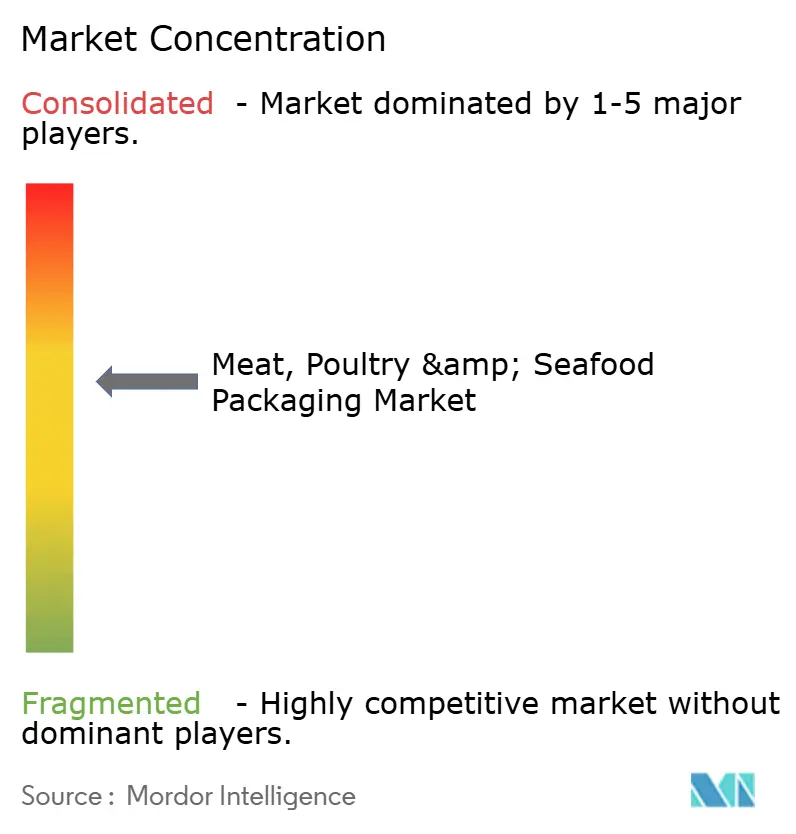
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envasado de carne, aves y mariscos por Mordor Intelligence
El mercado de envases para carne, aves y mariscos alcanzó un valor de 33.22 millones de dólares en 2025 y se estima que crecerá de 34.92 millones de dólares en 2026 a 44.82 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.12% durante el período de pronóstico (2026-2031). El consumo mundial de proteína animal sigue en aumento, y los procesadores recurren a materiales avanzados y automatización para proteger sus márgenes, al tiempo que cumplen con normas ambientales y de seguridad alimentaria cada vez más estrictas. Los formatos flexibles, los desarrollos monomateriales y las etiquetas inteligentes son ahora consideraciones estándar en cada proyecto de modernización o construcción de nuevas plantas. La escasez de mano de obra intensifica la inversión en robótica, y la convergencia regulatoria en la Unión Europea, Japón y Norteamérica fomenta diseños armonizados que se adaptan fácilmente a diferentes países. Las ambiciones de sostenibilidad están impulsando la compra de laminados multicapa hacia construcciones reciclables o compostables; sin embargo, la volatilidad de los precios de los polímeros y metales sigue mermando la rentabilidad tanto para los convertidores como para los propietarios de marcas.
Conclusiones clave del informe
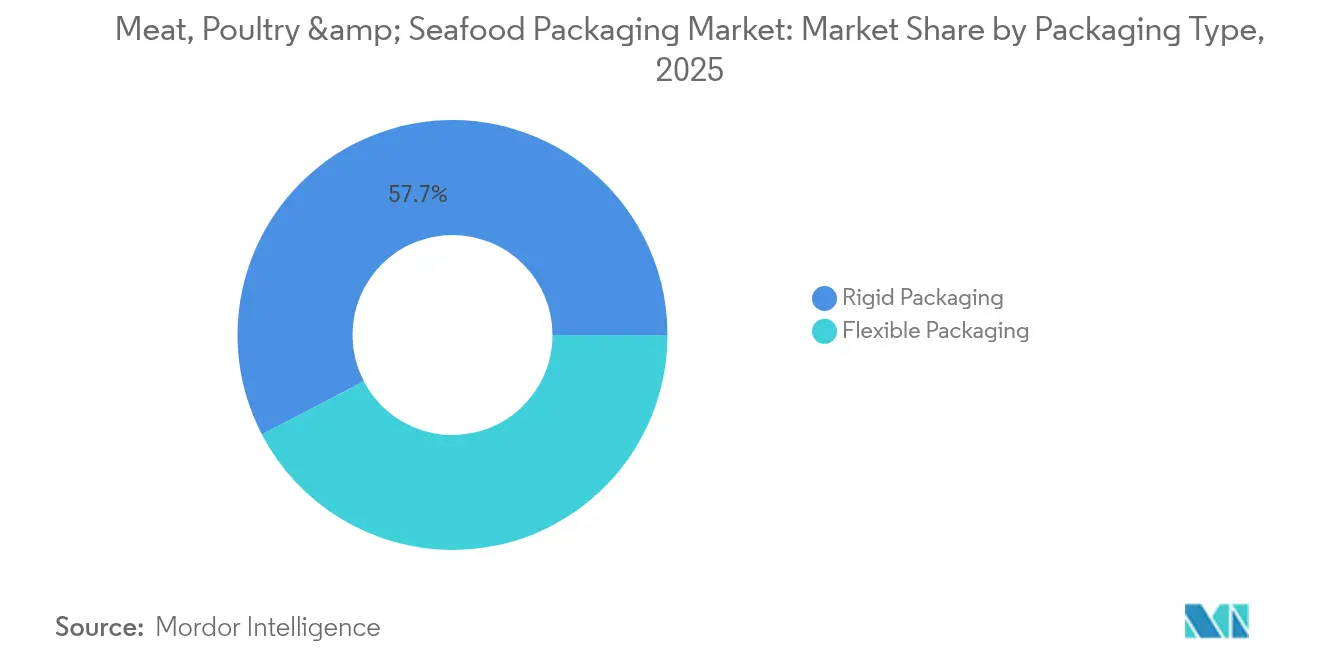
- Por tipo de embalaje, las soluciones flexibles representaron el 42.35 % de la participación de mercado de embalaje de carne, aves y mariscos en 2025, mientras que las alternativas rígidas se quedaron rezagadas, pero siguieron siendo esenciales para los SKU con porciones controladas.
- Por tipo de producto, las películas recubiertas representaron el 36.12 % de los ingresos en 2025; se prevé que las bolsas y estuches prefabricados se expandan a una CAGR del 4.73 % hasta 2031.
- Por tipo de material, el polipropileno representó el 50.85% del tamaño del mercado de envases de carne, aves y mariscos en 2025, mientras que se prevé que el poliéster tenga la CAGR más rápida del 5.41% hasta 2031.
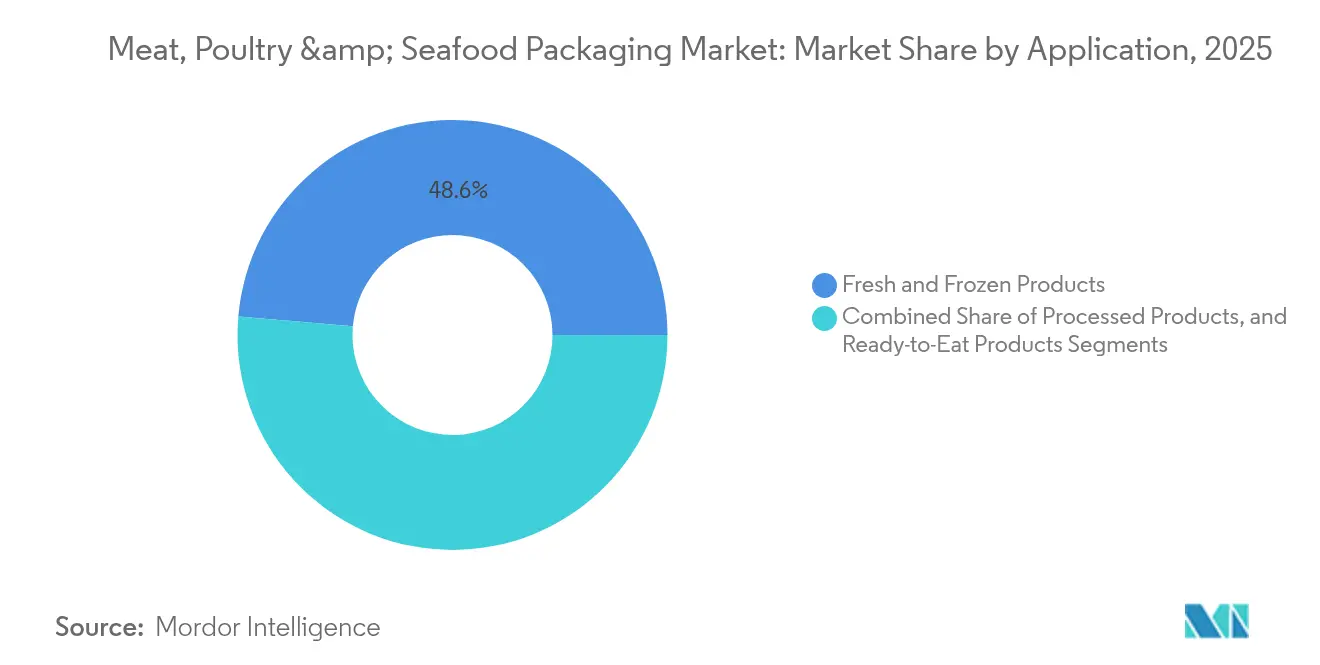
- Por aplicación, los artículos frescos y congelados representaron el 48.62% de la demanda de 2025; los formatos listos para consumir avanzan a una CAGR del 5.19%.
- Por tecnología, los formatos de atmósfera modificada lideraron con una participación de ingresos del 44.30 % en 2025, y se prevé que los formatos activos o inteligentes crezcan un 5.22 % hasta 2031.
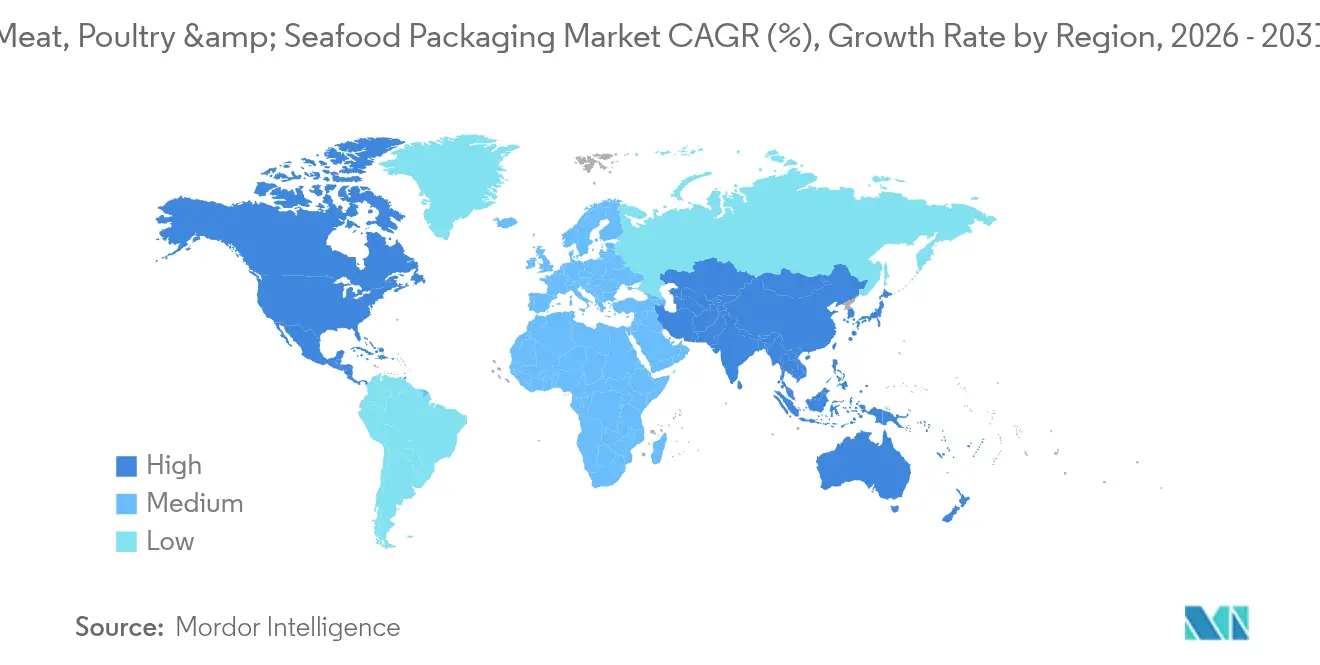
- Por geografía, Asia-Pacífico capturó el 34.32% de la participación de mercado en 2025 y se proyecta que aumentará a una CAGR del 5.92% gracias al auge del comercio electrónico y al aumento de los ingresos disponibles.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envasado de carne, aves y mariscos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del consumo mundial de proteínas per cápita | + 1.2% | Global, con Asia-Pacífico liderando el crecimiento | Mediano plazo (2-4 años) |
| Creciente rigor de la legislación sobre seguridad alimentaria y etiquetado | + 0.8% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración minorista a sistemas de bandejas de alto rendimiento y listas para usar | + 0.9% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Aumento de los canales de comercio electrónico de comidas refrigeradas directas al consumidor | + 0.7% | Centros urbanos globales, aceleración de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de películas monomateriales para alcanzar los objetivos de reciclabilidad | + 0.6% | La UE a la cabeza, seguida por América del Norte | Largo plazo (≥ 4 años) |
| Demanda de automatización de plantas procesadoras de carne con escasez de mano de obra | + 1.1% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del consumo mundial de proteínas per cápita
El rápido crecimiento de los ingresos en Asia y la urbanización en África mantienen alta la demanda de carne, aves y mariscos, incluso mientras las proteínas alternativas se convierten en tema de debate. Una mayor penetración de la cadena de frío permite a los minoristas extender la distribución a zonas remotas antes inaccesibles, lo que aumenta el volumen de unidades de envasado. Los procesadores se apresuran a conseguir materiales que eviten la pérdida de goteo y la decoloración, ya que las fallas de calidad se traducen directamente en la erosión de la marca. Mientras tanto, la premiumización en los mercados maduros impulsa a los minoristas a especificar formatos de piel al vacío de alta transparencia que resaltan el marmoleado y la frescura. A medida que el consumo se acelera, el mercado de envasado de carne, aves y mariscos debe equilibrar la producción con el rendimiento de la vida útil, y los proveedores que pueden validar las afirmaciones de barrera obtienen rápidamente las especificaciones.
Creciente rigor en la legislación sobre seguridad alimentaria y etiquetado
El sistema de lista positiva de Japón, vigente desde junio de 2025, limita las resinas aceptables a 21 familias y 827 aditivos, lo que obliga a los convertidores a validar cada insumo con una biblioteca global común. En Europa, el Reglamento de Envases y Residuos de Envases prohíbe las PFAS y exige la reciclabilidad para 2030, lo que redefine las hojas de ruta de materiales para los proveedores globales. Los minoristas norteamericanos alinean preventivamente sus SKU para que cumplan con estos mismos criterios y así evitar costosas revisiones posteriores de los envases. Las normas uniformes también reducen la duplicación de pruebas, lo que permite a las multinacionales escalar una estructura compatible en todos los continentes. Por lo tanto, el mercado de envasado de carne, aves y mariscos experimenta una implementación más rápida de soluciones monomaterial a medida que se disipa la incertidumbre legal.
Migración del comercio minorista a sistemas de bandejas de alto rendimiento y listos para usar
Los supermercados están eliminando cada vez más la carnicería en tienda para reducir la mano de obra y el riesgo de contaminación cruzada. Las líneas de productos listos para la venta utilizan bandejas de atmósfera modificada y películas de sellado que extienden la vida útil hasta siete días en comparación con las opciones de venta al público [1] Tyson Fresh Meats, “Case-Ready Efficiency Metrics”, tysonfoods.com . Los compradores más jóvenes aceptan los paquetes con código de barras que brindan trazabilidad y permiten el autopago. Las selladoras de bandejas ahora superan los 120 paquetes por minuto, lo que impulsa la demanda de películas con tolerancias de espesor precisas y sellos fáciles de despegar que resisten los golpes de la distribución. Esta tendencia amplía el mercado de envasado de carne, aves y mariscos, ya que cada pieza primaria se puede dividir en más porciones individuales, aumentando la cantidad de paquetes.
Demanda de automatización en plantas procesadoras de carne con escasez de mano de obra
El 200 % de los procesadores aún tiene dificultades para contratar personal, por lo que los robots colaborativos ahora realizan tareas repetitivas como la colocación, el pesaje y el sellado. Para evitar atascos en las máquinas, la fricción de la película y las propiedades de flexión-fisura se someten a un escrutinio sin precedentes durante la especificación. JBS Prepared Foods invirtió XNUMX millones de dólares en una planta de Misuri que opera con vehículos guiados automatizados y transportadores inteligentes, lo que valida la viabilidad de la automatización integral. A medida que aumenta la producción, los sensores de mantenimiento predictivo en las mordazas de sellado avisan a los operadores antes de que las fallas puedan provocar tiempos de inactividad. Los proveedores capaces de agrupar películas, equipos y servicio in situ ganan cuota de mercado en el mercado del envasado de carne, aves y mariscos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de los insumos de polímeros y aluminio | -0.9% | Global, con América del Norte más expuesta | Corto plazo (≤ 2 años) |
| Obstáculos para el cumplimiento de las normas de contacto con alimentos para los plásticos reciclados | -0.5% | UE y América del Norte principalmente | Mediano plazo (2-4 años) |
| Aceleración de la prohibición de EPS y laminados multicapa | -0.4% | La UE lidera y se expande globalmente | Largo plazo (≥ 4 años) |
| Riesgo de volumen a largo plazo derivado de la penetración de proteínas alternativas | -0.3% | Principalmente mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de insumos de polímeros volátiles y aluminio
Los aranceles a las resinas programados para 2025 podrían elevar los costos del polipropileno y el polietileno en Norteamérica entre un 12% y un 20%, obligando a los convertidores a repercutir los recargos o rediseñar los envases. Las primas del aluminio podrían duplicarse hasta el 50%, lo que presionaría a los proveedores de tapas de aluminio y latas termorretráctiles. Las cláusulas de precios dinámicos se están convirtiendo en estándar en los contratos de los convertidores, lo que indica una volatilidad estructural en lugar de temporal. Las empresas regionales más pequeñas sin instrumentos de cobertura se enfrentan a una erosión de márgenes que conduce a la consolidación. Esta turbulencia de costos limita la rentabilidad a corto plazo del mercado de envasado de carne, aves y mariscos y modera la inversión de capital en nuevas líneas.
Obstáculos para el cumplimiento de las normas de contacto con alimentos para los plásticos reciclados
Las promesas de economía circular se basan en el contenido reciclado de grado alimentario; sin embargo, los protocolos de migración exigen pruebas de desafío exhaustivas que pueden superar los seis meses por SKU. Las aprobaciones son más lentas para los laminados multicapa, lo que impulsa a los proveedores a optar por películas monopoliméricas que se adaptan a los procesos de desinfección existentes. Los primeros en adoptar este método deben financiar grandes volúmenes de muestreo, lo que supone un gasto inicial adicional antes de que se materialicen los beneficios a escala. Hasta que se aceleren los procesos de validación de materiales reciclados, las resinas vírgenes seguirán siendo dominantes, lo que limitará la reducción inmediata de CO₂ en el mercado de envasado de carne, aves y mariscos.
Análisis de segmento
Por tipo de embalaje: Soluciones flexibles que impulsan la integración de la automatización
Los formatos flexibles contribuyeron con USD 14,068.67 millones al tamaño del mercado de envasado de carne, aves y mariscos en 2025 y se prevé que crezcan a una CAGR del 4.22% hasta 2031. Los formatos de plástico representaron el 41.23% de la cuota de mercado de envasado de carne en 2025 y, de mantenerse las tendencias actuales, ofrecerán una CAGR del 3.56% hasta 2031. Los envoltorios de flujo de barrera impresos en huecograbado protegen las aves frescas en líneas de alta velocidad, a la vez que reducen el peso del paquete hasta en un 75% en comparación con las bandejas rígidas. Los procesadores valoran la eficiencia cúbica que permite más paquetes por palé, aliviando la presión sobre los costes de transporte. Los estudios de preferencia del consumidor también revelan que las bolsas transparentes con base ayudan a los compradores a comprobar rápidamente la calidad del producto, reforzando la confianza en el punto de venta.
Las bandejas y recipientes rígidos aún dominan los formatos de los clubes de graneles gracias a su fácil apilamiento en la distribución, pero la inminente prohibición del poliestireno expandido acelera las pruebas con opciones de origen biológico, como la pulpa moldeada de caña de azúcar. La bandeja compostable de Sealed Air mantiene la rigidez necesaria para la recogida y colocación robótica, a la vez que cumple con los requisitos de la norma ASTM D6400. Por lo tanto, la resiliencia del segmento depende de la actualización de las recetas de materiales en lugar de defender sustratos obsoletos. Para 2031, es probable que las bandejas de barrera multimaterial migren a sus homólogas mono-PET, compatibles con los sistemas de depósito y devolución en Europa, consolidando así su relevancia en el mercado más amplio del envasado de carnes, aves y mariscos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Soluciones prefabricadas que aceleran el crecimiento
Las películas recubiertas generaron la mayor cuota de mercado del envasado de carne, aves y mariscos, con un 36.12 % en 2025, lo que impulsó los envases skin de atmósfera modificada y al vacío que se venden en cámaras frigoríficas de todo el mundo. Estas películas incorporan capas de EVOH u óxido de silicio para limitar la entrada de oxígeno por debajo de 0.1 cc/m²/día, lo que protege la retención del color en los cortes de chuletón de res hasta por 28 días. Sin embargo, el aumento del volumen del comercio electrónico está inclinando la balanza hacia las bolsas y sobres prefabricados, que se prevé que registren la tasa de crecimiento anual compuesta (TCAC) más alta, del 4.73 % hasta 2031.
Los encargados de la preparación de pedidos en almacén prefieren las bolsas con fuelle porque su forma uniforme evita errores de conteo durante la inducción automatizada. Los propietarios de marcas aprovechan la mayor área de impresión para incluir instrucciones de cocción y códigos QR que rastrean las granjas de origen. Las latas de alimentos, aunque maduras, se renuevan en los kits de emergencia, y los contenedores siguen siendo esenciales en la restauración institucional. En todos los formatos, las especificaciones se centran en la resistencia a las caídas y a la perforación para soportar el despaletizado robótico, manteniendo las métricas de rendimiento como un factor clave para la competencia en el mercado del envasado de carnes, aves y mariscos.
Por tipo de material: el poliéster cobra impulso
La participación del 50.85% del polipropileno en el mercado de envases para carne, aves y mariscos en 2025 se debe a su favorable relación rigidez-peso y a su sellado hermético en líneas verticales de formado, llenado y sellado. Los procesadores valoran la alta temperatura de deflexión térmica de la resina, que tolera el recalentamiento por microondas sin deformación. Sin embargo, las películas de poliéster están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.41% gracias a que su barrera intrínseca y su historial de reciclaje se ajustan a las nuevas normas de la Comisión Europea.
Los recicladores ahora aceptan monoestructuras de PET/PE que evitan los pasos de delaminación, acortando los ciclos de reprocesamiento y reduciendo las emisiones de Alcance 3. En cambio, el uso del poliestireno está disminuyendo debido a que los calendarios legislativos en Francia, España y Alemania incluyen prohibiciones explícitas para las bandejas de espuma para carne. Las coextrusiones de PVC/PET de grado termoformado persisten para las extensiones premium de salmón ahumado que requieren ventanas transparentes. Las tapas de aluminio se posicionan como un nicho para las ensaladas de atún de larga duración que recorren largas rutas de exportación. Las resinas de PLA y PHA de origen biológico se están introduciendo en wraps de charcutería de baja acidez, lo que sugiere una futura diversificación, pero aún no se está expandiendo significativamente en el mercado de envasado de carne, aves y mariscos.
Por aplicación: el segmento de productos listos para consumir se acelera
Las proteínas frescas y congeladas, que incluyen pechugas de pollo refrigeradas, pavos enteros y camarones congelados IQF, representan el 48.62 % de la demanda, lo que refleja los hábitos alimenticios tradicionales. Si bien sus volúmenes unitarios se mantienen altos, el crecimiento se estanca a medida que los consumidores optan por productos listos para consumir que eliminan el tiempo de preparación en la cocina. Se prevé que el segmento de conveniencia crezca un 5.19 % hasta 2031, lo que lo convierte en el público objetivo de mayor crecimiento para los desarrolladores de envases.
Las bandejas individuales con almohadillas absorbentes integradas ya están disponibles en los comedores escolares y las cafeterías de las empresas, reduciendo el desperdicio de platos y cumpliendo con las normas de control de porciones. Las carnes procesadas, como las lonchas de pavo para charcutería, mantienen un fuerte impulso gracias a la cultura del sándwich en Norteamérica y Europa. En cada sub-aplicación, las variables del diseño del envase, como la tasa de transmisión de oxígeno, la resistencia a las microondas y las líneas de fácil apertura, determinan la elección del material, consolidando la diferenciación en el mercado del envasado de carnes, aves y mariscos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Packaging Technology: Avances en la integración de inteligencia
Los formatos de atmósfera modificada representaron el 44.30 % de los ingresos del sector en 2025, gracias al uso de mezclas de nitrógeno y dióxido de carbono para frenar el crecimiento microbiano. Los envases de aves de corral con inyección de gas prolongan la vida útil a 14 días, ahorrando a los minoristas la merma por caducidad. Las tecnologías de vacío y de piel al vacío se sitúan justo detrás, apreciadas por su estética artesanal y su mínimo espacio libre.
Se proyecta que los sistemas activos e inteligentes superarán a sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 5.22 %. Los indicadores de tiempo y temperatura ahora cuestan menos de 0.02 USD por unidad y se integran en el inventario de etiquetas, lo que permite a los socios de la cadena de suministro rechazar las cajas dañadas antes de que surjan quejas de los clientes. Las etiquetas NFC en los filetes de salmón alimentan el software de inventario en tiempo real, lo que mejora la planificación de la demanda. Estas capas inteligentes transforman el mercado del envasado de carne, aves y mariscos, pasando de la contención pasiva al control de calidad basado en datos.
Análisis geográfico
Mercado de envases para carne, aves y mariscos en la región Asia-Pacífico
Asia-Pacífico lideró el mercado de envasado de carne, aves y mariscos con una participación del 34.32 % durante 2025 y mantiene la mayor proyección de CAGR del 5.92 % hasta 2031. El aumento de los ingresos de la clase media en China y el Sudeste Asiático eleva el consumo de carne per cápita, y el comercio minorista omnicanal experimenta un auge en las zonas urbanas donde la entrega refrigerada en el mismo día requiere envases resistentes. Los laboratorios estatales chinos ya están experimentando con estructuras a base de arroz para carne cultivada, buscando bolsas de migración ultrabaja que satisfagan tanto los estándares de pureza biotecnológica como las expectativas sensoriales del consumidor.
Mercado norteamericano de envases para carne, aves y mariscos
Norteamérica sigue siendo un referente tecnológico incluso con una moderación del crecimiento. Los aranceles sobre resinas y metales podrían elevar drásticamente los costos de los insumos, por lo que los convertidores exploran películas ligeras para preservar el margen bruto. El creciente conjunto de plantas flexibles de México abastece tanto a supermercados estadounidenses como a supermercados nacionales, aprovechando estrategias de deslocalización que reducen las emisiones de los envíos. Los procesadores regionales también responden a la escasez de mano de obra combinando robots colaborativos con selladoras de bandejas guiadas por visión, lo que refuerza las compras basadas en equipos en el mercado de envasado de carne, aves y mariscos.
Mercado de envases para carne, aves y mariscos en EMEA y Sudamérica
Europa impulsa la sostenibilidad mediante el Reglamento sobre Envases y Residuos de Envases, que prohíbe las PFAS y exige reciclabilidad. Varias multinacionales prueban protectores de poliamida reciclados químicamente para bolsas de carne picada de vacuno de alta barrera, un proyecto liderado por Südpack, BASF y Werz. Los sistemas de depósito-retorno para bandejas de PET se lanzan en Alemania en 2026, lo que impulsa el diseño para el reciclaje entre los exportadores que buscan mantener su presencia en los anaqueles. Oriente Medio y África, junto con Sudamérica, registran un aumento en el consumo de proteínas; sin embargo, las deficiencias en infraestructura limitan la penetración de la refrigeración. Sin embargo, las inversiones en corredores de cadena de frío están reduciendo este déficit, lo que supone una ventaja para los proveedores de envases dispuestos a otorgar crédito a los transformadores locales en el mercado de envasado de carne, aves y mariscos.
Panorama regulatorio
El cumplimiento de la normativa sobre envases en contacto con alimentos para carne, aves y mariscos se está volviendo más estricto en los principales mercados, y la Unión Europea marca la pauta en cuanto a los requisitos de seguridad química que afectan a las películas, recubrimientos, bandejas y tapas. En la UE, el marco normativo sobre materiales en contacto con alimentos del Reglamento (CE) n.º 1935/2004 y la normativa sobre plásticos del Reglamento (UE) n.º 10/2011 establecen obligaciones básicas de migración y trazabilidad, mientras que el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) entra en vigor en 2025 y se aplica a partir del 12 de agosto de 2026, incluyendo límites de concentración de PFAS para envases en contacto con alimentos.
Análisis de la cadena de valor
La cadena de valor abarca desde materias primas petroquímicas y de origen biológico (PP, PE, PET y productos químicos especiales de barrera/recubrimiento) hasta la extrusión de películas y láminas, la conversión (impresión, laminación/recubrimiento, termoformado y fabricación de bolsas) y la integración de equipos para formatos MAP, VP y VSP, para luego pasar a la cadena de frío y la distribución a temperatura ambiente. Para carne, aves y mariscos, los requisitos de rendimiento del envasado, como la integridad del sellado, la resistencia a la perforación, el control de la humedad y el control del oxígeno, vinculan las decisiones del convertidor con las velocidades de la línea de procesamiento y las especificaciones de los minoristas para el embalaje listo para la venta, manteniendo a los fabricantes de equipos originales y a los técnicos de servicio cerca de los proveedores de materiales.
En la fase posterior de la cadena de suministro, los propietarios de marcas y los procesadores prueban las estructuras conforme a las normas de contacto con alimentos y la aceptación minorista, al tiempo que absorben la volatilidad de los costos de los polímeros y los metales. Esta presión está acelerando la actividad de rediseño hacia formatos monomateriales y basados en fibras que puedan superar los controles de reciclabilidad. El atún de larga duración de Thai Union en una bolsa de PP monomaterial reciclable para los canales minoristas del Reino Unido e Irlanda (John West Stir & Serve) y las alternativas a las latas basadas en papel, como Tetra Recart para el atún, reflejan este cambio de múltiples actores en las distintas etapas de la cadena de suministro. Con la fecha de aplicación del Reglamento Europeo sobre el Residuos de Plaguicidas (PPWR) del 12 de agosto de 2026, la selección de materiales, las pruebas de cualificación y las auditorías de proveedores se planifican cada vez más en función de los hitos regulatorios a lo largo de la cadena.
Panorama competitivo
El mercado de envasado de carne, aves y mariscos muestra una concentración moderada. Sealed Air, Amcor, Mondi y Sonoco controlan cuotas de mercado significativas gracias a sus carteras integrales de materiales y equipos. Estas empresas se diferencian al ofrecer técnicos in situ y servicios de despliegue de film, un servicio cada vez más valorado a medida que la automatización reduce los márgenes de tolerancia. Sealed Air ofrece validación de línea completa que reduce los tiempos de puesta en marcha en un 20%, lo que permite a los procesadores una amortización más rápida cuando la mano de obra escasea.
La consolidación se está acelerando. La fusión pendiente entre Amcor y Berry Global, mediante un intercambio de acciones, crearía un gigante con presencia complementaria en Norteamérica, Europa y Asia, reduciendo la distancia de transporte en las redes de clientes con múltiples puntos de conexión. La adquisición de Eviosys por parte de Sonoco, por valor de 3.9 millones de dólares, incorpora experiencia en envases metálicos a su oferta más amplia, lo que amplía las oportunidades de venta cruzada a las empresas de conservas de mariscos. Coveris se centra en bolsas monomateriales de PE/EVOH, mientras que Tetra Pak adapta envases retortables para sopas de larga duración con pollo desmenuzado, lo que indica la tendencia de los competidores especializados a centrarse en nichos de mercado para obtener mayores oportunidades.
La tecnología sigue siendo el frente de batalla más feroz. Mondi ha escalado las bandas termoformables basadas en papel, que afirman tener un 70 % de contenido de fibra y, sin embargo, sellan a las velocidades de línea existentes, atendiendo a los supermercados que buscan reducir el uso de plástico sin perder rendimiento. Graphic Packaging invierte en tableros de barrera resistentes a la grasa para alitas listas para hornear. El envasado basado en datos también gana terreno, ya que proveedores como WestRock, a través de su plataforma EverGrow, integran sensores que monitorean la acumulación de CO₂, alertando a los distribuidores antes del deterioro. Por lo tanto, la intensidad de la competencia radica en quién ofrece sostenibilidad verificable junto con la eficiencia de la línea, posicionando a los innovadores integrados para captar los crecientes volúmenes en el mercado del envasado de carne, aves y mariscos.
Líderes de la industria del envasado de carnes, aves y mariscos
baya mundial
Grupo Mondi
Sealed Air
Amcor
Sonoco
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Thai Union amplió la distribución de su envase de atún de polipropileno monomaterial reciclable a minoristas del Reino Unido e Irlanda, como Sainsbury's, Waitrose, Asda y Ocado. Esta expansión demuestra el dinamismo comercial de los formatos flexibles reciclables en el sector de los productos del mar y respalda la sustitución generalizada de los envases multimateriales tradicionales.
- Septiembre de 2025: Sealed Air instaló su sistema de envasado al vacío rotatorio CRYOVAC número 4,000 en una planta de Cargill en Dodge City, Kansas. Este hito pone de relieve la continua inversión en la automatización del envasado al vacío para operaciones con proteínas frescas, lo que refuerza la demanda de películas y sellos diseñados para garantizar un alto tiempo de actividad y una integridad de envasado constante a gran escala.
- Febrero de 2024: Sealed Air presentó en IPPE 2024 una bandeja compostable industrial de base biológica para el envasado de proteínas. Este lanzamiento amplió las opciones de sustrato para procesadores y minoristas que deben sortear las restricciones sobre el poliestireno expandido, manteniendo la rigidez de la bandeja y la compatibilidad con la línea de producción como puntos clave para su adopción.
Alcance y metodología
El envasado desempeña un papel importante en la conservación de la carne y su prolongación de su vida útil. Sin él, la carne puede verse comprometida, ya que se contamina por contacto directo con contaminantes químicos, físicos y biológicos.
El mercado de empaques de carnes, aves y mariscos está segmentado por tipo de empaque (flexible y rígido), tipo de producto (recipientes (recipiente de papel de aluminio, recipiente de plástico y recipiente de cartón), bolsas prefabricadas, latas de alimentos, películas recubiertas y otros productos tipos), tipo de material (polipropileno (PP), poliestireno (PS), termoformado de poliéster (PET) y aluminio), aplicación (productos frescos y congelados, productos procesados y productos listos para el consumo) y geografía (Norteamérica , Europa, Asia-Pacífico, América Latina y Oriente Medio y África).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
| Embalaje rígido |
| Envases Flexibles |
| Tanques Flexibles |
| Bolsas y estuches prefabricados |
| Latas de comida |
| Películas recubiertas |
| Otros tipos de productos |
| Polipropileno (PP): |
| Poliestireno (PS) |
| Poliéster (PET) |
| PVC/PET de grado termoformado |
| Aluminio |
| Otros tipos de materiales |
| Productos Frescos y Congelados |
| Productos procesados |
| Productos listos para consumir |
| Envasado al vacío (VP) |
| Envasado en atmósfera modificada (MAP) |
| Envasado al vacío (VSP) |
| Embalaje activo e inteligente |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Nórdicos | ||
| El resto de Europa | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Por tipo de embalaje | Embalaje rígido | ||
| Envases Flexibles | |||
| Por tipo de producto | Tanques Flexibles | ||
| Bolsas y estuches prefabricados | |||
| Latas de comida | |||
| Películas recubiertas | |||
| Otros tipos de productos | |||
| Por tipo de material | Polipropileno (PP): | ||
| Poliestireno (PS) | |||
| Poliéster (PET) | |||
| PVC/PET de grado termoformado | |||
| Aluminio | |||
| Otros tipos de materiales | |||
| por Aplicación | Productos Frescos y Congelados | ||
| Productos procesados | |||
| Productos listos para consumir | |||
| Por tecnología de embalaje | Envasado al vacío (VP) | ||
| Envasado en atmósfera modificada (MAP) | |||
| Envasado al vacío (VSP) | |||
| Embalaje activo e inteligente | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Nórdicos | |||
| El resto de Europa | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| ASEAN | |||
| Australia | |||
| New Zealand | |||
| Resto de Asia-Pacífico | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envasado de carne, aves y mariscos?
El mercado está valorado en USD 34,920.86 millones en 2026.
¿A qué velocidad se espera que crezca el mercado de envasado de carne, aves y mariscos?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5.12% y alcance los USD 44,824.21 millones en 2031.
¿Qué tipo de embalaje tiene la mayor participación?
Los formatos flexibles lideran con un 42.35% de cuota de mercado, apoyados por su compatibilidad con líneas de alta velocidad.
¿Qué región muestra las perspectivas de crecimiento más fuertes?
Asia-Pacífico presenta la tasa de crecimiento anual compuesta (CAGR) más alta hasta 5.92, del 2031 %, gracias a la creciente demanda de proteínas y a la penetración del comercio electrónico.


